Die Bank
Offshore-Banking
Zugelassenes Offshore-Banking für grenzüberschreitend tätige Privat- und Firmenkunden
Für international tätige Privatkunden, Unternehmer, Family Offices und Unternehmen, die vertrauliche Bankbeziehungen, die Abwicklung in mehreren Rechtsordnungen und den direkten Zugang zu den verantwortlichen Ansprechpartnern benötigen.
IFB wurde 2004 gegründet und bietet qualifizierten, grenzüberschreitend tätigen Kunden Offshore-Banking, Unterstützung bei der Vermögensstrukturierung, eine Multiwährungs-Kontoinfrastruktur und digitales Onboarding. Unser Servicemodell verbindet institutionelle Disziplin mit reaktionsschneller persönlicher Erreichbarkeit und setzt Vorhaben dort effizient um, wo herkömmliche Bankstrukturen häufig an ihre Grenzen stoßen.
Offshore-Banking bezeichnet das Führen eines Bankkontos in einer anderen Rechtsordnung als dem Wohnsitzland des Kunden. Es wird durch die aufsichtsrechtliche Ansässigkeit bestimmt, nicht durch die Geografie.
Kunden nutzen sie, um Vermögenswerte unter mehr als einer Rechtsordnung zu halten, den Zugang zu Bankdienstleistungen in mehr als einem Abwicklungsumfeld zu sichern und Nachfolge sowie Vermögensschutz in einem Rahmen zu regeln, der ihren Verhältnissen entspricht.
Offshore-Banking entmystifiziert
Fakten, Strategien und globaler Zugang
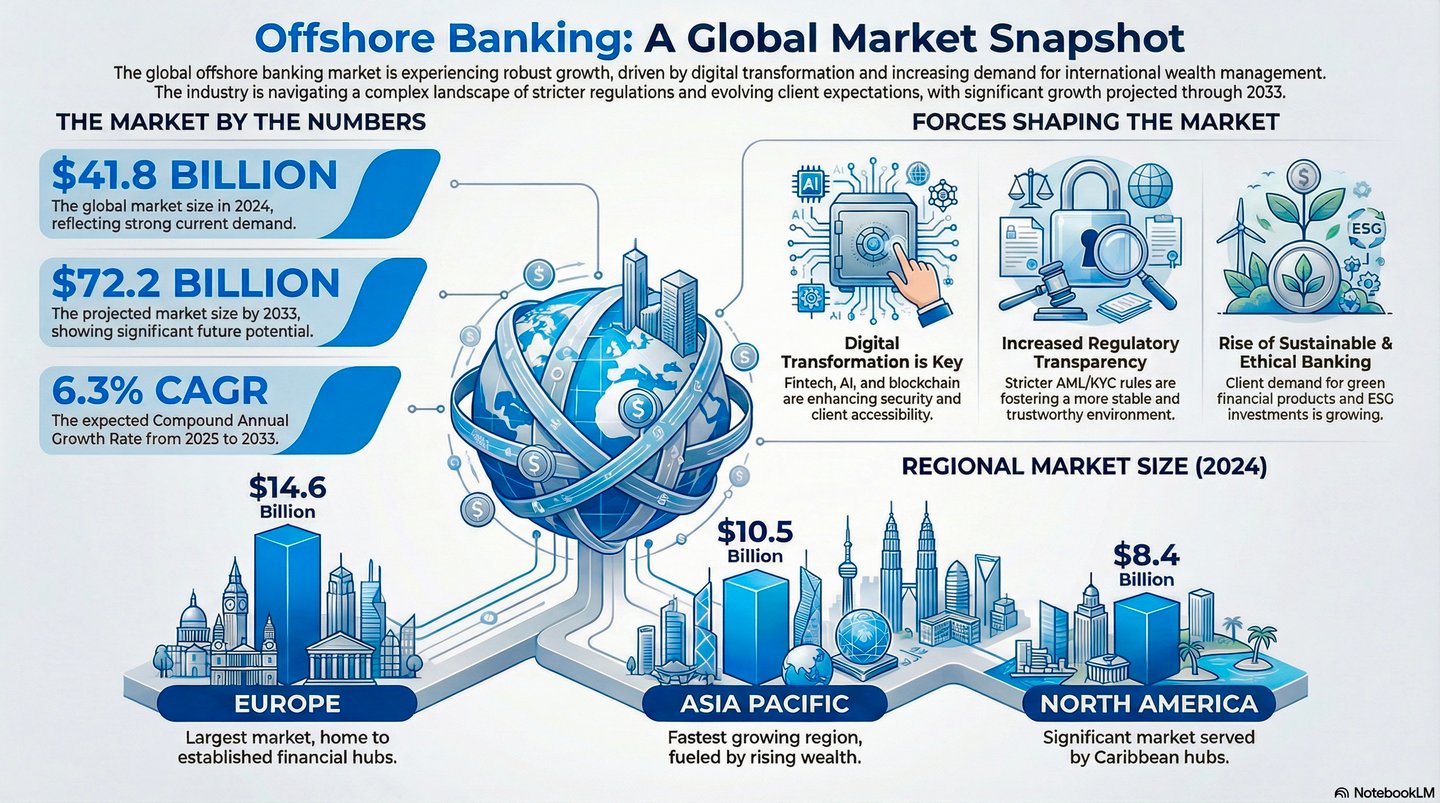
In einer zunehmend globalisierten, digitalen und politisch volatilen Welt ist Offshore-Banking kein Nischeninstrument für sehr Vermögende mehr. Es ist zu einer umsichtigen strategischen Maßnahme für vermögende Privatpersonen, international tätige Unternehmer und global mobile Familien geworden. Bei IFB erläutern wir das Offshore-Banking verständlich und bieten maßgeschneiderte Lösungen, die Rechtssicherheit, unkomplizierte Transaktionsabwicklung und die Optimierung von Vermögen verbinden.
Lange Zeit eine Domäne der sehr Reichen und ein beliebtes Motiv medialer Karikatur, hat sich das Offshore-Banking grundlegend gewandelt. Es ist heute ein fester Bestandteil der internationalen Vermögensstrukturierung, der Nachfolgeplanung und des Managements geopolitischer Risiken. Von Staatsfonds bis zu international mobilen Unternehmern halten versierte Akteure Vermögenswerte unter mehr als einer Rechtsordnung, um Konzentrationsrisiken zu verringern, den Zugang zu Liquidität in mehr als einem Abwicklungsumfeld zu sichern und die Nachfolge nach einem für die jeweilige Familie geeigneten Rahmen zu regeln. Ziel ist es, die rechtliche Exponierung zu diversifizieren, nicht, sich Pflichten zu entziehen, die in der Rechtsordnung des Kunden bestehen.
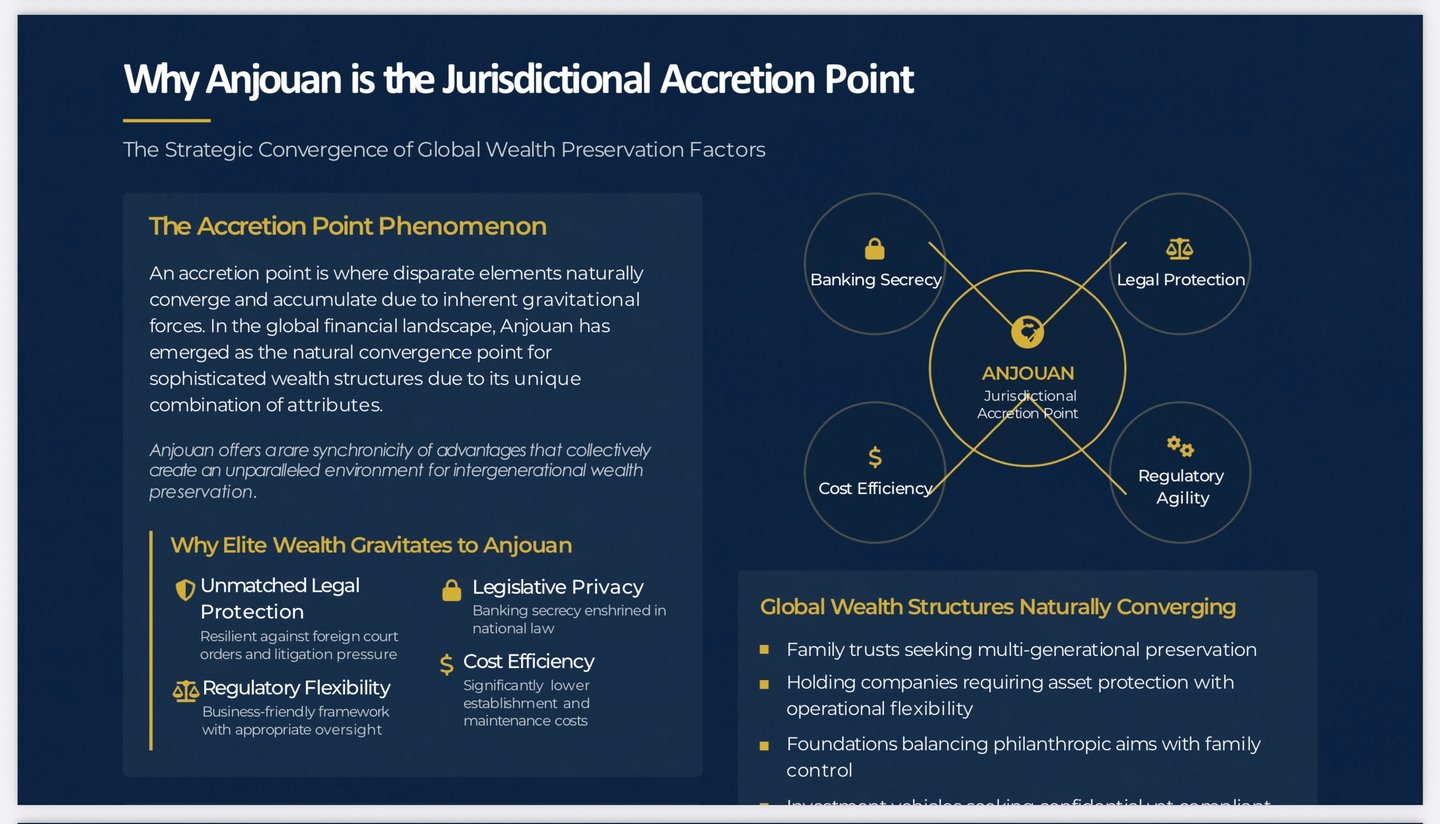
An der Spitze dieser Entwicklung steht Anjouan, eine der autonomen Inseln der Union der Komoren. Häufig übersehen oder missverstanden, verbindet Anjouan Zugänglichkeit, Rechtsklarheit und institutionelle Flexibilität in einer Weise, wie es nur wenige Rechtsordnungen tun. Über die etablierten Kanäle und die Korrespondenzinfrastruktur von IFB bildet Anjouan eine strategische Grundlage für eine maßgeschneiderte Offshore-Banking-Architektur und keine Ausweichlösung.
1. Was ein Offshore-Bankkonto ist und was nicht
Entgegen einem in den Medien weit verbreiteten Irrtum ist Offshore-Banking eine Frage des aufsichtsrechtlichen Wohnsitzes und nicht der Geografie. Ein Offshore-Konto ist schlicht ein Konto, das ein gebietsfremder Kunde in einer anderen Rechtsordnung als dem Land seines Wohnsitzes unterhält.
Der Begriff mag Assoziationen mit exotischen Steueroasen wecken, doch zahlreiche gut regulierte Finanzzentren wie Singapur, Luxemburg oder sogar die Vereinigten Staaten sind legitime Offshore-Jurisdiktionen, sofern sie ausländische Kunden bedienen. Länder wie Kanada oder Deutschland werden dagegen aus einem grundlegenden Missverständnis des Bankgeschäfts mit Gebietsfremden heraus häufig fälschlich so bezeichnet.
2. Warum Offshore-Banking?
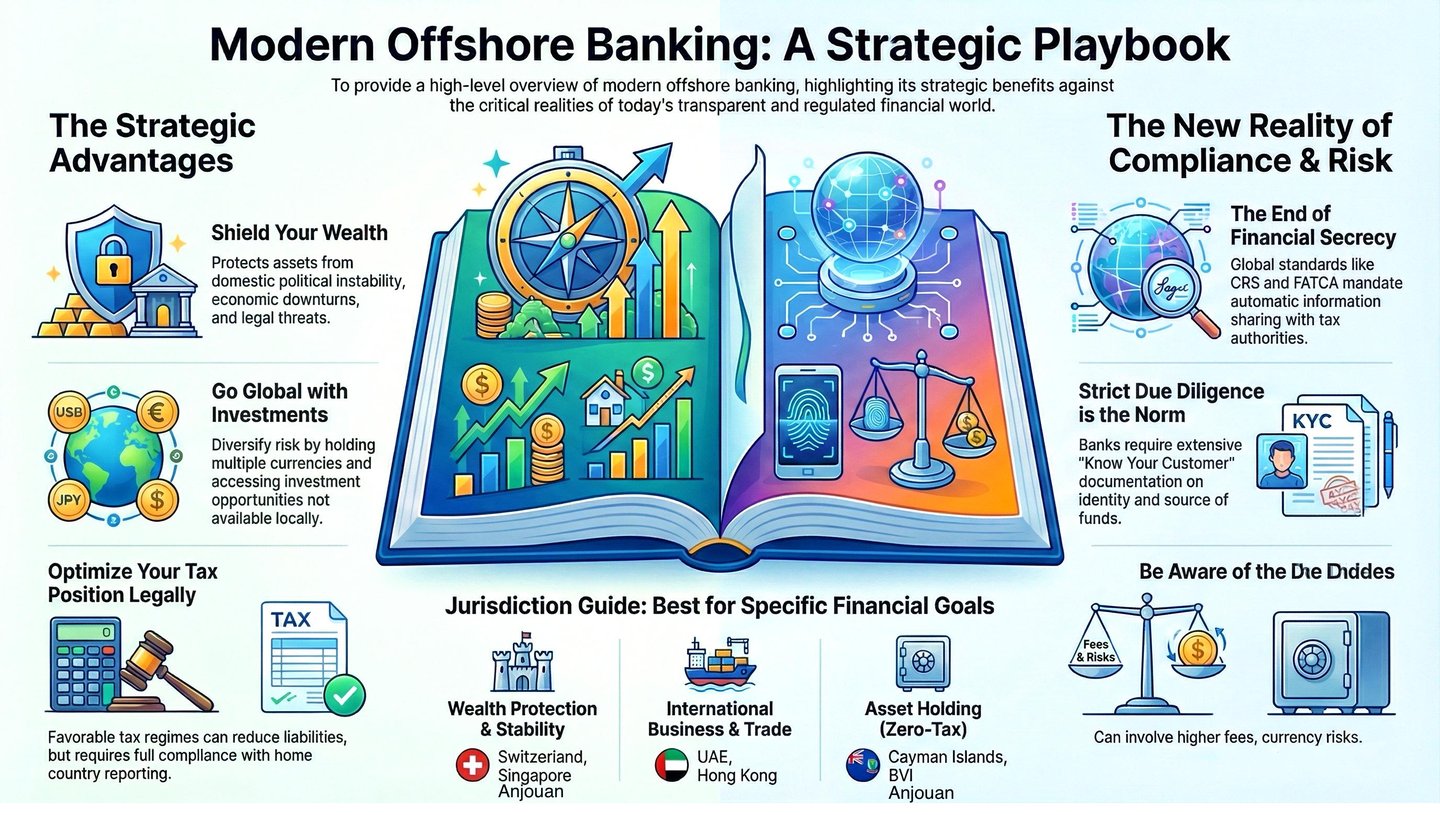
A. Grundlegende Vorteile
- Diversifikation. Die Streuung von Vermögenswerten über Staatsgrenzen hinweg verringert das systemische Risiko.
- Währungsrisiko. Offshore-Konten ermöglichen das Halten mehrerer Währungen und eine natürliche Absicherung des Währungsrisikos.
- Zugang zu Anlagen. Offshore-Strukturen eröffnen häufig den Zugang zu internationalen Anlageprodukten, die im Heimatland nicht verfügbar sind.
- Politisches Risiko. Friert eine inländische Regierung lokale Vermögenswerte ein, sind im Ausland gehaltene Vermögenswerte nicht unmittelbar betroffen, wenngleich Gerichte und Behörden im Land des Kunden weiterhin Hoheitsgewalt über den Kunden haben können.
B. Strategische Tiefe: Strukturierung über Rechtsordnungen hinweg
Anspruchsvolles Offshore-Banking ist mehr als eine Absicherung. Es ist eine Strukturierungsdisziplin und dient unter anderem:
- Steuereffizienz durch internationale Abkommen;
- die Wahl von Rechtsordnungen, deren aufsichtsrechtlicher Rahmen zu der beabsichtigten Tätigkeit und deren Umfang passt;
- Nachfolgeplanung im Rahmen günstiger erbrechtlicher Regelungen;
- Schutz von Vermögenswerten vor Rechtsstreitigkeiten und Enteignung im Rahmen des für den Kunden geltenden Rechts.
C. Defensive Zielsetzungen
- Diversifikation gegen das Risiko von Enteignung und künftigen Kapitalverkehrskontrollen im Rahmen des für den Kunden geltenden Rechts
- Sicherung der Liquidität in schwierigen rechtlichen Umfeldern
- Wahrung der Vertraulichkeit durch rechtmäßige private Strukturen
- Politische Neutralität in international umstrittenen Gebieten
D. Strukturierungsziele
- Abkommensbasierte Gestaltung im Rahmen der für den Kunden geltenden Offenlegungs- und Meldepflichten
- Währungsdiversifikation und Effizienz im Devisengeschäft
- Wahl des anwendbaren Rechts für Nachlass-, Trust- und Erbfolgeregelungen
- Holdingstrukturen über Zweckgesellschaften (SPVs) und Holdinggesellschaften mit dokumentierter Substanz und dokumentiertem Zweck
Illustration
Ein Kunde mag die Verwahrstandards und die institutionelle Stabilität einer Schweizer Privatbank schätzen, während er Vermögenswerte hält, die aus operativen oder währungsbezogenen Gründen andernorts effizienter gebucht werden. Buchungsort, Verwahrbeziehung und steuerliche Behandlung sind drei getrennte Fragen. Eine Struktur ist nur dann solide, wenn alle drei offen behandelt werden und die Meldepflichten des Kunden in seiner eigenen Rechtsordnung vollständig erfüllt sind.
3. Wer kann ein Offshore-Konto eröffnen?
Die Zulassung wird im Einzelfall entschieden. IFB prüft Anträge von Kunden aus Rechtsordnungen, in denen die Bank die jeweiligen Dienstleistungen rechtmäßig erbringen darf, sofern der Antragsteller die folgenden Voraussetzungen erfüllt:
- die Mindesteinlagen;
- die Dokumentationsanforderungen (KYC, Herkunft des Vermögens, Steueridentifikationsnummer, Adressnachweis);
- eine klare wirtschaftliche Begründung für das Konto.
4. Rechtsordnungen: Wo sich Offshore-Banking anbietet
A. Private-Banking-Zentren
- Schweiz, Liechtenstein, Luxemburg, Monaco und Österreich. Vermögensverwaltungsbeziehungen beginnen häufig bei mehreren hunderttausend Euro.
- Singapur, die Vereinigten Arabischen Emirate, die Kanalinseln und Anjouan (Komoren), häufig mit flexibleren Schwellenwerten.
B. Weitere internationale Finanzplätze
- Die Vereinigten Staaten, Portugal, Lettland und Mauritius, wo Banken internationale Dienstleistungen für Nichtansässige anbieten.
C. Zugängliche Einstiegspunkte
- Panama, Georgien und Belize, häufig mit niedrigeren Mindestguthaben.
- Ausgewählte Banken in den Vereinigten Staaten und auf den Kanalinseln. Bedingte Kontoeröffnung für Gebietsfremde mit geprüften Profilen.
Offshore-Banking bezeichnet Bankgeschäfte, die außerhalb des Wohnsitzlandes des Kunden getätigt werden, in der Regel in Rechtsordnungen, die eigens darauf ausgerichtet sind, ausländisches Kapital anzuziehen.
Wesentliche Merkmale
- Die Rechtsordnung wird im Hinblick auf Vermögensschutz, Nachfolgeplanung, Währungszugang und die Kontinuität von Bankbeziehungen gewählt.
- Banken in diesen Rechtsordnungen dürfen die ansässige Bevölkerung häufig nicht bedienen und betreuen fast ausschließlich Gebietsfremde.
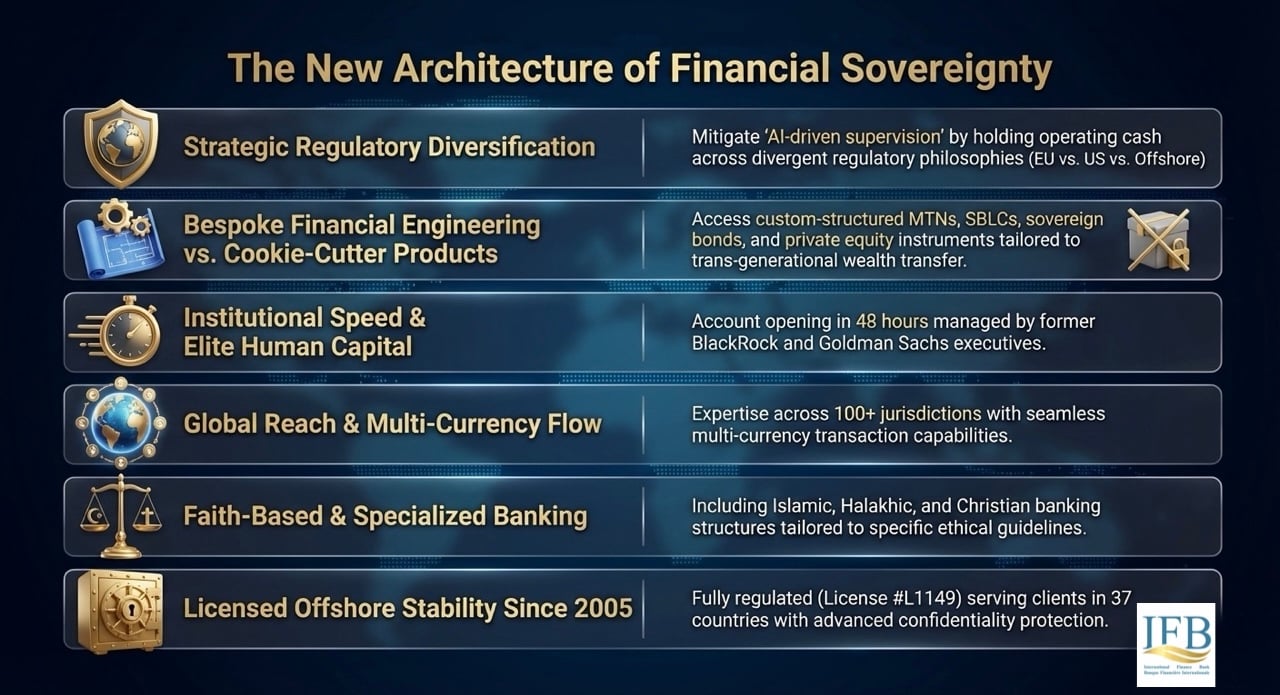
✓ Lizenzierte Bank. Vollständige Banklizenz A, Nr. L1149, reguliert in Anjouan, Union der Komoren
✓ Globale Reichweite. Wir betreuen seit 2004 Kunden in 37 Ländern
✓ Vermögensschutz. Eine sichere Offshore-Rechtsordnung mit weitreichendem Schutz der Privatsphäre
✓ Lizenzierte Bank. Vollständige Banklizenz A, Nr. L1149, reguliert in Anjouan, Union der Komoren
✓ Globale Reichweite. Wir betreuen seit 2004 Kunden in 37 Ländern
✓ Vermögensschutz. Eine sichere Offshore-Rechtsordnung mit weitreichendem Schutz der Privatsphäre
✓ Lizenzierte Bank. Vollständige Banklizenz A, Nr. L1149, reguliert in Anjouan, Union der Komoren
✓ Globale Reichweite. Wir betreuen seit 2004 Kunden in 37 Ländern
✓ Vermögensschutz. Eine sichere Offshore-Rechtsordnung mit weitreichendem Schutz der Privatsphäre
✓ Lizenzierte Bank. Vollständige Banklizenz A, Nr. L1149, reguliert in Anjouan, Union der Komoren
✓ Globale Reichweite. Wir betreuen seit 2004 Kunden in 37 Ländern
✓ Vermögensschutz. Eine sichere Offshore-Rechtsordnung mit weitreichendem Schutz der Privatsphäre
✓ Lizenzierte Bank. Vollständige Banklizenz A, Nr. L1149, reguliert in Anjouan, Union der Komoren
✓ Globale Reichweite. Wir betreuen seit 2004 Kunden in 37 Ländern
✓ Vermögensschutz. Eine sichere Offshore-Rechtsordnung mit weitreichendem Schutz der Privatsphäre
Die Besonderheit von Anjouan
Anders als EU-Standorte wie Luxemburg ist Anjouan nicht an einen supranationalen Rechtsrahmen wie das EU-Recht gebunden; es reguliert seinen Finanzsektor durch eine eigene Behörde und wendet AML- und CFT-Standards an, die auf den FATF-Empfehlungen beruhen. Dies ermöglicht Kunden:
- Offshore-Konten über lokal regulierte Gesellschaften eröffnen;
- internationale Handelsgesellschaften (International Business Companies, IBCs) im Rahmen flexibler Governance-Vorschriften zu gründen und zu verwalten;
- komorische Finanzinstrumente für strukturierte Privatplatzierungen, Interbankgeschäfte oder die Umschichtung von Vermögenswerten nutzen.
Gestaltung über die Rechtsordnung: Anjouan als Knotenpunkt
Andere Rechtsordnungen mögen größeres institutionelles Prestige besitzen; Anjouan bietet rechtsordnungsbezogene Kontrolle. In der Praxis bedeutet dies:
- Regulatorische Gestaltung. Strukturen wie Offshore-Trusts und Zweckgesellschaften (SPVs) mit maßgeschneiderten Satzungen und Vermögensabschirmung.
- Vertragliche Flexibilität. Instrumente wie Schuldscheine (Promissory Notes), die dem von den Parteien gewählten Recht unterliegen. IFB gibt keine Inhaberinstrumente aus.
- Verhältnismäßige Aufsicht mit international anerkannten Ergebnissen. Zugang zu internationalen Transaktionsinfrastrukturen, beispielsweise zur SWIFT-Nachrichtenübermittlung über Sponsorbanken, durch ein rechtmäßig zugelassenes Institut.
- Mehrschichtiger Vermögensschutz. Gesellschaften aus Anjouan in Kombination mit Verwahrungsbeständen in Rechtsordnungen der Kategorie Tier 1 – für einen doppelten Vorteil.
Das Offshore-Banking-Handbuch von IFB für Anjouan-Strukturen
Schritt 1: Strategische Zielsetzung
- Vermögenstrennung. Kunden können Privat- und Betriebsvermögen über getrennte komorische IBC halten.
- Risikoabschirmung. Das komorische Recht kann das Prozessrisiko verringern und die Vertraulichkeit von Transaktionen stärken.
- Zugelassene Institute. Ein nach dem geltenden Regulierungsrahmen in Anjouan errichtetes zugelassenes Finanzinstitut kann Kunden aufnehmen und Transaktionen im Umfang seiner Zulassung ausführen.
Schritt 2: Jurisdiktionelle Architektur
- Anker: Anjouan. Sitz der rechtlichen Geschäftstätigkeit und der aufsichtsrechtlichen Konzession.
- Ausführungsebene: VAE, Mauritius oder die EU. Korrespondenzbeziehung, Anlagebuchung und Verwahrung.
- Schnittstellenebene: Vereinigte Staaten oder Singapur. Kartenausgabe, Zahlungsgateways und FX-Dienstleistungen.
Schritt 3: Onboarding und Compliance
- KYC und AML. Risikobasierte Prüfung nach den geltenden AML- und CFT-Anforderungen, eine Erklärung zum wirtschaftlich Berechtigten, ein legalisierter Reisepass und ein Adressnachweis.
- Eröffnungseinlagen. Werden individuell nach Kontoart, beabsichtigter Kontonutzung und Risikoprofil festgelegt.
- Lizenzierung, soweit anwendbar. Antragsteller, die einen institutionellen Status (E-Geld-Institut, Zahlungsinstitut oder Bank) anstreben, reichen ein aufsichtsrechtliches Dossier, eine prognostizierte Bilanz sowie Verfahrenshandbücher ein.
Anwendungsfall: Offshore-Banking auf den Komoren
Vermögensschutzstruktur für vermögende Privatpersonen
- Ziel. Vermögenswerte vor Enteignung oder räuberischen Rechtsstreitigkeiten schützen.
- Strategie. Ein komorischer Trust oder eine IBC hält im Ausland bewegliches und unbewegliches Vermögen.
- Ergebnis. Vermögensschutz im Rahmen des komorischen Rechts, wobei die diskretionäre Kontrolle über die Ausschüttungen des Trusts durch die vom Settlor gewählte Struktur erhalten bleibt.
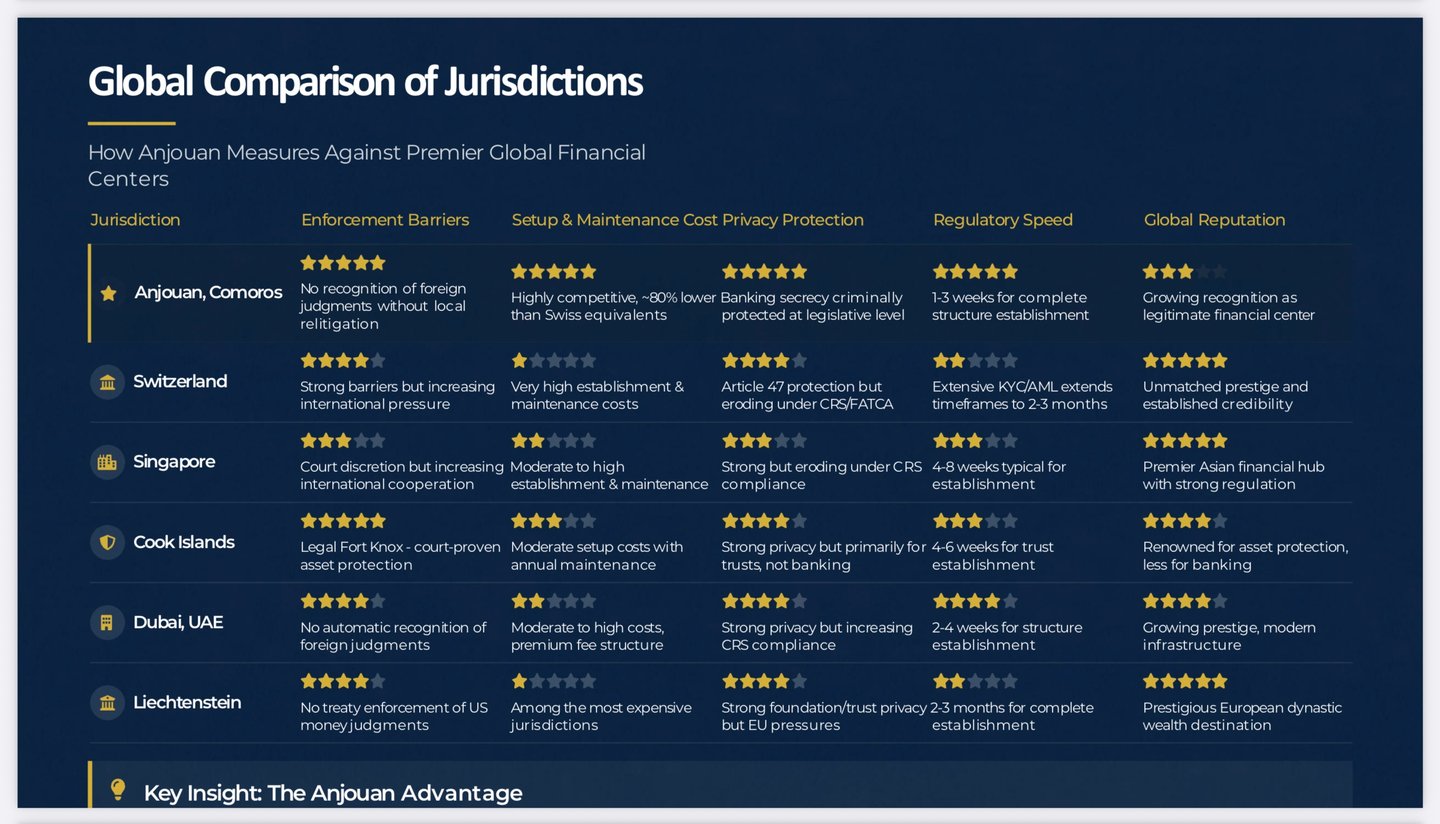
Anjouan im Vergleich zu traditionellen Offshore-Zentren
| Merkmal | Anjouan (Komoren) | Schweiz | VAE | Panama |
|---|---|---|---|---|
| Lizenzkosten | Niedrig (≈ 25.000 € – 50.000 €) | Hoch (Mindestkapital für Banken: CHF 10 Mio.) | Hoch (kapitalintensiv) | Moderat |
| Komplexität des Onboardings | Niedrig | Sehr hoch | Hoch | Mittel |
| AML- und Compliance-Aufwand | Moderat | Sehr hoch | Hoch | Niedrig |
| Flexibilität bei der Strukturierung | Sehr hoch | Moderat | Gering bis moderat | Moderat |
| Reputationsrisiko | Moderat | Minimal | Niedrig | Mittel bis hoch |
| Eignung für neu gegründete Institute | Hoch | Niedrig | Niedrig | Mittel |
Die Rolle der IFB: das Tor zur strategischen Offshore-Kontrolle
IFB konzipiert Finanzeinheiten von Grund auf: optimiert für ihre Rechtsordnung, rechtskonform und strukturell solide. Im komorischen Kontext umfasst dies:
- maßgeschneiderte Anjouan-IBCs, Banken, E-Geld-Institute (EMIs) und Zweckgesellschaften (SPVs);
- Einbindung internationaler Rechts-, Treuhand- und Prüfungsfachleute;
- modulare Strukturen für Kryptowerte, Immobilien, Nachlass und Handelsfinanzierung.
Anjouan als Säule der staatlichen Finanzwirtschaft
Richtig strukturiert und eingebunden ist Anjouan kein Fluchtweg. Es ist eine rechtliche Steuerungszentrale: der rechtliche Rahmen, mit dem Kunden die Kontrolle über ihr Kapital, ihre Transaktionen und ihre Zukunft behalten, ohne auf den Zugang zu regulierter Finanzinfrastruktur zu verzichten.
Durch die strategischen Partnerschaften von IFB und ihre Kenntnis der Rechtsordnungen können Kunden widerstandsfähige, private und voll funktionsfähige Finanzstrukturen aufbauen, in denen Privatsphäre, Compliance und Zugang ineinandergreifen.
Für ein institutionelles Onboarding oder eine individuelle Strukturierung wenden Sie sich bitte an den Offshore Strategy Desk unter legal@infiba.com.
Offshore-Banking ist eine Strukturierungsdisziplin, keine Notfalllösung. Ob es darum geht, Klumpenrisiken über Rechtsordnungen hinweg zu verringern, die Kontinuität des Bankzugangs zu sichern oder eine internationale Präsenz auf soliden Grundlagen aufzubauen – IFB bietet das institutionelle Know-how, den Korrespondenzbankzugang und die Diskretion, um dies sachgerecht umzusetzen. Jede Struktur wird so gestaltet, dass sie einer Prüfung standhält, denn eine Struktur, die einer Prüfung nicht standhält, ist eine Belastung und kein Vermögenswert.
Für eine erste Eignungsprüfung oder Ihre persönliche Onboarding-Roadmap wenden Sie sich direkt über Kontakt an unsere Offshore-Banking-Abteilung.
Haftungsausschluss
Alle Strukturen müssen den internationalen Standards zur Bekämpfung der Geldwäsche (AML) und der Terrorismusfinanzierung (CTF), FATCA und CRS sowie dem lokalen Recht entsprechen. IFB unterstützt regelkonforme Offshore-Strukturen und fördert keine unerlaubten Finanzaktivitäten.
Die auf dieser Seite beschriebenen Dienstleistungen stehen nur in Rechtsordnungen zur Verfügung, in denen IFB sie rechtmäßig erbringen darf. IFB wirbt nicht um Bankgeschäft in Rechtsordnungen, in denen eine solche Werbung oder Erbringung eine Zulassung oder Niederlassung erfordern würde, über die die Bank nicht verfügt.