Clearing- und Abwicklungsverfahren
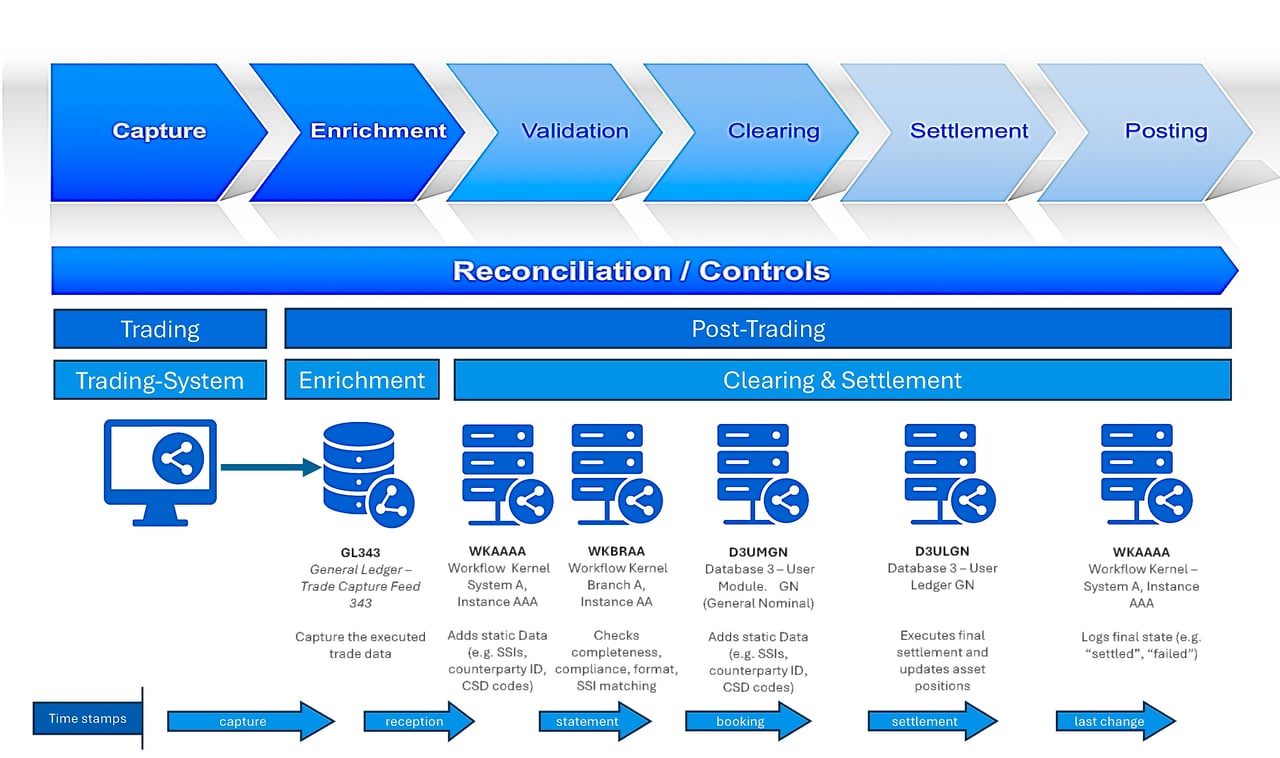
Dieses Dokument enthält eine umfassende und präzise Beschreibung des institutionellen Handelsablaufs bei IFB für Kassawertpapiere (DVP), OTC-Derivate und Pensionsgeschäfte (Repos) unter Einbeziehung mehrerer sicherer Kommunikationswege. Es dient als vollständige operative Vorlage für professionelle Teams im Front-, Middle- und Back-Office regulierter Finanzinstitute.
1. Kommunikationskanäle und Identifikationsverfahren
Die Handelsinitiierung und die Vorverhandlungen erfolgen über sichere und regelkonforme digitale Plattformen. Jeder beteiligte Mitarbeiter muss eine eindeutige, überprüfbare Kennung verwenden, um Verantwortlichkeit, aufsichtsrechtliche Nachvollziehbarkeit und Prüfbarkeit sicherzustellen. Zulässige Plattformen sind:
- Bloomberg IB Chat (BBG-ID): Standard im institutionellen Finanzwesen mit Anbindung an eine Prüfspur (Audit Trail).
- Symphony Secure Chat: MiFID-II-konforme, verschlüsselte Kommunikation mit Desktop- und Mobilunterstützung.
- Refinitiv Messenger (Reuters-ID): Wird häufig im Devisenhandel, im Rohstoffhandel und bei festverzinslichen Wertpapieren eingesetzt.
- ICE Instant Messaging: Integriert mit Handelsplätzen und der Ausführung von Futures-Geschäften.
- Eigene verschlüsselte interne Systeme: Protokolle müssen gespeichert und die Aufbewahrungspflichten eingehalten werden.
- Gesicherte E-Mail: Wird nach dem Handel für die Affirmation und die rechtsverbindliche Bestätigung verwendet, wenn kein Chat zur Verfügung steht.
2. DVP-Wertpapiertransaktionen (Lieferung gegen Zahlung) gegen Barausgleich
Bei DVP-Transaktionen (Lieferung gegen Zahlung) werden Wertpapiere und die entsprechenden Zahlungen gleichzeitig ausgetauscht. Das vorrangige Ziel ist die Ausschaltung des Erfüllungsrisikos (Principal Risk). Der Prozess unterliegt vordefinierten Standard Settlement Instructions (SSIs) und Verwahrungsprotokollen.
Ablauf Schritt für Schritt:
- Verhandlung vor dem Handel: Die Händler kommunizieren über Chat oder einen gesicherten Messenger. Sie vereinbaren Folgendes: ISIN/CUSIP, Stückzahl, Stückpreis, Gesamtgegenwert, Währung, Abwicklungsort (DTC, Euroclear, Clearstream) und SSIs.
- Erstellung des Handelsbelegs (Trade Ticket): Jede Gegenpartei erfasst das Geschäft in ihrem Order-Management-System (OMS) bzw. Execution-Management-System (EMS). Dadurch werden die Geschäftsdetails einschließlich des Standard-Abwicklungszyklus befüllt: T+1 in den USA seit dem 28. Mai 2024 sowie T+2 in der EU, im Vereinigten Königreich und in der Schweiz bis zur geplanten Umstellung auf T+1 am 11. Oktober 2027.
- Matching und Affirmation: Die Handelsdetails werden über Matching-Plattformen wie CTM der DTCC (ehemals Omgeo) oder MarkitWire von S&P Global für Derivate oder über bilaterale SWIFT-Nachrichten (MT540-544) abgeglichen. Etwaige Abweichungen müssen vor Freigabe der Abwicklungsanweisungen geklärt werden.
- DVP-Abwicklung: Am Abwicklungstag stellt die Verwahrstelle sicher, dass die Wertpapiere, ausgeführt über internationale zentrale Wertpapierverwahrer (ICSDs) oder institutionelle Handelstische, dem Konto des Käufers erst nach Zahlungseingang geliefert werden. Scheitert eine der beiden Leistungen, wird das Geschäft nicht vollzogen.
3. Außerbörslich gehandelte (OTC-)Derivate
Zu den OTC-Derivaten zählen Kontrakte wie Zinsswaps, Credit Default Swaps, Total-Return-Swaps und Devisentermingeschäfte. Diese Transaktionen werden üblicherweise unter einem ISDA-Rahmenvertrag und einem CSA (Credit Support Annex) dokumentiert, wobei Margenanforderungen nach EMIR und/oder UK EMIR gelten.
Ausführung und Lebenszyklus:
- Handelsverhandlung: Wirtschaftliche Konditionen wie Nominalbetrag, Handelstag, Wirksamkeitstag, Fälligkeit, Spread oder Strike, variabler Referenzzinssatz, Zinsanpassungstermine und Zinstagekonvention werden über gesicherte Kommunikationskanäle festgelegt.
- Bestätigung: Ein Abgleich über MarkitWire oder DSMatch ist erforderlich. Die elektronische Bestätigung (Affirmation) muss bei IRS und CDS innerhalb von T+0, bei FX- und Aktienderivaten innerhalb von T+1 erfolgen.
- Sicherheitenverwaltung: Die tägliche Margenberechnung erfolgt gemäß den Bedingungen des CSA. Nachschussforderungen für Initial Margin und Variation Margin werden über AcadiaSoft oder SWIFT MT527 übermittelt. Dienstleistungen zum Portfolioabgleich (z. B. OSTTRA triResolve) helfen, Differenzen zu erkennen und zu klären.
- Abwicklung: Zahlungen aus Kuponaustauschen oder endgültigen Barausgleichen werden über dafür bestimmte Verwahrkonten ausgeführt. Bei zentral geclearten Derivaten vermittelt eine zentrale Gegenpartei (CCP) wie LCH oder ICE Clear das Geschäft und übernimmt es im Wege der Novation.
4. Rückkaufvereinbarungen (Repos)
Repos beinhalten den Verkauf von Wertpapieren mit der Vereinbarung, diese zu einem späteren Zeitpunkt zurückzukaufen. Sie fungieren als besicherte kurzfristige Refinanzierungsgeschäfte und unterliegen dem GMRA-Rahmenwerk.
Ablauf des Handelsgeschäfts:
- Handelseinleitung: Die Parteien vereinbaren die Sicherheiten (in der Regel HQLA), den Repo-Satz, den Bewertungsabschlag (Haircut), Beginn- und Enddatum sowie die Margining-Bedingungen. Dies erfolgt über sichere Messaging-Plattformen oder über Triparty-Plattformen.
- Erster Teil: Die Wertpapiere werden gegen Barzahlung an den Käufer übertragen (Lieferung gegen Zahlung, DVP). Die Abwicklung erfolgt über DTC, Euroclear, Clearstream oder über Tri-Party-Agenten wie BNY in den USA sowie Euroclear, Clearstream oder J.P. Morgan in Europa.
- Laufende Sicherheitenverwaltung: Täglich erfolgt eine Neubewertung; fällt der Wert der Sicherheiten unter die geforderten Schwellenwerte, werden Nachschussforderungen (Margin Calls) gestellt. Die Substitution von Sicherheiten ist nach vorheriger Mitteilung zulässig.
- Rückkaufteil: Bei Fälligkeit gibt der Verkäufer den Barbetrag zurück und erhält die Wertpapiere zurück. Sämtliche Zinsen werden als Repo-Ertrag erfasst.
5. Risikokontrollen und operative Sicherungsmaßnahmen
Zu den wesentlichen Risikominderungsstrategien zählen:
- Tägliche Abstimmung von Positionen und Nachschussforderungen (Margin Calls), um Streitigkeiten zu vermeiden.
- Einsatz von DTCC ALERT zur Pflege der maßgeblichen Standardabwicklungsinstruktionen (SSIs).
- Rechtliche Durchsetzbarkeit durch belastbare Dokumentation (ISDA, GMRA) gewährleistet.
- Einsatz von Echtzeit-Matching-Systemen zur Minimierung des Risikos von Abwicklungsausfällen.
- Einsatz von Transaktionsregistern und UTI-Kennzeichnung zur Sicherstellung der aufsichtsrechtlichen Konformität (SFTR, EMIR).
Weiterführende Informationen