
Firmen- und institutionelle Kunden
Derivative Finanzinstrumente
Die Welt der Finanzderivate
Im vielschichtigen Geflecht der modernen Finanzwelt zählen Finanzderivate zu den anspruchsvollsten und zugleich paradoxerweise am meisten missverstandenen Elementen. Diese Finanzinstrumente, deren Wert sich von einem Basiswert oder einer Referenzgröße ableitet, dienen Anlegern, Unternehmen und Staaten als grundlegende Instrumente, um Risiken abzusichern, auf künftige Preisbewegungen zu spekulieren und Unterschiede zwischen Märkten auszunutzen (Arbitrage). Dieser Beitrag bietet eine umfassende Darstellung der Finanzderivate und beleuchtet ihre Arten, Verwendungszwecke, Vorteile, Risiken und die damit verbundenen Kontroversen, um diesen komplexen Bereich für unerfahrene wie erfahrene Anleger verständlich zu machen.
Finanzderivate verstehen
Im Kern sind Finanzderivate Verträge zwischen zwei oder mehr Parteien, deren Wert von einem vereinbarten zugrunde liegenden Finanzwert, Index oder Wertpapier abhängt. Diese Instrumente können an regulierten Börsen oder außerbörslich (OTC) gehandelt werden, wobei Letztere häufig auf die besonderen Bedürfnisse der Vertragsparteien zugeschnitten sind.
Arten von Finanzderivaten
Die Welt der Derivate ist umfangreich; die am häufigsten anzutreffenden Instrumente sind jedoch:
- Futures: Standardisierte Kontrakte zum Kauf oder Verkauf eines Vermögenswerts zu einem im Voraus festgelegten Preis an einem bestimmten zukünftigen Termin.
- Optionen: Verträge, die das Recht, aber nicht die Pflicht einräumen, einen Vermögenswert zu einem festgelegten Preis innerhalb eines bestimmten Zeitraums zu kaufen (Kaufoptionen) oder zu verkaufen (Verkaufsoptionen).
- Swaps: Private Vereinbarungen über den Austausch von Zahlungsströmen oder anderen Finanzinstrumenten über einen festgelegten Zeitraum.
- Forwards: Individuell gestaltete Kontrakte, die Futures ähneln, jedoch außerbörslich (OTC) gehandelt werden und in denen zwei Parteien vereinbaren, einen Vermögenswert zu einem festgelegten Preis an einem zukünftigen Datum zu handeln.
Die vielfältigen Einsatzmöglichkeiten von Derivaten
Derivate erfüllen an den Finanzmärkten vielfältige Zwecke:
- Risikomanagement: Die vielleicht bedeutendste Verwendung von Derivaten ist die Absicherung (Hedging), die es Anlegern ermöglicht, das Risiko nachteiliger Preisbewegungen eines Vermögenswerts zu begrenzen.
- Spekulation: Anleger können auf die künftige Entwicklung der Marktpreise spekulieren und dabei durch die Übernahme höherer Risiken möglicherweise erhebliche Erträge erzielen.
- Arbitrage: Die Ausnutzung von Preisunterschieden desselben Vermögenswerts an verschiedenen Märkten durch gleichzeitigen Kauf und Verkauf, um risikolose Gewinne zu erzielen.
- Preisfindung: Derivate helfen dabei, den zukünftigen Preis eines Vermögenswerts zu bestimmen, und spiegeln die Markterwartung hinsichtlich künftiger Preisbewegungen wider.
Vorteile von Finanzderivaten
- Hebelwirkung: Derivate ermöglichen ein erhebliches Engagement in zugrunde liegenden Vermögenswerten bei vergleichsweise geringem Kapitaleinsatz.
- Markteffizienz: Sie tragen durch Arbitrage und den Mechanismus der Preisfindung zur Markteffizienz bei.
- Zugang zu sonst nicht verfügbaren Vermögenswerten oder Märkten: Derivate können ein Engagement in Vermögenswerten oder Märkten ermöglichen, die manchen Anlegern aufgrund regulatorischer Beschränkungen oder hoher Zugangshürden nicht zugänglich wären.
Risiken und Kritik
Trotz ihrer Vorteile sind Derivate nicht frei von Risiken und Kritik:
- Komplexität: Die vielschichtige Natur dieser Instrumente kann zu Missverständnissen und Fehlsteuerung führen.
- Hebelbedingte Verluste: Der durch Derivate bewirkte Hebel kann Verluste ebenso verstärken wie Gewinne.
- Kontrahentenrisiko: Bei OTC-Derivaten besteht das Risiko, dass die andere Partei ihren vertraglichen Verpflichtungen nicht nachkommt.
- Marktauswirkungen: Kritiker argumentieren, dass spekulativer Handel mit Derivaten zu erhöhter Volatilität und systemischem Risiko führen und damit die Finanzmärkte potenziell destabilisieren kann.
Regulatorisches Umfeld
Die Finanzkrise von 2008 hat den Bedarf an einer strengen Regulierung des Derivatemarkts zur Vermeidung systemischer Risiken deutlich gemacht. Regulatorische Reformen wie der Dodd-Frank Act in den Vereinigten Staaten und die europäische Verordnung über die Marktinfrastruktur (EMIR) in der EU wurden seither umgesetzt, um die Transparenz zu erhöhen, die Widerstandsfähigkeit von Finanzinstituten zu verbessern und systemische Risiken zu verringern.
Ausblick
Mit der Weiterentwicklung der Finanzmärkte werden Derivate zweifellos eine entscheidende Rolle bei der Gestaltung des globalen Finanzumfelds spielen. Die fortschreitende Entwicklung digitaler Vermögenswerte und Kryptowährungen bringt neue Formen von Derivaten hervor und erweitert den Horizont dessen, was diese Instrumente leisten können. Die zunehmende Komplexität und Verflechtung der Finanzmärkte unterstreicht jedoch, wie wichtig ein umfassendes Verständnis und ein umsichtiger Umgang mit Derivaten sind, um ihre Vorteile zu nutzen und zugleich ihre Risiken zu begrenzen.
Finanzderivate sind ein Grundpfeiler des modernen Finanzwesens und bieten leistungsfähige Instrumente für das Risikomanagement, die Spekulation und die Markteffizienz. Auch wenn sie nicht frei von Gefahren und Komplexität sind, ist ein präzises Verständnis dieser Instrumente unerlässlich, um sich im heutigen Finanzsystem zurechtzufinden. Mit Blick auf die Zukunft werden die fortlaufende Weiterentwicklung der Regulierungsrahmen und die Anwendung bewährter Verfahren entscheidend sein, damit Derivate ihren bestimmungsgemäßen Zwecken dienen, ohne die Stabilität des Finanzsystems zu gefährden.
Der strategische Einsatz von Finanzderivaten zur Verringerung von Risikopositionen und zur Erhöhung der Hebelwirkung
Finanzderivate sind aufgrund ihrer inhärenten Flexibilität und ihrer Eignung, auf spezifische finanzielle Ziele zugeschnitten zu werden, unverzichtbare Instrumente im präzisen Umfeld von Kapitalanlage und Risikomanagement. Zentral für ihren Nutzen ist die Möglichkeit, das Risiko gegenüber verschiedenen Finanzrisiken gezielt zu verringern und den Hebel umsichtig zu erhöhen, wodurch sich die potenziellen Anlagerenditen verstärken lassen. Diese vertiefte Betrachtung untersucht den strategischen Einsatz von Derivaten zur Verringerung von Risikopositionen und zur Erhöhung des Hebels und erläutert die Funktionsweise dieser Instrumente sowie die anspruchsvollen Strategien der Marktteilnehmer.
Risikominderung durch Derivate
Die Verringerung finanzieller Risiken (sei es aus Marktvolatilität, Zinsschwankungen, Währungsbewegungen oder Rohstoffpreisänderungen) ist für Anleger und Unternehmen gleichermaßen ein zentrales Anliegen. Finanzderivate bieten eine Vielzahl von Absicherungsmöglichkeiten, mit denen Marktteilnehmer ihre Portfolios oder ihre Geschäftstätigkeit gegen nachteilige Preisbewegungen abschirmen können.
- Absicherung mit Futures und Forwards: Diese Kontrakte fixieren einen künftigen Preis für einen Vermögenswert und bieten so Planungssicherheit und Schutz vor Preisschwankungen. So kann beispielsweise eine Fluggesellschaft Treibstoff-Futures einsetzen, um sich gegen steigende Kerosinpreise abzusichern und trotz Marktschwankungen stabile Treibstoffkosten sicherzustellen.
- Optionen für das Risikomanagement: Optionen gewähren das Recht, nicht aber die Pflicht, einen Vermögenswert zu einem vorab festgelegten Preis zu kaufen oder zu verkaufen, und bieten damit einen asymmetrischen Schutz. Verkaufsoptionen (Put-Optionen) können zur Absicherung gegen Kursrückgänge eingesetzt werden und legen faktisch eine Untergrenze fest, unterhalb derer der Anleger vor weiteren Verlusten geschützt ist.
- Zins- und Währungsswaps: Unternehmen, die Risiken schwankender Zinssätze oder Währungskurse ausgesetzt sind, setzen Swaps ein, um variable Zinszahlungen gegen feste zu tauschen oder Verbindlichkeiten in einer Währung gegen solche in einer anderen Währung zu tauschen und sich auf diese Weise gegen Zinsänderungen oder Währungsrisiken abzusichern.
Renditesteigerung durch Hebelwirkung
Hebelwirkung (Leverage) bedeutet den Einsatz von Fremdkapital oder derivativen Finanzinstrumenten, um die potenziellen Erträge einer Anlage zu erhöhen. Derivate ermöglichen es Anlegern konstruktionsbedingt, mit einem vergleichsweise geringen anfänglichen Kapitaleinsatz ein erhebliches Engagement in einem Vermögenswert einzugehen, wodurch sowohl potenzielle Gewinne als auch Verluste vervielfacht werden.
- Hebelwirkung mit Optionen: Der Kauf von Optionen ermöglicht es Anlegern, mit einem vergleichsweise geringen Kapitaleinsatz (der für die Option gezahlten Prämie) einen großen Umfang des Basiswerts zu kontrollieren. Dies kann die prozentuale Rendite der Anlage bei günstiger Marktentwicklung erheblich steigern, birgt jedoch bei ungünstiger Marktentwicklung das Risiko, die Prämie zu verlieren.
- Hebelwirkung bei Futures: Terminkontrakte erfordern eine Margin-Hinterlegung, die deutlich unter dem Wert des Basiswerts liegt, und bieten dadurch eine Hebelwirkung. Mit der Veränderung der Terminkurse werden Gewinne oder Verluste im Verhältnis zur anfänglichen Margin in der Regel vervielfacht, was die Möglichkeit überproportionaler Erträge (oder Verluste) eröffnet.
Ausgefeilte Strategien entwickeln
Marktteilnehmer kombinieren Derivate in vielschichtigen Strategien, um ihr Engagement und ihren Hebel fein abzustimmen. Strategien wie Protective Puts (Halten einer Aktie und Kauf einer Verkaufsoption zur Begrenzung des Abwärtsrisikos), Covered Calls (Halten einer Aktie und Verkauf einer Kaufoption zur Erzielung zusätzlicher Erträge) und Delta-Hedging (Einsatz von Optionen zur Absicherung gegen Kursbewegungen des Basiswerts) veranschaulichen den anspruchsvollen Einsatz von Derivaten für das Risikomanagement und die Ertragssteigerung.
Überlegungen und bewährte Verfahren
Derivate sind zwar wirkungsvolle Instrumente zur Steuerung von Engagements und zur Hebelung von Anlagen, doch ihre Komplexität und die damit verbundene Hebelwirkung erfordern ein sorgfältiges Risikomanagement und ein gründliches Verständnis der Instrumente und der Märkte, in denen sie eingesetzt werden. Wesentliche Gesichtspunkte sind:
- Verständnis der Vertragsspezifika: Jedes Derivat birgt eigene Risiken und Besonderheiten. Ein tiefgehendes Verständnis dieser Einzelheiten ist für ein wirksames Risikomanagement unerlässlich.
- Überwachung des Kontrahentenrisikos: Bei OTC-Derivaten muss das Risiko, dass die andere Partei ihren vertraglichen Verpflichtungen nicht nachkommt, aufmerksam überwacht werden.
- Informiert bleiben: Kontinuierliche Weiterbildung und die Beobachtung der Marktentwicklungen sind unerlässlich, da der Derivatemarkt fortlaufend neue Instrumente und Strategien hervorbringt.
Kurz gefasst
Finanzderivate bieten durch ihre Fähigkeit, Risikoexposition und Hebelwirkung gezielt zu gestalten, Anlegern und Unternehmen, die sich in der Komplexität moderner Finanzmärkte zurechtfinden möchten, ein wirkungsvolles Instrumentarium. Setzen Marktteilnehmer diese Instrumente umsichtig im Rahmen eines strengen Risikomanagements und vorausschauender Strategie ein, können sie sich vor unangemessenen Risiken schützen und zugleich Chancen auf höhere Erträge nutzen. Der strategische Einsatz von Derivaten steht beispielhaft für die Fachkompetenz und Anpassungsfähigkeit, die im modernen Finanzwesen erforderlich sind.
Preisgestaltung
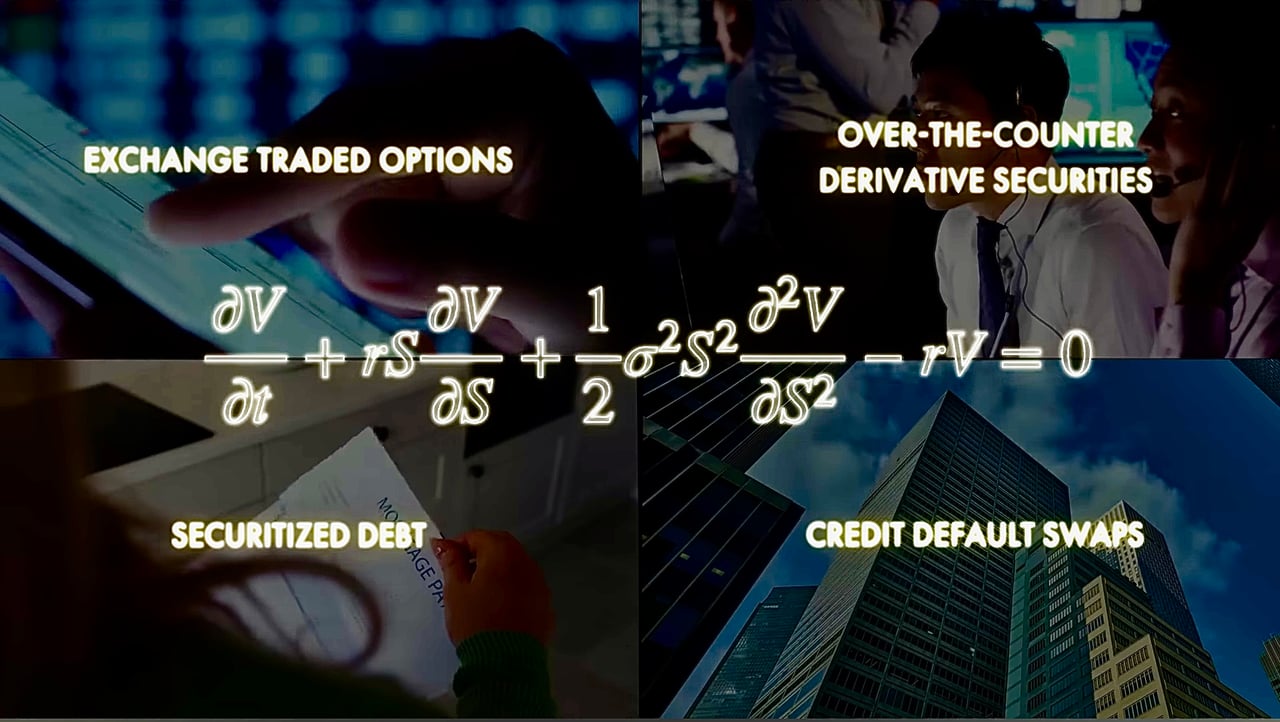
Das Zusammenspiel mathematischer Theorien und der Dynamik der Finanzmärkte
Die Entwicklung der Finanzmärkte ist eng mit dem Gefüge mathematischer und physikalischer Theorien verflochten und zeigt auf bemerkenswerte Weise, wie abstrakte wissenschaftliche Prinzipien die Entstehung von Branchen mit einem Volumen von vielen Billionen Dollar maßgeblich geprägt haben. Diese Entwicklung unterstreicht die transformative Kraft, die mathematische Erkenntnisse im Risikomanagement und in den Derivatemärkten entfalten.
Der Beginn dieser wegweisenden Entwicklung lässt sich auf die bahnbrechende Arbeit von Louis Bachelier im frühen 20. Jahrhundert zurückführen. Bacheliers Dissertation „Théorie de la spéculation“ war der erste bedeutende Versuch, stochastische Prozesse auf die Analyse von Finanzmärkten anzuwenden. Sein revolutionäres Konzept der „Random-Walk“-Hypothese legte die Grundlagen der modernen Finanztheorie der Marktbewegungen; ihr zufolge entwickeln sich Aktienkurse in einer Abfolge zufälliger Schritte, sodass künftige Kursbewegungen grundsätzlich unvorhersehbar sind.
In der zweiten Hälfte des 20. Jahrhunderts wurde diese Entwicklung durch die wegweisenden Beiträge von Wissenschaftlern wie Fischer Black, Myron Scholes und Robert Merton weiter vorangetrieben, die das Black-Scholes-Merton-Modell einführten. Dieses Modell bot einen bahnbrechenden analytischen Rahmen für die Bewertung von Optionen, einer Art von Finanzderivaten, mit denen sich Anleger gegen die Preisvolatilität zugrunde liegender Vermögenswerte absichern können. Die Black-Scholes-Merton-Formel veränderte die Finanzmärkte, indem sie Händlern ermöglichte, Optionen präzise zu bewerten, wodurch Risiken verringert sowie Liquidität und Effizienz dieser Märkte gesteigert wurden. Diese entscheidende Entwicklung ebnete den Weg für das explosionsartige Wachstum der Derivatemärkte, die sich zu den heutigen Giganten mit einem Volumen von mehreren Billionen US-Dollar entwickelt haben.
Parallel zu diesen theoretischen Fortschritten wird die Darstellung durch die Geschichten von Persönlichkeiten bereichert, die Mathematik und Finanzwesen durch innovative Anwendungen dieser Prinzipien verbunden haben. Eine bemerkenswerte Figur ist Jim Simons, ein Mathematiker und ehemaliger Codeknacker, der mit der Leistungsfähigkeit von Algorithmen und Datenanalyse bei Renaissance Technologies quantitative Handelsstrategien begründete. Sein Medallion Fund, bekannt für außergewöhnliche Renditen, belegt die Stärke mathematischer Modelle bei der Aufdeckung von Mustern in den scheinbar chaotischen Bewegungen der Finanzmärkte.
Diese Synthese aus mathematischer Strenge und finanzwirtschaftlichem Gespür hat nicht nur die Entstehung bedeutender Branchen angestoßen, sondern auch den Handel mit Derivaten demokratisiert und damit das Spektrum an Absicherungs- und Anlagestrategien für Marktteilnehmer erweitert. Die Ausweitung dieser Märkte hat jedoch auch Komplexitäten und systemische Risiken mit sich gebracht, wie historische Marktkrisen und die anhaltenden Debatten über die Stabilität und Transparenz der Finanzsysteme belegen.
Die Entwicklung der Finanzmärkte im Licht mathematischer und physikalischer Theorien stellt ein faszinierendes Zusammenspiel von abstrakter wissenschaftlicher Forschung und praktischer wirtschaftlicher Anwendung dar. Sie verdeutlicht den bleibenden Einfluss theoretischer Erkenntnisse auf die Mechanismen von Risiko und Ertrag sowie auf die Dynamik globaler Finanzsysteme. Der Weg von Bacheliers bahnbrechender Arbeit bis zu den hochentwickelten quantitativen Strategien, die heutige Hedgefonds einsetzen, unterstreicht das stetige Streben, das komplexe Geflecht der Finanzmärkte zu verstehen und zu bewältigen – ein Streben, das nichts von seiner Faszination und Bedeutung verloren hat.
Entwicklung und Ausweitung des Derivatemarktes
Der Derivatemarkt, ein zentraler Bestandteil der globalen Finanzwelt, hat sich von einfachen Vereinbarungen unter Händlern zu komplexen Finanzinstrumenten entwickelt, die im Risikomanagement, im spekulativen Handel und in Anlagestrategien eine maßgebliche Rolle spielen. Die folgende Betrachtung untersucht die historische Entwicklung von Futures, Optionen, Termingeschäften und Swaps näher und mündet in eine Analyse der heutigen Größe und Bedeutung des Derivatemarkts im Verhältnis zu den zugrunde liegenden Vermögenswerten.
Die historische Entwicklung von Terminkontrakten
Futures-Kontrakte haben eine bedeutende Geschichte, die ihre Rolle im Rohstoffhandel unterstreicht. Die 1730 offiziell anerkannte Dojima-Reisbörse in Osaka gilt häufig als erster organisierter Terminmarkt; die wesentliche Weiterentwicklung erfolgte jedoch in den Vereinigten Staaten mit der Gründung des Chicago Board of Trade (CBOT) im Jahr 1848. Diese Entwicklung war für amerikanische Landwirte, die ihr Einkommen angesichts schwankender Rohstoffpreise stabilisieren wollten, von entscheidender Bedeutung. Im Laufe der Zeit weitete sich der Terminmarkt über landwirtschaftliche Erzeugnisse hinaus auf Metalle, Energie, Finanzindizes und mehr aus und wurde zu einem unverzichtbaren Instrument der Risikoabsicherung in zahlreichen Sektoren.
Optionshandel: Ein Erbe an Flexibilität und Innovation
Der Optionshandel hat eine lange Geschichte, die bis ins antike Griechenland zurückreicht; den Beginn der modernen Ära des Optionshandels markierte jedoch die Gründung der Chicago Board Options Exchange (CBOE) im Jahr 1973. Diese Neuerung führte standardisierte Kontrakte ein und machte Optionen zu einem leichter zugänglichen und weit verbreiteten Instrument zur Steuerung von Marktrisiken und zur Spekulation auf Kursbewegungen. Die Vielseitigkeit von Optionsstrategien, von Protective Puts bis zu komplexen Spreads, hat zu ihrer Beliebtheit bei privaten wie institutionellen Anlegern beigetragen.
Forwards: Die Grundlage maßgeschneiderter Derivate
Terminkontrakte (Forwards), die Vorläufer der Futures, werden seit Jahrhunderten genutzt, um Preise für Rohstoffe, Währungen und andere Vermögenswerte zu sichern. Die Flexibilität und Anpassbarkeit von Forwards macht sie besonders nützlich für die Steuerung von Risikopositionen in Märkten, in denen es an geeigneten standardisierten Kontrakten fehlt. Der außerbörsliche Charakter von Forwards bringt jedoch ein Kontrahentenrisiko mit sich, was die Bedeutung von Sorgfaltsprüfung und Risikomanagementpraktiken unterstreicht.
Swaps: Innovationen im Risikomanagement und in der Finanzierung
Die Einführung von Swaps in den frühen 1980er-Jahren hat das Risikomanagement und die Finanzierungsstrategien von Unternehmen und Finanzinstituten grundlegend verändert. Indem die Parteien Zahlungsströme austauschen können, bieten Swaps ein Instrument zur wirksamen Steuerung von Zins-, Währungs- und Rohstoffpreisrisiken. Die Vielseitigkeit von Swaps hat zu innovativen Anwendungen geführt, etwa bei synthetischen Wertpapieren und im Portfoliomanagement.
Die enorme Größe des Derivatemarktes
Der Markt für Derivate ist so stark gewachsen, dass er den Markt für die zugrunde liegenden Vermögenswerte weit übertrifft – ein Phänomen, das auf mehrere Faktoren zurückzuführen ist:
- Hebelwirkung: Derivate ermöglichen es Marktteilnehmern, mit vergleichsweise geringem Kapitaleinsatz ein erhebliches Engagement in den zugrunde liegenden Vermögenswerten einzugehen, wodurch sich das Gewinnpotenzial (und das Verlustrisiko) vervielfacht.
- Risikomanagement: Die Möglichkeit, sich gegen Preisschwankungen bei Rohstoffen, Währungen und Zinsen abzusichern, hat Derivate für Unternehmen, Finanzinstitute und Anleger unverzichtbar gemacht.
- Spekulation: Die Leichtigkeit, mit der Positionen an den Derivatemärkten eingegangen und aufgelöst werden können, ermöglicht es Spekulanten, auf Preisbewegungen zu setzen, ohne den zugrunde liegenden Vermögenswert besitzen zu müssen.
- Zugang zu sonst nicht zugänglichen Märkten: Derivate ermöglichen ein Engagement in Märkten und Vermögenswerten, die bestimmten Anlegern aufgrund regulatorischer Beschränkungen oder Kapitalanforderungen andernfalls verschlossen bleiben könnten.
Schon der schiere Umfang des Derivatemarktes – das Nominalvolumen der außerbörslich (OTC) gehandelten Derivate allein belief sich Ende 2025 auf rund 845 Billionen USD (BIZ-Daten, ausgewertet von ISDA) – verdeutlicht seine zentrale Rolle im Finanzsystem. Nominalbeträge überzeichnen das tatsächliche Risiko, doch der Umfang birgt auch systemische Risiken, wie die Finanzkrise von 2008 zeigte, als intransparente strukturierte Produkte auf Basis hypothekenbesicherter Wertpapiere und Credit Default Swaps zur weltweiten Finanzinstabilität beitrugen.
Kurz gefasst
Die Entwicklung von Derivaten von einfachen Kontrakten zu komplexen Finanzinstrumenten spiegelt die Entwicklung des globalen Finanzsystems wider. Futures, Optionen, Forwards und Swaps dienen als wesentliche Instrumente für Risikosteuerung, Spekulation und Kapitalanlage und tragen den unterschiedlichen Bedürfnissen der Marktteilnehmer Rechnung. Die im Verhältnis zu den zugrunde liegenden Vermögenswerten enorme Größe des Derivatemarktes unterstreicht seine Bedeutung, erfordert jedoch zugleich belastbare regulatorische Rahmenwerke und ein wirksames Risikomanagement, um systemische Risiken zu begrenzen. Mit der weiteren Entwicklung der Finanzmärkte werden Derivate zweifellos eine zentrale Rolle behalten, indem sie das Streben nach Chancen mit dem Gebot der Stabilität in Einklang bringen.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.