Wir können eine Fondsstruktur für Sie errichten
Fonds sind Finanzvehikel, die Mittel mehrerer Anleger bündeln, um in verschiedene Vermögenswerte wie Aktien, Anleihen, Immobilien oder andere Wertpapiere zu investieren und Erträge zu erzielen. Das vorrangige Ziel eines Fonds besteht darin, das Anlagerisiko auf ein diversifiziertes Portfolio zu verteilen und dabei über die Zeit möglichst stetige Erträge anzustreben.
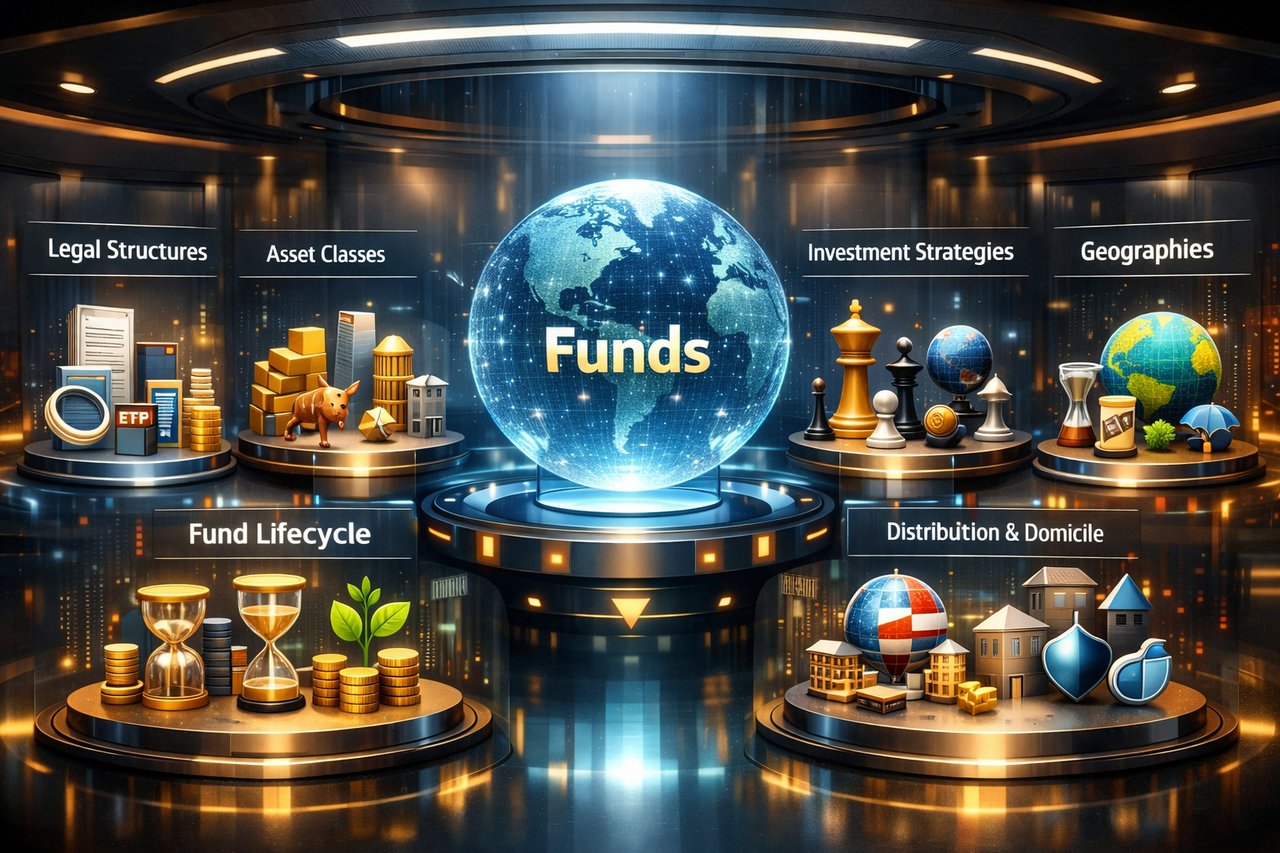
Es gibt verschiedene Arten von Fonds, darunter Investmentfonds, börsengehandelte Fonds (ETFs), Hedgefonds und Private-Equity-Fonds. Jede Fondsart hat ihre eigenen Anlageziele, Strategien und operativen Strukturen.
- Investmentfonds: Dies sind kollektive Anlageinstrumente, die das Geld mehrerer Anleger bündeln, um in ein diversifiziertes Portfolio von Wertpapieren wie Aktien, Anleihen und anderen Vermögenswerten zu investieren. Investmentfonds werden von professionellen Portfoliomanagern verwaltet, die Anlageentscheidungen auf der Grundlage der Anlageziele des Fonds treffen. Anleger können Fondsanteile direkt beim Fonds oder über einen Broker zum Nettoinventarwert (NAV) erwerben oder veräußern, der am Ende eines jeden Handelstages berechnet wird.
- Börsengehandelte Fonds (ETFs): Ähnlich wie Investmentfonds bündeln ETFs das Geld der Anleger, um in ein diversifiziertes Wertpapierportfolio zu investieren. ETFs werden jedoch wie einzelne Aktien an Börsen gehandelt, sodass Anleger Anteile während des gesamten Handelstages zu marktbestimmten Preisen kaufen und verkaufen können. ETFs bilden häufig bestimmte Marktindizes wie den S&P 500 ab und können im Vergleich zu Investmentfonds steuerlich effizienter und kostengünstiger sein.
- Hedgefonds: Dies sind alternative Anlagefonds, die ausgefeilte Strategien einsetzen, um höhere Erträge zu erzielen und zugleich Risiken zu steuern. Hedgefonds richten sich in der Regel an vermögende Privatpersonen und institutionelle Anleger und setzen häufig Hebelwirkung, Leerverkäufe und andere fortgeschrittene Techniken ein, um die Erträge zu maximieren. Anders als Investmentfonds und ETFs sind Hedgefonds weniger stark reguliert und verlangen höhere Mindestanlagebeträge und Gebühren.
- Private-Equity-Fonds: Diese Fonds investieren direkt in nicht börsennotierte Unternehmen oder erwerben börsennotierte Unternehmen, um sie von der Börse zu nehmen, mit dem Ziel, die operative Effizienz zu verbessern und den Wert der erworbenen Unternehmen zu steigern. Private-Equity-Fonds stehen in der Regel akkreditierten Anlegern und Institutionen offen, haben lange Anlagehorizonte und verlangen von den Anlegern, ihr Kapital für einen vorab festgelegten Zeitraum zu binden.
Fonds bündeln das Kapital der Anleger, investieren es entsprechend den Zielen und Strategien des Fonds und schütten etwaige Erträge oder Gewinne an die Anleger aus. Sie werden von professionellen Managern beaufsichtigt, die die Anlageentscheidungen treffen und das Portfolio verwalten. Fondsmanager berechnen für ihre Leistungen Gebühren, die in der Regel eine Verwaltungsgebühr (ein Prozentsatz des verwalteten Vermögens) und in einigen Fällen eine erfolgsabhängige Gebühr (ein Prozentsatz der Gewinne) umfassen.
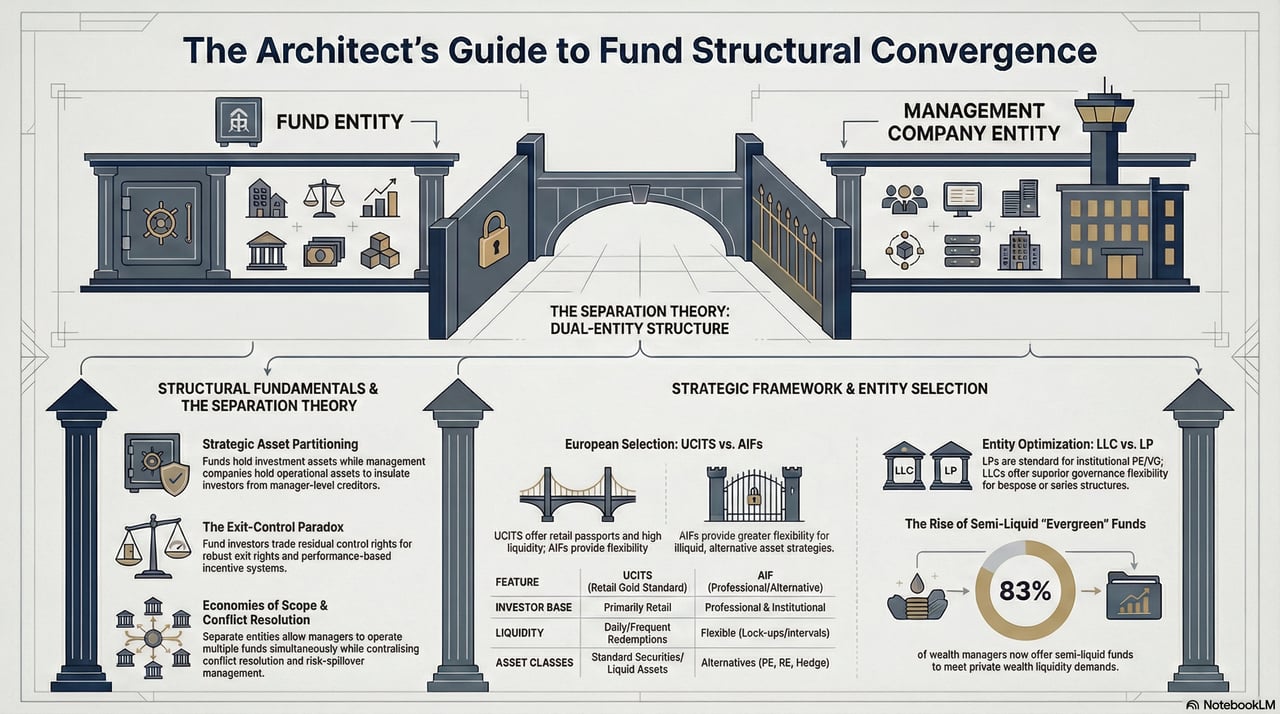
Typische Fondsstandorte, auch als Finanzzentren oder Fondsdomizile bezeichnet, sind Rechtsordnungen mit etablierten rechtlichen und aufsichtsrechtlichen Rahmenbedingungen, steuerlichen Vorteilen und umfassender Expertise im Finanzdienstleistungssektor. Aufgrund ihrer Stabilität, Transparenz und ihres Rufs sind diese Standorte für Fondsmanager und Anleger attraktiv.
Zu den weltweit beliebtesten Fondsstandorten zählen:
- Vereinigte Staaten: Die USA sind der weltweit größte Fondsmarkt mit einem breiten Angebot an Investmentfonds, börsengehandelten Fonds (ETFs), Hedgefonds und Private-Equity-Fonds. Zu den wichtigsten Finanzzentren zählen New York City und San Francisco.
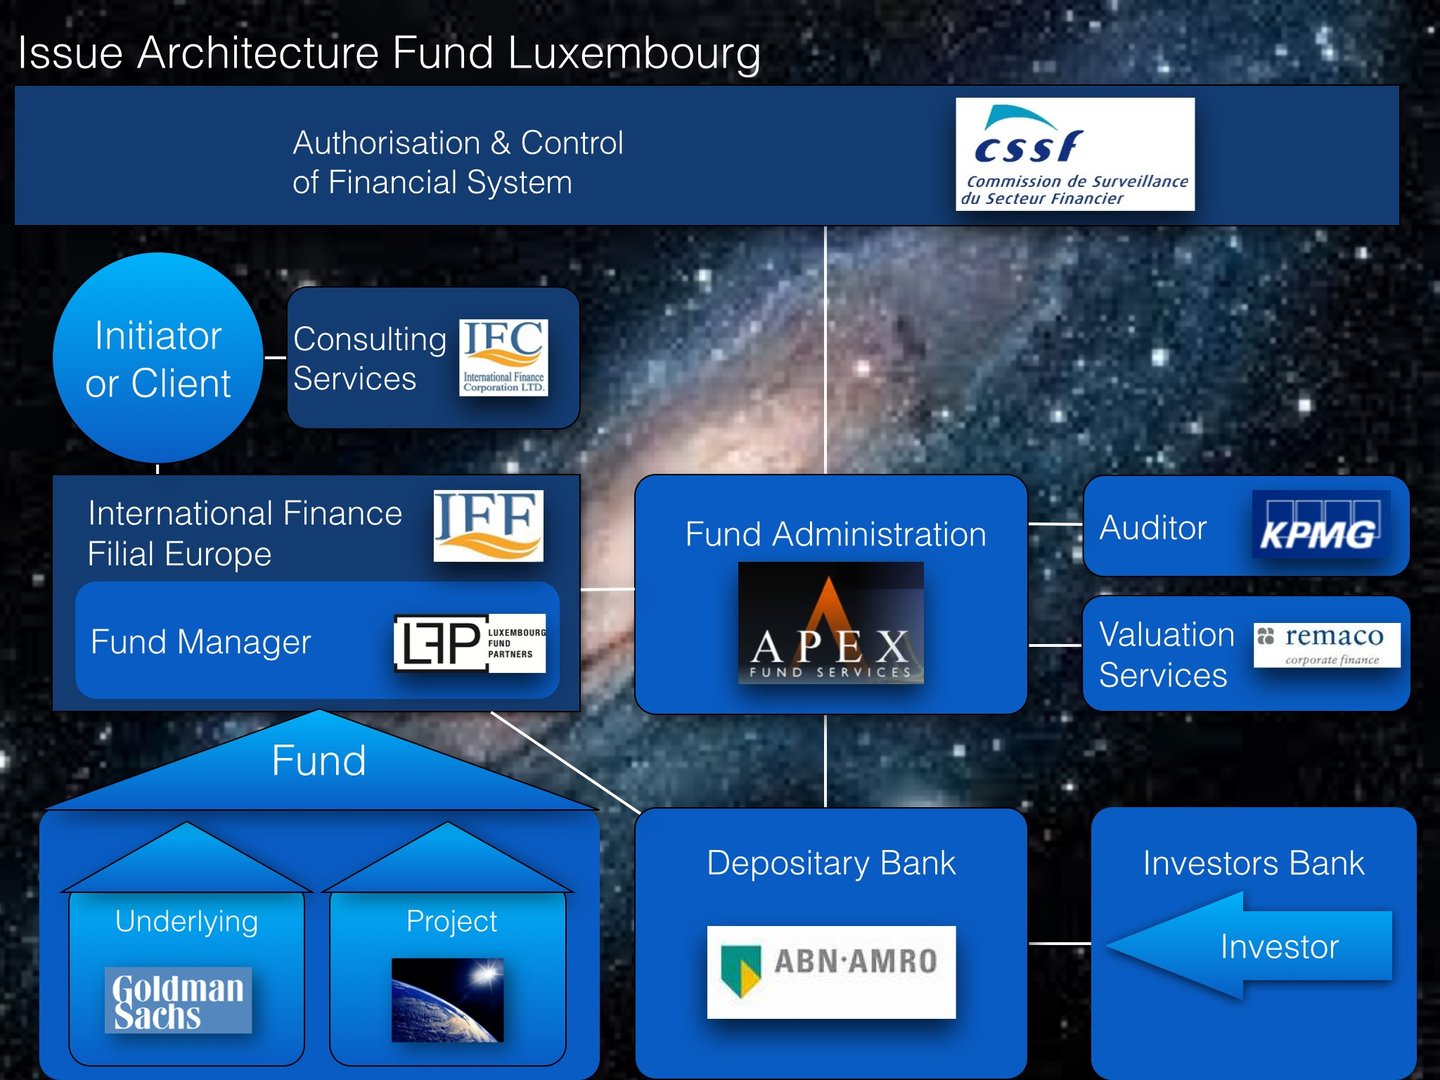
- Luxemburg: Als größter Fondsstandort Europas ist Luxemburg für sein belastbares Regulierungsumfeld und seine Expertise im grenzüberschreitenden Fondsvertrieb bekannt. Das Land bietet ein breites Spektrum an Investmentfondsstrukturen, darunter Organismen für gemeinsame Anlagen in Wertpapieren (OGAW/UCITS) und alternative Investmentfonds (AIF).
- Irland: Irland, ein weiterer bedeutender europäischer Fondsstandort, ist ein führendes Zentrum für OGAW-Fonds und für sein effizientes und transparentes regulatorisches Umfeld bekannt. Dublin ist das wichtigste Finanzzentrum Irlands.
- Kaimaninseln: Dieses britische Überseegebiet ist ein bedeutender Offshore-Fondsstandort, insbesondere für Hedgefonds und Private-Equity-Fonds. Die Kaimaninseln bieten ein steuerneutrales Umfeld, einen flexiblen Regulierungsrahmen und ein hohes Maß an Vertraulichkeit.
- Britische Jungferninseln (BVI): Wie die Kaimaninseln sind die BVI ein beliebter Offshore-Fondsstandort mit Steuerneutralität, einem unternehmensfreundlichen Rechtssystem und einem umfangreichen Netzwerk von Dienstleistern. BVI-Fonds sind insbesondere bei aufstrebenden Managern und kleineren Fonds beliebt.
- Bermuda: Bermuda, ein weiterer bedeutender Offshore-Fondsstandort, ist bekannt für sein günstiges steuerliches Umfeld, eine gut regulierte Finanzdienstleistungsbranche und hochqualifizierte Fachkräfte. Es ist ein beliebter Standort für Hedgefonds, Insurance-Linked-Securities-Fonds und Private-Equity-Fonds.
- Hongkong und Singapur: Diese asiatischen Finanzzentren sind in den letzten Jahren rasch gewachsen und ziehen ein breites Spektrum an Fonds an, darunter Investmentfonds, Hedgefonds und Private-Equity-Fonds. Beide Rechtsordnungen bieten ein gut reguliertes Umfeld, qualifizierte Arbeitskräfte und die Nähe zu den schnell wachsenden asiatischen Märkten.
- Schweiz: Mit ihrem langjährigen Ruf für Fachkompetenz im Finanzdienstleistungsbereich ist die Schweiz Sitz zahlreicher Privatbanken, Vermögensverwalter und Hedgefonds. Das Land bietet ein stabiles politisches Umfeld, einen belastbaren Regulierungsrahmen und enge Verbindungen zu den europäischen Märkten, ist jedoch nicht Mitglied der EU.
- Niederlande: Die Niederlande sind für ihren soliden Rechtsrahmen und steuereffiziente Fondsstrukturen bekannt und stellen einen attraktiven Standort für europaweit ausgerichtete Fonds dar, insbesondere für Private-Equity- und Immobilienfonds.
Dies sind nur einige der typischen Fondsstandorte weltweit. Die Wahl des Fondsdomizils hängt von verschiedenen Faktoren ab, etwa den Anlagezielen des Fonds, der Zielanlegerschaft, den aufsichtsrechtlichen Anforderungen und steuerlichen Erwägungen.
Investmentfonds: Wichtige Plattformen und Märkte
Investmentfonds, darunter Publikumsfonds, börsengehandelte Fonds (ETFs), Hedgefonds und Private-Equity-Fonds, werden auf verschiedenen Plattformen weltweit gehandelt. Diese Fonds spielen eine zentrale Rolle im Asset Management, indem sie Mittel institutioneller und privater Anleger bündeln und in diversifizierte Portfolios investieren, die Aktien, festverzinsliche Wertpapiere, Immobilien, Rohstoffe und alternative Anlagen umfassen.
Globale Plattformen für Fonds
1. Luxemburger Börse (LuxSE)
Luxemburg zählt zu den weltweit führenden Fondsdomizilen, insbesondere für grenzüberschreitende Investmentfonds. Der regulatorische Rahmen des Landes unterstützt die Auflegung von OGAW (Organismen für gemeinsame Anlagen in Wertpapieren, UCITS) und AIF (Alternative Investmentfonds) und macht es zu einem bevorzugten Standort für europäische und internationale Vermögensverwalter. Viele globale Investmentfonds sind in Luxemburg domiziliert, gestützt auf die starke Governance, die Steuerneutralität und den Zugang zu den europäischen Märkten.
2. Irish Stock Exchange (Euronext Dublin)
Euronext Dublin ist ein weiterer wichtiger Akteur am globalen Fondsmarkt und auf die Notierung von ETFs, Investmentfonds und Hedgefonds spezialisiert. Irland ist nach Luxemburg der zweitgrößte Fondsstandort Europas und bekannt für seine effiziente Fondsverwaltung und die Einhaltung europäischer Vorschriften. Das International Financial Services Centre (IFSC) zieht Fonds aus aller Welt an.
3. Kaimaninseln
Die Kaimaninseln sind eine führende Rechtsordnung für Hedgefonds und Private-Equity-Fonds. Aufgrund ihrer günstigen steuerlichen Rahmenbedingungen und ihres flexiblen Rechtsrahmens sind die Kaimaninseln der bevorzugte Sitz für alternative Investmentfonds, die sich an institutionelle Anleger richten.
Regionale Märkte für Fonds
Nordamerika
Nordamerika ist der größte und reifste Markt für Investmentfonds, getragen von der starken Nachfrage von Privat- und institutionellen Anlegern.
1. Vereinigte Staaten
Die Vereinigten Staaten dominieren die globale Fondsbranche; die Mehrzahl der Investmentfonds und ETFs wird an großen Börsen wie der New York Stock Exchange (NYSE) und der NASDAQ gehandelt. Führende Fondsgesellschaften wie BlackRock, Vanguard, Fidelity und State Street verwalten einige der größten Fonds der Welt und bieten Produkte von passiven Indexfonds bis zu aktiv verwalteten Investmentfonds an. Die USA sind zudem ein Zentrum für Private-Equity-Fonds und Hedgefonds, insbesondere in Finanzzentren wie New York und Boston.
2. Kanada
Der kanadische Fondsmarkt, dessen Zentrum die Toronto Stock Exchange (TSX) ist, ist für sein breites Angebot an Investmentfonds und ETFs bekannt, darunter solche mit Schwerpunkt auf inländischen Aktien, Energie und Rohstoffen. Auch die kanadische Vermögensverwaltungsbranche erweitert ihr Angebot im Bereich alternativer Anlagen, einschließlich Private-Equity- und Infrastrukturfonds.
Europa
Europa ist ein weltweit führender Standort für grenzüberschreitende Fonds, wobei sich ein erheblicher Teil der Fondsaktivitäten auf Luxemburg und Irland konzentriert.
1. Vereinigtes Königreich
Die London Stock Exchange (LSE) ist eine bedeutende Plattform für ETFs, Investmentgesellschaften und Investmentfonds. Auch nach dem Brexit zieht das Vereinigte Königreich dank seiner tiefen Kapitalmärkte und seines starken regulatorischen Rahmens weiterhin Fonds mit Schwerpunkt auf globalen Aktien, festverzinslichen Wertpapieren und alternativen Anlagen an.
2. Deutschland
Der deutsche Fondsmarkt konzentriert sich auf die Plattform Deutsche Börse (Xetra). Sie bietet ein breites Spektrum an ETFs und Investmentfonds für Privatanleger und institutionelle Anleger, mit besonderem Schwerpunkt auf europäischen Aktien und festverzinslichen Wertpapieren.
3. Frankreich und die Niederlande
An der Euronext Paris und der Euronext Amsterdam notierte Fonds richten sich an einen breit gefächerten Anlegerkreis und umfassen Produkte von indexabbildenden ETFs bis hin zu spezialisierten alternativen Investmentfonds.
Asien-Pazifik
Asien-Pazifik ist ein schnell wachsender Markt für Fonds, getrieben von steigendem Wohlstand und der zunehmenden Verbreitung von Anlagevehikeln.
1. Japan
Die Tokioter Börse (Tokyo Stock Exchange, TSE) verzeichnet eine beträchtliche Zahl von ETFs und Investmentfonds, wobei sich viele Produkte auf inländische Aktien und festverzinsliche Wertpapiere konzentrieren. Auch die enorme Pensionsfondsbranche Japans treibt die Nachfrage nach institutionellen Anlageprodukten.
2. Hongkong
Die Hong Kong Stock Exchange (HKEX) ist ein Knotenpunkt sowohl für globale als auch für regionale Fonds und bietet ETFs, Investmentfonds und Hedgefonds an. Hongkong dient zudem festlandchinesischen Anlegern über Programme wie Stock Connect als Zugangstor.
3. Singapur
Die Singapore Exchange (SGX) ist für ihren Schwerpunkt auf ETFs und strukturierte Fonds bekannt und bietet Produkte an, die auf regionale und globale Märkte ausgerichtet sind. Singapur dient dank seines günstigen regulatorischen Umfelds zudem als Sitzland für Hedgefonds und Private-Equity-Fonds.
4. Australien
Die Australian Securities Exchange (ASX) ist eine führende Plattform für ETFs und verwaltete Fonds mit Schwerpunkt auf australischen Aktien, Rohstoffen und globaler Diversifikation.
Naher Osten und Afrika
1. Vereinigte Arabische Emirate (VAE)
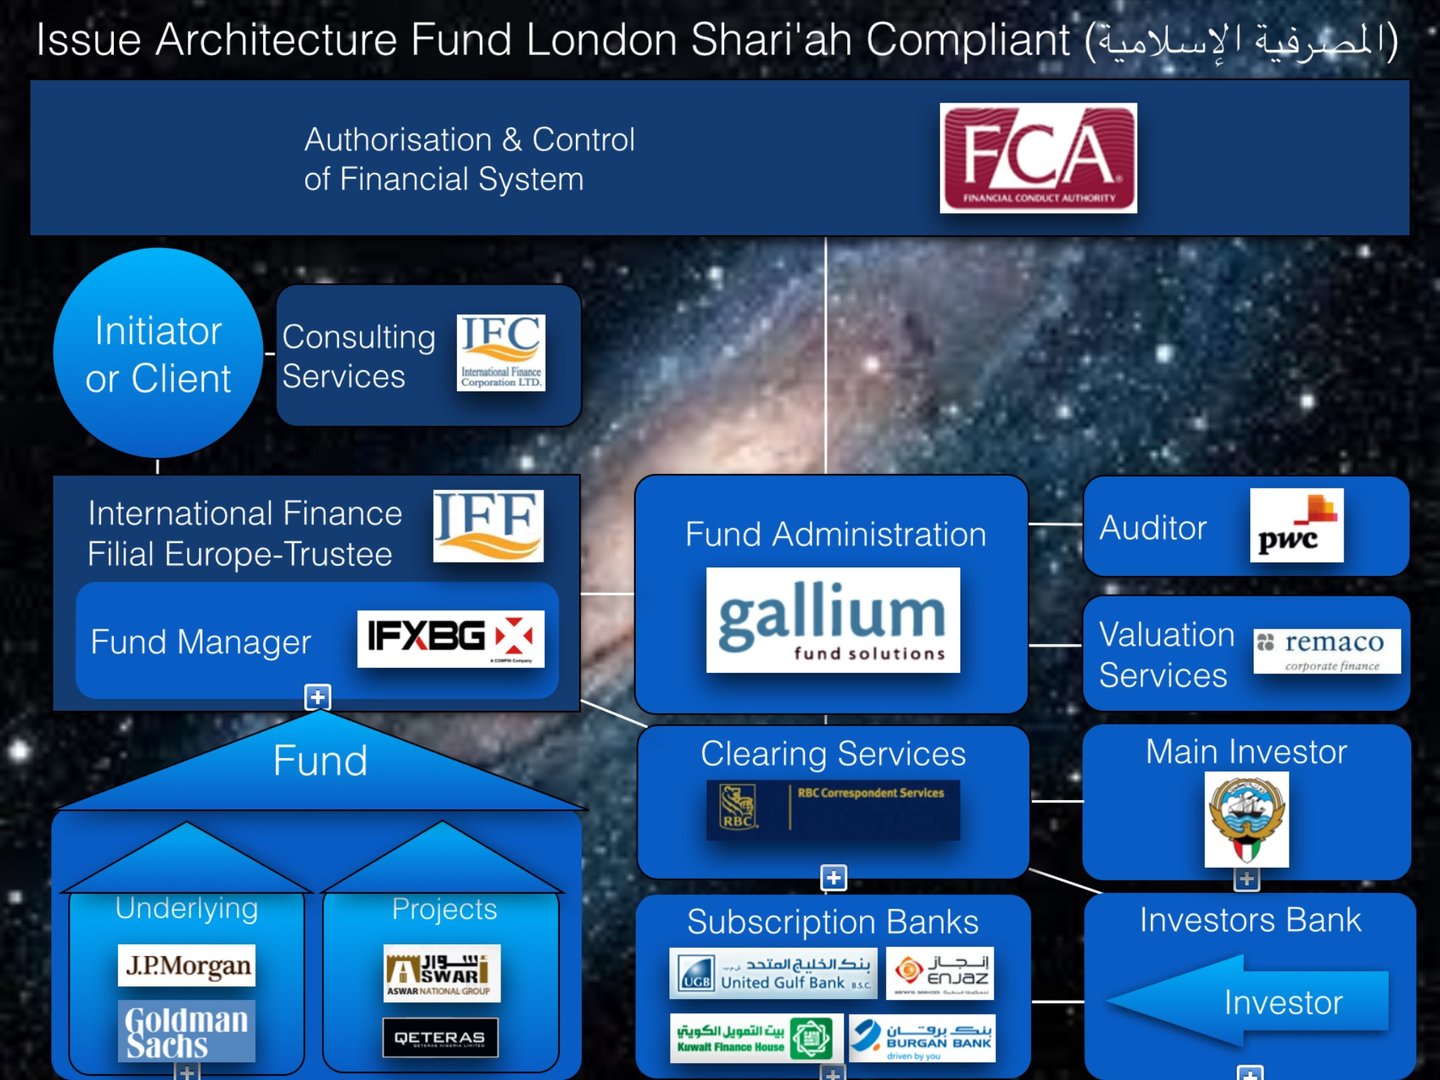
Die VAE, insbesondere durch das Dubai International Financial Centre (DIFC), etablieren sich als Standort für Fonds, die sich an Anleger aus dem Nahen Osten richten. Sie bieten eine Plattform sowohl für konventionelle als auch für scharia-konforme Fonds.
2. Südafrika
An der Johannesburg Stock Exchange (JSE) wird eine Reihe von ETFs und Investmentfonds gehandelt, mit starkem Schwerpunkt auf lokalen Aktien und Rohstoffen.
Zentrale Trends im globalen Fondsmarkt
- Wachstum des passiven Investierens: ETFs gewinnen weltweit rasch an Bedeutung, getragen von der Nachfrage der Anleger nach kostengünstigen, diversifizierten Anlageinstrumenten.
- Alternative Anlagen: Hedgefonds, Private-Equity-Fonds und Infrastrukturfonds erweitern ihre Reichweite, da institutionelle Anleger Diversifikation suchen.
- Nachhaltigkeit und ESG-Fokus: Fonds mit Mandaten in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) verzeichnen ein starkes Wachstum, das veränderte Anlegerpräferenzen widerspiegelt.
- Technologieintegration: Digitale Plattformen und Robo-Advisor machen die Fondsanlage für Privatanleger leichter zugänglich, insbesondere in Schwellenländern.
Dieses globale Netzwerk von Fondsplattformen eröffnet Anlegern den Zugang zu einer breiten Palette von Anlagevehikeln, von herkömmlichen Investmentfonds und ETFs bis hin zu spezialisierten Hedgefonds und Private-Equity-Produkten. Jeder Markt bietet eigene Chancen, die von lokalen Vorschriften, den Präferenzen der Anleger und makroökonomischen Bedingungen geprägt sind, und macht die globale Fondsbranche zugleich dynamisch und unverzichtbar für das moderne Finanzwesen.
Die Auflegung eines eigenen Investmentfonds umfasst mehrere wesentliche Schritte, darunter die Festlegung der Anlageziele und der Struktur des Fonds, die Auswahl einer geeigneten Rechtsordnung, die Einholung der erforderlichen Genehmigungen und Registrierungen sowie den Aufbau der operativen Infrastruktur des Fonds.
Die folgende Schritt-für-Schritt-Anleitung unterstützt Sie bei der Auflegung eines eigenen Investmentfonds:
- Anlagestrategie und Ziele festlegen: Legen Sie die Anlageziele des Fonds, die angestrebten Vermögenswerte oder Sektoren, den Anlageansatz und die Strategie des Risikomanagements fest. Berücksichtigen Sie dabei Marktbedingungen, die Nachfrage der Anleger und Ihre Expertise im gewählten Bereich.
- Fondsstruktur wählen: Wählen Sie die geeignete Rechtsform für Ihren Fonds, etwa eine Kommanditgesellschaft, eine Kapitalgesellschaft oder einen Trust. Die Struktur sollte auf die Anlagestrategie des Fonds, die Zielinvestoren und die rechtlichen Anforderungen der jeweiligen Rechtsordnung abgestimmt sein.
- Fondsdomizil wählen: Wählen Sie eine geeignete Rechtsordnung für Ihren Fonds und berücksichtigen Sie dabei Faktoren wie Regulierung, steuerliche Erwägungen, Anlegerpräferenzen und Betriebskosten. Beliebte Fondsdomizile sind die Vereinigten Staaten, Luxemburg, Irland, die Kaimaninseln, die Britischen Jungferninseln, Bermuda, Hongkong, Singapur, die Schweiz und die Niederlande.
- Team aufbauen: Stellen Sie ein Team mit den erforderlichen Fähigkeiten und Kenntnissen für die Verwaltung des Fonds zusammen, einschließlich Portfoliomanagern, Analysten, Risikomanagement-Fachleuten und Unterstützungspersonal.
- Erstellung der Angebotsunterlagen: Erstellen Sie die Angebotsunterlagen des Fonds, etwa den Prospekt oder das Privatplatzierungsmemorandum (Private Placement Memorandum, PPM), das die Anlageziele, die Strategie, die Gebührenstruktur, die Risikofaktoren und weitere maßgebliche Informationen des Fonds darlegen sollte. Ziehen Sie Ihren Rechtsberater hinzu, um sicherzustellen, dass die Unterlagen den geltenden Vorschriften entsprechen.
- Fonds registrieren und aufsichtsrechtliche Genehmigungen einholen: Je nach gewähltem Domizil und gewählter Fondsstruktur kann es erforderlich sein, den Fonds bei den zuständigen Aufsichtsbehörden zu registrieren und die notwendigen Erlaubnisse oder Genehmigungen einzuholen. Dies kann die Einreichung der Angebotsunterlagen des Fonds, Angaben zum Managementteam des Fonds sowie die Erfüllung weiterer aufsichtsrechtlicher Anforderungen umfassen.
- Dienstleister bestellen: Beauftragen Sie die wesentlichen externen Dienstleister, etwa eine Fondsverwaltungsstelle, eine Verwahrstelle, einen Prime Broker, einen Abschlussprüfer und Rechtsberater. Diese Dienstleister nehmen für den Betrieb, die Compliance und die Berichterstattung des Fonds wesentliche Aufgaben wahr.
- Aufbau der operativen Infrastruktur des Fonds: Einrichtung der Systeme und Prozesse, die für den laufenden Betrieb des Fonds erforderlich sind, einschließlich Handelsausführung, Portfoliomanagement, Risikomanagement und Anlegerberichterstattung.
- Vermarktung des Fonds an potenzielle Anleger: Entwickeln Sie einen Marketingplan, um Anleger zu gewinnen; dazu können Networking, die Teilnahme an Branchenveranstaltungen und die Nutzung bestehender Beziehungen gehören. Beachten Sie etwaige aufsichtsrechtliche Beschränkungen für Marketing- und Akquisitionsaktivitäten, insbesondere bei der Ansprache von Anlegern in verschiedenen Rechtsordnungen.
- Fonds auflegen: Sobald die erforderlichen Genehmigungen und Registrierungen vorliegen und die Infrastruktur des Fonds eingerichtet ist, können Sie den Fonds auflegen, indem Sie erste Anlagen von Investoren annehmen.
Die Auflegung eines Investmentfonds kann ein komplexer und zeitaufwendiger Prozess sein, der zahlreiche regulatorische, rechtliche und operative Aspekte umfasst. Es ist unerlässlich, erfahrene Fachleute wie Rechtsanwälte, Wirtschaftsprüfer und Fondsberater hinzuzuziehen, um eine erfolgreiche Fondsauflegung und die fortlaufende Einhaltung der geltenden Vorschriften sicherzustellen.
Wesentliche Unterlagen für die Errichtung eines IFB-Fonds
Die Errichtung eines Fonds unter dem Dach von IFB erfordert eine sorgfältige Vorbereitung und die Einhaltung strenger rechtlicher und aufsichtsrechtlicher Standards. Ihr Rechtsberater spielt eine entscheidende Rolle bei der Erstellung von sechs grundlegenden Dokumenten, die für den erfolgreichen Start des Fonds unerlässlich sind:
1. Private Placement Memorandum (PPM)
2. Limited Partnership Agreement (LPA)
3. Zeichnungsvereinbarung
4. Vermögensverwaltungsvertrag
5. Gesellschaftsvertrag des Komplementärs (General Partner Operating Agreement)
6. Gesellschaftsvertrag der Verwaltungsgesellschaft
Für einen US-Fonds sind in der Regel zudem mehrere ergänzende Dienstleistungen und Einreichungen erforderlich. Dazu gehören die Gründung der Kommanditgesellschaft (Limited Partnership), der Verwaltungsgesellschaft und des Komplementärs (General Partner); die Ausarbeitung des Gesellschaftsvertrags der Verwaltungsgesellschaft; die Vorbereitung und Einreichung der EDGAR-Registrierung; die Ausarbeitung und Einreichung der einzelstaatlichen und bundesrechtlichen Form-D-Meldungen sowie, soweit erforderlich, die Vorbereitung und Einreichung weiterer einzelstaatlicher oder bundesrechtlicher Registrierungen oder Ausnahmeanträge samt der übrigen wesentlichen Unterlagen zur Fondsgründung.
1. Private Placement Memorandum (PPM)
Das Private Placement Memorandum ist ein umfassendes Wertpapier-Offenlegungsdokument, das potenziellen Anlegern alle wesentlichen Informationen über den Fonds zur Verfügung stellt. Sein Zweck ist es, den Anlegern fundierte Entscheidungen über ihre Anlage zu ermöglichen. Vergleichbar mit einem Prospekt bei einem Börsengang, bietet das PPM detaillierte Einblicke in die Struktur und die Bedingungen des Fonds sowie in den Hintergrund der Verwaltungsgesellschaft und behandelt wesentliche Fragen wie die möglichen Risiken der Anlagestrategie, die Marktbedingungen, Anlagebeschränkungen und mehr.
Für eine eingehendere Darstellung des Inhalts eines PPM verweisen wir auf unsere Publikation: „What’s in a Private Placement Memorandum?“
2. Kommanditgesellschaftsvertrag (Limited Partnership Agreement, LPA)
Das Limited Partnership Agreement (Gesellschaftsvertrag der Kommanditgesellschaft) bildet das rechtliche Fundament des Fonds. Es legt die Bedingungen des Fonds fest und regelt die Rechte und Pflichten der Anleger wie auch des Fondsmanagers. Im Gegensatz zum PPM, das in allgemein verständlicher Sprache verfasst ist, handelt es sich beim LPA um ein detailliertes juristisches Dokument, das die komplexen operativen Aspekte des Fonds regelt. Zu den wesentlichen Bestandteilen des LPA zählen:
- Befugnisse und Geschäftsführung: Eine vollständige Beschreibung der Befugnisse, Tätigkeiten und Vergütung des Komplementärs sowie der Gesamtleitung der Gesellschaft.
- Gebühren und Aufwendungen: Eine umfassende Darstellung sämtlicher Gebühren und Aufwendungen, einschließlich Verwaltungsvergütungen, erfolgsabhängiger Vergütungen und sonstiger möglicher Kosten, die dem Fonds entstehen und sich mittelbar oder unmittelbar auf die Kommanditisten auswirken.
- Gewinn- und Verlustverteilung: Eine Erläuterung, wie Gewinne und Verluste auf alle Gesellschafter verteilt und ausgeschüttet werden, einschließlich der Methoden zur Gewinnberechnung und des Zeitpunkts von Rücknahmen.
- Anforderungen an das Anlagekapital: Detaillierte Bestimmungen zum Anlagekapital, einschließlich der Verfahren für Entnahmen und Rücknahmen, Kündigungsfristen, Mindest- und Höchstentnahmebeträge, Sperrfristen, Rücknahmebeschränkungen (Gates), Ausschüttungstermine und sämtlicher weiterer einschlägiger Bedingungen.
- Fondslebenszyklus: Eine Beschreibung der Gründung, des Zwecks, der Laufzeit und der Verfahren zur Beendigung des Fonds, sei es freiwillig oder unfreiwillig.
- Steuerliche und buchhalterische Tätigkeiten: Eine Übersicht der jährlichen Tätigkeiten, einschließlich Berichtspflichten, Buchführungsverfahren, Jahresabschlüssen, Prüfungen (sofern vorgesehen), Abstimmung der Kapitalkonten sowie Führung der Bücher und Aufzeichnungen.
- Haftung und Freistellung: Haftungsbeschränkungen und Freistellungsregelungen zugunsten der Kommanditisten, des Komplementärs und des Investmentmanagers.
- Vollmacht: Eine Bestimmung, durch die der Komplementär ermächtigt wird, im Namen der Kommanditisten zu handeln, etwa um über die Wertpapiere des Fonds abzustimmen, Anlagen des Fonds auszuführen, neue Kommanditisten aufzunehmen und die für die laufende Fondstätigkeit erforderlichen Gründungsdokumente des Fonds zu ändern.
- Zusätzliche Anforderungen: Alle sonstigen Pflichten oder Unterlagen, die der Fonds von seinen Partnern verlangt.
Um seine Anlage zu formalisieren, muss der Anleger eine Gegenzeichnungsseite unterzeichnen und sich damit je nach Fall an die Bestimmungen des Limited-Partnership-Vertrags oder des Operating Agreement binden.
3. Zeichnungsvereinbarung
Die Zeichnungsvereinbarung (Subscription Agreement) ist das vertragliche Instrument zwischen dem Anleger und dem Fonds. Sie legt die anfängliche Kapitalzusage des Anlegers fest und regelt die Bedingungen, unter denen die Anlage erfolgt. Dieses Dokument zeigt Anlegern klar die Schritte auf, die für den Erwerb von Kommanditanteilen am Fonds erforderlich sind, und liefert den Fondsmanagern wesentliche Angaben zur Eignung des Anlegers. Anleger haben zu bestätigen, dass sie bestimmte Eignungskriterien erfüllen, etwa als „Accredited Investor“ oder „Qualified Client“ im Sinne der Vorschriften der Securities and Exchange Commission (SEC) und der einschlägigen einzelstaatlichen Gesetze.
4. Vermögensverwaltungsvertrag
Der Investment-Management-Vertrag begründet die formale Beziehung zwischen dem Fonds und der Investmentverwaltungsgesellschaft. Er legt die Leistungen fest, die der Fondsmanager gegen Vergütung erbringt, und erteilt dem Fondsmanager eine Vollmacht. Diese Befugnis betraut den Fondsmanager mit der Beratung des Fonds in Bezug auf dessen Vermögenswerte und die von den Kommanditisten geleisteten Einlagen und räumt ihm weitreichende Ermessensbefugnis bei der Verwaltung der Anlegergelder und Wertpapiere im Einklang mit der Anlagestrategie des Fonds ein. Da der Fondsmanager und der Komplementär häufig von denselben Personen (den Sponsoren) kontrolliert werden, wird dieser Vertrag in der Regel auf beiden Seiten von denselben Unterzeichnern abgeschlossen.
5. Gesellschaftsverträge (Operating Agreements)
(Gesellschaftsverträge der Verwaltungsgesellschaft und des Komplementärs)
Die Gesellschaftsverträge (Operating Agreements) sowohl der Verwaltungsgesellschaft als auch des Komplementärs sind zentrale Rechtsdokumente, die die Rechte, Pflichten und Governance-Strukturen der Verantwortlichen des Fonds festlegen. Jedes Dokument regelt, wie Beteiligungsrechte und Entscheidungsbefugnisse unter den Verantwortlichen des Komplementärs und der Verwaltungsgesellschaft verteilt sind. Diese Vereinbarungen werden den Anlegern zwar nicht offengelegt, müssen jedoch sorgfältig ausgearbeitet sein, um die Einhaltung aller geltenden Gesetze und aufsichtsrechtlichen Anforderungen sicherzustellen.
6. Form-D-Meldungen und sonstige Registrierungen
Zusätzlich zu den zentralen Fondsdokumenten ist die Einhaltung aufsichtsrechtlicher Meldepflichten zwingend erforderlich. Für US-Fonds umfasst dies die Erstellung und Einreichung von Form-D-Meldungen bei der SEC und den bundesstaatlichen Wertpapieraufsichtsbehörden. Je nach Tätigkeit und Struktur des Fonds kann außerdem eine Registrierung als Anlageberater oder als Commodity Pool Operator bei der Commodity Futures Trading Commission (CFTC) erforderlich sein, ebenso wie weitere wesentliche Unterlagen zur Fondsgründung.
Indem sichergestellt wird, dass sämtliche Unterlagen sorgfältig erstellt und an die aufsichtsrechtlichen Standards angepasst sind, schafft IFB eine solide Grundlage für die Auflegung Ihres Fonds. Wir verpflichten uns, Sie dabei zu unterstützen, das Anlegervertrauen zu stärken, Compliance sicherzustellen und den langfristigen Erfolg Ihres Fonds zu fördern.
Sollten Sie zu irgendeinem Aspekt der Fondsgründung weitere Erläuterungen oder Unterstützung benötigen, zögern Sie bitte nicht, unser Expertenteam bei IFB zu kontaktieren. Wir stehen Ihnen bei jedem Schritt beratend und unterstützend zur Seite.
Kosten für die Begebung und Unterhaltung von Anleihen und Investmentfonds
| Kategorie | Kostenart | Anleihen | Investmentfonds |
|---|---|---|---|
| Erstausstellung und Einrichtung | Übernahmegebühren | 0,5 %–2,0 % des gesamten Emissionsbetrags | 2,0 %–6,0 % (Platzierungsgebühren) |
| Rechts- und Regulierungsgebühren | 0,05 %–0,3 % des Emissionsvolumens (10.000 €–50.000 €) | 25.000 € – 200.000 € | |
| Gebühren der Ratingagenturen | 0,02 %–0,1 % des gesamten Emissionsvolumens | In der Regel nicht zutreffend | |
| Notierungsgebühren | 5.000 €–50.000 € | 25.000 €–250.000 € | |
| Marketing und Vertrieb | 0,1 %–0,5 % des Emissionsvolumens | 20.000–200.000 € | |
| Einrichtung von Verwahr- und Depotstellen | In der Regel nicht zutreffend | 10.000 €–50.000 € | |
| Prüfung und Bewertung | In der Regel in den Rechtskosten enthalten | 10.000 €–50.000 € | |
| Aufsichtsrechtliche Registrierung | 10.000 €–50.000 € | 5.000 €–50.000 € | |
| Einrichtung von Treuhänder und Zahlstelle | 2.000–20.000 € | In der Regel nicht zutreffend | |
| Einrichtung der Investor Relations | 15.000–50.000 € | In den Marketingkosten enthalten (€20.000–€200.000) | |
| Laufende Pflege | Verwaltungsgebühren | n. z. | 0,5 %–2,0 % p. a. des verwalteten Vermögens |
| Verwahrungs- und Depotbankgebühren | n. z. | 0,02 %–0,1 % p. a. des verwalteten Vermögens | |
| Verwaltung und Rechnungslegung | 10.000 €–100.000 € p. a. (Compliance-Berichterstattung) | 0,05 %–0,25 % p. a. des verwalteten Vermögens (AUM) | |
| Prüfungsgebühren | In der Regel im Reporting enthalten | 10.000–50.000 EUR p. a. | |
| Gebühren für Treuhänder und Zahlstelle | 2.000–20.000 € p. a. | In der Regel nicht zutreffend | |
| Berichterstattung und Compliance | 10.000–100.000 EUR p. a. | 15.000 bis 75.000 EUR p. a. | |
| Investor Relations | 15.000 € bis 50.000 € p. a. | 20.000–75.000 EUR p. a. | |
| Vertriebs- und Verkaufsgebühren | In der Regel nicht zutreffend | 0,1 %–1,0 % p. a. (Bestandsprovisionen) | |
| Kuponzahlungen | Jährlicher Kupon von 2 % bis 8 % | In der Regel nicht zutreffend | |
| Erfolgsgebühren | In der Regel nicht zutreffend | 10 %–20 % der Überrendite (bedingt) |
Vergleichende Übersicht und Hinweise zum Kostenmanagement
- Anleihen: Verursachen in der Regel erhebliche anfängliche Fixkosten bei der Emission, jedoch vergleichsweise niedrigere laufende Jahreskosten (ohne Zinszahlungen). Die Zinskosten stellen langfristig einen erheblichen Aufwand dar.
- Fonds: Weisen etwas niedrigere Auflagekosten auf (im Verhältnis zur Größenordnung), jedoch deutlich höhere laufende Betriebskosten, die unmittelbar an das verwaltete Vermögen (AUM) gekoppelt sind. Die Kosten steigen proportional zum Wachstum des Fonds, insbesondere durch Verwaltungsgebühren und mögliche erfolgsabhängige Gebühren.
Kosten der Auflage und Verwaltung von Investmentfonds
Die Auflegung und der Betrieb von Investmentfonds – seien es Publikumsfonds, Hedgefonds oder ETFs – ist mit besonderen Kosten verbunden, die nachstehend im Einzelnen aufgeführt sind:
A. Fondsauflegung (Einrichtungskosten)
1. Rechtliche und regulatorische Kosten
- Erstellung von Fondsprospekt, Anlageverwaltungsverträgen und Compliance-Handbüchern. In der Regel zwischen 25.000 und 200.000 €, je nach Komplexität und Rechtsordnung.
2. Registrierungs- und Aufsichtsgebühren
- Registrierungsgebühren bei Wertpapieraufsichtsbehörden (z. B. SEC, FCA, BaFin, CSSF). Ca. 5.000–50.000 €, je nach Rechtsordnung.
3. Marketing und Vertrieb
- Kosten im Zusammenhang mit Marketingunterlagen des Fonds, der Erstellung der Website, dem Branding und Werbemaßnahmen. Sie bewegen sich typischerweise zwischen 20.000 € und 200.000 € und variieren je nach Zielmarkt und Fondsgröße erheblich.
4. Einrichtungsgebühren für Verwahrstelle und Depotbank
- Gebühren der Depotbank für Verwahrungsvereinbarungen. Die Einrichtung kostet in der Regel zwischen 10.000 € und 50.000 €.
B. Laufende Betriebs- und Instandhaltungskosten
1. Verwaltungsgebühren
- Wird von Vermögensverwaltern jährlich für die Portfolioverwaltung erhoben. Übliche Spanne: 0,5 %–2,0 % p. a. des verwalteten Vermögens (AUM).
2. Verwahr- und Depotbankgebühren
- Laufende Verwahrgebühren der Depotbanken. In der Regel 0,02 % bis 0,10 % p. a. des verwalteten Vermögens, teilweise mit fixen Mindestgebühren.
3. Verwaltungs- und Buchhaltungsgebühren
- Berechnung des Nettoinventarwerts (NAV), Buchhaltung und Berichterstattung an die Anleger. Üblicherweise zwischen 0,05 % und 0,25 % des Fondsvermögens pro Jahr.
4. Prüfungsgebühren
- Prüfung des Jahresabschlusses. In der Regel zwischen 10.000 und 50.000 € jährlich.
5. Rechts- und Compliance-Kosten
- Überwachung der Einhaltung regulatorischer Vorgaben, laufende rechtliche Beratung. Üblicherweise zwischen 15.000 € und 75.000 € pro Jahr.
6. Vertriebs- und Verkaufsgebühren (Bestandsprovisionen)
- Zahlungen an Finanzintermediäre und Plattformen für den laufenden Vertrieb. Je nach Vertriebskanal häufig 0,1 % bis 1,0 % jährlich.
7. Erfolgsabhängige Vergütungen (optional/bedingt)
- Zusätzliche Vergütung, die auf Fondserträge oberhalb einer festgelegten Benchmark erhoben wird. In der Regel 10 % bis 20 % der Outperformance gegenüber vordefinierten Benchmarks oder High-Water-Marks.
8. Investor Relations und Kommunikation
- Kosten für laufende Investor-Relations-Aktivitäten, regelmäßige Berichte und Mitteilungen. Die jährlichen Budgets liegen typischerweise bei etwa 20.000 bis 75.000 EUR.