Kryptowerte und digitale Vermögenswerte
Krypto-Off-Ramping
Krypto-Off-Ramp- und On-Ramp-Strukturen
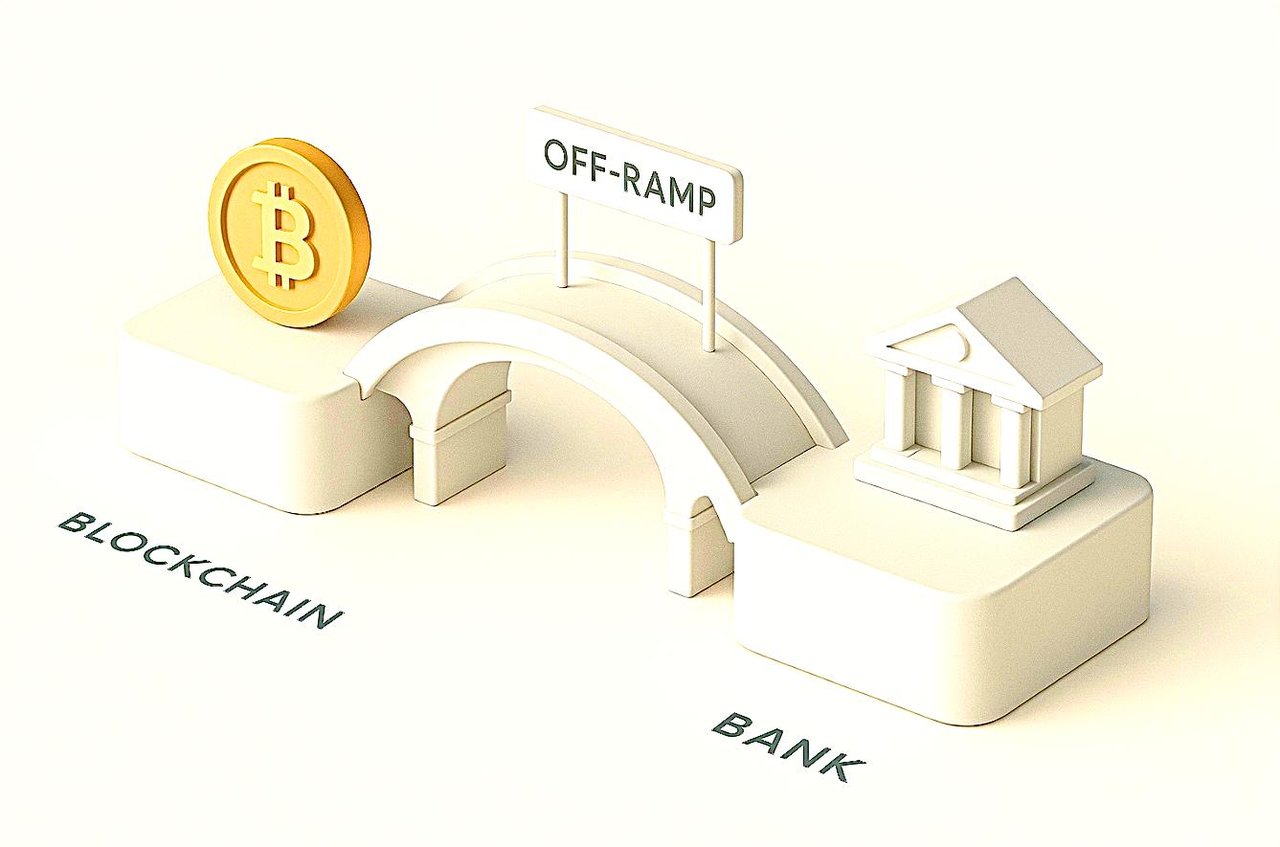
sind zentrale Bestandteile des Kryptowährungs-Ökosystems, die die reibungslose Umwandlung digitaler Vermögenswerte wie Bitcoin, Ethereum und Stablecoins in traditionelle Währungen wie USD, EUR oder GBP und umgekehrt ermöglichen. Diese Systeme arbeiten über verschiedene Mechanismen, darunter zentralisierte Börsen, Zahlungsabwickler und automatisierte Umwandlungsprotokolle, die den komplexen Prozess der Prüfung der Vermögenswerte, der Einhaltung regulatorischer Vorgaben und der Abwicklung auf ein herkömmliches Bankkonto steuern.
Was wir nicht tun
IFB konzipiert oder betreibt keine Strukturen, deren Zweck es ist, den wirtschaftlich Berechtigten oder die Herkunft von Krypto-Assets zu verschleiern. Die Verschleierung über Briefkastenfirmen, „verdeckte“ Partner oder Nominee-Ketten ist eine anerkannte Geldwäschetypologie, keine Dienstleistung.
Jede von uns abgewickelte Umwandlung wird dem wirtschaftlich Berechtigten zugeordnet, durch Nachweise zur Herkunft der Mittel und des Vermögens belegt, gegen Sanktionslisten geprüft und, soweit gesetzlich vorgeschrieben, gemeldet. Offshore-Gesellschaften, Fonds und Trusts können legitimen Zwecken dienen; sie ersetzen jedoch nie die Transparenz gegenüber der Bank.
Onshore-Methoden für den Ein- und Ausstieg bei Kryptowerten (Off- und On-Ramp) in Europa und den USA
Europa: Rechtskonforme Off- und On-Ramp-Verfahren
1. Zentralisierte regulierte Börsen
- Führende europäische Kryptohandelsplattformen mit Zulassung nach MiCA, beispielsweise Bitpanda, Kraken und Bitstamp
- Ablauf: Konto eröffnen, die Kundenidentifizierung (KYC) abschließen, Kryptowerte übertragen, gegen EUR (oder eine andere Fiatwährung) verkaufen und per SEPA oder Überweisung auszahlen lassen
- Alle großen Börsen melden Nutzeraktivitäten an die örtlichen Behörden, insbesondere nach den Steuer- und AML-Vorschriften der EU.
2. MiCAR-konforme Dienstleister
- Die Verordnung der EU über Märkte für Kryptowerte (MiCAR), die seit Dezember 2024 gilt, verlangt von Off-Ramp-Plattformen eine Zulassung sowie die Einhaltung strenger Anforderungen an den Betrieb, das Risikomanagement und den Verbraucherschutz
- Passporting: Ein in einem Mitgliedstaat zugelassener Anbieter darf EU-weit tätig werden, wodurch einheitlicher Verbraucherschutz und Rechtssicherheit gewährleistet sind.
- Dienstleister müssen umfassende KYC/AML-Maßnahmen durchsetzen und für alle Transaktionen Dokumentation bereitstellen.
3. Zahlungsdienstleister und Banklösungen
- Dienste wie Nuvei und andere ermöglichen die direkte Umwandlung von Kryptowerten in Fiatgeld (Off-Ramping) auf Bankkonten oder Karten und sind häufig in große EU-Banken und E-Geld-Dienstleister eingebunden.
- Erfordert KYC; reguliert nach MiCAR und den lokalen Bankengesetzen.
4. Stablecoin-Lösungen
- Nutzung regulierter Plattformen, um Stablecoins (z. B. USDT, EURS) in lokale Fiat-Währung zu tauschen und auf ein Bankkonto oder eine Zahlungskarte auszuzahlen.
- Stets über Plattformen, die registriert sind und die Geldwäschegesetze (AML) einhalten
5. OTC-Handelstische und institutionelle Off-Ramps
- Bei großen Transaktionen können Unternehmen und vermögende Privatpersonen außerbörsliche (OTC-)Handelsdesks nutzen, etwa die von Binance, Kraken oder regional zugelassenen Anbietern betriebenen.
- Diese Abteilungen bieten maßgeschneiderte KYC-Prüfungen, direkte Abwicklung über die Bank und Compliance-Unterstützung für erhebliche Beträge.
6. Rechtliche und steuerliche Anforderungen
Jeder legale Off-Ramp muss:
- Gründliche KYC-/AML-Prüfungen durchführen.
- Große oder verdächtige Transaktionen melden oder anzeigen.
- Legen Sie Unterlagen zur Herkunft der Krypto-Mittel vor.
- Erleichterung der Meldung von Kapitalgewinnen für steuerliche Zwecke
USA: Rechtmäßige Off-Ramp-Verfahren
1. Zentralisierte Börsen mit Sitz in den USA
- Wichtigste Plattformen: Coinbase, Gemini, Kraken, Binance US und weitere
- Erfordert Nutzerregistrierung, KYC- und AML-Prüfungen im Einklang mit Bundes- und einzelstaatlichem Recht.
- Wandelt Kryptowerte in USD um, die an inländische Bankkonten oder Zahlungsnetzwerke (ACH, RTP) überwiesen werden
2. Fintech-Plattformen und Zahlungsdienstleister
- Unternehmen wie OneSafe und Ramp Network bieten einen reibungslosen Off-Ramp auf US-Bankkonten, Karten oder mitunter sogar Rechnungszahlungsdienste
- Vollständige aufsichtsrechtliche Konformität mit FinCEN (Financial Crimes Enforcement Network) sowie Registrierung als Geldtransferdienstleister (Money Service Business).
3. Krypto-Debitkarten
- Einige Anbieter geben Prepaid- oder Debitkarten aus, die über den Verkauf von Kryptowerten finanziert werden, mit Umrechnung in USD in Echtzeit am Verkaufsort.
- Emittenten (z. B. über Mastercard/Visa) verlangen strenge KYC/AML-Prüfungen.
4. Institutionelle Off-Ramps und OTC-Handelsdesks
- Wird von Unternehmen oder institutionellen Kunden genutzt und bietet persönliche Betreuung, Abwicklung und Liquidität für große Volumina unter aufsichtsrechtlicher Überwachung
5. Rechtliche Compliance und steuerliche Meldepflichten
- Plattformen verlangen KYC und 1099-Meldungen, und alle Transaktionen sind für die Prüfung durch die US-Steuerbehörde IRS nachverfolgbar
- Die USA haben strengere Standards für die Durchsetzung der Besteuerung und die Meldepflichten bei Kryptowerten als die meisten anderen Regionen.
Die Umwandlung zwischen Fiatwährungen und digitalen Vermögenswerten, bekannt als On-Ramping und Off-Ramping, stellt nach wie vor einen der gravierendsten strukturellen Engpässe im Kryptowährungs-Ökosystem dar. Sowohl institutionelle Anleger als auch private Marktteilnehmer sehen sich einer Vielzahl operativer, regulatorischer und gegenparteibezogener Herausforderungen gegenüber, die den reibungslosen Kapitalfluss zwischen dem traditionellen Finanzsystem und dem dezentralen Bereich behindern.
1. Strukturelle Schwierigkeiten bei Krypto-On- und -Off-Ramping
a. Regulatorische Fragmentierung
Die Finanzregulierung für digitale Vermögenswerte ist in den einzelnen Rechtsordnungen nach wie vor uneinheitlich. Institute müssen ein komplexes Geflecht aus AML-, KYC-, FATF- und MiCA-Regelwerken beherrschen, die jeweils voneinander abweichende Dokumentations- und Überwachungspflichten vorsehen. Diese Komplexität hemmt die Akzeptanz bei institutionellen Anlegern und verlangsamt den Transaktionsdurchsatz. Privatnutzer wiederum sehen sich bei Umtauschvorgängen in Fiatwährung häufig langwierigen Verifizierungsverfahren und unvorhersehbaren Kontosperrungen ausgesetzt.
b. Zurückhaltung der Banken und Gegenparteirisiko
Traditionelle Banken bleiben gegenüber Engagements in digitalen Vermögenswerten risikoavers, vor allem aufgrund wahrgenommener Volatilität, Reputationsrisiken und unvollständiger regulatorischer Klarheit. Institutionelle Anleger haben daher Schwierigkeiten, stabile Bankbeziehungen zu finden, die krypto-bezogene Abwicklungen bewältigen können. Privatanwender, insbesondere bei kleineren Börsen, erleben häufig blockierte Überweisungen, verzögerte Abwicklungen und hohe Auszahlungsgebühren.
c. Liquiditäts- und Abwicklungsreibungen
Institutionelle Anleger verlangen tiefe Liquidität und nahezu sofortige Abwicklung: ein Standard, den die heutigen Krypto-Fiat-Gateways nur selten erfüllen. Die Konversionswege sind über mehrere Intermediäre fragmentiert, was zu Ausführungsrisiken, Slippage und Compliance-Reibungen führt. Privatkundenplattformen wiederum stützen sich auf Drittprozessoren, die überhöhte Spreads erheben und damit die Transaktionseffizienz und das Vertrauen der Nutzer beeinträchtigen.
d. Unvereinbarkeiten bei Verwahrung und Compliance
Institutionen benötigen leistungsfähige Verwahrlösungen, die sich nahtlos in Fiat-Abwicklungssysteme integrieren lassen; die meisten Krypto-Börsen sind jedoch technisch oder verfahrensmäßig nicht mit einer Infrastruktur institutioneller Qualität vereinbar. Retail-Plattformen verfügen nicht über die erforderliche Leistungsfähigkeit, um eine reibungslose Transaktionsüberwachung oder Prüfbarkeit sicherzustellen: kritische Voraussetzungen für eine breite Akzeptanz und für aufsichtsrechtliche Akzeptanz.
2. Die IFB-Lösung
a. Fiat-Zugang auf institutionellem Niveau
IFB überbrückt die strukturelle Kluft zwischen dem traditionellen Finanzwesen und den Ökosystemen digitaler Vermögenswerte. Als vollständig regulierte Bank mit Expertise im Bereich digitaler Vermögenswerte bietet sie konforme Fiat-Zugänge, die institutionellen Standards genügen. Dazu gehören getrennte Konten, Abwicklungsnetzwerke in mehreren Rechtsordnungen sowie die direkte Anbindung an zugelassene Kryptobörsen und Verwahrstellen.
b. Einheitliche Compliance-Architektur
Durch harmonisierte AML-/KYC-Rahmenwerke und automatisierte Transaktionsüberwachung beseitigt die IFB redundante Prüfebenen für institutionelle Kunden und Privatkunden gleichermaßen. Ihre Compliance-Infrastruktur ist darauf ausgelegt, der EU-Verordnung MiCA, der FATF-Travel-Rule und den Vorgaben von Basel III zu entsprechen und so volle Transparenz und regulatorische Sicherheit ohne Verzögerung der Transaktionen zu gewährleisten.
c. Liquiditäts- und Abwicklungsinfrastruktur
Durch Echtzeitverbindungen zu erstklassigen Liquiditätsanbietern und Börsenpartnern ermöglicht IFB nahezu sofortige Fiat-Abwicklungen und verringert das Slippage-Risiko für institutionelle Teilnehmer. Privatkunden profitieren von optimierten Umtauschwegen, die Spreads und Abwicklungskosten minimieren.
d. Risikominderung und Integration der Verwahrung
Die Verwahrpartnerschaften von IFB stellen sicher, dass sowohl Fiat- als auch digitale Vermögenswerte in sicheren, prüfbaren Umgebungen gehalten werden. Dies mindert das Kontrahentenrisiko und erhöht die Kapitaleffizienz für institutionelle und private Nutzer, die ein regelkonformes Engagement in digitalen Vermögenswerten anstreben.
3. Strategische Auswirkungen
Die Infrastruktur der IFB verwandelt die Schnittstelle zwischen Kryptowerten und Fiat-Währungen von einem fragmentierten, intransparenten Engpass in einen transparenten, regulierten und effizienten Finanzkorridor. Für institutionelle Anleger ermöglicht sie volle Kapitalmobilität und treuhänderische Compliance. Für Privatanleger stellt sie Vertrauen, Planbarkeit und Kosteneffizienz bei Transaktionen mit digitalen Vermögenswerten wieder her.
Im Kern institutionalisiert IFB den Prozess des Ein- und Ausstiegs von Kryptowerten (On- und Off-Ramp): Reibung wird durch Vertrauen, Intransparenz durch Compliance und Verzögerung durch Präzision ersetzt.
1. EU – der neue strikte Regelungsrahmen
- MiCA – Zulassung, Wohlverhalten, Verwahrung. Die MiCA (Verordnung (EU) 2023/1114) schafft ein vollständiges Zulassungsregime für Anbieter von Krypto-Dienstleistungen (Crypto-Asset Service Providers, CASPs): Handel, Umtausch, Ausführung, Verwahrung, Platzierung, Beratung usw. Folge: Es gibt keinen erleichterten Zugang zu Verbrauchern in der EU; ein grenzüberschreitender „Passport“ ist erst nach vollständiger Zulassung und unter laufender Aufsicht möglich. Praktische Einschränkung: Das Onboarding ruht, bis ein CASP (oder sein EU-Intermediär) zugelassen ist; grenzüberschreitende Vermarktung ohne Zulassung ist untersagt.
- Geldtransferverordnung (Transfer of Funds Regulation, TFR) – die „Travel Rule“ für Kryptowerte mit Durchsetzungskraft. Die Verordnung (EU) 2023/1113 verlangt, dass Angaben zu Auftraggeber und Begünstigtem bei jedem Krypto-Transfer, an dem ein in der EU ansässiger Zahlungsdienstleister (PSP) oder Anbieter von Krypto-Dienstleistungen (CASP) beteiligt ist, mitgeführt werden. Bei selbstverwalteten Adressen („Unhosted Wallets“) müssen CASPs vollständige Angaben zur Gegenpartei erheben und (oberhalb von 1.000 EUR) prüfen, ob der Kunde die selbstverwaltete Wallet besitzt bzw. kontrolliert. Dies bedeutet zusätzliche Prüfschritte, führt zu Warteschlangen für zurückgehaltene Transaktionen und erhöht das Risiko von Fehlalarmen.
- Deutschland – das strenge Aufsichtsregime der BaFin. Seit dem 30. Dezember 2024 unterliegen die Krypto-Verwahrung und andere Krypto-Dienstleistungen in Deutschland der MiCA und werden von der BaFin auf Grundlage des Kryptomärkteaufsichtsgesetzes (KMAG) beaufsichtigt. Die BaFin erwartet verstärkte Sorgfaltsprüfung bei Transfers unter Beteiligung selbst verwalteter Wallets, einschließlich Methoden zum Nachweis der Verfügungsgewalt (z. B. Referenztransaktionen oder Nachrichtensignierung). Operative Auswirkungen: zusätzliche Prüfungen, längere Abwicklungszyklen und höhere KYC-/KYT-Kosten je Transfer.
- Frankreich – Übergang zu MiCA, keine Abkürzungen. Registrierungen als DASP aus der Zeit vor MiCA bestehen nur befristet fort; Neueinsteiger müssen eine vollständige MiCA-Zulassung erlangen. Das Passporting ist politisch sensibel; die Aufsichtsbehörden signalisieren bereits eine strengere Prüfung grenzüberschreitender Zulassungen. Einschränkung: Zeitrisiko und regulatorische Fragmentierung während des Übergangs.
- Aufsichtsrechtlicher Engpass für Banken – Basler Kryptostandard. Ab dem 1. Januar 2026 sieht der Standard des Basler Ausschusses für „Gruppe-2“-Krypto-Risikopositionen prohibitive Eigenkapitalanforderungen vor (Risikogewicht von 1250 %, mit Positionsobergrenzen von 1 % bzw. 2 % des Tier-1-Kapitals). Folge: Die meisten Banken meiden Eigenpositionen, verkürzen Abwicklungsfenster oder erzwingen reine Vermittlungsmodelle, wodurch die Fiat-Liquidität an den Ein- und Auszahlungsschnittstellen eingeengt wird.
2. Vereinigtes Königreich – Werbebeschränkungen + Travel Rule
- Finanzwerbung: Section 21 FSMA (erweitert auf qualifizierte Kryptowerte). Seit dem 8. Oktober 2023 muss jede Mitteilung, die geeignet ist, britische Verbraucher zu beeinflussen, von einem zugelassenen Unternehmen, von einem nach den MLR registrierten Unternehmen, das seine eigene Werbung kommuniziert, oder von einem Genehmiger nach dem Section-21-Gateway stammen bzw. von diesem genehmigt sein. Verpflichtende Risikohinweise, Bedenkzeiten und Angemessenheitsprüfungen finden Anwendung. Folge: On-Ramps und Off-Ramps, die aus dem Ausland in das Vereinigte Königreich vermarktet werden, werden regelmäßig gesperrt; Banken lehnen Zahlungen an nicht registrierte Werbetreibende ab.
- Travel Rule im Vereinigten Königreich. Seit dem 1. September 2023 müssen Krypto-Unternehmen im Vereinigten Königreich Daten der Gegenpartei bei Transfers erheben, überprüfen und weitergeben, in Anlehnung an die FATF. Grenzüberschreitende Abweichungen führen zu Verzögerungen und Zurückweisungen.
3. Vereinigte Staaten – BSA/FinCEN, bundesstaatliche MSB-Vorschriften, Belastung durch Rechnungslegung
- BSA/FinCEN Travel Rule. US-amerikanische „Geldübermittlungen“ erfordern Angaben zu Auftraggeber und Begünstigtem (traditionell ab 3.000 USD); dies gilt auch für Geldtransferdienstleister (MSBs) im Bereich konvertibler virtueller Währungen (CVC). Für internationale Überweisungen haben die Aufsichtsbehörden niedrigere Schwellenwerte vorgeschlagen; die Durchsetzung ist streng. Folge: VASPs und Banken setzen Zahlungen aus oder lehnen sie ab, wenn Gegenparteien keine konformen Datenübermittlungswege nachweisen können.
- Fragmentierte einzelstaatliche Lizenzierung und bundesstaatliche Aufsicht. Lizenzierungspflichten für Zahlungsdienstleister (Money Transmitter), das Sanktions-Screening der OFAC sowie Unsicherheiten über die Abgrenzung des Wertpapier- und Rohstoffrechts schränken die Fiat-Zahlungswege ein, insbesondere bei neuen Börsen oder OTC-Handelsdesks ohne lückenlose Präsenz in allen 50 Bundesstaaten. (Kontext: allgemeine BSA-/FinCEN-Leitlinien.)
- Bilanzieller Gegenwind (US GAAP). Ab 2025 verlangt ASU 2023-08, dass die meisten in den Anwendungsbereich fallenden Kryptowerte erfolgswirksam zum beizulegenden Zeitwert bewertet werden. Für Unternehmen kann dies zu Volatilität in der Gewinn- und Verlustrechnung führen, die Beteiligung der Treasury-Abteilungen dämpfen und die On-/Off-Ramp-Volumina in Berichtszeiträumen verringern.
4. Singapur – Regulierungsrahmen für Stablecoins und Zahlungsverkehr
- MAS-Stablecoin-Rahmenwerk + PSA-Erweiterungen. Die MAS hat ein Regime für Stablecoins in einer einzigen Währung (SGD/G10) sowie Erweiterungen des PSA und Schutzmaßnahmen für DPT finalisiert. Vorschriften zu Emittentenreserven, Rücknahme und Segregation erhöhen die Qualitätsanforderungen, schränken jedoch ein, welche Token in On- und Off-Ramps als Fiat-Ersatz verwendet werden dürfen.
5. Was diese Regeln bei Ramps konkret beeinträchtigen
- Lücken bei Angaben zur Gegenpartei – Nachrichten nach der Travel Rule müssen in der EU und im Vereinigten Königreich zusammen mit der Transaktion (in-band) vor oder mit der Abwicklung übermittelt werden; fehlende Daten erzwingen manuelle Prüfungen, Sperrungen oder Rückläufe.
- Reibungsverluste bei selbstverwalteten Wallets – bei Beträgen über 1.000 € ist ein Nachweis der Verfügungsgewalt erforderlich; Screenshots genügen nicht, sodass Nutzer Nachrichten signieren oder Referenztransaktionen ausführen müssen, was Auszahlungen im Privatkundengeschäft verzögert.
- Anwendungsbereich der Werberegeln – Marketing im Vereinigten Königreich ohne die zutreffende Grundlage nach Section 21 löst Risikominderungsmaßnahmen („De-Risking“) der Banken und Zahlungssperren für Verbraucher aus.
- Bilanzrestriktionen der Banken – Die regulatorische Behandlung nach Basel verknappt die auf eigene Rechnung bereitgestellte Liquidität; viele Banken beschränken sich auf Vermittlungsmodelle (Agency-Modelle) und kürzere Abwicklungsfristen.
- Bilanzielle Wirkung – Die erfolgswirksame Bewertung zum beizulegenden Zeitwert nach U.S. GAAP hält Treasury-Abteilungen davon ab, um die Berichtsstichtage herum Ramp-Bestände zu halten.
6. Was eine regelkonforme Ramp erfordert
Aufsichtsrechtliche Ausrichtung
- Bedienen Sie jeden Markt ausschließlich über die dort erforderlichen Lizenzen: eine MiCA-CASP-Zulassung für die EU mit Passporting sowie eine FCA-Registrierung nebst einem Genehmigungsweg nach s21 für Werbeaussagen im Vereinigten Königreich. Wo IFB über keine entsprechende Lizenz verfügt, arbeitet sie über zugelassene Partner und betreibt in diesem Markt kein Marketing.
Compliance des Datenpfads durch Systemdesign
- Einsatz eines an den EBA-Vorgaben ausgerichteten Travel-Rule-Gateways, das Auftraggeber- und Begünstigtendaten automatisch über EU-, britische und US-amerikanische Schemata leitet, mit Rückfalllösungen für Gegenparteien ohne kompatiblen VASP-Endpunkt. Integration von Verifizierungsabläufen für selbstverwaltete Wallets (Nachrichtensignatur/Referenztransaktion) mit einer für die BaFin akzeptablen Beweissicherung.
Abwicklungsinfrastruktur auf Bankniveau ohne Basel-Belastung
- Führen Sie die Fiat-Abwicklung für Kryptotransaktionen Ihrer Kunden ausschließlich im Agenturgeschäft durch, ohne eigene Risikopositionen in Kryptowerten der Gruppe 2 nach dem Baseler Regelwerk einzugehen, und sichern Sie zugleich sofortige Fiat-Liquidität über SEPA Instant, T2 und SWIFT gpi. Halten Sie vorfinanzierte Nostro-/PM-Konten (Payments Module) vor und setzen Sie ein Echtzeit-Treasury-Management ein, um die Abwicklung der Fiat-Seite innerhalb der EU-/UK-Geschäftszeiten auf T+0 zu verkürzen. Auswirkungen auf Risikopositionen nach dem Baseler Regelwerk: vernachlässigbar; Auswirkungen auf die operative Liquidität: hoch.
Verwahrung und Segregation
- Integration mit regulierten Verwahrstellen für die Trennung von Warm- und Cold-Beständen sowie programmierbare Auszahlungsrichtlinien. Durchsetzung der Travel Rule und der Verifizierung selbstverwalteter Wallets auf Richtlinienebene (z. B. Schwellenwerte, Geofencing, Sanktionslisten). BaFin-konforme Aufzeichnungen nach § 8 GwG, aufbewahrt für mindestens 5 Jahre.
Werbeaktionen und Kundenannahme
- Für Privatkunden im Vereinigten Königreich sind FCA-konforme Abläufe einzurichten: standardisierte Warnhinweise, 24-stündige Bedenkzeit, Angemessenheitsprüfungen und Genehmigungen nach s21. Für Privatkunden in der EU ist der Zugang auf Märkte zu beschränken, in denen der MiCA-Pass aktiv ist; für Frankreich sind die Übergangsbeschränkungen bis zur Bestätigung der lokalen Zulassung zu beachten. Ergebnis: deutlich weniger abgelehnte Zahlungen und weniger Rückbuchungsstreitigkeiten.
Liquiditätslösungen im Sinne des Treasury-Managements
- Sofortiger Off-Ramp in Bankgeld und, soweit relevant, in von der MAS anerkannte Single-Currency-Stablecoins (für Korridore außerhalb der EU), abgesichert auf der Fiat-Seite ohne offenes Krypto-Exposure auf den Kapitalbetrag. Ergebnis: geringere Ergebnisvolatilität für Unternehmen, die auf ASU 2023-08 sensibel reagieren.
Kontrollen und Prüfbarkeit
- Vollständiger AML/KYT-Stack: Sanktions- und PEP-Screening, Risikobewertung von Adressen, Analyse der Mittelherkunft sowie Travel-Rule-Nachweise, die TXIDs mit Identitätsnachweisen verknüpfen. Bereitstellung aufsichtsgerechter Prüfpfade, die Entscheidungsfindung und Nachweise der Wallet-Kontrolle abdecken.
7. Praktische Auswirkungen auf die Kundensegmente
Institutionelle Anleger
- MiCA/TFR und die Anforderungen von Basel führen dazu, dass Liquidität über Agency-Kanäle mit deterministischer Compliance fließen muss. Ein Agency-Modell vermeidet Eigenkapitalanforderungen für Prinzipalrisiken und erfüllt zugleich die Pflichten zum Datenaustausch.
Retail-Plattformen
- Die zentralen Problemfelder sind Finanzwerbung nach britischem Recht und Prüfungen nach der EU-Geldtransferverordnung (TFR). Standardisierte Offenlegungsangaben, die Weiterleitung zur Freigabe nach Section 21 und die Wallet-Verifizierung verringern Verzögerungen bei der ersten Auszahlung sowie Zahlungssperren durch Banken.
8. Zusammenfassung – die Beschränkung ist rechtlicher Natur, die Lösung ist architektonisch
Die Beschränkungen beruhen auf gesetzlichen Vorgaben: MiCA-Zulassung und Wohlverhaltenspflichten, TFR-Datenaustausch und Verifizierung von Self-Hosted-Wallets, die verstärkte Sorgfaltsprüfung der BaFin, die britische Hürde für Finanzwerbung, US-amerikanische BSA-/Travel-Rule-Pflichten sowie Basel-Kapitalanforderungen. Diese „erhöhen die Hürden“ nicht lediglich, sondern erzwingen eine Neuausrichtung der Architektur, nach der On- und Off-Ramps betrieben werden müssen. Die Abhilfe ist ebenso struktureller Natur: unter den richtigen Zulassungen tätig zu sein, die Fiat-Abwicklung ausschließlich im Agenturmodell zu betreiben, die Travel-Rule- und Self-Hosted-Verifizierung zu industrialisieren, die Einhaltung der Werbevorschriften fest zu verankern und eine regulierte Verwahrung einzubinden. Ein solches Design stellt den Durchsatz wieder her, ohne den regulatorischen Rahmen zu verletzen.
Quellen: Primärtexte der EU zu MiCA und TFR; BaFin-Leitlinien zu KWG/GwG; FCA-Vorgaben zur Finanzwerbung und Stellungnahmen zur Travel Rule; Basler Standards für Kryptowerte; MAS-Rahmenwerk für Stablecoins; US-amerikanisches ASU 2023-08.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.