為主權機構構建的策略性融資架構
在現代財政、貨幣及地緣政治限制下,支持長期國家融資能力的制度框架。
主權機構的約束環境
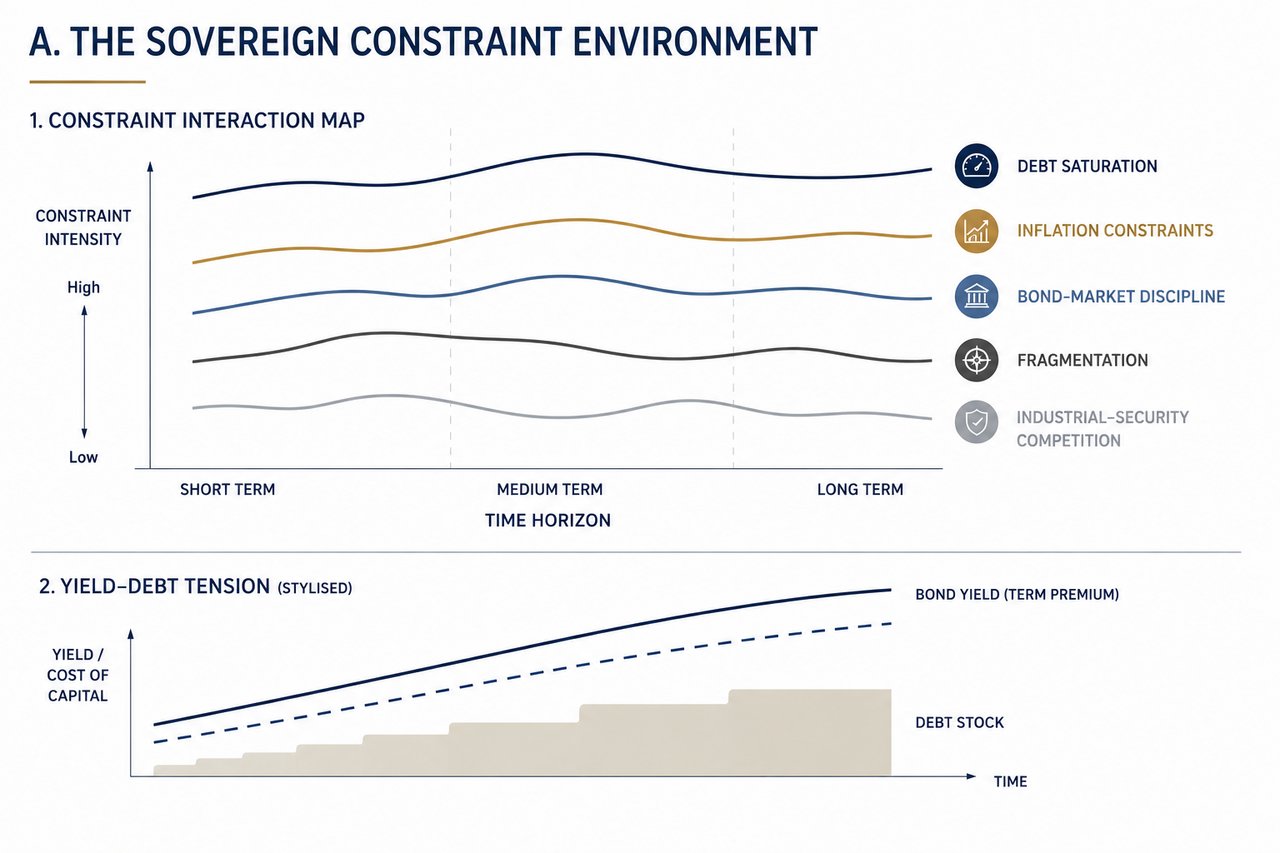
主權融資正處於一個實質改變的制約環境之中。高企的債務水平、對通脹的敏感度、市場紀律、地緣政治碎片化,以及不斷上升的產業安全需求,已根本改變國家為長期戰略目標融資的條件。
債務飽和限制了在不引發不利市場反應的前提下進行傳統財政擴張的空間。通脹已重新成為具約束力的制約因素,限制了貨幣寬鬆政策的運用,並使政策更易受預期而非實際結果所左右。債券市場如今對財政路徑施加即時的紀律約束,長端收益率所反映的不僅是當期發行量,亦包括對未來可信度的評估。
與此同時,全球體系日趨分化。貿易、資本流動、科技與金融基礎設施,愈來愈受地緣政治結盟所左右,而非純粹的經濟效率。這種分化推高了資本成本,削弱外部供應鏈的可靠性,並為主權機構的規劃帶來結構性不確定因素。
在此背景之上,工業與安全領域的競爭重新升溫。國防能力、能源安全、關鍵礦產、科技基礎設施及具韌性的供應鏈,如今均需要大規模、持續且長年期的投資。
其結果是一種結構性張力:融資需求不斷上升,而傳統融資渠道卻日趨受限。因此,主權機構必須超越單一工具的解決方案,轉向能在上述約束下運作的整合式融資架構。
四層架構
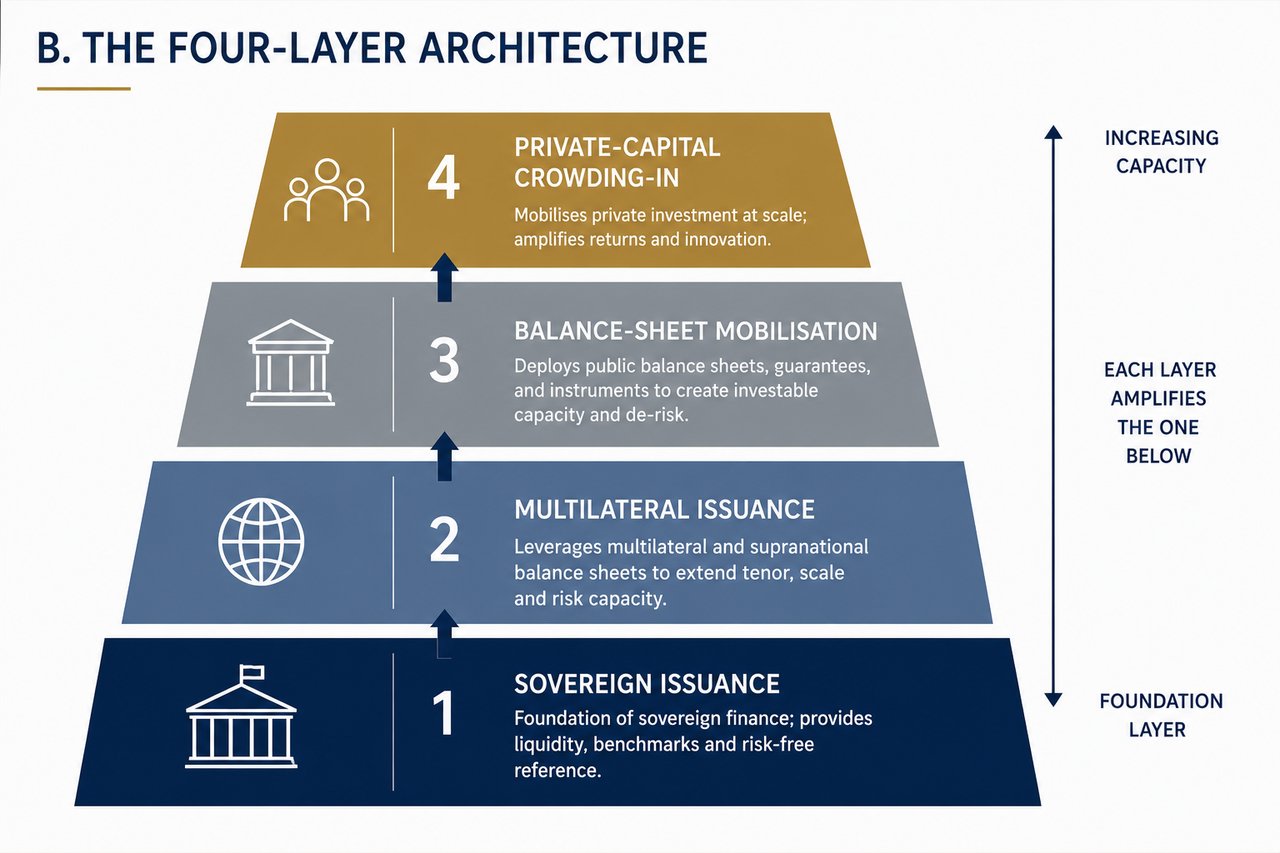
有效的主權融資已不再依賴單一渠道,而需要分層的架構,其中每個組成部分各自發揮獨特且互補的功能。
第一層仍為主權債券發行。政府債務市場持續提供基礎資金,具備規模、流動性及基準定價。然而,其容量受制於債務可持續性、市場吸納能力及利率敏感度。
第二層為多邊及超國家機構發行。具備集合信用實力及優先債權人地位的機構,可將融資能力延伸至單一主權機構的限額之外。此類架構可提供規模與期限,但取決於政治上的一致性及機構的授權範圍。
第三層為資產負債表動員。這是現代主權融資的結構性核心,涉及有紀律地運用公共部門資產負債表、發展機構、擔保能力及戰略性資產,以產生長期限融資,而不單純依賴直接的主權借貸。若結構妥善,此層面可在符合法律、會計及市場約束的前提下擴大融資能力。
第四個層面是動員民間資本。民間資本並非主權融資的替代品,而是其放大器。在收入可預見性、風險分配及機構公信力均屬充分的情況下,民間資本能將投資規模擴大至超越公共資產負債表本身所能支撐的水平;若欠缺上述條件,民間資本則不會進入。
該體系的成效取決於各層次的次序安排與相互配合。每一層次必須用於其結構上適合承擔的目的。若配置失當,例如期望私人資本取代主權需求,或期望主權發行承擔全部融資需求,將導致不穩定。
分類問題
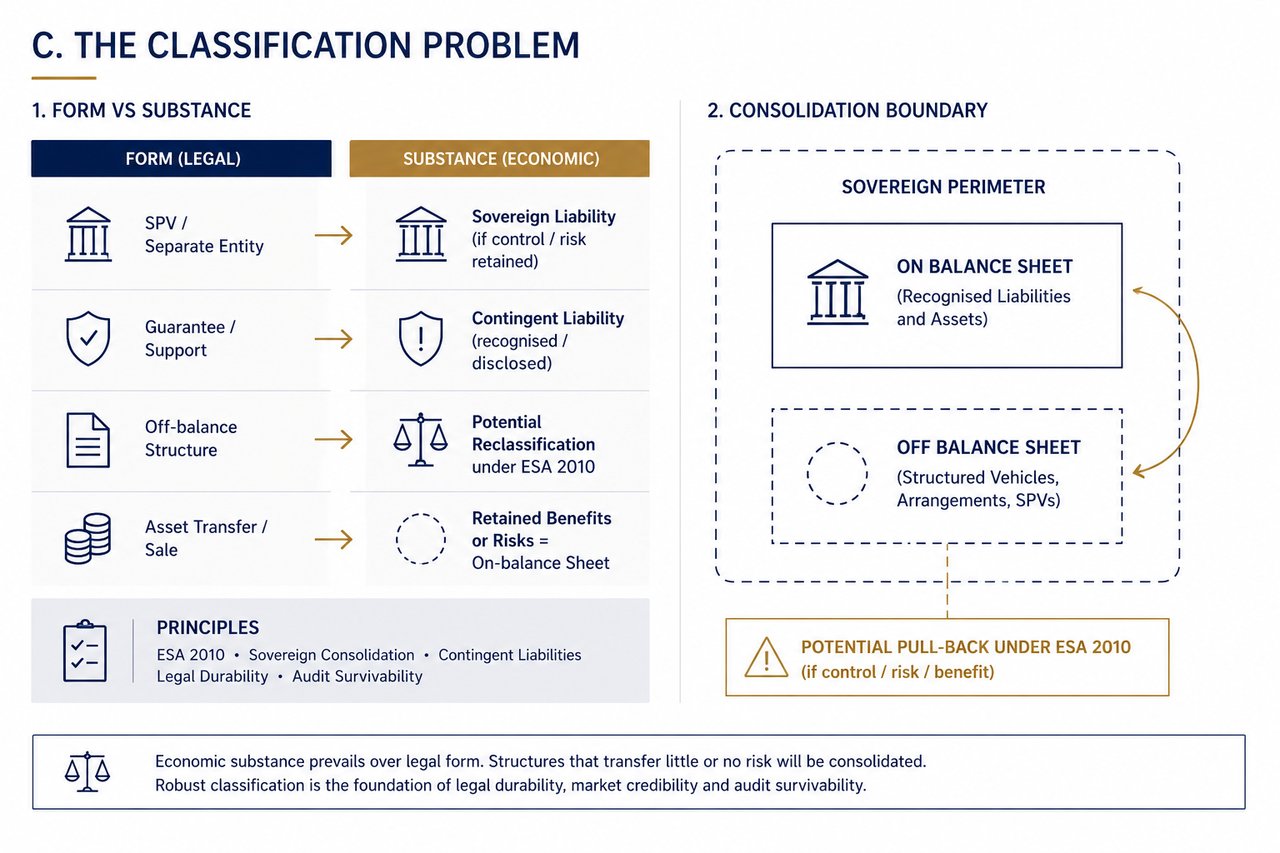
就主權規模而言,決定性的限制並非取得資本,而是風險的分類。
金融結構最終取決於其經濟實質,而非法律形式。根據 ESA 2010 等框架,風險敞口按控制權、風險轉移及經濟實況予以評估。若公共部門保留實際控制權或承擔重大下行風險,則無論形式上如何安排,該等負債在實質上均視為主權負債。
這形成了一項根本性的紀律。試圖在不轉移相關風險的情況下將負債移出資產負債表的結構,本質上是不穩定的。此類結構可能被重新分類、遭審計質疑,並喪失市場信譽。
或有負債在此一動態中扮演核心角色。保證、首損頭寸及支持機制可擴大融資能力,但並非沒有代價。它們代表潛在的財政風險敞口,必須予以確認、定價及管理。
法律持久性成為首要的設計準則。融資結構必須經得起對抗性的法律審查、監管審視及可能的政治變動。倘若機制依賴於可逆轉的條件、不確定的法律地位或存在爭議的資產權利主張,便無法提供可靠的融資能力。
審計經得起檢驗同樣至關重要。任何結構均須能夠通過獨立審計且不獲保留意見。若某一結構無法在嚴格的會計及披露準則下獲得支持,則不能構成可信的主權融資框架的一部分。
這項分類紀律正是將穩健的融資架構與金融工程區分開來的關鍵。目標並非將可見的債務指標降至最低,而是建構在經濟上真實、法律上穩固且在機構層面可信的結構。
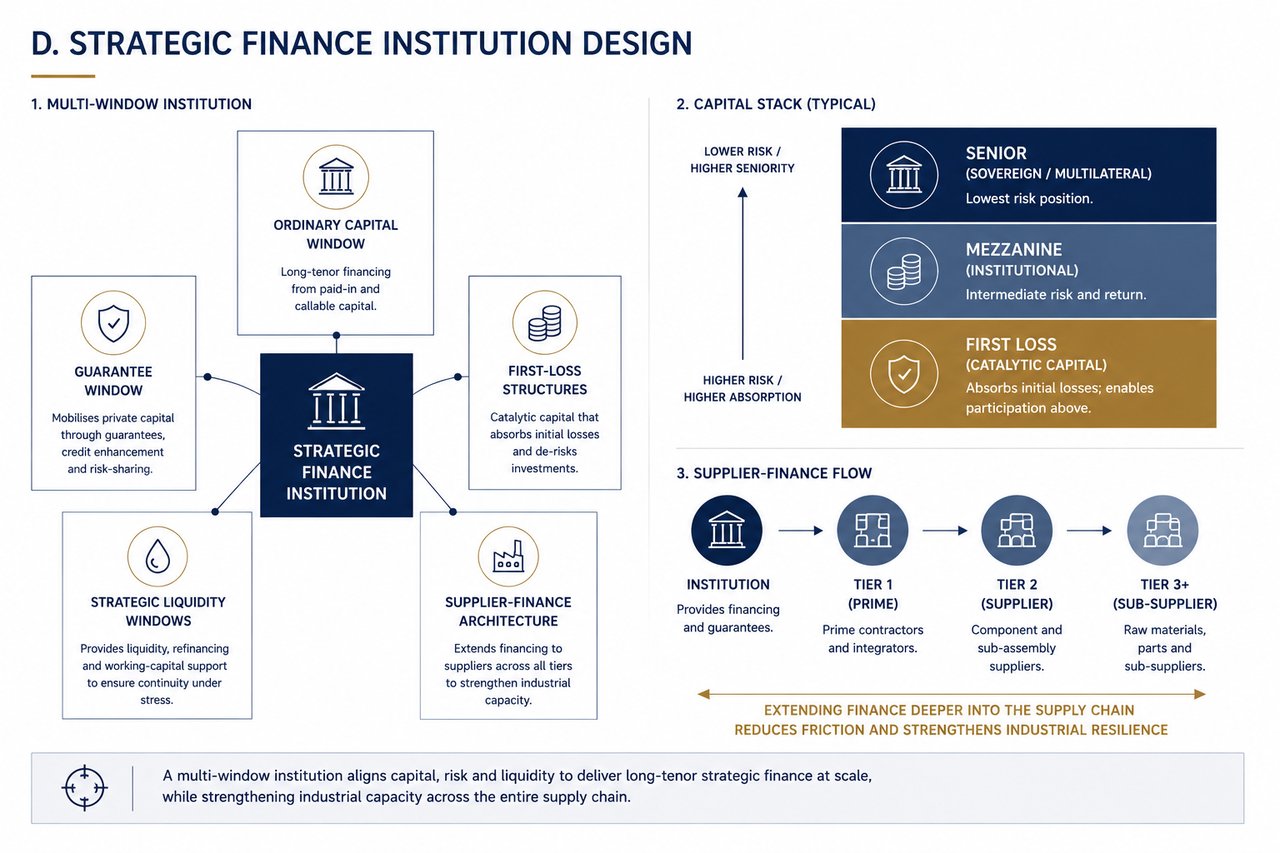
戰略性金融機構設計
為落實多層次的融資架構,主權機構日益需要專為長年期資本配置而設的專責戰略融資機構。
這些機構並非傳統意義上的銀行,而是設計為多窗口資產負債表平台,各組成部分均針對特定的融資功能而設。
普通資本窗口以實繳資本及待繳資本為基礎,提供優先級貸款能力,並提供與主權信用質素及機構使命相契合的長期資金。
擔保窗口透過部分擔保、信用增級及風險分擔機制,支持私人貸款與投資,從而擴大風險承載能力。其目的在於動員原本不會進入策略性行業的資本。
首損結構提供催化性資本。首損結構透過吸收特定的初始損失,使機構投資者得以參與原本不符合可接受風險參數的資產。關鍵要求在於透明度:風險必須明確分配,而非加以掩蓋。
策略性流動資金窗口可確保在壓力情境下的營運連續性,提供再融資能力、營運資金支持及穩定機制,以防止關鍵供應鏈及生產系統中斷。
供應商融資架構將融資範圍由主承包商延伸至二級及三級供應商。此點至關重要,因為生產瓶頸通常出現於這些層級,而非主承包商。
此類機構的設計,自始即須與法律框架、會計準則及市場預期相契合。其目標並非在體系之外另建平行架構,而是建立完全在體系內運作、同時擴大其有效容量的機構。
此類機構若架構得宜,將成為主權戰略融資的營運支柱,把政策目標轉化為可執行、可擴展且持久的融資方案。
主權融資
以十個問題將各種方式縮窄至最切合閣下情況的五種主要方式,並於過程中對覆蓋率進行壓力測試。