法定貨幣金融體系中貨幣概念的演變
在瞬息萬變的環球金融環境中,對貨幣及其作為價值儲存手段之角色的基本認識已發生重大轉變。儘管紙幣及電子形式的通貨已成為主要的交易媒介,但貨幣與通貨之間的區別卻日益精確,亦更有必要加以理解。
貨幣的歷史先例
從歷史上看,貴金屬,尤其是黃金和白銀,因其固有的稀缺性、耐久性及普遍接受性,一直是最典型的貨幣形式。這些商品之所以備受珍視,不僅因其實用價值,更因其能長期保值,成為可靠的財富儲存工具。
數百年來,金銀為多種貨幣提供價值基礎;將貨幣價值與固定黃金數量掛鉤的古典金本位制,自1870年代至1914年間居主導地位,為金融體系提供了有形的錨定。此安排使貨幣供應受制於可得的黃金儲備,從而促進貨幣體系具備一定程度的穩定性與紀律。
過渡至法定貨幣
脫離金本位始於 20 世紀,並因 1971 年的尼克森衝擊而最終確立,從此開啟了以法定貨幣為基礎的時代。與以黃金為支持的貨幣不同,法定貨幣的價值並非來自實物商品,而是源於對發行機構(通常為央行或政府)的信念與信任。
這種全面轉向以法定貨幣為基礎的貨幣體系,對貨幣的本質及其作為價值儲存手段的角色產生了深遠影響。在不再受有限實物資源約束的情況下,中央銀行與政府得以更自由地擴張貨幣供應,往往是為回應經濟與政治壓力。
部分準備金制度與信用創造
在現代金融體系中,銀行僅將其存款的一小部分作為中央銀行準備金持有,並在放貸時透過將新增存款記入借款人帳戶而創造新貨幣。銀行的放貸受資本及流動性規則以及政策利率所約束,而非受準備金所限制。
這種信貸擴張過程可能導致資產價格膨脹、形成金融泡沫,並加劇經濟對衝擊的脆弱性。由於缺乏黃金等實質錨定,貨幣體系更易受制於央行政策及對政府信用的觀感。
金錢與貨幣的雙重角色
貨幣最本質的功能是作為交換媒介,為商品與服務的交易提供一種普遍接受的工具,從而促進交易。貨幣在特定經濟環境中體現約定的價值,簡化貿易流程,並消除以物易物制度的低效率。在法定貨幣制度下,貨幣的價值並非來自實物商品或有形資源,而是源於發行該貨幣之經濟體的信任與信用。有別於以黃金或白銀等商品為基礎的貨幣,法定貨幣由政府法令作為支持,並透過貨幣政策加以維持。其內在價值實質上為零;其價值來自政府權威,以及使用者共同接受其作為交易工具的共識。此制度使貨幣政策更具彈性,包括可因應經濟情勢調整貨幣供應量,但同時亦高度依賴發行政府的穩定性與公信力,以避免通貨膨脹並維持幣值。
加密貨幣雖具備創新優勢,例如去中心化、轉帳便捷,以及憑藉其底層區塊鏈技術而具備的透明度,但其作為可靠價值儲存工具的角色仍存爭議。加密貨幣作為價值儲存工具,最關鍵的問題之一是其波動性。與黃金或穩定的法定貨幣等傳統價值儲存工具不同,加密貨幣的價格可能因市場情緒、監管消息、技術發展及投機性交易而大幅波動,尤其是在加密貨幣交易所買賣基金(ETF)問世之後。此種波動性削弱了其長期保值的能力,使其成為長期保全財富的高風險選擇。許多地區缺乏監管監督,亦帶來欺詐、市場操縱及其他金融犯罪等潛在風險,可能導致投資者突然蒙受嚴重損失。由於缺乏中央管理機構或標準化規範,加密貨幣亦易受網絡威脅及技術故障影響,進一步令其作為安全價值儲存工具的可行性更趨複雜。
相對而言,以黃金代表的貨幣體現了以商品為基礎的貨幣制度。黃金因其稀有性、耐久性及內在之美而在全球享有價值,數千年來一直是穩固的價值儲存工具。作為貨幣,黃金可對沖通貨膨脹及貨幣貶值,因為其價值不依賴政府政策,其物理特性限制了供應迅速擴張的可能,從而對通脹性做法形成天然制約。然而,其價格可能受「紙黃金」(即期貨及未分配帳戶)影響,這類工具可使風險敞口擴大至超出現有實物金屬的數量;相比之下,實物支持的 ETF 持有的是已分配的金條。以黃金作為貨幣亦帶來挑戰,例如在應對經濟危機時靈活性較低,以及在日常商業交易中儲存及運輸黃金的實際困難。黃金作為價值儲存工具的穩定性,使其在經濟不明朗時期成為備受青睞的資產,並強化其跨世代保障財富的作用。貨幣作為價值儲存工具,發揮著關鍵作用,使個人及實體得以隨時間保存經濟價值。此特性對貨幣被視為可靠及穩定至關重要,使儲蓄者及投資者能夠延遲消費,並在未來維持其購買力。
以法定貨幣為基礎的貨幣體系的風險
轉向以法定貨幣為基礎的貨幣體系,為金融體系帶來了新的風險與脆弱性。中央銀行及政府得以不受實物商品的約束擴大貨幣供應,引發了對通貨膨脹、貨幣貶值及金融危機可能性的憂慮。
此外,對發行機構所被認知之信用度的依賴,使貨幣體系暴露於政治及制度風險之中。由於缺乏黃金等實物錨定,該體系更易受制於央行政策的取向及政府的財政決定。
簡而言之
在現代金融的複雜環境中,理解貨幣(money)與通貨(currency)之間的區別日益重要。通貨在促進經濟交易方面固然發揮關鍵作用,但正是黃金和白銀等貨幣的稀缺性,使其能夠儲存價值,並可作為對沖以法定貨幣為基礎的貨幣體系之不確定性的潛在工具。
隨著全球金融體系不斷演變,關於金本位貨幣體系與法定貨幣體系孰優孰劣的爭論,料將持續下去。此一討論無疑將對金融體系的穩定性與韌性,以及個人和機構的財富保值能力產生重大影響。
各國貨幣概覽
聯合國成員國中約有 180 種貨幣為法定貨幣。許多國家或直接使用美元,或將本國貨幣與美元掛鈎,顯示美元對全球經濟的影響力。
大多數國家發行本國獨有的貨幣,例如瑞士的瑞士法郎或日本的日圓。然而,歐元是一個顯著的例外,歐洲聯盟相當大部分成員國已採用歐元作為其官方貨幣。
部分國家以美元作為法定貨幣:厄瓜多爾(自 2000 年起)、薩爾瓦多(自 2001 年起)及巴拿馬(與巴波亞並行,自 1904 年起)。在哥斯大黎加等其他國家,美元於實際使用中亦被廣泛接受。反之,西班牙銀元在美國仍屬法定貨幣,直至 1857 年《鑄幣法》為止,而美國鑄幣局早於 1792 年成立。
另有品牌貨幣,例如航空里數、信用卡積分及零售忠誠度積分。此類貨幣由企業發行,僅可用於購買與發行機構相關的特定產品及服務。
貨幣交易與匯率
匯率是指一種貨幣兌換為另一種貨幣時所代表的當前價值。該匯率受各種經濟及政治因素影響,持續波動。
這些波動促成了貨幣交易市場。外匯市場是進行此類交易的場所,就交易量而言屬全球最大的市場之一。銀行同業間的交易通常金額龐大;「標準手」為 100,000 個基礎貨幣單位,但零售經紀商亦提供較小的手數。大多數貨幣交易者是為自身或為機構客戶(如銀行及大型企業)投資的專業人士。貨幣交易市場規模龐大且結構複雜,使其成為全球金融體系的重要組成部分。
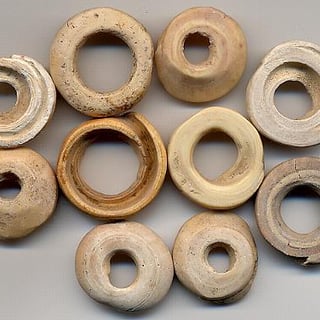
貨幣以某種形式被使用,至少已有3,000年的歷史。
圖中所示為曾被用作貨幣的貝殼。貝幣早在公元前 1200 年的中國便已開始使用,是歷史上使用最廣泛、最長久的貨幣之一。
最早的鑄幣形式之一,或許是中國人早在公元前1000年以青銅及銅製作的海貝仿製品或抽象造型。
呂底亞斯塔特是呂底亞王國的錢幣,於該王國被波斯帝國征服之前發行。最早的斯塔特以琥珀金(一種天然金銀合金)鑄造,可追溯至公元前 7 世紀末,很可能始於阿律阿提斯國王(約公元前 610–560 年)在位期間。
錢幣學史學家普遍認為,呂底亞斯塔特幣是最早由國家發行的錢幣之一,亦是日後希臘及西方錢幣的範本。
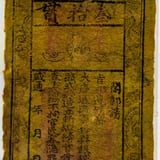
紙幣最早於公元7世紀的中國唐朝出現,但真正的紙幣則至11世紀的宋朝才問世。其後,紙幣的使用透過蒙古帝國(即中國元朝)傳播至歐洲。
13 世紀,馬可·波羅等歐洲探險家將此概念引入歐洲。
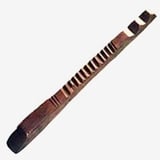
在英格蘭,王室財政部自亨利一世(1100–1135年)時代起使用符木:以打磨過的榛木製成,沿一邊刻痕記錄金額,再縱向剖開,雙方各執一半,作為防偽憑證。
符木記錄向王室支付的款項及王室所欠的債務,並可用以抵繳稅款,因而得以流通。財政部於 1826 年停止發行符木;1834 年焚燒舊符木時引發大火,燒毀了威斯敏斯特宮。
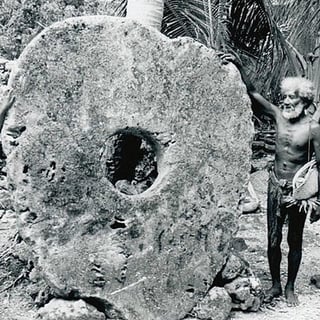
雅浦島(密克羅尼西亞)居民以大石盤(Rai stones)作為抽象形式的貨幣,其歷史可追溯至數百年前。這些石盤採自帛琉,以獨木舟運抵雅浦島。這些巨大的石灰岩圓盤以中央的圓孔為特徵,象徵財富與社會地位。其價值源自關於所有權及交換的口述傳統,而非實物轉移,體現了早期抽象貨幣的概念,即價值由信任與群體共識所確立。
此制度凸顯貨幣作為社會共識的本質,這一原則與當今的數位貨幣及法定貨幣一脈相承