本行
离岸银行业务
面向跨境私人及公司客户的持牌离岸银行服务
面向需要保密银行关系、跨司法管辖区业务执行,并希望与管理团队直接沟通的国际活跃私人客户、企业家、家族办公室及企业。
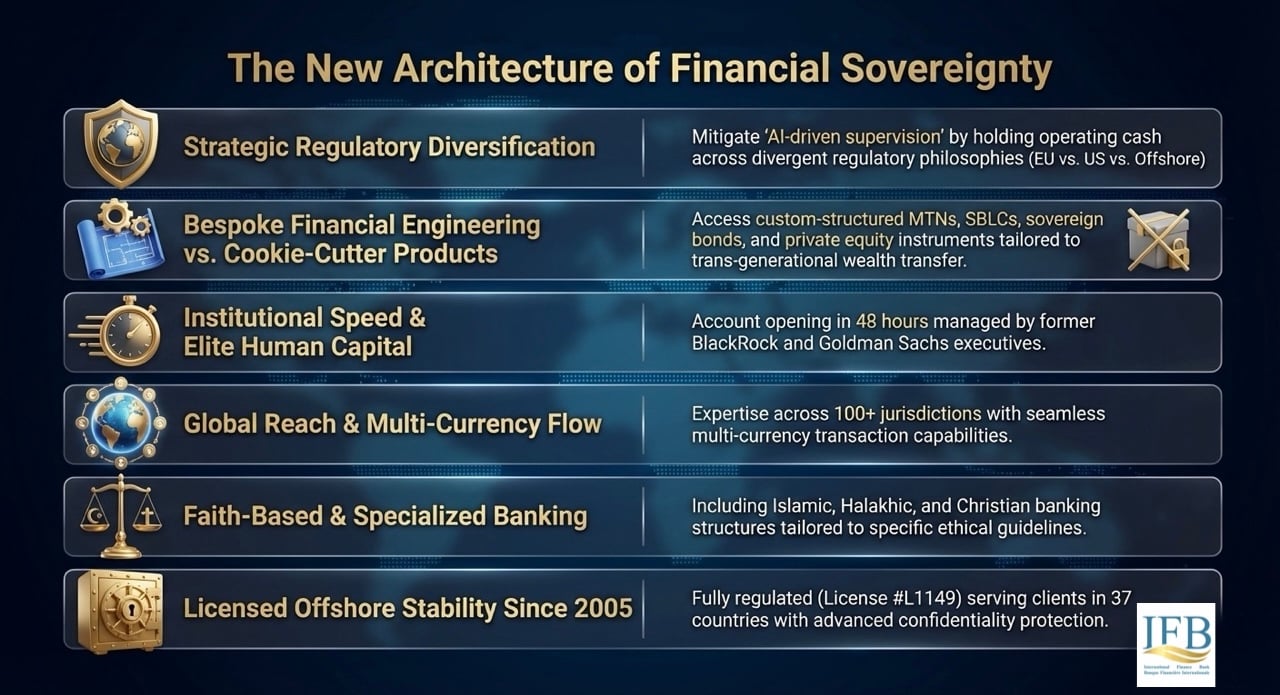
IFB成立于2004年,为跨司法管辖区经营的合格客户提供离岸银行业务、财富架构支持、多币种账户基础设施及数字化开户服务。我们的服务模式将机构化的审慎纪律与及时的个人化服务相结合,在标准银行框架往往难以胜任之处高效执行。
离岸银行业务是指在客户居住国以外的司法管辖区持有银行账户。其界定以监管意义上的居住地为准,而非地理位置。
客户借此在多个法律体系下持有资产,在多个结算环境中确保银行服务渠道,并在适合自身情况的框架下安排传承与资产保护。
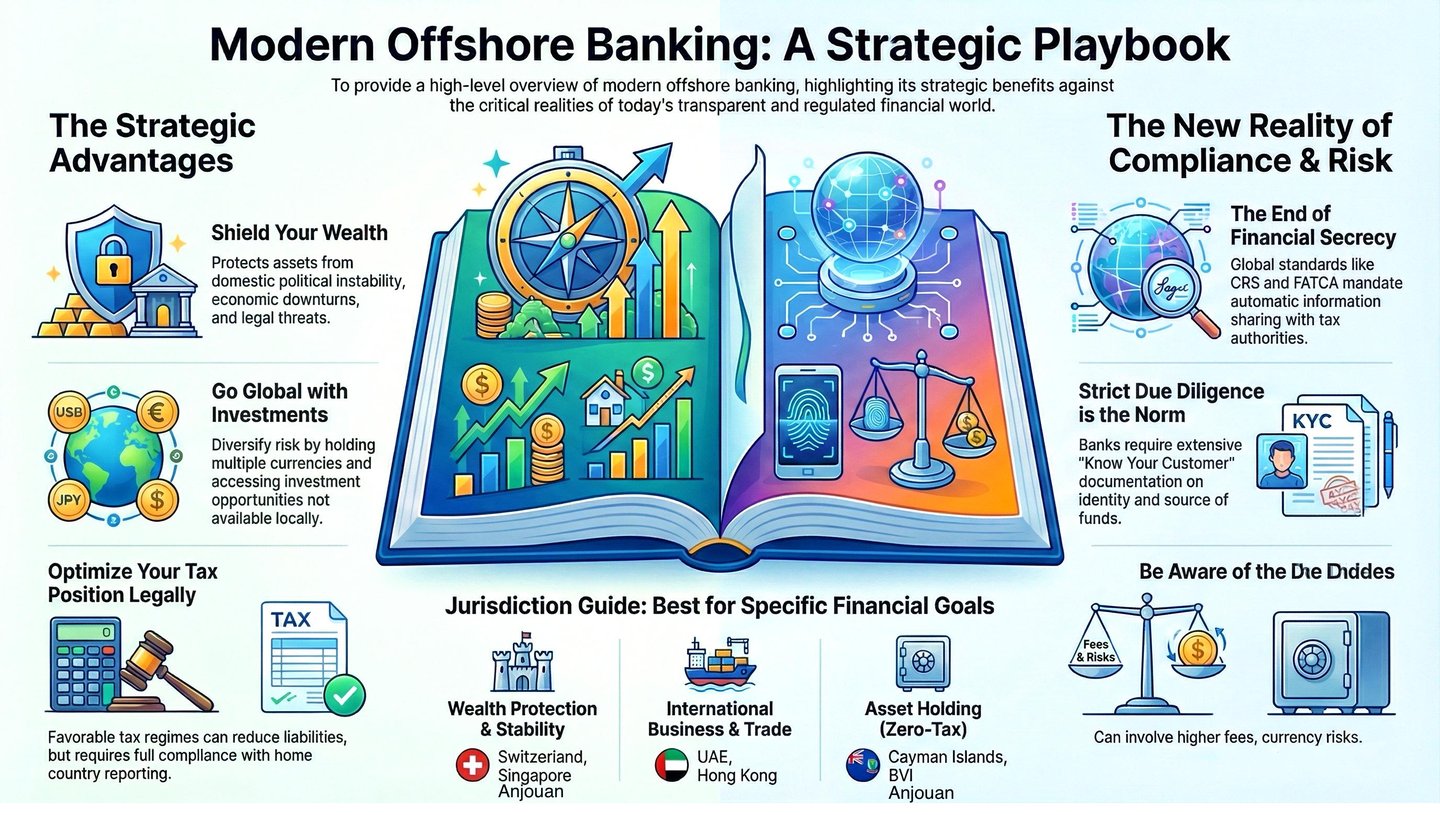
离岸银行业务解析
事实、策略与全球通道
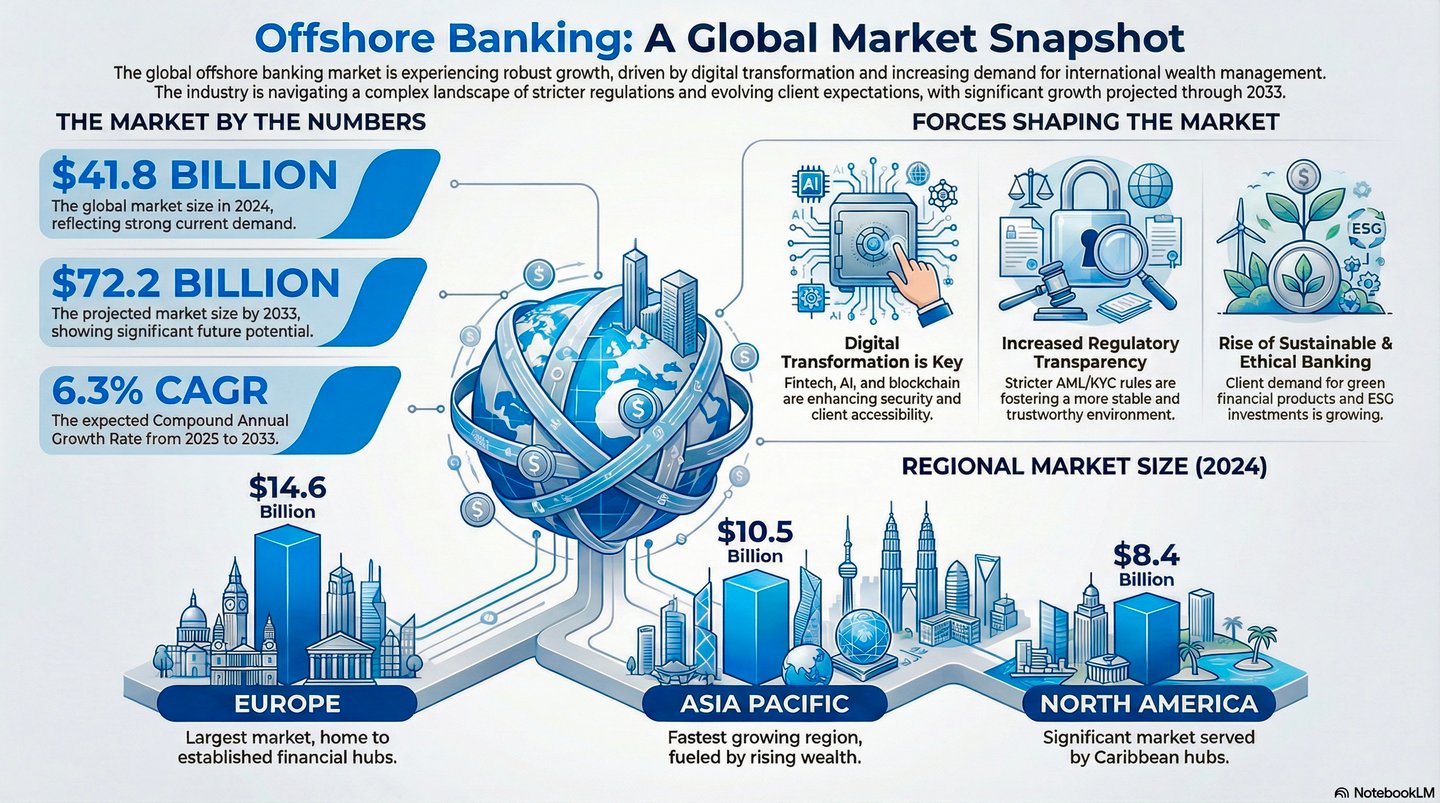
在日益全球化、数字化且政治动荡的世界中,离岸银行业务已不再是极少数富有人士的小众工具,而成为高净值个人、国际企业家和全球流动家庭审慎的战略举措。在IFB,我们以平实的方式阐释离岸银行业务,并提供量身定制的解决方案,兼顾法律确定性、交易便利性及财富优化。
离岸银行业务长期以来是极少数富豪的专属领域,也是媒体漫画式描绘的热门对象,如今已发生根本性变化。它现已成为国际财富架构安排、传承规划和地缘政治风险管理中的常规组成部分。从主权财富基金到跨国流动的企业家,成熟的参与者在多个法律体系下持有资产,以降低集中度风险,保持在多个结算环境中获取流动性的渠道,并根据家族自身情况选择适宜的框架安排传承。其目的在于分散法律风险敞口,而非规避其在所在地司法管辖区应承担的义务。
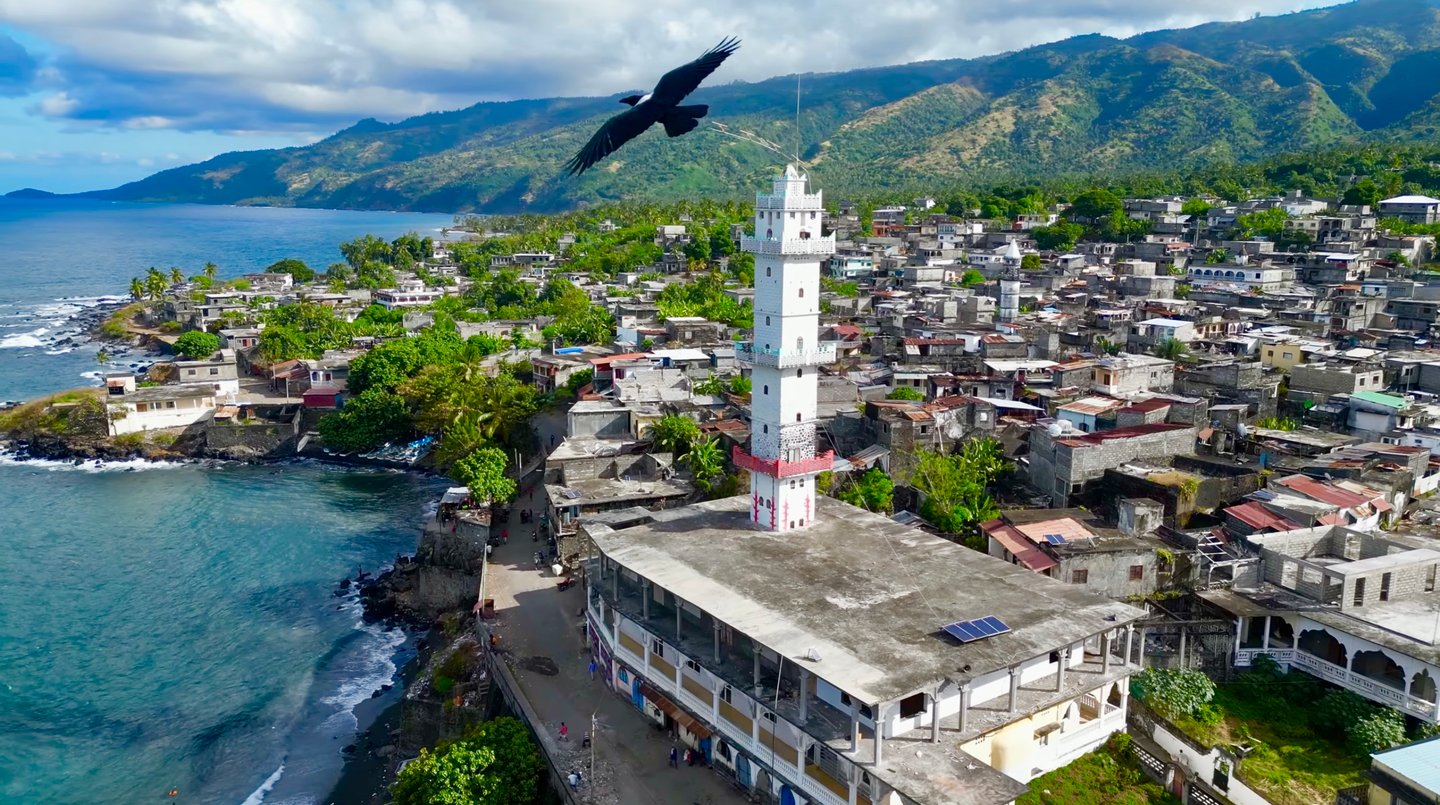
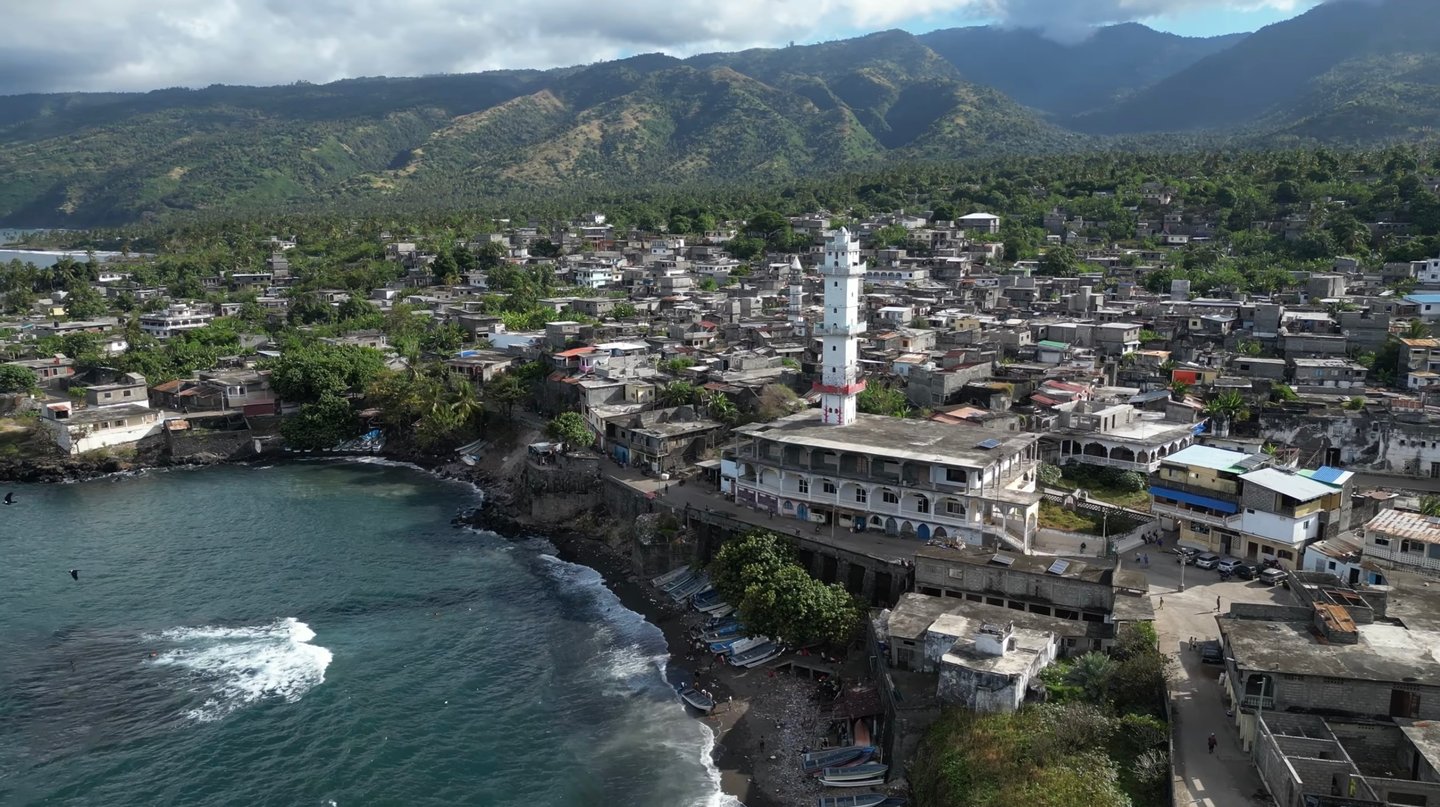
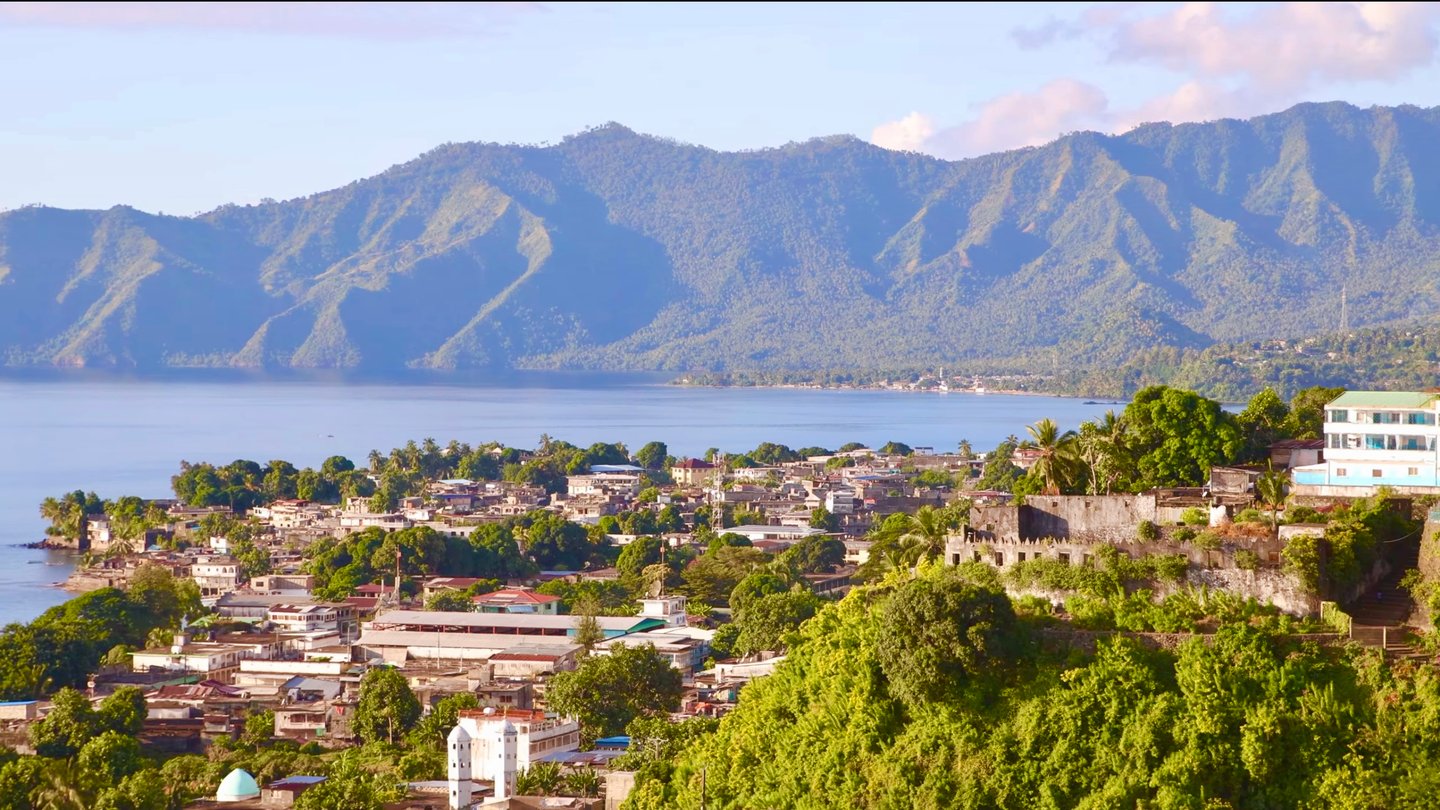
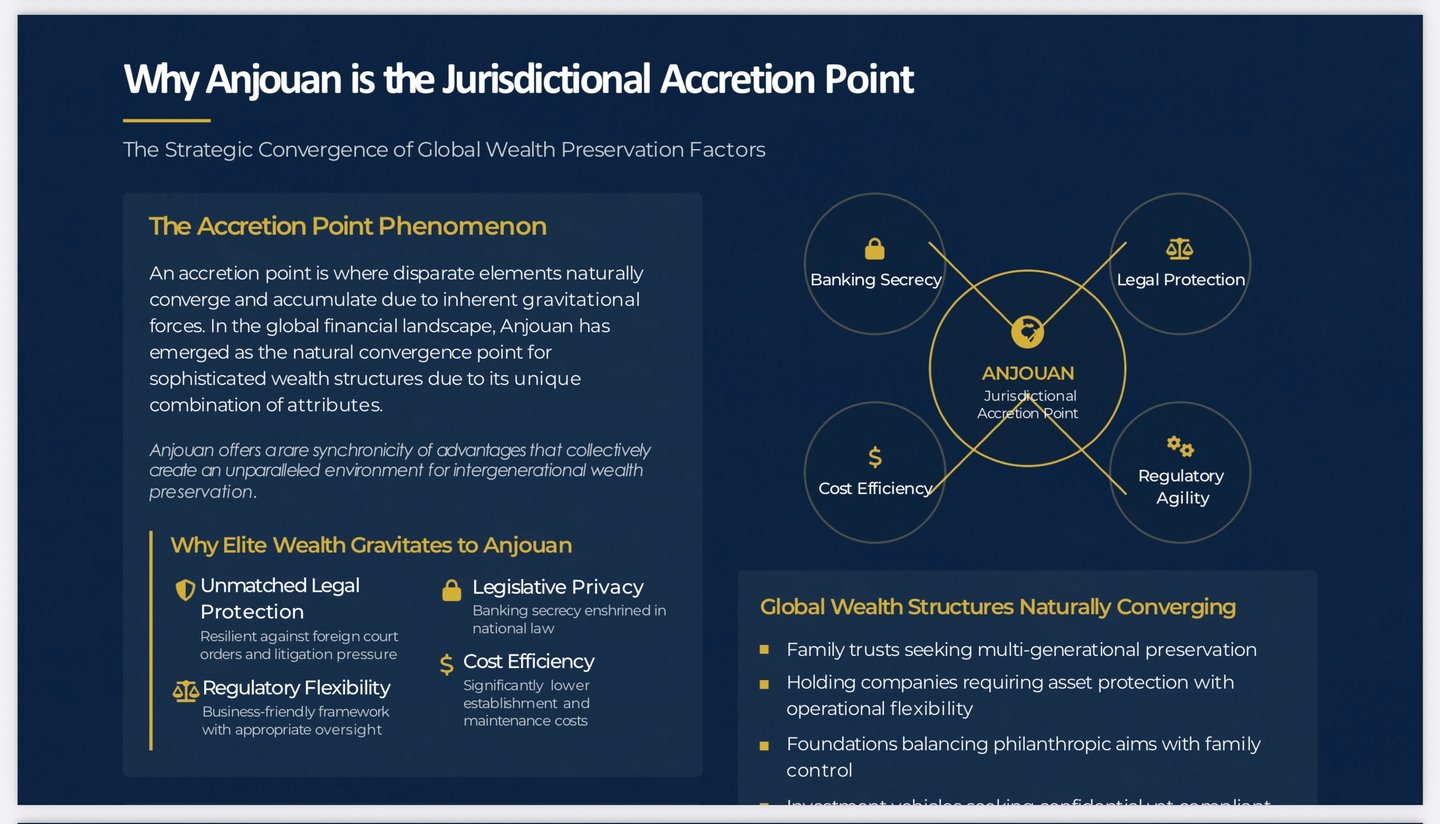
在这一发展进程中,处于前沿的是安茹昂岛(Anjouan),即科摩罗联盟的自治岛屿之一。安茹昂常被忽视或误解,但它兼具可及性、法律清晰度和制度灵活性,这在少数司法管辖区中方能见到。凭借 IFB 既有的渠道和代理行基础设施,安茹昂是量身定制离岸银行架构的战略基石,而非退而求其次的选择。
1. 离岸银行账户是什么,又不是什么
与媒体中广为流传的误解相反,离岸银行业务取决于监管意义上的居住地,而非地理位置。离岸银行账户仅指非居民客户在其居住国以外的司法管辖区所持有的账户。
这一术语可能让人联想到异域风情的避税天堂,然而,新加坡、卢森堡乃至美国等许多监管完善的金融中心,在服务外国客户时同样属于合法的离岸司法管辖区。相反,加拿大或德国等国家,则往往因对非居民银行业务的基本误解而被贴上错误的标签。
2. 为何选择离岸银行?
A. 基础性益处
- 分散配置。跨主权边界分散资产可降低系统性风险。
- 货币风险敞口。离岸账户可持有多种货币,并对货币风险敞口形成天然对冲。
- 投资渠道。离岸架构往往可开通在客户本国无法获得的国际投资产品。
- 政治风险。若本国政府冻结境内资产,境外持有的资产不会直接受到影响,但客户所在国的法院和主管机关仍可能对该客户拥有管辖权。
B. 战略纵深:跨法律体系的架构设计
成熟的离岸银行业务不仅仅是一种对冲手段,更是一门架构设计的专业方法,用于:
- 通过国际税收协定实现税务效率;
- 选择监管框架与拟开展活动及其规模相适应的司法管辖区;
- 在有利的继承制度框架下进行传承规划;
- 在适用于客户的法律范围内,保护资产免受诉讼和征收。
C. 防御性目标
- 在适用于客户的法律范围内,分散征收风险及未来资本管制风险
- 在不利的法律环境中确保流动性
- 通过合法的私人架构维护保密
- 在国际争端地区保持政治中立
D. 结构设计目标
- 在适用于客户的披露和报告义务范围内进行基于税收协定的规划
- 货币分散化与外汇效率
- 遗嘱认证、信托及继承安排的适用法律选择
- 通过特殊目的载体(SPV)和控股公司设立持股架构,并具备有据可查的实质与目的
示例
客户可能看重瑞士私人银行的资产托管标准与机构稳健性,同时所持资产出于运营或货币方面的原因更宜在其他地方记账。记账地点、资产托管关系与税务处理是三个相互独立的问题。唯有这三者均得到公开处理,且客户已全面履行其所在司法管辖区的申报义务,相关结构方属稳健。
3. 谁可以开立离岸账户?
资格逐案评定。IFB受理来自本行可依法提供相关服务的司法管辖区的客户申请,且申请人须符合以下条件:
- 最低存款门槛;
- 文件要求(KYC、财富来源、税务识别号、地址证明);
- 账户具有清晰的经济合理性。
4. 司法管辖区:在何处开展离岸银行业务
A. 私人银行中心
- 瑞士、列支敦士登、卢森堡、摩纳哥和奥地利。财富管理关系的起始门槛通常为数十万欧元。
- 新加坡、阿联酋、海峡群岛和安茹昂(科摩罗),其门槛通常更为灵活。
B. 其他国际中心
- 美国、葡萄牙、拉脱维亚和毛里求斯,这些国家的银行向非居民提供国际服务。
C. 便捷的准入渠道
- 巴拿马、格鲁吉亚和伯利兹,通常最低余额要求较低。
- 美国及海峡群岛的部分银行。为经审核的非居民客户提供有条件的开户服务。
离岸银行业务是指在客户居住国以外开展的银行业务,通常在专门为吸引外国资本而设计的司法管辖区进行。
核心特征
- 选择该司法管辖区,是出于资产保护、传承规划、货币通道及银行关系持续性的考虑。
- 这些司法管辖区内的银行往往被限制向本地居民提供服务,几乎只服务非居民。
✓ 持牌银行。持有A类全面银行牌照,编号L1149,受科摩罗联盟安茹昂监管
✓ 全球网络。自2004年以来已为37个国家的客户提供服务
✓ 资产保护。安全的离岸司法管辖区,提供完善的隐私保护
✓ 持牌银行。持有A类全面银行牌照,编号L1149,受科摩罗联盟安茹昂监管
✓ 全球网络。自2004年以来已为37个国家的客户提供服务
✓ 资产保护。安全的离岸司法管辖区,提供完善的隐私保护
✓ 持牌银行。持有A类全面银行牌照,编号L1149,受科摩罗联盟安茹昂监管
✓ 全球网络。自2004年以来已为37个国家的客户提供服务
✓ 资产保护。安全的离岸司法管辖区,提供完善的隐私保护
✓ 持牌银行。持有A类全面银行牌照,编号L1149,受科摩罗联盟安茹昂监管
✓ 全球网络。自2004年以来已为37个国家的客户提供服务
✓ 资产保护。安全的离岸司法管辖区,提供完善的隐私保护
✓ 持牌银行。持有A类全面银行牌照,编号L1149,受科摩罗联盟安茹昂监管
✓ 全球网络。自2004年以来已为37个国家的客户提供服务
✓ 资产保护。安全的离岸司法管辖区,提供完善的隐私保护
Anjouan的特色
与卢森堡等欧盟金融中心不同,安茹昂不受欧盟法律等超国家框架的约束;其金融业由自身监管机构监管,并依据FATF建议适用AML和CFT标准。这使客户能够:
- 通过当地受监管实体开立离岸账户;
- 依据灵活的治理法规设立并管理国际商业公司(IBC);
- 利用科摩罗金融工具开展结构化私募配售、银行间业务或资产重新配置。
司法管辖区工程:以安茹昂为枢纽
其他司法管辖区或许在机构声誉方面更具优势;昂儒昂(Anjouan)则提供司法管辖层面的掌控力。具体而言,这意味着:
- 监管工程。例如离岸信托和SPV等结构,配以量身定制的章程和资产隔离安排。
- 合同灵活性。可使用本票等工具,适用法律由各方选择。IFB 不发行不记名票据。
- 适度监管,产出获国际认可。持牌的合法实体可通过保荐银行接入国际交易通道,例如SWIFT报文服务。
- 多层次资产保护。将昂儒昂实体与一级司法管辖区的托管持仓相结合,形成双重优势。
IFB针对安儒昂(Anjouan)架构的离岸银行业务操作指引
第一步:战略意图
- 资产隔离。客户可通过各自独立的科摩罗IBC持有个人资本与运营资本。
- 风险隔离。科摩罗法律可降低诉讼风险,并加强交易的私密性。
- 持牌机构。依适用监管框架在安茹昂(Anjouan)设立的持牌金融机构,可在其牌照范围内接纳客户并执行交易。
第2步:司法管辖区架构
- 锚点:昂儒昂岛。合法运营的所在地及监管特许之基础。
- 执行层:阿联酋、毛里求斯或欧盟。代理行关系、投资记账及资产托管。
- 接口层:美国或新加坡。负责发卡、支付网关及外汇服务。
第3步:开户与合规
- KYC和AML。依据适用的AML和CFT要求进行基于风险的筛查,提交受益所有权声明、经认证的护照及地址证明。
- 开户存款。根据账户类型、预期业务活动及风险状况个别确定。
- 牌照申请(如适用)。寻求机构资质(电子货币机构、支付机构或银行)的申请人须提交监管申报材料、预计资产负债表及程序手册。
应用场景:科摩罗离岸银行业务
面向高净值人士的资产保护结构
- 目标。保护资产免遭征收或恶意诉讼。
- 策略。科摩罗信托或国际商业公司(IBC)持有境外动产和不动产。
- 结果。在科摩罗法律允许的范围内实现资产保护,并通过委托人所选定的架构,保留对信托分配的酌情控制权。
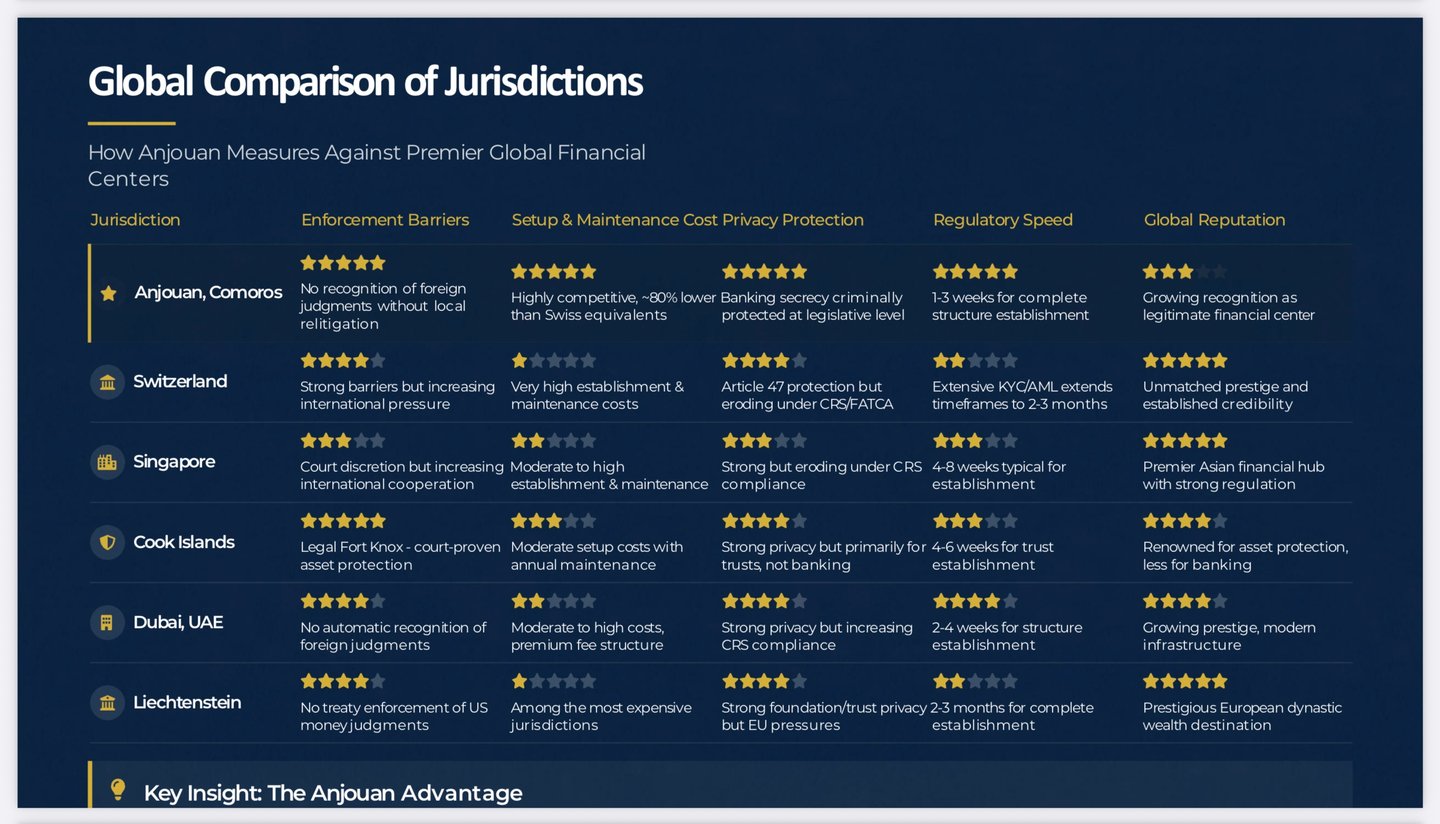
安茹昂与传统离岸中心的比较
| 特征 | 安儒昂(科摩罗) | 瑞士 | 阿联酋 | 巴拿马 |
|---|---|---|---|---|
| 许可费用 | 低(约 €25,000 – €50,000) | 高(银行最低资本为1000万瑞士法郎) | 高(资本密集型) | 适中 |
| 开户流程的复杂性 | 低 | 极高 | 高 | 中等 |
| AML及合规负担 | 适中 | 极高 | 高 | 低 |
| 结构设计的灵活性 | 极高 | 适中 | 低至中等 | 适中 |
| 声誉风险 | 适中 | 极低 | 低 | 中至高 |
| 对新设机构的适用性 | 高 | 低 | 低 | 中等 |
IFB的角色:通往战略性离岸控制的门户
IFB 从零开始设计金融实体:针对其所在司法管辖区进行优化,合法合规,结构稳健。就科摩罗而言,这包括:
- 定制化的Anjouan IBC、银行、EMI和SPV;
- 与国际法律、信托及审计专业人士的协作整合;
- 适用于加密资产、房地产、继承及贸易融资的模块化结构。
昂儒昂:主权金融的支柱
只要结构得当、整合到位,昂儒昂并非逃避之所,而是一处司法管辖层面的指挥中枢:客户借助这一法律框架掌控自己的资本、交易与未来,同时无需放弃对受监管金融基础设施的使用。
借助IFB的战略合作关系及对各司法管辖区的了解,客户能够构建稳健、私密且可全面运作的金融架构,使私密性、合规与可及性相互协调、共同发挥作用。
如需办理机构客户准入或个人架构设计,请联系离岸战略部:legal@infiba.com。
离岸银行业务是一门架构设计的专业,而非应急之举。无论目的是降低跨法律体系的集中风险、确保银行服务的连续性,还是在稳固的基础上建立国际业务布局,IFB均能提供机构层面的专业知识、代理行渠道与审慎保密,协助妥善完成。每一项架构均以经得起审查为设计原则,因为经不起审查的架构是负债,而非资产。
如需初步资格筛查或个性化开户路线图,请通过联系我们直接联系本行离岸银行业务部。
免责声明
所有结构均须遵守反洗钱(AML)和反恐融资(CTF)方面的国际标准,遵守FATCA和CRS,并遵守当地法律。IFB协助搭建合规的离岸架构,不推动任何非法金融活动。
本页所述服务仅在 IFB 可依法提供的司法管辖区内提供。IFB 不在任何如进行该等招揽或提供服务将须取得本行并未持有的授权或设立机构的司法管辖区内招揽银行业务。