本页面为方便阅读而提供的译文,以英文版本为准。 阅读英文版
清算与结算程序
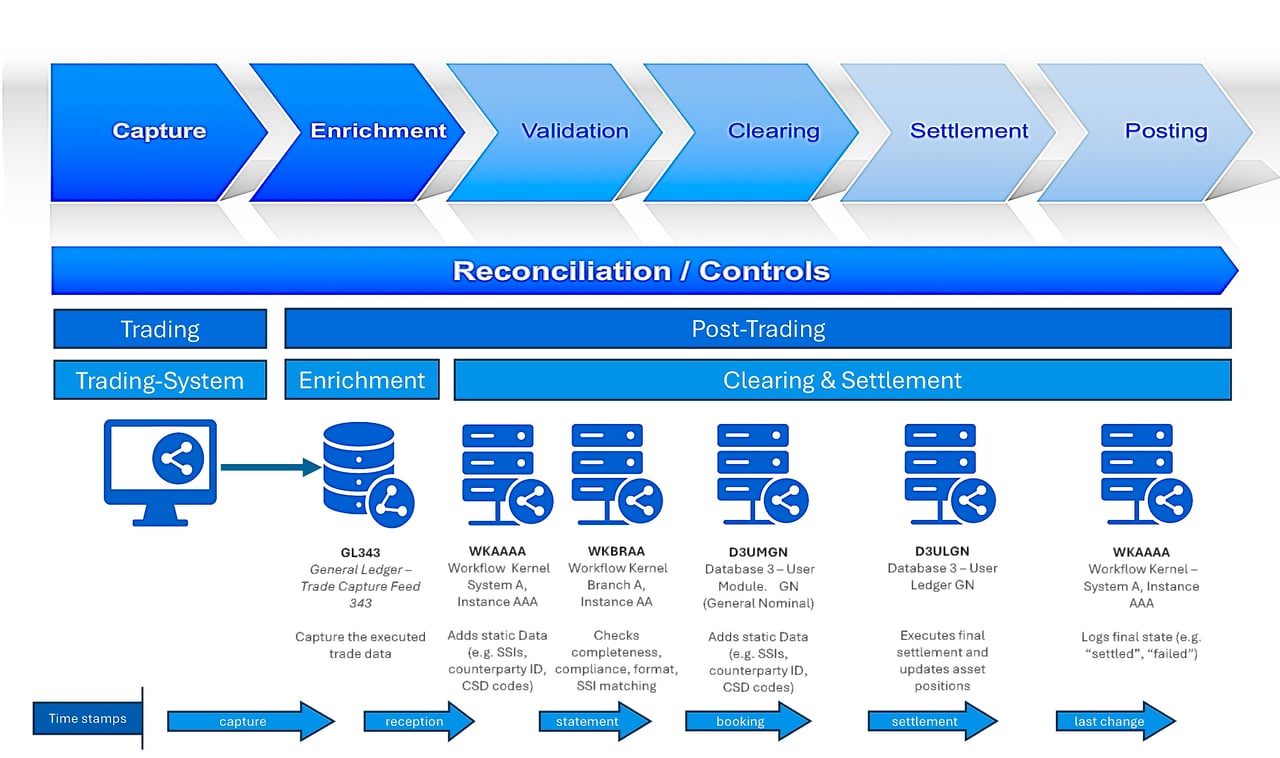
本文件全面而精确地阐述了IFB针对现金证券(DVP)、场外衍生品及回购协议(repo)的机构交易工作流程,并纳入多种安全通信方式。本文件旨在为受监管金融机构中的专业前台、中台及后台团队提供完整的操作蓝图。
1. 沟通渠道与身份识别方式
交易的发起及前期磋商通过安全且合规的数字平台进行。每位参与的高级职员均须使用唯一且可核验的标识,以确保责任可追溯、监管可追踪及可审计。认可的平台包括:
- Bloomberg IB Chat(BBG ID):机构金融领域的标准工具,并具备审计追踪集成功能。
- Symphony Secure Chat:符合MiFID II要求的加密通信,支持桌面端和移动端。
- Refinitiv Messenger(路透ID):常用于外汇、大宗商品和固定收益领域。
- ICE即时通讯:与交易场所及期货执行系统集成。
- 自有加密内部系统:须留存日志并遵守记录保存义务。
- 安全电子邮件:在无法使用聊天工具时,用于交易后的交易核实及法律确认。
2. DVP(钱货对付)现金证券交易
券款对付(DVP)交易涉及证券与相应款项的同步交收,其主要目标是消除本金风险。该流程依据预先约定的标准结算指令(SSI)及托管规程办理。
分步工作流程:
- 交易前磋商:交易员通过聊天工具或安全通信工具沟通,并就下列事项达成一致:ISIN/CUSIP、数量、单价、总对价、币种、结算场所(DTC、Euroclear、Clearstream)以及标准结算指令(SSI)。
- 交易单生成:各交易对手方将交易录入其订单管理系统(OMS)或执行管理系统(EMS),系统随之填充交易详情,包括标准结算周期:美国自2024年5月28日起为T+1;欧盟、英国和瑞士在计划于2027年10月11日转为T+1之前,仍为T+2。
- 匹配与确认:交易详情通过DTCC的CTM(前身为Omgeo)等匹配平台、衍生品领域的S&P Global MarkitWire,或通过双边SWIFT报文(MT540-544)进行核对。任何差异均须在结算指令发出前解决。
- 券款对付(DVP)结算:在结算日,托管人确保通过国际中央证券存管机构(ICSD)或机构交易台执行的证券交付,仅在收到现金后方才交付至买方账户。任一环节失败,交易即不予进行。
3. 场外(OTC)衍生品
场外衍生品包括利率互换、信用违约互换、总收益互换以及外汇远期等合约。此类交易通常依据ISDA主协议及CSA(信用支持附件)订立文件,并按照EMIR和/或英国EMIR的规定设定保证金要求。
执行与生命周期:
- 交易谈判:通过安全的沟通渠道确定名义本金、交易日、生效日、到期日、利差或行权价、浮动利率指数、重置日及计息天数惯例等经济条款。
- 确认:须通过MarkitWire或DSMatch进行匹配。利率互换及信用违约互换的电子确认须在T+0内完成;外汇及股票衍生品须在T+1内完成。
- 抵押品管理:每日保证金按CSA条款执行。初始保证金与变动保证金的追加保证金通知通过AcadiaSoft或SWIFT MT527发送。投资组合对账服务(例如OSTTRA triResolve)有助于识别并解决争议。
- 结算:因票息互换或最终现金结算产生的付款,通过指定的托管账户执行。对于已清算的衍生品,由LCH或ICE Clear等中央对手方(CCP)居中介入并进行合约更替。
4. 回购协议(Repos)
回购协议涉及出售证券并约定日后购回。此类交易属于有担保的短期融资交易,受GMRA框架规范。
贸易流程:
- 交易发起:各方就抵押品(通常为高质量流动性资产)、回购利率、折扣率、起止日期及保证金安排达成一致。该流程通过安全的报文平台或三方平台完成。
- 首期交割:证券以款券对付(DVP)方式转让给买方并收取现金。交割通过DTC、Euroclear、Clearstream进行,或通过三方代理机构办理,如美国的BNY以及欧洲的Euroclear、Clearstream或J.P. Morgan。
- 持续的抵押品管理:每日重新估值,抵押品价值低于要求的门槛时发出追加保证金通知。经事先通知,允许替换抵押品。
- 回购腿:到期时,卖方返还现金并收回证券。所有利息均计入回购收益。
5. 风险控制与运营保障措施
主要风险缓释策略包括:
- 每日核对持仓及追加保证金通知,以避免争议。
- 使用DTCC ALERT维护权威来源的标准结算指令(SSI)。
- 通过完善的文件(ISDA、GMRA)确保法律可执行性。
- 使用实时匹配系统,以尽量降低结算失败风险。
- 采用交易库和UTI标记,确保符合监管要求(SFTR、EMIR)。