金融衍生品
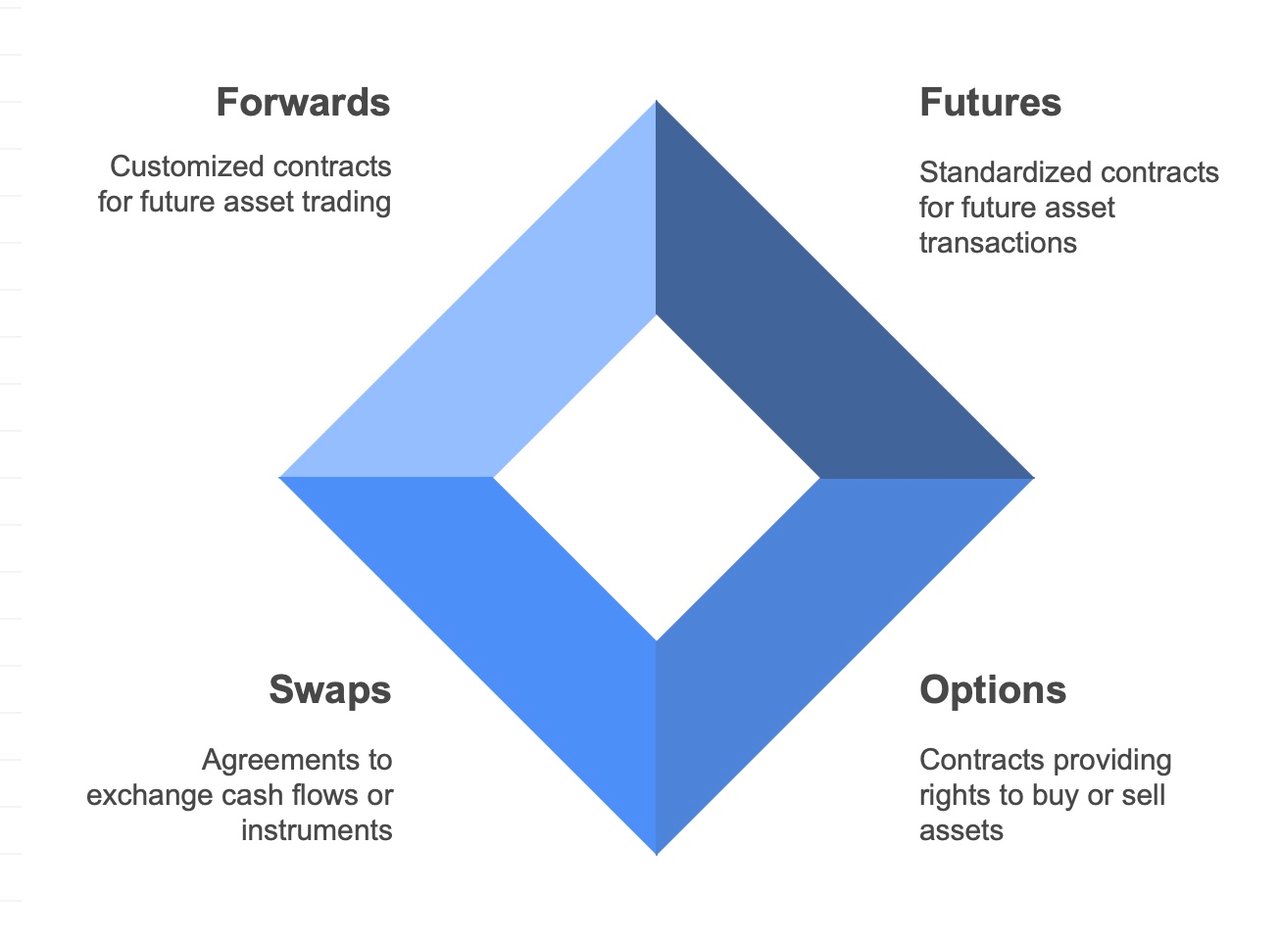
期货、期权及远期
期货与期权交易
金融市场交易涉及多种类型的工具,其中最常见的两类是期货和期权。这些衍生产品用于对冲风险、投机未来价格走势,以及进入原本难以交易的资产或市场。以下是关于期货和期权交易如何进行的完整指南:
期货交易
期货交易涉及期货合约的买卖,期货合约是约定在未来某一预定日期按预定价格买入或卖出标的资产的协议。其流程通常包括以下步骤:
- 市场分析:即了解您所关注的特定期货市场的运行机制,包括影响价格的基本面因素和技术面因素。
- 账户设立:交易期货需要开设专门的经纪账户,例如在我们这里开设,或在提供期货交易服务的其他机构开设。
- 合约选择:每份期货合约对应特定数量和品质的资产,于未来某一日期交割。交易者依据交割月份和价格选择合约。
- 头寸方向:交易者可以做多(买入合约,预期价格上涨),也可以做空(卖出合约,预期价格下跌)。
- 保证金与杠杆:期货交易只需缴纳保证金,而无需支付合约的全部价值。这使投资者得以运用杠杆,即以相对少量的资本控制大量资产。
- 仓位管理:建仓后,交易者需要根据市场波动监控并调整其交易。
- 平仓:大多数期货合约在交割日之前,通过与初始交易相反的操作予以平仓。
期权交易
期权交易涉及期权合约的买卖。期权合约赋予买方在特定日期前按特定价格买入(看涨期权)或卖出(看跌期权)标的资产的权利,但并非义务。
- 市场分析:与期货交易类似,了解市场动态对期权交易至关重要。
- 账户设立:期权交易同样需要经纪账户,例如在本行开立的账户,但由于期权交易较为复杂,可能需要额外的权限。
- 合约选择:期权合约载明行权价格(即可买入或卖出标的资产的价格)和到期日。交易者根据自身的市场判断和策略选择合约。
- 头寸建立:预期价格上涨时买入看涨期权,预期价格下跌时买入看跌期权。交易者也可以卖出或“开立”期权,但风险随之增加。
- 头寸管理:交易者必须密切监控其期权头寸,并随市场状况变化作出调整。
- 平仓:若最初为买入期权,可通过卖出合约平仓;若最初为卖出(承写)期权,则通过买回合约平仓。此外,期权亦可任其到期,或在实值状态下行权,以买入或卖出标的资产。
如果交易者对市场方向的判断正确,便可在期货和期权交易中获利。然而,此类交易涉及重大风险,可能并不适合所有投资者。在开始交易之前,务必了解相关风险并制定稳健的交易策略。
在金融市场中,看涨期权与看跌期权是衍生合约的两种类型,持有人有权(但无义务)在特定日期之前或当日,按预先确定的价格买入或卖出标的资产。此类期权在欧洲法与美国法下的区别,主要在于期权的类型,即期权可于何时行权。
看涨期权:
- 看涨期权:赋予持有人在特定期限内按约定价格(行权价)购买标的资产的权利。
看跌期权:
- 认沽期权:赋予持有人在特定期限内按约定价格出售标的资产的权利。
这些选项的主要区别在于其所赋予的权利:
- 当投资者预期标的资产价格上涨时,可使用看涨期权。
- 当投资者预期标的资产价格下跌时,可使用认沽期权。
欧洲法律与美国法律:
欧式期权与美式期权的关键区别本身并非由法律规定,而是取决于期权合约自身的条款,这些条款由期权挂牌交易的交易所予以标准化。
- 欧式期权:只能在到期日行权,不得提前行权。这适用于看涨期权和看跌期权。欧式期权的区别在于行权方式,而非地理位置,可适用于全球任何地方交易的合约。
- 美式期权:可在到期日(含当日)之前的任何时间行权。这种灵活性使持有人能够在合约存续期内的任何时点利用标的资产价格的有利变动。
法律和监管框架:
虽然美式期权与欧式期权的差别主要在于行权方式,但这些金融工具的交易受到监管,以确保公平交易、市场完整性和投资者保护。在美国,证券交易委员会(SEC)和商品期货交易委员会(CFTC)负责监管期权市场。在欧洲,尽管各国设有各自的监管机构,但欧盟立法——MiFID II和MiFIR以及针对衍生品的EMIR——在各成员国之间提供了统一的监管框架。
对投资者的影响:
- 灵活性:美式期权更为灵活,使投资者能够更迅速地应对市场变化。
- 权利金成本:美式期权的额外灵活性通常使其比欧式期权更为昂贵。
- 战略运用:美式期权与欧式期权之间的选择,可能对投资策略及风险管理产生重大影响。
看涨期权和看跌期权的基本原则在全球范围内相通,而欧式期权与美式期权的区别在于行权方式,而非欧洲法律与美国法律之间的差异。投资者必须理解这些差异,以使其交易策略与自身风险承受能力和市场预期相匹配。
远期交易
远期交易已成为投资者、企业和金融机构对冲风险、对未来价格走势进行投机,以及以预先确定的价格锁定商品或金融资产的决定性机制。这种衍生品交易形式虽然不及期货和期权等同类产品为散户投资者所熟知,但在全球金融生态系统中发挥着至关重要的作用。本文探讨远期交易的本质、机制、应用、优势及其固有风险,全面阐述其战略意义。
了解远期交易
远期交易涉及双方之间的合约安排,约定在未来某一日期按特定价格买入或卖出某项资产。与在交易所交易的标准化期货合约不同,远期合约是场外(OTC)协议,根据合约双方的具体要求量身定制。这种定制化带来了更大的灵活性,但也引入了信用风险,因为不存在为交易提供担保的中央清算机构。
主要特征与运作机制
- 定制化:远期合约可针对任何商品、货币或金融工具定制,并可设定任意金额和期限。
- 结算:远期合约可通过实物交割或现金结算方式结算。
- 定价:远期价格在合约订立时确定,受现货价格、无风险利率和到期时间等因素影响。
战略应用
- 套期保值:远期合约的主要用途之一是对冲价格波动风险。通过锁定大宗商品、货币或其他资产的价格,企业可以防范市场价格的不利变动。
- 投机:交易者可利用远期合约对资产价格的未来走势进行投机,以期从预测的价格变动中获利。
- 套利:套利者利用远期合约,在不同市场或工具之间的价差中锁定无风险利润。
远期交易的优势
- 风险管理:通过锁定未来交易的价格,远期合约可显著降低市场价格波动带来的不确定性。
- 成本效率:远期合约通常无需预付款项(潜在的保证金要求除外),是锁定或对冲未来价格波动的一种成本效率较高的方式。
- 灵活性:远期合约条款可定制,使各方能够精确匹配其财务敞口或投资目标。
固有风险与考量因素
- 交易对手风险:场外市场缺乏中央清算机构,意味着一方可能不履行其义务。
- 流动性风险:在到期前提前终止远期合约可能存在困难,可能需要与另一方协商订立新的协议。
- 市场风险:如果市场状况对远期合约中一方的头寸不利,可能造成重大损失,尤其是因为此类合约通常带有杠杆。
应对监管环境
远期合约的监管因司法管辖区而异,主要着眼于提高市场透明度并降低系统性风险。2008年金融危机后的改革强调须报告场外衍生品交易(包括远期合约),以便监管机构更清楚地掌握市场情况,并降低交易对手风险。
简言之
远期交易为市场参与者提供了一种精确的工具,用于管理金融风险、对未来价格走势进行投机,以及锁定商品及其他资产的价格。远期合约的策略性运用,需要透彻理解其运作机制、收益与风险,并持续关注监管环境的变化。随着全球市场不断演变,远期交易仍将是全球企业、投资者及金融机构金融策略中的关键要素,帮助其在机遇与风险之间审慎取得平衡。
证券监管机构通过国际证监会组织(IOSCO)开展国际合作,其《多边谅解备忘录》就市场滥用行为的跨境调查规定了信息交换机制。IFB本身经Anjouan Offshore Finance Authority(AOFA)许可,持牌并受其监管。