Uundaji wa Sarafu
Sarafu
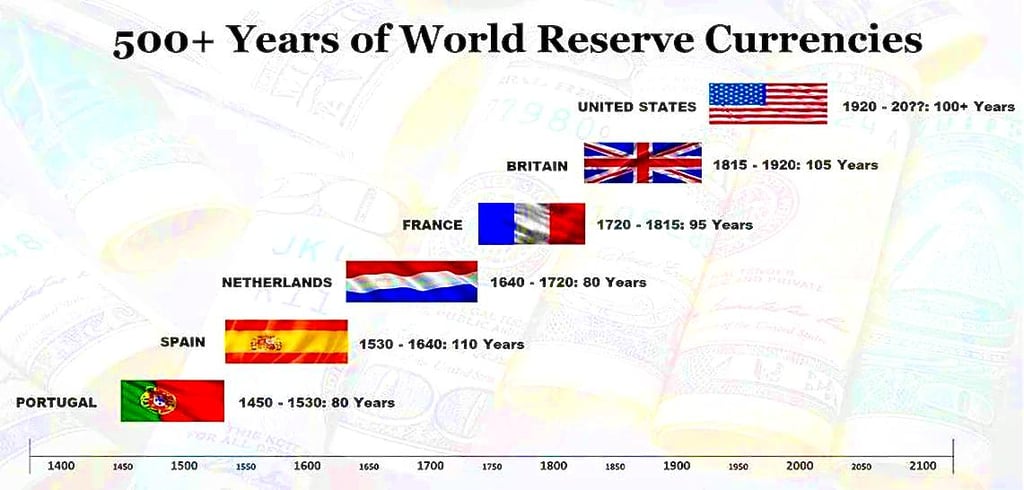
Uchambuzi Kamili wa Uundaji, Uthamini na Migogoro Inayoweza Kutokea
Utangulizi
Sarafu ni taasisi ya msingi inayounga mkono uchumi wa kisasa, ikitumika kama chombo cha kubadilishana, kipimo cha thamani na hifadhi ya thamani. Hata hivyo, michakato ya uundaji wake, mambo yanayoamua thamani yake, na hatari zinazoweza kusababisha kuporomoka kwake ni changamano na zenye sura nyingi. Uchambuzi huu kamili unalenga kutoa uchunguzi wa kina wa vipengele hivi, kwa kutumia maarifa kutoka vyanzo mbalimbali vya kitaalamu, ikiwemo machapisho ya kitaaluma, machapisho ya benki kuu na uchambuzi wa wataalamu.
I. Uundaji wa sarafu
Uundaji wa sarafu ni mchakato changamano unaohusisha mwingiliano kati ya benki kuu, benki za biashara na mfumo mpana wa kifedha. Kuelewa taratibu na zana zinazotumiwa na vyombo hivi ni muhimu ili kufahamu mienendo ya ugavi wa sarafu na athari zake kwa uchumi.
A. Nafasi ya Benki Kuu
Benki kuu zina jukumu la maamuzi katika kusimamia kiasi cha fedha kinachozunguka kupitia zana na hatua mbalimbali za sera ya fedha. Hatua hizi zinalenga kuathiri hali ya uchumi, kuunga mkono uthabiti wa mfumo wa fedha, na kudumisha utulivu wa bei.
1. Zana za Sera ya Fedha
a. Shughuli za Soko Huria (OMOs)
Operesheni za soko huria (OMOs) kijadi zimekuwa chombo kikuu kinachotumiwa na benki kuu kuelekeza viwango vya riba vya muda mfupi na usambazaji wa akiba. Kupitia OMOs, benki kuu hununua au kuuza dhamana za serikali katika soko huria, na hivyo kuathiri akiba za benki za biashara na, kwa hiyo, uwezo wao wa kukopesha. Tangu mwaka 2008, hata hivyo, Federal Reserve na benki kuu nyingine kubwa zimefanya kazi zikiwa na akiba ya kutosha, na huelekeza viwango hasa kupitia riba wanayolipa kwa akiba na kupitia huduma za kudumu. Kwa kununua dhamana, benki kuu huingiza ukwasi katika mfumo wa kibenki, hupunguza viwango vya riba na kuchochea ukopaji na matumizi, na hatimaye kupanua usambazaji wa sarafu. Kinyume chake, kuuza dhamana huondoa ukwasi, hupandisha viwango vya riba na kupunguza usambazaji wa sarafu.
b. Kiwango cha Punguzo
Kiwango cha punguzo (discount rate) ni kiwango cha riba kinachotozwa na benki kuu kwa mikopo ya muda mfupi kwa benki za biashara (nchini Marekani, ni kiwango cha dirisha la punguzo la Federal Reserve; kinatofautiana na kiwango cha fedha cha shirikisho, yaani kiwango ambacho benki hukopeshana akiba). Marekebisho ya kiwango cha punguzo yanaweza kuathiri gharama ya kukopa kwa benki za biashara, ambayo nayo huathiri viwango vya riba wanavyowatoza watumiaji na biashara. Benki kuu zinapopunguza kiwango cha punguzo, inakuwa nafuu zaidi kwa benki za biashara kukopa fedha, jambo linalozihamasisha kuongeza shughuli za utoaji mikopo, kwani gharama ndogo za kukopa zinaweza kupitishwa kwa wateja. Hivyo basi, ongezeko la utoaji mikopo na shughuli za kiuchumi husababisha upanuzi wa ugavi wa sarafu.
c. Mahitaji ya Akiba
Mahitaji ya akiba ni kanuni zinazobainisha kiwango cha chini cha akiba ya fedha taslimu ambacho benki za biashara lazima ziweke dhidi ya amana zake. Benki kuu nyingi zimepunguza umuhimu wake: Federal Reserve iliweka takwa hilo kuwa sifuri mnamo Machi 2020, ECB inatumia 1%, na Bank of England haina kabisa. Pale yanapotumika, kama China au India, mabadiliko ya uwiano huathiri gharama za ufadhili na ukwasi wa benki badala ya kuamua kimakanika kiasi ambacho zinaweza kukopesha.
2. Ulegezaji wa Kiasi (Quantitative Easing, QE)
Wakati wa dhiki ya kiuchumi au pale zana za kawaida za sera ya fedha zinapokosa ufanisi, benki kuu zinaweza kutumia hatua zisizo za kawaida kama vile quantitative easing (QE). QE inahusisha ununuzi mkubwa wa dhamana za muda mrefu, ikiwa ni pamoja na dhamana za serikali na dhamana zinazoungwa mkono na rehani, unaofanywa na benki kuu ili kuingiza ukwasi moja kwa moja kwenye mfumo wa fedha. Kwa mujibu wa utafiti wa Fratzscher na wenzake (2018), QE inalenga kupunguza viwango vya riba vya muda mrefu, kuhimiza uwekezaji, na kuchochea ukuaji wa uchumi kwa kuongeza mahitaji ya dhamana hizo na kupandisha bei zake. Kwa kufanya ukopaji kuwa nafuu, QE inaweza kuunga mkono upanuzi wa uchumi na kuathiri ugavi wa fedha.
B. Jukumu la Benki za Biashara
Ingawa benki kuu zina jukumu muhimu katika kudhibiti msingi wa fedha, benki za biashara ndizo zinazohusika na kuunda sehemu kubwa ya ugavi wa fedha kupitia utoaji wa mikopo.
1. Benki ya Akiba ya Sehemu
Chini ya mfumo wa benki wa akiba ya sehemu, benki za biashara zinatakiwa kuhifadhi sehemu tu ya amana zake kama akiba, na hivyo kuruhusiwa kukopesha kiasi kinachobaki. Benki inapotoa mkopo, huweka kiasi hicho kwenye akaunti ya mkopaji kama amana, na hivyo kuunda fedha mpya. Vitabu vya kiada vinaeleza upanuzi unaotokana na hali hiyo kuwa athari ya kizidisho cha fedha. Amana ya awali inapowekwa tena na kukopeshwa tena mara kwa mara, kila duru ya ukopeshaji huunda amana za ziada, na kukuza jumla ya ugavi wa sarafu. Upanuzi wa juu kabisa unaowezekana wa ugavi wa sarafu hubainishwa na kizidisho cha sarafu, ambacho ni kinyume cha uwiano wa akiba (1 / uwiano wa akiba). Kwa mfano, ikiwa sharti la akiba ni 10%, amana ya awali ya USD 1,000 inaweza kinadharia kusababisha ongezeko la jumla la ugavi wa sarafu la USD 10,000 (USD 1,000 / 0.10) kupitia mchakato wa kizidisho cha sarafu. Kwa vitendo, benki kuu kama Bank of England (“Money creation in the modern economy”, 2014) zinasisitiza kuwa ukopeshaji huendeshwa na mahitaji, mtaji na kiwango cha sera badala ya kizidisho kisichobadilika cha akiba.
II. Utoaji wa Thamani kwa Sarafu
Ingawa uundaji wa sarafu ni kipengele muhimu, utoaji wa thamani kwa sarafu ni muhimu vilevile katika kudumisha uthabiti na utendaji wa mifumo ya fedha. Mambo kadhaa huchangia thamani inayotambulika ya sarafu, yakiwemo uaminifu na imani, mienendo ya ugavi na mahitaji, na viashiria vya kiuchumi.
A. Uaminifu na Imani
Thamani ya sarafu inatokana kwa kiasi kikubwa na imani ya umma kwa sarafu hiyo na kwa serikali au benki kuu inayoitoa. Imani hii inategemea mambo mbalimbali, yakiwemo uthabiti wa kiuchumi, hadhi ya sarafu kama zabuni halali, na uaminifu wa mamlaka ya fedha.
1. Imani ya Umma
Kigezo muhimu cha thamani ya sarafu ni uthabiti na uaminifu unaotambuliwa wa serikali na benki kuu inayoitoa. Utawala bora, sera madhubuti za kiuchumi na utulivu wa kisiasa ni muhimu katika kujenga imani ya umma kwa sarafu. Wananchi na washiriki wa soko wanapokuwa na imani na uwezo wa serikali na benki kuu kusimamia uchumi ipasavyo, wana uwezekano mkubwa wa kushikilia na kutumia sarafu hiyo, hivyo kuimarisha thamani yake na kukubalika kwake kama chombo cha kubadilishana bidhaa na huduma.
2. Sarafu ya Kisheria
Kutangazwa kwa sarafu kuwa zabuni halali na serikali kuna nafasi muhimu katika kuipa sarafu thamani. Kama ilivyofafanuliwa na Reserve Bank of Australia (2023), hadhi ya zabuni halali huamuru kukubaliwa kwa sarafu hiyo katika malipo ya madeni, kodi na majukumu mengine ya kifedha ndani ya nchi au kanda ya kiuchumi inayoitoa.
Sharti hili la kisheria huimarisha matumizi na ukubalifu wa sarafu, na hivyo kuongeza zaidi thamani na manufaa yake kama chombo cha kubadilishana na kipimo cha hesabu.
B. Ugavi na Mahitaji
Kanuni za ugavi na mahitaji pia zina nafasi muhimu katika kubainisha thamani ya sarafu. Mabadiliko katika ugavi wa sarafu, hali ya kiuchumi na sera ya fedha yanaweza kuathiri mienendo ya ugavi na mahitaji, na hivyo kuathiri uwezo wa kununua na thamani linganishi ya sarafu.
1. Mfumuko wa Bei na Kushuka kwa Bei
Mfumuko wa bei na kushuka kwa bei ni hali mbili zinazopingana ambazo zinaweza kuathiri kwa kiasi kikubwa thamani ya sarafu. Mfumuko wa bei unaweza kutokea ugavi wa sarafu unapokua kwa kasi kuliko uwezo wa uchumi wa kuzalisha bidhaa na huduma, na kusababisha ongezeko la jumla la bei na kupungua kwa uwezo wa kununua wa sarafu. Kinyume chake, kushuka kwa bei hutokea ugavi wa sarafu unapokua polepole kuliko uwezo wa uchumi, na kusababisha kupungua kwa jumla kwa bei na ongezeko la thamani halisi ya sarafu. Ingawa kushuka kwa bei kwa kiwango kidogo kunaweza kuwa na manufaa kwa watumiaji, kushuka kwa bei kwa muda mrefu na kwa kiwango kikubwa kunaweza kuwa na madhara kwa ukuaji wa uchumi na utulivu wa kifedha, kama uzoefu wa Japani tangu miaka ya 1990 unavyoonyesha.
2. Sera ya Fedha na Viwango vya Ubadilishaji wa Fedha
Benki kuu zina nafasi muhimu katika kuathiri thamani ya sarafu kupitia maamuzi yao ya sera ya fedha, hususan marekebisho ya viwango vya riba na uingiliaji kati katika masoko ya fedha za kigeni. Kama Frankel (2011) alivyobainisha katika uchambuzi wake wa uamuzi wa viwango vya ubadilishaji, viwango vya juu vya riba huelekea kuvutia mtiririko wa mitaji kutoka nje, hivyo kuongeza mahitaji ya sarafu na, kwa hiyo, thamani yake ikilinganishwa na sarafu nyingine. Kinyume chake, viwango vya chini vya riba vinaweza kupunguza mvuto wa sarafu, na hivyo kuweza kusababisha kushuka kwa thamani yake. Benki kuu zinaweza kuingilia kati katika masoko ya fedha za kigeni ili kusimamia mienendo ya ugavi na mahitaji ya sarafu zao. Kwa kununua au kuuza sarafu zao katika soko huria, benki kuu zinaweza kuathiri viwango vya ubadilishaji na pengine kuimarisha au kudhoofisha thamani ya sarafu zao ikilinganishwa na nyingine, kama ilivyoelezwa na Shirika la Fedha la Kimataifa (IMF) (2022).
C. Viashiria vya Uchumi
Thamani ya sarafu pia inahusiana kwa karibu na utendaji na nguvu inayoonekana ya uchumi msingi. Viashiria muhimu vya kiuchumi, kama vile pato la taifa (GDP), viwango vya ukosefu wa ajira, na viwango vya mfumuko wa bei, ni vigezo muhimu katika kutathmini afya na uthabiti wa uchumi, na hivyo thamani ya sarafu yake.
1. Pato la Taifa (GDP)
Pato la Taifa (GDP) ni kipimo kinachotumika sana cha uzalishaji na utendaji wa kiuchumi wa nchi. Kama ilivyosisitizwa na Benki ya Dunia (2023), kiwango cha juu cha ukuaji wa GDP kwa ujumla huashiria uchumi imara unaopanuka, jambo linaloweza kuongeza imani katika sarafu na thamani yake. Wawekezaji na washiriki wa soko huwa wanapendelea sarafu za nchi zenye ukuaji imara wa kiuchumi, kwa kuwa huashiria utulivu mkubwa zaidi, fursa za uwekezaji, na ongezeko la mahitaji ya sarafu hiyo katika biashara ya kimataifa.
2. Viwango vya Ukosefu wa Ajira
Viwango vya ukosefu wa ajira ni kiashiria kingine muhimu cha kiuchumi kinachoweza kuathiri thamani ya sarafu. Kama ilivyobainishwa na Shirika la Ushirikiano na Maendeleo ya Kiuchumi (OECD) (2021), viwango vya chini vya ukosefu wa ajira huashiria soko la ajira lenye afya na shughuli imara za kiuchumi, hivyo kuunga mkono mtazamo wa uchumi imara na thabiti. Kinyume chake, viwango vya juu vya ukosefu wa ajira vinaweza kuashiria udhaifu wa kiuchumi, na hivyo kumomonyoa imani katika sarafu na kusababisha kushuka kwa thamani yake dhidi ya sarafu nyingine.
3. Viwango vya Mfumuko wa Bei
Viwango thabiti na vya wastani vya mfumuko wa bei kwa kawaida huchukuliwa kuwa viashiria vya uchumi unaosimamiwa vyema, na huimarisha imani kwa sarafu. Kama ilivyobainishwa na Benki Kuu ya Ulaya (ECB) (2022), viwango vya juu kupita kiasi vya mfumuko wa bei vinaweza kudhoofisha uwezo wa kununua wa sarafu na kupunguza thamani yake. Benki kuu hufuatilia kwa karibu viwango vya mfumuko wa bei na mara nyingi hurekebisha sera zao za fedha ipasavyo ili kudumisha uthabiti wa bei na kuunga mkono thamani ya sarafu, kama ilivyosisitizwa na Benki ya Uingereza (2023). Kwa ujumla, viashiria vyema vya kiuchumi, kama vile ukuaji imara wa Pato la Taifa, ukosefu mdogo wa ajira, na mfumuko thabiti wa bei, huelekea kuimarisha thamani ya sarafu kwa kukuza imani kwa uchumi husika na uwezo wa mamlaka za fedha kudumisha uthabiti wa kiuchumi.
III. Uwezekano wa Kuanguka kwa Sarafu
Ingawa uundaji na uthamini wa sarafu ni vipengele muhimu vya mifumo ya fedha, ni muhimu vilevile kuelewa nguvu zinazoweza kusababisha kuanguka kwa sarafu na migogoro ya kiuchumi. Mambo kadhaa, kuanzia mfumuko mkubwa wa bei uliokithiri hadi kuporomoka kwa uchumi na migogoro ya kibenki, yanaweza kuchangia kumomonyoka kwa imani katika sarafu na hatimaye kushuka thamani au kuanguka kwake.
A. Mfumko Mkubwa wa Bei
Mfumuko mkubwa wa bei ni hali ya kupanda kwa kasi na bila udhibiti kwa bei, mara nyingi ikiambatana na kupotea kwa kiasi kikubwa kwa imani katika sarafu. Mfumuko mkubwa wa bei unapotokea, thamani ya sarafu hupungua kwa kasi, na hivyo kufanya iwe vigumu zaidi kudumisha uthabiti wa kiuchumi na kutekeleza miamala ya kila siku.
1. Sababu za Mfumuko Mkubwa wa Bei
Mfumuko mkubwa wa bei unaweza kutokana na sababu mbalimbali, lakini sababu mbili kuu zinajitokeza:
a. Uchapishaji Kupita Kiasi wa Sarafu
Mojawapo ya sababu zinazojitokeza mara nyingi zaidi za mfumuko mkubwa wa bei kupita kiasi ni uchapishaji wa sarafu kupita kiasi unaofanywa na serikali au benki kuu. Kama ilivyobainishwa na Hanke na Krus (2012) katika utafiti wao kuhusu vipindi vya mfumuko mkubwa wa bei, serikali zinapochapisha sarafu bila udhibiti ili kugharamia nnakisi kubwa za bajeti au kulipa madeni, hali hiyo inaweza kusababisha ziada kubwa ya sarafu katika mzunguko ikilinganishwa na bidhaa na huduma zilizopo. Ziada hii ya sarafu inaweza kumomonyoa thamani yake kwa haraka, na kusababisha mzunguko mbaya wa uchapishaji zaidi wa sarafu na viwango vya juu zaidi vya mfumuko wa bei, kama ilivyoshuhudiwa katika matukio mengi ya kihistoria yaliyochambuliwa na Cagan (1956).
b. Kupotea kwa Nidhamu ya Kifedha ya Serikali
Kichangiaji kingine muhimu cha mfumuko mkubwa wa bei ni upotevu wa nidhamu ya kifedha serikalini. Kama ilivyobainishwa na Alesina na wenzake (1992) katika uchambuzi wao wa sera za fedha za serikali na mfumuko wa bei, nakisi kubwa na endelevu za bajeti, zikiambatana na ukosefu wa ukuaji wa kiuchumi au ongezeko la mapato linalolingana, zinaweza kuchochea shinikizo la mfumuko wa bei. Ikiwa serikali zitatumia mikopo kupita kiasi au uchapishaji wa sarafu kugharimia nakisi hizo, hatimaye inaweza kusababisha kushuka kwa thamani ya sarafu na huenda kuchochea mfumuko mkubwa wa bei, kama inavyodhihirishwa na uzoefu wa nchi kadhaa za Amerika ya Kusini katika miaka ya 1980 na 1990 (Fischer na wenzake, 2002).
2. Mifano ya Kihistoria ya Mfumuko Mkubwa wa Bei
Historia imeshuhudia visa kadhaa vya mfumuko mkubwa wa bei uliokithiri, ambavyo hutumika kama tahadhari kuhusu athari mbaya inazoweza kuwa nazo kwa uchumi na jamii.
a. Ujerumani ya Weimar (miaka ya 1920)
Mojawapo ya mifano maarufu zaidi ya mfumuko mkubwa wa bei uliopita kiasi ilitokea katika Jamhuri ya Weimar ya Ujerumani mwanzoni mwa miaka ya 1920. Kama ilivyoandikwa na Sargent (1982), baada ya Vita vya Kwanza vya Dunia, Ujerumani ilibebeshwa fidia kubwa za vita na madeni, jambo lililoilazimu serikali kuchapisha kiasi kikubwa kupita kiasi cha fedha ili kutimiza majukumu hayo. Ongezeko hilo kubwa la usambazaji wa fedha lilimomonyoa haraka thamani ya mark ya Ujerumani, huku bei zikipanda mara mbili karibu kila baada ya siku chache katika kilele cha mgogoro huo. Hali ilizidi kuwa mbaya kiasi kwamba noti za Ujerumani zilikosa thamani kivitendo, na watu walilazimika kubadilishana bidhaa kwa bidhaa au kutumia fedha za kigeni katika miamala ya kila siku, kama ilivyoelezwa na Fergusson (1975).
b. Zimbabwe (miaka ya 2000)
Hivi karibuni zaidi, Zimbabwe ilipitia mojawapo ya vipindi vibaya zaidi vya mfumuko mkubwa wa bei katika historia ya kisasa. Kuanzia mwishoni mwa miaka ya 1990, mchanganyiko wa usimamizi mbaya wa uchumi, ikiwemo sera zenye utata za mageuzi ya ardhi na matumizi makubwa yasiyodhibitiwa ya serikali, ulisababisha mgogoro mkubwa wa kiuchumi, kama ilivyochanganuliwa na Hanke na Kwok (2009).
Viwango vya mfumuko wa bei vilipanda kwa kasi kubwa, vikifikia kilele cha makadirio ya asilimia bilioni 79.6 kwa mwezi mmoja Novemba 2008, kulingana na Taasisi ya Cato. Dola ya Zimbabwe ilikosa thamani kabisa, na hatimaye nchi iliiacha sarafu hiyo na kutumia fedha za kigeni, hasa dola ya Marekani. Mifano hii inaonyesha madhara makubwa ya mfumuko mkubwa wa bei, ambao unaweza kusababisha kupotea kabisa kwa imani katika sarafu, kuporomoka kwa uchumi na ugumu mkubwa wa maisha kwa wananchi.
B. Kuporomoka kwa Uchumi
Anguko la kiuchumi hurejelea kushuka kwa kiwango kikubwa na cha muda mrefu kwa shughuli za kiuchumi za nchi, mara nyingi likiambatana na kushuka kwa kasi kwa thamani ya sarafu yake. Hali hii inaweza kusababishwa na mambo mbalimbali, ikiwemo kupotea kwa imani katika utulivu wa kiuchumi au kisiasa wa nchi, au kushindwa kulipa deni la serikali.
1. Vichocheo vya Anguko la Kiuchumi
a. Kupotea kwa Imani
Imani ya wawekezaji na umma ina nafasi muhimu katika kudumisha uchumi na sarafu imara. Kama ilivyobainishwa na Reinhart na Rogoff (2009) katika uchambuzi wao wa migogoro ya kifedha, washiriki wa soko wanapopoteza imani katika uthabiti wa kiuchumi au kisiasa wa nchi, hali hiyo inaweza kusababisha kushuka kwa kasi kwa thamani ya sarafu. Kupotea kwa imani hii kunaweza kutokana na sababu mbalimbali, kama vile kukosekana kwa utulivu wa kisiasa, usimamizi mbaya wa uchumi, au mishtuko ya nje kama majanga ya asili au mivutano ya kijiografia na kisiasa. Imani inapopungua, wawekezaji wanaweza kuanza kuondoa mitaji yao kutoka nchini, hivyo kusababisha uuzaji wa sarafu kwa wingi na kuzidisha kudorora kwa uchumi, kama ilivyoshuhudiwa katika migogoro kadhaa ya masoko yanayoibukia katika miaka ya 1990 (Calvo na Mendoza, 2000).
b. Kushindwa Kulipa Deni
Kichocheo kingine muhimu cha kuporomoka kwa uchumi ni kushindwa kwa serikali kulipa wajibu wake wa madeni. Kama Sturzenegger na Zettelmeyer (2006) wanavyosisitiza katika utafiti wao kuhusu migogoro ya madeni ya serikali, serikali isipoweza au isipotaka kulipa madeni yake, madhara makubwa yanaweza kutokea kwa mfumo wa kifedha na sarafu ya nchi hiyo.
Kushindwa kulipa deni la serikali kunaweza kusababisha kupoteza uaminifu katika masoko ya kimataifa, na kuifanya nchi ipate ugumu wa kupata ufadhili zaidi au kuvutia uwekezaji wa kigeni. Hali hii nayo inaweza kusababisha kukimbia kwa mitaji, kushuka kwa thamani ya sarafu, na kudorora kwa uchumi kwa kiwango kikubwa, kama inavyodhihirishwa na mgogoro wa madeni wa Ugiriki ulioanza mwaka 2009–2010 (Lane, 2012).
2. Mifano ya Kihistoria ya Kuporomoka kwa Uchumi
Katika historia yote, kumekuwa na matukio kadhaa ya kuporomoka kwa uchumi, mara nyingi yakiambatana na kushuka kwa kiasi kikubwa kwa thamani ya sarafu ya taifa au kuachwa kabisa kwa sarafu hiyo.
a. Argentina (2001)
Mnamo mwaka 2001, Argentina ilikumbwa na mgogoro mkubwa wa kiuchumi uliopelekea kuachwa kwa uwiano maalumu wa sarafu yake na dola ya Marekani na kushuka kwa kiasi kikubwa kwa thamani ya peso ya Argentina, kama ilivyoandikwa na Mussa (2002). Mgogoro huo ulichochewa na miaka ya usimamizi mbaya wa uchumi, ikiwemo sera za viwango maalumu vya ubadilishaji, ukopaji kupita kiasi, na viwango vya juu vya deni la umma. Imani kuhusu uwezo wa serikali kulipa madeni yake ilipopungua, mitaji ilikimbia nchi, na kusababisha mgogoro wa benki na hatimaye kushindwa kulipa madeni yake. Peso ilipoteza takriban 70% ya thamani yake dhidi ya dola ya Marekani mwaka 2002, na nchi ilipitia mdororo mkubwa wa uchumi, pamoja na misukosuko ya kijamii na machafuko ya kisiasa yaliyoenea.
C. Mgogoro wa Kibenki
Migogoro ya kibenki inaweza kuwa na athari kubwa kwa utulivu wa mfumo wa kifedha wa nchi na uchumi kwa ujumla, na inaweza kusababisha kupotea kwa imani katika sarafu na matokeo mabaya ya kiuchumi.
1. Kushindwa kwa Mifumo
Migogoro ya kibenki inaweza kutokana na kushindwa mbalimbali kwa kimfumo ndani ya sekta ya fedha, ikiwa ni pamoja na:
a. Kufilisika kwa Benki
Benki zinapokabiliwa na ushindwaji ulioenea wa ulipaji wa mikopo, hasa katika sekta kama mali isiyohamishika au mikopo ya watumiaji, hali hiyo inaweza kusababisha ufilisika. Kama ilivyofafanuliwa na Laeven na Valencia (2013) katika uchambuzi wao wa migogoro ya kibenki, mikopo isiyolipika inaporundikana na thamani za mali kushuka, benki zinaweza kujikuta zikishindwa kutimiza wajibu wao wa kifedha, na hivyo kuzusha mgogoro wa imani katika mfumo wa kibenki.
b. Mgogoro wa Ukwasi
Hata benki zenye uwezo wa kulipa madeni yake zinaweza kukumbwa na migogoro ya ukwasi iwapo kutatokea utoaji wa ghafla na mkubwa wa amana. Kama ilivyobainishwa na Diamond na Dybvig (1983) katika modeli yao yenye ushawishi kuhusu mikimbilio ya benki, hali hii inaweza kutokea kutokana na kupotea kwa imani katika mfumo wa kibenki au wakati wa vipindi vya sintofahamu ya kiuchumi. Iwapo benki zitashindwa kukidhi mahitaji haya ya utoaji wa fedha, iwe kupitia akiba zake za ukwasi au upatikanaji wa huduma za dharura za mikopo, hali hiyo inaweza kusababisha upungufu mkubwa wa ukwasi na pengine kuchochea mgogoro mpana zaidi wa kibenki, kama ilivyoangaziwa na Freixas na wenzake (2000) katika uchunguzi wao wa sera za mkopeshaji wa mwisho.
2. Mifano ya Kihistoria ya Migogoro ya Kibenki
Msukosuko wa kifedha duniani wa mwaka 2008 ni ukumbusho dhahiri wa athari mbaya ambazo migogoro ya kibenki inaweza kuwa nazo kwa uchumi na sarafu.
a. Mgogoro wa Kifedha Duniani (2008)
Mgogoro wa kifedha wa kimataifa wa mwaka 2008 ulisababishwa na kuanguka kwa soko la rehani za subprime nchini Marekani, jambo lililofichua udhaifu katika mfumo wa kifedha na kusababisha kupotea kwa imani katika sekta ya benki, kama ilivyoandikwa na Brunnermeier (2009). Kuanguka kwa Lehman Brothers, benki kubwa ya uwekezaji, mnamo Septemba 2008 kulikuwa tukio la kuamua lililozidisha mgogoro, na kusababisha kuganda kwa masoko ya mikopo na kudorora kwa uchumi kwa kiwango kikubwa, kama ilivyochambuliwa na Gorton na Metrick (2012). Serikali na benki kuu kote duniani zilichukua hatua kwa kutoa misaada mikubwa ya uokoaji, mipango ya kuchochea uchumi, na vifaa vya dharura vya mikopo ili kuutuliza mfumo wa kifedha na kuzuia kuporomoka kabisa kwa uchumi wa dunia, kama ilivyoelezwa kwa kina na Reinhart na Rogoff (2009). Mgogoro huo ulionyesha jinsi masoko ya kifedha ya kimataifa yanavyounganishwa na uwezekano wa ukosefu wa utulivu katika sekta ya benki kuwa na athari kubwa kwa uchumi na sarafu duniani kote, kama ilivyosisitizwa na Claessens na wenzake (2010).
D. Mishtuko ya Nje
Ingawa mambo ya ndani kama vile usimamizi mbaya wa uchumi na kushindwa kwa sera yanaweza kuchangia kuporomoka kwa sarafu, mishtuko ya nje inaweza pia kuwa na nafasi kubwa katika kudhoofisha uthabiti wa sarafu na uchumi.
1. Athari za Mishtuko ya Nje
Misukosuko ya nje inaweza kuchukua maumbo mbalimbali, ikiwa ni pamoja na:
a. Vita na Maafa ya Asili
Vita vikubwa na majanga ya asili vinaweza kuvuruga shughuli za kiuchumi, minyororo ya ugavi na mtiririko wa biashara, na hivyo kusababisha athari kubwa za kiuchumi na uwezekano wa kushuka kwa thamani ya sarafu, kama alivyobainisha Barro (2009) katika uchambuzi wake wa majanga adimu na masoko ya mali. Uharibifu wa miundombinu, upotevu wa uwezo wa uzalishaji na kuvurugika kwa biashara kunaweza kusababisha kuzorota kwa urari wa biashara wa nchi, kupungua kwa mapato ya mauzo ya nje na kushuka kwa pato la uchumi, na hivyo kuweza kudhoofisha thamani ya sarafu yake, kama ilivyoshuhudiwa baada ya vita na majanga makubwa ya asili katika historia yote.
b. Matukio ya Kijiografia na Kisiasa
Matukio ya kijiografia na kisiasa, kama vile vikwazo vya kibiashara, kutokuwa na utulivu wa kisiasa, au migogoro kati ya mataifa, yanaweza pia kuwa na athari kubwa kwa sarafu na uchumi, kama alivyoeleza Pape (1997) katika uchunguzi wake wa vikwazo vya kiuchumi. Vikwazo vya kibiashara, kwa mfano, vinaweza kutatiza uwezo wa nchi wa kusafirisha bidhaa na huduma nje, na hivyo kusababisha kupungua kwa mapato ya fedha za kigeni na kushuka kwa thamani ya sarafu, kama inavyodhihirishwa na kesi za Iran na Korea Kaskazini (Hufbauer et al., 2009). Kutokuwa na utulivu wa kisiasa au migogoro kunaweza kudhoofisha imani ya wawekezaji, kuchochea utoroshaji wa mitaji na kuzidisha changamoto za kiuchumi, kama ilivyoshuhudiwa katika matukio mengi ya machafuko ya kiraia na misukosuko ya kisiasa katika historia.
c. Mishtuko ya Bei za Bidhaa
Kwa nchi zinazotegemea sana mauzo ya nje ya bidhaa za msingi, kama vile mafuta au mazao ya kilimo, mabadiliko ya bei za bidhaa hizo katika soko la dunia yanaweza kuwa na athari kubwa kwa uchumi na sarafu zao, kama ilivyosisitizwa na Arezki na Blanchard (2014) katika uchambuzi wao wa mishtuko ya bei za bidhaa za msingi. Kushuka kwa kasi kwa bei za bidhaa hizo kunaweza kusababisha kuzorota kwa urari wa biashara, kupungua kwa mapato ya mauzo ya nje, na uwezekano wa kushuka kwa thamani ya sarafu ikiwa uchumi haujatofautishwa vya kutosha, kama inavyodhihirishwa na uzoefu wa nchi kadhaa zinazouza mafuta nje katika vipindi vya bei ndogo za mafuta (Husain na wenzake, 2015).
2. Mfano wa Kihistoria: Venezuela
Mgogoro wa kiuchumi unaoendelea nchini Venezuela ni mfano wa kusikitisha wa jinsi mishtuko ya nje, ikichangiwa na usimamizi mbaya wa ndani, inavyoweza kuchangia kuanguka kwa sarafu na uchumi kwa ujumla. Uchumi wa Venezuela unategemea kwa kiasi kikubwa mauzo ya mafuta nje ya nchi, na kushuka kwa kasi kwa bei za mafuta duniani kulikoanza mwaka 2014 kulipunguza kwa kiasi kikubwa mapato ya nchi kutokana na mauzo ya nje na mapato ya serikali. Mshtuko huu wa nje ulizidishwa na miaka ya usimamizi mbaya wa kiuchumi, ikiwemo matumizi makubwa kupita kiasi ya serikali, udhibiti wa bei, na utaifishaji wa viwanda, ambavyo vilikwamisha uwekezaji na tija ya sekta binafsi, kama ilivyochambuliwa na Hausmann na Rodríguez (2014). Matokeo yake, sarafu ya Venezuela, bolívar, ilishuka thamani kwa kasi, na viwango vya mfumuko wa bei uliopitiliza vilifikia kiwango cha kutisha. Kwa mwaka 2018, Shirika la Fedha la Kimataifa lilikadiria mfumuko wa bei wa asilimia milioni 1; benki kuu baadaye iliripoti asilimia 130,060, na Bunge la Kitaifa lilikadiria takriban asilimia milioni 1.7. Bolívar ikawa haina thamani yoyote kwa vitendo. Mchanganyiko wa mishtuko ya nje, usimamizi mbaya wa kiuchumi, na kumomonyoka kwa imani ya umma katika sera za serikali ulisababisha mgogoro mkubwa wa kiuchumi, uhaba ulioenea wa bidhaa muhimu, na mgogoro wa kibinadamu nchini Venezuela, kama ulivyoandikwa na Doocy na wenzake (2019).
IV. Suluhisho Mbadala
Ingawa kuanguka kwa sarafu kunaweza kuwa na madhara makubwa, kuna suluhisho na mbinu zinazoweza kusaidia kupunguza hatari hizi na kukuza utulivu wa fedha. Suluhisho hizi zinajumuisha sera madhubuti za fedha na utofautishaji wa akiba, hadi ubunifu wa kiteknolojia na mageuzi ya kimuundo.
A. Sera Madhubuti za Fedha
Mojawapo ya njia madhubuti zaidi za kudumisha uthabiti na thamani ya sarafu ni utekelezaji wa sera imara na za uwazi za kiuchumi za kifedha na benki kuu.
1. Vipengele Muhimu vya Sera Madhubuti za Fedha
a. Malengo Thabiti ya Mfumuko wa Bei
Benki kuu zinapaswa kuweka na kudumisha malengo ya mfumuko wa bei yanayoaminika, mara nyingi asilimia 2 kwa mwaka. Kama alivyosisitiza Bernanke na wenzake (1999) katika uchambuzi wao wa ulengaji wa mfumuko wa bei, kudumisha mfumuko wa bei katika kiwango cha chini na thabiti kunaweza kusaidia kulinda uwezo wa kununua wa sarafu na kukuza utulivu wa kiuchumi.
b. Sera Sawia za Viwango vya Riba
Sera za viwango vya riba zinapaswa kupimwa kwa uangalifu ili kuweka uwiano kati ya malengo mawili ya kukuza ukuaji wa uchumi na kudumisha utulivu wa bei. Kama alivyobainisha Taylor (1993) katika kazi yake muhimu kuhusu kanuni za sera ya fedha, benki kuu zinapaswa kurekebisha viwango vya riba kulingana na mabadiliko ya hali ya kiuchumi, kama vile kupanda kwa mfumuko wa bei au kupungua kwa ukuaji, ili kudumisha uwiano mzuri.
c. Mawasiliano Wazi na Uwazi
Benki kuu zinapaswa kutoa kipaumbele kwa mawasiliano wazi na uwazi katika maamuzi na hatua zao za sera ya fedha. Kama alivyobainisha Blinder na wenzake (2008) katika uchunguzi wao kuhusu mawasiliano ya benki kuu, kuwapa washiriki wa soko uelewa wazi wa malengo na mikakati ya benki kuu kunaweza kukuza imani katika sarafu na kupunguza kutokuwa na uhakika.
2. Mfano: Majukumu Mawili ya Federal Reserve
Federal Reserve, benki kuu ya Marekani, ni mfano wa umuhimu wa sera madhubuti za kifedha kupitia majukumu yake mawili ya ajira ya juu kabisa na utulivu wa bei, kama yalivyoainishwa katika Federal Reserve Act. Kwa kusawazisha malengo haya mawili, Federal Reserve inalenga kukuza ukuaji wa uchumi huku ikidumisha utulivu wa bei, na hivyo kuunga mkono thamani na utulivu wa dola ya Marekani, kama inavyoelezwa na Bernanke (2013). Maamuzi ya sera ya fedha ya Federal Reserve, kama vile kurekebisha kiwango cha riba cha fedha za shirikisho (federal funds rate) au kutekeleza hatua za kulegeza kiasi cha fedha (quantitative easing), huongozwa na majukumu haya na hufahamishwa kwa uwazi kwa umma na masoko ya fedha, kama inavyoelezwa katika ripoti za mara kwa mara na taarifa za sera za Federal Reserve.
B. Mseto wa Akiba
Ili kupunguza hatari zinazotokana na kutegemea sana sarafu moja au kanda moja ya kiuchumi, nchi zinaweza kutofautisha akiba zao za fedha za kigeni kwa kushikilia mchanganyiko wa sarafu, madini ya thamani na mali nyingine.
1. Faida za Kuwa na Akiba Mseto
a. Upunguzaji wa Hatari
Kwa kuwa na jalada lililotawanywa la akiba, nchi zinaweza kupunguza uwezekano wa kuathirika na anguko au kushuka thamani kwa sarafu moja. Kama Papaioannou na wenzake (2006) walivyobainisha katika uchambuzi wao wa usimamizi wa akiba, hatua hii inaweza kutoa kinga dhidi ya mishtuko ya nje au migogoro ya kiuchumi inayoweza kuathiri sarafu au kanda fulani.
b. Unyumbufu Ulioongezeka
Mkusanyiko mseto wa akiba hutoa unyumbufu zaidi katika kusimamia mahitaji ya fedha za kigeni za nchi na kuendesha miamala ya kimataifa. Kama ilivyobainishwa na Jeanne na Rancière (2011) katika uchunguzi wao kuhusu umiliki bora wa akiba, huruhusu matumizi ya sarafu au mali mbadala pale sarafu moja inapokumbwa na mabadiliko makubwa ya thamani au kushuka kwa thamani.
c. Uwezo Bora wa Majadiliano
Kuhifadhi akiba katika sarafu kadhaa kunaweza kuimarisha uwezo wa nchi wa kujadiliana katika mazungumzo ya biashara ya kimataifa na makubaliano ya kifedha, kwa kuwa kunapunguza utegemezi wake kwa sarafu moja au kambi moja ya kiuchumi.
2. Mfano: Mseto wa Akiba za China
Akiba ya fedha za kigeni ya China, kubwa zaidi duniani, kijadi imekuwa ikijikita katika mali zinazotumia dola ya Marekani. China haichapishi mchanganyiko wa sarafu za akiba hiyo, lakini umiliki wake wa hati fungani za Hazina ya Marekani umepungua kutoka kilele chake cha zaidi ya USD trilioni 1.3 mwaka 2013, na Benki ya Watu ya China imeripoti ununuzi mkubwa wa dhahabu tangu Novemba 2022. Lengo lililotajwa ni kutofautisha akiba na kupunguza utegemezi kwa sarafu moja.
C. Ubunifu wa Kiteknolojia
Maendeleo ya haraka ya teknolojia ya kifedha (fintech) na uchunguzi wa sarafu za kidijitali unaofanywa na benki kuu vinatoa suluhisho zinazowezekana za kuimarisha uwazi, ufanisi na udhibiti ndani ya mifumo ya fedha.
1. Sarafu za Kidijitali za Benki Kuu (CBDCs)
Sarafu za kidijitali za benki kuu (CBDC) ni aina za kidijitali za sarafu rasmi zinazotolewa na kudhibitiwa na benki kuu. Kulingana na muundo wake, zinaweza kuendeshwa kwenye leja kuu au kwa teknolojia ya leja iliyosambazwa.
a. Manufaa Yanayowezekana ya CBDC
- Uwazi na ukaguzi ulioimarishwa wa usambazaji wa sarafu na miamala.
- Ufanisi ulioboreshwa na gharama zilizopunguzwa katika miamala ya kifedha, kama ilivyobainishwa na Engert na Fung (2017) katika uchunguzi wao wa CBDC.
- Udhibiti na uwezo wa ufuatiliaji ulioimarika kwa benki kuu, unaowezesha utekelezaji madhubuti zaidi wa sera za fedha, kama inavyosisitizwa na Dyson na Hodgson (2016) katika tathmini yao ya fursa za CBDC.
- Kuongezeka kwa ujumuishaji wa kifedha kwa kutoa ufikiaji wa mifumo ya malipo ya kidijitali, hasa katika maeneo yenye ufikiaji mdogo wa huduma za kawaida za kibenki.
b. Changamoto na Mambo ya Kuzingatia
- Kuhakikisha usalama wa mitandao na kulinda dhidi ya ulaghai au udukuzi, kama ilivyoelezwa na Auer na Böhme (2020) katika uchambuzi wao wa hatari za teknolojia ya CBDC.
- Kudumisha faragha na ulinzi wa data za watumiaji, kama ilivyobainishwa na Garratt na van Oordt (2021) katika uchunguzi wao wa masuala ya faragha katika CBDC.
- Kusimamia mpito kutoka sarafu halisi hadi sarafu za kidijitali, ikijumuisha usumbufu unaoweza kutokea kwa mifumo ya kifedha iliyopo na wapatanishi, kama ilivyojadiliwa na Meaning na wenzake (2018) katika tathmini yao ya athari za uchumi mkuu za CBDC.
2. Mfano: Yuan ya Kidijitali
Benki Kuu ya Watu wa China (PBOC) imekuwa mstari wa mbele katika uendelezaji wa CBDC, ikifanya majaribio ya yuan ya kidijitali (e-CNY) katika miji mbalimbali nchini China, kama ilivyoripotiwa na Chorzempa (2021) katika uchambuzi wake wa maendeleo ya CBDC ya China. Yuan ya kidijitali inalenga kuboresha mifumo ya malipo ya China, kuimarisha ujumuishaji wa kifedha, na kukuza uwazi na udhibiti zaidi wa mfumo wa fedha wa nchi, kama ilivyoelezwa na PBOC (2021). e-CNY ni mfumo wa ngazi mbili unaosimamiwa kitaasisi na unaosambazwa kupitia benki za biashara badala ya blockchain ya umma; PBOC inaeleza mtazamo wake kuhusu faragha kama “kutokutambulika kunakodhibitiwa”, ambako huruhusu kufuatilia miamala ili kupambana na utakatishaji wa fedha na ukwepaji wa kodi.
D. Marekebisho ya Kimuundo
Mageuzi kamili ya kimuundo katika maeneo kama vile utawala, sera za fedha za umma na udhibiti wa kifedha yanaweza kuwa na nafasi muhimu katika kuimarisha uthabiti wa kiuchumi na kuzuia kuporomoka kwa mifumo ya fedha.
1. Maeneo Muhimu ya Mageuzi ya Kimuundo
a. Utawala na Uwazi
Mageuzi yanayolenga kuimarisha uwazi, uwajibikaji, na desturi za utawala bora yanaweza kusaidia kurejesha imani ya umma kwa taasisi na kukuza uthabiti wa kiuchumi, kama ilivyosisitizwa na Acemoglu na Robinson (2012) katika uchambuzi wao kuhusu nafasi ya taasisi katika maendeleo ya kiuchumi. Hii inaweza kujumuisha hatua kama vile kuimarisha juhudi za kupambana na rushwa, kuboresha usimamizi wa sekta ya umma, na kukuza uwazi zaidi katika michakato ya kufanya maamuzi ya serikali, kama ilivyopendekezwa na Shirika la Fedha la Kimataifa (IMF, 2019) katika mwongozo wake kuhusu mageuzi ya utawala.
b. Nidhamu ya Fedha za Umma na Usimamizi wa Madeni
Kutekeleza mageuzi ya kifedha ili kukuza nidhamu na usimamizi endelevu wa madeni ni muhimu kwa kudumisha utulivu wa uchumi mkuu na kuzuia ukopaji kupita kiasi au uchapishaji wa sarafu, kama ilivyobainishwa na Reinhart na Rogoff (2010) katika uchunguzi wao wa mienendo ya madeni na ukuaji. Hili linaweza kujumuisha hatua kama kanuni za kifedha zinazodhibiti nnakisi ya bajeti, taratibu za kupanga upya madeni, na mifumo bora ya ukusanyaji wa kodi na usimamizi wa mapato, kama ilivyopendekezwa na Shirika la Ushirikiano wa Kiuchumi na Maendeleo (OECD, 2015) katika mapendekezo yake ya mageuzi ya sera ya kifedha.
c. Udhibiti na Usimamizi wa Sekta ya Fedha
Kuimarisha udhibiti na usimamizi wa sekta ya fedha kunaweza kusaidia kupunguza hatari za migogoro ya kibenki na kukuza mfumo wa kifedha unaostahimili zaidi, kama ilivyoangaziwa na Claessens na Kodres (2014) katika uchambuzi wao wa mageuzi ya udhibiti baada ya mgogoro wa kifedha wa kimataifa. Mageuzi katika eneo hili yanaweza kujumuisha hatua kama vile kuimarisha mahitaji ya mtaji na ukwasi kwa benki, kuboresha mazoea ya usimamizi wa hatari, na kuweka mifumo madhubuti ya utatuzi kwa taasisi za kifedha zinazoshindwa, kama inavyopendekezwa na Kamati ya Basel ya Usimamizi wa Benki (BCBS, 2017) katika miongozo yake ya kuimarisha udhibiti wa benki.
2. Mfano: Mageuzi Baada ya Mgogoro katika Kanda ya Euro
Mgogoro wa kifedha wa kimataifa wa mwaka 2008 na mgogoro wa madeni ya serikali za Ulaya uliofuata ulionyesha haja ya mageuzi ya kimuundo ndani ya Ukanda wa Euro ili kuimarisha muungano wa kiuchumi na wa kifedha wa kanda hiyo. Kwa kujibu hali hiyo, mipango kadhaa ilitekelezwa, ikiwa ni pamoja na:
a. Utaratibu wa Uthabiti wa Ulaya (European Stability Mechanism, ESM)
Kuanzishwa kwa ESM, kituo cha kudumu cha msaada wa kifedha kwa nchi za Kanda ya Euro, kulilenga kutoa mtandao wa usalama na kuzuia migogoro ya madeni ya siku zijazo isizidi kudhibitika. ESM inaweza kutoa mikopo na aina nyingine za msaada wa kifedha kwa nchi wanachama zinazokabiliwa na shida kali za kifedha, chini ya masharti makali na mahitaji ya mageuzi, kama ilivyoainishwa katika Mkataba wa ESM (2012).
b. Muungano wa Kibenki
Kuundwa kwa Umoja wa Kibenki wa Ulaya kulikuwa mageuzi muhimu yaliyolenga kuimarisha udhibiti na usimamizi wa sekta ya benki katika Ukanda wa Euro, kama ilivyoandikwa na Howarth na Quaglia (2016) katika uchunguzi wao wa maendeleo ya umoja huo wa kibenki. Mpango huu ulijumuisha kuanzishwa kwa Utaratibu Mmoja wa Usimamizi (SSM) wa kusimamia benki kubwa, na Utaratibu Mmoja wa Utatuzi (SRM) wa kushughulikia benki zinazoshindwa, huku Mpango wa Bima ya Amana wa Ulaya (EDIS), uliopendekezwa na Tume ya Ulaya mwaka 2015, haujapitishwa hadi sasa.
c. Mkataba wa Kifedha na Mageuzi ya Utawala
Mkataba wa Fiscal Compact na mageuzi mengine ya utawala yalilenga kukuza nidhamu na uratibu mkubwa zaidi wa kifedha miongoni mwa nchi wanachama wa Kanda ya Euro. Fiscal Compact ilianzisha sheria kali zaidi na mipaka ya kiidadi kwa nnakisi za bajeti na viwango vya madeni, kwa lengo la kuhakikisha fedha za umma endelevu na kuzuia ukopaji wa kupita kiasi, kama ilivyoainishwa katika Mkataba wa Uthabiti, Uratibu na Utawala (2012). Aidha, juhudi zilifanywa kuimarisha uratibu wa sera za kiuchumi na kuongeza uwajibikaji wa kidemokrasia ndani ya michakato ya kufanya maamuzi ya Kanda ya Euro. Ingawa utekelezaji na ufanisi wa mageuzi haya umekuwa mada ya mijadala na changamoto zinazoendelea, yanawakilisha hatua muhimu za kushughulikia udhaifu wa kimuundo uliofichuliwa wakati wa migogoro na kuimarisha ustahimilivu wa muungano wa kiuchumi na kifedha wa Kanda ya Euro.
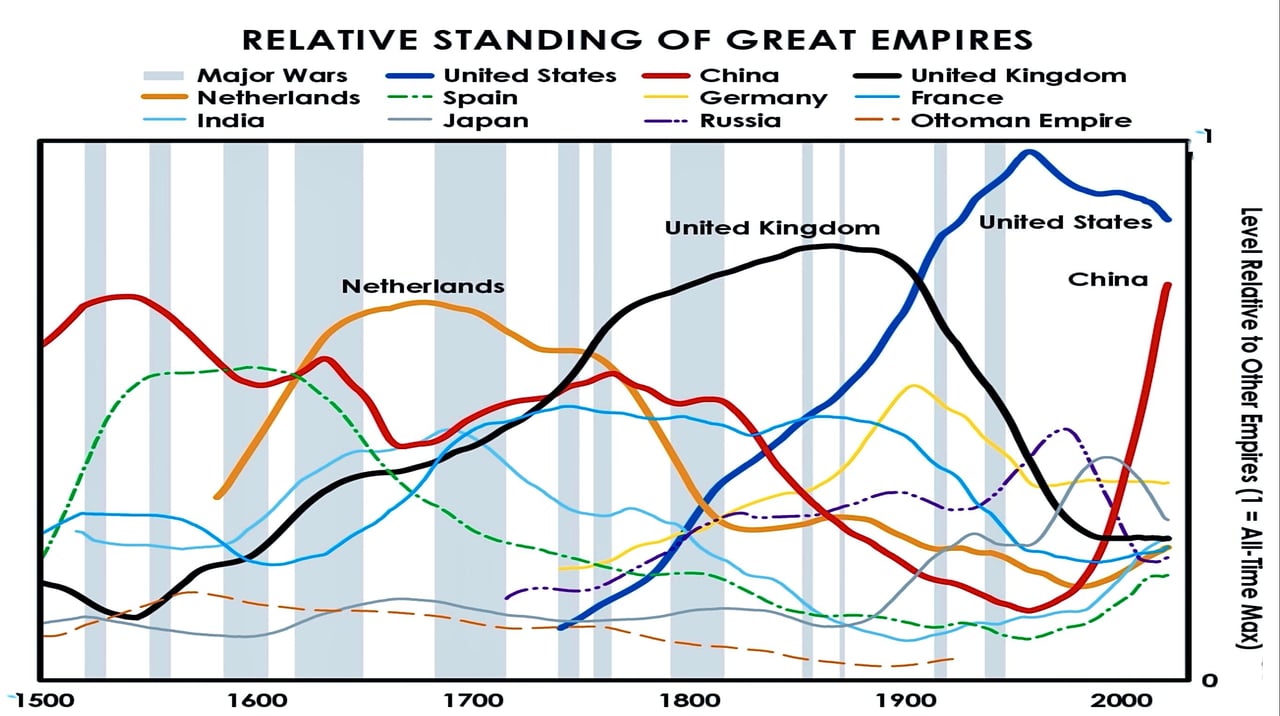
Je, Benki Kuu inaweza kufilisika?
Ifuatayo ni maelezo kamili ya jinsi benki kuu inavyoweza kuwa muflisi kimsingi, jinsi ufilisi huo unavyoweza kujitokeza kwa hatua za mfululizo, na jinsi kanuni hizi zinavyohusika na kutolingana kwa salio la TARGET ndani ya Eurosystem: hususan kati ya Ujerumani upande mmoja, na Uhispania na Italia upande mwingine. Aidha, tunatoa suluhisho mbadala, pamoja na tathmini ya wazi ya uwezekano wake wa kutekelezeka na uwezekano wake wa asili.
1. Misingi ya Dhana: Je, Benki Kuu Inaweza Kufilisika?
Kwa jadi, wachumi hudai kwamba benki kuu inayotoa sarafu yake ya fiat haiwezi "kufilisika" kwa maana ya kawaida: inaweza kuunda kiasi kisicho na kikomo cha fedha msingi (akiba) ili kutimiza madeni yake ya sarafu ya ndani. Hata hivyo, ukosefu wa uwezo wa kulipa madeni unaweza kuwaziwa pale mali za benki zilizorekebishwa kwa thamani ya soko zinapokuwa chini ya madeni yake kwa kudumu, na kusababisha kupotea kwa imani kwa kiwango kikubwa mno hadi sarafu yenyewe ikadhoofishwa. Imani inapotoweka, mfumuko wa bei unaopanda kwa kasi au mfumuko mkubwa wa bei unaweza kutokea, na hivyo kufanya madeni ya benki hiyo kutokuwa na thamani yoyote: au, katika mifano ya kihistoria, karibu kutokuwa na thamani.
Kwa maelezo rahisi, tofauti kuu ni:
- Ukosefu wa Ukwasi: Kutoweza kwa muda mfupi kutimiza wajibu wa malipo. Benki kuu, kinadharia, hazikabiliwi na tatizo hili katika sarafu yao wenyewe.
- Kufilisika: Kutolingana kwa kimuundo, ambapo thamani ya sasa ya mali ni ndogo kuliko thamani ya sasa ya madeni. Nakisi zinazoendelea, ubora duni wa mali, na kupotea kwa imani vinaweza kumomonyoa mtaji kwa msingi wa thamani ya soko: hata kama benki inaendelea kuchapisha fedha.
Ingawa si jambo la kawaida, historia inaonyesha kwamba benki kuu inaweza kuingia katika hali ya ufilisi halisi (de facto) iwapo mali zake, hasa katika mfumo wa hati fungani za serikali au akiba ya fedha za kigeni, zitaharibika thamani kwa kiasi kikubwa. Hali hii huzidi kuwa mbaya ikiwa uaminifu wa benki kuu unamomonyoka kwa wakati mmoja, na hivyo kusababisha kukimbia kwa mitaji, kushuka kwa thamani ya sarafu, na uwezekano wa mfumuko wa bei uliopitiliza.
2. Kielelezo cha Kihistoria: Mfumuko Mkubwa wa Bei katika Kipindi cha Kati ya Vita Viwili vya Dunia
Wanahistoria wa uchumi (k.m., Sargent, “The Ends of Four Big Inflations”, 1982) wanabainisha kuwa mfumuko mkubwa wa bei uliotokea Austria, Hungaria, Poland na Ujerumani baada ya Vita vya Kwanza vya Dunia ulisababishwa na mfululizo ufuatao wa matukio:
- Mkusanyiko wa Mali za Ubora wa Chini: Benki kuu ziligharimia serikali zao moja kwa moja kwa kununua hati fungani za hazina au madeni mengine ya serikali kwa kiwango kikubwa mno: mara nyingi kwa masharti yasiyofaa na bila kuzingatia ipasavyo hatari ya kushindwa kulipa.
- Mtazamo wa Kutoweza Kulipa Madeni: Wenye sarafu hiyo ndani na nje ya nchi walipotambua kwamba benki kuu hizi zilikuwa zimebebeshwa mali zenye shaka, walihitimisha kuwa benki hizo hazingeweza tena kudumisha thamani halisi ya sarafu.
- Kupotea kwa Imani na Kutoroka kwa Mtaji: Washiriki wa soko walikimbilia sarafu mbadala zilizo imara zaidi (k.m., Dola ya Marekani, Faranga ya Uswisi, au Pauni ya Uingereza). Kutoroka huku kutoka sarafu ya ndani kulisababisha kushuka kwa kasi kwa thamani ya kiwango cha ubadilishaji.
- Kupanda kwa Bei na Mfumuko Mkubwa wa Bei: Thamani ya nje ya sarafu ilipoporomoka, bei za ndani zilipanda kwa kasi: kutokana na kupanda kwa gharama za bidhaa za kuagizwa kutoka nje na pia hali ya kisaikolojia ya kujiimarisha yenyewe ya mzunguko wa mfumuko mkubwa wa bei.
Mfuatano huu unasisitiza udhaifu wa mizania ya benki kuu wakati wa ufadhili wa kupita kiasi kupitia uchapishaji wa fedha, na nafasi kuu ya imani katika kudumisha thamani ya fedha za fiat.
3. Ufilisi katika Muktadha wa Eurosystem
3.1 Mpangilio Usio wa Kawaida wa Eurosystem
Ndani ya kanda ya euro, Benki Kuu ya Ulaya (ECB) na Benki Kuu za Kitaifa (NCBs) huunda Eurosystem. Zinagawana majukumu fulani na zimefungwa na maamuzi ya pamoja ya sera ya fedha, lakini kila benki kuu ya kitaifa hudumisha mizania yake yenyewe. Muundo huu huzalisha salio za TARGET: kimsingi, madai na madeni ndani ya Eurosystem yanayotokana na malipo ya kuvuka mipaka:
- Benki Kuu za Kitaifa zenye Madai (kwa mfano, Bundesbank nchini Ujerumani) hujilimbikizia salio chanya la TARGET.
- NCB zenye deni (kwa mfano, Banca d’Italia, Banco de España) zina nafasi hasi za TARGET.
TARGET iliundwa kama mfumo wa kiufundi wa ukamilishaji wa malipo, ili kuhakikisha mtiririko mzuri wa ukwasi katika kanda ya euro. Hata hivyo, mizani isiyolingana ya TARGET mikubwa na ya muda mrefu inaweza kuonyesha mtiririko wa kimuundo wa mitaji, tofauti zinazotambulika za hatari kati ya nchi wanachama, na mgawanyiko wa sehemu wa masoko ya fedha ya kanda ya euro.
3.2 Kwa Nini Ununuzi Mkubwa wa Mali Huongeza Hatari
Tangu migogoro ya madeni ya serikali (2010–2012), ECB imenunua kiasi kikubwa cha hati fungani za serikali kutoka nchi zenye mzigo mkubwa wa madeni (Italia, Uhispania, n.k.) kwa lengo la kupunguza gharama za ukopaji na kuimarisha masoko. Hili lilifanyika chini ya programu mbalimbali (SMP, PSPP, PEPP, n.k.). Ununuzi wa jumla ulikoma mwaka 2022, na uwekezaji upya chini ya APP na PEPP ulikoma Julai 2023 na mwishoni mwa 2024 mtawalia, hivyo jalada hilo sasa linapungua taratibu; hata hivyo, ECB na benki kuu za kitaifa (NCBs) bado zinashikilia jalada kubwa la hati fungani za serikali. Mwaka 2023 na 2024 ECB yenyewe iliripoti hasara (EUR bilioni 1.3 na EUR bilioni 7.9), iliyosababishwa na riba kubwa zaidi iliyolipwa kwa akiba badala ya hasara za mikopo.
- Iwapo ustahilifu wa mikopo wa serikali hizi utatiliwa shaka kubwa, dhamana zilizo kwenye mizania ya Eurosystem zinaweza kushushwa thamani kwa kiasi kikubwa.
- Kupunguzwa kwa thamani kutokana na tathmini ya soko kwa kiwango kikubwa kunaweza, kinadharia, kusababisha mali za baadhi ya benki kuu za kitaifa (NCB) kushuka chini ya madeni yake (hasa iwapo madeni ya TARGET pia ni makubwa).
- Imani katika ubora wa mikopo wa Eurosystem inapopungua, euro inaweza kukumbwa na shinikizo la kushuka linaloendelea, sawa na hali ya kawaida ya mgogoro wa sarafu katika masoko yanayoibukia: ingawa katika mazingira changamano zaidi ya kitaasisi.
3.3 Uwezekano wa Ufilisi wa Kiuhalisia (De Facto)
Ingawa mifumo ya kisheria hutofautiana na uungwaji mkono wa kisiasa kwa ECB ni mkubwa, hali ya kupindukia ambapo washiriki wa soko kwa pamoja wanapoteza imani na Eurosystem inaweza kusababisha:
- Kushuka Kwa Kasi kwa Thamani ya Euro: Washiriki wa soko wanapokimbia sarafu hiyo na kuelekea kwenye maeneo yanayoonekana kuwa salama zaidi.
- Madai ya Ufadhili wa Kifedha wa Kiserikali (Monetary Financing): Ongezeko la ufahamu kwamba ECB na benki kuu za kitaifa (NCBs) huenda zikalazimika kuendelea kuongeza muda wa madeni au kupanua ununuzi wa madeni ya serikali yenye hatari ili kuepusha kushindwa kulipa.
- Hatari Inayowezekana ya Kuvunjika: Endapo nchi mwanachama mkubwa, kama Ujerumani, itahitimisha kwamba madai ya TARGET ni makubwa kupita kiasi yasiyoweza kudumishwa (na hayawezi kukusanywa) na kwamba sera ya pamoja ya fedha haulindi tena maslahi yake ya kiuchumi, msukumo wa kisiasa wa kujiondoa kwenye euro unaweza kuongezeka kwa kiasi kikubwa.
- Urekebishaji wa Mtaji Utakaotokana: Iwapo euro ingevunjika, Ujerumani (na nchi nyingine zinazodai) huenda zikalazimika kurekebisha mtaji wa benki zao kuu za kitaifa ili kudumisha uaminifu wa sarafu mpya iliyoanzishwa (kwa mfano, D-Mark iliyorejeshwa). Hilo lingegharimu kiasi kikubwa mno: ingawa jinsi gharama hizo zingejitokeza hasa kunategemea taratibu za kuvunjika na makubaliano yanayoweza kujadiliwa.
4. Hatua za Kuendelea za Kufilisika kwa Benki Kuu na Athari Zake
Hebu tuonyeshe mfululizo dhahania wa hatua:
1. Hatua ya 1: Udhaifu Uliofichika
- Benki kuu huanza kukusanya mali za ubora wa kutiliwa shaka (dhamana za serikali zenye hatari, mikopo isiyolipika, n.k.).
- Viwango rasmi vya mtaji vinaweza kubaki chanya, lakini washiriki wa soko wanashuku matatizo ya ndani yaliyofichika.
2. Hatua ya 2: Utambuzi wa Taratibu na Ongezeko la Malipo ya Ziada ya Hatari
- Mavuno ya hatifungani za serikali zinazotiliwa shaka yanapanda.
- Mashirika ya ukadiriaji na wachambuzi wanahoji hadharani uwezo wa serikali hizi wa kulipa madeni yao, na hivyo kuzua shaka kuhusu mizania ya Eurosystem.
- Shinikizo la kushuka kwa thamani ya sarafu huibuka, ingawa katika hatua za awali au kwa kiwango kidogo.
3. Hatua ya 3: Hasara za Tathmini ya Soko na Mgogoro wa Imani
- Endapo serikali huru husika zitaonyesha dalili za hatari ya kushindwa kulipa au zikipanga upya madeni yao, mali za benki kuu hupunguzwa thamani kwa kiasi kikubwa.
- Uaminifu hupungua kwa kasi; benki kuu huonekana kama iliyofilisika kiutendaji ikiwa upunguzaji wa thamani unazidi mtaji wake.
- Wawekaji amana, wawekezaji na washirika wa kimataifa hubadilisha haraka euro zao kuwa sarafu au mali mbadala (bidhaa za msingi, sarafu fiche, n.k.).
4. Hatua ya 4: Mgogoro wa Sarafu Unaojitimiza Wenyewe na Mfumuko Mkubwa wa Bei
- Wakati kukimbia kwa watu kutoka kwenye sarafu kunapozidi, bei za bidhaa za kuagizwa kutoka nje na mfumuko wa bei kwa ujumla hupanda kwa kasi.
- Benki kuu inaweza kujaribu kukabiliana na mfumuko wa bei uliopitiliza kwa kukaza kwa kiasi kikubwa sera ya fedha: lakini ikiwa mamlaka za fedha za serikali zitadai ununuzi zaidi wa madeni ya serikali ili kuepuka kushindwa kulipa, mzunguko mbaya hutokea.
- Hatimaye, sarafu hiyo iko hatarini kusambaratika iwapo mgogoro hautadhibitiwa.
5. Hatua ya 5: Kuongezwa kwa Mtaji Baada ya Mgogoro au Kuanguka
- Katika eneo la sarafu moja, mgogoro huo ama huchochea ushirikiano wa kifedha usio na kifani (Eurobonds, madeni ya pamoja) na urejeshaji wazi wa mtaji wa ECB/benki kuu za kitaifa (NCBs) na nchi wanachama, au muungano wa sarafu unaweza kusambaratika.
- Iwapo muungano utavunjika, nchi zenye madai kama Ujerumani zinakabiliwa na hatari ya kupoteza madai yao ya TARGET, hali itakayohitaji kuingiza mtaji moja kwa moja au kwa njia isiyo ya moja kwa moja katika benki zao kuu ili kuendeleza mfumo mpya wa sarafu ya kitaifa.
5. Matumizi ya Vitendo kwa Kutolingana kwa Salio la TARGET
Benki Kuu ya Ujerumani (Bundesbank) ina madai makubwa sana ya TARGET, huku Uhispania na Italia zikiwa na madeni makubwa ya TARGET. Endapo eneo la euro litasalia likiwa kamili kwa muda usiojulikana, salio hizi kwa kiasi kikubwa ni kipengele cha kihasibu kinachoakisi mtiririko wa mitaji kuvuka mipaka. Hata hivyo, iwapo eneo la euro lingegawanyika:
- Hasara Inayoweza Kuikumba Ujerumani: Bundesbank inaweza kulazimika kufuta kiasi kikubwa cha madai ya TARGET, na hivyo kuiingiza katika hali ya mtaji hasi, angalau kwa msingi wa thamani ya soko.
- Kuongeza Mtaji upya: Serikali ya shirikisho ya Ujerumani pengine ingehitaji kutoa mtaji ili kudumisha imani katika D-Mark iliyofufuliwa. Kuongeza mtaji huko kungekuwa gharama ya mara moja, lakini pengine kubwa mno: ingawa si lazima kuwa jambo lisilowezekana katika uchumi mkubwa wenye kipato cha juu.
6. Suluhisho Mbadala
1. Ushirikiano wa Kina Zaidi wa Kifedha wa Kibajeti
- Njia moja ya kuepusha kufilisika kwa benki kuu ni kupunguza kiwango cha hatari ya mali zilizo kwenye mizania yake. Hili linaweza kufanyika kupitia Eurobonds, ambapo eneo la euro kwa pamoja hudhamini madeni ya nchi wanachama.
- Ni jambo lenye changamoto za kisiasa, kwani linahitaji uhamishaji mpana wa rasilimali za kifedha za serikali na kupotea kwa uhuru wa kitaifa.
- Hata hivyo, inaweza kuigeuza ECB kuwa benki kuu ya kawaida zaidi yenye uungwaji mkono wa kweli na wa pamoja wa serikali.
2. Upangaji Upya wa Madeni kwa Utaratibu
- Nchi kama Italia na Uhispania zinaweza kujaribu kupanga upya madeni yao kwa utaratibu huku zikipokea aina fulani ya msaada wa pamoja kutoka kwa nchi nyingine za kanda ya euro ili kupunguza athari ya kuenea kwa mgogoro.
- ECB bado ingekabiliwa na hasara, lakini endapo hasara hizo zitashughulikiwa kwa uwazi na kuambatana na uimarishaji wa kuaminika wa fedha za umma, kuporomoka kwa sarafu kunaweza kuepukwa.
- Kihistoria, urekebishaji uliofanikiwa wa madeni ya serikali huru ndani ya muungano wa kifedha ni mgumu mno, ingawa si jambo lisilowezekana.
3. Kuporomoka kwa Thamani kwa Mfumuko wa Bei Unaodhibitiwa
- Serikali na benki kuu zinaweza kuruhusu kimyakimya mfumuko wa bei wa juu kiasi ili kupunguza thamani halisi ya madeni yaliyopo, na hivyo kupunguza mzigo kadiri muda unavyopita.
- Njia hii inahitaji usimamizi makini: mfumuko wa bei wa wastani unaweza kuvumilika kisiasa, lakini ukikadiriwa vibaya, unaweza kugeuka kuwa mfumuko usiodhibitika na kuharibu uaminifu wa benki kuu.
4. Kuvunjika kwa Sehemu kwa Makubaliano ya Suluhu
- Hali ambapo nchi zilizo chini ya shinikizo kubwa zinajiondoa kwenye euro, huku uwezekano ukiwa kwamba euro “kuu” inabaki.
- Madai ya TARGET ya Ujerumani dhidi ya wanachama waliojitoa yanaweza kupunguzwa thamani yake ya kihasibu au kuwa chini ya makubaliano ya punguzo yatakayojadiliwa.
- Gharama kwa Ujerumani inaweza kuwa kubwa mno, ingawa pengine ni ndogo kuliko kuvunjika kamili kusiko na utaratibu: hata hivyo, athari za kisiasa ni kubwa mno.
5. Kudumisha Hali Ilivyo na Kuondoka Taratibu katika Ununuzi wa Hati Fungani
- Hii ndiyo njia ambayo ECB imeifuata: ununuzi wa jumla ulikoma mwaka 2022 na hati fungani zinazokomaa haziwekezwi tena kikamilifu.
- Urejeshaji wa hali ya kawaida kwa kasi thabiti unaweza kupunguza mkusanyiko wa mali hatarishi za ziada. Portifolio iliyopo hatimaye ingepunguzwa, ingawa mikabilio mikubwa ingebaki kwa miaka mingi.
Kwa hiyo, dhana ya benki kuu kuwa “muflisi” si jambo dogo katika mfumo wa fedha za kisheria (fiat). Hata hivyo, mwingiliano wa ubora duni wa mali, ufadhili wa kupindukia wa kifedha kupitia uchapishaji wa fedha, na kumomonyoka kwa imani unaweza kuisukuma benki kuu katika hali ambayo sarafu yake hupoteza uaminifu wa ndani na wa nje. Mafunzo ya kihistoria, hususan mfumuko mkubwa wa bei kati ya vita viwili vya dunia, yanaonyesha nguvu ya uharibifu ya mwelekeo huu usipodhibitiwa.
Kwa Eurosystem, mizani isiyosawazika ya TARGET inaashiria udhaifu wa kimuundo: salio chanya kubwa la Ujerumani linaakisi utoroshaji wa mitaji kutoka uchumi wenye hatari kubwa zaidi; salio hasi la Uhispania na Italia linaakisi ugumu wao wa kuvutia au kubakiza mitaji ya kuvuka mipaka katika masoko binafsi. Iwapo eneo la euro litadumu kama muungano thabiti, mizani hii itabaki zaidi kama maelezo ya kiufundi tu. Iwapo litagawanyika kutokana na kukosekana kwa imani katika uwezo wa serikali kulipa madeni yake, uwezekano wa kufutwa kwa madeni na urejeshaji mitaji utakaofuata ungekuwa na gharama kubwa mno, jambo linaloonyesha hatari zisizoonekana lakini kubwa zilizojificha chini ya uso.
Kinga bora dhidi ya kufilisika kwa benki kuu ni nidhamu endelevu ya kifedha ya umma, usimamizi madhubuti wa hatari wa mali za benki kuu, utawala wenye uwazi, na uaminifu usioyumba wa sera. Pale deni la serikali linapokosa kuhimilika, urekebishaji wenye uwazi wa deni, ukichanganywa na mageuzi yanayochochea ukuaji na sera makini ya fedha, unaweza kuzuia kuporomoka kwa maafa. Kama somo lolote la kipindi cha kati ya vita viwili vya dunia linatufundisha, ni kwamba imani katika sarafu na imani katika benki kuu ni pacha wasioweza kutenganishwa; imani hiyo ikishapotea, kuirejesha kunaweza kuwa kazi nzito mno.
Mfumuko mkubwa wa bei
Mfumuko mkubwa wa bei, hali mbaya ya kiuchumi ambapo bei hupanda kwa kasi huku thamani ya sarafu ikiporomoka, umeathiri nchi nyingi katika historia. Ifuatayo ni muhtasari wa visa mashuhuri:
Chumi zenye Mfumuko Mkubwa wa Bei (2024)
Kikosi Kazi cha Mazoea ya Kimataifa (IPTF) cha Center for Audit Quality kinaorodhesha, kwa madhumuni ya US GAAP, uchumi ambao mfumuko wa bei wake wa jumla wa miaka mitatu unazidi asilimia 100. Orodha zake za mwaka 2024 zilijumuisha, miongoni mwa nyingine:
- Argentina: mfumuko wa bei wa kila mwaka wa 211% mwaka 2023, uliochochewa na ufadhili wa nnakisi kwa uchapishaji wa fedha, kushuka kwa thamani ya sarafu na migogoro ya madeni inayojirudia; umepungua kwa kiasi kikubwa tangu katikati ya mwaka 2024.
- Sudan: mfumuko wa bei wa tarakimu tatu katikati ya vita vya wenyewe kwa wenyewe tangu Aprili 2023.
- Venezuela: mgogoro wa muongo mzima, huku mfumuko wa bei ukifikia kilele chake mwaka 2018 (asilimia 130,060 kwa mujibu wa benki kuu; takriban asilimia milioni 1.7 kwa mujibu wa Bunge la Kitaifa); bado unabaki katika tarakimu tatu mwaka 2023.
- Zimbabwe: Mfumuko wa bei uliorudiarudia tangu 2007, uliofikia kilele cha asilimia bilioni 79.6 kwa mwezi mnamo 2008.
- Nyingine: zikiwemo Ethiopia, Iran, Lebanon, Sierra Leone, Suriname na Uturuki.
Visa Vibaya Zaidi vya Kihistoria
1. Hungaria (1945–1946)
- Kilele cha mfumuko wa bei: asilimia kwadrilioni 41.9 kwa mwezi Julai 1946 (bei zilikuwa zikiongezeka maradufu kila baada ya saa 15) (Hanke na Krus, 2012).
- Chanzo: Fidia za baada ya Vita Kuu ya Pili ya Dunia na uchapishaji holela wa fedha.
2. Zimbabwe (2007–2008)
- Kilele cha mfumuko wa bei: asilimia bilioni 79.6 kwa mwezi mnamo Novemba 2008.
- Kichocheo: Mageuzi ya ardhi, kuporomoka kwa uzalishaji na ufadhili wa nakisi za serikali kwa uchapishaji wa fedha.
3. Yugoslavia (1992–1994)
- Kilele cha mfumuko wa bei: asilimia milioni 313 kwa mwezi katika Januari 1994.
- Chanzo: Kuvunjika kwa Yugoslavia, vita, vikwazo vya Umoja wa Mataifa na ufadhili wa nakisi kwa uchapishaji wa fedha.
4. Ujerumani ya Weimar (1922–1923)
- Kilele cha mfumuko wa bei: 29,500% kwa mwezi Oktoba 1923 (bei zilikuwa zikiongezeka maradufu kila baada ya siku 3.7).
- Kichocheo: Fidia za vita na kutokuwa na utulivu wa kisiasa.
5. Venezuela (kuanzia 2016)
- Kilele cha mfumuko wa bei: mwaka 2018, makadirio yalifikia takriban asilimia milioni 1.7; kulisababisha kuporomoka kwa sarafu na uhamaji wa watu kwa wingi.
Kesi Nyingine Mashuhuri
- Bolivia (1985): mfumuko wa bei wa kila mwaka wa zaidi ya asilimia 10,000.
- Brazili (1986–1994): sarafu zilibadilishwa mara kadhaa kabla ya Mpango wa Real wa mwaka 1994.
- Ugiriki (1944): mfumuko wa bei wa takriban asilimia 18 kwa siku katika kilele chake mwezi Oktoba 1944, mwishoni mwa kipindi cha uvamizi wa Wajerumani.
- Peru (1988–1990): baada ya mageuzi mawili ya sarafu (1985, 1991), dola moja ya Marekani ilikuwa na thamani ya takriban soles bilioni tatu za awali.
Visababishi vya Kawaida
- Uchapishaji wa fedha kupita kiasi kugharamia nnakisi za bajeti (mfano, Zimbabwe, Venezuela).
- Ukosefu wa utulivu wa kisiasa (mf. Hungary na Yugoslavia baada ya vita).
- Mishtuko ya nje kama vile vikwazo vya kiuchumi au kuporomoka kwa bei za bidhaa (mfano, Iran, Sudan).
Mfumuko mkubwa wa bei mara nyingi husababisha kubadilishwa kwa sarafu, machafuko ya kijamii na makovu ya kiuchumi ya muda mrefu. Wakati baadhi ya mataifa hupata utulivu kupitia mageuzi (kwa mfano, Mpango wa Real wa Brazil wa mwaka 1994), mengine kama Venezuela yanaendelea kunaswa katika mizunguko ya mgogoro.
Uundaji, uthamini na uwezekano wa kuporomoka kwa sarafu ni michakato tata inayojumuisha mambo mengi ya kiuchumi, kisiasa na kijamii. Uchambuzi huu kamili umetumia maarifa kutoka vyanzo mbalimbali vya kitaalamu, ikiwemo machapisho ya kitaaluma, machapisho ya benki kuu na uchambuzi wa wataalamu, ili kutoa uchunguzi wa kina wa mienendo hii.
Uundaji wa sarafu unahusisha mwingiliano tata kati ya hatua za benki kuu, kama vile zana za sera ya fedha na quantitative easing (upanuzi wa kiasi wa fedha), na shughuli za utoaji mikopo za benki za biashara. Mifumo hii huathiri moja kwa moja ujazo wa sarafu na ina athari kubwa kwa ukuaji wa uchumi, mfumuko wa bei na utulivu wa kifedha.
Utoaji wa thamani kwa sarafu unaendeshwa na mchanganyiko wa imani ya umma, mienendo ya ugavi na mahitaji, na viashiria muhimu vya kiuchumi. Imani kwa serikali na benki kuu inayotoa sarafu, pamoja na uthabiti unaoonekana wa uchumi, vina nafasi kubwa katika kuamua thamani inayodhaniwa ya sarafu. Aidha, mambo kama viwango vya mfumuko wa bei, tofauti za viwango vya riba, na mizania ya biashara huchangia mienendo ya ugavi na mahitaji inayounda thamani linganishi ya sarafu katika masoko ya kimataifa.
Hata hivyo, kuporomoka kwa sarafu kunaweza kutokea katika mazingira mbalimbali, kuanzia mfumuko mkubwa wa bei na kuporomoka kwa uchumi hadi migogoro ya kibenki na mishtuko ya nje. Mifano ya kihistoria, kama vile mfumuko mkubwa wa bei katika Ujerumani ya Weimar na Zimbabwe, migogoro ya kiuchumi nchini Argentina na Venezuela, na mgogoro wa kifedha wa kimataifa wa mwaka 2008, ni vikumbusho vya wazi vya madhara makubwa yanayoweza kutokea pale mifumo ya fedha inaposhindwa.
Ili kupunguza hatari hizi na kukuza utulivu wa kifedha, ni lazima kuzingatia suluhisho na mbinu mbadala. Hizi ni pamoja na sera madhubuti za fedha zinazolenga viwango thabiti vya mfumuko wa bei na mawasiliano wazi, kubadilisha mchanganyiko wa akiba za fedha za kigeni ili kupunguza mfiduo kwa sarafu au kanda mahususi, kupitisha ubunifu wa kiteknolojia kama sarafu za kidijitali za benki kuu (CBDCs), na mageuzi kamili ya kimuundo yanayolenga kuimarisha utawala bora, nidhamu ya bajeti, na ustahimilivu wa sekta ya fedha.
Sera imara za fedha, zinazojulikana kwa malengo thabiti ya mfumuko wa bei, sera za viwango vya riba zilizosawazishwa, na mawasiliano wazi kutoka benki kuu, zinaweza kukuza imani katika sarafu na kuunga mkono utulivu wa kiuchumi. Jukumu mbili la Federal Reserve la kuhakikisha ajira ya juu kabisa na bei thabiti linaonyesha umuhimu wa sera hizo.
Kutofautisha hifadhi za fedha za kigeni katika sarafu mbalimbali, madini ya thamani na mali nyingine kunaweza kupunguza hatari zinazotokana na kutegemea kupita kiasi sarafu moja au eneo moja la kiuchumi. Juhudi za China za kutofautisha hifadhi zake zaidi ya mali zinazotegemea dola ya Marekani zinaonyesha mkabala huu.
Uchunguzi wa sarafu za kidijitali za benki kuu (CBDC) unatoa fursa ya kuboresha uwazi, ufanisi na udhibiti ndani ya mifumo ya fedha. Ingawa changamoto kama usalama wa mtandao na masuala ya faragha lazima zishughulikiwe, CBDC kama yuan ya kidijitali ya China zinaweza kuboresha mifumo ya malipo na kupambana na shughuli haramu.
Mageuzi kamili ya kimuundo yanayolenga utawala bora, nidhamu ya kifedha ya serikali, usimamizi wa madeni na udhibiti wa sekta ya fedha yanaweza kuimarisha ustahimilivu wa uchumi na kuzuia migogoro ya kifedha. Mageuzi yaliyofuata mgogoro katika Kanda ya Euro, yakiwemo uanzishwaji wa Utaratibu wa Uthabiti wa Ulaya, Muungano wa Kibenki na Mkataba wa Kifedha, yanaonyesha athari inayoweza kupatikana kutokana na hatua kama hizo.
Kwa kuelewa kwa kina uundaji, uthamini na uwezekano wa kuanguka kwa sarafu, wataalamu wanaweza kuzimudu vyema changamoto za mifumo ya fedha na kuchangia katika uundaji wa sera na mikakati madhubuti ya kudumisha utulivu na ustawi wa kiuchumi. Uchambuzi huu unatumika kama rejea kamili, ukitumia maarifa kutoka vyanzo mbalimbali vya kitaalamu, ili kuongoza uamuzi na kukuza uelewa wa kina zaidi wa ulimwengu changamano wa sarafu.
Sarafu ya BRICS? Sarafu ya Biashara, Si Sarafu ya Akiba
Katika miaka ya hivi karibuni, ulimwengu wa fedha umekuwa ukipitia mabadiliko makubwa. Ubabe wa dola ya Marekani kama sarafu ya akiba ya dunia unapingwa na mataifa yanayoibuka kiuchumi, hususan mataifa ya BRICS (yaliyoanzishwa na Brazil, Urusi, India, China na Afrika Kusini; Misri, Ethiopia, Iran na Falme za Kiarabu zilijiunga mwaka 2024 na Indonesia mwaka 2025). Kadiri nchi hizi zinavyotafuta kupunguza utegemezi wao kwa dola, baadhi yao wamejadili ulipaji wa miamala kwa sarafu za ndani na, kwa kiwango cha dhana zaidi, sarafu ya pamoja ya kibiashara.
Kichocheo cha Mabadiliko
Mambo kadhaa yamechangia msukumo huu wa kuwa na sarafu mpya ya kimataifa:
- Matumizi kupita kiasi ya vikwazo: Marekani imezidi kutumia nguvu zake za kifedha kuweka vikwazo dhidi ya nchi ambazo hailingani nazo kimsimamo. Hali hii imesababisha mataifa mengi kutafuta njia mbadala ili kuepuka athari zinazoweza kutokea kiuchumi. Baadhi ya wachambuzi wanaonya kwamba utegemezi kupita kiasi wa zana hii unaweza kuleta athari kinyume.
- Kutwaliwa kwa mali: Uamuzi wa G7 katika mkutano wake wa kilele huko Apulia, Italia, mwezi Juni 2024 wa kuhudumia kifurushi cha mkopo cha takriban USD bilioni 50 kwa Ukraine (mikopo ya ERA) kutokana na faida isiyotarajiwa inayotokana na mali za benki kuu ya Urusi zilizozuiliwa umezua wasiwasi miongoni mwa baadhi ya nchi kuhusu usalama wa akiba zao zinazohifadhiwa nje ya nchi. Baadhi ya nchi zinaona hili kama mfano wa kuigwa, hali inayoibua maswali kuhusu usalama wa mali zao zenyewe zilizo katika dola.
- Upanuzi wa uanachama wa BRICS: Muungano wa BRICS unakua, huku nchi nyingi zaidi zikitaka kujiunga. Upanuzi huu unaongeza uwezo wa kiuchumi wa sarafu inayoungwa mkono na BRICS. Katika mkutano wa kilele wa Kazan mnamo Oktoba 2024, BRICS iliunda kundi la “nchi washirika”, linalojumuisha Malaysia na Kazakhstan, miongoni mwa nyingine; Saudi Arabia imealikwa lakini haijathibitisha rasmi uanachama.
- Wasiwasi kuhusu Hazina ya Marekani: Wakosoaji wanahoji kuwa Marekani inachukulia ukuu wa dola kuwa jambo la kudumu, na kwamba matumizi ya vikwazo na kuzuia mali kunaweza kuharibu imani katika mfumo wa fedha wa Marekani.
Pendekezo la Sarafu ya BRICS
Hakuna sarafu ya BRICS iliyokubaliwa. Mawazo yanayojadiliwa na wafuasi wake hayangechukua nafasi ya dola kama sarafu ya akiba bali yangetumika kama sarafu ya biashara kwa nchi wanachama na washirika wao. Vipengele muhimu vya mawazo haya ni pamoja na:
- Thamani inayoungwa mkono na dhahabu: Baadhi ya wafuasi wa pendekezo hili wanapendekeza msingi wa dhahabu kwa sehemu. Baadhi ya matoleo ya pendekezo yanaeleza kuwa asilimia 40 ya thamani ya sarafu inaweza kutegemea uzito wa dhahabu, badala ya bei yake kwa dola, jambo linalotoa mkabala tofauti wa kuthamini.
- Upanuzi wa uanachama: Nchi zaidi kujiunga na BRICS kungeongeza matumizi na wigo wa sarafu hiyo. Mkutano wa kilele wa Oktoba 2024 mjini Kazan ulipanua mduara wa nchi washirika lakini haukuzindua sarafu ya pamoja; lengo lililotangazwa ni kusawazisha malipo kwa sarafu za ndani na mpango wa malipo ya kuvuka mipaka.
- Taasisi mpya za kifedha: Benki Mpya ya Maendeleo (New Development Bank), yenye makao makuu Shanghai na inayoongozwa tangu mwaka 2023 na Rais wa zamani wa Brazil Dilma Rousseff, pamoja na Mpango wa Akiba ya Dharura (Contingent Reserve Arrangement), tayari zipo kuunga mkono ushirikiano wa kifedha wa BRICS. Taasisi hizi zinafanana na taasisi za Bretton Woods lakini zinafanya kazi kwa masharti yanayowekwa na nchi za BRICS.
- Utekelezaji wa hatua kwa hatua: Mpito kuelekea mfumo mpya wa sarafu unatarajiwa kuwa wa taratibu, ukiruhusu marekebisho na maboresho kadri muda unavyopita.
Athari Zinazowezekana
Ikifanikiwa, sarafu ya BRICS inaweza:
- Kupunguza utegemezi wa dola katika biashara ya kimataifa: Nchi zingeweza kufanya miamala bila kulazimika kubadilisha kwanza kuwa dola, hivyo uwezekano wa kupunguza gharama za miamala na hatari ya sarafu.
- Kutoa njia mbadala kwa nchi zinazokabiliwa na vikwazo vya Marekani: Nchi zilizo chini ya vikwazo vya Marekani zingeweza kutumia sarafu ya BRICS kuendelea na biashara ya kimataifa, zikipita mfumo wa kifedha unaotegemea dola.
- Kubadilisha urari wa nguvu za kifedha duniani: Nchi za BRICS kwa pamoja zinawakilisha takriban 40% ya Pato la Taifa la dunia kwa usawa wa uwezo wa kununua, karibu nusu ya idadi ya watu duniani na sehemu kubwa ya eneo la ardhi duniani. Sarafu ya BRICS iliyofanikiwa inaweza kuakisi uzito huu wa kiuchumi katika mfumo wa kifedha.
- Kuhamasisha nchi zaidi kujiunga na muungano wa BRICS: Matarajio ya sarafu mpya na yenye nguvu ya kibiashara yanaweza kuvutia mataifa zaidi kujiunga na kundi la BRICS, na hivyo kupanua zaidi ushawishi wake.
- Kupinga dhana ya sarafu moja ya akiba ya kimataifa: Ingawa hakitishii mara moja hadhi ya dola kama sarafu ya akiba, sarafu ya BRICS inaweza kufungua njia kwa mfumo wa akiba wa sarafu nyingi.
Changamoto na Mambo ya Kuzingatia
Ingawa wazo la sarafu ya BRICS linazidi kupata uungwaji mkono, changamoto kadhaa bado zipo:
- Kuratibu sera za fedha katika uchumi tofauti: Nchi za BRICS zina miundo na sera za kiuchumi zinazotofautiana sana, jambo ambalo linaweza kufanya uratibu kuwa mgumu.
- Kujenga imani na utulivu katika sarafu mpya: Kujenga imani kwa sarafu mpya, hasa inayoungwa mkono na nchi zenye nguvu tofauti za kiuchumi, kutachukua muda.
- Kushinda vikwazo vya kiufundi katika utekelezaji: Kuanzisha mfumo mpya wa malipo ya kimataifa utakaoshindana na SWIFT kutahitaji uwekezaji mkubwa wa kiteknolojia na ushirikiano.
- Kudhibiti mivutano ya kijiografia na kisiasa: Migogoro na ushindani uliopo kati ya wanachama wa BRICS na wanachama watarajiwa unaweza kutatiza maendeleo na kukubalika kwa sarafu hiyo.
- Kusawazisha maslahi ya kitaifa: Kila nchi mwanachama wa BRICS italazimika kuhakikisha kuwa sarafu mpya inaendana na malengo yake ya kiuchumi na haihatarishi uhuru wake.
Mustakabali wa Fedha za Kimataifa
Kuibuka kwa sarafu ya BRICS hakumaanishi lazima kuwa mwisho wa umuhimu wa dola. Hata hivyo, kunaashiria mwelekeo kuelekea ulimwengu wa kifedha wenye nguzo nyingi. Sarafu mpya ya biashara ingeshindana na dola kwa sehemu ya biashara na malipo ya dunia badala ya kumaliza nafasi yake.
Wanaounga mkono wazo hilo hutaja euro kama mfano wa sarafu ya mataifa mengi, ingawa euro ilihitaji miongo kadhaa ya muunganiko wa kisheria na kitaasisi kati ya nchi zenye uchumi unaofanana zaidi kuliko hizi.
Mageuzi haya ya kifedha yanapoendelea, serikali na wawekezaji watahitaji kuzoea mazingira yanayobadilika ya uchumi wa dunia. Sarafu ya biashara ya BRICS, ikiwa itaanzishwa, inaweza kuashiria mwanzo wa enzi mpya katika fedha za kimataifa, ambapo sarafu mbalimbali hushindana katika uwanja ulio sawa zaidi. Mabadiliko haya yanaweza kuleta utulivu mkubwa wa kifedha kupitia utawanyaji wa mali, lakini pia yanaweza kuleta changamoto na ugumu mpya katika biashara na uwekezaji wa kimataifa.
Miaka ijayo itakuwa muhimu katika kuamua iwapo sarafu ya BRICS itaibuka na kuweza kupinga ukuu wa dola na kubadilisha mfumo wa kifedha wa dunia. Kadiri maendeleo haya yanavyoendelea, itakuwa muhimu kwa watunga sera, wafanyabiashara na watu binafsi kusalia na taarifa na kuzoea ulimwengu wa kifedha unaobadilika.