Biashara
Hati za Dhamana za Muda wa Kati (MTNs)
Je, Unataka Kupata Ufikiaji wa MTN au Vyombo vya Kifedha Vilivyopangiliwa?
Kisha kuwa mteja.
Uwekaji katika soko la msingi na vyombo vilivyopangiliwa havipatikani kwa watu wa nje, wapatanishi au watazamaji wa kubahatisha.
Zimetengwa kwa wateja: waliokubalika, waliohakikiwa na wenye fedha.
Hatujibu barua pepe za jumla zisizo na stakabadhi za kampuni. Hatushughulikii maombi yasiyo na fedha zilizotengwa.
Tunawahudumia wale wanaokidhi viwango vya fedha vya kitaasisi.
Ikiwa uko tayari kufanya kazi katika kiwango hicho, sisi tuko tayari kukuhudumia.
Hati za Madeni za Muda wa Kati (MTNs)
Uundaji wa MTN
- Uamuzi wa Mtoaji: Kwa kawaida, shirika au taasisi ya fedha huamua kutoa MTN ili kukusanya mtaji kwa mahitaji ya muda wa kati. Uamuzi huu mara nyingi huathiriwa na mkakati wa ufadhili wa mtoaji, hali za soko, na muundo wa mtaji.
- Kuunda Muundo wa MTN: Mtoaji, mara nyingi kwa kushauriana na washauri wa kifedha na waandikishaji wa dhamana (underwriters), huunda muundo wa MTN. Hatua hii inahusisha kuamua jumla ya kiasi, sarafu, kipindi cha ukomavu (kwa kawaida miaka 1 hadi 10), utaratibu wa riba (isiyobadilika au inayobadilika), na muundo wa ulipaji.
- Tathmini ya Daraja la Mkopo: Wakala wa daraja la mkopo hutathmini uwezo wa mtoaji wa kukopesheka, na kutoa daraja linaloathiri mtazamo wa wawekezaji na upangaji wa bei ya MTN.
- Nyaraka na Uzingatiaji wa Sheria: Watoaji huandaa waraka wa kina wa toleo (prospectus), unaoeleza masharti ya MTN, hatari zinazohusika na ufichuzi wa kisheria. Kuzingatia mahitaji ya kidhibiti ni jambo muhimu.
- Uundaji wa Hati Kuu ya Dhamana: Ili kurahisisha muamala, hati kuu ya dhamana inayowakilisha toleo lote huundwa na kusajiliwa kwa mhifadhi wa pamoja kama vile Euroclear au Clearstream.
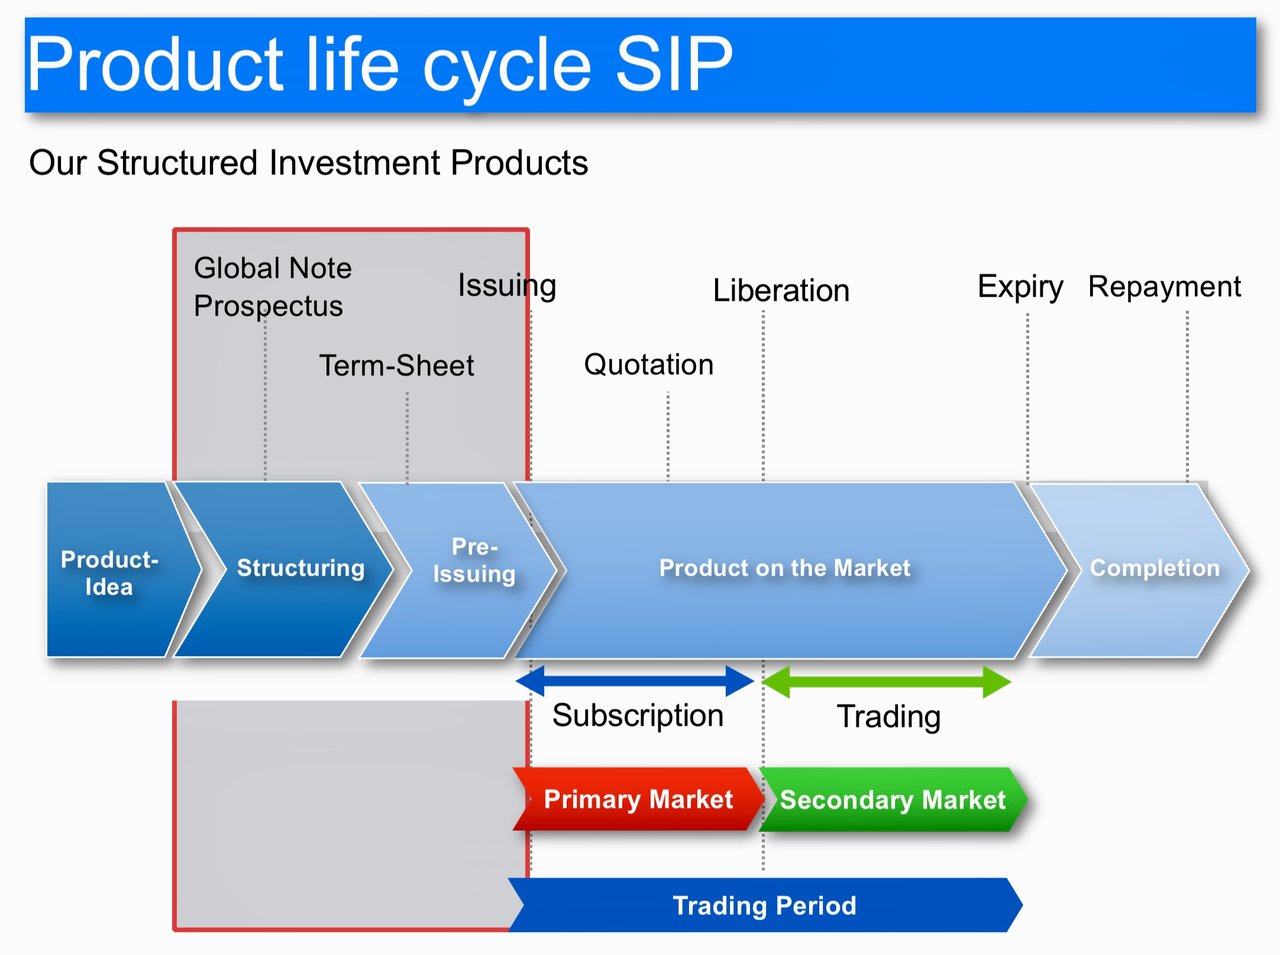
Mienendo ya Soko la Msingi
- Mchakato wa Uandikishaji wa Dhamana: Benki za uwekezaji au waandikishaji huajiriwa kuuza MTN kwa wawekezaji watarajiwa. Wana jukumu muhimu katika kuweka bei ya awali kulingana na mahitaji ya soko, daraja la mkopo la mtoaji, na viwango vya riba vilivyopo sokoni.
- Uuzaji na Ukusanyaji wa Maagizo: Wadhamini wa utoaji huendesha ziara za kuwafikia wawekezaji ili kupima kiwango cha hamu yao. Hukusanya maagizo katika kitabu cha maagizo, na kurekebisha bei kulingana na mahitaji.
- Kupanga Bei na Kuuza: Bei ya mwisho huamuliwa, na MTN huuzwa kwa wawekezaji wa kitaasisi kama vile mifuko ya pensheni, kampuni za bima na wasimamizi wa mali. Hati ya jumla (global note) huwezesha mchakato huu.
- Malipo ya mwisho: Mapato ya mauzo huhamishiwa kwa mtoaji, na wawekezaji hupokea umiliki wao wa MTN, ambao hurekodiwa katika mfumo wa kimataifa wa hati.
Miamala ya Soko la Pili
- Biashara: MTN huuzwa nje ya soko rasmi (OTC) katika soko la upili. Madalali na wauzaji huwezesha miamala kati ya wanunuzi na wauzaji.
- Jukumu la Euroclear/Clearstream (au nyingine): Taasisi hizi za uwekaji hesabu na ulipaji husimamia hati kuu ya kimataifa, zikisasisha rekodi za umiliki biashara zinapofanyika. Huhakikisha uhamishaji salama na madhubuti wa dhamana.
- Mabadiliko ya Bei: Katika soko la upili, bei za MTN hubadilika kulingana na mienendo ya viwango vya riba, mabadiliko katika daraja la mkopo la mtoaji, na mahitaji ya jumla ya soko.
Tarehe ya Ukomavu wa MTN
- Kukaribia Ukomavu: Tarehe ya ukomavu inapokaribia, mtoaji hujiandaa kulipa kiasi cha mtaji kwa wamiliki wa MTN.
- Ulipaji: Katika tarehe ya ukomavu, mtoaji hulipa kiasi cha mtaji kwa wamiliki wa sasa wa MTN. Hili hutekelezwa kupitia mfumo wa ukataji wa hesabu (Euroclear/Clearstream).
- Kufungwa kwa Hati Kuu ya Dhamana: Baada ya malipo kamili, hati kuu ya dhamana hufungwa, na MTN huondolewa kwenye mfumo.
Rasilimali za Kitaalamu na Mbinu Bora
- Ushauri wa Kisheria na wa Kifedha: Watoaji mara nyingi huwatumia washauri wa kisheria na wa kifedha ili kuhakikisha uzingatiaji wa kanuni, uandaaji sahihi wa nyaraka, na mikakati madhubuti ya soko.
- Utafiti wa Soko: Utafiti endelevu wa soko ni muhimu ili kuelewa mahitaji ya wawekezaji, mwelekeo wa viwango vya riba, na mienendo ya soko la mikopo.
- Usimamizi wa Hatari: Watoaji na wawekezaji kwa pamoja lazima wasimamie hatari ya mkopo, hatari ya kiwango cha riba, na hatari ya ukwasi zinazohusiana na MTN.
- Uzingatiaji wa Sheria na Kanuni: Kufuata kanuni na miongozo ya dhamana na hisa ni jambo la msingi katika kipindi chote cha MTN.
Kwa ufupi
Soko la MTN ni sehemu ya kisasa na yenye mabadiliko ya haraka katika sekta ya fedha, linalohitaji uratibu makini miongoni mwa watoaji, wadhamini wa uuzaji, wawekezaji na mifumo ya kusafisha malipo. Kuanzia uamuzi wa awali wa kutoa MTN hadi ukomavu wake wa mwisho, kila hatua inahusisha michakato tata na utaalamu wa kitaaluma ili kuhakikisha utekelezaji wenye mafanikio na uzingatiaji wa viwango vya udhibiti.
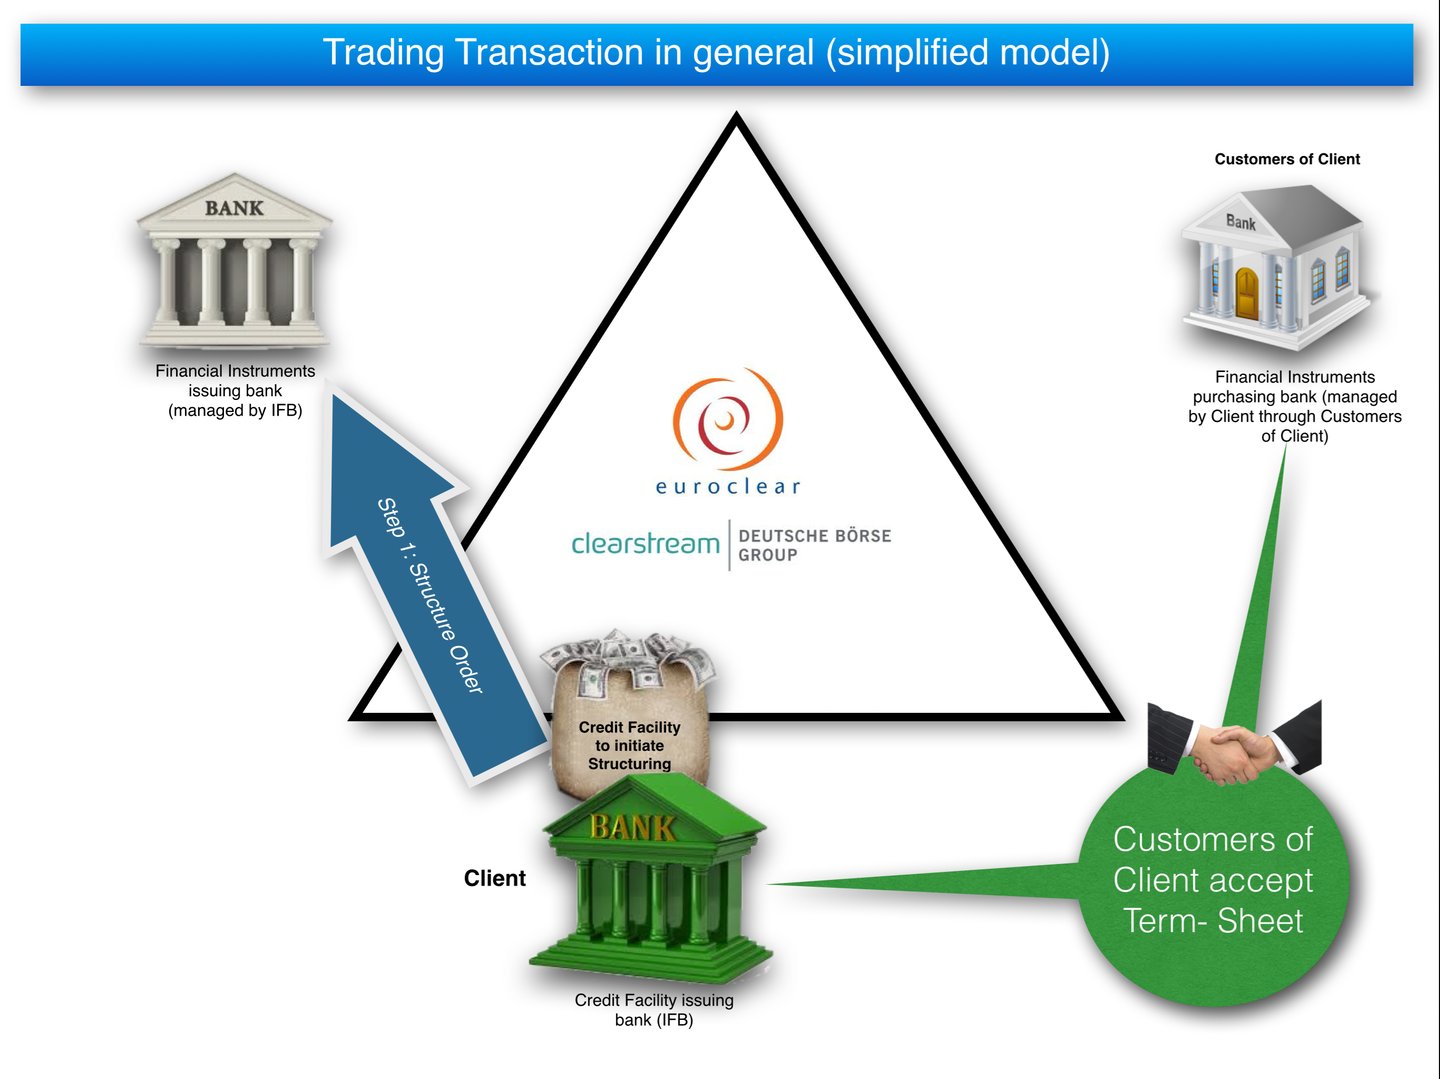
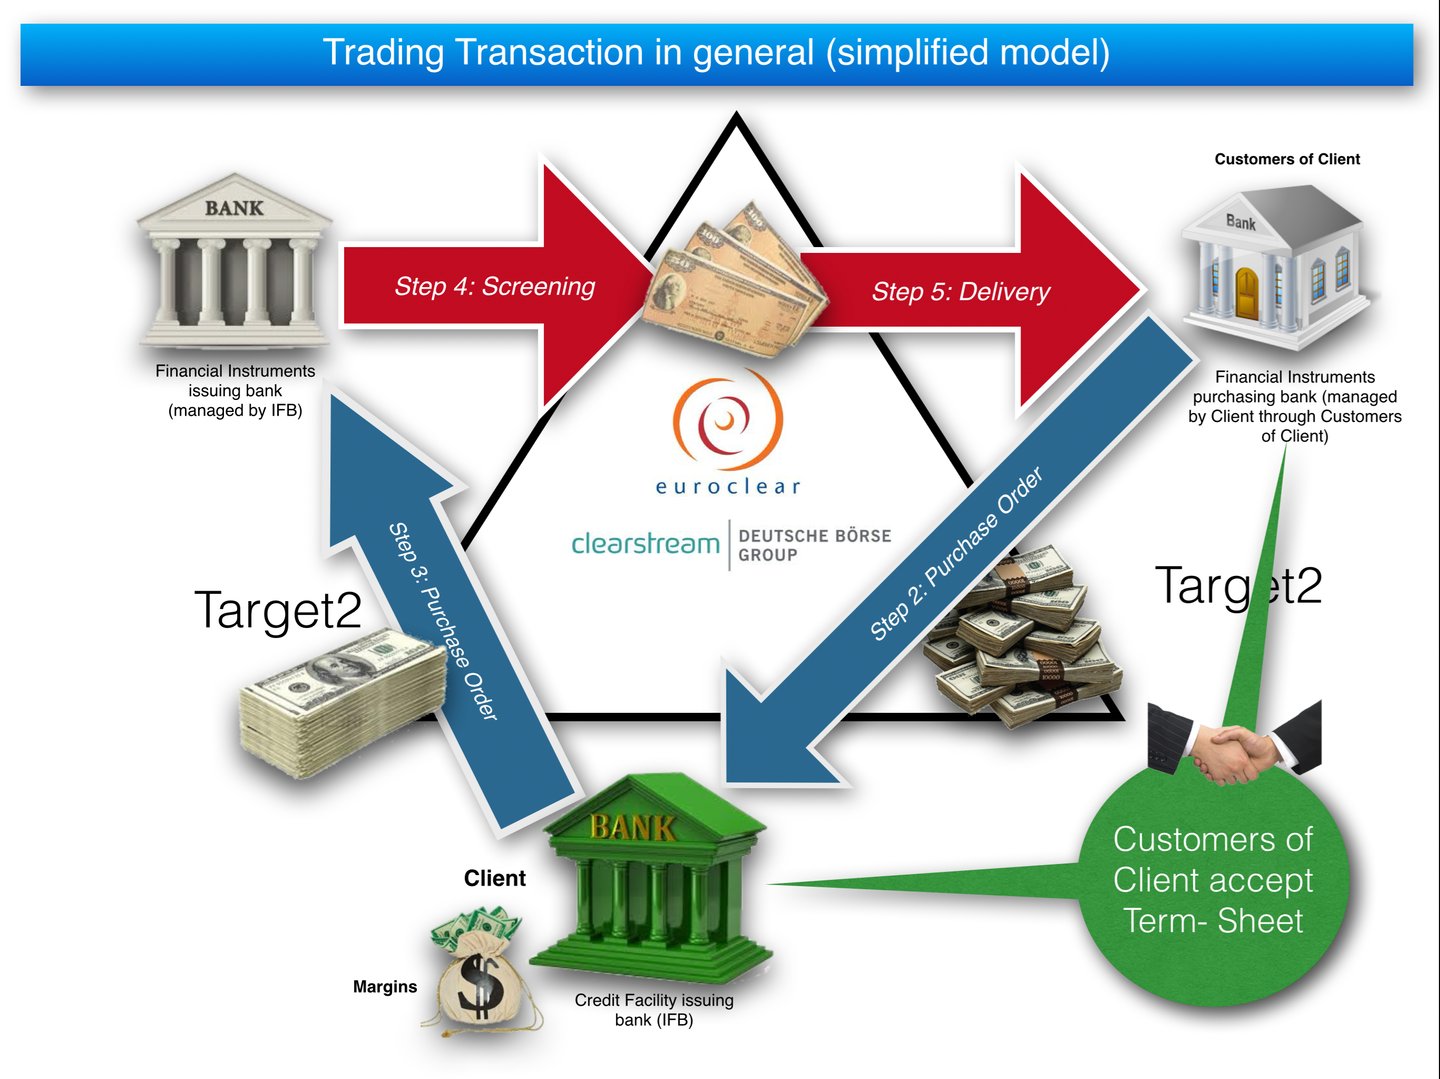
Nafasi ya Benki ya Kati ya Upatanishi (Intermediary Bank)
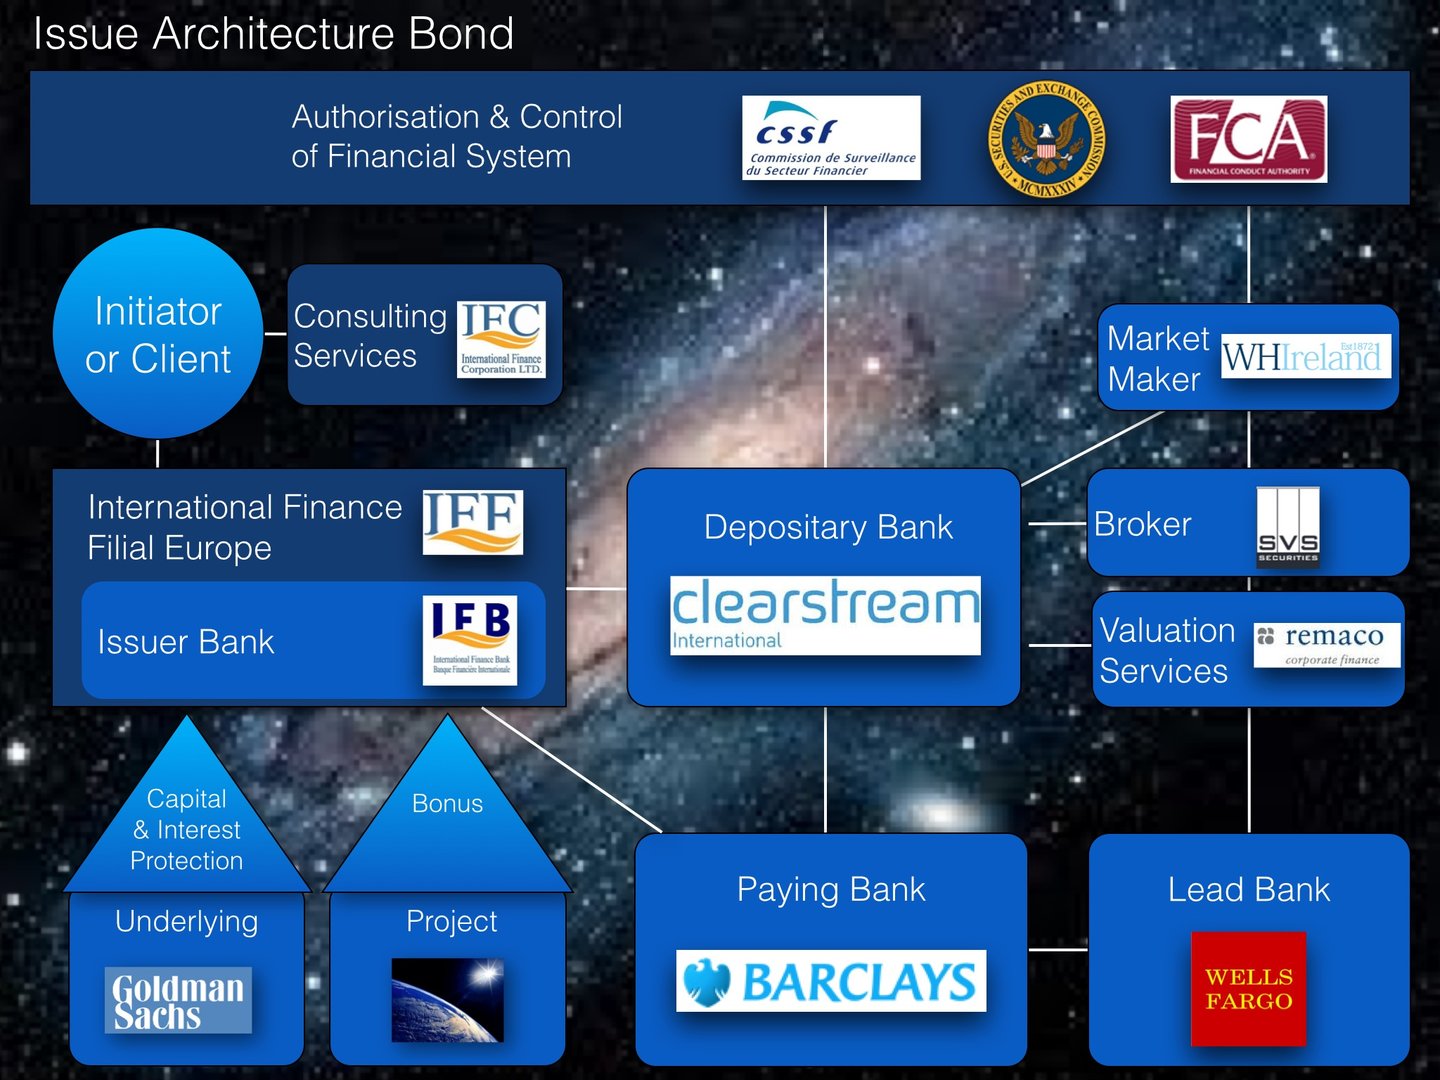
Jukumu la benki ya kati-kati katika mchakato wa kutoa Hati ya Dhamana ya Muda wa Kati (MTN) lina pande nyingi na ni muhimu, hasa wakati wa kushughulika na benki kuu zinazotoa hati hizi. Hapa kuna maelezo ya kina ya majukumu ya benki ya kati-kati:
1. Uratibu na Majadiliano:
- Daraja kati ya Mtoaji na Wawekezaji: Mpatanishi hutumika kama daraja kati ya benki mtoaji na wawekezaji watarajiwa. Huwezesha mawasiliano na majadiliano, na kuhakikisha mahitaji na matarajio ya pande zote mbili yanazingatiwa.
- Njia za Mikopo: Benki ya kati ya uwakala inaweza kuanzisha njia ya mkopo kwa mtoaji. Njia hii ya mkopo humpa mtoaji ukwasi unaohitajika kuunga mkono utoaji wa MTN
- Uimarishaji wa Mikopo: Mpatanishi anaweza kupanga hatua za uimarishaji wa mikopo ili kuboresha sifa ya mkopo ya mtoaji. Hii inaweza kujumuisha kupata dhamana, barua za mkopo au sera za bima kutoka kwa wahusika wengine.
- Mpangilio wa Dhamana: Kupanga dhamana ya kuunga mkono utoaji wa MTN ni mkakati mwingine. Hii inaweza kuhusisha kutenga mali fulani au mapato fulani ya mtoaji kama dhamana ya MTN.
- Kujadili Masharti: Mpatanishi hujadili masharti ya utoaji wa MTN kwa niaba ya wawekezaji. Hii inajumuisha kiwango cha riba, muda wa ukomavu, masharti ya kisheria ya ulinzi (covenants) na masharti mengine muhimu.
2. Uchambuzi wa Soko na Uwekaji wa Bei:
- Kutathmini Hali ya Soko: Wapatanishi huchambua hali ya sasa ya soko, ikiwemo viwango vya riba, mahitaji ya wawekezaji na viashiria vya kiuchumi, ili kushauri kuhusu wakati na bei ya utoaji wa MTN.
- Mkakati wa Bei: Husaidia katika kuandaa mkakati wa bei unaoendana na malengo ya mtoaji na wakati huo huo unaovutia wawekezaji.
3. Kupangilia Muamala:
- Upangaji wa Muamala: Mpatanishi hushauri kuhusu muundo bora wa MTN, akizingatia hali ya kifedha ya mtoaji na hali ya soko. Hii inajumuisha kuamua muda wa ukomavu, kiwango cha riba ya kuponi, na kama kiwango hicho ni kisichobadilika au kinachobadilika.
- Nyaraka na Uzingatiaji wa Sheria na Kanuni: Kuhakikisha kwamba nyaraka zote zinazohitajika zipo na zinazingatia viwango vya udhibiti ni jukumu muhimu la wakala.
4. Mtandao wa Usambazaji:
- Kuwafikia Wawekezaji: Kwa kutumia mitandao yao, wapatanishi huwafikia wawekezaji watarajiwa, ambao wanaweza kujumuisha wawekezaji wa kitaasisi, mameneja wa mifuko na benki nyingine.
- Ujenzi wa Kitabu cha Maombi (Book Building): Mara nyingi huhusika katika mchakato wa ujenzi wa kitabu cha maombi, wakikusanya na kusimamia oda kutoka kwa wawekezaji.
5. Tathmini ya Hatari:
- Uchambuzi wa Hatari ya Mikopo: Wakala wa kati hufanya uchambuzi wa kina wa hatari ya mikopo ya mtoaji, wakiwapa wawekezaji maarifa na kusaidia katika mchakato wa kutathmini hatari.
- Uchunguzi wa Kina wa Uhakiki: Hufanya uchunguzi wa kina wa uhakiki ili kuhakikisha uaminifu na uthabiti wa kifedha wa mtoaji.
6. Uzingatiaji wa Sheria na Kanuni pamoja na Usimamizi wa Kisheria:
- Uzingatiaji wa Sheria na Kanuni: Kuhakikisha kwamba utoaji wa MTN unazingatia kanuni husika za ndani na za kimataifa ni jukumu muhimu la mpatanishi.
- Mfumo wa Kisheria: Husimamia vipengele vya kisheria vya utoaji, ikiwemo uandaaji wa mikataba na kuhakikisha kufuata sheria za dhamana na hisa.
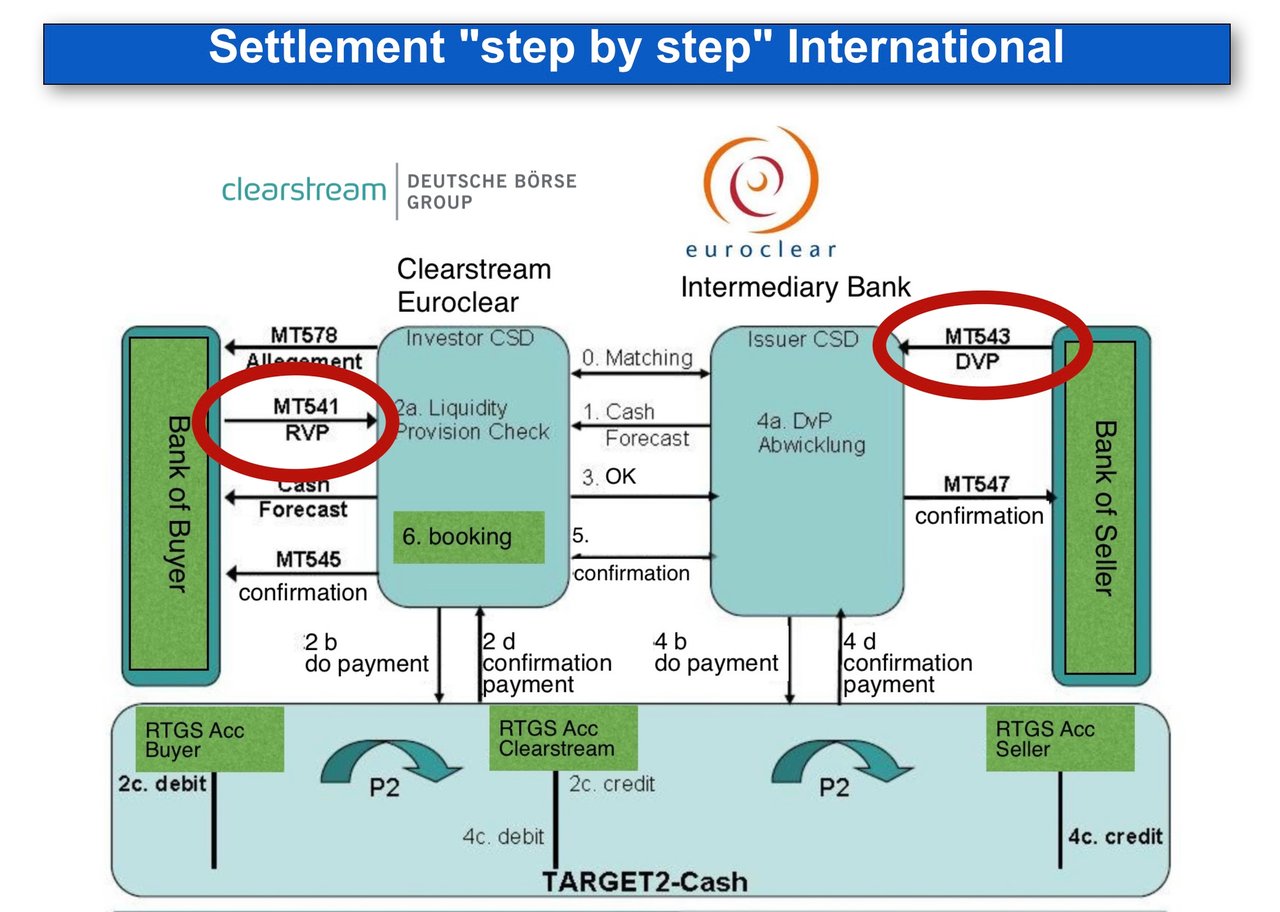
7. Malipo na Uwezeshaji:
- Uratibu wa Ukamilishaji wa Miamala: Baada ya utoaji, mwezeshaji wa kati huratibu mchakato wa ukamilishaji wa miamala kati ya mtoaji na wawekezaji.
- Uwezeshaji wa Miamala: Huwezesha mchakato wa muamala, kuhakikisha uhamishaji laini wa fedha na utoaji wa MTN.
8. Huduma Baada ya Utoaji:
- Uundaji wa Soko (Market Making): Katika baadhi ya matukio, wasuluhishi hutoa huduma za uundaji wa soko, wakitoa ukwasi kwa MTN katika soko la upili.
- Mahusiano na Wawekezaji: Wanaweza kusaidia kudumisha mahusiano endelevu na wawekezaji, kwa kutoa taarifa na maelezo ya kisasa baada ya utoaji.
Kwa ufupi
Benki ya mpatanishi ina jukumu la maamuzi katika mchakato wa utoaji wa MTN, hasa inaposhughulika na benki kuu za soko. Utaalamu wao katika uchambuzi wa soko, upangiliaji wa miamala, usambazaji, tathmini ya hatari na uzingatiaji wa kanuni ni wa thamani kubwa. Wanahakikisha utoaji wa MTN unatekelezwa kwa ufanisi, unakidhi malengo ya benki inayotoa, na unaendana na maslahi ya wawekezaji. Ushiriki wao ni muhimu katika kuziba pengo kati ya hati changamano za kifedha na mahitaji mbalimbali ya washiriki wa soko la fedha.
Pembezo za MTN za Benki
Bank-MTN (hati ya kati ya benki ya muda wa kati) ni chombo cha deni kinachotolewa na benki, kwa kawaida kwa misingi ya deni la kawaida lisilo na dhamana (hati zinazoungwa mkono na hazina ya dhamana ya rehani au mikopo ya sekta ya umma ni dhamana zilizofunikwa). Bank-MTN kwa kawaida huiva baada ya mwaka mmoja hadi kumi na hulipa wawekezaji riba isiyobadilika au inayobadilika. Utoaji wa Bank-MTN kwa kawaida hupangwa na benki inayotoa yenyewe au na benki nyingine inayofanya kazi kama muuzaji au mdhamini wa utoaji kwa niaba ya mtoaji. Benki inayopanga utoaji wa Bank-MTN hutoza kiwango cha ziada au ada kwa huduma zake, ambayo hukatwa kutoka mapato ya utoaji wa Bank-MTN. Kiwango hicho cha ziada kwa kawaida huonyeshwa kama asilimia ya thamani halisi au kiasi kikuu cha Bank-MTN.
Soko la Msingi
Pambizo la toleo jipya la Bank-MTN katika soko la msingi hutegemea mambo mbalimbali, kama vile daraja la mkopo la benki mtoaji, muda wa ukomavu na sarafu ya Bank-MTN, hali ya soko na mahitaji ya Bank-MTN, pamoja na majadiliano kati ya mtoaji na mpangaji. Pambizo linaweza pia kutofautiana kulingana na iwapo toleo la Bank-MTN limedhaminiwa au limewekwa kwa wawekezaji na mpangaji. Udhamini humaanisha kuwa mpangaji anahakikisha kununua toleo lote la Bank-MTN au sehemu yake kutoka kwa mtoaji kisha kuliuzia wawekezaji kwa bei ya juu zaidi. Uwekaji humaanisha kuwa mpangaji hufanya kazi kama wakala wa mtoaji na hujaribu kupata wawekezaji walio tayari kununua toleo la Bank-MTN kwa bei iliyobainishwa. Udhamini unahusisha hatari kubwa zaidi kwa mpangaji, kwa hivyo kwa kawaida hutoza pambizo la juu zaidi kuliko katika uwekaji.
Ili kufafanua jinsi viwango vya ukingo vinavyokokotolewa, tuchukulie suala la dhahania: Benki A inatoa MTN za EUR bilioni 12 zenye vipindi vya ukomavu vya miaka miwili hadi mitano. Kwa kudhani kwamba hati hizi zilihakikishiwa uuzaji na benki nyingine kwa ukingo wa 0.5% ya thamani yake ya kawaida, mhakikishaji uuzaji atailipa Benki A EUR bilioni 11.94 (EUR bilioni 12 ukiondoa 0.5% ya EUR bilioni 12) kwa Bank-Mtns hizi kisha kuziuza kwa wawekezaji kwa thamani yake ya kawaida ya EUR bilioni 12, na hivyo kupata EUR milioni 60 (0.5% ya EUR bilioni 12) kama ada yake.
Soko la Pili
Kiwango cha tofauti cha kuuza Bank-MTN katika soko la pili ni tofauti kati ya bei ya kununua (bid) na bei ya kuuza (ask) ya Bank-MTN. Bei ya kununua ni bei ya juu zaidi ambayo mnunuzi yuko tayari kulipa kwa Bank-MTN, na bei ya kuuza ni bei ya chini kabisa ambayo muuzaji yuko tayari kukubali kwa Bank-MTN. Kiwango hiki cha tofauti kinaakisi ukwasi na tete ya Bank-MTN, pamoja na ugavi na mahitaji yake. Kiwango hicho kinaweza pia kutofautiana kulingana na ikiwa Bank-MTN inauzwa nje ya soko rasmi (OTC) au katika soko la hisa. Biashara ya OTC inamaanisha kuwa wanunuzi na wauzaji hujadiliana moja kwa moja au kupitia wakala, kama vile madalali au wafanyabiashara wa dhamana. Biashara ya soko la hisa inamaanisha kuwa wanunuzi na wauzaji hutumia jukwaa kuu linalolinganisha maagizo na kutekeleza miamala. Biashara ya soko la hisa kwa kawaida hutoa uwazi na usanifishaji zaidi, hivyo inaweza kuwa na viwango vya chini vya tofauti kuliko biashara ya OTC.
Ili kufafanua jinsi pembezo zinavyokokotolewa katika soko la upili, tuchukue mfano dhahania wa MTN ya benki inayouzwa kwenye soko la hisa, yenye thamani ya jina ya EUR 100,000, miaka mitatu hadi ukomavu na kuponi ya kila mwaka ya 1%; bei yake ingetegemea mapato yake hadi ukomavu (YTM), ambayo ni mapato ya kila mwaka ambayo mwekezaji angepata iwapo angenunua MTN ya Benki kwa bei yake ya sasa na kuishikilia hadi tarehe yake ya ukomavu. YTM ina uhusiano kinyume na bei ya MTN ya Benki: YTM ikipanda, bei hushuka, na kinyume chake. Kwa mfano, ikiwa YTM ya hati hii ilikuwa 0.75%, bei yake ingekuwa takriban EUR 100,739, ambayo hukokotolewa kwa kupunguza thamani ya mtiririko wa fedha wake wa baadaye (malipo ya riba na urejeshaji wa mtaji) kwa YTM yake kwa kutumia fomula hii:
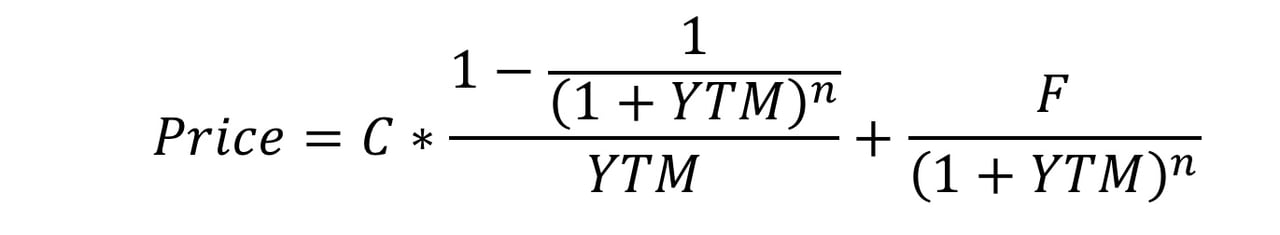
ambapo C ni malipo ya kuponi ya kila mwaka (EUR 1,000), F ni thamani halisi (EUR 100,000), YTM imeonyeshwa kama desimali (0.0075), na n ni idadi ya miaka hadi ukomavu (3).
Iwapo Bank-Mtn hii ingeuzwa kwenye soko la hisa, bei zake za kununua (bid) na kuuza (ask) zingeamuliwa na nguvu za soko za ugavi na mahitaji. Kwa mfano, ikiwa bei ya kununua ilikuwa EUR 100,690 na bei ya kuuza ilikuwa EUR 100,790, basi pambizo lingekuwa EUR 100, ambalo ni tofauti kati ya bei ya kununua na bei ya kuuza. Pambizo hilo lingewakilisha faida ambayo muuzaji au dalali angeipata kwa kununua Bank-MTN kwa bei ya kununua na kuiuza kwa bei ya kuuza. Pambizo hilo pia lingeakisi ukwasi na tete la Bank-MTN: iwapo Bank-MTN ingekuwa na ukwasi wa juu na utulivu, pambizo lingekuwa dogo, na iwapo Bank-Mtn ingekuwa na ukwasi mdogo na tete kubwa, pambizo lingekuwa kubwa.
Utaratibu wa Ununuzi
1. Amana ya Awali katika Akaunti ya Mteja katika IFB
Hatua ya kwanza: mteja huweka fedha zinazohitajika kwenye akaunti yake katika International Financial Bank (IFB) baada ya kufungua akaunti zinazohitajika na kutimiza masharti yote ya uzingatiaji wa sheria na kanuni.
2. Mchakato wa Uchunguzi wa Kina wa Uhakiki na Uzingatiaji wa Sheria na Kanuni
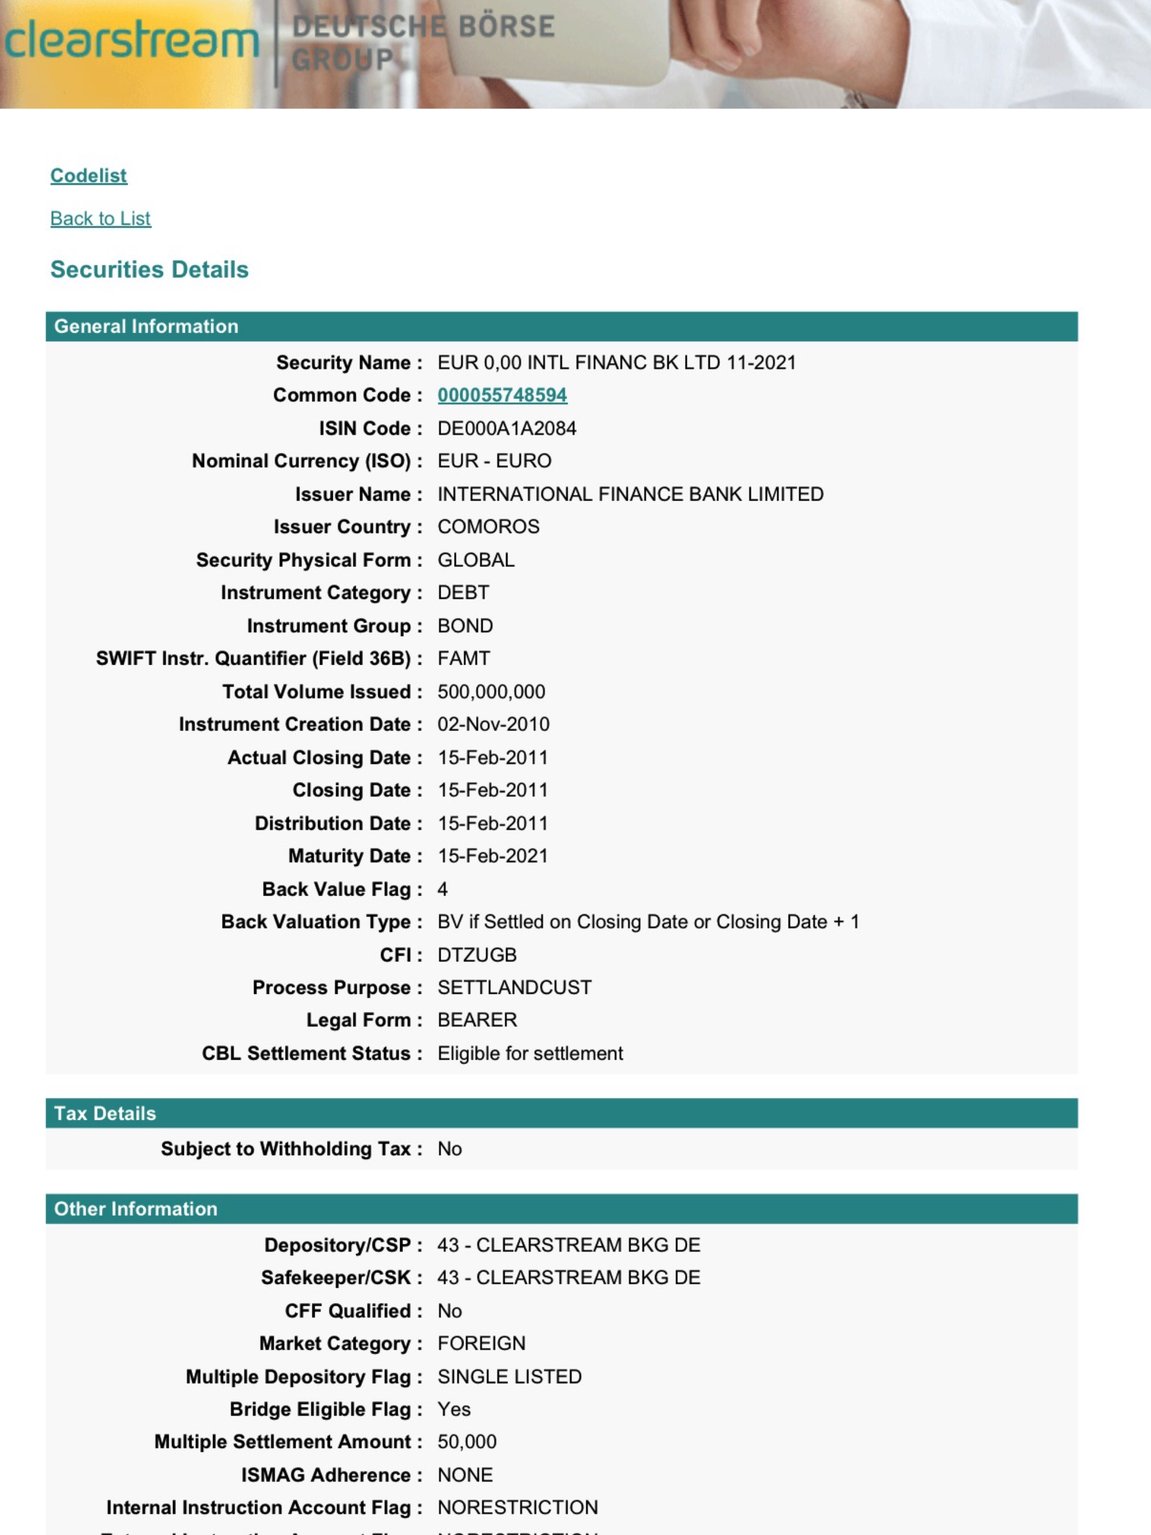
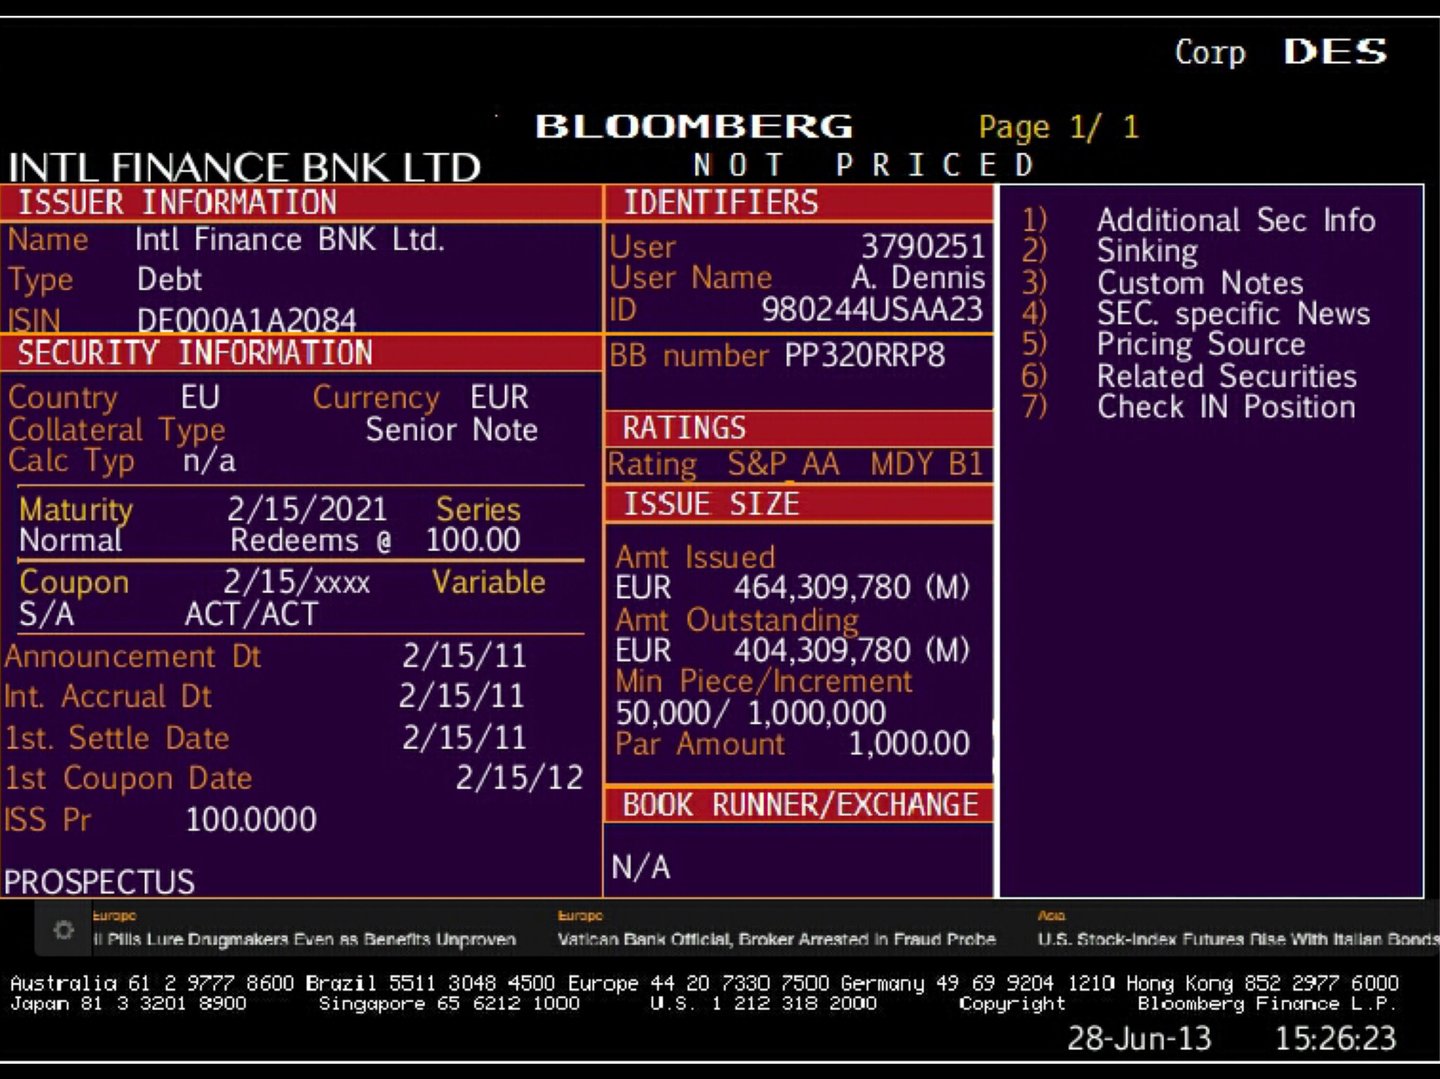
Benki hufanya uchunguzi wa kina wa uhakiki na ukaguzi wa uzingatiaji wa sheria na kanuni kuhusu mteja na dhamana husika (mtoaji, ISIN, mnyororo wa uhifadhi wa mali)
3. Kuteua Mpatanishi wa Muamala (Inapohusika)
Mwezeshaji anaweza kumtambulisha mteja, lakini hana nafasi yoyote katika utekelezaji na hapokei taarifa yoyote bila idhini ya maandishi ya mteja.
4. Uanzishaji wa Akaunti ya Escrow (Ikihitajika)
Mkataba wa escrow huanzishwa ili kuhakikisha kuwa fedha na hati za kifedha zinalindwa wakati wa muamala.
5. Kutiwa saini kwa Mkataba wa Ununuzi
Hatua hii sasa inahitaji uelewa wa kina zaidi wa masharti ya kimkataba, hususan kuhusu kiasi, awamu na muda wa vyombo vya kifedha.
- Kiasi: Jumla ya thamani halisi ya MTN itakayofanyiwa muamala lazima ibainishwe wazi katika mkataba. Kwa MTN, hizi kwa kawaida hutolewa katika thamani za $10 milioni au zaidi hadi mabilioni kadhaa, lakini kiasi kinaweza kutofautiana kulingana na muundo wa mkataba.
- Awamu (Tranches): Iwapo MTN inatolewa kwa awamu kadhaa (makundi), hilo lazima lielezwe wazi katika mkataba wa ununuzi. Awamu husaidia kudhibiti hatari na muda wa muamala.
- Ukubwa wa awamu: Mkataba unapaswa kubainisha ukubwa wa kila awamu (kwa mfano, USD milioni 500 kwa kila awamu).
- Ratiba ya uwasilishaji: Muda wa utoaji wa kila awamu unapaswa kuwekwa, ambao unaweza kuwa wa kila mwezi, wa kila robo mwaka, au kama itakavyokubaliwa.
- Masharti ya kutolewa kwa awamu: Mkataba unapaswa kubainisha masharti au hatua muhimu (kwa mfano, kukamilika kwa mafanikio kwa KYC na uchunguzi wa kina wa uhakiki) ambayo lazima yatimizwe kabla awamu zinazofuata hazijatolewa.
Vipengele hivi huhakikisha kuwa muamala unatekelezwa kwa awamu ili kudhibiti hatari na ukwasi, hasa katika miamala ya kiasi kikubwa.
6. Mchakato wa Muamala wa MTN
Hatua hii ni muhimu kwa kuelewa uhamishaji wa MTN na utaratibu wa malipo. Inajumuisha maelezo kuhusu miundombinu na mifumo inayotumika kukamilisha muamala.
A. Uthibitishaji wa MTN
Benki huhakikisha kwamba MTN ni halisi, halali na inaweza kuwasilishwa. Hii inahusisha kuthibitisha:
- Uaminifu wa taasisi iliyoitoa.
- Utekelezekaji wa kisheria na uwezekano wa kuhamishwa kwa hati hiyo.
B. Uhamisho wa MTN kupitia Kituo Kikuu cha Uhifadhi wa Dhamana (CSD)
MTN kwa kawaida huhifadhiwa na kuhamishwa kupitia Kituo Kikuu cha Uhifadhi wa Dhamana (CSD). CSD hutoa kiwango cha juu cha usalama, uwazi na ufanisi katika uhamisho wa vyombo vya kifedha. Katika hali hii, CSD zinazotumika sana ni Euroclear, Clearstream, au Depository Trust & Clearing Corporation (DTCC).
Jukumu la CSD: CSD hufanya kazi kama mpatanishi anayewezesha uhamisho wa MTN kati ya mnunuzi na muuzaji. Mara mkataba wa ununuzi unapowekwa, hatua zifuatazo hufuata:
- Utoaji dhidi ya Malipo (DvP): MTN huwasilishwa kwa mnunuzi (mteja) baada tu ya malipo kufanyika. CSD huhakikisha uhamishaji sambamba wa dhamana na fedha, na hivyo kupunguza hatari ya mhusika mwenza.
- Uhamisho wa kielektroniki: MTN huhamishwa kielektroniki kutoka akaunti ya uhifadhi ya muuzaji hadi akaunti ya uhifadhi ya mnunuzi katika CSD (mfano, akaunti ya Euroclear).
- Uthibitisho: Mfumo wa Uhifadhi wa Kati wa Dhamana (CSD) huwapa pande zote mbili uthibitisho wa uhamisho, kuhakikisha kuwa umiliki wa dhamana umebadilika.
C. Malipo kupitia RTGS (Real-Time Gross Settlement)
Malipo ya ununuzi wa MTN kwa kawaida hushughulikiwa kupitia mfumo wa Malipo ya Papo kwa Papo kwa Kiasi Kamili (Real-Time Gross Settlement, RTGS), unaowezesha malipo ya papo hapo na ya mwisho ya fedha. Mifumo ya RTGS hutumika kwa miamala ya thamani kubwa na kwa kawaida huendeshwa na benki kuu.
Vipengele vya RTGS:
- Malipo ya papo hapo: Malipo hukamilishwa kwa msingi wa kila muamala na kwa wakati halisi, kumaanisha kuwa fedha huhamishwa papo hapo na haziwezi kurejeshwa.
- Ukamilifu wa malipo: Uhamishaji wa fedha hauwezi kubatilishwa, hivyo kutoa usalama kwa pande zote mbili.
Mchanganyiko wa CSD kwa uhamisho wa dhamana na RTGS kwa malipo hutoa mazingira salama ya miamala ya wakati halisi, yakipunguza hatari zinazohusiana na ucheleweshaji wa ukamilishaji wa miamala au kushindwa kwa wahusika wa upande wa pili kutimiza wajibu wao.
7. Uhamishaji wa Mwisho wa Fedha
Malipo na uwasilishaji hufanyika kwa wakati mmoja katika tarehe ya malipo ya mwisho (DvP), ili mteja alipe tu dhidi ya kupokea hati za dhamana.
8. Uhifadhi na Matumizi Baada ya Muamala
Baada ya malipo kukamilika, MTN huhifadhiwa katika akaunti ya uhifadhi wa mali ya mteja iliyoko IFB.
9. Utoaji wa Taarifa kwa Mamlaka za Udhibiti na Masuala ya Kodi
Mwishowe, mteja anapaswa kutimiza wajibu wa kikanuni na kushughulikia athari za kikodi zinazotokana na muamala.
Kununua na Kuuza MTN: Bei za Soko, Punguzo la Utoaji na Hati za Punguzo
MTN huuzwa na kununuliwa kwa bei za soko, ambazo hutegemea kuponi, muda uliosalia hadi ukomavu, ubora wa mkopo wa mtoaji na mapato yanayopatikana sokoni wakati huo. Katika soko la upili, hati yenye kuponi ndogo huuzwa chini ya thamani yake ya uso (par) pale mapato yanapopanda. Katika soko la msingi, kila toleo lililopangiliwa lina pambizo kati ya bei anayopokea mtoaji na bei ambayo hati huwekwa sokoni – vinginevyo hakuna benki ambayo ingepata chochote kutokana nalo. Tofauti hii ya jumla (ada za usimamizi, udhamini wa uandikishaji na uuzaji, au punguzo la toleo upya) hugawanywa kati ya mameneja wakuu, wauzaji, madalali na IFB kama mpangiliaji, na sehemu yake wakati mwingine hupitishwa kwa wateja kama punguzo kwenye bei ya toleo. Punguzo hilo huandikwa katika masharti ya mwisho au nyongeza ya bei. Aidha, hati za punguzo hutolewa chini ya thamani ya uso kwa makusudi na hulipwa kwa thamani ya uso wakati wa ukomavu: mifano ni hati za Hazina ya Marekani (U.S. Treasury bills) na hati za punguzo za International Finance Corporation (IFC, mwanachama wa Kundi la Benki ya Dunia), zinazotolewa kwa dola za Marekani na renminbi ya nje ya nchi kwa vipindi vya kuanzia usiku mmoja hadi siku 360. Ukubwa wa punguzo peke yake si kipimo cha uhalali: kwa bidhaa zilizopangiliwa za muda mrefu, pambizo ya upangiliaji ya 1–2% kwa mwaka huongezeka na kuwa zaidi ya 10–20% ya thamani ya uso katika kipindi cha miaka kumi, na punguzo linalolingana nalo, linalotolewa mapema kwenye bei ya toleo, linaweza kuwa halali kabisa. Kinachojalisha ni chombo chenyewe: IFB hupangilia na kuweka sokoni hati zenye mtoaji anayetambulika, ISIN na usuluhishi kupitia mfumo wa kusafisha na kusuluhisha unaotambulika.
Kwa wateja, IFB hutekeleza ununuzi na uuzaji wa MTN kupitia mifumo ya ukusanyaji na ulinganisho wa malipo inayotambulika (Euroclear, Clearstream, DTC) kwa msingi wa uwasilishaji dhidi ya malipo, baada ya mapitio kamili ya KYC/AML ya mteja na uthibitishaji wa dhamana kwa ISIN na taarifa ya uhifadhi wa mali.
Kuabiri ulimwengu wa Hati za Dhamana za Muda wa Kati (MTNs) kunahitaji mshirika mwenye utaalamu wa kipekee, wigo wa kimataifa, na dhamira ya kukidhi mahitaji yako mahususi. Hapo ndipo International Finance Bank (IFB) inapokuja. Tunazisaidia kampuni zinazotaka kuongeza vyanzo vyake vya fedha kupitia programu za MTN. Timu yetu yenye ujuzi wa hali ya juu hutoa uchambuzi wa kina wa soko na mikakati madhubuti ya usimamizi wa hatari ili kuhakikisha unaweza kunufaika kikamilifu na fursa zinazobadilika na zenye gharama nafuu ambazo MTN hutoa.
Kuchagua IFB kuwa mtoaji wako wa MTN au benki ya upatanishi kunamaanisha kupata ufikiaji wa timu iliyojitolea kutoa suluhisho za kifedha zilizoundwa kulingana na mahitaji yako. Tunatambua umuhimu wa kubadilika katika mazingira ya biashara yenye kasi na yasiyotabirika. Kupitia mpango wetu wa MTN, unapata fursa ya kubinafsisha muundo, sarafu, na wakati wa hati zako ili kukidhi mahitaji yako mahususi. Tunafanya kazi kuweka hati zako kwa wawekezaji wanaofaa. Katika ulimwengu wa kifedha unaozidi kuwa changamano, acha IFB iwe mwongozo wako, ikikusaidia kutumia uwezo kamili wa Hati za Muda wa Kati ili kuendeleza biashara yako.
Je, ungependa kusoma zaidi ili kuelewa jinsi Vyombo vya Kifedha vinavyokokotolewa?
Mwongozo wa Vyombo vya Kifedha
Hisabati ya masoko ya kifedha
Uundaji wa Mifano, Uthamini na Masuala ya Hatari kwa Vyombo vya Kifedha na Viasili vya Kifedha (Derivatives)
Kujua kwa ustadi mahesabu ya kifedha
Mwongozo wa hatua kwa hatua wa hisabati ya vyombo vya masoko ya fedha
Kufadhili mradi kupitia utoaji wa hati za kifedha?
IFB hupitia mapendekezo ya ufadhili wa miradi yanayowasilishwa na nyaraka kamili. Waombaji ambao bado si wateja huonyesha pia uwezo wao wa kifedha na dhamira yao. Angalia kinachopaswa kuwasilishwa, au anza na ufunguzi wa akaunti.