Mali za Kidijitali na Kripto
Kutoa Fedha Kutoka Mali za Kripto (Crypto Off-Ramping)
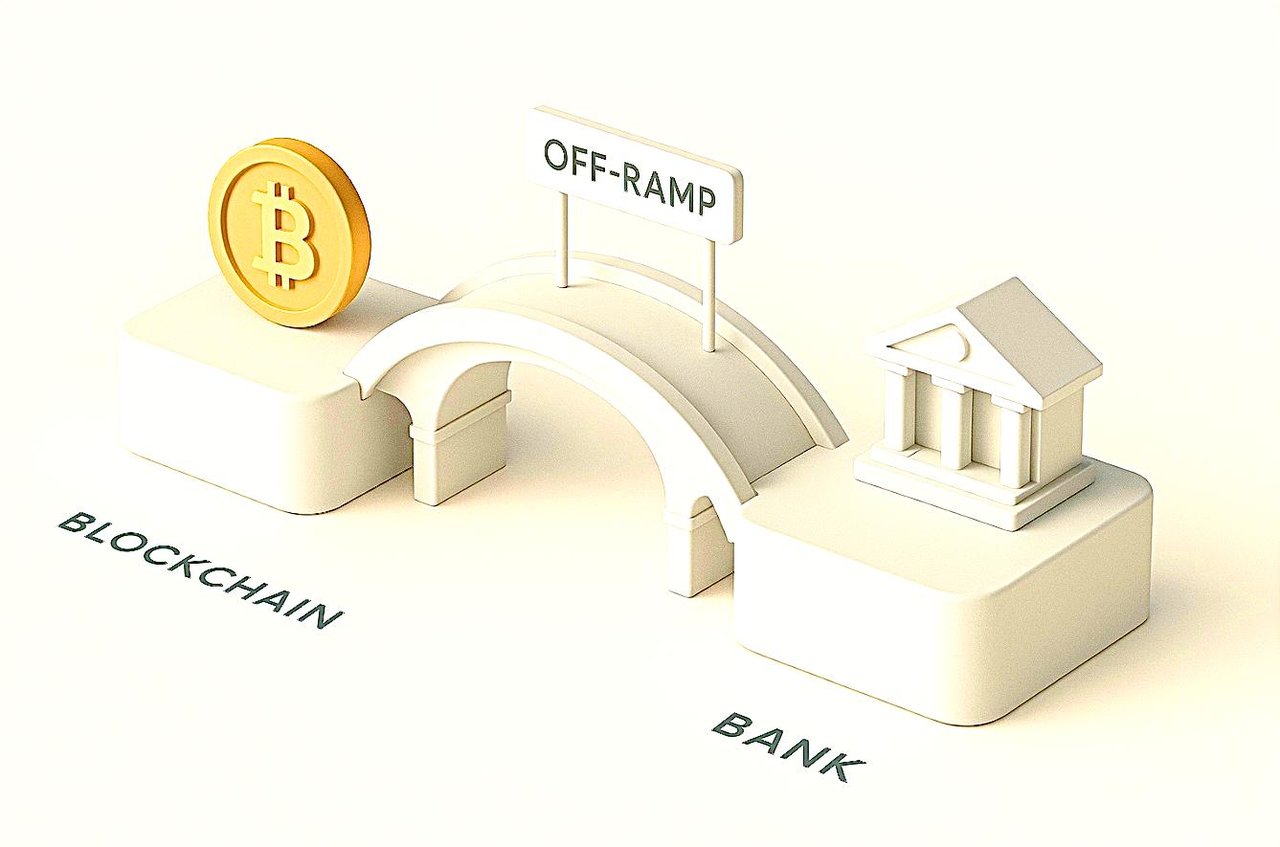
Miundo ya kubadilisha kati ya sarafu za kidijitali na fedha za kawaida (off-ramp na on-ramp)
ni vipengele muhimu vya mfumo ikolojia wa sarafu za kidijitali vinavyowezesha ubadilishaji laini wa mali za kidijitali kama Bitcoin, Ethereum na sarafu thabiti (stablecoins) kuwa sarafu za kawaida kama USD, EUR au GBP na kinyume chake. Mifumo hii hufanya kazi kupitia taratibu mbalimbali, ikijumuisha majukwaa ya kubadilishana ya kati, wasindikaji wa malipo na itifaki za ubadilishaji wa kiotomatiki zinazoshughulikia mchakato changamano wa uthibitishaji wa mali, uzingatiaji wa sheria na kanuni, na ulipaji hadi kwenye akaunti ya kawaida ya benki.
Tusichofanya
IFB haibuni wala kuendesha miundo ambayo lengo lake ni kuficha mnufaika halisi au chanzo cha mali za kripto. Kuficha chanzo cha fedha kupitia tabaka za kampuni hewa, washirika “waliofichwa” au minyororo ya wawakilishi ni mbinu inayotambulika ya utakatishaji fedha, si huduma.
Kila ubadilishaji tunaoushughulikia hutambuliwa kwa mmiliki wake halisi mnufaika, unaungwa mkono na ushahidi wa chanzo cha fedha na utajiri, hukaguliwa dhidi ya orodha za vikwazo na huripotiwa pale sheria inapohitaji. Taasisi za nje ya nchi, mifuko ya uwekezaji na amana zinaweza kutumikia malengo halali; hazichukui nafasi ya uwazi kwa benki.
Njia za Kuingiza na Kutoa Sarafu fiche Ndani ya Nchi barani Ulaya na Marekani
Ulaya: Njia za Kisheria za Kuingiza na Kutoa Fedha
1. Masoko ya Hisa Yaliyodhibitiwa na Yenye Mfumo wa Kati
- Masoko makuu ya Ulaya yaliyoidhinishwa chini ya MiCA, kwa mfano Bitpanda, Kraken na Bitstamp
- Mchakato: Fungua akaunti, kamilisha uhakiki wa Know Your Customer (KYC), hamisha sarafu fiche, uza kwa EUR (au sarafu nyingine ya kawaida), na toa fedha kupitia SEPA au uhamisho wa waya
- Mabadilishano yote makubwa huripoti shughuli za watumiaji kwa mamlaka za ndani, hasa chini ya kanuni za kodi za EU na za AML.
2. Watoa Huduma Wanaozingatia MiCAR
- Kanuni ya Umoja wa Ulaya kuhusu Masoko ya Mali za Kripto (MiCAR) (inayotumika tangu Desemba 2024) inazitaka majukwaa ya off-ramp kuwa na leseni na kukidhi mahitaji makali ya kiutendaji, usimamizi wa hatari, na ulinzi wa watumiaji
- Passporting: Mtoa huduma aliyepewa leseni katika nchi moja mwanachama anaweza kufanya shughuli zake katika EU nzima, hivyo kuhakikisha ulinzi wa watumiaji ulio sawa na uhakika wa kisheria.
- Watoa huduma lazima watekeleze hatua kamili za KYC/AML na watoe nyaraka kwa miamala yote.
3. Wachakataji wa Malipo na Suluhisho za Kibenki
- Huduma kama Nuvei na nyinginezo huwezesha ubadilishaji wa moja kwa moja wa fedha za kidijitali kuwa fedha za kawaida na kuziingiza kwenye akaunti za benki au kadi, mara nyingi zikiunganishwa na benki kuu za EU na huduma za fedha za kielektroniki.
- Unahitaji KYC; unadhibitiwa chini ya MiCAR na sheria za kibenki za eneo husika.
4. Suluhisho za Stablecoin
- Kutumia majukwaa yaliyodhibitiwa kubadilisha stablecoins (kwa mfano, USDT, EURS) kuwa fedha za ndani na kuziondoa hadi benki au kadi ya malipo.
- Daima kupitia majukwaa yaliyosajiliwa na yanayozingatia sheria za AML
5. Madawati ya OTC na Njia za Kutoka za Kitaasisi (Off-Ramps)
- Kwa miamala mikubwa, biashara na watu binafsi wenye utajiri mkubwa wanaweza kutumia madawati ya soko la nje ya soko rasmi (OTC), kama yale yanayoendeshwa na Binance, Kraken, au watoa huduma walio na leseni za kikanda.
- Madawati haya hutoa KYC iliyoandaliwa mahususi, ulipaji wa moja kwa moja kupitia benki, na msaada wa uzingatiaji wa sheria na kanuni kwa kiasi kikubwa cha fedha.
6. Mahitaji ya Kisheria na Kodi
Kila njia halali ya kutoka lazima:
- Fanya ukaguzi madhubuti wa KYC/AML.
- Kuwasilisha au kuripoti miamala mikubwa au ya kutiliwa shaka.
- Toa nyaraka zinazothibitisha asili ya fedha za kripto.
- Kuwezesha utoaji wa taarifa za faida ya mtaji kwa madhumuni ya kodi
Marekani: Njia za Kisheria za Kutoa Fedha Kutoka Mfumo wa Kidijitali
1. Masoko ya Hisa ya Kati yenye Makao Marekani
- Majukwaa makuu: Coinbase, Gemini, Kraken, Binance US, na mengineyo
- Inahitaji usajili wa mtumiaji, KYC, na ukaguzi wa AML unaoendana na sheria za shirikisho na za majimbo.
- Hubadilisha crypto kuwa USD, hutumwa kwa akaunti za benki za ndani ya nchi au mitandao ya malipo (ACH, RTP)
2. Majukwaa ya Teknolojia ya Kifedha na Watoa Huduma za Uchakataji wa Malipo
- Kampuni kama OneSafe na Ramp Network hutoa huduma rahisi ya kutoa fedha kutoka mifumo ya kidijitali kwenda kwenye akaunti za benki za Marekani, kadi, au wakati mwingine hata huduma za malipo ya bili
- Uzingatiaji kamili wa kanuni za FinCEN (Financial Crimes Enforcement Network) na usajili wa biashara za huduma za fedha.
3. Kadi za Malipo za Sarafu fiche
- Baadhi ya watoa huduma hutoa kadi za malipo ya awali au kadi za malipo ya moja kwa moja zinazofadhiliwa kwa mauzo ya sarafu fiche, zikibadilishwa kuwa USD kwa wakati halisi wakati wa ununuzi.
- Watoaji (kwa mfano, kupitia Mastercard/Visa) huhitaji KYC/AML kali.
4. Njia za Kutoka za Kitaasisi na Madawati ya OTC
- Hutumiwa na biashara au wateja wa kitaasisi, ikitoa huduma binafsi, malipo ya mwisho na ukwasi wa kiasi kikubwa chini ya usimamizi wa udhibiti
5. Uzingatiaji wa Sheria na Utoaji wa Taarifa za Kodi
- Majukwaa yanahitaji KYC, utoaji wa taarifa wa 1099, na miamala yote inaweza kufuatiliwa kwa ukaguzi wa IRS
- Marekani ina utekelezaji mkali zaidi wa kodi ya sarafu fiche na viwango vya utoaji taarifa kuliko maeneo mengi.
Ubadilishaji kati ya fedha za kawaida na mali za kidijitali, unaojulikana kama kuingiza na kutoa fedha (on-ramping na off-ramping), bado ni mojawapo ya vikwazo vikubwa vya kimuundo katika mfumo wa sarafu fiche. Wawekezaji wa kitaasisi na washiriki wa rejareja wote wanakabiliwa na changamoto mbalimbali za kiutendaji, za kisheria na za wahusika wa upande wa pili zinazozuia mtiririko laini wa mtaji kati ya mifumo ya kifedha ya kawaida na uwanja uliogatuliwa.
1. Changamoto za Kimuundo katika Kubadilisha Fedha za Kawaida kuwa Sarafu za Kidijitali na Kinyume Chake (On- and Off-Ramping)
a. Mgawanyiko wa Udhibiti
Udhibiti wa kifedha kwa mali za kidijitali bado haulingani kati ya mamlaka mbalimbali za kisheria. Taasisi lazima zisimamie mchanganyiko tata wa mifumo ya AML, KYC, FATF, na MiCA, kila mmoja ukiweka mahitaji tofauti ya nyaraka na ufuatiliaji. Utata huu huzuia taasisi kukubali teknolojia hii na hupunguza kasi ya miamala. Watumiaji wa rejareja, kwa upande wao, mara nyingi hukabiliwa na taratibu ndefu za uhakiki na kuzuiwa kwa akaunti kusikotabirika wanapojaribu kubadilisha mali kuwa fedha halali za kisheria.
b. Kusita kwa Benki na Hatari ya Mhusika Mwenza
Benki za jadi zinaendelea kuwa na tahadhari dhidi ya hatari kuhusu mfiduo wa mali za kidijitali, hasa kutokana na tete inayoonekana, hatari ya sifa, na ukosefu wa uwazi kamili wa udhibiti. Hivyo, wawekezaji wa kitaasisi hupata ugumu wa kupata mahusiano thabiti ya kibenki yenye uwezo wa kushughulikia miamala ya malipo inayohusiana na sarafu fiche. Watumiaji wa rejareja, hasa wale wanaotumia masoko madogo ya kubadilishana, mara kwa mara hukumbana na uhamisho uliozuiwa, ucheleweshaji wa malipo, na ada za juu za utoaji wa fedha.
c. Msuguano wa Ukwasi na Malipo ya Mwisho
Wawekezaji wa kitaasisi hudai ukwasi wa kina na malipo ya mwisho ya karibu papo hapo: kiwango ambacho mara chache hufikiwa na milango ya sasa ya ubadilishaji kati ya sarafu fiche na fedha rasmi. Njia za ubadilishaji zimegawanyika kupitia wapatanishi wengi, hali inayosababisha hatari ya utekelezaji, tofauti za bei na msuguano wa uzingatiaji wa sheria. Kwa upande mwingine, majukwaa ya rejareja hutegemea wasindikaji wa upande wa tatu wanaotoza tofauti za bei zilizopitiliza, hali inayopunguza ufanisi wa miamala na imani ya watumiaji.
d. Kutolingana kwa Uhifadhi wa Mali na Uzingatiaji wa Sheria na Kanuni
Taasisi zinahitaji suluhisho imara za uhifadhi wa mali zinazounganishwa vizuri na mifumo ya malipo ya fedha rasmi, lakini majukwaa mengi ya kubadilishana sarafu za kidijitali hayalingani kiteknolojia au kiutaratibu na miundombinu ya kiwango cha kitaasisi. Majukwaa ya rejareja hayana ustadi wa kuhakikisha ufuatiliaji laini wa miamala au ukaguzi: masharti muhimu ya awali kwa kupitishwa kwa kiwango kikubwa na kwa faraja ya kidhibiti.
2. Suluhisho la IFB
a. Upatikanaji wa Fedha za Kawaida wa Kiwango cha Taasisi
IFB huziba pengo la kimuundo kati ya fedha za jadi na mifumo ya mali za kidijitali. Kama taasisi ya kibenki iliyodhibitiwa kikamilifu yenye utaalamu wa mali za kidijitali, inatoa njia za fedha za kawaida zinazozingatia sheria na kukidhi viwango vya kitaasisi. Hii inajumuisha akaunti zilizotenganishwa, mitandao ya malipo na ulipaji katika maeneo mbalimbali ya kisheria, na ushirikiano wa moja kwa moja na masoko ya kripto na wahifadhi walioidhinishwa.
b. Muundo Mmoja wa Uzingatiaji wa Sheria na Kanuni
Kupitia mifumo iliyooanishwa ya AML/KYC na ufuatiliaji wa kiotomatiki wa miamala, IFB huondoa tabaka zisizo za lazima za uthibitishaji kwa wateja wa taasisi na wa rejareja kwa pamoja. Miundombinu yake ya uzingatiaji wa sheria na kanuni imejengwa ili kuendana na EU MiCA, FATF Travel Rule, na maelekezo ya Basel III, ikihakikisha uwazi kamili na usalama wa kikanuni bila ucheleweshaji wa miamala.
c. Miundombinu ya Ukwasi na Ulipaji na Utatuzi
Kwa kudumisha miunganisho ya papo kwa papo na watoa ukwasi wa daraja la juu na washirika wa masoko ya ubadilishaji, IFB huwezesha ulipaji wa fedha taslimu (fiat) karibu papo hapo na hupunguza hatari ya mteremko wa bei (slippage) kwa washiriki wa kitaasisi. Wateja wa rejareja hunufaika na njia za ubadilishaji zilizoboreshwa zinazopunguza tofauti za bei na gharama za ulipaji.
d. Upunguzaji wa Hatari na Ujumuishaji wa Uhifadhi wa Mali
Ushirikiano wa IFB katika uhifadhi wa mali huhakikisha kuwa mali za fedha za kawaida na za kidijitali zinahifadhiwa katika mazingira salama yanayoweza kukaguliwa. Hii hupunguza hatari ya mhusika mwenza na kuimarisha ufanisi wa mtaji kwa watumiaji wa kitaasisi na wa rejareja wanaotafuta ushiriki unaozingatia sheria katika mali za kidijitali.
3. Athari za Kimkakati
Miundombinu ya IFB inabadilisha kwa ufanisi kiunganishi cha sarafu fiche na fedha za kawaida kutoka kwenye kikwazo kilichogawanyika na kisicho wazi hadi njia ya kifedha iliyo wazi, inayodhibitiwa na yenye ufanisi. Kwa wawekezaji wa kitaasisi, inawezesha uhamishaji huru wa mitaji na uzingatiaji wa majukumu ya uaminifu. Kwa wauzaji rejareja, inarejesha imani, utabiri na ufanisi wa gharama katika miamala ya mali za kidijitali.
Kwa ujumla, IFB huweka mchakato wa kuingiza na kutoa fedha za kripto katika mfumo rasmi wa kitaasisi: ikibadilisha vikwazo kwa uaminifu, kutokuwa na uwazi kwa uzingatiaji wa sheria na kanuni, na ucheleweshaji kwa usahihi.
1. EU – mipaka mipya na thabiti
- MiCA – utoaji wa leseni, mwenendo wa kibiashara na uhifadhi wa mali. MiCA (Kanuni (EU) 2023/1114) huweka utaratibu kamili wa uidhinishaji kwa Watoa Huduma za Mali za Kripto (CASPs): uuzaji, ubadilishaji, utekelezaji wa miamala, uhifadhi wa mali, uwekaji, ushauri, n.k. Matokeo yake: hakuna ufikiaji wa “udhibiti mwepesi” kwa watumiaji wa EU; “upitishaji wa leseni” kuvuka mipaka hufanyika tu baada ya uidhinishaji kamili na usimamizi endelevu. Kikwazo cha kiutendaji: usajili wa wateja husimama hadi CASP (au mwakilishi wake wa EU) apewe leseni; uuzaji wa huduma kuvuka mipaka bila uidhinishaji ni marufuku.
- Transfer of Funds Regulation (TFR) – “Travel Rule” ya sarafu fiche yenye nguvu kamili. Kanuni (EU) 2023/1113 inahitaji taarifa za mwanzilishi na mnufaika “kusafiri” pamoja na kila uhamisho wa sarafu fiche unaohusisha PSP au CASP iliyoanzishwa katika EU. Kwa anwani zinazojihifadhi zenyewe (“pochi zisizohifadhiwa na mtoa huduma”), CASP lazima zikusanye taarifa kamili za mhusika mwenza na (juu ya EUR 1,000) zithibitishe iwapo mteja anamiliki au kudhibiti pochi hiyo inayojihifadhi yenyewe. Hii huongeza hatua za uthibitishaji, huunda foleni za kusimamisha miamala, na kuongeza hatari ya viashiria vya uongo.
- Ujerumani – Usimamizi mkali wa ziada wa BaFin. Tangu tarehe 30 Desemba 2024, uhifadhi wa mali za kripto na huduma nyingine za kripto nchini Ujerumani zinaangukia chini ya MiCA, chini ya usimamizi wa BaFin kwa mujibu wa Sheria ya Usimamizi wa Masoko ya Kripto (KMAG). BaFin inatarajia uchunguzi wa kina ulioimarishwa kwa uhamisho unaohusisha pochi zinazohifadhiwa na mteja mwenyewe, ikiwemo mbinu za kuthibitisha udhibiti (kwa mfano miamala ya marejeo au utiaji saini wa ujumbe). Athari za kiutendaji: ukaguzi wa ziada, mizunguko mirefu ya usuluhishi, na gharama za juu za KYC/KYT kwa kila uhamisho.
- Ufaransa – mpito kuelekea MiCA, bila njia za mkato. Usajili wa DASP wa kabla ya MiCA unaendelea kwa muda maalum tu; washiriki wapya lazima wapate idhini kamili ya MiCA. Kupitisha leseni katika nchi nyingine ni suala nyeti kisiasa; wasimamizi tayari wanaashiria ukaguzi mkali zaidi wa leseni za kuvuka mipaka. Kikwazo: hatari ya muda na mgawanyiko wa kikanuni wakati wa mpito.
- Kikwazo cha tahadhari ya kifedha kwa benki – kiwango cha Basel cha mali za kidijitali za siri (crypto). Kuanzia tarehe 1 Januari 2026, kiwango cha Kamati ya Basel kinatumia mtaji wa adhabu kwa mikopo ya crypto ya “Kundi la 2” (uzito wa hatari wa 1250%, pamoja na ukomo wa mikopo wa 1% na 2% ya mtaji wa Tier 1). Athari: benki nyingi huepuka kuwa na mikopo kama mhusika mkuu, hupunguza madirisha ya ukamilishaji wa malipo, au hulazimisha mifumo ya wakala pekee, jambo linalobana ukwasi wa fedha za kawaida katika njia za kubadilisha fedha kuingia na kutoka kwenye crypto.
2. Uingereza – kizuizi cha matangazo ya kifedha + Travel Rule
- Matangazo ya kifedha: kifungu cha 21 cha FSMA (kama kilivyopanuliwa kujumuisha mali za kripto zinazostahiki). Tangu tarehe 8 Oktoba 2023, mawasiliano yoyote yenye uwezo wa kuwashawishi watumiaji wa Uingereza lazima yatolewe na kampuni iliyoidhinishwa, au kampuni iliyosajiliwa chini ya MLR inayowasiliana kuhusu matangazo yake yenyewe, au yaidhinishwe na mwidhinishaji wa lango la kifungu cha 21. Maonyo ya lazima ya hatari, kipindi cha kutafakari na majaribio ya ufaafu hutumika. Matokeo: huduma za kubadilisha fedha kuwa kripto na kinyume zinazotangazwa nchini Uingereza kutoka nje ya nchi mara nyingi huzuiwa; benki hukataa malipo kwa watangazaji ambao hawajasajiliwa.
- Kanuni ya Usafiri (Travel Rule) ya Uingereza. Kuanzia tarehe 1 Septemba 2023, biashara za sarafu fiche za Uingereza lazima zikusanye, zihakiki na zishiriki data za pande zinazohusika katika uhamishaji, sambamba na FATF. Kutolingana kwa taarifa katika miamala ya kuvuka mipaka husababisha ucheleweshaji na kukataliwa kwa miamala.
3. Marekani – BSA/FinCEN, kanuni za MSB za majimbo, mzigo wa uhasibu
- BSA/FinCEN Travel Rule. “Uhamishaji wa fedha” (transmittals of funds) nchini Marekani unahitaji taarifa za mwanzilishi na mnufaika (kwa kawaida kuanzia ≥ USD 3,000), na sheria hii inatumika kwa MSB za sarafu fiche zinazobadilishika (CVC). Kwa uhamisho wa waya wa kimataifa, wadhibiti wamependekeza viwango vya chini zaidi; utekelezaji ni mkali. Matokeo yake: VASP na benki husitisha au hukataa pale wahusika wa upande mwingine wanaposhindwa kutoa njia za taarifa zinazozingatia sheria.
- Utoaji leseni wa majimbo uliogawanyika na usimamizi wa shirikisho. Utoaji leseni kwa wasafirishaji fedha, uchujaji wa vikwazo vya OFAC, na kutokuwa na uhakika kuhusu mipaka ya dhamana na bidhaa hubana njia za fedha za kawaida (fiat), hasa kwa masoko mapya ya kubadilishana au madawati ya OTC yasiyo na uwepo safi katika majimbo yote 50. (Muktadha wa jumla wa miongozo ya BSA/FinCEN.)
- Kikwazo cha kiuhasibu (US GAAP). Kuanzia mwaka 2025, ASU 2023-08 inahitaji kwamba umiliki mwingi wa mali za kripto ulio ndani ya wigo upimwe kwa thamani halisi ya soko kupitia mapato halisi. Kwa mashirika, hali hii inaweza kuleta mabadiliko makubwa katika faida na hasara, kukatisha tamaa ushiriki wa idara za hazina na kupunguza kiasi cha miamala ya ubadilishaji nyakati za kutangaza matokeo ya kifedha.
4. Singapore – wigo wa sarafu thabiti na malipo
- Mfumo wa stablecoin wa MAS na maboresho ya PSA. MAS imekamilisha utaratibu wa stablecoin za sarafu moja (SGD/G10), pamoja na maboresho ya PSA na kinga za DPT. Kanuni za akiba ya mtoaji, ukombozi na utenganishaji wa mali huinua kiwango cha ubora lakini huzuia ni tokeni zipi zinaweza kutumika kama mbadala wa sarafu ya kawaida kwenye njia za kubadilisha.
5. Kanuni hizi zinavunja nini hasa katika ramps
- Mapengo ya data ya mhusika mwingine – Ujumbe wa Travel-Rule wa EU/Uingereza lazima ubadilishwe ndani ya mtiririko huo huo kabla au pamoja na suluhisho la malipo; data inayokosekana husababisha ukaguzi wa mikono, kuzuiwa kwa fedha, au kurejeshwa kwake.
- Vikwazo vya pochi zinazosimamiwa binafsi – kwa kiasi kinachozidi €1,000, uthibitisho wa udhibiti unahitajika; picha za skrini hazitoshi, jambo linalowalazimu watumiaji kusaini ujumbe au kutekeleza miamala ya marejeo, na hivyo kuchelewesha utoaji wa fedha wa wateja wa rejareja.
- Mipaka ya utangazaji – uuzaji nchini Uingereza bila njia sahihi ya s21 husababisha benki kujiepusha na hatari na kuzuiwa kwa malipo ya watumiaji.
- Vikwazo vya mizania ya benki – Mfumo wa Basel hufanya ukwasi wa mtaji mkuu kuwa adimu; benki nyingi huweka kikomo kwenye mifumo ya uwakala na vipindi vifupi vya malipo ya mwisho.
- Mtazamo wa kihasibu – kanuni za U.S. GAAP za thamani halisi kupitia faida na hasara huzikatisha tamaa idara za hazina kushikilia akiba ya ramp karibu na tarehe za kuripoti.
6. Mahitaji ya njia inayozingatia sheria ya kubadilisha fedha
Msimamo wa kiudhibiti
- Kuhudumia kila soko kupitia tu leseni inazohitaji: idhini ya MiCA CASP kwa EU, pamoja na passporting, na usajili wa FCA pamoja na njia ya idhini ya s21 kwa matangazo ya Uingereza. Pale ambapo IFB haina leseni kama hiyo, hufanya kazi kupitia washirika walioidhinishwa na haitangazi huduma zake katika soko hilo.
Uzingatiaji wa Sheria na Kanuni katika njia za data kwa usanifu
- Weka lango la Travel-Rule linalolingana na EBA, linalopeleka kiotomatiki data ya mtumaji/mpokeaji katika miundo ya EU/UK/US, likiwa na njia mbadala kwa wahusika wasio na kituo cha mawasiliano cha VASP kinacholingana. Unganisha mchakato wa uthibitishaji wa pochi zinazosimamiwa na mmiliki mwenyewe (uthibitishaji kwa sahihi ya ujumbe/muamala wa rejeleo), ukiwa na ukusanyaji wa ushahidi unaokubalika na BaFin.
Njia za malipo na suluhu za kiwango cha benki bila mzigo wa Basel
- Kuendesha ulipaji wa fedha za kawaida (fiat) kwa msingi wa uwakala pekee kwa mtiririko wa fedha fiche za wateja, kuepuka mfiduo wa hatari wa Kundi la 2 kama mhusika mkuu huku tukidumisha ukwasi wa papo hapo wa fedha za kawaida kupitia SEPA Instant, T2 na SWIFT gpi. Kudumisha akaunti za nostro/madini ya thamani zilizojazwa fedha mapema pamoja na usimamizi wa hazina kwa wakati halisi ili kufupisha ulipaji wa upande wa fedha za kawaida hadi T+0 ndani ya saa za EU/Uingereza. Athari kwa mfiduo wa Basel: ndogo kabisa; athari kwa ukwasi wa kiutendaji: kubwa.
Uhifadhi wa mali na utengaji
- Unganisha na walinzi wa mali waliodhibitiwa kwa ajili ya kutenganisha hifadhi za moto/baridi na sera za utoaji fedha zinazoweza kupangwa kiprogramu. Tekeleza Travel-Rule na uthibitishaji wa pochi zinazosimamiwa na mmiliki mwenyewe katika ngazi ya sera (k.m., viwango vya mipaka, uzuiaji kwa eneo la kijiografia, orodha za vikwazo). Kumbukumbu zinazozingatia BaFin chini ya GwG §8 zihifadhiwe kwa angalau miaka 5.
Matangazo ya kibiashara na kukubaliwa kwa wateja
- Kwa wateja wa rejareja wa Uingereza, tekeleza mchakato unaozingatia FCA: maonyo sanifu, kipindi cha kutafakari cha saa 24, vipimo vya ufaafu, na idhini za s21. Kwa wateja wa rejareja wa EU, zuia ufikiaji kwa masoko ambayo pasipoti ya MiCA inatumika; kwa Ufaransa, zingatia vikwazo vya mpito hadi idhini ya ndani ithibitishwe. Matokeo: kupungua kwa kiasi kikubwa kwa malipo yanayokataliwa na migogoro michache ya urejeshaji wa malipo.
Chaguo za ukwasi zinazofaa kwa usimamizi wa hazina
- Kutoa ubadilishaji wa papo hapo kwenda fedha za benki na, inapofaa, kwenda stablecoins za sarafu moja zinazotambuliwa na MAS (kwa njia za malipo zisizo za EU), zikilindwa dhidi ya hatari upande wa fedha rasmi bila kuacha mtaji mkuu wazi kwa hatari ya mali za kidijitali. Matokeo: kupungua kwa tete ya faida na hasara kwa mashirika yanayoathiriwa na ASU 2023-08.
Udhibiti na uwezo wa ukaguzi
- Mfumo kamili wa AML/KYT: uchunguzi wa vikwazo/PEP, upimaji wa hatari ya anwani, uchambuzi wa chanzo cha fedha, na ushahidi wa Travel Rule unaounganisha TXID na vielelezo vya utambulisho. Toa kumbukumbu za ukaguzi zenye kiwango cha mdhibiti kuhusu uamuzi na ushahidi wa udhibiti wa pochi.
7. Athari za kivitendo kwa makundi ya wateja
Wawekezaji wa kitaasisi
- Vikwazo vya MiCA/TFR pamoja na Basel vinamaanisha kwamba ukwasi lazima upitie njia za wakala zenye uzingatiaji wa kanuni usiobadilika. Mtindo wa wakala huepuka gharama za mtaji zinazotokana na hatari ya mhusika mkuu huku ukitimiza wajibu wa kushirikiana data.
Majukwaa ya rejareja
- Matangazo ya Uingereza na ukaguzi wa EU TFR ndio chanzo kikuu cha kushindwa. Ufichuzi sanifu, uelekezaji wa idhini ya s21 na uthibitishaji wa pochi hupunguza ucheleweshaji wa uondoaji wa mara ya kwanza na kuzuiwa kwa malipo ya benki.
8. Muhtasari – kikwazo ni cha kisheria, suluhisho ni la kimuundo
Vikwazo hivyo vinatokana na sheria: utoaji wa leseni na mwenendo kwa mujibu wa MiCA, ushirikishaji wa taarifa kwa mujibu wa TFR na uthibitishaji wa pochi zinazosimamiwa na mmiliki mwenyewe, uchunguzi wa kina ulioimarishwa wa BaFin, kizuizi cha utangazaji cha Uingereza, wajibu wa BSA/Travel Rule wa Marekani, na mahitaji ya mtaji ya Basel. Mambo haya hayaongezi tu kiwango kinachotakiwa; yanabadilisha kabisa muundo wa uendeshaji wa huduma za kubadilisha fedha na mali za kidijitali. Suluhisho nalo ni la kimuundo: kufanya kazi chini ya leseni sahihi, kutumia utaratibu wa malipo ya fedha taslimu kupitia wakala pekee, kuweka mifumo thabiti ya Travel Rule na uthibitishaji wa pochi zinazosimamiwa na mmiliki mwenyewe, kujumuisha uzingatiaji wa kanuni za utangazaji, na kuunganisha uhifadhi wa mali ulio chini ya udhibiti. Muundo huu hurejesha uwezo wa kuchakata miamala bila kukiuka mipaka ya kisheria.
Vyanzo: Maandishi ya msingi ya EU kuhusu MiCA na TFR; mwongozo wa BaFin kuhusu KWG/GwG; kauli za FCA kuhusu matangazo ya kibiashara na Travel-Rule; viwango vya Basel kuhusu mali za kripto; mfumo wa MAS kuhusu sarafu thabiti (stablecoin); ASU 2023-08 ya Marekani.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.