Senhoriagem
A Pedra Angular Oculta do Poder Monetário
Resumo Executivo
A senhoriagem, o lucro resultante da emissão de moeda, representa um dos mecanismos mais antigos e determinantes da economia monetária. Embora frequentemente ignorada no discurso financeiro contemporâneo, a senhoriagem continua a ser um fator essencial da política orçamental, da dinâmica monetária e da distribuição da riqueza. Esta análise examina a senhoriagem desde as suas origens medievais até às suas manifestações modernas, com particular atenção às implicações para as operações bancárias, a política monetária e o panorama em evolução das moedas digitais.
Para os profissionais bancários, compreender a senhoriagem é essencial, não apenas como contexto histórico, mas como quadro de análise do comportamento dos bancos centrais, de antecipação de alterações de política e de gestão da transição para as moedas digitais de banco central (CBDC). A mecânica de lucro subjacente à criação de moeda continua a moldar os mercados financeiros, a avaliação de ativos e as vantagens estruturais de que beneficiam as instituições mais próximas da emissão monetária.
I. Evolução Histórica: Do Metal à Moeda Fiduciária
Origens Medievais e o Privilégio do Soberano
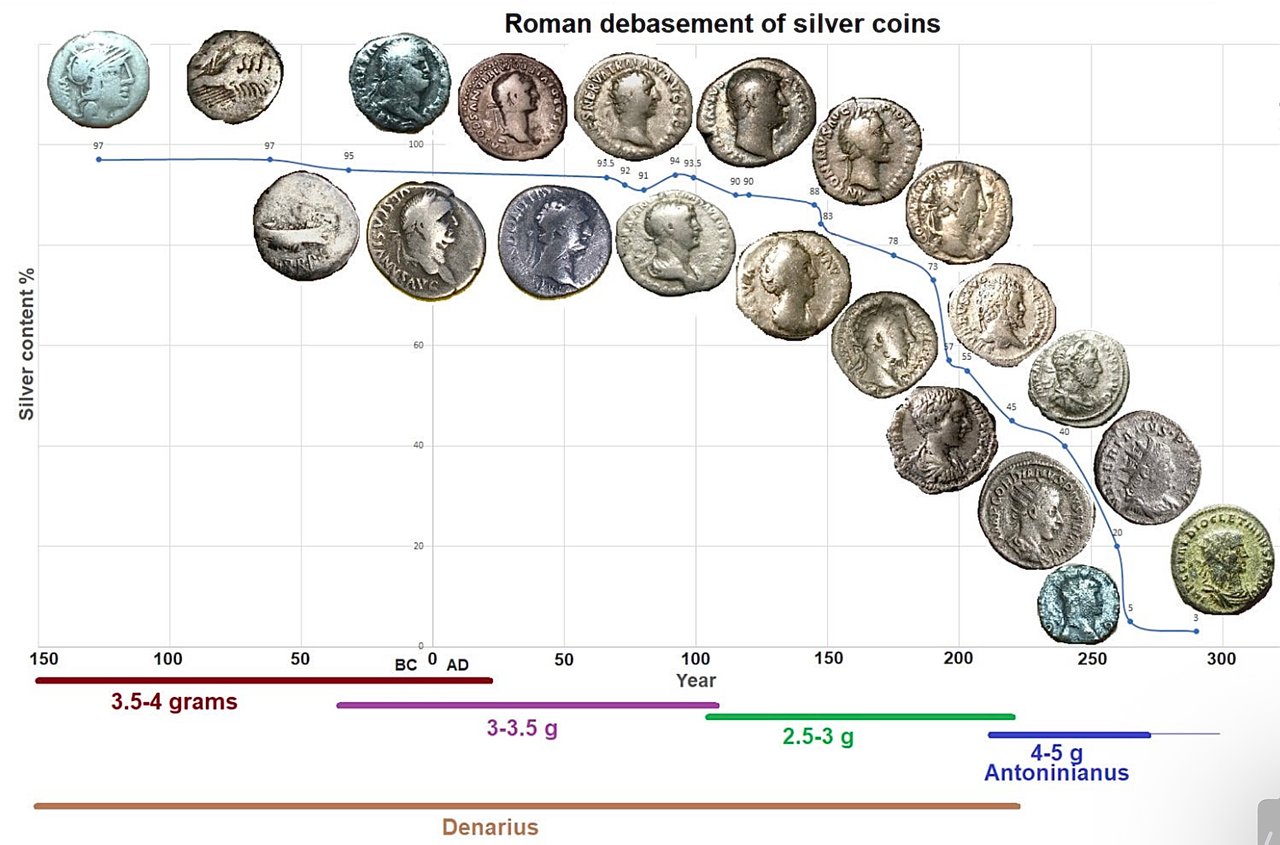
O conceito de senhoriagem (seigniorage) surgiu na Europa medieval, quando os monarcas reivindicaram o direito exclusivo de cunhar moeda. Os súbditos entregavam metais preciosos em bruto às casas da moeda reais, que os transformavam em moeda oficial. O soberano retinha uma parte do metal como compensação: é este o sentido literal de seigniorage, termo derivado do francês que designa o direito do senhor.
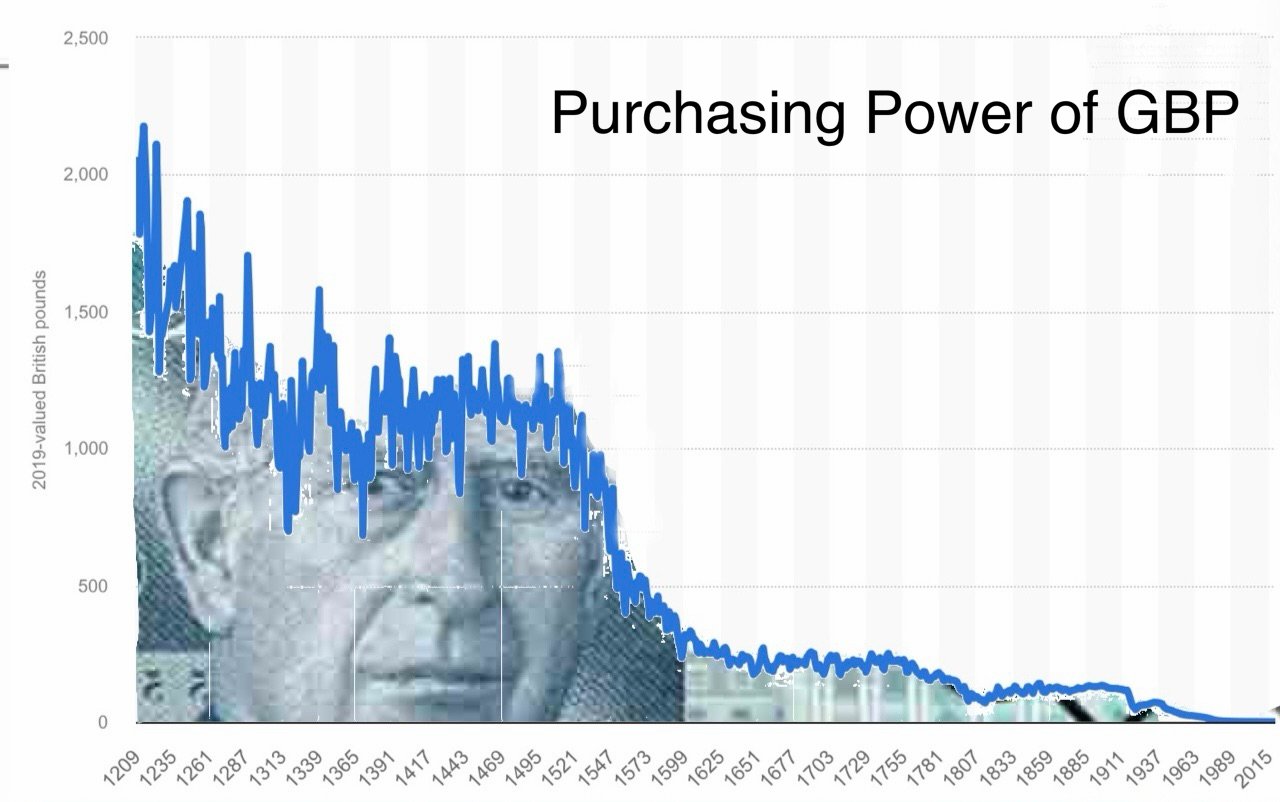
Este acordo representava mais do que uma simples comissão de transação. Estabelecia um princípio fundamental: quem controla a criação de moeda capta a renda económica de todo o sistema monetário. A capacidade do rei de reduzir o teor de metal mantendo o valor facial criou aquilo a que hoje chamaríamos desvalorização monetária: na prática, uma forma precoce de tributação através da inflação.
O Ciclo de Desvalorização Monetária
Os episódios históricos de desvalorização monetária revelam padrões que mantêm atualidade:
- Filipe IV de França (século XIV): Reduziu repetidamente o teor de prata da moeda para financiar campanhas militares, minando a confiança dos comerciantes
- Cidades-estado renascentistas: Veneza e Florença demonstraram que a manutenção da pureza da moeda podia sustentar a hegemonia monetária, tendo-se o ducado veneziano tornado a moeda de reserva da sua época
- Império Espanhol: Apesar das importações maciças de prata das Américas, a desvalorização persistente da moeda contribuiu para uma inflação crónica e para o declínio económico que se lhe seguiu
A conclusão essencial: o lucro de senhoriagem e a credibilidade da moeda coexistem numa tensão dinâmica. A extração excessiva compromete o próprio sistema monetário.
II. A Senhoriagem Moderna: Mecanismos e Distribuição
A Moeda Fiduciária e a Transformação da Senhoriagem
A transição da moeda-mercadoria para a moeda fiduciária alterou fundamentalmente a dinâmica da senhoriagem. Os custos de produção física tornaram-se negligenciáveis: em 2025, o custo variável de impressão de uma nota de 100 USD foi de 11,3 cêntimos (Federal Reserve), permanecendo como senhoriagem quase a totalidade do valor facial. Multiplicado por milhares de milhões de unidades, este valor gera receitas substanciais para as autoridades emissoras.
No entanto, a senhoriagem moderna vai muito além da moeda física:
Principais fontes de senhoriagem:
- Emissão de moeda física: Lucro direto da produção de notas e moedas
- Constituição de reservas: lucros decorrentes de ativos geradores de juros adquiridos através da expansão monetária
- Operações de quantitative easing: rendimentos de títulos adquiridos com reservas de bancos centrais recém-criadas
- Taxas de juro reais negativas: transferência efetiva de riqueza dos credores para os devedores quando a inflação excede as taxas nominais
O Balanço do Banco Central como Motor de Senhoriagem
Os bancos centrais contemporâneos geram senhoriagem principalmente através de ativos financiados pela criação de reservas. Quando um banco central adquire títulos de dívida pública através de operações de mercado aberto, este:
1. Cria nova base monetária (reservas bancárias)
2. Adquire ativos que rendem juros
3. Paga juros mínimos ou nulos sobre as reservas
4. Transfere o rendimento líquido de juros para o tesouro
Este mecanismo permite aos governos financiar défices a taxas inferiores às de mercado, extraindo, na prática, senhoriagem através do diferencial entre os rendimentos dos ativos e o custo da expansão da base monetária.
Estudo de Caso: Reserva Federal (2020-2023)
Durante a resposta à pandemia, o balanço da Reserva Federal expandiu-se em quase 5 biliões de USD, de cerca de 4,2 biliões de USD em fevereiro de 2020 para quase 9 biliões de USD na primavera de 2022. As implicações em termos de senhoriagem foram substanciais – e reversíveis:
- As transferências para o Tesouro dos EUA atingiram 107 mil milhões de USD em 2021; com a subida das taxas de juro, os encargos com juros da Fed sobre as reservas excederam os seus rendimentos e, desde setembro de 2022, a Fed suspendeu as transferências e registou um ativo diferido
- As baixas taxas diretoras reduziram os custos de serviço da dívida do Estado enquanto vigoraram
- A inflação do preço dos ativos transferiu riqueza para os detentores de ativos financeiros
- A erosão dos salários reais funcionou como tributação implícita sobre os rendimentos do trabalho
Criação de Moeda pelos Bancos Comerciais e Senhoriagem Secundária
O sistema bancário de reservas fracionárias cria uma forma de senhoriagem delegada. Os bancos comerciais geram nova moeda através da concessão de crédito, criando depósitos que funcionam como moeda. No Reino Unido, esta «moeda de crédito» representa cerca de 97% da massa monetária ampla (Bank of England, 2014).
Os bancos obtêm lucros semelhantes à senhoriagem através de:
- Margens de juro líquidas sobre depósitos criados
- Rendimentos de comissões sobre serviços de pagamento
- Vantagens de pioneirismo na utilização de crédito recém-criado
Este arranjo cria um sistema de senhoriagem a dois níveis: os bancos centrais lucram com a criação de moeda base, ao passo que os bancos comerciais lucram com a criação de moeda de crédito.
III. O Efeito Cantillon e a Distribuição da Riqueza
Transmissão Desigual da Moeda
A observação de Richard Cantillon, no século XVIII, mantém uma atualidade inquietante: a moeda recém-criada não entra na economia de forma uniforme. Pelo contrário, segue canais de transmissão específicos, criando vantagens sistemáticas para os seus destinatários.
Sequência Primária de Transmissão:
- Operações do banco central → As instituições financeiras recebem a liquidez em primeiro lugar
- Mercados de ativos → Os primeiros destinatários fazem subir os preços de ações, obrigações e imobiliário
- Mutuários empresariais → As grandes empresas acedem a crédito a taxas preferenciais
- Mercados de consumo → Os preços ajustam-se em alta antes de os salários reagirem
- Assalariados → Recebem o dinheiro em último lugar, depois de os preços terem subido
Esta distribuição sequencial significa que o lucro de senhoriagem reverte sobretudo para os detentores de ativos e para os intermediários financeiros, ao passo que os custos da inflação recaem de forma desproporcionada sobre os assalariados e os titulares de rendimentos fixos.
Evidência Empírica: Concentração da Riqueza após 2008
Na sequência da crise financeira de 2008 e dos subsequentes programas de flexibilização quantitativa:
- Os mercados acionistas dos EUA registaram uma subida superior a 400% (2009-2021)
Os críticos veem nisto uma característica estrutural da distribuição da senhoriagem nos sistemas monetários fiduciários, e não uma falha de política. Quanto mais próxima uma entidade se encontra da fonte da criação monetária, maior o seu benefício relativo.
IV. Enquadramento Jurídico e Estrutura Institucional
Curso Legal e Monopólio Monetário
Os direitos de senhoriagem estão consagrados nas leis de curso legal, que conferem aos governos o poder de monopólio sobre a emissão de moeda. Estas leis prosseguem vários objetivos:
- Obrigatoriedade de aceitação: os cidadãos devem aceitar a moeda emitida pelo governo para a liquidação de dívidas
- Proibir a concorrência: Restringir ou proibir sistemas monetários alternativos
- Permitir a tributação: exigir o pagamento de impostos na moeda oficial
- Facilitar a extração de senhoriagem: Criar procura cativa independentemente da qualidade
O quadro do curso legal transforma a senhoriagem de mecanismo económico em direito legal: uma distinção essencial que explica a resistência governamental à adoção de criptomoedas e de sistemas monetários descentralizados.
Independência dos Bancos Centrais: Ilusão ou Realidade?
Os bancos centrais modernos reivindicam independência operacional face ao poder político. Na prática, porém, a sua função de senhoriagem cria um inevitável entrelaçamento orçamental:
- Os bancos centrais financiam os défices públicos através da aquisição de títulos
- As remessas para os tesouros dependem da continuação da expansão monetária
- A «independência» torna-se difícil de preservar durante crises orçamentais
- A pressão política para manter uma política monetária expansionista intensifica-se durante os períodos eleitorais
A resposta à pandemia expôs estas tensões. Um estímulo orçamental maciço exigiu uma acomodação monetária igualmente maciça, esbatendo qualquer distinção significativa entre política orçamental e política monetária. Os balanços dos bancos centrais tornaram-se, na prática, instrumentos de política orçamental, com a senhoriagem a servir de fonte de receita.
V. Dimensões Geopolíticas: o Privilégio Exorbitante
Hegemonia do Dólar e Senhoriagem Internacional
O estatuto do dólar dos EUA como moeda de reserva mundial gera aquilo a que o Ministro das Finanças francês Valéry Giscard d’Estaing chamou «privilégio exorbitante» — a capacidade de obter senhoriagem internacional. O dólar representa cerca de 57% das reservas cambiais mundiais atribuídas (IMF COFER, 2025) e figura num dos lados de 89% de todas as transações cambiais (BIS Triennial Survey, 2025), ao passo que os EUA produzem aproximadamente um quarto do PIB mundial.
Mecânica da Senhoriagem Internacional:
- Os investidores estrangeiros detêm mais de 9 biliões de USD em títulos do Tesouro dos EUA (dados TIC do Tesouro dos EUA, 2025)
- Custo de produção: desprezável; valor de troca: bens e serviços reais
- Os EUA podem financiar défices comerciais emitindo moeda que outros têm de obter
- A procura estrutural de dólares sustenta a moeda para além dos fundamentos de curto prazo
Este mecanismo permite aos Estados Unidos exportar inflação e importar recursos reais — um equivalente moderno dos reis medievais que desvalorizavam a moeda, exigindo aos súbditos que a aceitassem pelo seu valor facial.
Desafios Emergentes ao Domínio do Dólar
Vários desenvolvimentos ameaçam o monopólio do dólar em matéria de senhoriagem:
- Sistemas alternativos de liquidação dos BRICS+: esforços para criar mecanismos de comércio sem recurso ao dólar
- Yuan digital (e-CNY): a tentativa da China de internacionalizar a sua moeda através da tecnologia
- Reavaliação do ouro: bancos centrais acumulam ouro como alternativa ao dólar
- Adoção de criptomoedas: Sistemas monetários paralelos fora do controlo governamental
Se o dólar perdesse um estatuto significativo de moeda de reserva, os EUA perderiam receitas de senhoriagem substanciais: o que poderia forçar ajustamentos orçamentais drásticos ou uma criação de moeda acelerada, qualquer dos quais poderia desencadear um colapso de confiança.
VI. A Transformação Digital: CBDC e Moeda Programável
Moedas Digitais de Bancos Centrais: Senhoriagem 2.0
As CBDC representam a próxima evolução da senhoriagem: emissão digital direta, sem intermediários. Ao contrário das criptomoedas, as CBDC centralizam, em vez de descentralizar, o controlo monetário.
Vantagens para a captação de senhoriagem:
- Custos de produção nulos: não é necessária impressão nem cunhagem física
- Rastreabilidade perfeita: cada transação monitorizada em tempo real
- Programabilidade: datas de expiração, restrições de utilização, distribuição direcionada
- Desintermediação: papel reduzido dos bancos comerciais na criação de moeda
- Transmissão reforçada da política monetária: controlo direto sobre a distribuição monetária
Implementações em Desenvolvimento:
- China (e-CNY): Projeto-piloto à escala nacional; 3,48 mil milhões de transações, no valor de 16,7 biliões de CNY, até novembro de 2025. Desde janeiro de 2026, os saldos das carteiras junto dos bancos comerciais constituem depósitos remunerados
- União Europeia (euro digital): Próxima fase do projeto desde outubro de 2025; projeto-piloto possível a partir de meados de 2027 e primeira emissão em 2029, caso o regulamento da UE seja adotado em 2026
- Reino Unido (libra digital): Fase de conceção; sem decisão de introdução
- Estados Unidos: A Reserva Federal está impedida por lei de emitir uma CBDC até 31 de dezembro de 2030 (julho de 2026)
Implicações para a Intermediação Financeira
A adoção de CBDC ameaça os modelos bancários tradicionais ao permitir relações diretas entre o banco central e os utilizadores finais. Se os particulares puderem deter diretamente depósitos junto do banco central, os depósitos nos bancos comerciais tornam-se menos essenciais, eliminando potencialmente a senhoriagem secundária e perturbando o sistema de reservas fracionárias.
Os bancos enfrentam vários desafios estratégicos:
- Desintermediação de depósitos: fuga para depósitos sem risco junto dos bancos centrais em períodos de tensão
- Menor capacidade de concessão de crédito: uma base de depósitos reduzida limita a criação de crédito
- Compressão das margens: concorrência de contas de banco central com custo zero
- Risco de vigilância: as CBDC poderão tornar-se instrumentos de vigilância e controlo financeiros
VII. A Inflação como Tributação Implícita
A Relação entre Senhoriagem e Inflação
A extração excessiva de senhoriagem produz inevitavelmente inflação: é o mecanismo através do qual os custos da criação de moeda são repartidos pelos detentores da moeda. Ao contrário da tributação expressa, a inflação não requer aprovação legislativa e não deixa um rasto de auditoria visível.
Enquadramento matemático:
Se M representa a massa monetária, P o nível de preços, e V e Q se mantêm constantes (simplificação), então:
M × V = P × Q
O aumento de M (senhoriagem) conduz necessariamente ao aumento de P (inflação), transferindo poder de compra dos atuais detentores de moeda para o emitente da moeda.
Extração de Inflação no Mundo Real:
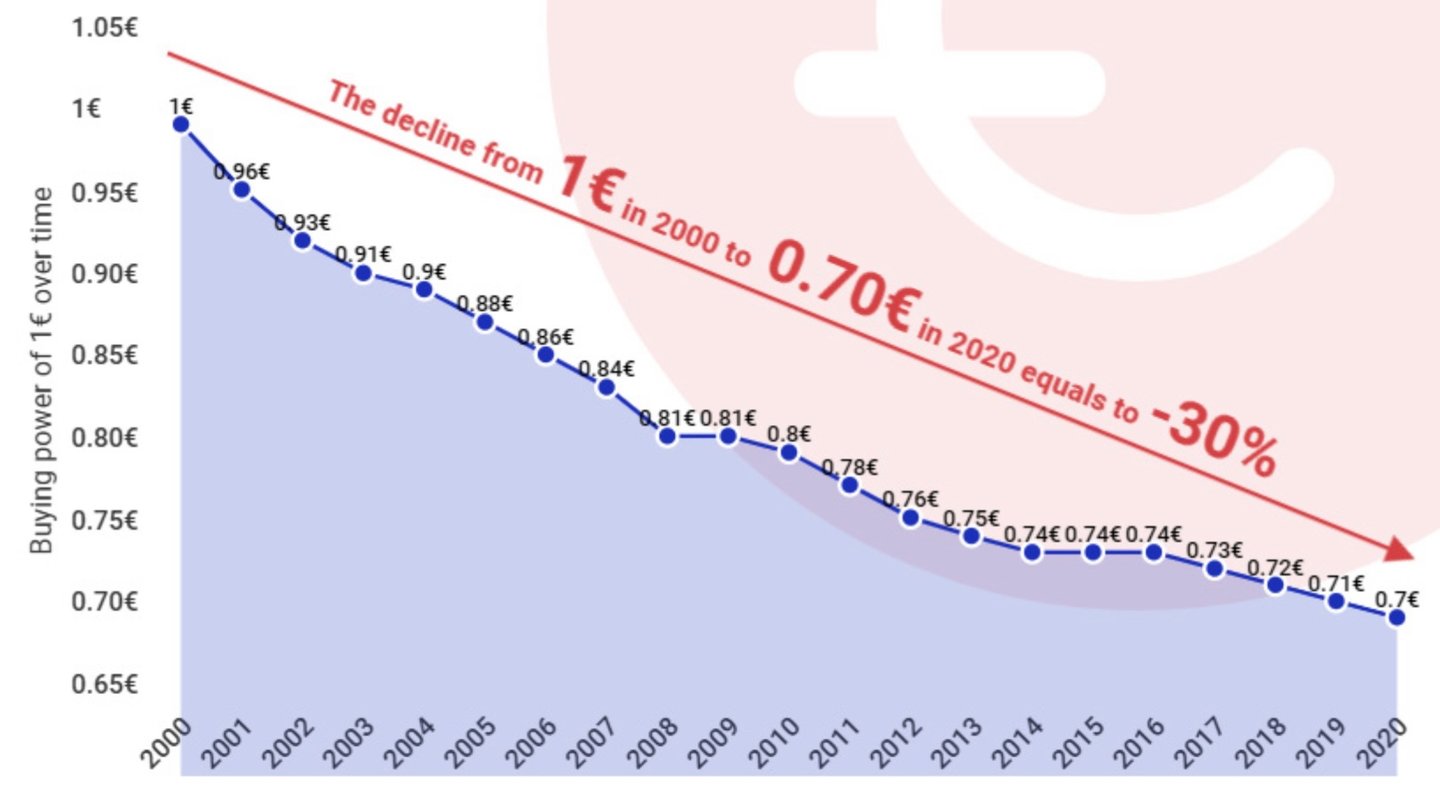
- Uma inflação anual de 2% acumula uma perda de poder de compra de 18% ao longo de 10 anos
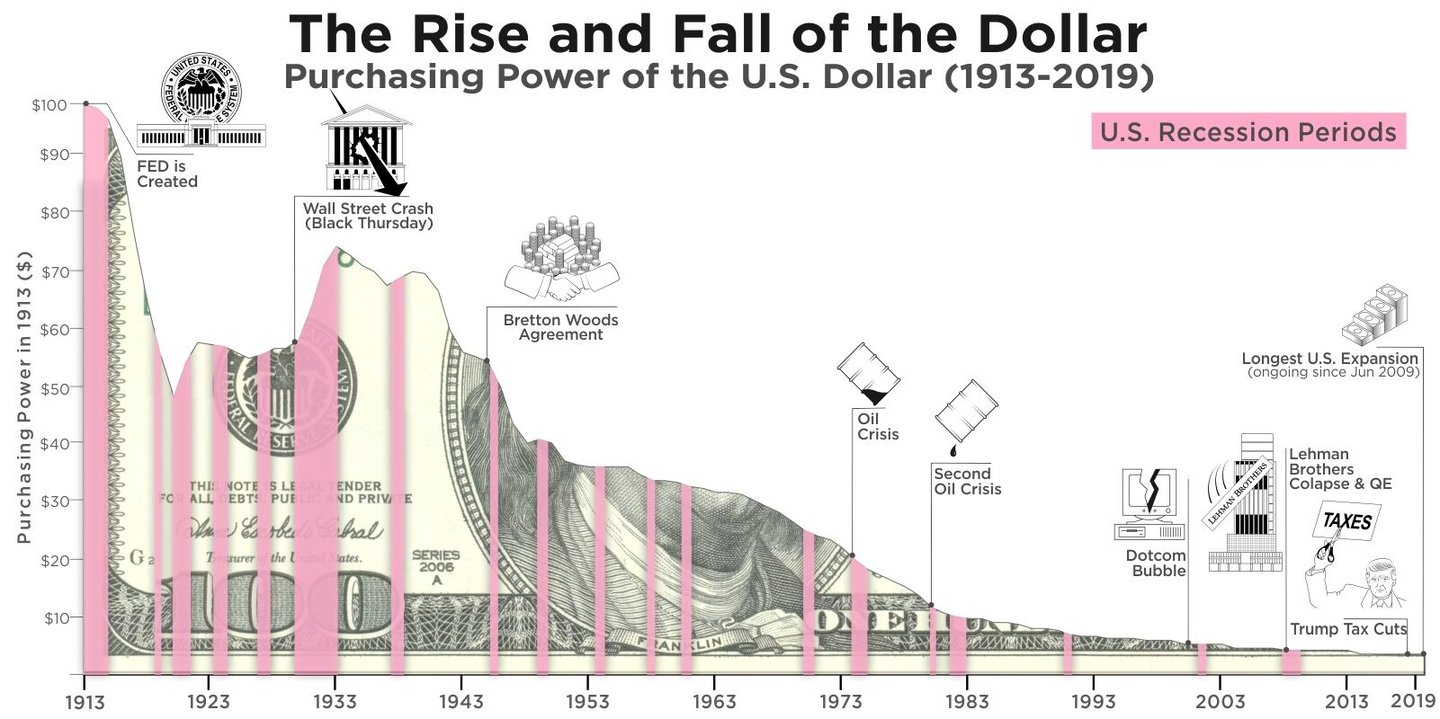
- Desde 1971 (choque de Nixon), o dólar perdeu cerca de 90% do seu poder de compra (IPC dos EUA)
- Rendibilidade real dos saldos em numerário: sistematicamente negativa quando devidamente ajustada à inflação
Estudos de Caso Históricos de Hiperinflação
A dependência extrema de senhoriagem produz resultados catastróficos:
Alemanha de Weimar (1921-1923):
- A inflação mensal atingiu um máximo de 29 500%
- O Estado financiou, através do banco central, os défices agravados pelo peso das reparações
- As poupanças da classe média foram destruídas, seguindo-se a radicalização política
Zimbabué (2007-2009):
- Pico de inflação estimado em 79,6 mil milhões por cento mensais
- Emissão de moeda pelo Estado para manter a despesa pública em contexto de colapso económico
- Moeda abandonada em favor de alternativas estrangeiras
Venezuela (2016-2019):
- A inflação anual atingiu 130.060% em 2018 (Banco Central de Venezuela)
- Financiamento monetário da despesa pública após o colapso das receitas do petróleo
- Emigração em massa e crise humanitária
Estes episódios partilham elementos comuns: crises orçamentais, relutância política em reduzir a despesa e a convicção de que a senhoriagem poderia substituir indefinidamente a tributação.
VIII. As Criptomoedas e o Desafio à Senhoriagem
Bitcoin: Arquitetura Anti-Senhoriagem
A inovação central do Bitcoin consistiu em eliminar por completo a senhoriagem através da escassez absoluta da oferta (máximo de 21 milhões de moedas). Este desenho desafia diretamente os monopólios monetários dos governos, ao oferecer uma alternativa que não pode ser desvalorizada.
Principais Fatores de Diferenciação:
- A oferta fixa elimina a extração contínua de senhoriagem
- A emissão descentralizada impede a captura de privilégios
- Regras de protocolo transparentes substituem a política discricionária
- A resistência à censura limita o controlo governamental
Resposta dos Governos: Restrição e Cooptação
Os governos enfrentam um dilema: permitir a adoção de criptomoedas e abdicar da senhoriagem, ou restringir o acesso e parecer autoritários. A maioria seguiu vias intermédias:
- Regulamentação: Impõe requisitos de KYC/AML que reduzem o anonimato
- Fiscalidade: Classificar como bem patrimonial para abranger as mais-valias
- Desenvolvimento de CBDC: oferecer moedas digitais concorrentes com o respaldo do Estado
- Aplicação seletiva: perseguição de certas utilizações, tolerando outras
O desfecho desta tensão determinará em grande medida a dinâmica futura da senhoriagem. Se as criptomoedas alcançarem uma adoção significativa, as receitas de senhoriagem dos Estados diminuirão, forçando quer reduções da despesa quer uma extração mais agressiva junto dos utilizadores remanescentes da moeda.
IX. Implicações para o Setor Bancário e Considerações Estratégicas
Posicionamento para a Transição da Senhoriagem
As instituições financeiras têm de gerir diversas alterações estruturais:
Curto prazo (2026–2027):
- Normalização dos balanços: a Fed pôs termo à redução do seu balanço em 1 de dezembro de 2025; o BCE continua a permitir o vencimento das suas carteiras
- Possível regresso a uma política de flexibilização quantitativa (QE) alargada caso se verifique uma recessão
- Os projetos-piloto de moedas digitais de banco central (CBDC) multiplicam-se, gerando incerteza regulamentar
- Quadro regulamentar das criptomoedas em consolidação
Médio prazo (2027-2030):
- Possíveis lançamentos de CBDC nas principais economias
- Intensificação da concorrência pelos depósitos entre bancos e bancos centrais
- Modelo bancário tradicional sob pressão
- São necessários novos modelos de receitas, à medida que os benefícios da senhoriagem se deslocam
Longo prazo (2030+):
- Possibilidade de um sistema monetário digital multimoeda
- Papel reduzido da banca correspondente
- Dinheiro programável que permite novos produtos financeiros
- Potencial dolarização de economias de menor dimensão através de plataformas digitais
Recomendações Estratégicas. A nossa abordagem enquanto IFB
- Diversificar as Fontes de Receita: Reduzir a dependência do financiamento por depósitos e da margem financeira
- Investir em Infraestrutura Digital: Preparar a integração de CBDC e a custódia de ativos digitais
- Desenvolver Produtos Não Baseados em Senhoriagem: Privilegiar o aconselhamento, a gestão de risco e os serviços especializados
- Acompanhar a Evolução Regulamentar: Participar nas consultas sobre CBDC e na definição de normas setoriais
- Cenários de Teste de Esforço: Modelização das implicações de diversas alterações ao regime de senhoriagem
- Educar os Clientes: Posicionar-se como especialista nas implicações da transição monetária
Quadro de Gestão de Risco
Principais riscos:
- Risco de desintermediação: fuga de depósitos para moedas digitais de banco central (CBDC) em períodos de tensão financeira
- Compressão das margens: concorrência de contas de banco central com custo zero
- Risco regulamentar: alterações súbitas de política relativas às moedas digitais
- Risco sistémico: crises de confiança nas moedas fiduciárias que desencadeiam uma mudança de regime monetário
Estratégias de Mitigação:
- Manter reservas de capital sólidas acima dos mínimos regulamentares
- Desenvolver relações de correspondência com bancos centrais para acesso a CBDC
- Criar capacidades em ativos digitais para servir clientes em diferentes sistemas monetários
- Desenvolver plataformas tecnológicas flexíveis que permitam uma rápida adaptação
X. O Futuro do Privilégio Monetário
A senhoriagem representa o privilégio fundamental da soberania monetária: o direito de beneficiar da criação de moeda. Este privilégio persiste desde a cunhagem de moeda medieval até aos sistemas modernos de moeda fiduciária e continuará, sob formas adaptadas, na transição digital.
Daqui resultam várias conclusões para os profissionais da banca:
A senhoriagem é estrutural, não acidental. Representa uma característica deliberada dos sistemas monetários, não um acaso ou uma aberração. Compreender este mecanismo é essencial para antecipar o comportamento e a orientação de política dos bancos centrais.
A distribuição importa mais do que a magnitude. O efeito Cantillon significa que a proximidade à criação de moeda determina quem beneficia. As instituições financeiras posicionadas como dealers primários, processadores de pagamentos ou contrapartes de bancos centrais captam vantagens desproporcionadas.
A transição digital não eliminará a senhoriagem. Pelo contrário, as CBDC poderão concentrá-la ainda mais, criando simultaneamente novas capacidades de vigilância e de controlo. Os bancos devem adaptar-se a esta realidade em vez de lhe resistir.
Os sistemas monetários alternativos ameaçam a senhoriagem do Estado. A adoção de criptomoedas, a reavaliação do ouro ou alterações nos sistemas internacionais de liquidação poderão levar os governos a uma extração mais agressiva junto dos utilizadores remanescentes ou a ajustamentos orçamentais drásticos.
A inflação continua a ser o principal mecanismo de distribuição de custos. Apesar da sofisticação técnica, a senhoriagem transfere, em última análise, riqueza através da inflação: o imposto silencioso que não requer aprovação legislativa.