A arquitetura da moeda moderna
Mecanismos extrapatrimoniais, criação de moeda e o quadro final de Basileia
Conteúdo: 1. Como os bancos criam moeda · 2. Quando o contingente se torna efetivo · 3. Moeda de banco central · 4. Alavancagem oculta e 2008 · 5. O quadro final de Basileia · 6. O limite mínimo de output e a banca paralela · 7. O que isto significa para o IFB
Quando uma empresa utiliza a sua linha de crédito, o dinheiro não sai de um cofre. Resulta de um registo informático: o banco contabiliza um empréstimo como ativo e um depósito como passivo, e tanto o seu balanço como a massa monetária aumentam. Esta conversão de compromissos extrapatrimoniais em posições patrimoniais é o motor da criação moderna de crédito, e o quadro final de Basileia (conhecido como Basileia IV ou, nos Estados Unidos, o Basel III Endgame) examina-a com maior rigor do que qualquer regra numa geração.
O que está em jogo vai além da contabilidade. De acordo com o relatório de dezembro de 2025 do Financial Stability Board, a intermediação financeira não bancária atingiu 256,8 biliões de USD, ou seja, 51% dos ativos financeiros mundiais, e as suas ligações com os bancos foram postas à prova na corrida à liquidez de março de 2020, no colapso da Archegos em 2021 e na crise LDI do Reino Unido em 2022. Compreender de que forma as exposições contingentes se tornam obrigações efetivas, criando moeda e, por vezes, concentrando risco, constitui hoje um conhecimento básico para qualquer participante de mercado sério.
1. Como os bancos criam moeda
Em 2014, o Bank of England expôs aquilo que muitos manuais ainda ignoram: os bancos comerciais não se limitam a transferir o dinheiro dos aforradores para os mutuários. Criam moeda ao conceder crédito. Em 2017, o Deutsche Bundesbank afirmou-o sem rodeios: «os bancos podem criar moeda escritural apenas através de um lançamento contabilístico».
Os lançamentos são simétricos. O empréstimo é um ativo, um crédito sobre o mutuário; o novo depósito é um passivo, uma obrigação perante o depositante. Ambos os lados aumentam pelo montante do empréstimo. Não é necessário um depósito prévio, nem qualquer reserva limita o empréstimo no momento em que é concedido. Quando o Bank of England redigiu o seu estudo, cerca de 97 % da moeda detida pelo público do Reino Unido consistia em depósitos bancários criados desta forma, e não em notas e moedas.
Uma linha de crédito contratada é, por conseguinte, moeda latente: ainda não existe, mas surge no momento em que o mutuário a utiliza. Os compromissos por utilizar nos bancos dos EUA ascendem a vários biliões de dólares, constituindo cada um deles um potencial acréscimo à massa monetária, consoante o comportamento do mutuário e as condições da linha. Em março e abril de 2020, as empresas utilizaram cerca de meio bilião de dólares das suas linhas de crédito em poucas semanas. Não se tratou de moeda existente a mudar de mãos; foram novos depósitos, criados à medida que promessas extrapatrimoniais se converteram em crédito registado no balanço.
2. Quando o contingente se torna efetivo
A conversão processa-se através de vários canais, cada um com o seu próprio risco e tratamento regulamentar.
Utilizações de crédito. Quando um mutuário utiliza uma linha de crédito renovável, um compromisso divulgado apenas nas notas passa a constituir um empréstimo no balanço, acompanhado de um novo depósito. Em 2008–09, os empréstimos comerciais e industriais nos balanços dos bancos dos EUA aumentaram, enquanto as novas concessões diminuíram, em grande medida porque os mutuários utilizaram linhas já existentes.
Garantias. Uma Carta de Crédito Standby ou garantia financeira permanece um passivo contingente até que o cliente incorra em incumprimento e o beneficiário a acione. O banco procede então ao pagamento, regista um crédito de valor incerto sobre o cliente em incumprimento e necessita de liquidez ou de novo financiamento para o fazer.
Derivados. As IFRS e as US GAAP já registam os derivados no balanço pelo justo valor. A regulamentação acrescenta duas medidas: o custo de substituição (valorização atual a preços de mercado) e a exposição potencial futura ao longo da vida remanescente do contrato. A margem de variação diária converte a exposição potencial em numerário; a margem inicial cria posições de colateral no balanço.
Fatores de conversão de crédito. Para efeitos de fundos próprios, os reguladores convertem os montantes extrapatrimoniais em exposições equivalentes a crédito mediante fatores de conversão de crédito (CCF) prescritos. O quadro final recalibra-os do seguinte modo:
| Elemento extrapatrimonial | Fator de conversão de crédito |
|---|---|
| Compromissos incondicionalmente revogáveis | 10% |
| Compromissos gerais | 40% |
| Cartas de crédito comerciais de curto prazo | 20% |
| Contingências relacionadas com operações | 50% |
| Substitutos diretos de crédito (SBLC, garantias) | 100% |
| Todas as posições em risco de titularização | 100% |
Destacam-se duas alterações. Os compromissos incondicionalmente revogáveis, anteriormente ponderados a 0%, passam a ser ponderados a 10%, porque um banco que pode, em termos jurídicos, cancelar uma linha de crédito não o consegue frequentemente fazer, na prática, sem prejudicar a relação com o cliente ou infringir regras de proteção do consumidor. Os restantes compromissos passam a ter uma ponderação única de 40%, em substituição das anteriores ponderações de 20% (até um ano) e de 50% (superior a um ano), calibração extraída de períodos de crise em que as utilizações excederam em muito os pressupostos anteriores.
3. Moeda de banco central
Os bancos centrais criam moeda de forma diferente, embora os dois sistemas se articulem através das reservas e da política monetária. Quando um banco central compra obrigações do Estado a um fundo de pensões ao abrigo da flexibilização quantitativa, ocorrem duas coisas: o banco do fundo de pensões credita a conta deste com um novo depósito (moeda em sentido lato) e o banco central credita reservas a esse banco (moeda de base). O balanço do banco central aumenta em ambos os lados. As novas reservas não se multiplicam mecanicamente em novos empréstimos; são saldos de liquidação entre bancos. Como o BCE o refere, este «não imprime efetivamente novas notas para adquirir estes ativos, mas cria moeda eletronicamente sob a forma de reservas bancárias».
A diferença é relevante do ponto de vista regulamentar. A moeda de banco central não comporta risco de incumprimento na sua própria moeda. A moeda de banco comercial constitui um crédito sobre uma instituição cuja solvência depende da sua carteira de crédito, do seu capital e do seu financiamento. O seguro de depósitos e os requisitos de capital existem para manter os depósitos bancários comerciais convertíveis em moeda de banco central ao valor nominal.
4. Alavancagem oculta e as lições de 2008
A «alavancagem dissimulada» designa estruturas extrapatrimoniais que mantêm baixa a alavancagem reportada enquanto o risco se acumula, para só ser revelado em situação de stress. Antes de 2008, os veículos de investimento estruturado (SIV) financiavam cerca de 400 mil milhões de USD de ativos maioritariamente ligados ao crédito hipotecário, com capital reduzido, financiando ativos de longo prazo com papel comercial garantido por ativos de curto prazo. Quando esse mercado congelou, após a suspensão de três fundos pelo BNP Paribas em 9 de agosto de 2007, os bancos patrocinadores tiveram de reintegrar os ativos nos seus balanços, consumindo capital precisamente quando este era mais necessário. A Lehman Brothers operou com uma alavancagem superior a 30 para 1 antes da sua falência, favorecida pela alteração, em 2004, das regras de capital líquido por parte da SEC e por posições em derivados e crédito hipotecário que ocultavam as suas exposições. A lição é clara: a alavancagem escondida fora do balanço regressa ao patrocinador no pior momento possível.
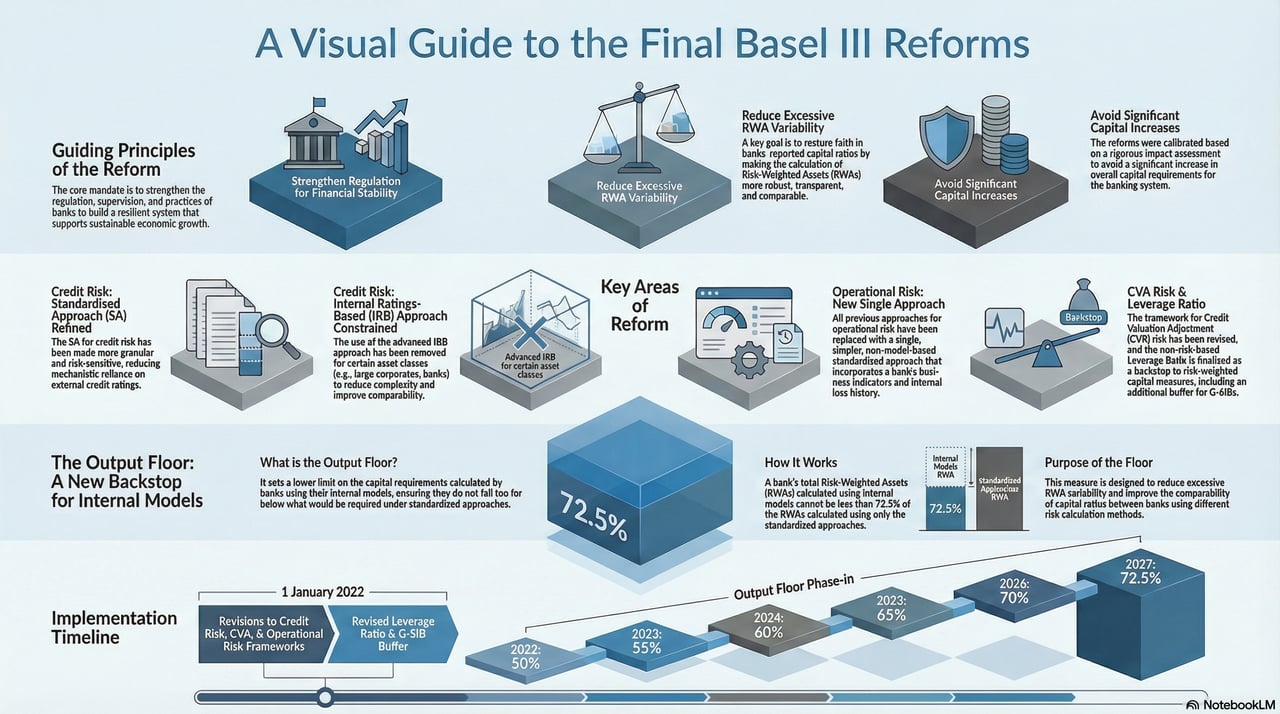
As regras atuais respondem em várias frentes. O rácio de alavancagem de Basel III estabelece um mínimo não sensível ao risco de 3% de fundos próprios de nível 1 face às exposições patrimoniais e extrapatrimoniais, sendo os elementos extrapatrimoniais convertidos a, no mínimo, 10%. Os bancos de importância sistémica global mantêm uma reserva de alavancagem adicional equivalente a metade da sobretaxa G-SIB baseada no risco. O limite mínimo de resultados (output floor) restringe a medida em que os modelos internos podem reduzir os ativos ponderados pelo risco, e as regras de consolidação impedem os patrocinadores de manter veículos fora do balanço, conservando simultaneamente o controlo ou a exposição.
5. O quadro final de Basileia
Formalmente a finalização de Basel III, este quadro constitui a mais ampla recalibração das regras de capital desde 2010. Se o Basel III original foi uma reparação de emergência, este é uma revisão do código de construção, informada por uma década de experiência sobre os pontos onde a tensão se concentra e a forma como se propaga. Nos Estados Unidos, as autoridades voltaram a propor a sua versão em março de 2026; a regra definitiva continua pendente.
Risco de crédito. A utilização de modelos internos é restringida em favor de uma abordagem padronizada mais sensível ao risco:
- As exposições sobre bancos deixam de receber uma ponderação uniforme. Quando não é possível recorrer a notações de risco externas, os bancos são classificados nas categorias A, B ou C em função da adequação de capital e do cumprimento das reservas de fundos próprios; os bancos bem capitalizados da categoria A beneficiam de ponderações mais baixas.
- As ponderações aplicáveis ao imobiliário dependem do rácio entre o montante do empréstimo e o valor do bem (loan-to-value) e diferem consoante o reembolso dependa, de forma material, dos fluxos de caixa do próprio imóvel.
- A dívida subordinada e os instrumentos de capital que não sejam capital próprio são ponderados a 150%, em comparação com 100% na maioria das normas anteriores.
Risco operacional. A Abordagem de Medição Avançada é abolida. Uma única abordagem padronizada combina o Indicador de Negócio, um indicador de base contabilística que reflete o volume da atividade de juros, locações, dividendos e comissões, com o Multiplicador de Perdas Internas, que ajusta o requisito em função das perdas do próprio banco nos dez anos anteriores. Os bancos com perdas mais elevadas detêm mais capital.
Risco de mercado e CVA. A Revisão Fundamental da Carteira de Negociação substitui o valor em risco pelo défice esperado (expected shortfall), que capta melhor as perdas extremas em situações de stress severo. Um quadro revisto para o risco de ajustamento de avaliação de crédito (CVA) abrange as perdas decorrentes de alterações nos spreads de crédito das contrapartes em instrumentos derivados.
6. O output floor e o sistema bancário paralelo
O limite mínimo de output (output floor). Para reduzir a ampla variação dos ativos ponderados pelo risco entre bancos, o quadro prudencial estabelece um limite mínimo de output: os requisitos calculados com modelos internos não podem ser inferiores a 72,5% do resultado obtido pela abordagem padronizada. De acordo com o calendário de Basileia, o limite é introduzido gradualmente a partir de 2023 e atinge 72,5% em 1 de janeiro de 2028; a União Europeia aplica um período transitório mais longo, atingindo 72,5% em 2030.
Banca paralela. Os intermediários não bancários desempenham funções de transformação de crédito e de prazos sem acesso formal à liquidez do banco central, continuando a constituir uma fonte de fragilidade. O crédito bancário e as linhas comprometidas concedidos a estas entidades cresceram de forma acentuada ao longo da última década, criando canais através dos quais a tensão pode propagar-se em ambos os sentidos. O enquadramento exige que os bancos detenham capital adequado face às linhas de apoio de liquidez e de crédito que concedem, de modo que uma corrida nos mercados paralelos não desestabilize o núcleo do sistema.
7. O que isto significa para o IFB
Para o IFB, estas regras constituem uma especificação, e não um obstáculo. Onde o endividamento das empresas é elevado, as alterações das taxas de juro atuam com maior intensidade sobre o investimento em toda a economia, e a liquidez e o capital de um banco têm de ser capazes de o absorver. Aplicamos uma Diligência Devida rigorosa e as normas de capital de Basileia, de modo a podermos apoiar os clientes ao longo de todo o ciclo.
O quadro de referência exige decisões, e não uma conformidade mecânica:
- A afetação de capital assume maior relevância, uma vez que o limite mínimo de capital (output floor) restringe o benefício dos modelos internos.
- Modelo de negócio: requisitos de capital distintos alteram o preço relativo do crédito.
- O risco operacional exige uma melhor recolha e análise de dados sobre perdas.
- A exposição a entidades não bancárias exige uma diligência devida mais rigorosa, à medida que aumenta o escrutínio de supervisão.
Em síntese. Se Basel III foi o código de segurança de um arranha-céus, o quadro final é a inspeção que verifica se as fundações têm a mesma espessura em todos os pisos, incluindo as partes ocultas em que alguns construtores outrora pouparam. A conversão de compromissos extrapatrimoniais em posições patrimoniais é a forma como a banca moderna cria moeda e, em situação de stress, como o risco latente se torna real. A lógica do quadro é simples: a alavancagem deve ser visível, e não dissimulada; o capital deve ser demonstrado, e não apenas modelizado; e as ligações a entidades não bancárias devem ser geridas de forma explícita. O IFB integra estes princípios no seu planeamento, no seu apetite de risco e na afetação do seu capital.