O Banco
Controlos Cambiais
De que modo os bancos, os organismos internacionais, como o FATF e o MONEYVAL, e as autoridades nacionais regulam, controlam e fiscalizam as transferências de divisas
1. Conformidade regulamentar por parte dos bancos
Conheça o seu cliente (KYC)
- Identificação do cliente. Recolha e verificação do nome legal, da data de nascimento, da morada e do número de identificação.
- Diligência devida do cliente (CDD). Compreensão da natureza e da finalidade de cada relação, a fim de elaborar um perfil de risco.
- Diligência devida reforçada (EDD). Verificações de antecedentes pormenorizadas e monitorização contínua das transações para clientes de risco mais elevado.
Prevenção do branqueamento de capitais (AML)
- Comunicações de operações suspeitas. As instituições devem comunicar às autoridades as operações invulgares ou suspeitas.
- Relatórios de transações em numerário. Comunicações obrigatórias de operações em numerário acima de um determinado limiar, por exemplo USD 10 000 nos Estados Unidos.
- Conservação de registos. Registos de transações conservados durante um prazo determinado, normalmente de cinco a sete anos, e disponíveis para os supervisores.
Rastreio de sanções
Todas as transações são verificadas face às listas de sanções das Nações Unidas, do Office of Foreign Assets Control (OFAC) dos Estados Unidos, da União Europeia e de outras autoridades:
- Rastreio automatizado. Um software verifica os nomes de todas as partes face às listas.
- Revisão manual. Os responsáveis de Conformidade examinam cada correspondência potencial.
2. Sistemas de gestão de risco
Monitorização de transações
- Reconhecimento de padrões. Os algoritmos identificam atividade que se afasta do comportamento habitual do cliente.
- Deteção de anomalias. As transações de montante elevado, a movimentação rápida de fundos e as transferências para jurisdições de risco elevado são sinalizadas.
- Alertas. As transações sinalizadas são encaminhadas para as equipas de conformidade para análise.
A abordagem baseada no risco
- Avaliação do risco do cliente. Os clientes são classificados por geografia, setor de atividade, tipos de transação e duração da relação.
- Monitorização contínua. Os perfis de risco são mantidos atualizados e as transações são aferidas em função dos mesmos.
- Medidas reforçadas. Escrutínio e aprovação adicionais para clientes e jurisdições de risco mais elevado.
3. Tecnologia
- Registos distribuídos. Um registo imutável de operações torna as transferências transparentes e rastreáveis; os contratos inteligentes são executados automaticamente quando as condições acordadas são cumpridas.
- Inteligência artificial e aprendizagem automática. Os modelos preditivos identificam precocemente situações prováveis de fraude e aprendem com dados históricos para aperfeiçoar a deteção.
- Encriptação e cibersegurança. Os dados das transações são encriptados e defesas em camadas, incluindo firewalls, deteção de intrusões e auditorias regulares, protegem contra ataques.
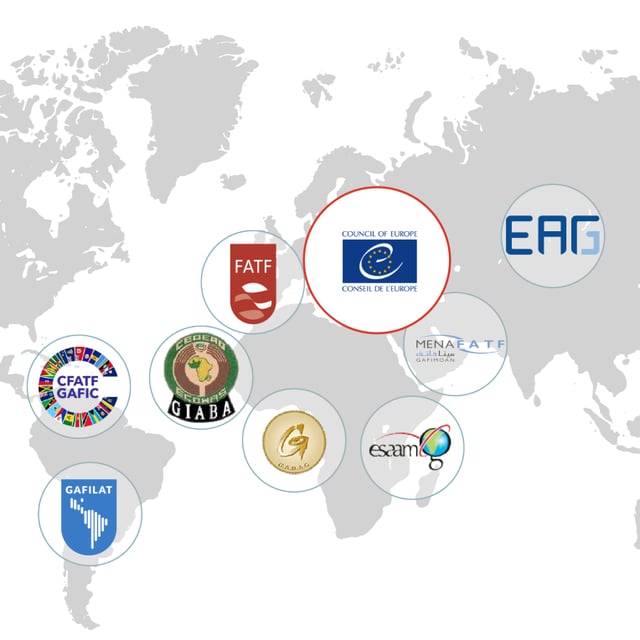
4. Organismos internacionais: o FATF e o MONEYVAL
Grupo de Ação Financeira (FATF)
- Normas. As Quarenta Recomendações constituem o quadro global para as medidas de AML e CFT.
- Avaliações mútuas. Avaliações periódicas da conformidade de cada país, publicadas em relatórios pormenorizados.
- Listas públicas. As jurisdições com deficiências estratégicas são colocadas sob monitorização reforçada (a “lista cinzenta”) ou sujeitas a um apelo à ação (a “lista negra”), com consequências económicas e financeiras reais.
MONEYVAL
- Avaliações. Avaliações aprofundadas dos quadros de AML e CFT dos seus Estados-Membros, com especial incidência na eficácia.
- Acompanhamento. Relatórios regulares sobre a correção, ou não, das deficiências identificadas.
- Assistência técnica. Apoio e formação aos Estados-Membros.
5. Normas nacionais
- Proibições e restrições aplicáveis a determinadas transações, países ou entidades.
- Licenciamento. As instituições financeiras necessitam de licença e estão sujeitas a auditorias e inspeções.
- Legislação em matéria de AML e CFT com sanções severas em caso de infração.
6. Bases de dados centrais
- Unidades de informação financeira (UIF). Agências nacionais que recolhem e analisam dados de transações para combater o branqueamento de capitais e o financiamento do terrorismo.
- Sistemas de reporte. Plataformas através das quais as instituições comunicam transações de montante elevado ou suspeitas, permitindo às autoridades acompanhá-las praticamente em tempo real.
7. Controlos cambiais
- Controlos de capitais. Limites ao montante de moeda que pode sair de um país, destinados a prevenir a fuga de capitais e a preservar a estabilidade.
- Obrigações de reporte. As transações internacionais acima de determinado limiar devem ser comunicadas ao banco central ou a outra autoridade.
8. Cooperação internacional
- Acordos de partilha de informação, bilaterais e multilaterais.
- Equipas de intervenção conjuntas de países e organizações internacionais contra a criminalidade financeira transfronteiriça.
Em síntese
O controlo das transferências de divisas é um processo em camadas. Combina conformidade regulamentar, sistemas de gestão de risco e tecnologia de monitorização, e nenhuma camada é suficiente por si só. O FATF e o MONEYVAL definem normas, avaliam países e promovem a cooperação; as autoridades nacionais acrescentam as suas próprias regras, a monitorização central e os controlos cambiais. No seu conjunto, estas camadas protegem a integridade e a estabilidade do sistema financeiro mundial contra o financiamento ilícito.