Criação de Moeda
Conversão de Fora do Balanço para o Balanço
As Diferenças entre Operações Extra-Livros e Extrapatrimoniais na Banca
A. No contexto bancário, os fundos «off-ledger» e «off-balance» funcionam de forma distinta:
Os termos “extrapatrimonial” e “fora do registo contabilístico” (off-ledger) são frequentemente utilizados em contextos financeiros para descrever diferentes tratamentos contabilísticos e divulgações. Segue-se uma explicação pormenorizada de cada termo e das principais diferenças entre ambos:
Extrapatrimonial
Definição:
Os elementos extrapatrimoniais referem-se a ativos ou passivos que não figuram no balanço de uma sociedade. Estes elementos são, em regra, de natureza contingente ou nocional, ou seja, representam potenciais obrigações ou direitos futuros e não obrigações ou direitos atuais.
Características:
- Natureza Contingente: Os elementos extrapatrimoniais envolvem frequentemente passivos ou ativos contingentes que podem ou não concretizar-se, consoante a ocorrência de eventos futuros.
- Exemplos comuns: compromissos de crédito, garantias, montantes nocionais de derivados, certos tipos de titularizações e, para os locatários antes da IFRS 16 e da ASC 842 (2019), locações operacionais.
- Finalidade: Estes elementos são utilizados para gerir o risco, a alavancagem e a liquidez sem afetar a posição financeira aparente da entidade no seu balanço.
- Divulgação: Embora não constem do balanço, estes elementos têm de ser divulgados nas notas às demonstrações financeiras, em conformidade com as normas contabilísticas, a fim de assegurar a transparência.
Fora do Registo Contabilístico (Off-Ledger)
Definição:
Os itens fora dos registos contabilísticos (off-ledger) não se encontram habitualmente definidos na contabilidade tradicional, mas referem-se, em geral, a fundos ou transações que não estão registados nos livros principais de uma entidade. Podem ser utilizados interna ou externamente, mas não fazem parte dos registos contabilísticos formais.
Características:
- Registos internos: Os elementos off-ledger (não registados no livro-razão) podem ser acompanhados internamente para fins de gestão, mas não são incluídos nas demonstrações financeiras oficiais.
- Natureza informal: Estes elementos podem incluir compromissos informais, ajustamentos internos ou estimativas da gestão que não estão formalizados no sistema contabilístico.
- Finalidade: Podem ser utilizados para a tomada de decisões internas, para orçamentação ou planeamento, sem afetar os registos financeiros oficiais.
- Divulgação: Estes elementos não são, em regra, divulgados nas demonstrações financeiras formais nem nas respetivas notas. Um elemento que deva ser reconhecido segundo as regras contabilísticas, mas que seja mantido fora do razão, constitui uma infração à lei contabilística.
Principais Diferenças
- Tratamento Contabilístico:
- Fora do balanço: estas rubricas são reconhecidas e divulgadas de acordo com as regras contabilísticas habituais, figurando frequentemente nas notas às demonstrações financeiras.
- Extrapatrimoniais: estes elementos não são reconhecidos nos registos contabilísticos formais e não estão sujeitos aos requisitos normais de divulgação.
2. Transparência e Divulgação de Informação:
- Extrapatrimonial: exige-se transparência e divulgação pormenorizada nas notas às demonstrações financeiras.
- Fora do registo contabilístico: estes elementos são tipicamente internos e não são divulgados às partes interessadas externas.
3. Conformidade Regulamentar:
- Fora do balanço: Sujeito a supervisão regulamentar e obrigado a cumprir normas contabilísticas como os GAAP ou as IFRS.
- Fora dos registos contabilísticos: em regra, não estão sujeitos aos mesmos requisitos regulamentares, uma vez que não fazem parte do reporte financeiro formal.
4. Impacto nos Rácios Financeiros:
- Extrapatrimonial: Pode influenciar a perceção dos investidores quanto ao risco e à alavancagem sem afetar diretamente os principais rácios financeiros.
- Fora do balanço: Não afetam os rácios financeiros, uma vez que não são incluídos nos cálculos formais.
Fundos Fora do Livro Contabilístico na Atividade Bancária:
No setor bancário, os fundos extrapatrimoniais («off-ledger» ou «off-balance sheet») podem envolver transações ou contas mantidas separadas do sistema contabilístico principal do banco. Trata-se de ativos ou passivos que não são registados no balanço, mas que podem ter um impacto significativo na situação financeira de um banco. Estas rubricas representam frequentemente obrigações potenciais ou ativos contingentes que podem concretizar-se em determinadas circunstâncias. Um exemplo lícito é o dinheiro de clientes que um banco detém a título fiduciário (depósitos em trust ou fiduciários): é registado em livros separados e não no balanço do próprio banco. Fundos do próprio banco não registados violariam as regras contabilísticas e de supervisão.
Fundos extrapatrimoniais na banca:
Os bancos desenvolvem frequentemente atividades extrapatrimoniais, como a emissão de cartas de crédito, a negociação de derivados ou a titularização de ativos. Um exemplo são os passivos contingentes, como as cartas de crédito, nas quais o banco se compromete a pagar a um beneficiário se determinadas condições forem cumpridas. Estes compromissos não são registados como passivos no balanço até que as condições se verifiquem, mas representam obrigações potenciais.
Em ambos os casos, estas práticas podem afetar a aparente saúde financeira e o perfil de risco de um banco. As atividades extrapatrimoniais, em particular, podem aumentar significativamente a exposição ao risco de um banco sem afetar os seus indicadores financeiros reportados, como os níveis de endividamento.
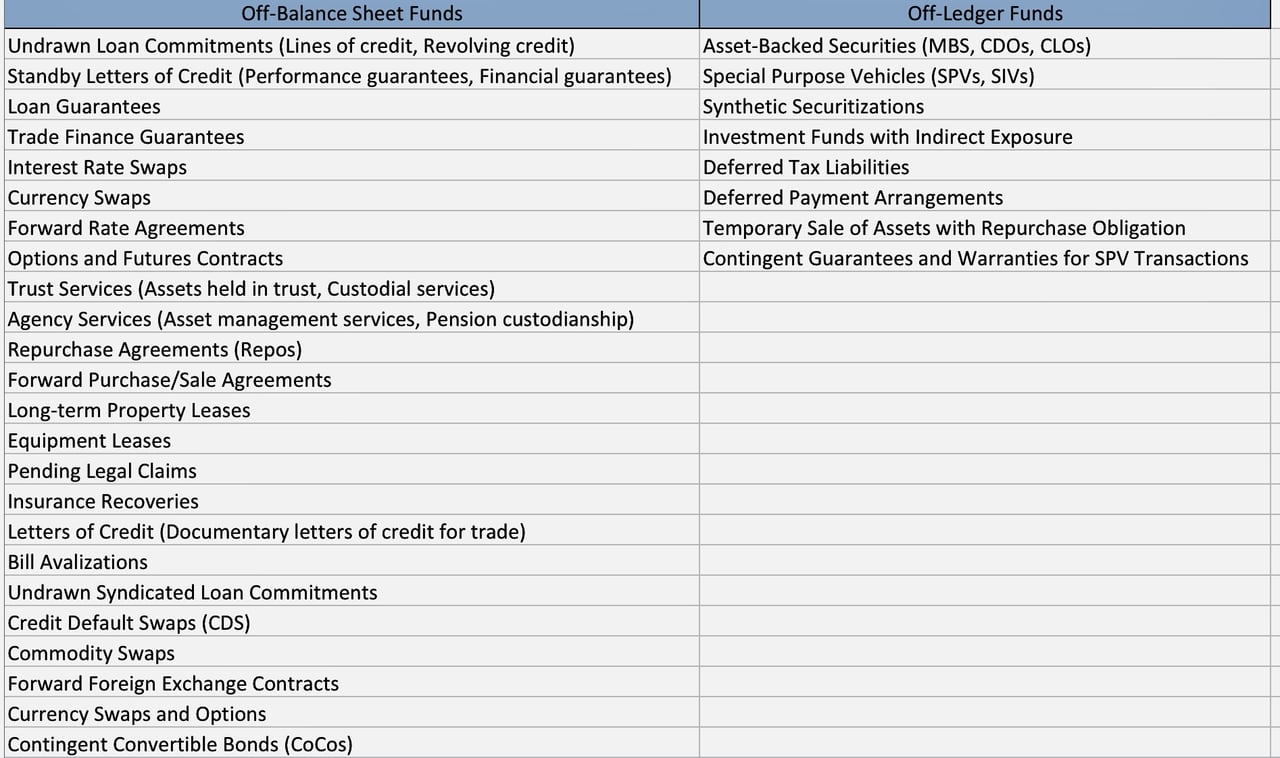
B. Na banca central, os conceitos de atividades «fora dos registos contabilísticos» («off-ledger») e «fora do balanço» («off-balance») podem ser bastante diferentes dos da banca comercial:
1. Off-Ledger nos Bancos Centrais: O termo não tem significado padrão na banca central: as operações dos bancos centrais são registadas nas suas contas. O que poderá ser extrapatrimonial são compromissos, como as linhas de swap de divisas não utilizadas com outros bancos centrais. Uma vez utilizada uma linha de swap, esta passa a figurar no balanço – a Reserva Federal, por exemplo, reporta os swaps de liquidez dos bancos centrais no seu relatório semanal H.4.1.
2. Operações extrapatrimoniais nos bancos centrais: Os bancos centrais podem manter ativos ou passivos fora dos respetivos balanços de várias formas. Um exemplo é a utilização de veículos de finalidade especial (SPV) para gerir determinados tipos de ativos ou passivos. Estes veículos podem ser utilizados para isolar riscos financeiros ou para políticas monetárias não convencionais, como a flexibilização quantitativa. O Asset Purchase Facility do Banco de Inglaterra, por exemplo, é uma filial autónoma cujas perdas são cobertas por uma indemnização do HM Treasury e não é consolidada nas contas do próprio Banco, ao passo que a Reserva Federal consolida os veículos que controla, como as Maiden Lane LLC criadas em 2008.
As atividades fora do livro contabilístico e fora do balanço na banca central estão sujeitas a mecanismos específicos de regulamentação e supervisão, dado o seu potencial impacto na estabilidade financeira nacional e global.
“A base monetária de todas as principais moedas assenta em promessas. Este é o ‘manual operacional do Banco Central’ para a fazer assentar em algo melhor.”
Diferenças entre as posições extrapatrimoniais dos bancos e dos bancos centrais
Tanto nos bancos comerciais como nos bancos centrais, a distinção entre elementos patrimoniais e extrapatrimoniais é fundamental para compreender o perfil de risco e a posição financeira da instituição. No entanto, a natureza desses elementos e as suas implicações podem diferir significativamente entre os dois tipos de bancos.
Bancos Comerciais
No caso dos bancos comerciais, os elementos patrimoniais incluem os ativos e passivos bancários tradicionais, tais como empréstimos, depósitos, valores mobiliários e capital próprio. Trata-se de elementos simples, que afetam diretamente as demonstrações financeiras do banco e estão sujeitos a requisitos regulamentares de fundos próprios.
As rubricas extrapatrimoniais dos bancos comerciais, por outro lado, não são refletidas diretamente no balanço. Podem incluir elementos como garantias, cartas de crédito, contratos de derivados ou empréstimos titularizados. Trata-se de passivos ou ativos contingentes que podem vir a tornar-se passivos ou ativos reais consoante determinados acontecimentos ou condições. São utilizadas para a gestão do risco e para o serviço aos clientes; no quadro de Basileia, são convertidas em exposições equivalentes a crédito através de fatores de conversão de crédito e exigem fundos próprios. Contudo, estas rubricas podem expor o banco a riscos significativos, como se tornou evidente durante a crise financeira de 2008, quando hipotecas titularizadas extrapatrimoniais originaram perdas substanciais em muitos bancos.
Bancos Centrais
Os bancos centrais funcionam de forma distinta dos bancos comerciais. As suas funções principais incluem a gestão da massa monetária do país, a fixação das taxas de juro e a salvaguarda da estabilidade do sistema financeiro.
As rubricas patrimoniais dos bancos centrais incluem, tipicamente, reservas cambiais, reservas de ouro, títulos de dívida pública nacional e empréstimos aos bancos comerciais. Estes ativos são utilizados para executar a política monetária e gerir a taxa de câmbio do país.
Os elementos extrapatrimoniais dos bancos centrais podem incluir compromissos de disponibilizar liquidez a bancos comerciais ou de intervir nos mercados cambiais. Não constituem responsabilidades imediatas, mas representam potenciais saídas de caixa futuras, consoante as circunstâncias.
É fundamental notar que a distinção entre elementos patrimoniais e extrapatrimoniais, no caso dos bancos centrais, não visa evitar requisitos de fundos próprios regulamentares (como pode suceder com os bancos comerciais), uma vez que os bancos centrais não estão sujeitos a tais requisitos. Prende-se, antes, com a gestão do risco e a execução da política monetária.
É importante salientar
que a conversão de fundos extrapatrimoniais em fundos patrimoniais pode ter implicações para os requisitos de capital e de liquidez de um banco, bem como para o seu perfil de risco global. Por conseguinte, os bancos devem ponderar cuidadosamente os potenciais benefícios e riscos de cada abordagem antes de decidirem qual utilizar. Além disso, os bancos devem assegurar o cumprimento dos requisitos regulamentares aplicáveis aos ativos patrimoniais.
Como as Posições Extrapatrimoniais Chegam ao Balanço de um Banco Central
Os elementos extrapatrimoniais de um banco central são compromissos e passivos contingentes, e não fundos armazenados. Exemplos típicos são as linhas de swap não utilizadas com outros bancos centrais, as facilidades de crédito contratadas mas não utilizadas, as garantias, as posições a prazo em divisas e os ativos mantidos em custódia por conta de terceiros, como ouro ou valores mobiliários detidos para bancos centrais estrangeiros.
Tais elementos passam a figurar no balanço apenas através de uma transação ou de um evento real:
- Utilização: quando uma contraparte recorre a uma linha ou mecanismo de swap, o banco central regista como ativo um crédito sobre a contraparte e, como passivo, as reservas ou os depósitos correspondentes. A Reserva Federal, por exemplo, divulga os swaps de liquidez de bancos centrais utilizados no seu mapa semanal H.4.1.
- Concretização de uma garantia: uma garantia é reconhecida como passivo ou provisão quando o pagamento se torna provável e pode ser mensurado de forma fiável ao abrigo do referencial contabilístico do banco central.
- Liquidação de uma operação a prazo: os montantes trocados são contabilizados na liquidação.
Uma decisão do conselho de administração aprova ou reativa uma facilidade; a moeda propriamente dita só é criada quando o banco central adquire um ativo, por exemplo mediante a compra de títulos ou de ouro, ou concede crédito contra garantia, e ambas as vertentes dessa operação figuram no seu balanço. Cada etapa está sujeita ao estatuto do banco central, às suas regras contabilísticas (no Eurosistema, a orientação contabilística do BCE) e à auditoria externa.
Tipos de Fontes Extrapatrimoniais nos Bancos Centrais
1. Compromissos extrapatrimoniais aprovados. Trata-se de facilidades, linhas de swap e garantias que o conselho de administração do banco central analisou e autorizou. São ativados em três etapas:
- Reconhecimento no balanço: quando o compromisso é utilizado ou acionado, o banco central regista o crédito ou a responsabilidade daí resultante – por exemplo, um empréstimo a um banco ao abrigo de uma linha de crédito, ou uma provisão para uma garantia cujo acionamento seja expectável.
- Operações de política monetária: os ativos adquiridos podem depois ser utilizados em operações de mercado aberto ou para suportar facilidades de crédito que proporcionam liquidez aos bancos.
- Impacto económico: a operação é paga mediante crédito em reservas, pelo que expande a moeda de banco central e apoia os objetivos de política monetária do banco central.
2. Compromissos ainda não aprovados. As novas linhas de crédito ou garantias exigem uma proposta ao conselho de administração que descreva a sua natureza, finalidade e impacto esperado, uma avaliação de risco e diligência devida, bem como uma decisão formal do conselho. Uma vez aprovadas, são tratadas como os compromissos aprovados acima referidos.
3. Facilidades inativas. As facilidades que estiveram anteriormente ativas mas não são utilizadas, como uma linha de swap expirada ou uma facilidade de crédito criada em período de crise, podem ser reavaliadas, novamente aprovadas pelo conselho de administração e reabertas. Seguem então o mesmo processo contabilístico e operacional.
Considerações estratégicas. Cada ativação exige uma avaliação do risco de crédito e de mercado, comunicação transparente aos mercados e coordenação com os bancos que utilizarão a facilidade.
Fundos Fora do Livro-Razão
Na terminologia bancária corrente, os fundos extrapatrimoniais são conjuntos de capitais ou compromissos financeiros que não se encontram registados no balanço oficial de uma instituição financeira (o seu «livro-razão»). Embora possam, por vezes, ser divulgados em notas anexas ou em informações complementares, não são, em regra, integrados como ativos ou passivos diretos. Podem, em alternativa, ser colocados em veículos de finalidade específica (SPV), detidos através de acordos de fidúcia (trust) ou estruturados por outros canais, reduzindo assim a sua visibilidade nas demonstrações financeiras habituais.
Quando falamos de fundos fora do balanço no contexto da banca central, a noção alinha-se conceptualmente, mas é mais complexa devido às funções soberanas e de política monetária de um banco central. Os bancos centrais podem recorrer a veículos separados ou a compromissos para intervenções em situações de crise ou para linhas de swap, que nem sempre constam de forma direta do seu balanço principal. Estes permanecem sujeitos aos respetivos estatutos e às regras de auditoria e de prestação de informação, embora a divulgação pública seja por vezes diferida.
Fundos Fora do Registo Contabilístico na Atividade Bancária
1. Características Típicas
- Titularização e veículos de finalidade especial (SPV): Um banco comercial pode agrupar hipotecas, empréstimos ou outros créditos e transferi-los para um veículo de titularização, retirando-os efetivamente do seu balanço.
- Produtos Estruturados: Os contratos de derivados ou outros instrumentos financeiros complexos (por exemplo, credit default swaps) podem comportar passivos contingentes que não são apresentados como elementos do balanço, salvo se acionados em determinadas condições.
- Perspetivas Regulamentares e de Risco: Do ponto de vista regulamentar, os instrumentos extrapatrimoniais podem proporcionar alívio de capital ou permitir técnicas de gestão de risco que reduzem a exposição patrimonial. No entanto, estes veículos podem também ocultar riscos económicos reais.
2. Transparência e Considerações Regulamentares
- Requisitos de Divulgação: Mesmo que determinados fundos se encontrem fora do balanço, os reguladores exigem frequentemente a divulgação de informação em notas de rodapé ou em anexos, em particular ao abrigo das Normas Internacionais de Relato Financeiro (IFRS) ou dos Princípios de Contabilidade Geralmente Aceites dos EUA (US GAAP).
- Risco Moral: Existe a possibilidade de os bancos subestimarem o seu risco, o que pode induzir em erro os investidores ou os reguladores se os elementos extrapatrimoniais não forem adequadamente divulgados ou compreendidos.
Fundos Extracontabilísticos na Banca Central
1. Estruturas Específicas por Função
- Mecanismos Especiais: Os bancos centrais podem recorrer a «mecanismos especiais» (por exemplo, programas de empréstimo de emergência) em períodos de tensão sistémica. Estes podem ser operados através de veículos distintos; a sua consolidação depende do quadro contabilístico do banco central.
- Intervenções extraordinárias: durante crises financeiras, um banco central pode conceder garantias ou criar entidades com património segregado para estabilizar instituições financeiras críticas. As garantias permanecem fora do balanço até serem acionadas, mas são divulgadas nas notas às contas.
2. Dimensões de Política e de Sigilo
- Segurança Nacional e Confidencialidade: algumas atividades dos bancos centrais são envoltas em confidencialidade por razões de segurança nacional ou estratégicas. Assim, os pormenores de operações específicas podem ser divulgados com algum desfasamento, para evitar reações precipitadas do mercado; nos Estados Unidos, por exemplo, a Lei Dodd-Frank obriga a Reserva Federal a publicar os pormenores dos empréstimos da janela de desconto com um desfasamento de cerca de dois anos.
- Responsabilização Pública: Não obstante o sigilo, é cada vez mais premente a exigência de transparência, dado o mandato público de um banco central. Os órgãos legislativos e as comissões de supervisão podem exigir a divulgação pormenorizada de quaisquer exposições extrapatrimoniais, a fim de assegurar uma governação responsável.
Semelhanças
- Exclusão das Demonstrações Financeiras Principais: Tanto os bancos comerciais como os bancos centrais têm compromissos e veículos que não figuram nos seus balanços principais.
- Escrutínio regulamentar: Quer na banca privada quer na banca central, as operações extrapatrimoniais suscitam o interesse das autoridades de regulação e do público, devido à opacidade que lhes é inerente e aos possíveis riscos sistémicos.
- Risco e Incerteza: Em ambos os casos, os instrumentos extrapatrimoniais podem criar situações em que os compromissos ou responsabilidades subjacentes não são plenamente visíveis, suscitando preocupações quanto ao risco moral, às pressões de liquidez ou ao risco de crédito.
Principais Diferenças
1. Finalidade e Motivação
- Bancos Comerciais: Tipicamente motivados pela mitigação de risco, pelo alívio de capital ou pela otimização do rendimento. Os bancos podem recorrer a veículos extrapatrimoniais sobretudo para cumprir requisitos de adequação de fundos próprios ou para realizar operações de financiamento estruturado.
- Bancos Centrais: Podem recorrer a mecanismos extrapatrimoniais para fins de estabilidade sistémica, gestão de crises ou objetivos macroprudenciais. A sua justificação reside frequentemente em imperativos de política mais amplos, como a manutenção da liquidez ou a proteção de operações críticas contra a turbulência política ou de mercado.
2. Mandatos de Transparência
- Bancos Comerciais: Sujeitos a normas contabilísticas pormenorizadas e a quadros de divulgação de riscos. Os acionistas e os reguladores exigem clareza quanto às potenciais exposições, por razões de investimento e prudenciais.
- Bancos centrais: embora exista um certo grau de divulgação pública, o momento e o nível de pormenor da divulgação de determinadas operações podem ser restringidos, a fim de preservar a eficácia da política monetária ou das operações de estabilidade financeira.
3. Competência Jurisdicional
- Bancos Comerciais: Operam ao abrigo da legislação comercial e de valores mobiliários, bem como da regulamentação financeira, sob supervisão expressa das autoridades competentes.
- Bancos Centrais: Gozam de maior soberania em matéria monetária, dispondo, por isso, de prerrogativas próprias para criar ou absorver liquidez e gerir os assuntos da moeda nacional. Tal pode justificar a divulgação diferida em circunstâncias excecionais, mas não a existência de operações não registadas.
Potenciais Consequências e Abordagens Alternativas
1. Reporte e Auditoria Reforçados:
- Solução alternativa: Exigir auditorias públicas independentes ou especializadas para obter avaliações imparciais, alcançando um equilíbrio entre a transparência e a confidencialidade operacional.
2. Harmonização Regulamentar:
- Solução alternativa: Incentivar quadros coordenados entre os principais centros financeiros (por exemplo, através do Comité de Basileia de Supervisão Bancária) para assegurar a coerência na classificação e na divulgação de elementos extrapatrimoniais.
3. Mecanismos de Divulgação Ponderados pelo Risco:
- Solução alternativa: implementar o acompanhamento de dados em tempo real ou quase real das responsabilidades contingentes, acompanhado de testes de esforço obrigatórios que tenham em conta as exposições extrapatrimoniais.
Os fundos fora do balanço, quer nas esferas bancárias privadas quer nas dos bancos centrais, representam formas de administração financeira conduzidas para além do escrutínio imediato do reporte tradicional do balanço. Embora as técnicas (transferência de risco, gestão do capital regulamentar ou disponibilização de liquidez contingente) sejam semelhantes, os objetivos diferem substancialmente entre bancos comerciais e bancos centrais. Os bancos comerciais tendem a concentrar-se na otimização dos perfis de risco-retorno e no cumprimento das regras de capital, ao passo que os bancos centrais recorrem a mecanismos fora do balanço na prossecução da estabilidade macroeconómica, do auxílio de emergência e de objetivos orientados por políticas públicas.
Para promover maior estabilidade e confiança, importa acima de tudo conciliar a necessidade legítima de flexibilidade operacional com maior transparência e uma supervisão rigorosa. A longo prazo, a evolução dos enquadramentos regulamentares e as inovações tecnológicas (por exemplo, a monitorização de dados em tempo real e a análise avançada) poderão oferecer novas formas de enfrentar as complexidades e os riscos inerentes que os fundos não registados contabilisticamente introduzem na arquitetura financeira global.
Existirá «Moeda Extrapatrimonial»?
Não. O dinheiro existe apenas como passivo no balanço de alguém: as notas e as reservas são passivos do banco central, os depósitos são passivos dos bancos comerciais. Não existe qualquer reserva de «moeda extrapatrimonial» ou de «fundos fora do registo contabilístico» à espera de ser convertida, nem existe qualquer «Processo de Criação de Moeda pela Contraparte Central (CCP)». As contrapartes centrais são câmaras de compensação que se interpõem entre compradores e vendedores nos mercados financeiros; não criam moeda.
Quando um banco central cria moeda, expande o seu balanço: adquire um ativo – sobretudo obrigações do Estado, empréstimos a bancos ou reservas cambiais – e credita reservas no passivo.
Para as empresas e os governos, o reconhecimento no balanço de um compromisso extrapatrimonial, por exemplo quando uma garantia é acionada ou um contrato de locação é capitalizado nos termos da IFRS 16, melhora a transparência, mas não cria moeda nem financiamento.
O serviço de passagem de extrapatrimonial a patrimonial do IFB, descrito abaixo, diz respeito ao reconhecimento de ativos e obrigações reais.
Serviço de Passagem de Fora do Balanço para o Balanço do IFB
O International Finance Bank apoia governos, bancos centrais, instituições financeiras e empresas na integração em balanço estatutário de ativos, direitos de crédito e compromissos atualmente mantidos fora do balanço, sempre que o referencial contabilístico aplicável o permita. Os casos típicos são ativos detidos através de veículos não consolidados ou em custódia, direitos contingentes que se tornaram exigíveis e ativos cuja titularidade e valor ainda não foram documentados segundo o padrão necessário ao seu reconhecimento.
- Dossiê probatório: título legal, registos de liquidação e de custódia, avaliação independente e os documentos necessários ao reconhecimento inicial.
- Análise contabilística: reconhecimento e mensuração segundo as IFRS, as IPSAS, os US GAAP ou, no setor público, o SEC 2010.
- Estruturação: aquisição, transferência, consolidação ou reclassificação do ativo ou do passivo.
- Tratamento prudencial e de auditoria: efeitos sobre o capital, a liquidez e a divulgação de informação, coordenados com os auditores e, quando aplicável, com a autoridade de supervisão.
O reconhecimento só aumenta os ativos ou os capitais próprios reportados na medida em que o ativo seja real, controlado pela entidade e mensurável de forma fiável. Melhora a transparência e pode apoiar o financiamento com garantia do ativo, mas não cria moeda. Todos os mandatos estão sujeitos a diligência devida, a análise de conformidade e a verificação de sanções.
Procedimento de Criação de Moeda (CCP) ao Nível do Banco Central e do Tesouro, com Contragarantias
A criação de moeda processa-se através de uma expansão do balanço do banco central: os ativos, principalmente obrigações do Estado emitidas pelo tesouro, são adicionados ao ativo, e as reservas são registadas no passivo. O banco central cria assim novas reservas e adquire os ativos correspondentes. Quando a operação envolve risco de crédito, o tesouro pode assegurá-la mediante uma contragarantia ou uma indemnização. O procedimento desenvolve-se em etapas definidas:
- Base jurídica. A lei do banco central deve permitir a operação (aquisição de ativos, uma facilidade de crédito ou uma garantia), e o compromisso do tesouro deve ser autorizado por lei orçamental ou pelo parlamento. Aplicam-se limites ao financiamento monetário – na UE, o artigo 123.º do TFUE proíbe a concessão de crédito do banco central aos governos e a aquisição direta da sua dívida; muitas outras leis de bancos centrais limitam os adiantamentos diretos ao Estado.
- Contragarantia do Tesouro. O ministério das finanças emite uma contragarantia ou indemnização a favor do banco central, cobrindo as perdas da facilidade. É registada e divulgada como passivo contingente do Estado.
- Operação do banco central. O banco central adquire ativos ou concede crédito aos bancos ou a um veículo dedicado e credita as contas de reservas das contrapartes. Estas reservas constituem nova moeda de banco central e figuram no seu balanço, com os ativos adquiridos ou os empréstimos no lado do ativo.
- Transmissão. Os bancos utilizam a liquidez adicional na sua própria atividade de concessão de crédito, o que cria moeda bancária comercial sob a forma de novos depósitos.
- Perdas e saída. Se ocorrerem perdas, o banco central acionará a contragarantia e o tesouro pagará com recurso ao orçamento. À medida que os ativos vencem ou são vendidos e os empréstimos são reembolsados, as reservas extinguem-se novamente.
Entre os precedentes contam-se o Asset Purchase Facility do Banco de Inglaterra (desde 2009), objeto de indemnização por parte do HM Treasury, e os mecanismos de crédito de emergência da Reserva Federal de 2020, ao abrigo da Secção 13(3) do Federal Reserve Act, apoiados por capital do Tesouro dos EUA nos termos do CARES Act.
O IFB aconselha bancos centrais e tesourarias na conceção destas operações: o fundamento jurídico, a contragarantia e a respetiva documentação, o tratamento contabilístico (IPSAS, SEC 2010 e o quadro próprio do banco central) e os efeitos sobre a inflação, a dívida pública e qualquer programa do FMI. As decisões competem ao banco central e ao governo.
O processo de criação de moeda é aquele através do qual é acrescentada nova moeda a uma economia. Na maioria das economias modernas, é realizado pelos bancos centrais e pelos bancos comerciais.
Os bancos centrais, como a Reserva Federal ou o Banco Central Europeu, regulam a oferta de moeda e asseguram a estabilidade monetária. Uma das formas pelas quais um banco central cria moeda consiste na compra de ativos, como obrigações do Estado: quando adquire uma obrigação a um banco comercial, paga através do crédito na conta de reservas desse banco. Essas reservas constituem nova moeda do banco central.
Os bancos comerciais criam moeda quando concedem crédito: um empréstimo credita na conta do mutuário um novo depósito, que entra em circulação quando o mutuário o gasta. O reembolso de um empréstimo destrói a moeda correspondente.
As reservas obrigatórias não criam moeda; o seu aumento, a produzir algum efeito, restringe a concessão de crédito. Muitos bancos centrais reduziram-nas ou aboliram-nas – a Reserva Federal fixou o seu requisito em zero em março de 2020 – e orientam a criação de moeda sobretudo através da taxa de juro de política monetária.
Transferência de Elementos entre Posições Extrapatrimoniais e Patrimoniais
Nas finanças legítimas, os elementos transitam entre posições extrapatrimoniais e patrimoniais por um conjunto restrito de vias bem definidas, todas regidas por normas contabilísticas (IFRS 9, IFRS 10, IFRS 16 ou US GAAP) e por regras prudenciais:
- A titularização retira habitualmente os ativos do balanço do originador: os créditos são vendidos a uma entidade com finalidade especial, que emite valores mobiliários para investidores. O desreconhecimento exige a transferência de substancialmente todos os riscos e benefícios e, se o originador controlar a entidade, deve consolidá-la.
- Os acordos de recompra não retiram nem acrescentam nada ao balanço: numa operação de recompra, os valores mobiliários vendidos permanecem no balanço do vendedor e a liquidez recebida é registada como passivo.
- A consolidação integra os ativos e passivos de um veículo controlado no balanço do grupo (IFRS 10).
- A utilização ou cristalização converte compromissos e garantias em empréstimos ou passivos registados no balanço.
Nenhum destes passos cria moeda ou financiamento a partir de elementos extrapatrimoniais. Um banco central não pode «emitir fundos fora do balanço» e convertê-los posteriormente: os seus passivos, tais como notas, reservas, depósitos ou certificados de dívida, constam sempre do seu balanço.
Ativos extrapatrimoniais já existentes
Os ativos detidos fora do balanço de um banco ou de um banco central, por exemplo numa entidade de finalidade especial ou em custódia, podem ser mobilizados de várias formas:
- Titularização: os empréstimos ou créditos são agrupados num veículo que emite valores mobiliários para investidores; o produto obtido proporciona financiamento e liquidez.
- Acordos de recompra: os títulos são vendidos com o compromisso de os recomprar; o numerário recebido proporciona liquidez, ao passo que os títulos continuam a ser ativos do vendedor.
- Notas estruturadas: um banco emite notas associadas ao desempenho dos ativos e utiliza o produto da emissão para financiar ou adquirir esses ativos no seu balanço.
Facilidades recém-criadas
Um banco central pode igualmente emitir os seus próprios títulos de dívida, como bilhetes do banco central ou certificados de dívida, e utilizar o produto da emissão ou as reservas recém-criadas para adquirir ativos elegíveis, por exemplo obrigações do Tesouro. Em alternativa, pode constituir uma entidade com finalidade específica para deter ativos elegíveis, como fez o Banco de Inglaterra com o seu Asset Purchase Facility. Uma vez adquiridos, os ativos são reconhecidos no balanço do banco central ou da entidade consolidada.
Os Complexos Mecanismos de Criação de Moeda: Bancos Centrais, Bancos Comerciais e Ideologias Económicas
A moeda, as notas e moedas utilizadas diariamente nas transações, não surge espontaneamente. O processo de criação e gestão da moeda envolve uma interação complexa entre bancos centrais, instituições de crédito comerciais, quadros regulamentares, ideologias económicas e instrumentos de política monetária. Este delicado equilíbrio visa alargar o acesso ao capital para o crescimento económico, mantendo sob controlo os riscos inflacionistas.
A. Principais Processos dos Bancos Centrais que Determinam a Massa Monetária
Os bancos centrais dispõem de vários mecanismos eficazes, mas frequentemente mal compreendidos, para calibrar a massa monetária global em conformidade com os respetivos mandatos de política. Estes mecanismos preparam o terreno para a concessão de crédito pelos bancos comerciais através da gestão de reservas, da orientação das taxas de juro e de intervenções de mercado quando necessário. As limitações e os impactos destas opções institucionais prendem-se igualmente com debates académicos de longa data.
1. Modulação Flexível das Reservas Bancárias
Uma das formas essenciais pelas quais os bancos centrais moldam o volume de fundos de que os bancos comerciais dispõem para conceder crédito são as operações de mercado aberto (OMA): a compra e venda de carteiras de valores mobiliários para, respetivamente, aumentar ou diminuir as reservas do sistema bancário. Mas dispõem também de instrumentos adicionais para alterar dinamicamente os saldos de reservas.
i. Orientação das Taxas de Curto Prazo através de Operações de Mercado Aberto
O mecanismo mais poderoso e flexível, utilizado ativamente por bancos centrais de referência como a Reserva Federal dos Estados Unidos, são as operações de mercado aberto. Tal como explica o Banco da Reserva Federal de Nova Iorque, trata-se de operações em que os bancos centrais compram ou vendem carteiras de títulos, na prática normalmente obrigações ou bilhetes do Tesouro, para expandir ou contrair o volume de reservas no sistema bancário.
Isto contribui para levar uma taxa de juro de referência fundamental, a taxa-objetivo dos fundos federais no caso da Fed, para um nível consentâneo com as orientações da política monetária em vigor, que visam restringir ou flexibilizar as condições de crédito. Quando a Fed compra títulos no âmbito de uma política expansionista, por exemplo, credita reservas aos bancos comerciais que lhos vendem. Tal amplia a sua capacidade de concessão de crédito, exercendo pressão descendente sobre as taxas-objetivo do crédito interbancário de curto prazo. O crédito adicional gera igualmente criação de moeda adicional através do sistema bancário comercial. As operações de mercado aberto permitem, assim, calibrar de forma flexível a massa monetária global de forma contínua.
No entanto, é um mecanismo imperfeito. Como muitos investigadores assinalam, as taxas de juro são um instrumento de sinalização pouco preciso e os seus efeitos de estímulo diminuem quando as taxas se aproximam do limite inferior de zero. Tal levou os bancos centrais a recorrer cada vez mais a programas de compra de ativos em larga escala para proporcionar uma acomodação adicional da política monetária nas últimas décadas.
ii. Flexibilização Quantitativa como Estímulo Adicional
A flexibilização quantitativa (quantitative easing ou QE) designa a aquisição, em grande escala, por parte dos bancos centrais, de valores mobiliários de maior prazo e menor liquidez, como obrigações do Tesouro, títulos garantidos por créditos hipotecários emitidos por agências ou mesmo obrigações de empresas, com o objetivo de reduzir de forma mais ampla as taxas de juro de longo prazo quando as taxas de curto prazo, por si só, são consideradas insuficientes para apoiar os objetivos de crescimento. Pretende-se, deste modo, incentivar o crédito, a despesa e o investimento sensíveis às taxas de longo prazo, como o setor imobiliário, proporcionando um estímulo adicional à procura e à atividade económica em períodos de estagnação.
Contudo, uma vez que os títulos de maior prazo e mais arriscados são menos líquidos, estes programas expandem os balanços dos bancos centrais de forma muito mais substancial, em relação ao estímulo gerado, do que as operações de mercado aberto dirigidas a taxas de curto prazo. Tal pode agravar os riscos de distorções de mercado e de inflação, suscitando um debate significativo entre economistas quanto ao âmbito adequado, aos impactos económicos e aos riscos deste mecanismo, que passou a ser amplamente adotado pelos principais bancos centrais no combate a crises económicas nos últimos 15 anos.
iii. Alteração dos Requisitos de Reservas para Flexibilizar a Concessão de Crédito
Além das operações de mercado aberto e das compras de obrigações no âmbito da flexibilização quantitativa (QE) para aumentar de forma dinâmica os saldos de reservas, os bancos centrais podem também simplesmente flexibilizar os requisitos regulamentares, com um efeito mais duradouro, uma vez que tal liberta ativos já existentes dos bancos comerciais. A redução ou eliminação das reservas obrigatórias diminui os custos dos bancos, embora, nos sistemas modernos, a concessão de crédito seja condicionada sobretudo pelo capital, pelas regras de liquidez e pela procura.
Alguns bancos centrais, como o Banco Popular da China e o Reserve Bank of India, continuam a alterar ativamente os rácios de reservas. A Reserva Federal reduziu para zero os seus rácios de reservas obrigatórias em março de 2020. Quando as reservas não são remuneradas, as exigências funcionam como um imposto sobre os bancos e tendem a reduzir as taxas de remuneração dos depósitos oferecidas aos clientes.
iv. Crédito Direto como Mecanismo de Apoio de Liquidez
A Reserva Federal e muitos outros bancos centrais a nível mundial dispõem igualmente de programas de crédito pela janela de desconto que permitem aos bancos elegíveis o acesso a empréstimos diretos do banco central, contra colateral entregue, como títulos do Estado, empréstimos ou créditos hipotecários, para fazer face a necessidades temporárias de liquidez. Os custos são tipicamente fixados acima das taxas de mercado vigentes, de modo a garantir que os mutuários recorrem primordialmente ao financiamento dos mercados privados e a desencorajar o uso excessivo. Mas, de forma relevante, esta facilidade ajuda a assegurar que as instituições solventes mantêm acesso às reservas necessárias mesmo em situações de tensão nos mercados financeiros, em que a escassez de liquidez poderia, de outro modo, restringir a atividade de concessão de crédito e travar o crescimento.
A investigação sobre os padrões de recurso à janela de desconto sugere uma subutilização, devido ao estigma associado aos bancos que recorrem a esses programas de assistência de emergência, quando os mercados privados geralmente bastam para financiar as operações. Tal indica, provavelmente, que os empréstimos diretos servem, na prática atual, mais como uma rede de segurança para a estabilidade do mercado do que como um instrumento normal de flexibilização da política monetária em si. Não obstante, tais programas podem alterar diretamente a capacidade de concessão de crédito comercial, ao reforçar os balanços de instituições específicas, caso venha a justificar-se para conter insuficiências de liquidez.
2. Ajustamento das Taxas Diretoras para Orientar as Condições de Crédito
Independentemente do controlo direto das reservas do sistema, os decisores de política monetária recorrem também a uma comunicação aberta sobre as expectativas relativas à fixação da taxa de referência para influenciar de forma ampla as condições de crédito e os incentivos dos bancos para expandir o crédito face aos riscos percecionados na economia. Tal produz um efeito de orientação mais indireto, por via da sinalização, sobre a criação de moeda.
i. Taxas de Referência de Curto Prazo como Instrumento Essencial de Sinalização
A taxa de referência mais importante a nível mundial é o intervalo-alvo da taxa dos fundos federais dos EUA, que a Reserva Federal aumentou rapidamente em 2022–2023 para conter a inflação. Os principais bancos centrais fornecem orientações prospetivas claras sobre os planos relativos à taxa-alvo, de modo a moldar as expectativas quanto ao custo global do crédito em horizontes de 6 a 18 meses, procurando calibrar a procura de financiamento e, desse modo, o crescimento da procura agregada, para alcançar os objetivos de política mandatados — seja a inflação, os hiatos do produto ou outros objetivos definidos por lei.
Dado que as taxas de juro praticadas pelos bancos comerciais junto de consumidores e empresas acompanham de perto a taxa diretora do banco central, o aumento ou a redução das taxas de referência afeta de forma apreciável as condições de crédito em geral e a disponibilidade para contrair empréstimos nos vários setores. Isto confere aos decisores de política monetária um instrumento indireto, mas ainda assim bastante eficaz, para influenciar o comportamento de concessão de crédito dos bancos comerciais e, por essa via, a dinâmica de criação de moeda, independentemente dos ajustamentos das reservas.
ii. Aperto Quantitativo para Reduzir a Liquidez do Sistema
Para reverter as expansões substanciais dos balanços no âmbito dos programas de flexibilização quantitativa, uma vez fortalecida a economia, os bancos centrais têm de reduzir deliberadamente o excesso de liquidez injetado ao longo de intervenções de crise plurianuais, através de programas de amortização de obrigações designados por restritividade quantitativa (QT). Tal implica a eliminação gradual dos reinvestimentos à medida que os títulos vencem, de modo que as reservas excedentárias no sistema bancário diminuam progressivamente ao longo do tempo. A QT reduz também, de forma mais ampla, a capacidade de concessão de crédito e a disponibilidade de financiamento, à medida que os ativos líquidos diminuem.
Embora a flexibilização quantitativa (QE) e o aperto quantitativo (QT) pareçam mecanicamente simples, a sua escala sem precedentes poderá gerar impactos de mercado imprevisíveis e picos de volatilidade que desestabilizem o comportamento dos bancos comerciais de forma mais severa do que o pretendido. A investigação do FMI sobre os riscos do QT assinala a pressão vendedora no mercado obrigacionista à medida que as carteiras são reequilibradas e a capacidade de criação de mercado diminui. O contra-argumento sugere que se desvalorizem os aspetos inovadores, uma vez que o crescimento económico e a inflação são os agregados-chave orientados deliberadamente, e não os balanços em si. Não obstante, o recurso temporário ao QE seguido da retirada de liquidez continua a ser uma área com efeitos incertos para as operações dos bancos comerciais, apesar da sua crescente prevalência no conjunto de instrumentos dos bancos centrais nas últimas décadas.
3. Intervenções no Mercado para Gerir Choques Económicos
Em períodos de instabilidade financeira ou de pressões cambiais no exterior, os bancos centrais podem realizar operações de compra e venda mais extensas, conforme necessário, para restabelecer a ordem nos mercados e evitar efeitos de contágio na economia real. Contudo, tais intervenções distorcem os preços relativos dos ativos e acarretam igualmente consequências não pretendidas, suscitando críticas.
i. Ações Cambiais de Curto Prazo
Para aliviar pressões súbitas que causam ou agravam desvalorizações cambiais abruptas, os bancos centrais podem realizar operações diretas de intervenção cambial para contrariar quedas desordenadas e voláteis. Conforme explicado pelo Banco de Pagamentos Internacionais (BIS), tal implica a venda de reservas de moedas estrangeiras em volume suficiente para abrandar ou inverter as quedas, ou, pelo menos, sinalizar a preocupação das autoridades com movimentos excessivos e desestabilizadores. A intervenção cambial visa evitar o pânico e os efeitos de manada que ultrapassam os fundamentos económicos.
A investigação sobre casos desta natureza a nível global sugere que operações de curto prazo que contenham desalinhamentos podem atenuar disfunções e restabelecer avaliações racionais, por vezes com eficácia. No entanto, alguns economistas alertam para o facto de as intervenções poderem incentivar a especulação futura, ao absorverem o risco de perdas, o que gera risco moral. A atuação cambial temporária esgota igualmente as reservas sem resolver as questões económicas de fundo. Se as preocupações forem de natureza estrutural, os países poderão ter, em última análise, de realinhar o valor das suas moedas, aceitar taxas de juro mais elevadas ou promover reformas mais profundas.
ii. Aquisições de Ativos para Preservar o Funcionamento do Mercado
Em crises agudas, o horizonte de ameaça económica estende-se para além da instabilidade cambial, uma vez que todos os mercados de financiamento podem bloquear-se, com risco de repercussões graves nas famílias e nas empresas. Como se verificou em 2008 e, de novo, em março de 2020 com os choques da Covid-19, até os mercados de obrigações soberanas podem enfrentar o desaparecimento da procura, desestabilizando as relações fundamentais de preços. Tal gera uma profunda incerteza quanto aos valores relativos e aos riscos, paralisando o crédito em todas as classes de ativos.
Perante as ameaças de um colapso financeiro generalizado, bancos centrais como a Fed, o BCE e o Banco de Inglaterra expandiram rapidamente os programas de QE existentes, comprometendo-se a realizar compras sem limite definido nos mercados obrigacionistas essenciais ao funcionamento das economias. O objetivo era atuar como comprador de último recurso, restabelecendo mecanismos de negociação ordenados para preservar a disponibilidade de crédito, em contraste com uma intervenção cambial mais seletiva. A desvantagem, porém, foi uma expansão ainda maior dos balanços e os riscos associados. Os balanços agregados dos principais bancos centrais cresceram em biliões de dólares em poucos meses. Embora necessária para evitar uma depressão, os críticos vislumbram perigos crescentes de dependência dos mercados e questionam as estratégias de saída.
No seu conjunto, a existência de intervenções contingentes gera um risco moral mais generalizado. Todavia, dadas as limitações que impedem a retirada dessas medidas, os bancos centrais continuam a visar a estabilidade dos mercados vulneráveis, de modo a assegurar a recuperação económica antes de procurarem restabelecer a normalidade. Os riscos decorrentes da dependência excessiva de medidas distorcivas continuam, contudo, a suscitar preocupação, dada a deficiente compreensão dos efeitos de segunda ordem sobre a atividade dos bancos comerciais.
B. Mecanismos de Crédito da Banca Comercial
No quadro mais amplo dos bancos centrais que rege as reservas e as taxas de juro, os bancos comerciais dispõem dos seus próprios modelos de crédito essenciais, que permitem a criação de depósitos e a expansão da moeda. Os bancos mantêm apenas uma fração dos seus depósitos sob a forma de reservas e criam novos depósitos quando concedem crédito. Considerações de risco moderam, no entanto, a concessão ilimitada de crédito.
1. O poder e os riscos do sistema de reservas fracionárias
Um facto decisivo, mas frequentemente mal compreendido, sobre os sistemas bancários comerciais é a prática das reservas fracionárias. Isto significa que os bancos mantêm apenas uma fração dos seus depósitos em numerário ou em reservas junto do banco central. Contrariamente à imagem popular, os bancos não emprestam os depósitos: o próprio ato de conceder crédito cria novos depósitos e, por conseguinte, moeda.
i. Multiplicação da Moeda através das Reservas Fracionárias
Os manuais ilustram, através de exemplos simples, de que forma o sistema bancário de reservas fracionárias permite a multiplicação da moeda e a criação de crédito. Suponha-se um depósito inicial em numerário de 100 dólares no Banco A. Com um requisito de reservas de 10%, o banco conservaria 10 dólares como reservas, mas concederia crédito com os restantes 90 dólares. O mutuário gasta estes 90 dólares em bens ou serviços junto de um beneficiário que depois deposita o pagamento no Banco B. Após conservar 10%, ou seja, 9 dólares, como reservas, o Banco B pode agora conceder 81 dólares de crédito a outro cliente. À medida que este processo se repete, com os empréstimos a criarem novos depósitos, uma pequena parte das reservas sustenta a expansão de saldos muito superiores em todo o ecossistema da banca comercial.
Com um rácio de 10%, os 100 USD inicialmente depositados permitem até 900 USD em novos empréstimos. Com uma exigência de 5%, este valor poderia teoricamente atingir 1900 USD. Ao manter como reservas apenas uma fração do dinheiro depositado, e não a totalidade dos montantes, o crédito sustentado no sistema financeiro em sentido lato através de depósitos excede as reservas efetivas por um fator de 10 ou mais. Na ausência de regulação, os incentivos favorecem ciclos de concessão de crédito em expansão contínua, pelo menos até ao incumprimento dos mutuários. Na prática, os bancos centrais sublinham que este multiplicador de manual não descreve a atividade bancária moderna: o crédito é limitado pelo capital, pelas regras de liquidez, pela taxa de juro de política monetária e pela procura dos mutuários, e não pelas reservas (Bank of England, “Money creation in the modern economy”, 2014).
ii. Reconhecimento Crescente da Instabilidade Inerente
Muitos observadores apontaram a instabilidade dos sistemas de reservas fracionárias, devido à dependência da confiança dos depositantes e da liquidez do mercado para evitar levantamentos em massa, dados os baixos rácios efetivos de numerário. Tal ficou demonstrado de forma dramática no auge das corridas aos bancos de 1933, durante a Grande Depressão. Dinâmicas semelhantes afetaram o bloqueio do mercado interbancário em 2007, até às medidas de emergência de apoio dos bancos centrais.
Consequentemente, os modelos atuais de banca comercial reconhecem desfasamentos inerentes entre passivos de curto prazo, como os depósitos, e ativos de crédito de longo prazo mais arriscados registados nos seus balanços. A regulamentação assegura hoje padrões de qualidade dos ativos, acesso aos mecanismos de último recurso dos bancos centrais e mecanismos de resolução para gerir potenciais falências, mesmo de bancos globais de grande dimensão. Persiste, porém, a tensão fundamental entre procurar emprestar o excesso de reservas para beneficiar dos riscos de maturidade implicitamente assumidos e manter salvaguardas e reservas de liquidez adequadas para garantir os compromissos reembolsáveis à vista.
2. Riscos de Liquidez Contidos Através de Novas Salvaguardas
Embora os problemas de desfasamento de maturidades sejam hoje mais bem compreendidos, os riscos de liquidez persistem na transformação de fundos de curto prazo em ativos geradores de rendimento e em empréstimos. Os mercados interbancários colmatam esta lacuna, mas sofreram uma paralisia em 2008. A nova regulamentação visa atenuar as ameaças associadas à disponibilidade de criação de moeda, mesmo em contextos de perturbação dos mercados.
i. Mercados Interbancários para a Reciclagem de Reservas Excedentárias
Um mecanismo essencial que permite aos bancos gerir dinamicamente os saldos de reservas é o mercado interbancário de empréstimos. Este mercado de financiamento de curto prazo permite que as instituições com excedentes de reservas as cedam, sobretudo overnight, àquelas que enfrentam insuficiências temporárias. As taxas de empréstimo overnight constituem indicadores de referência das condições de liquidez em que os bancos operam. Como observa o Banco de Pagamentos Internacionais (BIS), taxas elevadas sinalizam um acesso restrito ao financiamento, decorrente de riscos de contraparte percecionados, ao passo que taxas mais baixas sugerem fluxos estáveis que reciclam as reservas onde necessário, sem entraves.
Contudo, quando a forte reavaliação dos ativos em 2007 gerou incerteza quanto a riscos ocultos, a confiança no sistema interbancário dissipou-se. O FMI descreveu esta rutura como uma «paragem súbita sistémica» nos mercados de financiamento de curto prazo, essenciais, de que muitos bancos dependiam para compensar as flutuações dos depósitos. Uma vez que os pedidos de reservas deixaram de poder ser compensados através da rede paralisada, seguiu-se uma sucessão de falências e fusões forçadas. Este episódio evidenciou os riscos dos produtos estruturados e a necessidade de reservas de liquidez, dado que o acesso ao mercado pode desaparecer abruptamente.
ii. Novas Estruturas de Apoio Regulamentar
Perante os estragos económicos causados pelo congelamento dos canais interbancários, os acordos de Basel III estabeleceram normas de liquidez vinculativas, obrigando os bancos a manter numerário ou ativos de elevada qualidade suficientes para cobrir as saídas líquidas de tesouraria num cenário de esforço a 30 dias. Este Rácio de Cobertura de Liquidez (Liquidity Coverage Ratio, LCR) protege diretamente os bancos contra mercados restritivos que, anteriormente, amplificaram escassezes sistémicas, transformando-as em situações de dificuldade bancária. A par de reservas de capital reforçadas, os requisitos de cobertura de liquidez reduzem estruturalmente a probabilidade de repetição das paralisações de 2008 nos mercados monetários, essenciais ao funcionamento do sistema financeiro.
Ainda assim, os reguladores caminham sobre uma corda bamba. Uma regulamentação excessiva, como a imposição de requisitos indevidamente elevados de ativos líquidos, prejudicaria a concessão de crédito rentável financiada por depósitos de curto prazo. A resiliência face a choques externos tem de ser ponderada com a preservação de uma disponibilidade de crédito adequada e de alguma transformação de prazos inerente que sustenta os fluxos de criação de moeda. Mas, dados os interesses económicos em jogo, a maioria dos reguladores opta por uma postura conservadora quanto à limitação dos riscos bancários.
3. O ciclo de expansão crédito-depósito em ação
O processo de concessão de crédito pode ser ilustrado com um exemplo simples. Cada empréstimo individual cria novos depósitos, alimentando uma maior capacidade de concessão de crédito, sempre controlada através de enquadramentos de gestão de risco.
i. Estudo de Caso sobre a Criação de Moeda a partir de Créditos Hipotecários
Considere um comprador hipotético que financia a aquisição de uma casa no valor de 800 000 USD através de um crédito à habitação concedido pelo Banco A. No momento em que o empréstimo é desembolsado, são criados 800 000 USD de nova moeda escritural. O Banco A não empresta os depósitos de outros clientes; cria um novo depósito e espera receber juros através das prestações mensais pagas pelo mutuário.
Quando o vendedor deposita os USD 800 000 no Banco B, o Banco A transfere o mesmo montante de reservas de banco central para o Banco B. O Banco B passa a deter um novo depósito e novas reservas; a sua concessão de crédito subsequente depende do seu capital, da sua posição de liquidez e da procura por parte de mutuários com boa qualidade creditícia – e não de um rácio de reservas fixo, que nos Estados Unidos é igual a zero desde março de 2020.
ii. Avaliação de Risco como Limite à Multiplicação de Depósitos
Naturalmente, as considerações de risco prudencial moderam as aprovações. Com base nos critérios de subscrição, o Banco A deve avaliar o rendimento e os passivos existentes do mutuário para aferir o risco de incumprimento antes de aceitar financiar um crédito à habitação de tão elevado montante. As pontuações de crédito exigidas, o historial de pagamentos, os limites de endividamento face ao rendimento e as avaliações das garantias condicionam o ritmo de criação de crédito a partir das reservas fracionárias.
As novas regras de capital, como Basel III, exigem igualmente reservas de base mais elevadas, associadas à dimensão do conjunto dos ativos ponderados pelo risco dos bancos, limitando diretamente as oportunidades de concessão de crédito. Embora as instituições financeiras procurem maximizar os ativos de crédito, têm de constituir provisões suficientes para fazer face a incumprimentos inevitáveis e de fixar taxas de juro suficientemente elevadas para obterem rentabilidade, atendendo aos riscos e aos custos associados à captação de depósitos de clientes. Encontrar o equilíbrio ótimo entre uma criação de moeda agressiva, que estimule uma produção económica mais ampla, e salvaguardas prudentes que preservem a confiança do público constitui uma tensão inerente à banca comercial.
4. Titularização: Alargamento do Alcance do Crédito e dos Riscos
Para além da concessão direta de crédito com base em reservas fracionárias, os bancos foram também pioneiros em estruturas indiretas de financiamento de empréstimos, que ampliam a escala e a disponibilidade da criação de moeda, mas acrescentam riscos de interdependência opaca, evidenciados de forma dramática em 2008.
i. A Titularização como Instrumento de Expansão da Liquidez e do Crédito
Entre as inovações bancárias que alargam os direitos de crédito de natureza monetária para além das reservas detidas, destaca-se a emissão de valores mobiliários garantidos pelos fluxos de reembolso esperados de dívidas de consumo, como créditos à habitação, empréstimos a estudantes, créditos automóveis e crédito em cartão. Na titularização, conjuntos de empréstimos são transferidos para veículos de investimento estruturado (SIV) ou veículos de finalidade especial (SPV), que vendem a investidores nos mercados globais obrigações em tranches, garantidas pelo valor dos ativos colateralizados subjacentes. Tal permite obter financiamento grossista para nova concessão de crédito, libertando simultaneamente capital do banco para esse mesmo fim.
Custos da Inclusão de Exposições no Balanço de um Banco
Quando um banco reconhece uma exposição no seu balanço – por exemplo, ao utilizar um compromisso de crédito ou ao consolidar um veículo – os custos dependem da operação, do enquadramento regulamentar e dos ativos envolvidos, não podendo ser indicados de forma geral. Os principais componentes são:
- Capital regulamentar: O Basel III exige, no mínimo, 4,5% de Common Equity Tier 1, 6% de Tier 1 e 8% de capital total relativamente aos ativos ponderados pelo risco, acrescidos de uma reserva de conservação de fundos próprios de 2,5% em Common Equity Tier 1 e de um rácio de alavancagem de, pelo menos, 3%. Para USD 1 mil milhões de posições com uma ponderação de risco de 100%, tal significa, pelo menos, USD 105 milhões de capital, incluindo a reserva de conservação, antes de quaisquer reservas contracíclicas ou sistémicas. Os compromissos extrapatrimoniais já implicam consumo de capital através de fatores de conversão de crédito.
- Liquidez: o Rácio de Cobertura de Liquidez (LCR) exige ativos líquidos de elevada qualidade para cobrir as saídas líquidas de caixa durante um período de stress de 30 dias, e o Rácio de Financiamento Estável Líquido (NSFR) exige financiamento estável para o perfil de ativos e de elementos extrapatrimoniais. Os ativos líquidos rendem, em regra, menos do que os empréstimos.
- Custos de transação: honorários jurídicos, Diligência Devida e administração.
- Custos indiretos: efeitos nos rácios financeiros, na perceção do mercado e na complexidade operacional.
As instituições devem analisar estes custos em cada operação; o IFB não publica estimativas gerais de custos.
Cálculo ilustrativo de custos por cada USD 1 mil milhões
Os valores seguintes constituem uma ilustração baseada em pressupostos declarados, e não uma proposta. Para exposições de 1000 milhões de USD com uma ponderação de risco de 100% incorporadas no balanço de um banco:
- Capital: cerca de USD 105 milhões de capital (10,5% incluindo a reserva de conservação); com um custo de capital assumido de 6–12% ao ano, cerca de USD 6–13 milhões por ano.
- Liquidez: deter ativos líquidos em vez de ativos de maior rendibilidade, com um diferencial de rendibilidade presumido de 1–3%, cerca de USD 10–30 milhões por ano.
- Custos de transação: custos jurídicos, de diligência devida e administrativos, estimados em 0,1–0,5%, cerca de USD 1–5 milhões, uma única vez.
Com base nestes pressupostos, o custo recorrente situa-se na ordem dos 16–43 milhões de USD por ano, acrescido de custos únicos de 1–5 milhões de USD. Os valores efetivos dependem do banco, dos ativos, da jurisdição e das condições de mercado.
Contas Fora do Livro de Registos na Banca Internacional
O tratamento dado pelos principais centros financeiros às estruturas extracontabilísticas e extrapatrimoniais é exposto na nossa série Análise e Conhecimento: Contas Extracontabilísticas na Banca Internacional.
Se pretender discutir connosco as suas necessidades específicas em matéria de criação de moeda, queira contactar o nosso diretor Isof Baco.


