Criação de Moeda
Criação de Moeda pelos Bancos
Criação de moeda pelos bancos num sistema bancário de reservas fracionárias.
Os bancos comerciais criam a maior parte da moeda em circulação através da concessão de crédito: quando um banco concede um empréstimo, credita na conta do mutuário um novo depósito. O «multiplicador monetário» dos manuais, segundo o qual os bancos concedem crédito num múltiplo das suas reservas, não descreve o funcionamento dos sistemas bancários modernos (Bank of England, «Money creation in the modern economy», 2014). O processo é o seguinte:
- Depósitos e Reservas Obrigatórias: Alguns bancos centrais exigem que os bancos mantenham uma fração de determinados depósitos como reservas – o BCE 1%, ao passo que a Reserva Federal dos EUA mantém a exigência fixada em zero desde março de 2020 e o Banco de Inglaterra não impõe qualquer exigência. Na prática, a concessão de crédito é limitada pelas regras de capital e de liquidez, pela procura dos mutuários e pela taxa de juro de política monetária, e não pelas reservas.
- Criação de Crédito: Quando um banco concede um empréstimo, não entrega fisicamente numerário proveniente das suas reservas. Em vez disso, cria um depósito na conta do mutuário, criando efetivamente moeda nova. Este processo expande a massa monetária da economia.
- Juros e Reembolso: O banco obtém receitas através dos juros destes empréstimos. À medida que os mutuários reembolsam os seus empréstimos, a massa monetária contrai-se e as responsabilidades do banco (depósitos) diminuem.
Para gerir os riscos associados ao incumprimento de empréstimos e ao excesso de concessão de crédito, os bancos recorrem a várias estratégias:
- Avaliação de Risco e Notação de Crédito: Os bancos realizam avaliações de risco rigorosas e recorrem à notação de crédito para avaliar a solvabilidade dos mutuários. Tal contribui para minimizar o risco de incumprimento.
- Diversificação da Carteira de Crédito: Os bancos diversificam as suas carteiras de crédito por diferentes setores, regiões geográficas e segmentos de clientes, de modo a repartir o risco.
- Rácios de Adequação de Capital: Os bancos são obrigados a manter determinados rácios de adequação de capital, assegurando que dispõem de capital suficiente para absorver perdas. Estes requisitos integram frequentemente quadros regulamentares como o Basel III.
- Provisões e Abates ao Ativo: Os bancos reservam uma parte dos seus resultados como provisões para crédito malparado. Se um empréstimo se tornar incobrável, é abatido ao ativo por contrapartida destas provisões.
- Gestão de Liquidez: Os bancos gerem a sua liquidez para assegurar que dispõem de ativos líquidos suficientes para cumprir as suas obrigações de curto prazo. Tal inclui manter um equilíbrio saudável entre passivos de curto prazo e ativos líquidos.
- Supervisão Regulamentar: Os bancos estão sujeitos a supervisão regulamentar, que assegura o cumprimento de práticas de concessão de crédito prudentes e a manutenção da estabilidade financeira.
No que respeita à prevenção da criação excessiva de moeda:
- Os bancos centrais influenciam o montante de moeda criado pelos bancos sobretudo através da taxa de juro de política monetária, a par da regulamentação de capital e de liquidez e, em alguns países, das reservas obrigatórias.
- Se um banco criar moeda em excesso, originando riscos de inflação ou de instabilidade financeira, o banco central pode intervir, quer alterando as taxas de juro diretoras, quer modificando os requisitos de reservas, quer através de operações de mercado aberto.
- Nos casos em que os bancos enfrentam riscos de insolvência devido a um excesso de crédito concedido, os bancos centrais podem atuar como credores de última instância. No entanto, trata-se geralmente de uma medida reservada a situações extremas, para prevenir um colapso sistémico, e não de uma prática corrente.
O papel do banco central no resgate de bancos depende da gravidade da situação e do risco sistémico que o banco em dificuldades representa. Os resgates constituem, em regra, o último recurso e são acompanhados de condições rigorosas destinadas a restabelecer a estabilidade financeira e a prevenir o risco moral.
A proporção da moeda criada pelos bancos comerciais através do crédito e da moeda criada pelos bancos centrais varia significativamente entre economias, consoante as respetivas práticas bancárias, políticas monetárias e estruturas económicas. Segue-se uma visão geral:
- Bancos Comerciais: Na maioria das economias modernas, a maior parte da massa monetária é criada pelos bancos comerciais através da concessão de crédito. Quando os bancos concedem empréstimos, criam depósitos, que constituem uma componente importante da massa monetária em sentido lato. Esta forma de moeda é frequentemente designada por “moeda bancária” ou “moeda dos bancos comerciais”.
- Bancos Centrais: Os bancos centrais criam moeda sob a forma de numerário (notas e moedas) e de reservas detidas pelos bancos comerciais junto do banco central. Esta representa uma parcela menor da massa monetária total, em comparação com a moeda criada pelos bancos. A moeda do banco central é frequentemente designada por «moeda de base» ou «moeda de alta potência».
As percentagens específicas podem variar:
- No Reino Unido, segundo o Banco de Inglaterra (2014), as notas e moedas representavam apenas cerca de 3 % da moeda detida pelo público; os restantes 97 % eram constituídos por depósitos bancários.
- Na área do euro, a moeda em circulação representa cerca de um décimo do agregado monetário alargado M3; o restante é constituído por depósitos e outros instrumentos emitidos por bancos e fundos do mercado monetário (estatísticas monetárias do BCE).
- Em economias emergentes ou menos desenvolvidas, o rácio poderá ser diferente, devido a uma maior dependência de numerário, a uma regulamentação bancária mais restritiva ou a diferentes enquadramentos de política monetária.
É importante notar que estes valores podem variar em função das condições económicas, das alterações da política monetária e das mudanças regulamentares. Por exemplo, durante períodos de quantitative easing, a percentagem de moeda criada pelos bancos centrais pode aumentar significativamente, à medida que estes adquirem ativos financeiros para injetar liquidez na economia.
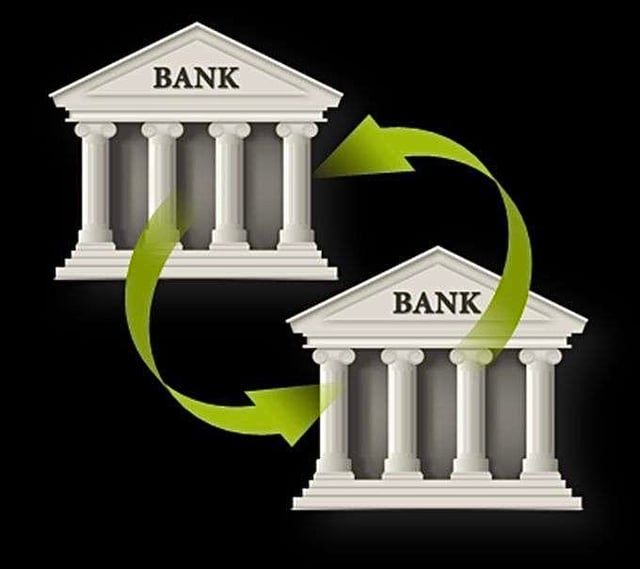
Transferência de moeda bancária recém-criada entre bancos.
Segue-se uma explicação de como funciona o processo interno dos bancos:
Criação de Crédito: Quando um banco concede um empréstimo, cria efetivamente um depósito na conta do mutuário. Trata-se de um registo digital e não de numerário físico. Este depósito representa uma obrigação ou passivo para o banco (o banco deve este montante ao depositante) e um ativo para o mutuário (o mutuário pode utilizar este montante).
Transferência de Fundos: Suponha-se que o mutuário decide transferir parte ou a totalidade deste empréstimo para outro banco. O mutuário dá instruções ao seu banco para efetuar um pagamento para uma conta noutro banco.
Liquidações Interbancárias: Os bancos liquidam as transações entre si através de um processo designado liquidações interbancárias. Este processo é realizado em tempo real ou em lotes ao longo do dia, através de:
- Banco(s) Central(is): O banco central desempenha um papel fundamental neste processo. Os bancos mantêm contas de reservas junto do banco central, que são utilizadas para liquidar transações interbancárias. Se o Banco A necessitar de transferir fundos para o Banco B, o banco central reduzirá o saldo de reservas do Banco A e aumentará em conformidade o saldo de reservas do Banco B no sistema RTGS ou
- Câmaras de Compensação ou Redes de Banca Correspondente: Por vezes, as transações são liquidadas através de câmaras de compensação ou de redes de Banca Correspondente. Estes sistemas facilitam a transferência de fundos e asseguram que cada banco mantém as reservas necessárias para cumprir as suas obrigações.
Manutenção de Reservas: Ao longo do dia, os bancos acompanham as suas posições de reservas. Se um banco tiver reservas insuficientes devido a saídas (como no nosso exemplo), pode contrair empréstimos junto de outros bancos no mercado interbancário ou, como último recurso, junto do banco central.
- Banco Central como Credor de Último Recurso: O banco central atua como credor de último recurso, fornecendo liquidez aos bancos que se encontrem temporariamente com falta de reservas. Tal assegura que os bancos podem cumprir as suas obrigações de pagamento e que o sistema bancário se mantém estável.
Em resumo, quando um banco transfere dinheiro para outro banco por instrução de um cliente, a liquidação efetiva consiste no ajustamento das reservas que os bancos detêm junto do banco central ou através de transferências interbancárias. Este sistema assegura que, embora cada banco crie moeda através da concessão de crédito, a integridade e a estabilidade do sistema bancário no seu conjunto são preservadas através da conjugação da supervisão do banco central, dos mercados de crédito interbancário e dos requisitos de reservas.