Criação de Moeda
Moeda
Uma análise completa da criação, da avaliação e de potenciais crises
Introdução
A moeda é uma instituição fundamental que sustenta as economias modernas, servindo como meio de troca, unidade de conta e reserva de valor. No entanto, os processos envolvidos na sua criação, os fatores que determinam o seu valor e os riscos potenciais que podem conduzir ao seu colapso são complexos e multifacetados. Esta análise abrangente visa proporcionar uma exploração aprofundada destes aspetos, com base em contributos de diversas fontes profissionais, incluindo literatura académica, publicações de bancos centrais e análises de especialistas.
I. A criação de moeda
A criação de moeda é um processo complexo, que assenta na interação entre bancos centrais, bancos comerciais e o sistema financeiro em sentido amplo. Compreender os mecanismos e os instrumentos utilizados por estas entidades é essencial para perceber a dinâmica da oferta de moeda e o seu impacto nas economias.
A. O Papel dos Bancos Centrais
Os bancos centrais desempenham um papel determinante na gestão da oferta de moeda, através de diversos instrumentos e intervenções de política monetária. Estas ações visam influenciar as condições económicas, apoiar a estabilidade financeira e preservar a estabilidade de preços.
1. Instrumentos de Política Monetária
a. Operações de Mercado Aberto (OMA)
As operações de mercado aberto (OMA) têm sido tradicionalmente um dos principais instrumentos utilizados pelos bancos centrais para orientar as taxas de juro de curto prazo e a oferta de reservas. Através das OMA, os bancos centrais compram ou vendem títulos de dívida pública no mercado aberto, influenciando as reservas dos bancos comerciais e, consequentemente, a sua capacidade de concessão de crédito. Desde 2008, contudo, a Reserva Federal e outros grandes bancos centrais passaram a operar com reservas abundantes e orientam as taxas sobretudo através dos juros que pagam sobre as reservas e de facilidades permanentes. Ao comprar títulos, o banco central injeta liquidez no sistema bancário, reduzindo as taxas de juro e estimulando o endividamento e a despesa, o que conduz, em última análise, a uma expansão da oferta monetária. Inversamente, a venda de títulos retira liquidez, eleva as taxas de juro e contrai a oferta monetária.
b. Taxa de Desconto
A taxa de desconto é a taxa de juro cobrada pelos bancos centrais nos empréstimos de curto prazo concedidos aos bancos comerciais (nos Estados Unidos, a taxa aplicada na facilidade de desconto da Reserva Federal; distingue-se da taxa dos fundos federais, a taxa à qual os bancos cedem reservas entre si). As alterações da taxa de desconto podem influenciar o custo do financiamento dos bancos comerciais, o que, por sua vez, afeta as taxas de juro que estes praticam junto de consumidores e empresas. Quando os bancos centrais reduzem a taxa de desconto, torna-se mais barato para os bancos comerciais obter fundos, o que os incentiva a aumentar a atividade de concessão de crédito, dado que os menores custos de financiamento podem ser repercutidos nos clientes. Consequentemente, o aumento do crédito e da atividade económica conduz a uma expansão da massa monetária.
c. Requisitos de Reservas
Os requisitos de reservas são normas que determinam o montante mínimo de reservas em numerário que os bancos comerciais devem manter relativamente aos seus depósitos. Muitos bancos centrais reduziram a sua importância: a Reserva Federal fixou o requisito em zero em março de 2020, o BCE aplica 1% e o Banco de Inglaterra não tem qualquer requisito. Onde são utilizados, como na China ou na Índia, as alterações do rácio afetam os custos de financiamento e a liquidez dos bancos, e não fixam mecanicamente o montante que estes podem conceder em crédito.
2. Flexibilização Quantitativa (QE)
Em períodos de dificuldade económica ou quando os instrumentos tradicionais de política monetária se revelam ineficazes, os bancos centrais podem recorrer a medidas não convencionais, como a flexibilização quantitativa (QE). A QE consiste na aquisição, em grande escala, de valores mobiliários de prazo mais longo, incluindo obrigações do Tesouro e títulos garantidos por hipotecas, por parte dos bancos centrais, a fim de injetar liquidez diretamente no sistema financeiro. De acordo com um estudo de Fratzscher et al. (2018), a QE visa reduzir as taxas de juro de longo prazo, incentivar o investimento e estimular o crescimento económico, aumentando a procura desses valores mobiliários e fazendo subir os respetivos preços. Ao tornar o crédito mais barato, a QE pode apoiar a expansão económica e influenciar a oferta de moeda.
B. O Papel dos Bancos Comerciais
Embora os bancos centrais desempenhem um papel determinante na regulação da base monetária, cabe aos bancos comerciais criar a maior parte da massa monetária através da concessão de crédito.
1. Sistema de Reservas Fracionárias
No sistema bancário de reservas fracionárias, os bancos comerciais são obrigados a manter como reservas apenas uma fração dos seus depósitos, podendo conceder crédito com o remanescente. Quando um banco concede um empréstimo, credita a conta do mutuário com um depósito, criando, na prática, nova moeda. Os manuais descrevem a expansão daí resultante como o efeito do multiplicador monetário. À medida que o depósito inicial é repetidamente redepositado e novamente emprestado, cada ronda de concessão de crédito cria depósitos adicionais, ampliando a massa monetária global. A expansão potencial máxima da massa monetária é determinada pelo multiplicador monetário, que corresponde ao inverso do coeficiente de reservas (1 / coeficiente de reservas). Por exemplo, se a exigência de reservas for de 10%, um depósito inicial de 1 000 USD poderia, em teoria, conduzir a um aumento total da massa monetária de 10 000 USD (1 000 USD / 0,10) através do processo do multiplicador monetário. Na prática, bancos centrais como o Bank of England (“Money creation in the modern economy”, 2014) sublinham que a concessão de crédito é determinada pela procura, pelo capital e pela taxa diretora, e não por um múltiplo fixo das reservas.
II. A Atribuição de Valor à moeda
Embora a criação de moeda seja um aspeto crucial, a atribuição de valor às moedas é igualmente importante para manter a estabilidade e o funcionamento dos sistemas monetários. Diversos fatores contribuem para o valor percecionado da moeda, designadamente a confiança, a dinâmica da oferta e da procura e os indicadores económicos.
A. Confiança e Credibilidade
O valor da moeda deriva, em grande medida, da confiança do público na moeda e no governo ou banco central que a emite. Essa confiança assenta em diversos fatores, incluindo a estabilidade económica, o estatuto de moeda com curso legal e a credibilidade da autoridade monetária.
1. Confiança Pública
Um fator determinante do valor de uma moeda é a estabilidade e a credibilidade percecionadas do governo e do banco central emissores. Uma governação eficaz, políticas económicas sólidas e estabilidade política são essenciais para promover a confiança do público na moeda. Quando os cidadãos e os participantes no mercado confiam na capacidade do governo e do banco central para gerir a economia de forma eficaz, estão mais inclinados a deter e a utilizar a moeda, reforçando o seu valor e a sua aceitação como meio de troca.
2. Moeda com Curso Legal
A designação de uma moeda como meio de pagamento legal pelo governo desempenha um papel significativo na atribuição de valor à moeda. Conforme explica o Reserve Bank of Australia (2023), o estatuto de curso legal impõe a aceitação da moeda para o pagamento de dívidas, impostos e outras obrigações financeiras no interior do país ou da região económica emissora.
Esta exigência legal reforça a utilização e a aceitação da moeda, aumentando ainda mais o seu valor e utilidade como meio de troca e unidade de conta.
B. Oferta e Procura
Os princípios da oferta e da procura desempenham igualmente um papel crucial na determinação do valor da moeda. As alterações na massa monetária, nas condições económicas e na política monetária podem influenciar a dinâmica da oferta e da procura, afetando o poder de compra e o valor relativo das moedas.
1. Inflação e Deflação
A inflação e a deflação são dois fenómenos opostos que podem afetar significativamente o valor da moeda. A inflação pode ocorrer quando a oferta de moeda cresce mais depressa do que a capacidade da economia para produzir bens e serviços, conduzindo a um aumento generalizado dos preços e a uma diminuição do poder de compra da moeda. Inversamente, a deflação ocorre quando a oferta de moeda cresce mais lentamente do que a capacidade da economia, resultando numa descida generalizada dos preços e num aumento do valor real da moeda. Embora uma deflação ligeira possa ser benéfica para os consumidores, uma deflação prolongada e severa pode ter efeitos prejudiciais sobre o crescimento económico e a estabilidade financeira, como ilustra a experiência do Japão desde a década de 1990.
2. Política Monetária e Taxas de Câmbio
Os bancos centrais desempenham um papel fundamental na influência sobre o valor da moeda através das suas decisões de política monetária, em particular os ajustamentos das taxas de juro e as intervenções nos mercados cambiais. Conforme referido por Frankel (2011) na sua análise da determinação das taxas de câmbio, taxas de juro mais elevadas tendem a atrair entradas de capital estrangeiro, aumentando a procura da moeda e, consequentemente, o seu valor face a outras moedas. Inversamente, taxas de juro mais baixas podem reduzir a atratividade de uma moeda, conduzindo potencialmente a uma desvalorização. Os bancos centrais podem intervir nos mercados cambiais para gerir a dinâmica da oferta e da procura das respetivas moedas. Ao comprarem ou venderem as suas moedas no mercado aberto, os bancos centrais podem influenciar as taxas de câmbio e, eventualmente, apoiar ou fragilizar o valor das suas moedas face às demais, tal como explicado pelo Fundo Monetário Internacional (FMI) (2022).
C. Indicadores Económicos
O valor de uma moeda está também estreitamente associado ao desempenho e à solidez percecionada da economia subjacente. Os principais indicadores económicos, como o produto interno bruto (PIB), as taxas de desemprego e as taxas de inflação, constituem fatores relevantes para avaliar a saúde e a estabilidade de uma economia e, consequentemente, o valor da sua moeda.
1. Produto Interno Bruto (PIB)
O PIB é uma medida amplamente utilizada da produção e do desempenho económico de um país. Como sublinhado pelo Banco Mundial (2023), uma taxa de crescimento do PIB mais elevada sinaliza, em geral, uma economia forte e em expansão, o que pode reforçar a confiança na moeda e o seu valor. Os investidores e os participantes no mercado tendem a privilegiar as moedas de países com forte crescimento económico, uma vez que este sugere maior estabilidade, potencial de oportunidades de investimento e procura acrescida da moeda no comércio internacional.
2. Taxas de Desemprego
As taxas de desemprego constituem outro indicador económico fundamental que pode influenciar o valor de uma moeda. Tal como salientado pela Organização para a Cooperação e Desenvolvimento Económicos (OCDE) (2021), taxas de desemprego baixas indicam um mercado de trabalho saudável e uma atividade económica robusta, reforçando a perceção de uma economia forte e estável. Inversamente, taxas de desemprego elevadas podem sinalizar fragilidade económica, podendo corroer a confiança na moeda e conduzir à sua desvalorização face a outras moedas.
3. Taxas de Inflação
As taxas de inflação estáveis e moderadas são geralmente encaradas como indicadores de uma economia bem gerida, reforçando a confiança na moeda. Segundo o Banco Central Europeu (BCE) (2022), taxas de inflação excessivamente elevadas podem minar o poder de compra de uma moeda e enfraquecer o seu valor. Os bancos centrais acompanham de perto as taxas de inflação e ajustam frequentemente as suas políticas monetárias em conformidade, a fim de manter a estabilidade de preços e apoiar o valor da moeda, como sublinhado pelo Banco de Inglaterra (2023). Em termos gerais, indicadores económicos favoráveis, como um forte crescimento do PIB, um baixo desemprego e uma inflação estável, tendem a reforçar o valor de uma moeda, ao promoverem a confiança na economia subjacente e na capacidade das autoridades monetárias para manter a estabilidade económica.
III. O Potencial Colapso da moeda
Embora a criação e a avaliação da moeda sejam aspetos cruciais dos sistemas monetários, é igualmente importante compreender as forças que podem conduzir ao colapso das moedas e a crises económicas. Diversos fatores, desde a hiperinflação ao colapso económico e às crises bancárias, podem contribuir para a erosão da confiança numa moeda e, em última análise, para a sua desvalorização ou colapso.
A. Hiperinflação
A hiperinflação é um estado de aumento rápido e descontrolado dos preços, frequentemente acompanhado de uma perda significativa de confiança na moeda. Quando a hiperinflação se instala, o valor da moeda corrói-se rapidamente, tornando cada vez mais difícil manter a estabilidade económica e efetuar transações do quotidiano.
1. Causas da Hiperinflação
A hiperinflação pode resultar de vários fatores, mas destacam-se duas causas principais:
a. Emissão Excessiva de Moeda
Uma das causas mais comuns da hiperinflação é a emissão excessiva de moeda por parte de governos ou bancos centrais. Segundo Hanke e Krus (2012), no seu estudo sobre episódios de hiperinflação, quando os governos emitem moeda de forma indiscriminada para financiar grandes défices ou liquidar dívidas, pode resultar um grave excesso de moeda em circulação relativamente aos bens e serviços disponíveis. Esta oferta excessiva de moeda pode erodir rapidamente o seu valor, conduzindo a um círculo vicioso de nova emissão de moeda e de taxas de inflação ainda mais elevadas, como se observou em numerosos casos históricos analisados por Cagan (1956).
b. Perda de Disciplina Orçamental
Outro fator significativo que contribui para a hiperinflação é a perda de disciplina orçamental por parte dos governos. Como referem Alesina et al. (1992) na sua análise das políticas orçamentais e da inflação, défices orçamentais persistentemente elevados, associados à ausência de crescimento económico ou de aumento de receitas correspondentes, podem alimentar pressões inflacionistas. Se os governos recorrerem a endividamento excessivo ou à emissão de moeda para financiar esses défices, tal pode, em última análise, conduzir à desvalorização da moeda e, potencialmente, desencadear hiperinflação, como ilustram as experiências de vários países da América Latina nas décadas de 1980 e 1990 (Fischer et al., 2002).
2. Exemplos Históricos de Hiperinflação
A história registou vários episódios de hiperinflação, que constituem advertências quanto aos efeitos devastadores que esta pode ter sobre as economias e as sociedades.
a. República de Weimar, Alemanha (anos 1920)
Um dos exemplos mais infames de hiperinflação ocorreu na República de Weimar, na Alemanha, no início da década de 1920. Conforme documentado por Sargent (1982), após a Primeira Guerra Mundial, a Alemanha viu-se sobrecarregada com reparações de guerra e dívidas significativas, o que levou o governo a imprimir quantidades excessivas de moeda para cumprir essas obrigações. Esta oferta excessiva de moeda corroeu rapidamente o valor do marco alemão, com os preços a duplicarem praticamente a cada poucos dias no auge da crise de hiperinflação. A situação tornou-se tão grave que as notas alemãs ficaram praticamente sem valor, e a população recorreu à troca direta ou a moedas estrangeiras para as transações quotidianas, como descrito por Fergusson (1975).
b. Zimbabué (anos 2000)
Mais recentemente, o Zimbabué conheceu um dos piores episódios de hiperinflação da história moderna. A partir do final da década de 1990, uma combinação de má gestão económica, incluindo políticas controversas de reforma agrária e uma despesa pública descontrolada, conduziu a uma grave crise económica, conforme analisado por Hanke e Kwok (2009).
As taxas de inflação dispararam, atingindo um máximo estimado de 79,6 mil milhões por cento em termos mensais em novembro de 2008, segundo o Cato Institute. O dólar zimbabuano tornou-se praticamente sem valor e o país acabou por abandonar a sua moeda a favor de moedas estrangeiras, sobretudo o dólar dos EUA. Estes exemplos evidenciam as consequências devastadoras da hiperinflação, que pode conduzir a uma perda total de confiança numa moeda, ao colapso económico e a graves dificuldades para os cidadãos.
B. Colapso Económico
O colapso económico refere-se a uma contração grave e prolongada da atividade económica de um país, frequentemente acompanhada de uma forte desvalorização da respetiva moeda. Pode ser desencadeado por diversos fatores, incluindo a perda de confiança na estabilidade económica ou política de um país, ou um incumprimento da dívida soberana.
1. Fatores Desencadeantes do Colapso Económico
a. Perda de Confiança
A confiança dos investidores e do público desempenha um papel determinante na sustentação de uma economia e de uma moeda saudáveis. Como salientam Reinhart e Rogoff (2009) na sua análise das crises financeiras, quando os participantes no mercado perdem a confiança na estabilidade económica ou política de um país, tal pode conduzir a uma rápida desvalorização da moeda. Esta perda de confiança pode resultar de diversos fatores, como a instabilidade política, a má gestão económica ou choques externos, tais como catástrofes naturais ou tensões geopolíticas. À medida que a confiança se esvai, os investidores poderão começar a retirar os seus capitais do país, provocando uma venda massiva da moeda e agravando a deterioração da conjuntura económica, como se observou em várias crises de mercados emergentes na década de 1990 (Calvo e Mendoza, 2000).
b. Incumprimento da Dívida
Outro fator desencadeante significativo de colapso económico é o incumprimento soberano de obrigações de dívida. Como sublinham Sturzenegger e Zettelmeyer (2006) no seu estudo sobre crises de dívida soberana, quando um governo não consegue ou não quer reembolsar as suas dívidas, as consequências para o sistema financeiro e para a moeda do país podem ser graves.
O incumprimento de dívida soberana pode conduzir a uma perda de credibilidade nos mercados internacionais, dificultando o acesso do país a novo financiamento ou a captação de investimento estrangeiro. Tal pode, por sua vez, provocar fuga de capitais, desvalorização cambial e uma forte contração económica, como ilustrado pela crise da dívida grega iniciada em 2009–2010 (Lane, 2012).
2. Exemplos Históricos de Colapso Económico
Ao longo da história, registaram-se vários casos de colapso económico, frequentemente acompanhados de uma desvalorização significativa ou do abandono da moeda nacional.
a. Argentina (2001)
Em 2001, a Argentina sofreu uma grave crise económica que levou ao abandono da paridade do peso face ao dólar dos EUA e a uma desvalorização significativa do peso argentino, conforme documentado por Mussa (2002). A crise foi precipitada por anos de má gestão económica, incluindo políticas de taxa de câmbio fixa, endividamento excessivo e elevados níveis de dívida pública. À medida que a confiança na capacidade do Governo para servir a dívida se esbatia, os capitais abandonaram o país, o que conduziu a uma crise bancária e, por fim, ao incumprimento das obrigações de dívida. O peso perdeu cerca de 70% do seu valor face ao dólar dos EUA em 2002, e o país atravessou uma recessão profunda, com agitação social generalizada e instabilidade política.
C. Crise Bancária
As crises bancárias podem ter implicações profundas para a estabilidade do sistema financeiro de um país e para a economia em geral, podendo conduzir a uma perda de confiança na moeda e a consequências económicas graves.
1. Falhas Sistémicas
As crises bancárias podem resultar de diversas falhas sistémicas no setor financeiro, incluindo:
a. Insolvência Bancária
Quando os bancos enfrentam incumprimentos generalizados em empréstimos, em particular em setores como o imobiliário ou o crédito ao consumo, tal pode conduzir à insolvência. Conforme explicado por Laeven e Valencia (2013) na sua análise das crises bancárias, à medida que o crédito malparado se acumula e o valor dos ativos diminui, os bancos podem ver-se incapazes de cumprir as suas obrigações financeiras, desencadeando uma crise de confiança no sistema bancário.
b. Crise de Liquidez
Mesmo os bancos solventes podem enfrentar crises de liquidez em caso de levantamento súbito e generalizado de depósitos. Como referem Diamond e Dybvig (1983) no seu influente modelo de corridas aos bancos, tal pode ocorrer devido a uma perda de confiança no sistema bancário ou em períodos de incerteza económica. Se os bancos não conseguirem satisfazer esses pedidos de levantamento, quer através das suas reservas líquidas, quer através do acesso a mecanismos de crédito de emergência, pode gerar-se uma grave escassez de liquidez e, potencialmente, uma crise bancária mais ampla, como salientam Freixas et al. (2000) no seu exame das políticas de prestamista de último recurso.
2. Exemplos Históricos de Crises Bancárias
A crise financeira global de 2008 constitui um lembrete claro dos efeitos devastadores que as crises bancárias podem ter nas economias e nas moedas.
a. Crise Financeira Global (2008)
A crise financeira global de 2008 foi desencadeada pelo colapso do mercado de crédito hipotecário subprime nos Estados Unidos, que expôs vulnerabilidades no sistema financeiro e conduziu a uma perda de confiança no setor bancário, conforme documentado por Brunnermeier (2009). A falência do Lehman Brothers, um grande banco de investimento, em setembro de 2008, constituiu um momento decisivo que agravou a crise, levando ao congelamento dos mercados de crédito e a uma severa contração económica, conforme analisado por Gorton e Metrick (2012). Os governos e os bancos centrais de todo o mundo intervieram com resgates de grande escala, pacotes de estímulo e mecanismos de empréstimo de emergência para estabilizar o sistema financeiro e evitar um colapso total da economia global, conforme detalhado por Reinhart e Rogoff (2009). A crise evidenciou a interligação dos mercados financeiros globais e o potencial de a instabilidade do setor bancário ter consequências de grande alcance para as economias e as moedas em todo o mundo, conforme salientado por Claessens et al. (2010).
D. Choques Externos
Embora fatores internos, como a má gestão económica e as falhas de política, possam contribuir para o colapso de uma moeda, os choques externos podem igualmente desempenhar um papel significativo na deterioração da estabilidade das moedas e das economias.
1. Impacto de Choques Externos
Os choques externos podem assumir diversas formas, incluindo:
a. Guerras e Catástrofes Naturais
Guerras de grande dimensão e catástrofes naturais podem perturbar a atividade económica, as cadeias de abastecimento e os fluxos comerciais, com consequências económicas significativas e potenciais desvalorizações cambiais, como assinalado por Barro (2009) na sua análise das catástrofes raras e dos mercados de ativos. A destruição de infraestruturas, a perda de capacidade produtiva e a perturbação do comércio podem conduzir a uma deterioração da balança comercial de um país, à redução das receitas de exportação e à diminuição da produção económica, podendo comprometer o valor da sua moeda, como se observou na sequência de grandes conflitos e catástrofes naturais ao longo da história.
b. Acontecimentos Geopolíticos
Os acontecimentos geopolíticos, como sanções comerciais, instabilidade política ou conflitos entre nações, podem igualmente ter um impacto profundo nas moedas e nas economias, tal como salientado por Pape (1997) no seu estudo das sanções económicas. As sanções comerciais, por exemplo, podem perturbar a capacidade de um país para exportar bens e serviços, conduzindo potencialmente a uma redução das receitas em divisas e a uma desvalorização da moeda, como ilustram os casos do Irão e da Coreia do Norte (Hufbauer et al., 2009). A instabilidade política ou os conflitos podem minar a confiança dos investidores, desencadeando fugas de capitais e agravando ainda mais as dificuldades económicas, como se observou em inúmeros episódios de agitação civil e convulsão política ao longo da história.
c. Choques nos Preços das Matérias-Primas
Para os países fortemente dependentes da exportação de matérias-primas, como o petróleo ou os produtos agrícolas, as flutuações dos preços mundiais das matérias-primas podem ter implicações significativas para as suas economias e moedas, como sublinhado por Arezki e Blanchard (2014) na sua análise dos choques nos preços das matérias-primas. Uma queda acentuada dos preços das matérias-primas pode conduzir à deterioração da balança comercial de um país, à redução das receitas de exportação e a uma potencial desvalorização cambial, caso a economia não esteja suficientemente diversificada, como exemplificado pela experiência de vários países exportadores de petróleo em períodos de preços baixos (Husain et al., 2015).
2. Exemplo Histórico: Venezuela
A atual crise económica na Venezuela constitui um exemplo marcante de como choques externos, agravados por uma gestão interna deficiente, podem contribuir para o colapso de uma moeda e da economia em geral. A economia venezuelana depende fortemente das exportações de petróleo, e a forte queda dos preços mundiais do petróleo, iniciada em 2014, reduziu significativamente as receitas de exportação e as receitas públicas do país. Este choque externo foi agravado por anos de má gestão económica, incluindo despesa pública excessiva, controlo de preços e nacionalização de setores, o que travou o investimento e a produtividade do setor privado, conforme analisado por Hausmann e Rodríguez (2014). Em consequência, o bolívar venezuelano sofreu uma rápida desvalorização, com taxas de hiperinflação a atingir níveis astronómicos. Para 2018, o Fundo Monetário Internacional projetou uma inflação de 1 milhão por cento; o banco central veio posteriormente a reportar 130 060%, e a Assembleia Nacional estimou cerca de 1,7 milhões por cento. O bolívar tornou-se, na prática, destituído de valor. A combinação de choques externos, má gestão económica e erosão da confiança pública nas políticas do governo conduziu a uma grave crise económica, a uma escassez generalizada de bens essenciais e a uma crise humanitária na Venezuela, conforme documentado por Doocy et al. (2019).
IV. Soluções Alternativas
Embora a queda de uma moeda possa ter consequências devastadoras, existem soluções e abordagens potenciais que podem ajudar a mitigar estes riscos e a promover a estabilidade monetária. Estas soluções abrangem desde políticas monetárias sólidas e diversificação de reservas até inovações tecnológicas e reformas estruturais.
A. Políticas Monetárias Sólidas
Uma das formas mais eficazes de manter a estabilidade e o valor de uma moeda é a aplicação, pelos bancos centrais, de políticas monetárias sólidas e transparentes.
1. Elementos Essenciais de Políticas Monetárias Sólidas
a. Metas de Inflação Estáveis
Os bancos centrais devem estabelecer e manter metas de inflação credíveis, mais frequentemente de 2% ao ano. Como sublinhado por Bernanke et al. (1999) na sua análise da fixação de metas de inflação, manter a inflação baixa e estável pode contribuir para preservar o poder de compra da moeda e promover a estabilidade económica.
b. Políticas de Taxas de Juro Equilibradas
As políticas de taxas de juro devem ser cuidadosamente calibradas para conciliar o duplo objetivo de promover o crescimento económico e manter a estabilidade de preços. Como refere Taylor (1993) na sua obra de referência sobre regras de política monetária, os bancos centrais devem ajustar as taxas de juro em resposta à evolução das condições económicas, como o aumento da inflação ou a desaceleração do crescimento, a fim de preservar um equilíbrio saudável.
c. Comunicação Clara e Transparência
Os bancos centrais devem dar prioridade a uma comunicação clara e à transparência nas suas decisões e ações de política monetária. Como salientado por Blinder et al. (2008) no seu estudo sobre a comunicação dos bancos centrais, proporcionar aos participantes no mercado uma compreensão clara dos objetivos e das estratégias do banco central pode reforçar a confiança na moeda e reduzir a incerteza.
2. Exemplo: O Mandato Duplo da Reserva Federal
A Reserva Federal, o banco central dos Estados Unidos, exemplifica a importância de políticas monetárias sólidas através do seu duplo mandato de pleno emprego e estabilidade de preços, conforme estabelecido no Federal Reserve Act. Ao equilibrar estes dois objetivos, a Reserva Federal procura promover o crescimento económico e, simultaneamente, manter a estabilidade de preços, apoiando assim o valor e a estabilidade do dólar dos Estados Unidos, como explica Bernanke (2013). As decisões de política monetária da Reserva Federal, como o ajustamento da taxa dos fundos federais ou a implementação de medidas de flexibilização quantitativa, são orientadas por estes mandatos e comunicadas de forma transparente ao público e aos mercados financeiros, conforme descrito nos relatórios periódicos e nas declarações de política da Reserva Federal.
B. Diversificação das Reservas
Para mitigar os riscos associados a uma dependência excessiva de uma única moeda ou região económica, os países podem diversificar as suas reservas cambiais detendo uma combinação de moedas, metais preciosos e outros ativos.
1. Benefícios da Diversificação das Reservas
a. Mitigação de Riscos
Ao deterem uma carteira diversificada de reservas, os países podem reduzir a sua exposição à eventual queda ou desvalorização de uma única moeda. Conforme salientado por Papaioannou et al. (2006) na sua análise da gestão de reservas, tal pode constituir uma proteção contra choques externos ou crises económicas suscetíveis de afetar uma determinada moeda ou região.
b. Maior Flexibilidade
Uma carteira de reservas diversificada confere maior flexibilidade na gestão das necessidades cambiais de um país e na realização de transações internacionais. Como referem Jeanne e Rancière (2011) no seu estudo sobre os níveis ótimos de reservas, permite recorrer a moedas ou ativos alternativos quando uma moeda regista volatilidade ou desvalorização.
c. Maior Poder de Negociação
A detenção de reservas em várias moedas pode reforçar o poder negocial de um país em negociações comerciais internacionais e acordos financeiros, uma vez que reduz a sua dependência de uma única moeda ou bloco económico.
2. Exemplo: A Diversificação das Reservas da China
As reservas cambiais da China, as maiores do mundo, têm estado tradicionalmente concentradas em ativos denominados em dólares dos Estados Unidos. A China não publica a composição por moedas, mas as suas posições em títulos do Tesouro dos EUA diminuíram face ao máximo de mais de USD 1,3 biliões registado em 2013, e o Banco Popular da China tem comunicado compras substanciais de ouro desde novembro de 2022. O objetivo declarado é a diversificação e uma menor exposição a uma única moeda.
C. Inovações Tecnológicas
O rápido avanço da tecnologia financeira (fintech) e a exploração de moedas digitais por parte dos bancos centrais apresentam soluções potenciais para reforçar a transparência, a eficiência e o controlo no seio dos sistemas monetários.
1. Moedas Digitais de Bancos Centrais (CBDC)
As moedas digitais de bancos centrais (CBDC) são formas digitais de moeda fiduciária emitidas e reguladas pelos bancos centrais. Consoante a conceção adotada, podem assentar num registo centralizado ou em tecnologia de registo distribuído.
a. Potenciais Benefícios das CBDC
- Maior transparência e auditabilidade da oferta de moeda e das transações.
- Maior eficiência e redução de custos nas operações financeiras, conforme assinalado por Engert e Fung (2017) na sua análise das moedas digitais de banco central (CBDC).
- Maior capacidade de controlo e de acompanhamento por parte dos bancos centrais, permitindo uma implementação mais eficaz das políticas monetárias, como salientado por Dyson e Hodgson (2016) na sua avaliação das oportunidades das CBDC.
- Maior inclusão financeira, ao proporcionar acesso a sistemas de pagamento digitais, em particular em regiões com acesso limitado aos serviços bancários tradicionais.
b. Desafios e Considerações
- Garantir a cibersegurança e a proteção contra a fraude ou a pirataria informática, tal como salientado por Auer e Böhme (2020) na sua análise dos riscos tecnológicos das CBDC.
- Manter a privacidade e a proteção de dados dos utilizadores, como referem Garratt e van Oordt (2021) no seu exame das questões de privacidade nas CBDC.
- Gerir a transição das moedas físicas para as digitais, incluindo potenciais perturbações nos sistemas financeiros e intermediários existentes, tal como discutido por Meaning et al. (2018) na sua avaliação das implicações macroeconómicas das CBDC.
2. Exemplo: o Yuan Digital
O Banco Popular da China (PBOC) tem estado na vanguarda do desenvolvimento das CBDC, tendo lançado projetos-piloto do yuan digital (e-CNY) em várias cidades chinesas, conforme referido por Chorzempa (2021) na sua análise dos progressos da CBDC chinesa. O yuan digital visa modernizar os sistemas de pagamentos da China, reforçar a inclusão financeira e promover maior transparência e controlo sobre o sistema monetário do país, conforme afirmado pelo PBOC (2021). O e-CNY é um sistema de dois níveis, gerido de forma centralizada e distribuído através de bancos comerciais, e não de uma blockchain pública; o PBOC descreve a sua abordagem à privacidade como «anonimato controlável», que permite o rastreio das transações para combater o branqueamento de capitais e a evasão fiscal.
D. Reformas Estruturais
Reformas estruturais abrangentes em áreas como a governação, as políticas orçamentais e a regulamentação financeira podem desempenhar um papel determinante no reforço da resiliência económica e na prevenção do colapso dos sistemas monetários.
1. Principais Áreas de Reformas Estruturais
a. Governação e Transparência
As reformas destinadas a reforçar a transparência, a responsabilização e as boas práticas de governação podem ajudar a restabelecer a confiança do público nas instituições e a promover a estabilidade económica, como sublinhado por Acemoglu e Robinson (2012) na sua análise do papel das instituições no desenvolvimento económico. Tal pode envolver medidas como o reforço dos esforços de combate à corrupção, a melhoria da gestão do setor público e a promoção de maior transparência nos processos de decisão governamentais, como recomendado pelo Fundo Monetário Internacional (FMI, 2019) nas suas orientações sobre reformas de governação.
b. Disciplina Orçamental e Gestão da Dívida
A implementação de reformas orçamentais que promovam a disciplina e uma gestão sustentável da dívida é fundamental para manter a estabilidade macroeconómica e evitar o endividamento excessivo ou a emissão excessiva de moeda, como assinalam Reinhart e Rogoff (2010) no seu exame da dinâmica da dívida e do crescimento. Tal pode envolver medidas como regras orçamentais que limitem os défices, mecanismos de reestruturação da dívida e sistemas melhorados de cobrança de impostos e de gestão das receitas, conforme sugerido pela Organização para a Cooperação e Desenvolvimento Económicos (OCDE, 2015) nas suas recomendações para as reformas da política orçamental.
c. Regulação e Supervisão do Setor Financeiro
O reforço da regulamentação e da supervisão do setor financeiro pode ajudar a mitigar os riscos de crises bancárias e promover um sistema financeiro mais resiliente, como salientam Claessens e Kodres (2014) na sua análise da reforma regulamentar após a crise financeira global. As reformas neste domínio podem incluir medidas como o reforço dos requisitos de capital e de liquidez dos bancos, a melhoria das práticas de gestão de risco e o estabelecimento de mecanismos de resolução sólidos para instituições financeiras em dificuldades, conforme recomendado pelo Comité de Basileia de Supervisão Bancária (BCBS, 2017) nas suas orientações para o reforço da regulamentação bancária.
2. Exemplo: As Reformas Pós-Crise na Zona Euro
A crise financeira global de 2008 e a subsequente crise da dívida soberana europeia evidenciaram a necessidade de reformas estruturais na Zona Euro, a fim de reforçar a união económica e monetária da região. Em resposta, foram empreendidas várias iniciativas, incluindo:
a. Mecanismo Europeu de Estabilidade (MEE)
A criação do MEE, um mecanismo permanente de assistência financeira para os países da Zona Euro, teve por objetivo proporcionar uma rede de segurança e evitar que futuras crises de dívida se descontrolassem. O MEE pode conceder empréstimos e outras formas de assistência financeira aos Estados-Membros em situação de grave dificuldade financeira, sujeitos a rigorosa condicionalidade e a reformas, conforme previsto no Tratado do MEE (2012).
b. União Bancária
A criação da União Bancária Europeia foi uma reforma fundamental destinada a reforçar a regulação e a supervisão do setor bancário na Zona Euro, tal como documentado por Howarth e Quaglia (2016) na sua análise do desenvolvimento da união bancária. Esta iniciativa incluiu a criação de um Mecanismo Único de Supervisão (MUS) para a supervisão dos grandes bancos e de um Mecanismo Único de Resolução (MUR) para o tratamento dos bancos em dificuldades, ao passo que um Sistema Europeu de Seguro de Depósitos (EDIS), proposto pela Comissão Europeia em 2015, ainda não foi adotado.
c. Pacto Orçamental e Reformas de Governação
O Pacto Orçamental e outras reformas de governação procuraram promover maior disciplina e coordenação orçamental entre os membros da Zona Euro. O Pacto Orçamental introduziu regras mais estritas e limites numéricos para os défices orçamentais e os níveis de dívida, com o objetivo de garantir finanças públicas sustentáveis e prevenir o endividamento excessivo, tal como estabelecido no Tratado sobre Estabilidade, Coordenação e Governação (2012). Além disso, foram envidados esforços para reforçar a coordenação das políticas económicas e aumentar a responsabilização democrática nos processos de decisão da Zona Euro. Embora a aplicação e a eficácia destas reformas tenham sido objeto de debates e desafios contínuos, representam passos significativos para corrigir as vulnerabilidades estruturais reveladas durante as crises e reforçar a resiliência da união económica e monetária da Zona Euro.
Pode um Banco Central tornar-se insolvente?
Segue-se uma exposição completa sobre a forma como um banco central pode tornar-se, de facto, insolvente, como essa insolvência pode desenrolar-se em fases progressivas e como estes princípios se aplicam aos desequilíbrios TARGET no seio do Eurosistema, em particular entre a Alemanha, por um lado, e Espanha e Itália, por outro. Apresentamos ainda soluções alternativas, com uma avaliação franca da sua exequibilidade e das probabilidades que lhes são inerentes.
1. Fundamentos Conceptuais: Pode um Banco Central Tornar-se Insolvente?
Tradicionalmente, os economistas sustentam que um banco central que emite a sua própria moeda fiduciária não pode «falir» no sentido convencional: pode criar quantidades ilimitadas de moeda de base (reservas) para fazer face às suas responsabilidades em moeda nacional. Contudo, a insolvência torna-se concebível quando os ativos do banco, ajustados ao valor de mercado, são persistentemente inferiores às suas responsabilidades, provocando uma perda de confiança de tal gravidade que a própria moeda fica comprometida. Uma vez dissipada a confiança, pode sobrevir uma inflação galopante ou hiperinflação, tornando efetivamente sem valor as responsabilidades do banco: ou, em exemplos históricos, quase sem valor.
Em termos simplificados, a distinção essencial é a seguinte:
- Iliquidez: Incapacidade temporária ou de curto prazo de cumprir obrigações de pagamento. Em teoria, os bancos centrais não enfrentam este problema na sua própria moeda.
- Insolvência: Um desajustamento estrutural, em que o valor atual dos ativos fica aquém do valor atual dos passivos. Défices persistentes, qualidade deficiente dos ativos e perda de confiança podem corroer o capital em termos de valorização a preços de mercado, mesmo que o banco continue a emitir moeda.
Embora não seja frequente, a história demonstra que um banco central pode cair em insolvência de facto se os seus ativos, sobretudo sob a forma de obrigações do Estado ou de reservas cambiais, sofrerem uma imparidade substancial. Esta situação agrava-se se a credibilidade do banco central se deteriorar em simultâneo, desencadeando fuga de capitais, desvalorização da moeda e potencial hiperinflação.
2. Precedente Histórico: As Hiperinflações do Período Entre Guerras
Os historiadores económicos (por exemplo, Sargent, «The Ends of Four Big Inflations», 1982) assinalam que as hiperinflações da Áustria, da Hungria, da Polónia e da Alemanha no período posterior à Primeira Guerra Mundial foram precipitadas pela seguinte cadeia de acontecimentos:
- Acumulação de Ativos de Baixa Qualidade: Os bancos centrais financiaram diretamente os respetivos governos, adquirindo bilhetes do Tesouro ou outras responsabilidades do Estado em grande escala, frequentemente em condições desfavoráveis e com escassa consideração pelo risco de incumprimento.
- Perceção de Insolvência: Quando os detentores nacionais e estrangeiros da moeda se aperceberam de que estes bancos centrais tinham no balanço ativos duvidosos, concluíram que os bancos já não conseguiam manter o valor real da moeda.
- Perda de Confiança e Fuga de Capitais: Os participantes no mercado procuraram refúgio em moedas alternativas mais sólidas (por exemplo, o dólar dos Estados Unidos, o franco suíço ou a libra esterlina). Esta fuga da moeda local precipitou uma forte depreciação da taxa de câmbio.
- Aumento Acentuado dos Preços e Hiperinflação: À medida que o valor externo da moeda se desmoronava, os preços internos dispararam: tanto pelo aumento do custo das importações como pelo autorreforço psicológico de uma espiral hiperinflacionista.
Esta sequência evidencia a vulnerabilidade do balanço de um banco central em períodos de financiamento monetário extremo e o papel central da confiança na preservação do valor da moeda fiduciária.
3. Insolvência no Contexto do Eurosistema
3.1 A configuração singular do Eurosistema
Na área do euro, o Banco Central Europeu (BCE) e os bancos centrais nacionais (BCN) constituem o Eurosistema. Partilham determinadas obrigações e estão vinculados por decisões comuns de política monetária, mas cada banco central nacional mantém o seu próprio balanço. Esta estrutura dá origem aos saldos TARGET: essencialmente, créditos e responsabilidades intra-Eurosistema que resultam de pagamentos transfronteiriços:
- Bancos centrais nacionais credores (por exemplo, o Bundesbank na Alemanha) acumulam posições TARGET positivas.
- BCN devedores (por exemplo, a Banca d’Italia, o Banco de España) detêm posições TARGET negativas.
O TARGET foi concebido como um sistema técnico de liquidação, assegurando a fluidez dos fluxos de liquidez na área do euro. No entanto, desequilíbrios TARGET amplos e persistentes podem refletir fluxos de capitais estruturais, diferenças de risco percecionadas entre Estados-Membros e a segmentação parcial dos mercados financeiros da área do euro.
3.2 Porque é que as Aquisições de Ativos de Grande Dimensão Agravam o Risco
Desde as crises da dívida soberana (2010–2012), o BCE adquiriu grandes volumes de obrigações de dívida pública de países com elevados níveis de endividamento (Itália, Espanha, etc.), com o objetivo de reduzir os custos de financiamento e estabilizar os mercados. Tal foi feito ao abrigo de vários programas (SMP, PSPP, PEPP, etc.). As compras líquidas terminaram em 2022 e os reinvestimentos ao abrigo do APP e do PEPP terminaram em julho de 2023 e no final de 2024, respetivamente, pelo que a carteira se encontra atualmente em redução gradual; não obstante, o BCE e os BCN continuam a deter uma carteira considerável de obrigações soberanas. Em 2023 e 2024, o próprio BCE registou perdas (1,3 mil milhões de EUR e 7,9 mil milhões de EUR), causadas pelos juros mais elevados pagos sobre as reservas e não por perdas de crédito.
- Se a solvabilidade desses governos for seriamente posta em causa, as obrigações no balanço do Eurosistema poderão sofrer desvalorizações significativas.
- Uma desvalorização acentuada ao valor de mercado poderia, teoricamente, fazer com que os ativos de determinados bancos centrais nacionais ficassem abaixo dos seus passivos (sobretudo se os passivos TARGET forem igualmente elevados).
- Uma vez diminuída a confiança na qualidade de crédito do Eurosistema, o euro poderá suportar uma pressão descendente persistente, semelhante a um cenário clássico de crise cambial em mercados emergentes: num enquadramento institucional, contudo, muito mais complexo.
3.3 A Possibilidade de Insolvência de Facto
Embora os enquadramentos jurídicos difiram e o apoio político ao BCE seja substancial, um cenário extremo em que os participantes no mercado percam coletivamente a confiança no Eurosistema poderia conduzir a:
- Desvalorização Rápida do Euro: À medida que os participantes abandonam a moeda em favor de refúgios percecionados como mais seguros.
- Acusações de Financiamento Monetário: Crescente perceção de que o BCE e os bancos centrais nacionais poderão ver-se obrigados a refinanciar ou a ampliar perpetuamente as aquisições de dívida pública fragilizada para evitar incumprimentos.
- Risco Potencial de Rutura: Se um Estado-Membro de grande dimensão, como a Alemanha, concluísse que os créditos TARGET são insustentavelmente elevados (e incobráveis) e que a política monetária comum já não salvaguarda os seus interesses económicos, o impulso político para abandonar o euro poderia aumentar.
- Recapitalização Resultante: Se o euro se fragmentasse, a Alemanha (e outros países credores) poderia ter de recapitalizar os respetivos bancos centrais nacionais para preservar a credibilidade de uma moeda recém-introduzida (por exemplo, um marco alemão restabelecido). Tal implicaria custos avultados, embora a forma exata como esses custos se materializariam dependa dos mecanismos de rutura e de eventuais acordos negociados.
4. Fases Progressivas da Insolvência de um Banco Central e as suas Repercussões
Delineemos uma progressão hipotética:
1. Fase 1: Vulnerabilidades Ocultas
- O banco central começa a acumular ativos de qualidade duvidosa (obrigações soberanas de risco, crédito malparado, etc.).
- Os rácios de capital oficiais podem manter-se positivos, mas os participantes no mercado suspeitam da existência de problemas subjacentes.
2. Fase 2: Perceção Gradual e Aumento dos Prémios de Risco
- As taxas de rendibilidade das obrigações soberanas suspeitas aumentam.
- As agências de notação e os analistas questionam abertamente a solvência destes governos, lançando assim dúvidas sobre o balanço do Eurosistema.
- Surgem pressões de depreciação cambial, embora numa fase inicial ou de forma ligeira.
3. Fase 3: Perdas por Avaliação a Preços de Mercado e Crise de Confiança
- Se os Estados soberanos revelarem, de facto, sinais de risco de incumprimento ou reestruturarem as suas dívidas, os ativos dos bancos centrais sofrem desvalorizações significativas.
- A credibilidade fica seriamente abalada; o banco central é percebido como funcionalmente insolvente se as imparidades excederem o seu capital.
- Depositantes, investidores e parceiros internacionais convertem rapidamente os seus euros em moedas ou ativos alternativos (matérias-primas, criptomoedas, etc.).
4. Fase 4: Crise Cambial Autorrealizável e Hiperinflação
- À medida que a fuga da moeda se intensifica, os preços das importações e a inflação global disparam.
- O banco central pode tentar combater a hiperinflação através de um aperto drástico da política monetária; contudo, se as autoridades orçamentais exigirem novas compras de dívida pública para evitar o incumprimento, gera-se um círculo vicioso.
- Em última análise, a moeda corre o risco de entrar em colapso se a crise não puder ser contida.
5. Fase 5: Recapitalização Pós-Crise ou Colapso
- Numa área monetária unificada, a crise conduz ou a uma integração orçamental sem precedentes (euro-obrigações, dívida mutualizada) e a uma recapitalização explícita do BCE/bancos centrais nacionais pelos Estados-Membros, ou a uma possível desintegração da união monetária.
- Caso a união se dissolva, os Estados credores, como a Alemanha, enfrentariam a perda dos créditos TARGET, tornando necessárias injeções diretas ou indiretas de capital nos respetivos bancos centrais para sustentar um novo regime monetário nacional.
5. Aplicação Prática aos Desequilíbrios do TARGET
O Bundesbank alemão detém créditos TARGET de montante extremamente elevado, ao passo que Espanha e Itália registam responsabilidades TARGET significativas. Caso a área do euro se mantenha intacta indefinidamente, estes saldos são, em grande medida, uma rubrica contabilística que reflete fluxos de capital transfronteiriços. Contudo, se a área do euro se fragmentasse:
- Perda Potencial da Alemanha: O Bundesbank poderá ser forçado a abater ao ativo montantes significativos de créditos TARGET, passando assim a registar capitais próprios negativos, pelo menos numa base de avaliação ao valor de mercado.
- Recapitalização: O governo federal alemão teria provavelmente de injetar capital para sustentar a confiança num marco alemão restabelecido. Esta recapitalização representaria um custo pontual, mas presumivelmente enorme: embora não necessariamente impossível numa economia de grande dimensão e elevado rendimento.
6. Soluções Alternativas
1. Integração Orçamental Mais Profunda
- Uma forma de evitar a insolvência de um banco central é reduzir o risco dos ativos constantes do seu balanço. Tal poderia fazer-se através de euro-obrigações (Eurobonds), mediante as quais a área do euro garantiria coletivamente a dívida dos Estados-Membros.
- Politicamente exigente, uma vez que implica extensas transferências orçamentais e a perda de autonomia nacional.
- Poderia, no entanto, transformar o BCE num banco central mais convencional, com um verdadeiro respaldo soberano unificado.
2. Reestruturação de dívida ordenada
- Países como a Itália e a Espanha poderiam tentar uma reestruturação ordenada das suas dívidas, recebendo simultaneamente alguma forma de apoio mútuo do resto da área do euro, a fim de minimizar o contágio.
- O BCE continuaria a registar perdas, mas, se estas forem tratadas com transparência e acompanhadas de uma consolidação orçamental credível, poderá evitar-se o colapso da moeda.
- Historicamente, as reestruturações soberanas bem-sucedidas no seio de uma união monetária são extremamente difíceis, embora não impossíveis.
3. Erosão Inflacionista Controlada
- Os governos e os bancos centrais poderão tolerar tacitamente uma inflação algo mais elevada para desvalorizar as dívidas existentes em termos reais, reduzindo o respetivo peso ao longo do tempo.
- Esta via exige uma gestão delicada: uma inflação moderada pode ser politicamente tolerável, mas, se mal avaliada, pode transformar-se em inflação incontrolável, prejudicando a credibilidade do banco central.
4. Rutura Parcial com Acordo Negociado
- Um cenário em que países sujeitos a tensão extrema abandonam o euro, deixando eventualmente para trás um euro “núcleo”.
- Os créditos do TARGET da Alemanha sobre os membros que saíssem poderiam ser objeto de redução de valor ou de concessões negociadas.
- O custo para a Alemanha poderia ser colossal, embora, porventura, inferior ao de uma rutura completa e desordenada: ainda assim, as implicações políticas são gigantescas.
5. Manutenção do status quo com saída gradual das compras de obrigações
- Foi este o caminho seguido pelo BCE: as compras líquidas terminaram em 2022 e as obrigações vincendas deixaram de ser plenamente reinvestidas.
- Uma normalização gradual poderia reduzir a acumulação de ativos de risco adicionais. A carteira existente seria, a prazo, amortizada, embora as exposições de maior dimensão se mantivessem durante vários anos.
Por conseguinte, a noção de um banco central tornar-se «insolvente» não é uma questão trivial num sistema de moeda fiduciária. Não obstante, a interação entre a fraca qualidade dos ativos, o financiamento monetário excessivo e a erosão da confiança pode conduzir um banco central a uma posição em que a sua moeda perde credibilidade interna e externa. As lições históricas, em particular as hiperinflações do período entre as duas guerras, demonstram o poder destrutivo desta dinâmica quando não é contida.
Para o Eurosistema, os desequilíbrios TARGET simbolizam a fragilidade estrutural: os elevados saldos positivos da Alemanha refletem a fuga de capitais de economias de maior risco; os saldos negativos de Espanha e de Itália espelham a sua dificuldade em atrair ou reter capitais transfronteiriços nos mercados privados. Se a área do euro perdurar como uma união estável, estes saldos permanecem, em grande medida, uma nota técnica de rodapé. Se se fragmentar num clima de desconfiança quanto à solvabilidade soberana, as eventuais perdas e as consequentes recapitalizações teriam um custo astronómico, o que evidencia os riscos intangíveis, mas imensos, que subsistem sob a superfície.
A melhor profilaxia contra a insolvência de um banco central consiste numa prudência orçamental sustentada, numa gestão de risco rigorosa dos ativos do banco central, numa governação transparente e numa credibilidade inabalável da política. Quando a dívida soberana se torna insustentável, uma reestruturação transparente, aliada a reformas favoráveis ao crescimento e a uma política monetária prudente, pode evitar colapsos catastróficos. Se as lições do período entre guerras nos ensinaram alguma coisa, é que a confiança na moeda e a confiança no banco central são gémeas inseparáveis; uma vez perdida essa confiança, restaurá-la pode revelar-se uma tarefa hercúlea.
Hiperinflação
A hiperinflação, uma condição económica extrema em que os preços disparam enquanto o valor da moeda colapsa, afetou numerosos países ao longo da história. Segue-se uma síntese dos casos mais notáveis:
Economias de Inflação Elevada (2024)
O International Practices Task Force (IPTF) do Center for Audit Quality enumera, para efeitos dos US GAAP, as economias com inflação acumulada a três anos superior a 100%. As listas de 2024 incluíam, entre outras:
- Argentina: inflação anual de 211% em 2023, impulsionada pelo financiamento monetário, pela desvalorização cambial e por repetidas crises de dívida; desceu acentuadamente desde meados de 2024.
- Sudão: inflação de três dígitos no contexto da guerra civil iniciada em abril de 2023.
- Venezuela: uma crise que se prolongou por uma década, com a inflação a atingir o seu máximo em 2018 (130 060% segundo o banco central; cerca de 1,7 milhões por cento segundo a Assembleia Nacional); ainda com três dígitos em 2023.
- Zimbabué: Hiperinflação recorrente desde 2007, atingindo um pico mensal de 79,6 mil milhões por cento em 2008.
- Outros: incluindo Etiópia, Irão, Líbano, Serra Leoa, Suriname e Turquia.
Piores Casos Históricos
1. Hungria (1945–1946)
- Pico de inflação: 41,9 mil biliões por cento ao mês em julho de 1946 (os preços duplicavam a cada 15 horas) (Hanke e Krus, 2012).
- Causa: reparações do pós-Segunda Guerra Mundial e emissão monetária imprudente.
2. Zimbabué (2007–2008)
- Pico de inflação: 79,6 mil milhões por cento ao mês, em novembro de 2008.
- Fator desencadeante: reforma agrária, colapso da produção e financiamento monetário dos défices públicos.
3. Jugoslávia (1992–1994)
- Pico de inflação: 313 milhões por cento mensais em janeiro de 1994.
- Causa: desagregação da Jugoslávia, guerra, sanções das Nações Unidas e financiamento monetário dos défices.
4. Alemanha de Weimar (1922–1923)
- Pico de inflação: 29 500% ao mês em outubro de 1923 (os preços duplicavam a cada 3,7 dias).
- Fator desencadeante: reparações de guerra e instabilidade política.
5. Venezuela (a partir de 2016)
- Pico da inflação: em 2018, estimativas até cerca de 1,7 milhões por cento; conduziu ao colapso da moeda e a uma migração em massa.
Outros Casos Relevantes
- Bolívia (1985): inflação anual superior a 10 000 %.
- Brasil (1986–1994): várias substituições de moeda antes do Plano Real de 1994.
- Grécia (1944): cerca de 18% de inflação diária no pico, em outubro de 1944, no final da ocupação alemã.
- Peru (1988–1990): após duas reformas monetárias (1985, 1991), um dólar dos Estados Unidos equivalia a cerca de três mil milhões dos soles originais.
Causas Comuns
- Emissão excessiva de moeda para financiar défices (por exemplo, Zimbabué, Venezuela).
- Instabilidade política (por exemplo, a Hungria e a Jugoslávia do pós-guerra).
- Choques externos, como sanções ou quedas dos preços de matérias-primas (p. ex., Irão, Sudão).
A hiperinflação conduz frequentemente à substituição da moeda, à agitação social e a cicatrizes económicas duradouras. Embora algumas nações se estabilizem através de reformas (por exemplo, o Plano Real do Brasil, em 1994), outras, como a Venezuela, permanecem presas em ciclos de crise.
A criação, a avaliação e a eventual queda de uma moeda são processos complexos, que abrangem uma vasta gama de fatores económicos, políticos e sociais. A presente análise integral recorreu a contributos de diversas fontes profissionais, incluindo literatura académica, publicações de bancos centrais e análises de especialistas, a fim de proporcionar um exame aprofundado destas dinâmicas.
A criação de moeda resulta da complexa interação entre as ações dos bancos centrais, como os instrumentos de política monetária e a flexibilização quantitativa, e a atividade de concessão de crédito dos bancos comerciais. Estes mecanismos influenciam diretamente a oferta de moeda e têm amplas implicações para o crescimento económico, a inflação e a estabilidade financeira.
A atribuição de valor a uma moeda resulta de uma combinação de confiança pública, dinâmicas de oferta e procura e indicadores económicos fundamentais. A confiança no governo emitente e no banco central, bem como a estabilidade percecionada da economia, desempenham um papel significativo na determinação do valor percecionado de uma moeda. Além disso, fatores como as taxas de inflação, os diferenciais de taxas de juro e as balanças comerciais contribuem para as dinâmicas de oferta e procura que determinam o valor relativo das moedas nos mercados mundiais.
No entanto, o colapso de uma moeda pode ocorrer em circunstâncias muito diversas, desde a hiperinflação e o colapso económico até crises bancárias e choques externos. Exemplos históricos, como a hiperinflação na República de Weimar e no Zimbabué, as crises económicas na Argentina e na Venezuela e a crise financeira mundial de 2008, são lembretes marcantes das consequências devastadoras que podem resultar da falência dos sistemas monetários.
Para mitigar estes riscos e promover a estabilidade monetária, devem ser consideradas soluções e abordagens alternativas. Estas incluem políticas monetárias sólidas, centradas em metas de inflação estáveis e numa comunicação clara, a diversificação das reservas cambiais, de modo a reduzir a exposição a moedas ou regiões específicas, a adoção de inovações tecnológicas como as moedas digitais de bancos centrais (CBDC) e reformas estruturais abrangentes destinadas a reforçar a governação, a disciplina orçamental e a resiliência do setor financeiro.
Políticas monetárias sólidas, caracterizadas por metas de inflação estáveis, políticas equilibradas de taxas de juro e comunicação clara por parte dos bancos centrais, podem promover a confiança nas moedas e apoiar a estabilidade económica. O duplo mandato da Reserva Federal, de pleno emprego e estabilidade de preços, ilustra a importância de tais políticas.
A diversificação das reservas cambiais por várias moedas, metais preciosos e outros ativos pode atenuar os riscos associados à dependência excessiva de uma única moeda ou região económica. Os esforços da China para diversificar as suas reservas para além de ativos denominados em dólares dos EUA ilustram esta abordagem.
A exploração de moedas digitais de bancos centrais (CBDC) representa uma oportunidade para reforçar a transparência, a eficiência e o controlo no seio dos sistemas monetários. Embora seja necessário resolver desafios como a cibersegurança e as preocupações em matéria de privacidade, as CBDC, como o yuan digital da China, poderão modernizar os sistemas de pagamento e combater atividades ilícitas.
Reformas estruturais abrangentes, dirigidas à governação, à disciplina orçamental, à gestão da dívida e à regulação do setor financeiro, podem reforçar a resiliência económica e prevenir crises monetárias. As reformas posteriores à crise na Zona Euro, incluindo a criação do Mecanismo Europeu de Estabilidade, da União Bancária e do Pacto Orçamental, demonstram o impacto potencial dessas medidas.
Ao compreenderem os meandros da criação, da valorização e do eventual colapso de uma moeda, os profissionais podem dominar melhor a complexidade dos sistemas monetários e contribuir para o desenvolvimento de políticas e estratégias eficazes de manutenção da estabilidade e da prosperidade económicas. Esta análise constitui um recurso abrangente que recorre a contributos de diversas fontes profissionais para fundamentar a tomada de decisões e promover uma compreensão mais aprofundada do complexo mundo da moeda.
Uma Moeda dos BRICS? Uma Moeda de Transação, Não uma Moeda de Reserva
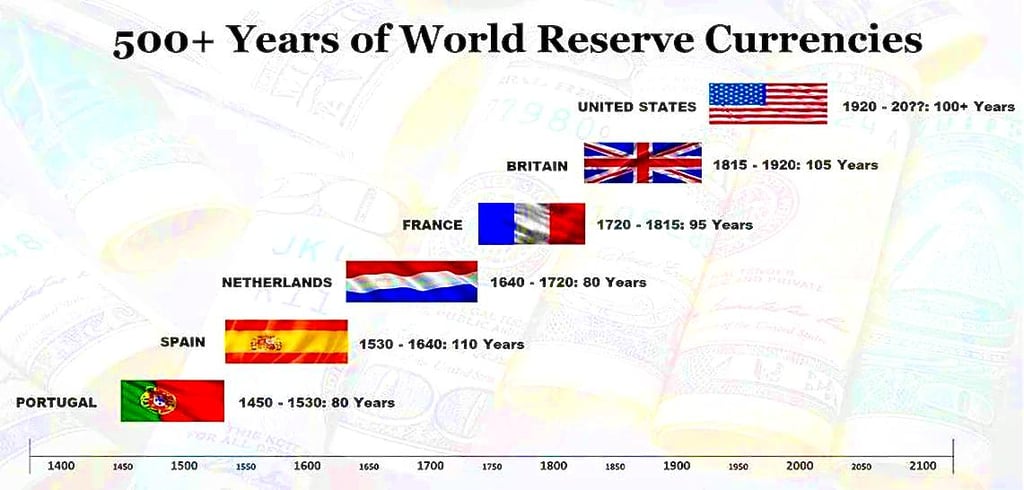
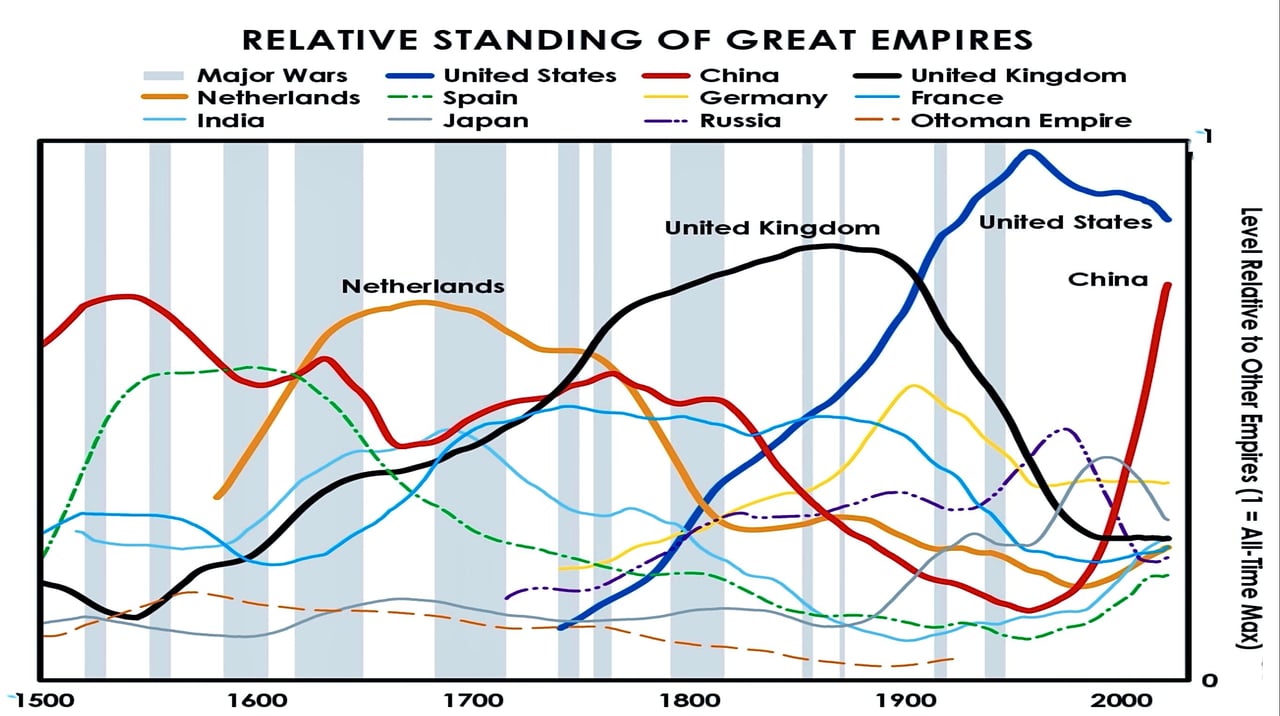
Nos últimos anos, o panorama financeiro mundial tem vindo a registar uma mudança significativa. O predomínio do dólar dos EUA como moeda de reserva mundial está a ser desafiado por potências económicas emergentes, em particular os países BRICS (fundados pelo Brasil, Rússia, Índia, China e África do Sul; o Egito, a Etiópia, o Irão e os Emirados Árabes Unidos aderiram em 2024 e a Indonésia em 2025). À medida que estes países procuram reduzir a sua dependência do dólar, alguns deles debateram a liquidação em moedas locais e, de forma mais especulativa, uma moeda comum de transação.
O Catalisador da Mudança
Vários fatores contribuíram para este impulso a favor de uma nova moeda global:
- Utilização excessiva de sanções: Os Estados Unidos têm recorrido cada vez mais ao seu poder financeiro para impor sanções a países com os quais estão em desacordo. Tal levou muitas nações a procurar alternativas para evitar potenciais repercussões económicas. Alguns comentadores alertam que a dependência excessiva deste instrumento pode revelar-se contraproducente.
- Apreensão de ativos: A decisão do G7, tomada na cimeira de Apúlia, em Itália, em junho de 2024, de assegurar o serviço da dívida de um pacote de empréstimos de cerca de 50 mil milhões de USD para a Ucrânia (os empréstimos ERA) com os lucros extraordinários gerados pelos ativos imobilizados do banco central russo suscitou preocupações em alguns países quanto à segurança das suas reservas detidas no estrangeiro. Alguns países veem nesta decisão um precedente, o que levanta questões quanto à segurança dos seus próprios ativos denominados em dólares.
- Alargamento do número de membros dos BRICS: a aliança BRICS está em crescimento, com um número crescente de países a procurar aderir. Este alargamento aumenta o potencial peso económico de uma moeda apoiada pelos BRICS. Na cimeira de Kazan, em outubro de 2024, os BRICS criaram uma categoria de «país parceiro», que inclui, entre outros, a Malásia e o Cazaquistão; a Arábia Saudita foi convidada, mas não confirmou formalmente a adesão.
- Preocupações quanto ao Tesouro dos EUA: os críticos argumentam que os EUA dão por adquirida a supremacia do dólar e que o recurso a sanções e à imobilização de ativos poderá corroer a confiança no sistema financeiro norte-americano.
A Proposta de Moeda dos BRICS
Não foi acordada qualquer moeda dos BRICS. As ideias debatidas pelos seus proponentes não substituiriam o dólar como moeda de reserva, mas serviriam como moeda de transação para os países membros e os seus parceiros. Os principais aspetos destas ideias incluem:
- Valor com lastro em ouro: Alguns defensores sugerem uma base parcial em ouro. Algumas versões da proposta sugerem que 40% do valor da moeda poderia assentar no peso do ouro, e não no seu preço em dólares, oferecendo uma abordagem diferente à valorização.
- Alargamento do número de membros: A adesão de mais países aos BRICS aumentaria a utilidade e o alcance da moeda. A cimeira de outubro de 2024, em Kazan, alargou o círculo de países parceiros, mas não lançou uma moeda comum; o foco declarado incide na liquidação em moedas locais e numa iniciativa de pagamentos transfronteiriços.
- Novas instituições financeiras: O Novo Banco de Desenvolvimento, sediado em Xangai e presidido desde 2023 pela antiga Presidente do Brasil Dilma Rousseff, e o Acordo de Reservas de Contingência já se encontram em funcionamento para apoiar a cooperação financeira dos BRICS. Estas instituições espelham as instituições de Bretton Woods, mas funcionam nos termos definidos pelos países BRICS.
- Implementação gradual: prevê-se que a transição para o novo sistema monetário seja gradual, permitindo ajustamentos e aperfeiçoamentos ao longo do tempo.
Impacto Potencial
Em caso de êxito, a moeda dos BRICS poderia:
- Reduzir a dependência do dólar no comércio internacional: os países poderiam realizar transações sem necessidade de converter previamente para dólares, reduzindo potencialmente os custos de transação e o risco cambial.
- Proporcionar uma alternativa aos países sujeitos a sanções dos EUA: as nações sob sanções dos EUA poderiam utilizar a moeda dos BRICS para continuar o comércio internacional, contornando o sistema financeiro baseado no dólar.
- Alterar o equilíbrio do poder financeiro global: as nações BRICS representam coletivamente cerca de 40% do PIB mundial em paridade de poder de compra, perto de metade da população mundial e uma parcela significativa da superfície terrestre. Uma moeda BRICS bem-sucedida poderia refletir este peso económico no sistema financeiro.
- Incentivar mais países a aderir à aliança BRICS: A perspetiva de uma nova e poderosa moeda comercial poderá atrair mais nações para o grupo BRICS, ampliando ainda mais a sua influência.
- Pôr em causa o conceito de uma moeda de reserva global única: embora não ameace de imediato o estatuto de moeda de reserva do dólar, a moeda dos BRICS poderá abrir caminho a um sistema de reservas multimoeda.
Desafios e considerações
Embora a ideia de uma moeda dos BRICS esteja a ganhar força, subsistem vários desafios:
- Coordenação das políticas monetárias entre economias diversas: As nações do BRICS têm estruturas e políticas económicas muito diferentes, o que poderá dificultar a coordenação.
- Construir confiança e estabilidade na nova moeda: estabelecer confiança numa nova moeda, em especial numa moeda apoiada por países com diferentes níveis de solidez económica, levará tempo.
- Superar os obstáculos técnicos na implementação: A criação de um novo sistema internacional de pagamentos que rivalize com a SWIFT exigirá um investimento tecnológico significativo e cooperação.
- Gestão das tensões geopolíticas: Os conflitos e rivalidades existentes entre os membros e potenciais membros dos BRICS poderão complicar o desenvolvimento e a adoção da moeda.
- Conciliação dos interesses nacionais: cada membro dos BRICS terá de assegurar que a nova moeda está em consonância com os seus objetivos económicos individuais e não compromete a sua soberania.
O Futuro das Finanças Globais
O surgimento de uma moeda dos BRICS não significa necessariamente o fim da importância do dólar. Sinaliza, contudo, uma evolução para um sistema financeiro mundial mais multipolar. Uma nova moeda de transação competiria com o dólar por uma quota do comércio e dos pagamentos mundiais, em vez de pôr termo ao seu papel.
Os defensores invocam o euro como precedente de moeda plurinacional, embora o euro tenha exigido décadas de integração jurídica e institucional entre países com economias muito mais semelhantes.
À medida que esta evolução financeira se desenrola, tanto os governos como os investidores terão de se adaptar a um ambiente económico global em mutação. Uma moeda comercial dos BRICS, caso se concretize, poderá marcar o início de uma nova era nas finanças internacionais, em que várias moedas competem num plano mais equilibrado. Esta transformação poderá conduzir a uma maior estabilidade financeira através da diversificação, mas poderá igualmente introduzir novas complexidades e desafios no comércio e no investimento a nível global.
Os próximos anos serão determinantes para apurar se surgirá uma moeda dos BRICS e se esta poderá desafiar o domínio do dólar e remodelar o sistema financeiro global. À medida que estes desenvolvimentos se concretizam, será essencial que decisores políticos, empresas e particulares se mantenham informados e se adaptem à evolução do panorama financeiro.