Gestão de Património
Trusts
Como os trusts separam a titularidade do benefício, o que protegem e quanto custam.
Trusts
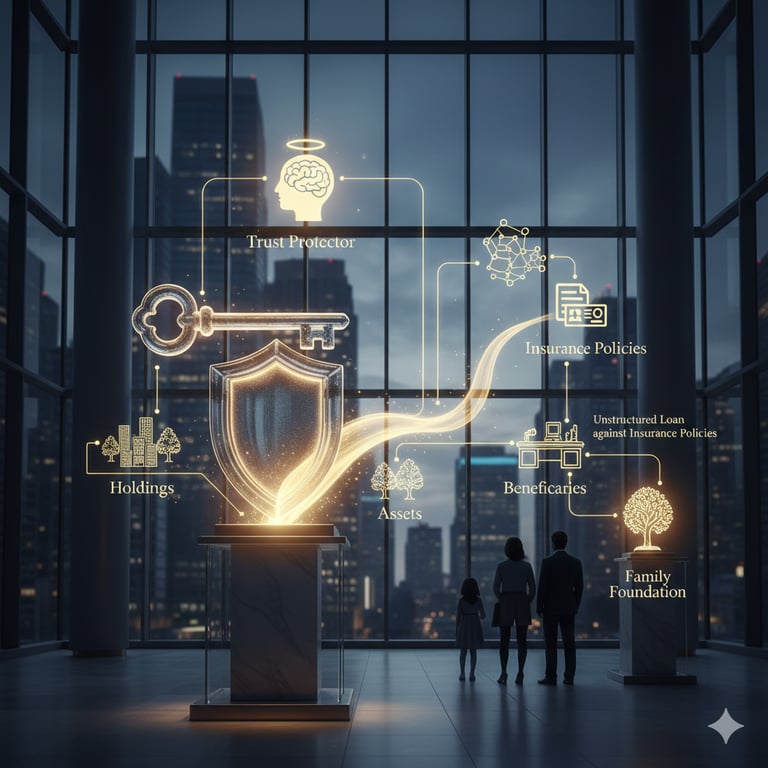
Um trust separa a titularidade dos bens do respetivo benefício. Esta simples ideia, aplicada com rigor, protege o património dos credores, transmite-o entre gerações e mantém-no fora da esfera pública. Aplicada sem o devido cuidado, não alcança nenhum destes resultados. Esta página apresenta o essencial e os custos; os cinco estudos abaixo aprofundam o tema.
- Estruturas de trust: O espetro completo de estruturas de trust para a preservação de património: comparação entre trusts revogáveis, irrevogáveis, de anuidade retida pelo instituidor, de proteção contra credores (spendthrift), de remanescente caritativo e dinásticos.
- Comparação de jurisdições de trust: Análise comparativa das jurisdições de trust a nível mundial: fiscalidade, confidencialidade, estabilidade, exequibilidade, reconhecimento por convenções e migração.
- Durabilidade ao longo das gerações: Como as estruturas de trust preservam o património ao longo das gerações: regras sobre perpetuidade, legislação de proteção (firewall), protetores, decanting e migração.
- Casos de utilização para family offices: Como os indivíduos de património ultra elevado e os family offices utilizam os trusts como nós centrais de uma estrutura mais ampla de planeamento patrimonial.
- Trusts offshore e segunda cidadania: Uma análise dos trusts offshore e da segunda cidadania: pormenores jurídicos, escrutínio judicial e a forma como ambos se combinam numa estratégia dupla.
Jurisdições de Trust
Os nossos clientes de elevado património (HNWIs) constituem frequentemente trusts em várias jurisdições do mundo para otimizar a eficiência fiscal, proteger ativos e assegurar a transmissão ordenada do património às gerações futuras. A escolha da localização para constituir um trust depende de vários fatores, incluindo considerações jurídicas, implicações fiscais, leis de proteção de ativos e preocupações de privacidade.
Tipos de Trusts para o Património Geracional nos EUA:
- Trusts Irrevogáveis de Seguros de Vida (ILITs): Estes trusts detêm apólices de seguro de vida fora do acervo patrimonial, permitindo que o capital por morte seja transmitido aos beneficiários isento de imposto. Os ILITs proporcionam liquidez para fazer face aos impostos sucessórios e protegem os ativos da família de serem vendidos sob pressão.
- Trusts com Salto de Geração (GST): Os GST transmitem ativos aos netos ou a gerações posteriores. As transmissões abrangidas pela isenção do imposto sobre transmissões com salto de geração do instituidor evitam tanto esse imposto como o imposto sucessório ao nível da geração intermédia. Esta estrutura é útil para famílias que pretendem criar um legado duradouro e, simultaneamente, reduzir encargos fiscais.
- Dynasty Trusts: estes trusts são concebidos para durar várias gerações, proporcionando simultaneamente proteção de ativos e potencial de crescimento. Os dynasty trusts são frequentemente constituídos em estados que permitem trusts perpétuos, como o Dakota do Sul e o Delaware, o que possibilita a preservação do património por tempo indefinido.
Seguidamente, apresentamos alguns locais frequentemente escolhidos por indivíduos de elevado património (HNWI) para constituir trusts, com as respetivas vantagens e desvantagens, incluindo aspetos como a segurança das contas, a transmissibilidade e outros fatores relevantes:
- Centros Financeiros Offshore (p. ex., Ilhas Cook e Caimão, Nevis, Belize Bermudas, Ilha de Man):
- Vantagens:
- Regimes fiscais favoráveis, com tributação mínima ou nula sobre os rendimentos e as mais-valias do trust.
- Leis robustas de proteção de ativos que salvaguardam os bens contra credores, ações judiciais e instabilidade política.
- Elevado nível de confidencialidade e de proteção da privacidade, assegurando confidencialidade aos fundadores (settlors) e aos beneficiários, cujas identidades permanecem conhecidas dos trustees, dos bancos e, sempre que exigido, das autoridades.
- Desvantagens:
- Maior escrutínio por parte das autoridades fiscais em jurisdições de tributação elevada, exigindo o cumprimento das obrigações declarativas para evitar acusações de evasão fiscal.
- Possibilidade de alterações regulamentares que afetem a atratividade da jurisdição para a constituição de trusts.
- Supervisão limitada e potencial de laxismo regulatório, o que pode suscitar preocupações quanto à segurança das contas e à transparência.
- Vantagens:
- Jurisdições de Common Law (por exemplo, Estados Unidos, Reino Unido, Singapura):
- Vantagens:
- Quadros jurídicos bem estabelecidos para os trusts, que conferem clareza e previsibilidade à administração dos trusts.
- Fortes proteções jurídicas para os instituidores e os beneficiários, assegurando a exequibilidade das disposições do trust.
- Acesso a serviços financeiros sofisticados, a competências de gestão de património e a oportunidades de investimento.
- Desvantagens:
- Carga fiscal mais elevada em comparação com as jurisdições offshore, o que pode reduzir a eficiência fiscal global da estrutura de trust.
- Maiores exigências de transparência e de divulgação, que limitam a privacidade e a confidencialidade.
- Ambiente regulamentar complexo e obrigações de conformidade, com custos administrativos e encargos jurídicos mais elevados.
- Vantagens:
- Jurisdições de Direito Civil (por exemplo, Suíça, Listenstaine, Luxemburgo):
- Vantagens:
- Sistemas jurídicos estáveis, com legislação em matéria de trusts bem definida, que oferece flexibilidade na estruturação e na administração dos trusts.
- Tratamento fiscal favorável para determinados tipos de trusts, incluindo isenções ou taxas reduzidas em matéria de impostos sobre heranças e sobre o património.
- Reputação de estabilidade financeira, discrição e competência em serviços de gestão de património.
- Desvantagens:
- Requisitos regulamentares e obrigações de conformidade rigorosos, que exigem uma diligência devida minuciosa e uma supervisão contínua.
- Proteção patrimonial limitada em comparação com as jurisdições offshore, impondo alguns países de direito civil restrições aos acordos de trust.
- Custos administrativos mais elevados associados à conformidade e às formalidades jurídicas.
- Vantagens:
- Segurança e transmissibilidade da conta:
- Nos centros financeiros offshore, as contas fiduciárias são normalmente mantidas junto de instituições financeiras de reputação reconhecida, que dispõem de medidas de segurança robustas e de salvaguardas contra a fraude e o acesso não autorizado.
- A transmissibilidade dos ativos de um trust pode variar consoante a jurisdição e os termos da escritura do trust. Os trusts offshore permitem frequentemente uma transferência fluida de ativos para os beneficiários, ao passo que certas jurisdições onshore podem impor restrições ou consequências fiscais às transferências de ativos.
Custos
As rubricas de custos são as mesmas em todas as jurisdições que utilizamos, sendo as Ilhas Cook a nossa localização preferencial, seguidas da Ilha de Man, das Bermudas e das Ilhas Caimão:
- Honorários jurídicos pela elaboração da escritura de trust e pelo aconselhamento, consoante a complexidade da estrutura.
- Comissões do trustee. Os trustees nas quatro jurisdições têm de estar licenciados; as comissões dependem da dimensão do trust e do serviço exigido.
- Administração: contabilidade, prestação de informação e declarações fiscais.
- Taxas governamentais e de registo, sempre que a jurisdição as cobre.
- Deslocações, quando sejam necessárias reuniões na jurisdição.
Orçamentamos estes custos para a estrutura em causa; percentagens fixas ou comissões de montante fixo publicadas sem conhecimento do trust pouco lhe dizem.
Em suma, a escolha de uma jurisdição adequada para a constituição de um trust assenta numa avaliação rigorosa do enquadramento jurídico, fiscal e regulamentar. Exige igualmente um profundo conhecimento das aspirações específicas do instituidor ou fundador, bem como dos interesses dos beneficiários. A constituição e a estruturação do trust através do banco podem reduzir custos e acrescentam um segundo nível de supervisão. Este quadro de segurança reforçado assegura que a integridade e a conformidade do trust são escrupulosamente mantidas, proporcionando uma abordagem de gestão de trusts reforçada e vigilante, que se articula de forma harmoniosa com os objetivos estratégicos financeiros e de supervisão do cliente.
Embora os centros financeiros offshore ofereçam vantagens fiscais, privacidade e proteção patrimonial, implicam igualmente riscos de conformidade e escrutínio regulamentar. As jurisdições de common law e de direito civil proporcionam estabilidade, clareza jurídica e acesso a competências financeiras, ainda que com maior carga fiscal e requisitos de transparência mais exigentes. Em última análise, os HNWIs devem procurar aconselhamento profissional junto do nosso banco e dos seus próprios consultores jurídicos e financeiros, a fim de definir uma estratégia de trust adequada aos seus objetivos e à sua tolerância ao risco.
Convenção da Haia sobre Trusts
A Convenção da Haia sobre a Lei Aplicável ao *Trust* e ao seu Reconhecimento, habitualmente designada Convenção da Haia sobre *Trusts*, foi concluída na Haia, nos Países Baixos, em 1 de julho de 1985. Visa estabelecer um quadro comum para o reconhecimento dos *trusts* nos países signatários, mesmo que o conceito de *trust* não faça parte do respetivo ordenamento jurídico interno. De acordo com o quadro de situação da HCCH, a Convenção está em vigor nos seguintes Estados (a França e os Estados Unidos assinaram-na, mas não a ratificaram):
- Austrália
- Canadá (Alberta, Colúmbia Britânica, Manitoba, Nova Brunswick, Terra Nova e Labrador, Nova Escócia, Ontário, Ilha do Príncipe Eduardo e Saskatchewan)
- China (Região Administrativa Especial de Hong Kong)
- Chipre
- Itália
- Liechtenstein
- Luxemburgo
- Malta
- Mónaco
- Países Baixos (o Reino na Europa)
- Panamá (desde 2018)
- São Marinho
- Suíça
- Reino Unido (com extensões a várias Dependências da Coroa e Territórios Ultramarinos)
Esta convenção facilita o reconhecimento jurídico de trusts constituídos ao abrigo da legislação de outros países, permitindo que sejam administrados e executados com maior facilidade além-fronteiras. É importante notar que, embora estes países tenham ratificado a convenção, a aplicação específica e a integração no direito interno podem variar, afetando a forma como os trusts são reconhecidos e tratados em cada jurisdição. Para obter informação atualizada e pormenorizada, é aconselhável consultar os nossos peritos jurídicos ou os seus, com conhecimento do direito dos trusts de um país determinado.