Gestão de Património
Preservação de Património
Banca Offshore e Proteção de Ativos
O que funciona e o que não funciona
A riqueza visível atrai ações judiciais. Médicos, programadores, fundadores e quadros superiores podem ver-se confrontados com um processo judicial e uma ordem judicial de congelamento ou repatriamento de ativos.
Uma conta bancária offshore, por si só, não constitui proteção. Um tribunal pode ordenar ao titular da conta que repatrie os fundos e, se não o fizer, considerá-lo em desobediência.
A proteção resulta de uma estrutura constituída antes de surgir qualquer reclamação, na qual um trustee independente, noutra jurisdição, detém os ativos e que é integralmente declarada para efeitos fiscais. Construída dessa forma, é lícita. Construída à pressa quando já se antevê uma reclamação, constitui uma transferência fraudulenta e expõe a processos por desobediência ao tribunal.
A combinação mais conhecida é a de um trust das Ilhas Cook, uma LLC detida por esse trust e uma conta bancária numa jurisdição criteriosamente escolhida. Seguidamente expõe-se a função de cada camada, com os casos que evidenciam os seus limites.
O Trust das Ilhas Cook
A Lei dos Trusts Internacionais das Ilhas Cook de 1984 torna um trust internacional de difícil acesso para credores estrangeiros:
- As sentenças estrangeiras proferidas contra o trust não são executadas; o credor tem de intentar nova ação perante o Tribunal Superior das Ilhas Cook.
- O credor tem de provar, para além de qualquer dúvida razoável, que a intenção principal do instituidor era defraudar esse credor.
- Aplicam-se prazos curtos: uma transferência efetuada mais de dois anos após o surgimento do direito de ação do credor não é fraudulenta, e as ações têm de ser intentadas no prazo de um a dois anos.
Processo: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Os instituidores tinham transferido fundos de investidores para um trust das Ilhas Cook. O tribunal norte-americano ordenou a repatriação; o trustee recusou. O Nono Circuito confirmou a condenação por desacato civil dos instituidores, que foram detidos: uma impossibilidade por eles próprios criada não constituía defesa. Os fundos permaneceram nas Ilhas Cook e o processo terminou com um acordo.
A lição aplica-se em ambos os sentidos. O trust resistiu; as pessoas que o dotaram de fundos depois de surgida a pretensão foram presas.
A LLC por Detrás do Trust
Uma sociedade de responsabilidade limitada detida pelo trust é titular dos ativos operacionais, como contas e carteiras. Em circunstâncias normais, o cliente gere a LLC. Quando surge uma pretensão de credores, o administrador fiduciário (trustee) substitui-o na gerência, deixando este de ter poderes para movimentar os ativos.
Os tribunais norte-americanos examinam atentamente esta mudança. Quando o constituinte manteve o controlo, ou só o transferiu depois de surgir uma reclamação, consideram que continua em condições de cumprir e declaram-no em desacato ao tribunal, como em In re Lawrence (Bankr. S.D. Fla.). A estrutura só funciona, portanto, se o controlo estiver genuinamente em mãos independentes muito antes de qualquer litígio.
A Conta Bancária
A terceira camada é a conta bancária. A jurisdição é relevante por três razões:
- Se uma sentença estrangeira de condenação pecuniária exige a instauração de novo processo local antes de poder ser executada.
- Se a confidencialidade bancária é protegida por lei, sem prejuízo da aplicação das obrigações de comunicação fiscal.
- O grau de solidez da supervisão dos seus bancos.
Comparação de jurisdições bancárias
Suíça. O sigilo bancário encontra-se protegido pelo direito penal (artigo 47.º da Lei Bancária). As sentenças estrangeiras são reconhecidas ao abrigo da Lei de Direito Internacional Privado (artigos 25.º e seguintes), desde que se encontrem preenchidas as respetivas condições; o credor não tem de voltar a litigar o mérito da causa, mas deve instaurar o processo de reconhecimento.
Listenstaine. As sentenças estrangeiras só são executadas quando um tratado ou a reciprocidade o preveja, o que não sucede relativamente às condenações pecuniárias norte-americanas; o credor tem de intentar nova ação no Listenstaine.
Dubai (DIFC). Os Tribunais do DIFC aplicam a legislação própria do DIFC, de matriz common law. Uma sentença estrangeira tem de ser submetida aos Tribunais do DIFC antes de aí poder ser executada.
Singapura. As sentenças dos Estados Unidos não se encontram abrangidas pelo Reciprocal Enforcement of Foreign Judgments Act e têm de ser executadas através de nova ação ao abrigo da common law. A abertura de conta por não residente é exigente.
Comores. A jurisdição de origem do banco; os bancos offshore em Anjouan são autorizados e supervisionados pela AOFA.
Resumo
- O trust das Ilhas Cook protege os ativos contra sentenças estrangeiras, dentro dos prazos legais.
- A LLC confere flexibilidade na gestão corrente, desde que o controlo passe atempadamente para mãos independentes.
- A jurisdição do banco determina quanto trabalho um credor tem de enfrentar antes de chegar à conta.
- Nada disto protege uma estrutura constituída após o surgimento do crédito reclamado, nem um cliente que mantenha o controlo.
É lícito?
Sim, desde que constituída antes de qualquer reclamação, por motivos legítimos e plenamente declarada. Offshore não significa fora do âmbito fiscal. As pessoas norte-americanas (US persons) apresentam o FBAR e o Formulário 8938; todos os clientes mantêm uma contabilidade limpa, recorrem a trustees e advogados devidamente autorizados e nada ocultam às autoridades fiscais. A estrutura protege contra reclamações de natureza civil, não contra a administração fiscal.
O que pode fazer agora
- Fale com o seu consultor do IFB ou com um advogado experiente em proteção de ativos.
- Conceber a estrutura em função do tipo de ativo: imóveis, empresas, carteiras, ativos digitais ou coleções.
- Escolha a jurisdição bancária.
- Reveja a estrutura uma vez por ano à luz da nova jurisprudência e das suas próprias circunstâncias.
- Mantenha-se em conformidade.
A estrutura tem de estar instituída antes do litígio. Se for constituída posteriormente, não protege coisa alguma e cria riscos próprios.
Descarregue a nossa apresentação (aqui)
Dominar a Preservação de Património: Para Além da Titularidade, o Controlo
A preservação de património entre os ultrarricos transcende a mera acumulação de ativos, convertendo-se numa arte estratégica que assegura a longevidade e o crescimento ao longo das gerações. O cerne desta abordagem reside numa mudança de paradigma: da procura da propriedade para a mestria do controlo. Esta estratégia rigorosa não só protege o património das forças erosivas habituais da tributação, do contencioso e da má gestão, como garante também a sua transmissão eficaz entre gerações.
A Filosofia do Controlo sobre a Titularidade
Os ultrarricos reconhecem há muito que a propriedade direta de ativos acarreta inconvenientes inerentes: responsabilidade, tributação e escrutínio público indesejado. Concentram-se, por isso, em controlar os ativos sem os encargos que a propriedade implica. Esta estratégia permite-lhes usufruir de ativos como imóveis de luxo, iates e coleções de arte, minimizando as vulnerabilidades jurídicas e financeiras associadas à sua propriedade plena.
Trusts: o Fundamento do Controlo do Património
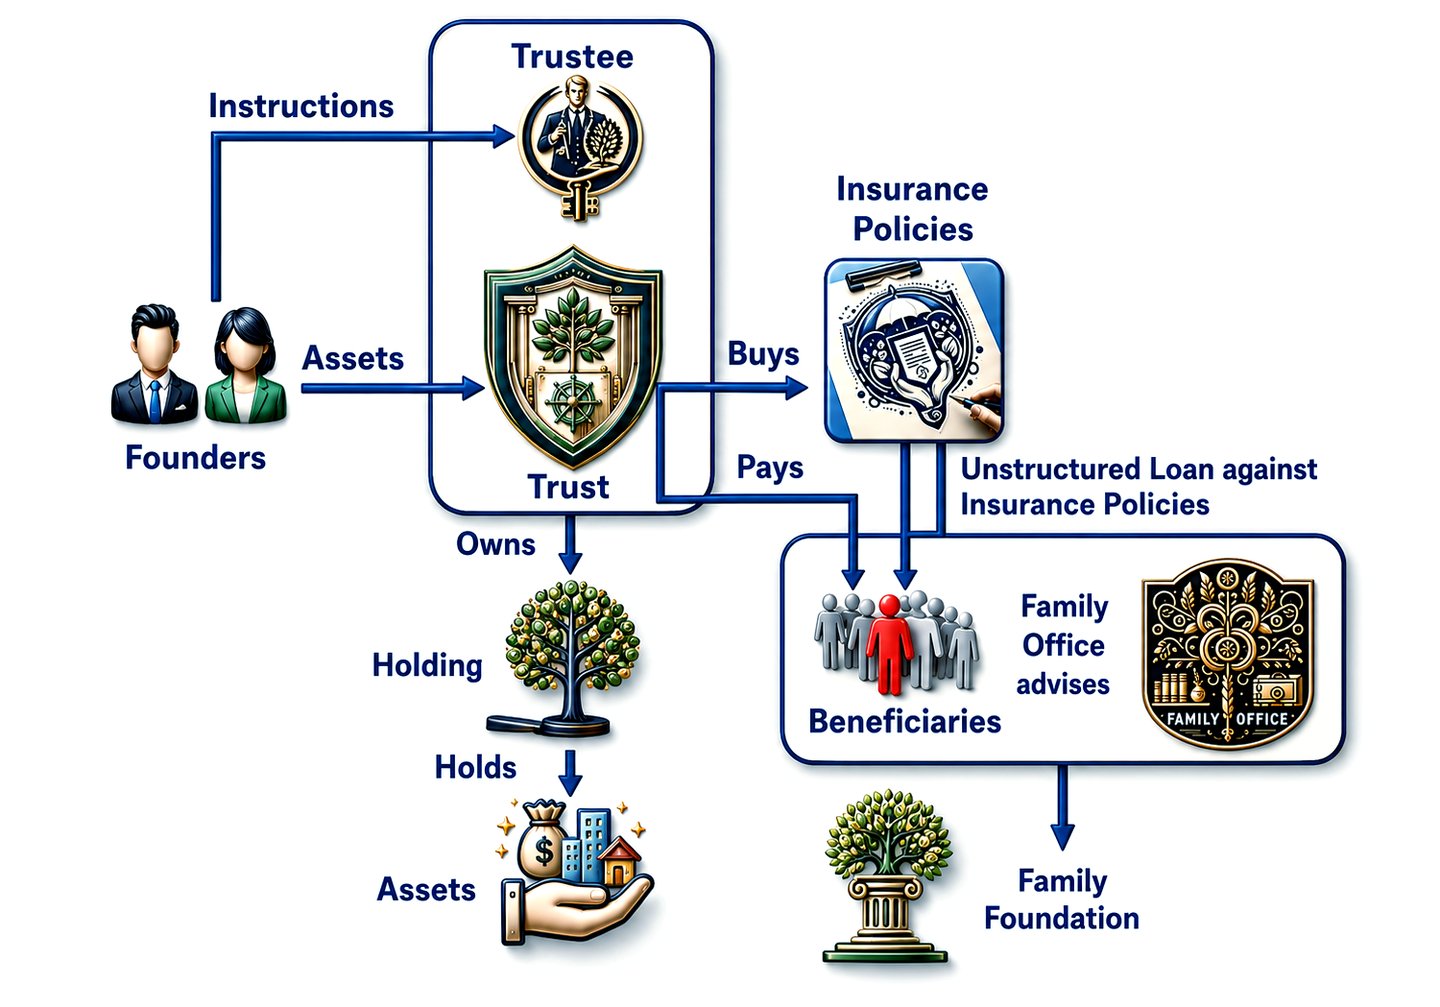
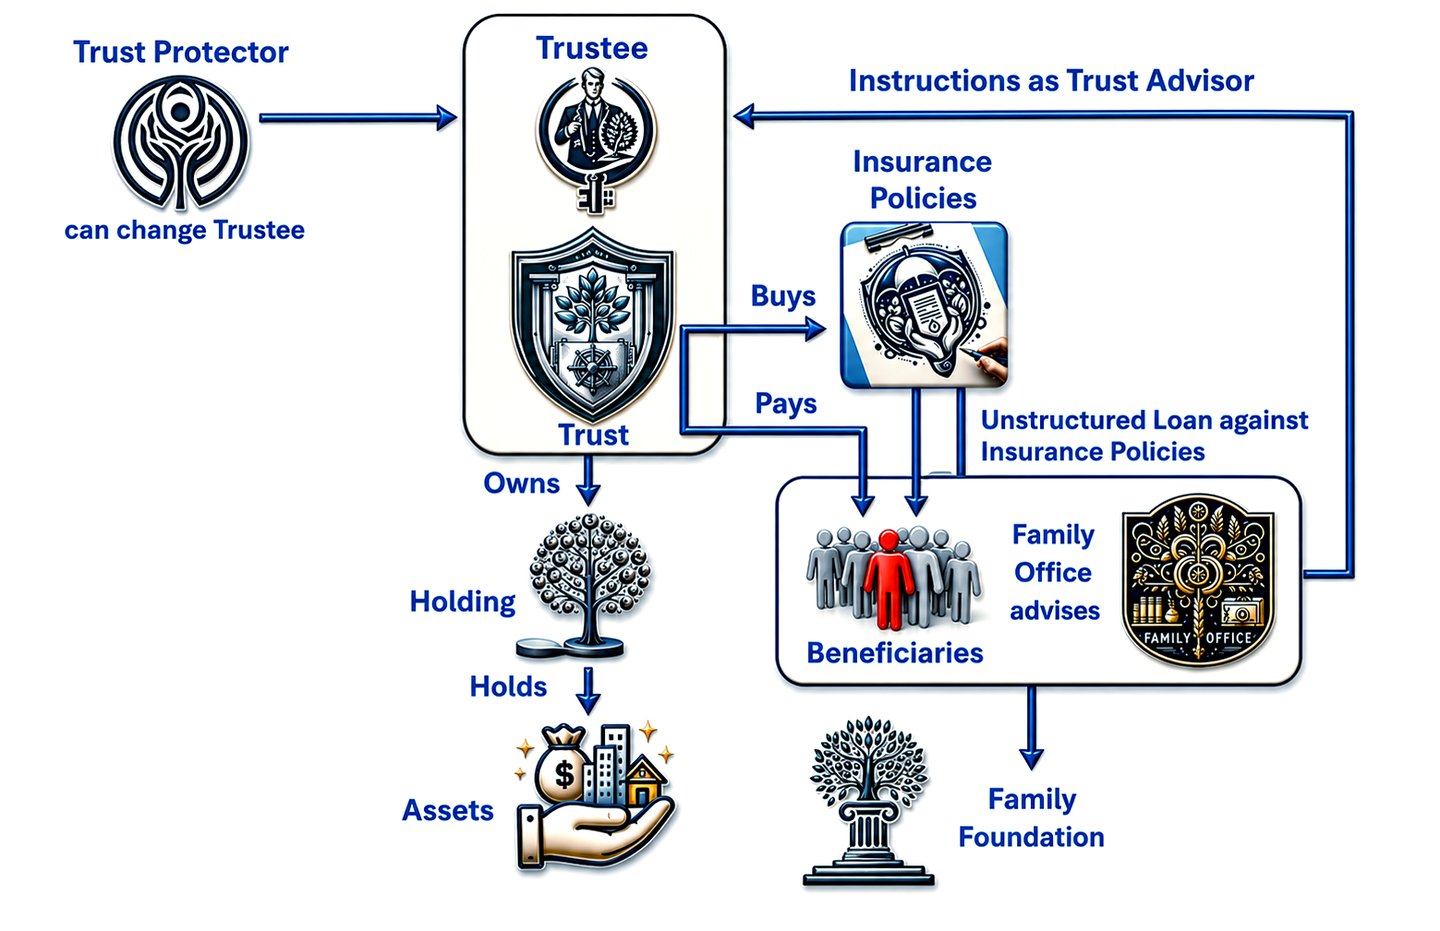
Os trusts são instrumentos essenciais na estratégia de preservação de património. Servindo de enquadramento jurídico, permitem que os indivíduos transfiram a propriedade dos seus ativos para um trust, uma entidade jurídica distinta. Esta separação protege os ativos de problemas jurídicos pessoais, facilita o planeamento fiscal e proporciona uma forma estruturada de gerir e distribuir o património de acordo com a vontade do instituidor. Ao renunciar à propriedade, mas conservando o controlo, o instituidor assegura que o património é gerido em conformidade com a sua visão, mesmo após o seu falecimento.
Seguros de Vida: Um Ativo Estratégico
O seguro de vida, frequentemente encarado como mero instrumento de proteção financeira, assume um papel decisivo nas estratégias sofisticadas de Gestão de Património das pessoas abastadas. As apólices de seguro de vida com sobrefinanciamento oferecem, em particular, uma dupla vantagem: funcionam como veículo de crescimento de ativos com vantagens fiscais e como meio de transmissão segura de riqueza. Estas apólices podem ser estruturadas para fazer crescer o património num enquadramento fiscal favorável e, quando utilizadas estrategicamente, podem financiar investimentos ou proporcionar liquidez, assegurando simultaneamente o legado do tomador do seguro através de um capital por morte que não está sujeito aos impostos sucessórios convencionais.
Fundações Familiares: Filantropia com Propósito
A constituição de fundações familiares representa outro nível de preservação estratégica de património. Estas entidades não só sublinham a visão filantrópica de uma família, como constituem um instrumento eficaz de gestão de património e de construção de legado. Ao afetar ativos a uma fundação familiar, as pessoas de muito elevado património podem obter benefícios fiscais significativos, exercer controlo sobre as iniciativas filantrópicas e envolver os membros da família na governação, assegurando que os valores da família se perpetuam através de atividades de beneficência.
Family Offices: Conceber a Gestão de Património
Para a coordenação destas estratégias complexas é central o family office, uma entidade à medida que responde às necessidades específicas de famílias abastadas. Os family offices prestam um conjunto completo de serviços, da gestão de investimentos e do planeamento sucessório à estratégia fiscal e ao aconselhamento filantrópico. Ao centralizar estas funções, asseguram uma abordagem coerente de preservação do património, alinhando as estratégias financeiras e jurídicas com os objetivos globais da família.
Implementação de uma Estratégia Multigeracional
A implementação destas estratégias exige um planeamento meticuloso e a compreensão da interação entre os diversos instrumentos jurídicos e financeiros. Implica definir objetivos claros de preservação do património, compreender os enquadramentos jurídicos que sustentam esses objetivos e recorrer a profissionais que dominem as complexidades da gestão de património de elevado valor.
Em síntese
A abordagem das pessoas de património ultra-elevado à preservação da riqueza evidencia uma compreensão sofisticada dos mecanismos disponíveis para proteger e fazer crescer o património ao longo de gerações. Ao privilegiarem o controlo em detrimento da propriedade, recorrendo a trusts, seguros de vida e fundações familiares, e ao orquestrarem estas estratégias através de family offices, não só protegem o seu património de ameaças imediatas como asseguram o seu crescimento e relevância continuados. Esta metodologia, embora complexa, oferece perspetivas valiosas sobre a preservação eficaz do património, aplicáveis em diferentes graus por quantos aspiram a assegurar o seu legado financeiro para as gerações futuras.
A Nossa Estrutura
Trusts
Os nossos clientes de elevado património (HNWIs) constituem frequentemente trusts em várias jurisdições do mundo para otimizar a eficiência fiscal, proteger ativos e assegurar a transmissão ordenada do património às gerações futuras. A escolha da localização para constituir um trust depende de vários fatores, incluindo considerações jurídicas, implicações fiscais, leis de proteção de ativos e preocupações de privacidade.
Participações
As localizações habituais para a detenção de ativos variam em função de fatores como o enquadramento regulamentar, considerações fiscais, leis de proteção patrimonial e preferências individuais. No entanto, várias jurisdições são frequentemente escolhidas por particulares de elevado património (HNWIs) e por empresas para a detenção de ativos
Family Offices
Descubra o expoente da gestão de património e da governação familiar à medida através da perspetiva estratégica de um Family Office. Concebidos exclusivamente para particulares de elevado património líquido e respetivas famílias, os Family Offices proporcionam uma abordagem excecional à preservação e ao crescimento do património ao longo de gerações. Entre num universo em que estratégias de investimento personalizadas, planeamento sucessório e iniciativas filantrópicas convergem para criar um legado que transcende o tempo. Adote a sofisticação de soluções de gestão financeira e de estilo de vida desenhadas à medida, concebidas para responder às necessidades singulares de quem se encontra no auge do sucesso financeiro. Clique para saber como um Family Office pode redefinir a sua experiência de gestão de património, assegurando que o seu legado não só é preservado como prospera.
Fundações Familiares
Dê uma forma duradoura à filantropia com uma fundação familiar. Concebidas para Indivíduos de Elevado Património e famílias que pretendam canalizar o seu património para um impacto significativo, as Fundações Familiares traduzem a essência da generosidade estratégica. Entre num universo em que os seus valores moldam o futuro, criando uma mudança duradoura através de iniciativas filantrópicas orientadas. Descubra como a constituição de uma Fundação Familiar lhe permite construir, com rigor, um legado de compaixão, inovação e progresso social. Clique para explorar a combinação singular de benefícios, incluindo a eficiência fiscal, a construção de um legado e a profunda satisfação de contribuir para uma causa maior do que nós próprios. Saiba como uma Fundação Familiar pode transformar em realidade a sua visão de um mundo melhor, orientando o seu percurso rumo a uma filantropia impactante e duradoura.
Seguro ou Apólice Próprios
As companhias de seguros de que seja o próprio proprietário oferecem uma gama de produtos e serviços adaptados a particulares de elevado património (HNWIs) que pretendam proteger e fazer crescer os seus fundos em segurança. Estas ofertas incluem, tipicamente, seguros de vida, rendas vitalícias e outras soluções de gestão de património. Eis como as companhias de seguros podem ajudar os HNWIs a proteger e fazer crescer os seus fundos:
Seguro de Vida com Valor de Resgate
O seguro de vida com valor de resgate é um instrumento poderoso na gestão de património e no planeamento sucessório, oferecendo simultaneamente fundos acessíveis e um capital por morte substancial. Para além da cobertura tradicional, apoia a preservação de património a longo prazo e, quando detido num trust, assegura benefícios multigeracionais. Este artigo analisa as suas principais características e o seu papel no planeamento do legado.
Reservas Legais e Seguros
O investimento em reservas legais de empresas de seguros consiste na afetação de capital a reservas obrigatórias que asseguram o cumprimento das obrigações para com os tomadores de seguros. Estes investimentos oferecem segurança, devido à supervisão regulamentar, e podem gerar rendimento.
O IFB afirma-se como parceiro de confiança para Indivíduos de Elevado e Muito Elevado Património (HNWIs e VHNWI), bem como para Indivíduos de Património Ultra Elevado (UHNWI), que pretendam otimizar as suas estratégias fiscais e preservar o património intergeracional através da constituição de trusts e de sociedades gestoras de participações (holdings).
A nossa abordagem vai além dos Serviços Bancários convencionais, abrangendo um conjunto completo de soluções de Gestão de Património adaptadas às necessidades e aspirações específicas dos nossos distintos clientes.
- Avaliação Financeira Completa: No IFB, iniciamos a nossa parceria com uma análise meticulosa do universo financeiro do cliente. Através de discussões aprofundadas e de avaliações baseadas em dados, obtemos uma visão da totalidade da carteira financeira do cliente, incluindo ativos, passivos, fontes de rendimento e padrões de despesa. Esta compreensão global constitui o alicerce sobre o qual elaboramos uma estratégia financeira à medida, alinhada com os objetivos financeiros, a tolerância ao risco e as aspirações de longo prazo do cliente.
- Planeamento Fiscal Estratégico: A nossa equipa de especialistas financeiros experientes, em colaboração com os consultores jurídicos e fiscais do cliente, recorre a sofisticadas estratégias de otimização fiscal para minimizar as responsabilidades fiscais associadas aos investimentos, às fontes de rendimento e às transmissões patrimoniais do cliente. Com base no nosso vasto conhecimento da legislação e regulamentação fiscal internacional, concebemos soluções de estruturação que tiram partido de jurisdições fiscalmente favoráveis, maximizam as deduções fiscais disponíveis e asseguram a conformidade com as autoridades fiscais competentes.
- Serviços de Trust à Medida: Os serviços de trust do IFB foram concebidos para responder às complexas necessidades de preservação e planeamento sucessório do património dos nossos clientes de elevado património líquido (HNWI). Em estreita coordenação com os consultores jurídicos do cliente, apoiamos a constituição e a administração de estruturas de trust à medida, concebidas para salvaguardar ativos, facilitar a transmissão harmoniosa de riqueza entre gerações e proporcionar segurança financeira duradoura às gerações futuras. A nossa abordagem privilegia a flexibilidade, a transparência e uma atenção meticulosa ao pormenor, assegurando que a vontade do cliente é respeitada e que o seu legado é preservado de acordo com os seus elevados padrões.
- Gestão de Investimentos Sofisticada: Recorrendo à nossa vasta rede de profissionais de investimento e ao acesso a um conjunto diversificado de oportunidades de investimento, o IFB presta serviços completos de gestão de investimentos, com o objetivo de otimizar os retornos, gerindo de forma prudente o risco. As nossas estratégias de investimento são adaptadas ao perfil de risco, ao horizonte de investimento e aos objetivos financeiros do cliente, com particular enfoque na preservação do capital, no crescimento a longo prazo e na diversificação da carteira. Através de acompanhamento ativo, de diligência devida rigorosa e de uma afetação de ativos dinâmica, procuramos proporcionar um desempenho de investimento superior e reforçar o bem-estar financeiro global do cliente.
- Gestão de Património holística: Reconhecendo que a verdadeira riqueza transcende os ativos financeiros, o IFB adota uma abordagem holística da Gestão de Património que abrange todas as vertentes da vida financeira do cliente. Colaboramos estreitamente com os consultores jurídicos e fiscais do cliente para coordenar os vários aspetos dos seus assuntos financeiros, incluindo participações imobiliárias, interesses empresariais, atividades filantrópicas e legados pessoais. Ao integrar estes elementos numa estratégia de Gestão de Património coerente, permitimos aos nossos clientes alcançar os seus objetivos financeiros com clareza, confiança e tranquilidade.
- Parceria Colaborativa: No IFB, compreendemos a importância da colaboração para a concretização dos objetivos dos nossos clientes. Por esse motivo, trabalhamos em estreita articulação com os consultores jurídicos e fiscais da confiança do cliente, recorrendo à sua experiência e conhecimento para elaborar soluções completas que respondam a todo o espectro das necessidades financeiras do cliente. Ao promover um ambiente de comunicação aberta, respeito mútuo e propósito comum, asseguramos que os nossos clientes beneficiem de uma experiência de gestão de património verdadeiramente integrada e fluida, que transcende os limites da banca tradicional.
Em suma, o IFB atua como um aliado e defensor firme dos particulares de elevado património que procuram otimizar as suas estratégias fiscais e preservar o património intergeracional através de trusts, sociedades gestoras de participações, etc. Através do nosso compromisso com a excelência, a integridade e a centralidade no cliente, procuramos superar as expectativas dos nossos clientes e ajudá-los a concretizar os seus objetivos financeiros mais ambiciosos.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.