Serviços Bancários
Pagamentos e Transferências
Sistemas de liquidação, redes de pagamento e as mensagens que movimentam dinheiro entre bancos.
Limites de transferência
1. RTGS (T2 / Fedwire / CHAPS)
Finalidade: pagamentos de elevado montante e urgentes
Liquidação: moeda de banco central, em tempo real, definitiva
- Montante máximo: sem limite superior (teoricamente ∞)
- Montante mínimo: frequentemente ≥ EUR 100.000 (política, não sistema)
- Utilização típica: interbancária, fusões e aquisições, tesouraria, margens
- Risco de insucesso: Praticamente nulo
O T2 não tem limite máximo. Os únicos condicionalismos são a liquidez na conta de liquidação e a política de crédito do banco.
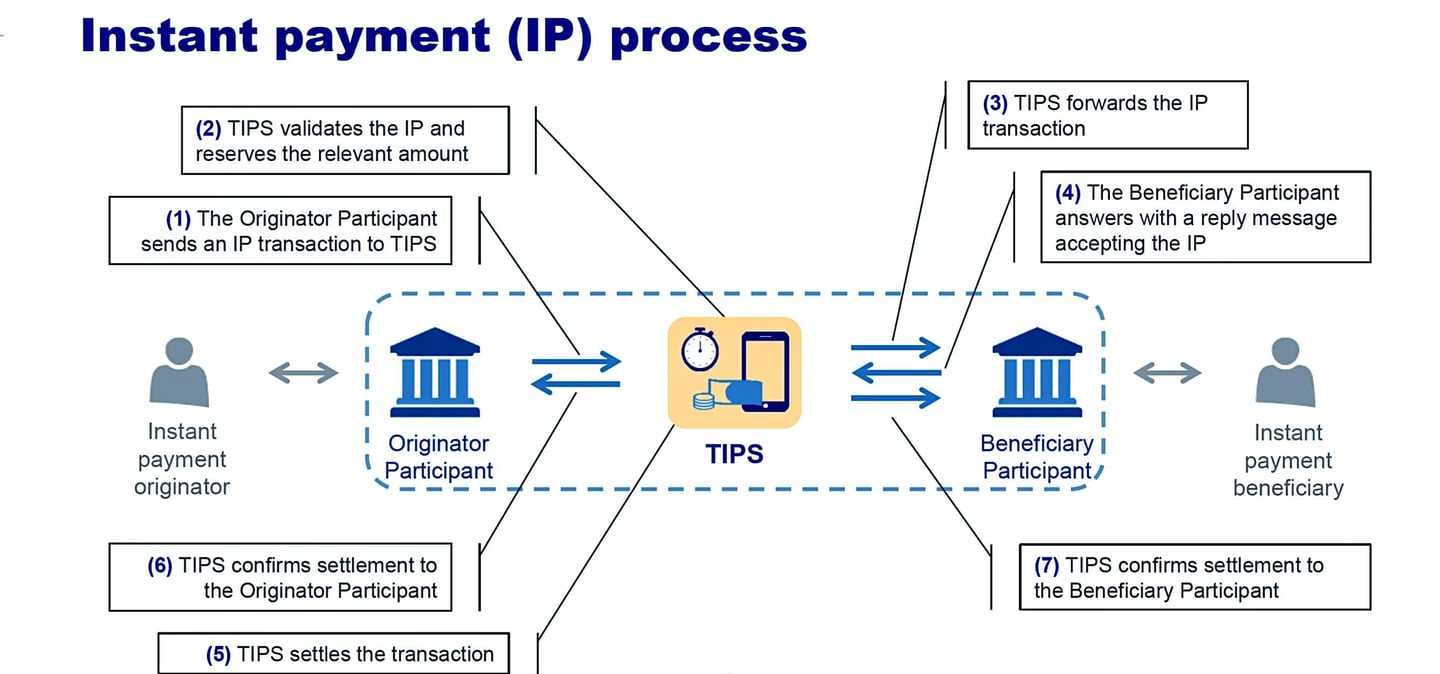
2. TIPS (TARGET Instant Payment Settlement)
Finalidade: Pagamentos de retalho instantâneos a nível pan-europeu
Liquidação: Moeda de banco central, 24 horas por dia, 7 dias por semana
- Montante máximo: sem limite global do regime desde outubro de 2025
- Montante mínimo: EUR 0,01
- Rapidez: <10 segundos
- Risco de incumprimento: Baixo (dependente da liquidez)
Até outubro de 2025, o esquema SCT Inst limitava os pagamentos a 100 000 EUR; esse limite foi suprimido, cabendo agora aos bancos fixar os seus próprios limites.
3. SWIFT (ISO 20022 pacs.008, transfronteiriço)
Finalidade: Banca correspondente global
Liquidação: Moeda de banco comercial
- Montante máximo: sem limite (teórico) do sistema
- Limites bancários: definidos individualmente por cada banco
- Rapidez: do próprio dia a vários dias
- Risco de falha: Médio (correspondentes, conformidade)
O SWIFT é apenas um serviço de mensagens, não de liquidação. Os limites dependem inteiramente da apetência pelo risco do banco e do corredor de pagamento.
4. Transferência a Crédito SEPA (SCT)
Finalidade: pagamentos de retalho e empresariais em EUR
Liquidação: liquidação líquida diferida
- Montante máximo: Sem limite no âmbito do regime
- Limites bancários: definidos individualmente por cada banco
- Rapidez: No próprio dia / no dia útil seguinte
- Risco de falha: Baixo
A SCT permite tecnicamente montantes muito elevados. Os bancos impõem frequentemente limites indicativos por razões de AML.
5. Transferência a Crédito Instantânea SEPA (SCT Inst / SEPA Instant)
Finalidade: pagamentos de retalho instantâneos em EUR
Liquidação: TIPS ou CSM equivalente
- Montante máximo | Sem limite ao nível do esquema desde outubro de 2025
- Montante mínimo | EUR 0,01
- Rapidez | ≤10 segundos
- Risco de falha | Baixo
O EPC eliminou o limite máximo do esquema com o regulamento de 2025; muitos bancos continuam a aplicar limites internos inferiores.
6. RTP (EUA – The Clearing House Real-Time Payments)
Finalidade: pagamentos instantâneos nos EUA
Liquidação: contas pré-financiadas
- Montante máximo | USD 10 000 000 (desde fevereiro de 2025)
- Montante mínimo | USD 0,01
- Rapidez | Segundos
- Risco de falha | Baixo
Limite da rede fixado pela TCH. O FedNow elevou o limite da sua rede para USD 10 milhões em novembro de 2025; os bancos podem estabelecer limites inferiores.
Pode receber transferências em divisas nas suas contas através de:
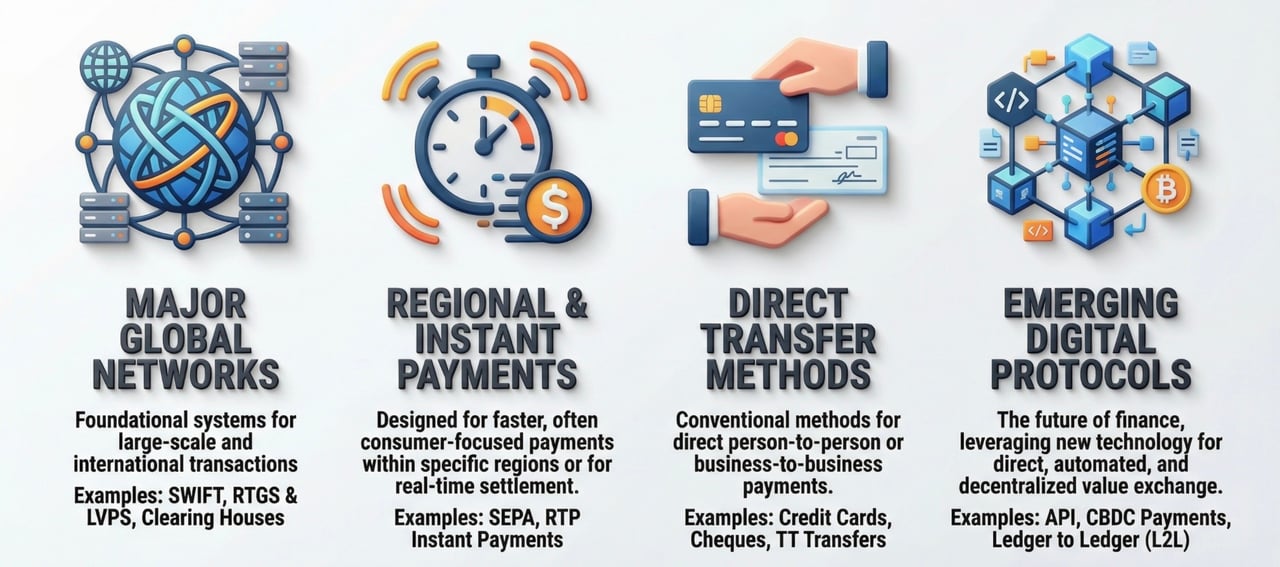
SEPA-SCT, T2 (anteriormente TARGET2), TIPS, Fedwire, CHIPS, KTT (transferência de fundos através de bancos correspondentes e pacs.009) e numerosos Sistemas de Pagamento instantâneos
sistemas de liquidação diferida através da IFC, empresa do nosso grupo, e das nossas contas junto de bancos correspondentes
Valores mobiliários através do T2S, Clearstream, Euroclear, DTC
Liquidações através de RTGS, ACH/SEPA e
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
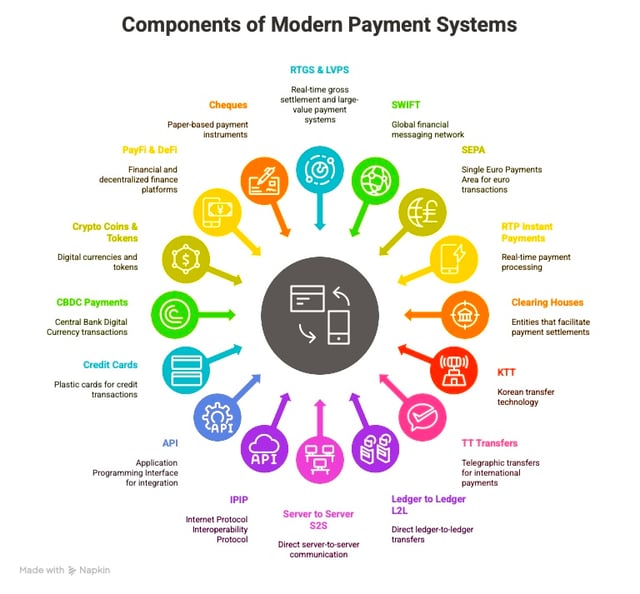
Outros Tipos de Transferências para as Suas Contas

Como transferem os Bancos os Fundos?
- Para uma visão completa das Transferências de Banca Correspondente, clique aqui.
- Para uma visão completa dos Sistemas de Pagamento Instantâneo, queira clicar aqui.
- Para uma visão completa do Sistema RTGS, clique aqui.
Processo de Compensação
O processo de compensação é uma etapa essencial na liquidação de transações financeiras, assegurando a proteção das partes envolvidas e o bom desenrolar da transação. A compensação compreende as seguintes etapas:
Troca de informações sobre transações:
- Os bancos ordenante e destinatário trocam os dados da transação, tais como o montante, os números de conta e outras informações relevantes.
- Compensação de operações (netting): As câmaras de compensação, como a Automated Clearing House (ACH) nos Estados Unidos, facilitam o processo atuando como intermediárias entre os bancos. Calculam o montante líquido devido por um banco a outro, minimizando os montantes que mudam de mãos num determinado dia.
- Validação: a câmara de compensação valida as instruções e regista os detalhes da transação
- Tratamento de exceções: Os itens rejeitados ou contestados são devolvidos ou investigados ao abrigo das regras do sistema
Processo de Liquidação
O processo de liquidação ocorre após o processo de compensação e envolve a transferência efetiva de fundos entre bancos. As principais etapas do processo de liquidação são:
- Reconciliação de registos: Os bancos reconciliam os seus registos para determinar o montante líquido devido por um banco a outro
- Transferência de fundos: Os bancos transferem fundos entre contas detidas em bancos centrais ou noutras instituições financeiras para liquidar quaisquer saldos pendentes
- Confirmação de liquidação: O banco liquidador fornece ao comerciante a confirmação de liquidação quando uma transação foi compensada e os fundos ficam disponíveis
Rede de Pagamentos e Intermediários
As redes de pagamento e os intermediários desempenham um papel essencial na facilitação dos processos de compensação e liquidação. Alguns exemplos de redes de pagamento e intermediários incluem:
- Câmaras de compensação: Organizações independentes, como a ACH nos Estados Unidos, que facilitam o processo de compensação atuando como intermediárias entre bancos
- Sistemas dos bancos centrais (RTGS): Liquidam os pagamentos entre bancos de forma individual e definitiva em moeda de banco central
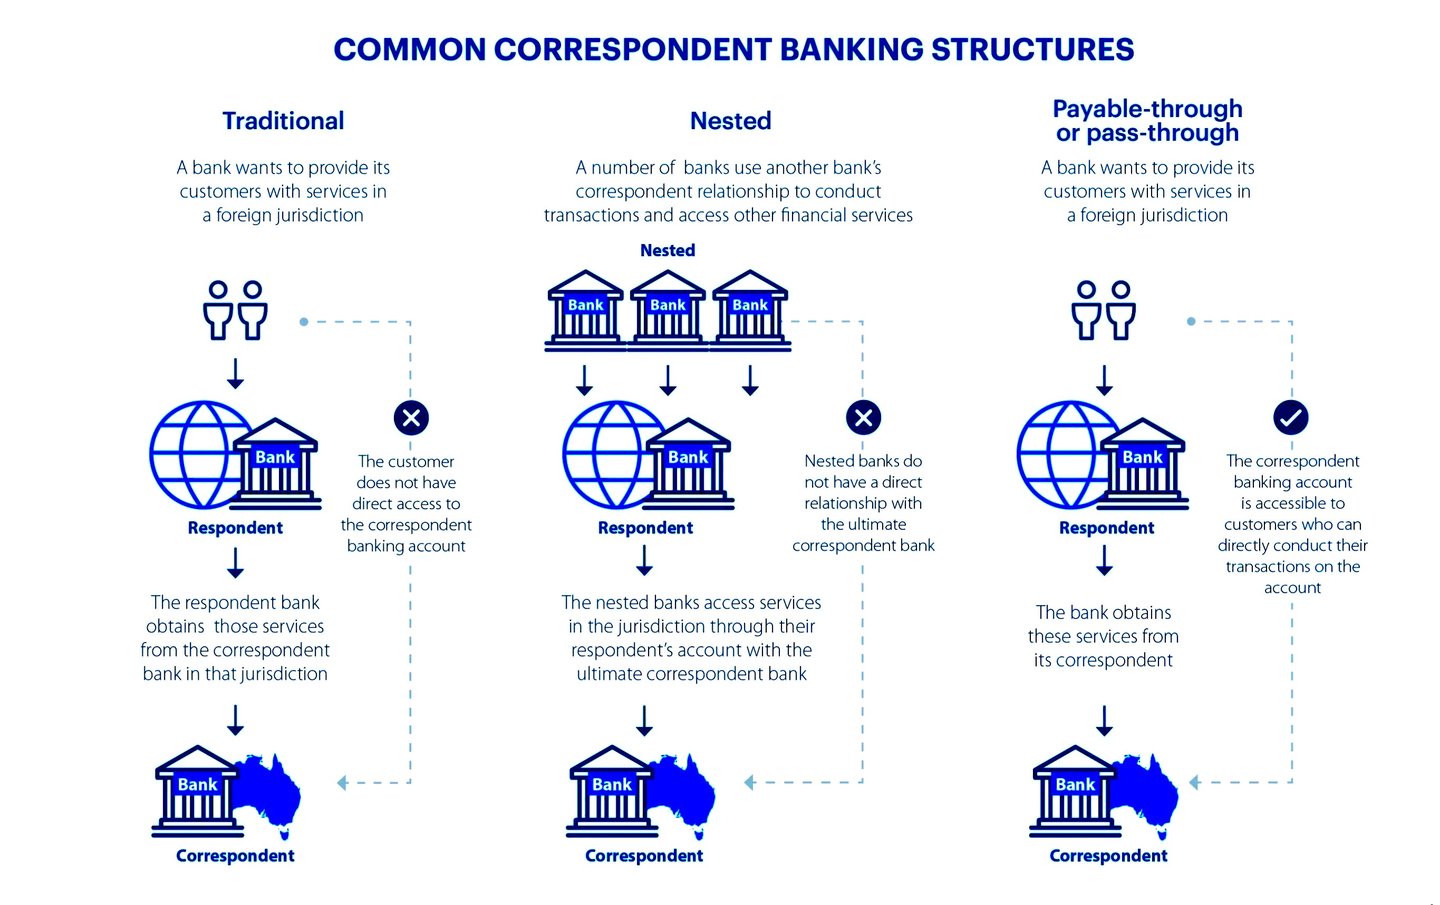
- Bancos intermediários: Estes bancos atuam como intermediários entre o banco emitente e o banco recetor, frequentemente em países diferentes, para facilitar as transferências bancárias internacionais
Em síntese, os processos de compensação e liquidação envolvem a troca de informações sobre as transações, a validação de fundos, a reconciliação de registos e a transferência efetiva de fundos entre bancos. As redes de pagamento e os intermediários, como as câmaras de compensação e os bancos intermediários ou centrais, desempenham um papel fundamental na facilitação destes processos.
Os processos de compensação e liquidação estão sujeitos à supervisão das autoridades reguladoras financeiras. Os reguladores desempenham um papel importante na garantia de que estes processos são seguros, sólidos e eficientes.
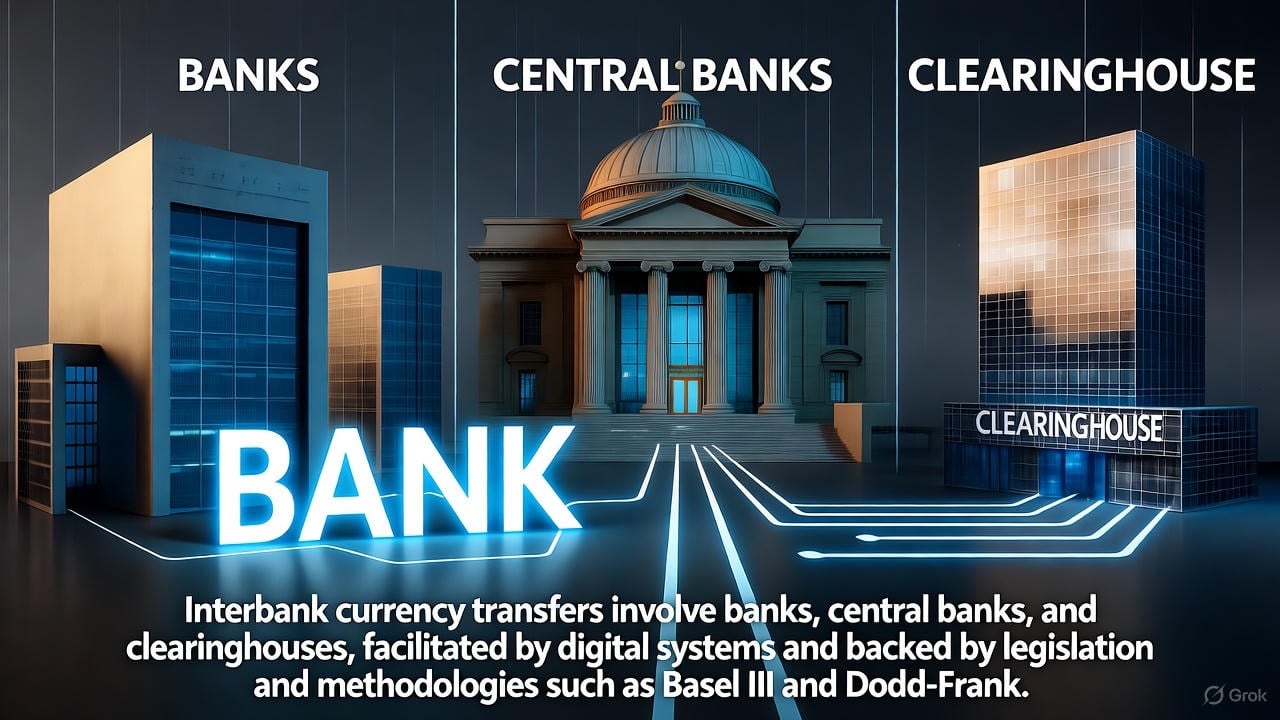
Transferências Interbancárias em Moeda Estrangeira
Os bancos criam moeda sobretudo através do processo de concessão de crédito, em que emitem crédito (por exemplo, empréstimos ou crédito à habitação) que se converte em novos depósitos no sistema financeiro. Este processo é frequentemente descrito como a criação de moeda “do nada”, uma vez que não exige reservas físicas em numerário, assentando em registos contabilísticos e na confiança no sistema bancário. No que respeita à transferência de moeda entre bancos, nomeadamente através de pagamentos ou liquidações interbancárias, a aceitação dessas transferências assenta numa combinação de confiança, quadros regulamentares e sistemas consolidados, e não exclusivamente na qualidade da garantia ou no “bom nome” do banco ordenante. Segue-se uma explicação pormenorizada do seu funcionamento:
1. Confiança e Reputação Interbancárias
- Reputação e Solvabilidade do Banco: Embora o «bom nome» de um banco desempenhe um papel, não se trata apenas de reputação em sentido corrente. Os bancos operam num ambiente fortemente regulado, em que a sua solvabilidade é acompanhada por reguladores, bancos centrais e contrapartes. A capacidade de um banco para participar em transações interbancárias depende da sua estabilidade percebida, avaliada através de rácios de capital, testes de esforço e cumprimento de regulamentação como Basel III.
- Avaliação de Risco: Os bancos recetores avaliam o risco de aceitar transferências provenientes de outros bancos. Este risco é frequentemente mitigado por protocolos normalizados e pela intervenção de intermediários de confiança (como bancos centrais ou câmaras de compensação). Um banco com colateral deficiente ou um balanço de risco elevado pode enfrentar um escrutínio mais rigoroso, custos mais elevados (por exemplo, taxas de juro mais altas no crédito interbancário) ou exclusão de determinadas operações.
2. Reservas junto dos Bancos Centrais e Sistemas de Liquidação
- Reservas junto do Banco Central: As transferências interbancárias, em especial as de valor elevado, são tipicamente liquidadas através de contas que os bancos detêm junto do banco central (por exemplo, a Reserva Federal nos Estados Unidos ou o T2 do Eurosistema na área do euro). Estas reservas são consideradas «moeda de base» e constituem a forma de moeda mais segura, por serem responsabilidades diretas do banco central. Quando o Banco A transfere fundos para o Banco B, a transferência é frequentemente liquidada através da movimentação de reservas entre as respetivas contas no banco central. Tal assegura a aceitação da transferência pelo banco destinatário, dado que as reservas do banco central são isentas de risco e universalmente aceites.
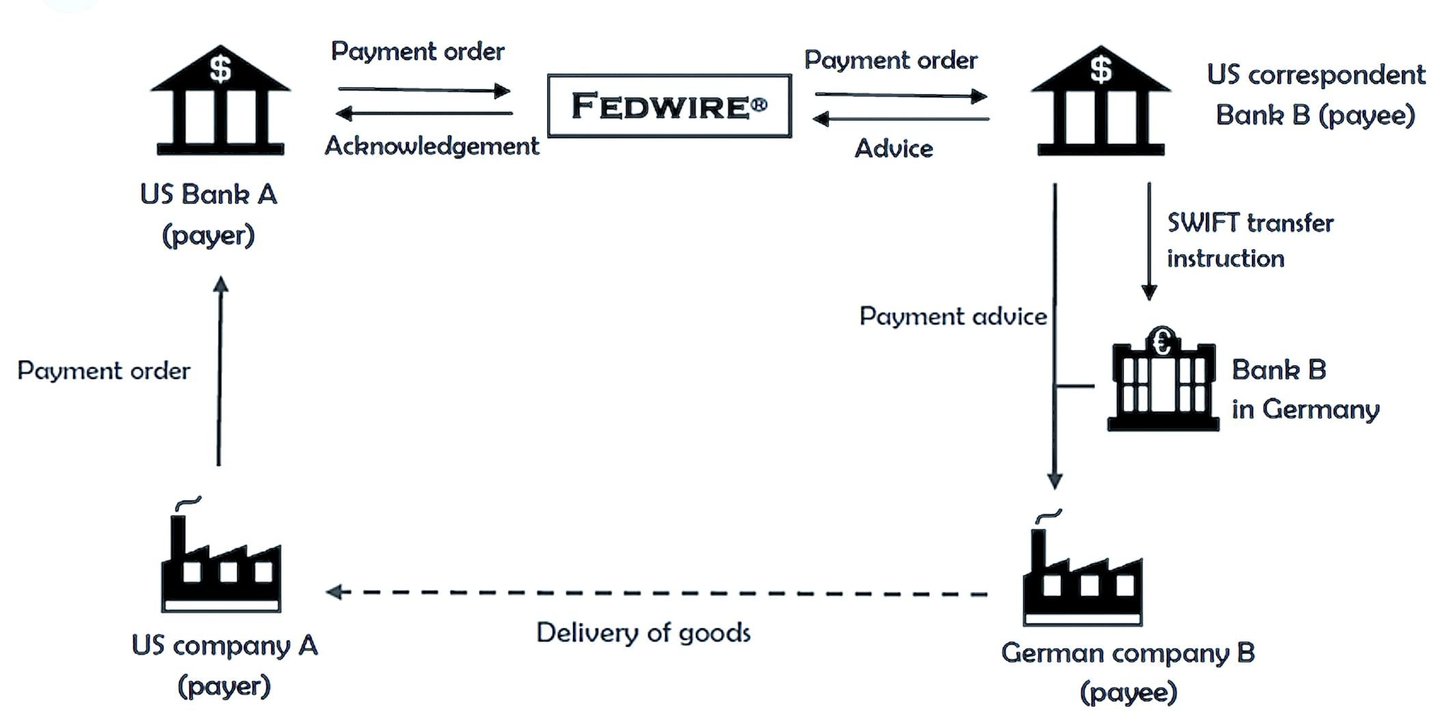
- Liquidação Bruta em Tempo Real (RTGS): Muitos países utilizam sistemas RTGS (por exemplo, o Fedwire nos EUA, o T2 na área do euro) para transferências interbancárias de elevado valor. Estes sistemas liquidam cada pagamento de forma imediata, definitiva e irrevogável, mas apenas se o banco ordenante dispuser dos fundos ou de crédito intradiário colateralizado. Uma vez liquidado, o pagamento não pode falhar, independentemente da situação posterior do banco ordenante.
3. Câmaras de Compensação e Compensação por Saldos Líquidos (Netting)
- Câmaras de compensação: Nas transações que não são liquidadas diretamente através de reservas de bancos centrais (por exemplo, pagamentos de menor montante ou operações em lote), câmaras de compensação como o CHIPS (Clearing House Interbank Payments System), nos EUA, ou o EURO1, na área do euro, facilitam o processo; o SWIFT transmite as mensagens, mas não efetua compensação nem liquidação. As câmaras de compensação apuram o saldo líquido das obrigações entre bancos, reduzindo o montante efetivo de reservas que tem de ser transferido. Impõem igualmente critérios rigorosos de adesão, assegurando que apenas participam bancos com solidez creditícia.
- Requisitos de Garantias: Em certos casos, as câmaras de compensação exigem que os bancos constituam garantias para mitigar o risco. Se as garantias de um banco forem insuficientes, este pode ser excluído do processo de compensação ou obrigado a pré-financiar as transações, o que limita o risco para os bancos recetores.
4. Garantias e Crédito Interbancário
- Mercados Interbancários de Crédito: Quando os bancos concedem crédito entre si (por exemplo, no mercado overnight ou através de acordos de recompra), as garantias desempenham frequentemente um papel determinante. Preferem-se garantias de elevada qualidade, como as obrigações do Estado, por reduzirem o risco de contraparte. Se as garantias de um banco forem frágeis, este poderá incorrer em custos de financiamento mais elevados ou ficar impossibilitado de obter financiamento. No entanto, nas transferências de pagamento correntes (que não constituem empréstimos), as garantias têm menor relevância, uma vez que a liquidação se processa através das reservas junto do banco central ou de sistemas de compensação.
- Mecanismos de Apoio dos Bancos Centrais: Se a garantia de um banco for insuficiente ou a sua solvabilidade for posta em causa, os bancos centrais atuam frequentemente como credores de última instância. Por exemplo, através da facilidade de desconto, um banco em dificuldades pode tomar reservas de empréstimo junto do banco central mediante a constituição de garantias, assegurando que consegue cumprir as suas obrigações perante outros bancos.
5. Supervisão Regulamentar e Requisitos de Capital
- Quadros Regulamentares: Os bancos operam sob regulamentação rigorosa que exige a manutenção de níveis mínimos de capital e de liquidez (por exemplo, nos termos de Basel III). Esta regulamentação assegura que os bancos dispõem de recursos suficientes para cobrir perdas potenciais, reduzindo o risco de as obrigações de um banco (incluindo transferências) não serem cumpridas. Se a situação financeira ou as garantias de um banco se deteriorarem de forma significativa, os reguladores podem intervir, limitando a sua capacidade de operar nos mercados interbancários.
- Confiança Sistémica: O sistema bancário assenta na confiança, mas esta confiança é sustentada por enquadramentos jurídicos e regulamentares, e não apenas pela reputação do banco ordenante. Os bancos centrais e as autoridades de supervisão asseguram que os bancos cumprem requisitos mínimos, e os sistemas de garantia de depósitos (por exemplo, a FDIC nos Estados Unidos) reduzem ainda mais o risco de as falências bancárias afetarem o sistema.
6. O que acontece quando a garantia colateral ou o suporte é fraco?
- Aceitação Limitada: Se as garantias de um banco forem de fraca qualidade ou a sua situação financeira suscitar dúvidas, outros bancos podem recusar determinadas operações (por exemplo, crédito sem garantia) ou exigir garantias de melhor qualidade. Em casos extremos, um banco pode ser excluído dos mercados interbancários, como sucedeu durante a crise financeira de 2008 com instituições como o Lehman Brothers.
- Intervenção do Banco Central: Os bancos centrais podem intervir para fornecer liquidez ou facilitar liquidações, garantindo a estabilidade do sistema. Por exemplo, em situações de crise, os bancos centrais podem expandir os seus balanços, aceitando garantias de menor qualidade ou concedendo financiamento de emergência.
- Disciplina de Mercado: Os bancos com colateral frágil ou situação financeira deficiente enfrentam custos de financiamento mais elevados ou exclusão dos mercados interbancários, o que os incentiva a manter práticas financeiras sólidas.
7. Transferências Internacionais e SWIFT
- Nas transferências internacionais, o sistema SWIFT facilita a comunicação entre bancos, mas a liquidação efetiva realiza-se frequentemente através de relações de Banca Correspondente ou de sistemas dos bancos centrais. Os bancos correspondentes atuam como intermediários, mantendo contas de bancos estrangeiros para facilitar pagamentos transfronteiriços. Estas relações assentam na confiança e na Diligência Devida, mas os bancos centrais e as normas internacionais (por exemplo, a regulamentação do FATF) asseguram que as transferências são seguras e conformes.
- Se a situação financeira de um banco ordenante suscitar dúvidas, os bancos correspondentes podem exigir o pré-financiamento ou garantias adicionais antes de aceitarem transferências.
Por que razão os bancos aceitam transferências?
Em última análise, os bancos aceitam transferências de outros bancos porque:
- Garantias do Banco Central: As liquidações através de reservas do banco central estão isentas de risco.
- Supervisão regulamentar: Regulamentação rigorosa e requisitos de capital reduzem a probabilidade de incumprimento.
- Mecanismos de Câmara de Compensação: Os requisitos de compensação por saldos líquidos (netting) e de colateral minimizam o risco nas transações interbancárias.
- Estabilidade Sistémica: Os bancos centrais funcionam como último recurso para prevenir falhas sistémicas, assegurando a confiança no sistema.
Mesmo que o colateral de um banco seja fraco ou a sua criação de moeda assente em reservas mínimas, o banco recetor está protegido pela infraestrutura mais ampla dos bancos centrais, das câmaras de compensação e da regulamentação. O «bom nome» do banco ordenante importa menos do que a confiança sistémica e os mecanismos que sustentam o sistema bancário moderno.
8. Metodologias e Legislação
Esta secção examina as metodologias (processos operacionais e técnicas de mitigação de risco) e a legislação (principais leis e quadros regulamentares) que sustentam o sistema. Estes elementos criam uma infraestrutura sólida e estratificada, que transforma a confiança em estado bruto em transações exequíveis e de baixo risco. Embora a própria criação de crédito (através da concessão de crédito com reservas fracionárias) seja regida por requisitos de reservas e regras de capital, a aceitação de transferências assenta em mecanismos de liquidação que privilegiam a definitividade e as salvaguardas sistémicas em detrimento da solidez de cada banco individualmente considerado.
Este sistema evoluiu de forma significativa após a crise financeira de 2008, com metodologias que privilegiam o processamento em tempo real e a compensação por saldos líquidos, e uma legislação centrada na resiliência do capital e na proteção das entidades afiliadas. Mesmo quando o colateral do banco ordenante é de qualidade inferior (por exemplo, ativos de baixa qualidade) ou o crédito por ele criado carece de cobertura tangível, os bancos recetores aceitam as transferências porque o processo é sustentado por moeda de banco central, garantias multilaterais e imperativos legais que distribuem o risco por todo o ecossistema.
8.1. Metodologias Fundamentais de Liquidação Interbancária e Mitigação de Risco
As transferências interbancárias não são trocas diretas entre pares; recorrem a metodologias normalizadas, assentes em tecnologia, para garantir atomicidade (execução integral ou nula), definitividade (irrevogabilidade após a liquidação) e exposição mínima. Estas metodologias reduzem a dependência da solvabilidade individual do banco ordenante, transferindo a liquidação para passivos de bancos centrais de elevada qualidade ou para posições compensadas.
Sistemas de Liquidação Bruta em Tempo Real (RTGS):
- Processo: No RTGS, cada transação é liquidada individual e imediatamente com recurso a reservas do banco central, sem compensação (netting). Por exemplo, no Fedwire Funds Service dos EUA (operado pela Reserva Federal), o banco ordenante debita a sua conta de reserva e o banco recetor credita a sua em tempo real: tipicamente em segundos. Utiliza-se aqui «moeda de base» (reservas do banco central), imune ao risco de contraparte por constituir um crédito direto sobre o soberano.
- Integração de Garantias: Se um banco não dispuser de reservas suficientes, pode dar em garantia ativos ao banco central através de crédito intradiário (descobertos garantidos por títulos elegíveis, como obrigações do Tesouro). As garantias são avaliadas com «haircuts» (descontos de risco) fixados pelo banco central e reavaliadas regularmente.
- Mitigação de Risco: A ausência de compensação (netting) significa que não há acumulação de obrigações; se o banco ordenante falir a meio do dia, o banco central está protegido pelo colateral dado em garantia do crédito intradiário. Tal assegura a aceitação mesmo no caso de bancos com colateral privado frágil, uma vez que a transferência é «pré-financiada» por reservas.
- Variantes Globais: O T2 (área do euro) e o CHAPS (Reino Unido) seguem princípios semelhantes, utilizando mensagens ISO 20022 para dados de pagamento mais ricos.
Compensação por Saldos Líquidos e Compensação Multilateral através de Sistemas de Liquidação Líquida Diferida (DNS):
- Processo: Em sistemas como o CHIPS (Clearing House Interbank Payments System) para USD ou o Euro1 para euros, as operações são agrupadas em lotes e compensadas multilateralmente ao longo do dia. Os fluxos brutos de entrada e saída são compensados entre si (por exemplo, o Banco A deve 100 milhões de USD ao Banco B, mas recebe 80 milhões de USD, resultando num saldo líquido de 20 milhões de USD), reduzindo consideravelmente a liquidez necessária. O CHIPS funciona com saldos pré-financiados e liquida continuamente ao longo do dia, com financiamento de fim de dia através do Fedwire; o EURO1 liquida no T2.
- Metodologia de Gestão de Colateral: Os participantes depositam colateral (numerário ou valores mobiliários) num pool comum, gerido através de custodiantes tripartidos (por exemplo, o BNY). Ferramentas de otimização afetam o colateral de forma eficiente, minimizando os ativos ociosos. Se a posição de um banco exceder o respetivo limite, este fica sujeito a penalizações de liquidez ou à exclusão. As mensagens de Gestão de Colateral da SWIFT (série MT5xx, em migração para ISO 20022) automatizam as instruções de constituição, avaliação e substituição.
- Tratamento de Garantias Frágeis: a compensação multilateral dilui o risco individual; os ativos deficientes de um banco não afetam diretamente os restantes. Sistemas como o EURO1 mantêm um fundo de liquidez colateralizado, de modo que a liquidação se conclui mesmo em caso de incumprimento de um participante; as contrapartes centrais de valores mobiliários e derivados recorrem a fundos de incumprimento e a cascatas de repartição de perdas.
Mensagens e Liquidação Transfronteiriças (SWIFT e Banca Correspondente):
- Processo: A SWIFT não é um sistema de liquidação, mas uma rede de mensagens segura (com mais de 11 000 instituições) para instruções de pagamento. Uma transferência inicia-se com uma mensagem pacs.008 (ISO 20022, anteriormente MT103), encaminhada através de bancos correspondentes (por exemplo, o Citibank, que mantém contas nostro para bancos estrangeiros). A liquidação efetiva recorre a ligações RTGS/DNS.
- Colateral e Controlos de Risco: nas transferências associadas a operações cambiais, o CLS (Continuous Linked Settlement) apura de forma atómica as componentes cambiais, reduzindo o risco Herstatt (desfasamentos de liquidação entre fusos horários). O colateral é gerido através de marcação diária ao mercado e de margem de variação, com margem inicial para derivados não compensados ao abrigo das regras EMIR e Dodd-Frank.
- Mecanismo de Aceitação: Os correspondentes realizam verificações de KYC/AML e fixam limites de exposição com base em linhas de crédito, apoiadas por Credit Support Annexes (CSA) bilaterais que regem a entrega de colateral.
Metodologias de Liquidez Intradiária e de Testes de Esforço:
- Os bancos recorrem à «reciclagem de liquidez» (reutilização de fundos liquidados durante o dia) e a testes de esforço (por exemplo, modelos de Value-at-Risk ou VaR que simulam cenários com um nível de confiança de 99%) para prever necessidades. Os bancos centrais concedem crédito intradiário contra garantias e disponibilizam facilidades de cedência de liquidez overnight, como a janela de desconto da Reserva Federal (crédito primário, com preço no limite superior do intervalo-alvo da taxa dos fundos federais).
Estas metodologias asseguram que as transferências são aceites porque não constituem apostas assentes na confiança no ordenante, mas percursos concebidos através de canais neutros em termos de risco. Uma garantia fraca aciona salvaguardas automáticas, e não a rejeição.
8.2. Legislação Fundamental em Matéria de Aceitação, Garantias e Confiança Sistémica
A legislação codifica estas metodologias, impondo requisitos mínimos de capital, liquidez e divulgação para reforçar a resiliência. Transfere o risco dos bancos individuais para entidades reguladas (bancos centrais, câmaras de compensação), tornando a aceitação obrigatória no âmbito de redes conformes. Reformas posteriores a 2008, como Basel III e Dodd-Frank, abordaram expressamente a dinâmica das instituições “demasiado grandes para falir”, em que garantias de má qualidade poderiam provocar falências em cascata.
Quadro de Basel III (Internacional, Aplicado a Nível Nacional):
- Disposições Fundamentais: Desenvolvido pelo Comité de Basileia de Supervisão Bancária (BCBS), exige que os bancos mantenham, no mínimo, 4,5% de Common Equity Tier 1 (face aos 2% de Tier 1 de base de Basileia II), 6% de Tier 1 e 8% de fundos próprios totais, acrescidos de uma reserva de conservação de 2,5%, de uma reserva contracíclica até 2,5% e de sobretaxas para os bancos de importância sistémica. As regras de liquidez incluem o Rácio de Cobertura de Liquidez (LCR: 100% de ativos líquidos de elevada qualidade para um cenário de esforço a 30 dias) e o Rácio de Financiamento Estável Líquido (NSFR: 100% de financiamento estável para ativos de longo prazo).
- Impacto nas Transferências e nas Garantias: Reforça a confiança ao assegurar que os bancos conseguem absorver perdas decorrentes de créditos de fraca qualidade sem entrar em falência, reduzindo o contágio nos mercados interbancários. Os ativos líquidos de elevada qualidade têm de cumprir critérios de elegibilidade (Nível 1: numerário, reservas junto de bancos centrais e dívida soberana com ponderação de risco de 0%, sem margem de avaliação; Nível 2A: margem de avaliação de 15%; Nível 2B: margem de avaliação de 25–50%). A aplicação nos EUA através das Enhanced Prudential Standards da Lei Dodd-Frank abrange igualmente os bancos estrangeiros.
- Alavancagem: Um rácio mínimo de alavancagem de 3% (superior para os bancos de importância sistémica global) limita a expansão do balanço, independentemente das ponderações de risco.
Lei Dodd-Frank de Reforma de Wall Street e de Proteção do Consumidor (2010, EUA):
- Disposições principais: O Título I cria o Financial Stability Oversight Council (FSOC) para a monitorização do risco sistémico; o Título II permite a liquidação ordenada de bancos em falência. Impõe testes de esforço e planos de resolução («living wills») para os grandes bancos; o limiar original de USD 50 mil milhões foi elevado para USD 250 mil milhões em 2018, com poder discricionário da Reserva Federal a partir de USD 100 mil milhões.
- Impacto na Confiança Interbancária: Exige a compensação central de derivados (reduzindo litígios bilaterais sobre garantias) e a Regra Volcker (limita a negociação por conta própria para conter a acumulação de ativos de risco). No que respeita às transferências, reforça a supervisão da Fed sobre os sistemas de pagamento, assegurando a conformidade com RTGS/CHIPS. Os limites às transações com afiliadas (através da Regulation W) previnem a propagação de risco: as transações abrangidas com uma única afiliada estão limitadas a 10% do capital (20% para todas as afiliadas) e o crédito tem de ser colateralizado.
- Especificidades das Garantias: Estende as Secções 23A/23B do Federal Reserve Act (em vigor desde 1933) aos derivados e ao empréstimo de valores mobiliários com entidades afiliadas. O crédito concedido a entidades afiliadas tem de ser colateralizado entre 100% (títulos do Estado) e 130% (ações e outros ativos). Tal protege contra transferências «pela porta dos fundos» de créditos fracos.
- Efeitos mais Amplos: Reforçou a estabilidade financeira, mas aumentou os custos de conformidade para os bancos de menor dimensão; os críticos assinalam que não evitou totalmente as corridas aos bancos regionais de 2023 (por exemplo, o SVB), o que levou à revisão da supervisão, das regras de liquidez e do planeamento de resolução.
Regulation W (12 CFR Part 223, que executa as Secções 23A/23B do Federal Reserve Act):
- Pormenores: Limita a concessão de crédito a entidades afiliadas (por exemplo, limite quantitativo de 10%, limite agregado de 20%) e exige colateral para os empréstimos (por exemplo, 100% para obrigações, 130% para ações). Prevê isenções para transações de baixo risco, mas com condições de plena concorrência.
- Papel na Aceitação: Assegura que as transferências interbancárias não são comprometidas por abusos de entidades afiliadas; as infrações dão origem a sanções, preservando a integridade da rede.
Outras Leis Fundamentais:
- Federal Reserve Act (1913): a Secção 16 exige a constituição de garantia para a emissão de notas da Reserva Federal; as Secções 10B e 13 regem os adiantamentos colateralizados aos bancos.
- FDIC Improvement Act (1991): os limiares de Ação Corretiva Imediata (PCA) impõem a intervenção quando o capital desce para 2%, impedindo que bancos fragilizados excedam os limites prudentes nas transferências.
- Equivalentes Europeus: O Regulamento sobre Requisitos de Fundos Próprios (CRR) implementa o Basel III; a Diretiva relativa ao Caráter Definitivo da Liquidação (98/26/CE) protege o caráter definitivo dos pagamentos em sistemas designados, como o T2.
8.3. Como a legislação e as metodologias interagem para assegurar a aceitação apesar de uma cobertura fraca
- Salvaguardas em Camadas: as regras de capital e de liquidez limitam a medida em que um banco pode depender de ativos frágeis; os sistemas de pagamento liquidam em moeda de banco central ou contra garantia; e os bancos centrais asseguram a retaguarda do sistema enquanto prestamistas de último recurso.
- Execução coerciva e sanções: O incumprimento dá origem a sanções pecuniárias civis, bem como a restrições ou à perda de acesso aos sistemas de pagamento.
- Lições da crise: Na turbulência bancária de 2023, o Bank Term Funding Program (BTFP) da Fed aceitou, ao valor nominal de 1:1, valores mobiliários detidos até à maturidade, dispensando margens de avaliação (haircuts): demonstrando a flexibilidade da legislação através de poderes de emergência.
- Desafios e Evoluções: a adoção da norma ISO 20022 (Fedwire Funds Service desde julho de 2025, pagamentos transfronteiriços Swift desde novembro de 2025) melhora a qualidade dos dados, mas os riscos geopolíticos (por exemplo, exclusões da rede SWIFT) evidenciam vulnerabilidades.
Este enquadramento confere resiliência ao sistema: o crédito criado «do nada» é aceite não apenas por um ato de fé, mas através de rigor legislado e precisão metodológica.
Compreender as Restrições às Transferências de Divisas
No mundo das transações financeiras de elevado valor, existem diferentes sistemas que facilitam a transferência fluida de dinheiro entre bancos e instituições. Cada sistema funciona com o seu próprio conjunto de regras, limites e complexidades, concebidos para tratar diversos tipos de transações: desde pagamentos locais de alta velocidade até transferências transfronteiriças que exigem verificações rigorosas de conformidade. Neste artigo, analisamos o modo como as transferências de dinheiro de grande dimensão são geridas em quatro grandes sistemas: RTGS, SWIFT, SEPA e RTP.
RTGS: Sem Limites, Transferências de Alta Velocidade
Os sistemas de Liquidação Bruta em Tempo Real (RTGS) foram concebidos especificamente para transferências de elevado valor, sem qualquer limite máximo oficial para o montante transferível. Este sistema é utilizado a nível mundial, sendo frequentemente gerido por bancos centrais como a Reserva Federal nos EUA (Fedwire) ou o Banco de Inglaterra (CHAPS).
O RTGS funciona em tempo real, o que significa que as transações são liquidadas individualmente à medida que ocorrem, sem agrupamento de pagamentos. A natureza “bruta” significa que cada transação é liquidada isoladamente, sem compensação com outros pagamentos. Tal assegura que os fundos são movimentados de imediato e que, uma vez concluída a transação, esta é definitiva e irrevogável.
Dado o seu enfoque em tempo real e em montantes elevados, o RTGS é ideal para transações que envolvam milhares de milhões de dólares ou de euros. As grandes transferências interbancárias, os pagamentos de empresas ou as transações com valores mobiliários recorrem frequentemente ao RTGS devido à rapidez e à certeza que proporciona.
SWIFT: Limites Práticos Impostos pelos Bancos
A rede SWIFT (Society for Worldwide Interbank Financial Telecommunication) constitui a espinha dorsal da comunicação bancária internacional, facilitando os pagamentos transfronteiriços entre instituições financeiras. Embora a própria SWIFT não imponha um limite fixo por transação, na prática surgem frequentemente limites operacionais, em particular no caso de transferências de grande montante.
No caso de operações de montante muito elevado, os bancos aplicam um escrutínio reforçado, por razões de risco, conformidade e gestão de liquidez. Os bancos podem limitar tais operações ou exigir prazos adicionais de aprovação, em especial no caso de pagamentos internacionais que envolvam vários bancos intermediários, o que pode aumentar a complexidade do processo.
A necessidade de múltiplas verificações para prevenir o branqueamento de capitais, assegurar a conformidade regulamentar e mitigar o risco de crédito pode tornar as transferências de montante muito elevado mais morosas através de cadeias de bancos correspondentes. Estas limitações práticas são impostas por cada instituição financeira e não pela própria SWIFT.
SEPA: Limites Variáveis, Especialmente nas Transferências Instantâneas
A Área Única de Pagamentos em Euros (SEPA) facilita os pagamentos denominados em euros em mais de 36 países da Europa. A SEPA funciona através de dois tipos principais de operações: a Transferência a Crédito SEPA (SCT) e a Transferência a Crédito Imediata SEPA (SCT Inst).
- SEPA Credit Transfer (SCT): Normalmente não tem limite formal, o que significa que pagamentos de elevado montante em euros podem ser transferidos entre países participantes na SEPA sem dificuldade. Contudo, cada banco pode definir os seus próprios limites, de acordo com as suas políticas internas.
- Transferência a Crédito Instantânea SEPA (SCT Inst): inicialmente limitada a 15 000 €, depois a 100 000 €, o esquema não tem qualquer montante máximo desde outubro de 2025. As instituições financeiras podem impor os seus próprios limites, e os ordenantes podem definir limites individuais ao abrigo do Regulamento relativo aos Pagamentos Instantâneos.
O SEPA é amplamente utilizado para pagamentos transfronteiriços na Europa, e o SCT Inst tornou-se a norma para as transferências instantâneas em euros.
RTP: Limites nos EUA e na Europa
Os sistemas de Pagamentos em Tempo Real (RTP) tornaram-se cada vez mais populares pela sua capacidade de movimentar fundos instantaneamente, proporcionando aos utilizadores acesso imediato ao dinheiro transferido. Estes sistemas encontram-se atualmente em funcionamento nos EUA e em partes da Europa, mas estão sujeitos a limites de transferência definidos.
- RTP dos Estados Unidos: A rede RTP dos EUA, operada pela The Clearing House, permite a liquidação instantânea de pagamentos, com um limite máximo de transferência de 10 milhões de USD por transação desde fevereiro de 2025. Este sistema é habitualmente utilizado para pagamentos entre empresas (B2B), processamento de salários e transações de consumidores, embora o limite possa variar em função das políticas internas do banco participante.
- Sistemas RTP europeus: Na Europa, o ambiente de pagamentos em tempo real inclui serviços como a SEPA Instant Credit Transfer (conforme acima referido), que deixou de estabelecer um limite máximo aplicável a todo o esquema. Além da SEPA Inst, países como o Reino Unido (com o seu sistema Faster Payments) dispõem igualmente de quadros de pagamentos em tempo real, embora possam impor limites próprios: tipicamente entre £250 000 e £1 milhão para os pagamentos rápidos.
Flexibilidade versus Condicionalismos Práticos
Embora os sistemas RTGS sejam concebidos para transferir milhares de milhões sem qualquer limite máximo oficial, os pagamentos de banca correspondente e SEPA enfrentam restrições práticas para montantes muito elevados. Tal deve-se frequentemente a requisitos de conformidade, liquidez e gestão de risco, e não a quaisquer limitações sistémicas. Entretanto, os sistemas RTP nos Estados Unidos e na Europa oferecem capacidades de pagamento em tempo real com limites relativamente elevados, mas claramente definidos, como os USD 10 milhões do RTP e do FedNow nos Estados Unidos.
Cada sistema de pagamento responde a necessidades distintas: o RTGS destaca-se nas transações de elevado valor em tempo real, ao passo que o SWIFT e o SEPA conciliam transferências de grande escala com preocupações de regulamentação e de liquidez. Compreender os limites práticos destes sistemas é essencial para as instituições e empresas que realizam transações financeiras de grande escala.
IPIDs – Identificações de Pagamento Internacionais
Existem diversos sistemas e identificadores utilizados na identificação de pagamentos internacionais, que asseguram transparência, rastreabilidade e conformidade nas operações transfronteiras. Seguem-se os principais identificadores utilizados nos pagamentos globais:
1. Referência Única de Transação de Ponta a Ponta (UETR) – SWIFT gpi
- Utilizado em pagamentos SWIFT gpi (Global Payments Innovation).
- Uma referência única a nível mundial, com 36 carateres, que acompanha os pagamentos em tempo real.
- Permite aos bancos e às empresas acompanhar o estado de um pagamento internacional através de várias instituições financeiras.
2. Referência de Mensagem SWIFT (SWIFT MT/MX)
- Cada mensagem de pagamento SWIFT (pacs.008, pacs.009, anteriormente MT103 e MT202) contém a referência única da instituição remetente.
- Isto auxilia os bancos e os reguladores a rastrear os pagamentos através da rede SWIFT.
3. IBAN (International Bank Account Number)
- Formato normalizado de conta bancária utilizado em muitos países, em especial em operações SEPA (Área Única de Pagamentos em Euros).
- Assegura a exatidão dos pagamentos transfronteiriços.
4. Código BIC/SWIFT (Bank Identifier Code)
- Identifica um banco específico em transações internacionais.
- Utilizado para encaminhar corretamente os pagamentos entre instituições financeiras.
5. Identificador da Ordem de Pagamento / Número de Referência da Transação
- A maioria dos bancos gera um número de referência de transação (TRN) único para cada pagamento internacional.
- Tal permite aos clientes acompanhar o estado da sua transferência.
6. ID da Mensagem ISO 20022
- Nos sistemas de pagamento baseados na ISO 20022, como o SEPA, o FedNow e o T2, cada transação tem um Identificador de Mensagem (MsgID) para efeitos de rastreio.
- Tornar-se a norma da mensagística de pagamentos moderna a nível mundial.
7. Identificadores de Pagamento de Bancos Centrais
- Alguns países emitem identificadores específicos para transações internacionais, tais como:
- FedWire IMAD/OMAD nos Estados Unidos
- CHAPS UID no Reino Unido.
- Números de referência nos sistemas RTGS de vários países.
8. Hashes de Transações em Criptoativos e Blockchain
- Nos pagamentos internacionais efetuados através de criptoativos ou stablecoins, utiliza-se um hash de transação (TXID) para acompanhar a transferência no registo da blockchain.
Existe um Identificador Universal de Pagamentos a Nível Mundial?
Embora não exista um identificador de pagamento internacional único e universal, o UETR (SWIFT gpi) e os identificadores ISO 20022 são o que mais se aproxima de um sistema global normalizado de rastreio.
O que pode ser transferido de Banco para Banco?
Ativos Bancários:
- Numerário e Equivalentes de Numerário: Trata-se de fundos a que se pode aceder de imediato ou quase de imediato. Incluem numerário, depósitos junto de outros bancos e valores mobiliários de elevada liquidez, como as letras do Tesouro.
- Investimentos/Valores Mobiliários: Trata-se de instrumentos financeiros em que o banco investe para obter rendimento, tais como obrigações de dívida pública e de empresas, ações e outros valores mobiliários.
- Empréstimos e Adiantamentos: Trata-se dos fundos que um banco concede aos seus clientes a título de crédito e que geram rendimentos de juros. Podem incluir crédito pessoal, crédito à habitação, crédito comercial, saldos de cartões de crédito e descobertos bancários.
- Ativos Fixos: São bens físicos detidos pelo banco, como edifícios, terrenos, equipamento e mobiliário.
- Ativos Intangíveis: Incluem ativos não físicos, como software, patentes, marcas e goodwill.
- Outros Ativos: Podem incluir, entre outros, juros a receber, ativos por impostos diferidos e instrumentos financeiros derivados.
Passivos Bancários:
- Depósitos: Trata-se de fundos que particulares e empresas mantêm no banco. Incluem contas à ordem, contas de poupança e depósitos a prazo. Constituem passivos porque o banco tem a obrigação de restituir esses fundos aos depositantes à vista ou numa data de vencimento determinada.
- Fundos Obtidos por Empréstimo: Trata-se de fundos que o banco obtém junto de outras instituições financeiras, do banco central ou através da emissão de títulos de dívida.
- Títulos de Dívida: Obrigações ou outras formas de dívida emitidas pelo banco para obtenção de fundos. O banco está obrigado a reembolsar o capital e os juros aos obrigacionistas.
- Outros passivos: Incluem rubricas como acréscimos de gastos, contas a pagar, passivos por impostos diferidos, provisões para perdas em empréstimos e instrumentos financeiros derivados.
- Passivos Subordinados: Trata-se de dívidas que só serão pagas depois de todas as restantes, em caso de falência do banco.
Capitais Próprios do Banco:
- Ações Ordinárias: Trata-se do capital próprio detido pelos proprietários do banco. Estes dispõem de direitos de voto e podem receber dividendos.
- Ações Preferenciais: Este tipo de capital próprio goza de um direito prioritário sobre os resultados e os ativos relativamente às ações ordinárias, mas habitualmente não confere direitos de voto.
- Lucros Retidos: Correspondem aos resultados líquidos que um banco acumulou ao longo dos anos e optou por reinvestir na atividade, em vez de os distribuir sob a forma de dividendos.
- Ações Próprias: Trata-se de ações do próprio Banco que este readquiriu no mercado.
- Outro rendimento integral: Ganhos e perdas ainda não reconhecidos em resultados, tais como certas reavaliações de investimentos e instrumentos de cobertura.
- Interesses que Não Controlam (interesses minoritários): Corresponde à parte dos ativos líquidos de uma subsidiária atribuível a instrumentos de capital próprio que não são detidos, direta ou indiretamente através de subsidiárias, pela empresa-mãe.

Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.