
Métodos de Transferência Alternativos
Telex com Chave de Teste (KTT)
KTT analógico e digital: mensagens interbancárias autenticadas e a forma como as testamos.

Ativação dos Serviços KTT no IFB
As facilidades KTT (Telex com Chave de Teste) serão ativadas a pedido do cliente, uma vez que a sua conta se encontre em situação regular:
- Mantém o saldo mínimo,
- apresenta um historial financeiro consistente, e
- está em consonância com atividades comerciais legítimas.
Adicionalmente, a conta deve ter
- inexistência de questões de conformidade pendentes, e
- todas as operações devem respeitar a regulamentação financeira internacional.
A ativação final está sujeita a análise e aprovação internas pela nossa equipa de conformidade e de gestão de risco.
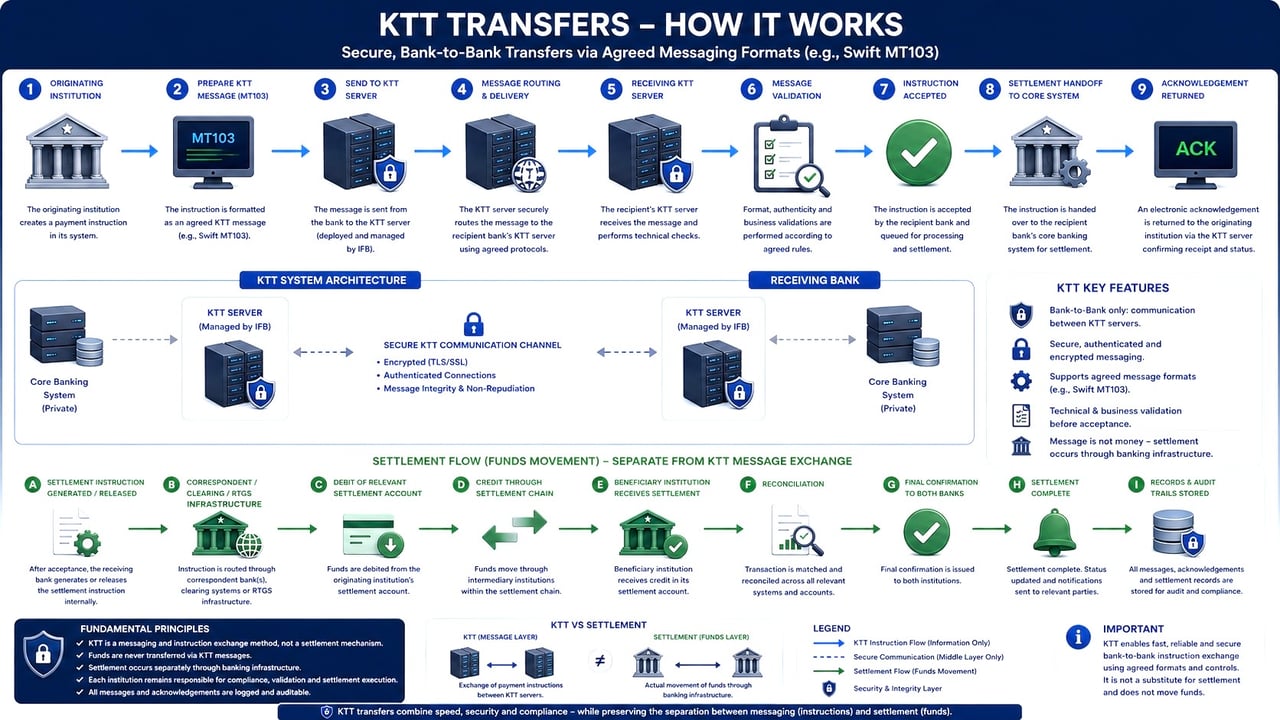
Uma mensagem não é dinheiro
Porque nenhuma mensagem SWIFT, telex ou servidor movimenta fundos sem liquidação, em 90 segundos.
Verificar um documento com o VL1 →Recebeu uma mensagem de pagamento, um talão ou uma confirmação? Solicite a respetiva verificação antes de confiar no documento.
Semelhanças e diferenças entre as transferências KTT e SWIFT.
Ambos são sistemas de comunicação utilizados para transmitir instruções de pagamento entre bancos, mas diferem em termos de tecnologia, segurança e adoção.
Semelhanças:
- Finalidade: tanto as instruções de transferência KTT como as de SWIFT são utilizadas para enviar ordens de pagamento entre instituições financeiras a nível transfronteiriço. Facilitam a troca de informações e instruções necessárias à conclusão de transações internacionais através de contas nostro e vostro junto de bancos correspondentes.
- Normalização: Ambos os sistemas assentam em formatos de mensagem normalizados, para garantir que as instituições financeiras conseguem interpretar e processar com exatidão a informação transmitida.
Diferenças:
- Tecnologia: As instruções de transferência KTT assentam na tecnologia de telex, um sistema de comunicação mais antigo que utiliza teleimpressoras para enviar mensagens de texto. As instruções de transferência SWIFT, por seu lado, recorrem a um sistema de mensagens digital mais moderno, seguro e eficiente.
- Segurança: Considera-se que as instruções SWIFT são mais seguras do que as instruções KTT, devido à utilização de métodos de encriptação avançados e de protocolos seguros. Os KTT, por assentarem em tecnologia de telex mais antiga, estão mais expostos a potenciais riscos de segurança.
- Rapidez: As mensagens SWIFT são, em geral, mais rápidas do que as mensagens KTT. A natureza digital das mensagens SWIFT permite uma transmissão e um processamento mais céleres das instruções de pagamento, ao passo que as instruções KTT podem ser mais lentas devido às limitações da tecnologia telex.
- Adoção: O SWIFT é o sistema de mensagens financeiras dominante a nível mundial, com mais de 11 000 instituições financeiras em mais de 200 países e territórios a participar na sua rede. As transferências KTT, por seu turno, são hoje menos utilizadas, tendo sido em grande medida substituídas pelo sistema SWIFT.
- Tipos de mensagem: a SWIFT suporta uma vasta gama de tipos de mensagem, incluindo os relativos a pagamentos, valores mobiliários, serviços de comércio internacional e operações cambiais, entre outros. As transferências KTT, em contrapartida, têm um âmbito mais limitado, centrando-se sobretudo em instruções de pagamento.
As ordens SWIFT são mais amplamente adotadas, seguras e eficientes, devido à utilização de tecnologia moderna. As mensagens KTT, baseadas em tecnologia telex, são menos comuns e menos seguras em comparação.
Embora as mensagens KTT e SWIFT sejam essenciais para comunicar os detalhes e as instruções destas transações, não facilitam, por si só, a transferência efetiva de fundos. Esta distinção é importante para compreender as funções e as limitações dos diferentes sistemas no processo de transação financeira. Os sistemas de mensagens KTT (Telex com Chave de Teste) e SWIFT (Society for Worldwide Interbank Financial Telecommunication) são utilizados sobretudo para a transmissão de instruções de pagamento, detalhes de transferências e outros tipos de informação financeira entre bancos. Estes sistemas facilitam uma comunicação segura e eficiente, mas não tratam diretamente da transferência física de fundos. Pelo contrário, a movimentação efetiva da moeda é executada através de mecanismos distintos. Entre estes incluem-se:
- Contas de Banco Correspondente: Os bancos recorrem frequentemente a contas nostro-vostro mantidas entre si para liquidar transações. Quando uma transferência é iniciada, a conta do banco ordenante é debitada e a conta do banco destinatário é creditada. Este processo pode envolver vários bancos, sobretudo no caso de transferências internacionais.
- Sistemas de Liquidação Bruta em Tempo Real (RTGS): Trata-se de sistemas de pagamento especializados em que a transferência de fundos ou de valores mobiliários de um banco para outro ocorre «em tempo real» e numa base «bruta». A liquidação em «tempo real» significa que as operações de pagamento não ficam sujeitas a qualquer período de espera: são liquidadas logo que são processadas. A liquidação «bruta» significa que a operação é liquidada individualmente, sem agregação nem compensação com qualquer outra operação.
- Sistemas de Pagamento Instantâneo: Trata-se de métodos modernos de transferência financeira que permitem transferências de fundos imediatas ou quase imediatas entre bancos e instituições financeiras. Este sistema é particularmente útil para transações de consumo e tem vindo a ganhar popularidade pela sua rapidez e conveniência.
Uma Conta Nostro («a nossa conta») é uma conta que um banco detém junto de outro banco, tipicamente no estrangeiro e na moeda local desse banco. Estas contas facilitam as transações internacionais, funcionando como ponte entre os bancos envolvidos numa transferência. Os termos provêm do italiano: «nostro» significa «a nossa conta junto de si» e «vostro» «a sua conta junto de nós».
Os Nossos Serviços KTT
Prestamos serviços KTT (Telex com Chave de Teste) à nossa clientela selecionada de particulares de elevado património e de entidades empresariais consolidadas, com particular ênfase na discrição, na confidencialidade e na integridade institucional.
Todas as operações KTT são realizadas exclusivamente entre bancos plenamente integrados no sistema bancário internacional, o que assegura não só a troca segura de mensagens KTT autenticadas, mas também a liquidação efetiva e atempada dos fundos. As contrapartes que não disponham dessa integração poderão ter capacidade para transmitir mensagens, mas são, por natureza, incapazes de concluir a liquidação financeira.
Empiricamente, mais de 95 % das transações KTT que nos são apresentadas provêm de entidades não bancárias ou de bancos sem capacidade de envio de fundos.
Em contrapartida, estamos posicionados para realizar transações sem limite de montante, sujeitas exclusivamente a uma rigorosa verificação da instituição de origem e da sua capacidade demonstrável de assegurar a liquidação.

Estrutura de Transferência de Divisas KTT
com uma transferência de cliente KTT (conteúdo pacs.008, anteriormente MT 103) e um pagamento de cobertura através da SWIFT (pacs.009 COV, anteriormente MT 202 COV).
Desde novembro de 2025, os pagamentos transfronteiriços entre bancos são trocados exclusivamente na norma ISO 20022. A transferência a crédito do cliente é uma pacs.008, o pagamento de cobertura interbancário uma pacs.009 COV. As anteriores MT103 e MT202 COV deixaram de ser aceites para pagamentos transfronteiriços. Um telex não pode transportar os dados estruturados de uma pacs.008; só pode anunciar uma transferência. Os fundos propriamente ditos circulam sempre através do pagamento de cobertura.
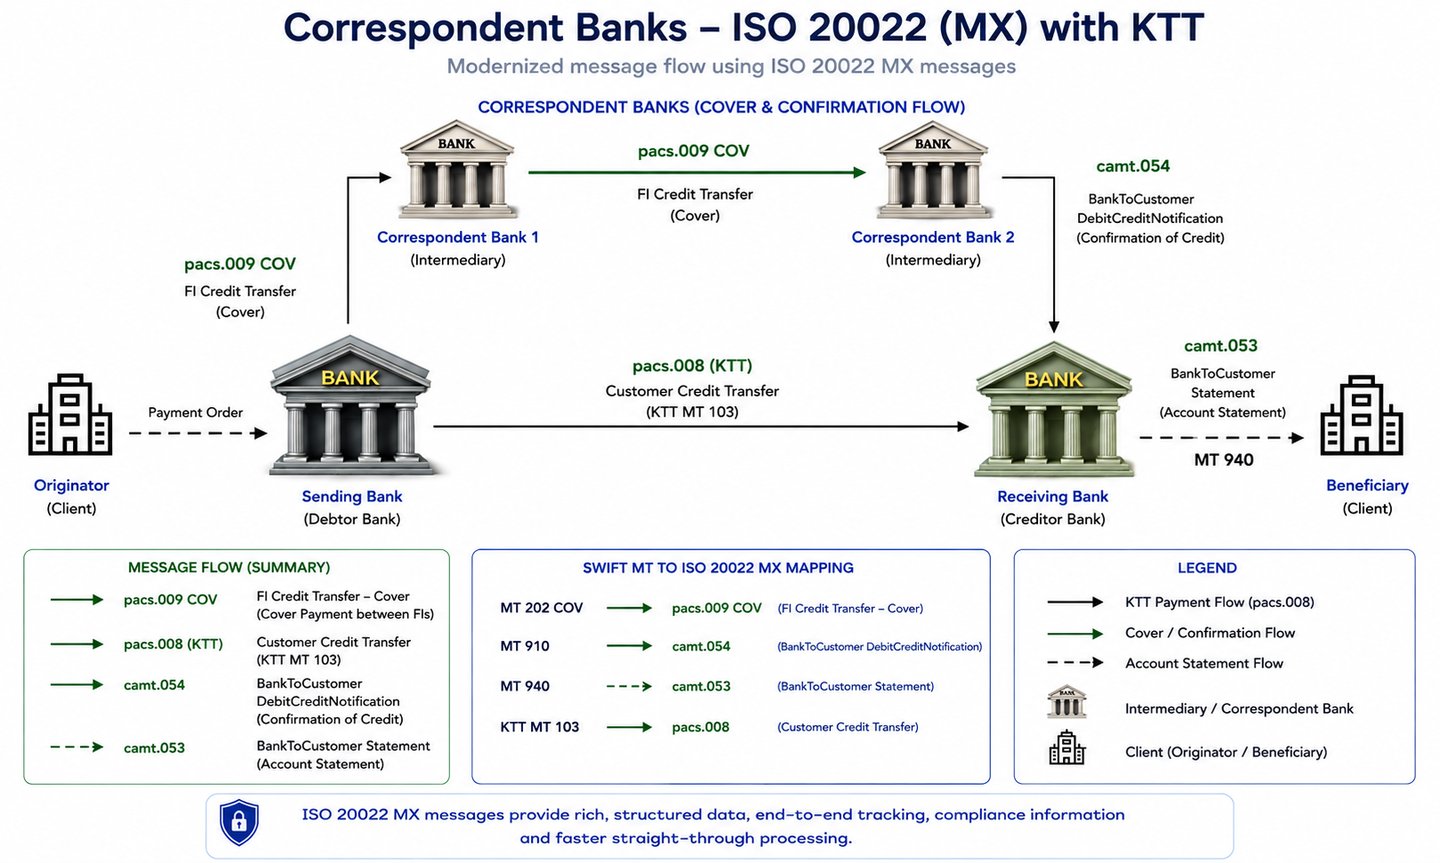
Transferência Efetiva de Fundos: Estes protocolos são aptos a transmitir os dados das operações, como mensagens e instruções, mas não permitem o movimento efetivo de fundos. Para a transferência física de fundos, são indispensáveis sistemas como a banca correspondente, o Real-Time Gross Settlement (RTGS) e os Real-Time Payments (RTP).
- Na Banca Correspondente, os fundos são movimentados entre contas de diferentes bancos.
- Num sistema RTGS, os fundos circulam entre as contas de liquidação dos bancos junto do banco central.
De modo semelhante, no sistema RTP, os fundos são transferidos entre contas de compensação.
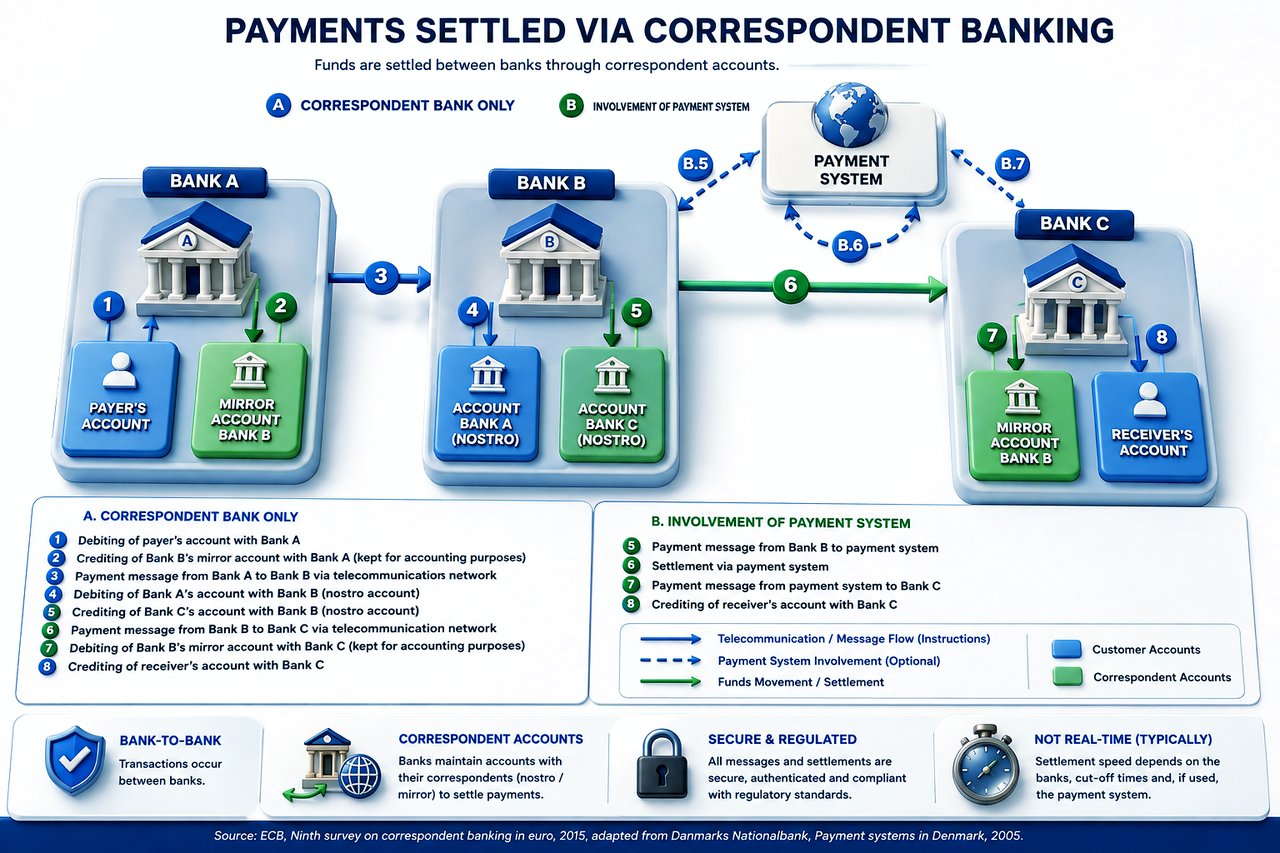
Estes sistemas são essenciais para a transferência efetiva de ativos monetários. Por conseguinte, é imprescindível que o banco ordenante não só disponha de capacidades de telex, como também mantenha plena integração com o sistema bancário.
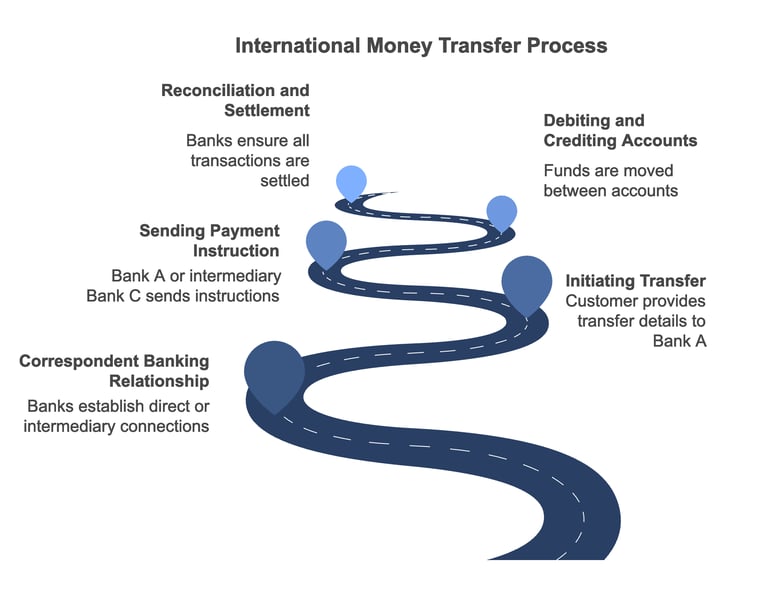
Eis como as contas nostro são tipicamente utilizadas nas transferências internacionais de fundos:
- Início da transferência: Quando um cliente pretende efetuar uma transferência internacional de fundos, dirige-se ao seu banco (Banco A) com os dados relevantes, como o nome do beneficiário, o número da conta e as informações do banco recetor (Banco B). O Banco A informa o Banco B, enquanto destinatário da transferência (transferência a crédito de cliente, pacs.008, anteriormente MT 103).
- Relação de banca correspondente: Para que a transferência se realize, o Banco A e o Banco B têm de ter uma relação de banca correspondente, ou seja, ou dispõem de contas nostro um junto do outro, ou recorrem a bancos intermediários que mantêm contas nostro junto de ambos, ou o Banco A tem outra relação de correspondência com um Banco C.
- Instrução de pagamento: o Banco A envia uma instrução de pagamento ao Banco B, se existir uma relação de correspondência bancária, ou ao banco intermediário Banco C, se não existir, através da SWIFT, sob a forma de transferência a crédito entre instituições financeiras (pacs.009, anteriormente MT202). Esta mensagem contém todos os elementos necessários à operação, como o montante a transferir e os dados da conta do beneficiário.
- Débito e crédito de contas: Ao receber a instrução de pagamento, o Banco B ou o banco intermediário C debita a Conta Nostro detida pelo Banco A e credita a conta do beneficiário com o montante transferido. Em simultâneo, o Banco A debita a conta do cliente pelo montante transferido acrescido das comissões aplicáveis.
- Reconciliação e liquidação: No final do dia, ambos os bancos reconciliam as contas nostro e vostro para assegurar que todas as transações foram corretamente registadas e liquidadas.
A utilização de contas nostro desta forma permite a transferência eficiente de fundos entre diferentes países e moedas, minimizando a necessidade de movimentação física de numerário. Estas contas ajudam igualmente os bancos a gerir o risco cambial, ao manterem fundos em várias moedas.
Embora as transferências KTT utilizem contas nostro de forma semelhante a outras transferências internacionais de fundos, como as SWIFT, o sistema de comunicação baseado em telex torna as transferências KTT mais lentas e menos seguras do que sistemas mais modernos, como o SWIFT.
Consequentemente, as transferências KTT são hoje menos comuns, optando a maioria das instituições financeiras pelo sistema SWIFT, mais eficiente e seguro, para as transações internacionais.
Dois níveis distintos:
O Nível de Instrução e o Nível efetivo de Transferência de Fundos
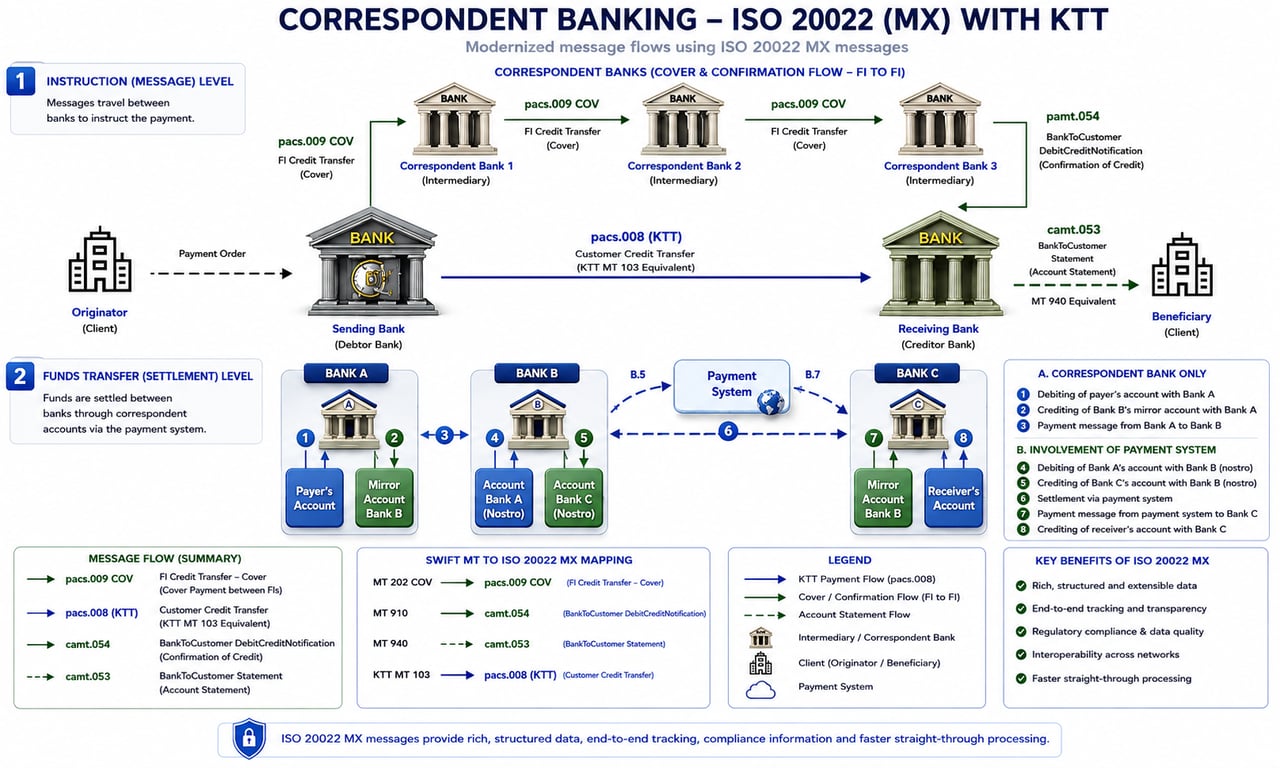
Transferência de fundos KTT para o Banco
Quando uma transferência de cliente nos chega por KTT e não por SWIFT, o banco ordenante deve liquidar os fundos através do seu banco correspondente por meio de uma mensagem pacs.009 COV. Ao abrigo da norma ISO 20022, a mensagem pacs.009 COV transporta integralmente a transferência de crédito subjacente do cliente. Queira assegurar que os seguintes dados estão completos e são idênticos aos da mensagem KTT:
- Ordenante (cliente ordenante): nome, morada e número de conta (anteriormente campo 50 da MT 103).
- Credor (beneficiário): nome, morada e número de conta junto do International Finance Bank LTD (anteriormente campo 59).
- Finalidade e informação de remessa: o motivo do pagamento, indicado de forma explícita.
- Reporte regulamentar: códigos ou identificadores, sempre que a jurisdição de origem os exija.
- Referência ao KTT: a referência da transação KTT na Identificação End-to-End e o UETR do pagamento de cobertura indicado no KTT.
- Contacto: o departamento de conformidade ou o gestor da transação responsável pelo pagamento.
- Instruções para o agente seguinte: quaisquer indicações especiais de tratamento de que o banco recetor necessite para identificar e creditar os fundos.
- Responsável pelos encargos: quem suporta os encargos da transação (DEBT, CRED ou SHAR).
- Identificadores adicionais: números de fatura ou identificadores internos de transação que associem o pagamento de cobertura ao KTT.
Nota sobre Conformidade
Os dados estruturados completos na mensagem pacs.009 COV apoiam, mas não substituem, a nossa análise AML e CFT. Os fundos só são creditados após a receção do pagamento de cobertura na nossa conta correspondente e a conclusão da análise.
Porque continua o KTT em utilização?
Apesar do advento de sistemas de mensagens financeiras avançados e seguros como o SWIFT, as mensagens Telex com Chave de Teste (KTT) continuam a ser relevantes junto de particulares de elevado património (HNWI) e de empresas análogas. A razão principal é a confidencialidade: menos intermediários têm acesso à transação, o que reduz o risco de fuga de dados. Esta explicação analisa os pormenores das mensagens KTT, compara-as com as transferências de clientes SWIFT (pacs.008, anteriormente MT 103) e explica por que razão continuam a ser utilizadas.
Compreender as Mensagens KTT
- Contexto Histórico: As mensagens KTT tiveram origem na era das comunicações por telex, uma rede de teleimpressoras que permitia a troca direta de mensagens de texto, ponto a ponto, entre bancos, antes da adoção generalizada dos sistemas digitais.
- Mecanismo de Chave de Teste: O conceito de «chave de teste» refere-se a um método de autenticação em que uma chave numérica ou um código de teste previamente acordado é utilizado entre o remetente e o destinatário para verificar a autenticidade da mensagem. Este sistema garante que apenas as partes a quem a mensagem se destina atuarão com base na mesma.
- Comunicação Direta: As mensagens KTT são normalmente enviadas diretamente de um banco para outro, sem passar por redes centralizadas nem por vários bancos correspondentes. Esta natureza direta reduz o número de entidades que intervêm no tratamento da mensagem.
A Transferência de Cliente SWIFT (pacs.008) e a sua Monitorização
- Rede SWIFT: a pacs.008 é a mensagem ISO 20022 utilizada na rede SWIFT para transferências de crédito internacionais de clientes. Substituiu a MT103 nos pagamentos transfronteiriços em novembro de 2025.
- Bancos Intermediários: as mensagens pacs.008 transitam frequentemente por vários bancos correspondentes antes de chegarem ao beneficiário final. Cada intermediário processa e regista os elementos da operação.
- Supervisão regulamentar: A rede SWIFT está sujeita a rigorosa supervisão regulamentar, a fim de prevenir atividades ilícitas, como o branqueamento de capitais e o financiamento do terrorismo. Cada banco intermediário procede ao rastreio do pagamento, e os dados das mensagens são conservados e ficam acessíveis às autoridades nos termos da legislação aplicável.
Por que razão as mensagens KTT continuam a ser utilizadas
1. Privacidade Reforçada:
- Menos Intermediários: Ao reduzir para dois o número de bancos envolvidos, o banco ordenante e o banco recetor, as mensagens KTT diminuem os pontos em que os dados da operação são acessíveis, reforçando assim a confidencialidade.
- Troca Direta: A natureza ponto a ponto das mensagens KTT significa que os pormenores da transação são conhecidos apenas pelo ordenante e pelo destinatário, o que limita a exposição.
2. Fluxo de informação controlado:
- Menos intervenientes: a instrução é vista pelos dois bancos envolvidos e não por uma cadeia de intermediários. Tal limita a circulação de dados comercialmente sensíveis; não reduz o controlo que cada banco tem de efetuar.
- Controlo do Fluxo de Informação: As entidades podem controlar quem tem acesso à informação das transações, o que é essencial para preservar vantagens competitivas ou proteger estratégias financeiras sensíveis.
3. Confiança e Relações Estabelecidas:
- Práticas Consolidadas: Alguns bancos e clientes estabeleceram confiança nos métodos tradicionais, como o KTT, especialmente em regiões onde os sistemas modernos são menos prevalecentes ou em setores específicos em que a discrição é valorizada.
- Acordos Personalizados: Os bancos podem ter acordos à medida com os clientes para a utilização de mensagens KTT em transações específicas, assegurando serviços adaptados que respondam às suas necessidades de confidencialidade.
4. Considerações Técnicas e Jurídicas:
- Variações Jurisdicionais: Em alguns países, o enquadramento jurídico ou a infraestrutura técnica podem favorecer ou suportar apenas mensagens KTT em detrimento das mensagens SWIFT.
- Sanções: Um KTT está sujeito exatamente às mesmas obrigações em matéria de sanções que qualquer outro pagamento. As tentativas de utilizar o telex para contornar restrições ao tráfego SWIFT constituem um sinal de alerta reconhecido; o IFB examina todos os KTT e o respetivo pagamento de cobertura e rejeita qualquer operação desse tipo.
Riscos e Desafios
1. Preocupações de Segurança:
- Obsolescência: os sistemas KTT são considerados obsoletos e podem carecer das características de segurança robustas das plataformas de mensagens modernas, o que os torna potencialmente vulneráveis a interceção ou fraude.
- Riscos de Autenticação: A dependência do teste manual de chaves pode introduzir erro humano ou ser explorada caso a chave seja comprometida.
2. Conformidade Regulamentar:
- Implicações jurídicas: as mensagens KTT não conferem qualquer isenção de monitorização. A sua utilização para contornar controlos expõe todas as partes a sanções penais e regulamentares.
- Requisitos de Diligência Devida: Os bancos devem assegurar o cumprimento da regulamentação em matéria de prevenção do branqueamento de capitais (AML) e de conhecimento do cliente (KYC), que se estende não só ao cliente ordenante, mas também ao banco ordenante, mesmo quando são utilizados canais de comunicação menos monitorizados.
As mensagens KTT persistem sobretudo porque mantêm os dados das transações num círculo mais restrito de bancos. Para os particulares de elevado património e empresas semelhantes, para quem a discrição é essencial, a natureza direta e controlada das comunicações KTT proporciona uma solução à medida das suas necessidades. No entanto, esta solução implica compromissos em matéria de segurança e de conformidade regulamentar. À medida que o setor financeiro continua a evoluir, conciliar a exigência de privacidade com a necessidade de uma supervisão rigorosa continua a ser um desafio determinante.
A Evolução do Telex com Chave de Teste (KTT)
Pioneiro em Comunicações Financeiras Seguras
Numa época anterior à revolução das comunicações globais pelas redes digitais, o mundo financeiro recorria a soluções analógicas inovadoras para conduzir os negócios internacionais. Entre essas soluções, o sistema de Telex com Chave de Teste (KTT) afirmou-se como um desenvolvimento fundamental das comunicações financeiras seguras, constituindo um marco significativo na história da banca.
O Fundamento: A Rede Telex
A história do KTT começa com a rede Telex, um sistema de comunicação pioneiro que surgiu na Alemanha na década de 1930. Combinando «Teleprinter» e «Exchange», o Telex introduziu a troca de mensagens em tempo real, baseada em caracteres, entre instituições situadas a grandes distâncias. Este sistema representou um salto quântico face aos telegramas tradicionais, eliminando a necessidade de intervenção manual na transmissão das mensagens.
A expansão da rede Telex coincidiu com a era de globalização do pós-Segunda Guerra Mundial, passando de um instrumento de comunicação interno a uma rede internacional que ultrapassou barreiras linguísticas e normas técnicas. Esta normalização revelou-se particularmente valiosa para o setor financeiro, onde uma comunicação clara e fiável era fundamental.
O Imperativo da Segurança
À medida que a banca internacional se tornou mais complexa e o volume de operações transfronteiriças aumentou, as limitações das comunicações Telex convencionais tornaram-se evidentes. A vulnerabilidade do sistema à interceção, a ausência de cifragem e a suscetibilidade a mensagens fraudulentas implicavam riscos significativos. Num setor em que uma única falha de comunicação podia resultar em perdas financeiras substanciais, estas lacunas de segurança eram inaceitáveis.
A Inovação: Telex com Chave de Teste
O desenvolvimento do Telex com Chave de Teste constituiu uma resposta sofisticada a estes desafios de segurança. O KTT introduziu um mecanismo de verificação inovador: um sistema de códigos partilhados entre as partes que comunicam. Esta inovação permitia aos bancos autenticar a origem e a integridade das mensagens, estabelecendo uma camada de segurança essencial numa época anterior à cifragem digital.
O sistema funcionava através de um processo elegante e, ao mesmo tempo, eficaz:
- A instituição ordenante incorporou um código único na sua mensagem
- Este código era do conhecimento exclusivo das instituições remetente e destinatária
- A parte recetora verificou a mensagem com base no código partilhado, alterado por um algoritmo
- A autenticidade da mensagem só era confirmada quando os códigos coincidiam
Impacto e Legado
A influência do KTT estendeu-se para além dos seus benefícios imediatos em matéria de segurança. Representou uma das primeiras abordagens sistemáticas às comunicações financeiras seguras, estabelecendo princípios que viriam a influenciar os protocolos de segurança digitais modernos. O sistema demonstrou o empenho do setor financeiro na inovação e na segurança, definindo padrões que moldariam a evolução futura das comunicações bancárias.
A terminologia associada a métodos de transferência alternativos ou legados deve ser interpretada no contexto da infraestrutura bancária. Esses termos podem descrever canais de comunicação, métodos de processamento interno ou práticas históricas, mas não substituem a exigência de instituições regulamentadas, sistemas de pagamento reconhecidos e procedimentos formais de liquidação.
Qualquer transferência, independentemente da terminologia, tem de ser, em última instância, processada, compensada e reconciliada no âmbito do sistema financeiro estabelecido.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
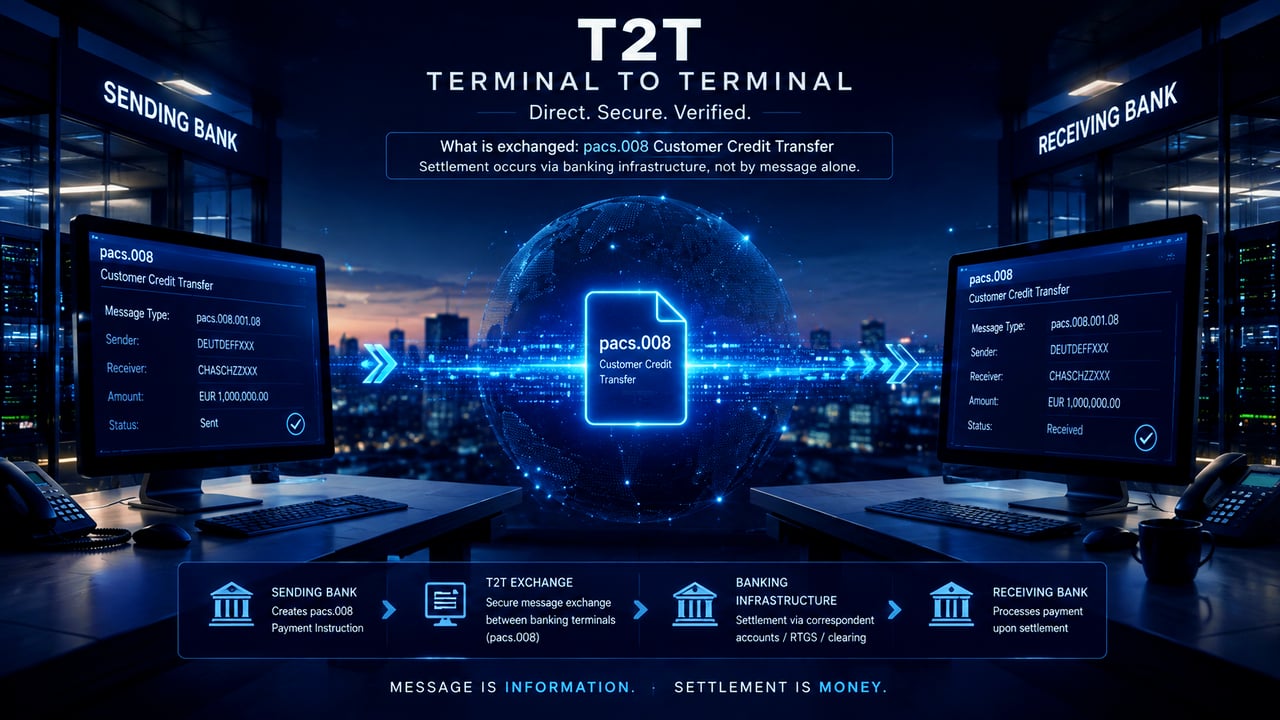
Terminal-to-Terminal (T2T) e KTT
A expressão “Terminal-to-Terminal” (T2T) não descreve, por si só, um sistema de liquidação bancária autónomo. Refere-se, em geral, à transmissão direta de instruções ou mensagens financeiras autenticadas do terminal ou ambiente de comunicações da instituição emitente para o da instituição recetora. Uma comunicação KTT pode, assim, ser descrita operacionalmente como terminal a terminal quando as duas instituições trocam diretamente a mensagem autenticada.
É fundamental que a comunicação terminal a terminal não seja confundida com a liquidação de fundos. Uma ligação bem-sucedida entre terminais, a transmissão de uma mensagem, o aviso de receção, a apresentação no ecrã, um código de transação ou a confirmação de que os dados foram recebidos não estabelece que tenha sido transferido valor monetário. A liquidação efetiva deve continuar a ocorrer através de infraestruturas bancárias reconhecidas, tais como contas correspondentes Nostro/Vostro, RTGS, contas de compensação ou outro mecanismo de liquidação mutuamente aceite. Por conseguinte, o IFB só aceitará uma operação KTT ou uma alegada operação T2T quando a instituição ordenante puder ser verificada de forma independente e puder demonstrar tanto a capacidade de mensagens autenticadas como uma via bancária efetiva para a liquidação dos fundos subjacentes.
Tal é coerente com a distinção já estabelecida anteriormente entre instruções de pagamento e a efetiva movimentação de fundos.
Troca de chaves KTT
Apenas para bancos e outras instituições financeiras
Procedimento de Troca de Chaves KTT para Instituições Financeiras
Se pretender saber mais sobre como transferir fundos através do KTT e do sistema bancário correspondente, contacte o nosso Diretor de Banca Correspondente, M. Amri Elarisse.
