
Métodos de Transferência Alternativos
Server-to-Server (S2S)

Ativação de Serviços S2S no IFB
As funcionalidades Server to Server serão ativadas a pedido do cliente, logo que a respetiva conta se encontre em situação regular:
- Mantém o saldo mínimo,
- apresenta um historial financeiro consistente, e
- está em consonância com atividades comerciais legítimas.
Adicionalmente, a conta deve ter
- inexistência de questões de conformidade pendentes, e
- todas as operações devem respeitar a regulamentação financeira internacional.
A ativação final está sujeita a análise e aprovação internas pela nossa equipa de conformidade e de gestão de risco.
Uma mensagem não é dinheiro
Porque nenhuma mensagem SWIFT, telex ou servidor movimenta fundos sem liquidação, em 90 segundos.
Verificar um documento com o VL1 →Recebeu uma mensagem de pagamento, um talão ou uma confirmação? Solicite a respetiva verificação antes de confiar no documento.
Transferências de Servidor para Servidor (S2S)
referem-se a uma parte do processo de movimentação de fundos, ativos, passivos e capitais próprios entre as respetivas Contas Nostro, ou de dados entre diferentes bancos ou instituições financeiras através dos respetivos servidores. Estas transferências são realizadas através de ligações seguras e encriptadas e assentam em protocolos e normas bem estabelecidos, de modo a assegurar a transmissão segura e eficiente da informação. As transferências servidor a servidor no setor bancário compreendem vários componentes:
- Redes interbancárias: As instituições financeiras estão ligadas entre si através de redes interbancárias, como a Society for Worldwide Interbank Financial Telecommunication (SWIFT) ou a rede Automated Clearing House (ACH). Estas redes permitem que os bancos comuniquem entre si e processem transações como transferências de fundos e pagamentos.
- Protocolos e normas: As transferências servidor a servidor assentam em protocolos e normas consolidados para facilitar a comunicação e o processamento das transações. Exemplos incluem a norma ISO 20022 para a troca eletrónica de dados e o sistema de mensagens SWIFT, que utiliza um formato específico para a troca de mensagens financeiras entre bancos.
- Ligações seguras: Os bancos utilizam ligações seguras e encriptadas para proteger a confidencialidade e a integridade da informação sensível transmitida durante as transferências entre servidores. Tal inclui o recurso a tecnologias como Secure Socket Layer (SSL) ou Transport Layer Security (TLS) para estabelecer canais de comunicação seguros.
- Autenticação e autorização: Os bancos aplicam procedimentos rigorosos de autenticação e autorização para verificar a identidade das partes envolvidas numa transferência servidor a servidor. Tal pode implicar a utilização de certificados digitais, chaves criptográficas ou métodos de autenticação multifator, a fim de assegurar que apenas pessoas ou sistemas autorizados podem iniciar ou aprovar transações.
- Processamento da transação: Uma vez implementadas as medidas de segurança necessárias, as transações podem ser processadas entre bancos. Isto implica, normalmente, que o banco ordenante inicie o pedido de transferência, que o banco recetor verifique e aceite o pedido e que ambos os bancos atualizem os respetivos registos para refletir a transferência concluída.
- Reconciliação e liquidação: Após a conclusão de uma transferência servidor a servidor, os bancos reconciliam os respetivos registos e liquidam quaisquer saldos pendentes. Tal pode implicar a atualização de livros contabilísticos, a reconciliação dos dados da operação e a liquidação de quaisquer comissões ou encargos pendentes associados à transferência.
Os Nossos Serviços S2S
Prestamos serviços de S2S à nossa clientela selecionada de particulares de elevado património e de empresas consolidadas, com particular ênfase na discrição, na confidencialidade e na integridade institucional.
Todas as transações S2S são realizadas exclusivamente entre bancos plenamente integrados no sistema bancário internacional, garantindo não só a troca segura de mensagens S2S autenticadas, mas também a liquidação efetiva e atempada dos fundos. As contrapartes que não disponham dessa integração podem ter capacidade para transmitir mensagens, mas ficam, por natureza, impossibilitadas de concluir a liquidação financeira.
Nas transferências S2S, os fundos não podem ser «descarregados» do livro-razão ou dos servidores centrais de um banco, uma vez que esses sistemas se encontram sempre totalmente isolados de qualquer acesso externo. Ao contrário dos ficheiros digitais armazenados na nuvem ou em qualquer servidor ou computador comum, os fundos têm sempre de ser transmitidos através do enquadramento seguro e regulamentado do sistema bancário mundial, garantindo tanto a sua integridade como a Conformidade de cada transação.
Empiricamente, mais de 68% das transações S2S que nos são apresentadas provêm de entidades não bancárias ou de bancos sem capacidade para enviar fundos.
Em contrapartida, estamos posicionados para realizar transações sem limite de montante, sujeitas exclusivamente a uma rigorosa verificação da instituição de origem e da sua capacidade demonstrável de assegurar a liquidação.

Estrutura de Transferência de Moeda Servidor a Servidor (S2S)
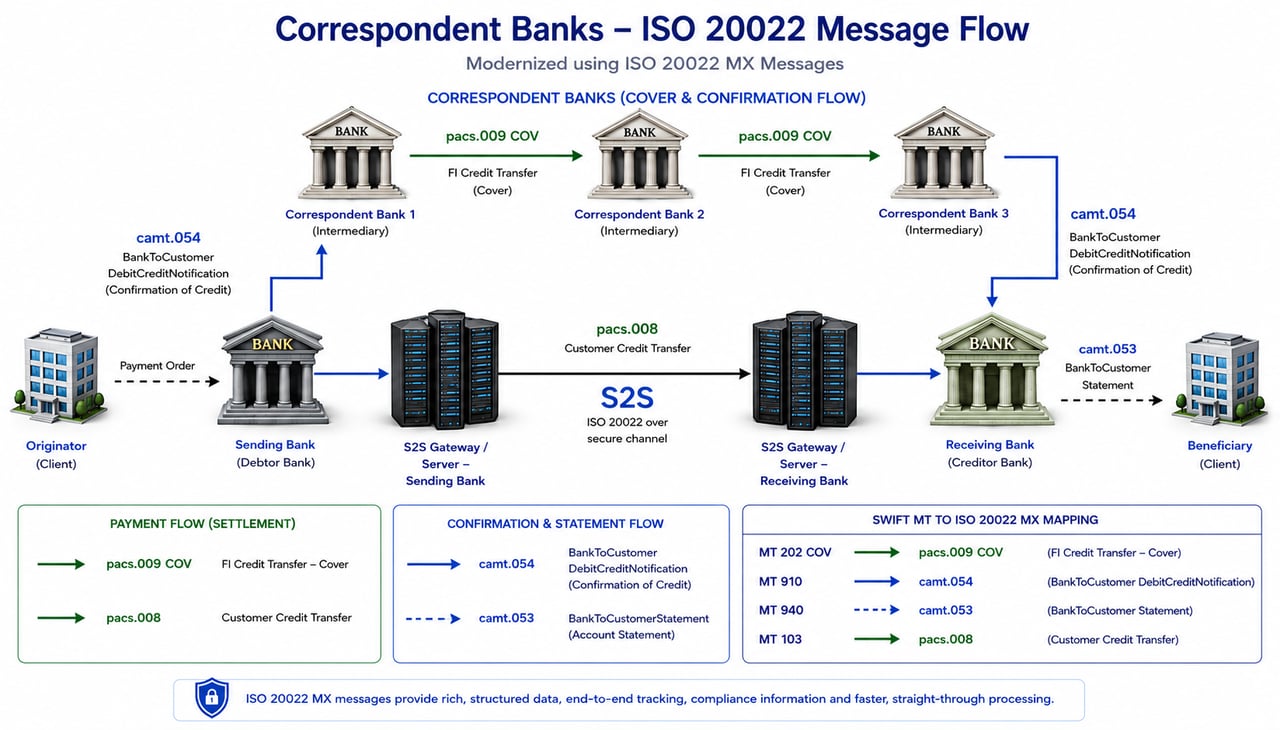
Comunicações S2S entre Bancos
As comunicações servidor a servidor entre bancos são estabelecidas através de uma combinação de protocolos seguros, quadros regulamentares e normas do setor, de modo a assegurar a confidencialidade, a integridade e a disponibilidade dos dados. Estas comunicações são tipicamente geridas mediante uma combinação dos seguintes protocolos e tecnologias:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Panorâmica: A SWIFT disponibiliza uma rede global de mensagens financeiras seguras e normalizadas. É amplamente utilizada nas transferências bancárias internacionais.
- Protocolos Utilizados: A SWIFTNet utiliza protocolos baseados em IP, como o SWIFTNet InterAct e o SWIFTNet FileAct, que recorrem ao XML para a formatação das mensagens. As comunicações seguras são asseguradas através do TLS (Transport Layer Security).
2. ISO 20022
- Descrição geral: A norma ISO 20022 é uma norma internacional para o intercâmbio eletrónico de dados entre instituições financeiras. Proporciona uma plataforma comum para o desenvolvimento de mensagens num formato XML normalizado.
- Protocolos Utilizados: Frequentemente implementados sobre protocolos de transporte seguros, como HTTPS e TLS.
3. Protocolo FIX (Financial Information Exchange)
- Síntese: O FIX é um protocolo normalizado para a troca eletrónica em tempo real de transações sobre valores mobiliários.
- Protocolos Utilizados: As mensagens FIX são normalmente transmitidas através de TCP/IP e podem ser protegidas com TLS.
4. EBICS (Electronic Banking Internet Communication Standard)
- Síntese: Amplamente utilizado na Europa, o EBICS é um protocolo para a transmissão segura de transações financeiras através da Internet.
- Protocolos utilizados: O EBICS utiliza HTTPS com TLS para comunicação segura e XML para a formatação das mensagens.
5. VPN (Rede Privada Virtual)
- Visão geral: As VPN proporcionam comunicação ponto a ponto segura através da internet, mediante a criação de túneis encriptados.
- Protocolos Utilizados: Entre os protocolos mais comuns incluem-se o IPsec (Internet Protocol Security) e o SSL/TLS.
6. Normas de API (Interface de Programação de Aplicações)
- Síntese: as API permitem uma integração e uma comunicação fluidas entre sistemas bancários.
- Protocolos utilizados: As APIs RESTful utilizam frequentemente HTTPS com TLS para a transmissão segura de dados. As normas de Open Banking, como a PSD2 na Europa, impõem a utilização de APIs seguras para aceder a dados bancários.
7. SFTP (Secure File Transfer Protocol)
- Descrição geral: o SFTP é utilizado para a transferência segura de ficheiros entre bancos.
- Protocolos Utilizados: o SFTP funciona sobre SSH (Secure Shell), assegurando a cifragem e a transmissão segura dos dados.
8. Blockchain e DLT (Tecnologia de Registo Distribuído)
- Descrição geral: As tecnologias emergentes, como a blockchain, proporcionam um processamento de transações descentralizado e seguro.
- Protocolos Utilizados: Os protocolos específicos dependem da plataforma blockchain, por exemplo, Hyperledger Fabric ou Ethereum. A segurança é garantida através de métodos criptográficos.
Considerações de Segurança e Regulamentares
- Autenticação e autorização: são utilizados mecanismos como a autenticação de dois fatores, assinaturas digitais e controlos de acesso baseados em funções.
- Encriptação: Os dados em repouso e em trânsito são encriptados com recurso a algoritmos criptográficos robustos (por exemplo, AES, RSA).
- Conformidade: cumprimento de requisitos regulamentares como o RGPD (Regulamento Geral sobre a Proteção de Dados), a PSD2 (Diretiva de Serviços de Pagamento 2) e outras normas regionais.
Conectividade alternativa
- Linhas Privadas Diretas: Alguns bancos utilizam linhas dedicadas ou redes MPLS (Multiprotocol Label Switching) para uma comunicação direta e altamente segura. São frequentes em ambientes de elevada segurança.
- Soluções Baseadas na Nuvem: Os bancos recorrem cada vez mais a prestadores de serviços de computação em nuvem com sólidos quadros de segurança para as comunicações interbancárias. Prática cada vez mais comum, sujeita às regras de subcontratação e de resiliência operacional, como o DORA na UE.
Protocolos de Transmissão para S2S
- FIX (Financial Information eXchange): A norma de mensagens para a negociação de valores mobiliários: ordens, execuções e afetações. Transporta dados de negociação, não pagamentos.
- EBICS (Electronic Banking Internet Communication Standard): Norma para a troca segura de ficheiros entre clientes empresariais e os seus bancos, utilizada sobretudo na Alemanha, em França, na Suíça e na Áustria.
- Zengin: O Sistema Zengin é a rede interbancária japonesa de transferência de fundos a nível nacional; o formato de ficheiro Zengin é utilizado para transferências e débitos diretos nacionais.
- AS2 (Applicability Statement 2): Transporte seguro e assinado de documentos comerciais (EDI, XML) através da Internet, com avisos de receção.
- SNMPv3: Monitorização e gestão de dispositivos de rede, com autenticação e encriptação. Gere a infraestrutura; não transporta transações.
- Kerberos: Autenticação de rede baseada em tickets, que permite a clientes e serviços comprovarem mutuamente a sua identidade.
- OAuth 2.0: Autorização delegada através de tokens de acesso limitado; constitui a base da maioria das APIs de open banking.
- SFTP e SCP sobre SSH: Transferência e cópia de ficheiros cifradas entre servidores, amplamente utilizadas para ficheiros de pagamentos e de extratos.
Cada um destes protocolos assegura a troca de dados ou o acesso a sistemas. Nas transações S2S que envolvem a transferência de moeda, de ativos, passivos e capitais próprios bancários, os protocolos mencionados são necessários, mas não suficientes para a conclusão das transações financeiras:
Transferência Efetiva de Fundos: Estes protocolos transmitem com eficiência os dados da operação, mas não tratam da movimentação efetiva dos fundos. Para transferir fundos, são essenciais sistemas como a banca correspondente, os sistemas de liquidação por bruto em tempo real (RTGS) e os pagamentos instantâneos. Estes movimentam fisicamente o dinheiro entre contas, concluindo a operação financeira, salvo se os fundos já estiverem depositados numa conta nostro-vostro e tiverem de ser movimentados a partir dela. Para além da transmissão de dados, é necessária a liquidação efetiva dos fundos, a fim de assegurar a sua movimentação em tempo real e de refletir com exatidão as operações nos sistemas bancários.
Transferência Efetiva de Ativos, Passivos e Capitais Próprios: Nas transações de ativos, passivos e capitais próprios, é essencial registar estas transferências junto das CSD. As CSD são responsáveis por manter o registo legal da titularidade dos valores mobiliários, um processo que excede o âmbito dos protocolos de comunicação iniciais. A transferência de ativos e de participações de capital afeta igualmente as demonstrações financeiras dos bancos, alterando os saldos de passivo, ativo e capitais próprios. O relato financeiro às autoridades de supervisão envolvidas e o necessário aspeto de Conformidade excedem as capacidades de transmissão de dados dos protocolos e exigem processos financeiros e regulamentares adicionais.
Em suma, embora os protocolos sejam essenciais para a troca segura e eficiente de informação nas transações S2S, o processo completo envolve sistemas adicionais para a movimentação efetiva de moeda, ativos, passivos e capitais próprios, a liquidação, o registo jurídico e o reporte financeiro, assegurando que toda a transação é executada em conformidade com as normas bancárias regulamentares.
Procedimentos de Ligação Mínima
Para ligar dois servidores de bancos diferentes com vista a uma transmissão de informação pontual, são necessários vários passos e informações detalhadas. Segue-se uma descrição pormenorizada:
1. Informação de Rede
- Endereços IP: Obtenha os endereços IP, públicos ou privados, de ambos os servidores.
- Portas: Determine as portas a utilizar na comunicação (por exemplo, a porta 22 para SFTP, a porta 443 para HTTPS).
2. Autenticação e Autorização
- Credenciais: Troque credenciais seguras para o acesso. Nome de utilizador e palavra-passe: Assegure-se de que são partilhados de forma segura. Chaves SSH: Se utilizar SSH, partilhe as chaves públicas de forma segura. Chaves de API: Para comunicação baseada em API, partilhe as chaves de API de forma segura.
- Certificados: Utilize certificados SSL/TLS para ligações cifradas.
3. Protocolos de Transferência de Dados
- Escolha do protocolo: Escolha o protocolo em função da segurança e da funcionalidade. FTP/SFTP: Protocolo de transferência de ficheiros seguro; HTTP/HTTPS: Para comunicação baseada na web; Endpoints de API: Se for utilizado um serviço web
- Regras de firewall: configurar as firewalls para permitir o tráfego através das portas especificadas. Exemplo: abrir a porta 22 para o endereço IP na firewall do Servidor A.
4. Considerações de Segurança
- Encriptação: Assegure que os dados são encriptados durante a transmissão. Utilize protocolos como SFTP, HTTPS ou implemente a encriptação nos próprios dados.
- Controlos de acesso: limitar o acesso ao pessoal e aos sistemas necessários. Definir perfis e permissões de utilizador.
5. Coordenação Técnica
- Configuração de rede: configure os parâmetros de rede, como o NAT (Network Address Translation), se necessário. Exemplo: configurar o NAT para mapear endereços IP internos em endereços IP externos.
- Testes: Realize um teste para assegurar a conectividade e a correta transmissão de dados. Verifique tanto a conectividade como a integridade dos dados.
6. Preparação de Dados
- Formato do ficheiro: Acordar o formato dos dados a transferir (por exemplo, CSV, JSON, XML).
- Volume de Dados: Assegurar que ambas as partes têm conhecimento do volume de dados, de modo a tratá-lo adequadamente. Exemplo: se a dimensão do ficheiro exceder determinados limites, ponderar a divisão dos dados ou a utilização de compressão.
Exemplo de etapas para uma transferência segura de ficheiros através de SFTP:
- Troca de Chaves SSH Públicas: Partilhar de forma segura e adicionar a chave SSH pública de cada servidor às chaves autorizadas do outro servidor.
- Servidor A: adicionar a chave pública do Servidor B a `~/.ssh/authorized_keys`.
- Servidor B: adicionar a chave pública do Servidor A a `~/.ssh/authorized_keys`.
2. Configurar as firewalls: abrir a porta 22 em ambos os servidores para permitir o tráfego SFTP.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Iniciar a transferência: utilize SFTP para transferir os ficheiros.
- No Servidor A: `sftp user@203.0.113.5`
- No Servidor B: `sftp user@192.168.1.10`
- Comandos no SFTP: `put localfile` ou `get remotefile`
4. Verificação: Verificar a integridade do ficheiro após a transferência.
- Comparar somas de verificação: `sha256sum localfile` e `sha256sum remotefile`
Transferência Efetiva de Fundos: Estes protocolos são eficazes na transmissão de dados de transações, como mensagens e instruções, mas não permitem a movimentação efetiva de fundos.
Para a transferência física de fundos, sistemas como a banca correspondente, o Real-Time Gross Settlement (RTGS) e os Real-Time Payments (RTP) são indispensáveis.
- Na banca correspondente, os fundos são movimentados entre contas em bancos diferentes.
- No sistema RTGS, a transferência de fundos efetua-se entre contas de liquidação mantidas junto do(s) banco(s) central(ais).
- De modo semelhante, no sistema RTP, os fundos são transferidos entre contas de compensação.
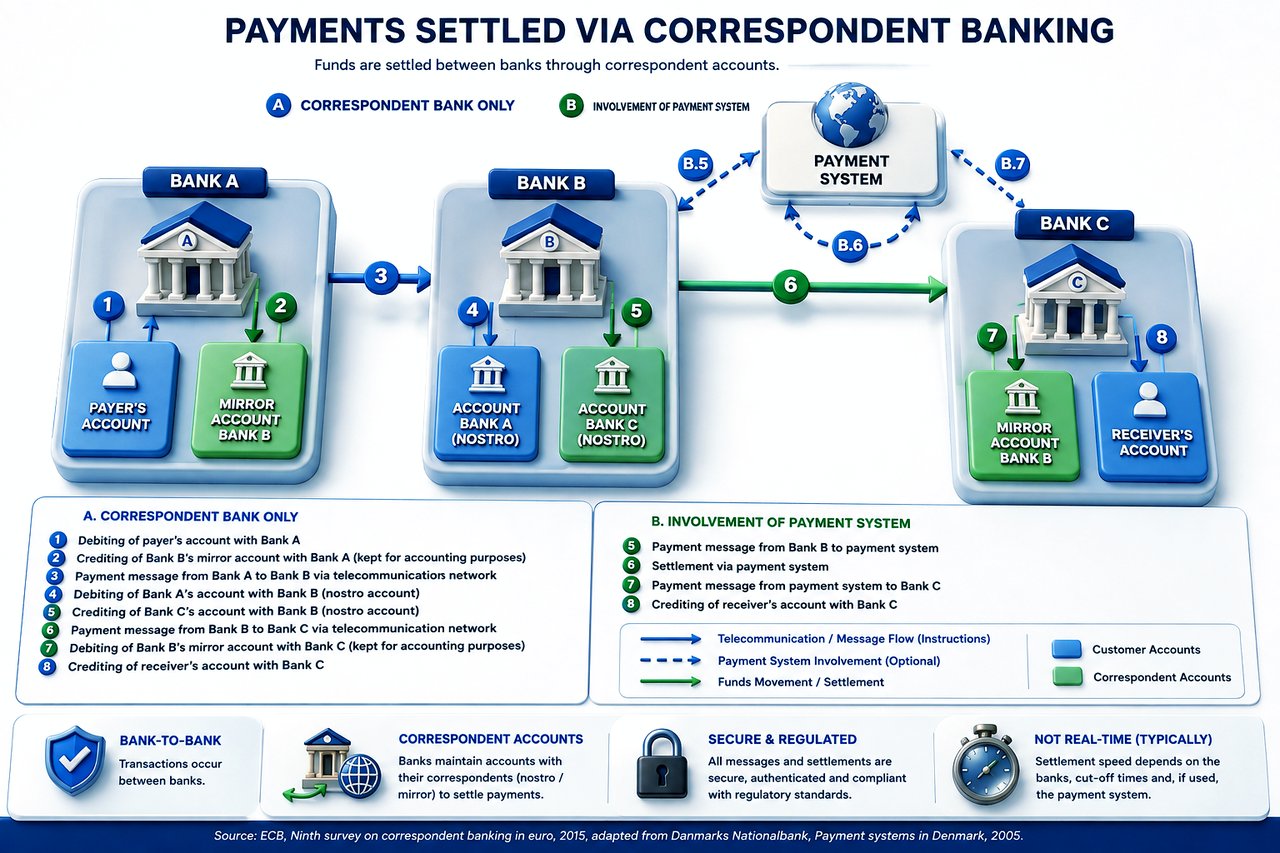
Estes sistemas são essenciais para a transferência efetiva de ativos monetários. Por conseguinte, é imperativo que o banco ordenante não só disponha de capacidades servidor a servidor, como também mantenha plena integração com o sistema bancário.
Dois níveis distintos:
Nível da instrução e nível da transferência efetiva de fundos
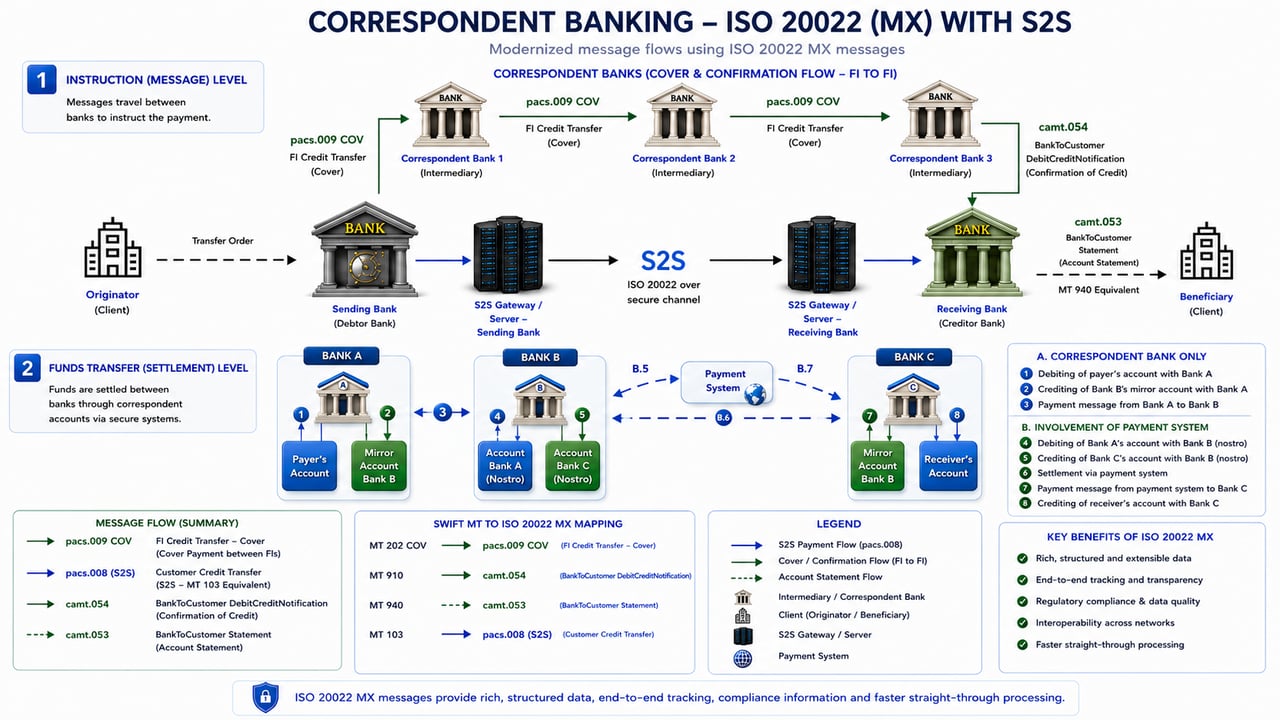
Transferência de Fundos S2S para o Banco
Para atenuar algumas preocupações de conformidade quando uma pacs.008 nos foi enviada por S2S em vez de SWIFT, poderá considerar solicitar ao seu banco ordenante que inclua a seguinte informação adicional na pacs.009 COV, no âmbito da transmissão de fundos entre bancos correspondentes, sempre que o formato o permita:
- Informações do Ordenante: Indicar os dados do ordenante, de forma semelhante ao Campo 50 da MT 103. Podem incluir o nome, a morada e o número de conta.
- Informação do Beneficiário: Inclua os dados do beneficiário, reproduzindo o campo 59 da MT103. Deve conter o nome, a morada e o número de conta do beneficiário.
- Finalidade do Pagamento: Indicar explicitamente o motivo da transação, o que pode atenuar algumas preocupações em matéria de Prevenção do Branqueamento de Capitais (AML).
- Informação para Reporte Regulamentar: Se a sua jurisdição o exigir, inclua códigos ou identificadores para efeitos de reporte regulamentar.
- Referência ao pacs.008 S2S: Uma menção específica de que a mensagem pacs.009 COV está associada a um pacs.008 S2S pode fornecer contexto ao banco intermediário.
- Informações de Contacto: Indique os dados de contacto específicos do departamento de conformidade ou do gestor da transação responsável por este pagamento, para o caso de o banco recetor necessitar de esclarecimentos imediatos.
- Instruções Especiais de Tratamento: quaisquer instruções adicionais para o banco destinatário que possam facilitar a identificação e o correto tratamento dos fundos transferidos.
- Informação sobre Encargos e Comissões: Na ausência de uma mensagem SWIFT pacs.008, poderá ser conveniente esclarecer quem suportará os encargos associados à transação, de modo a evitar mal-entendidos.
- Identificadores Adicionais: Inclua quaisquer identificadores adicionais da transação que permitam associar a mensagem pacs.009 COV à mensagem S2S pacs.008, como números de fatura ou identificadores internos da transação.
Nota sobre Conformidade
A inclusão de informação adicional na mensagem pacs.009 COV pode não mitigar integralmente os riscos de conformidade, em especial as verificações em matéria de AML e CFT (combate ao financiamento do terrorismo), que são habitualmente tratadas através de uma mensagem SWIFT pacs.008, sendo importante assegurar que a mensagem pacs.009 COV modificada continua a cumprir as normas aplicáveis e os acordos interbancários.
Principais Diferenças entre Servidores de Comunicações e Servidores de Registo/Contas nos Bancos
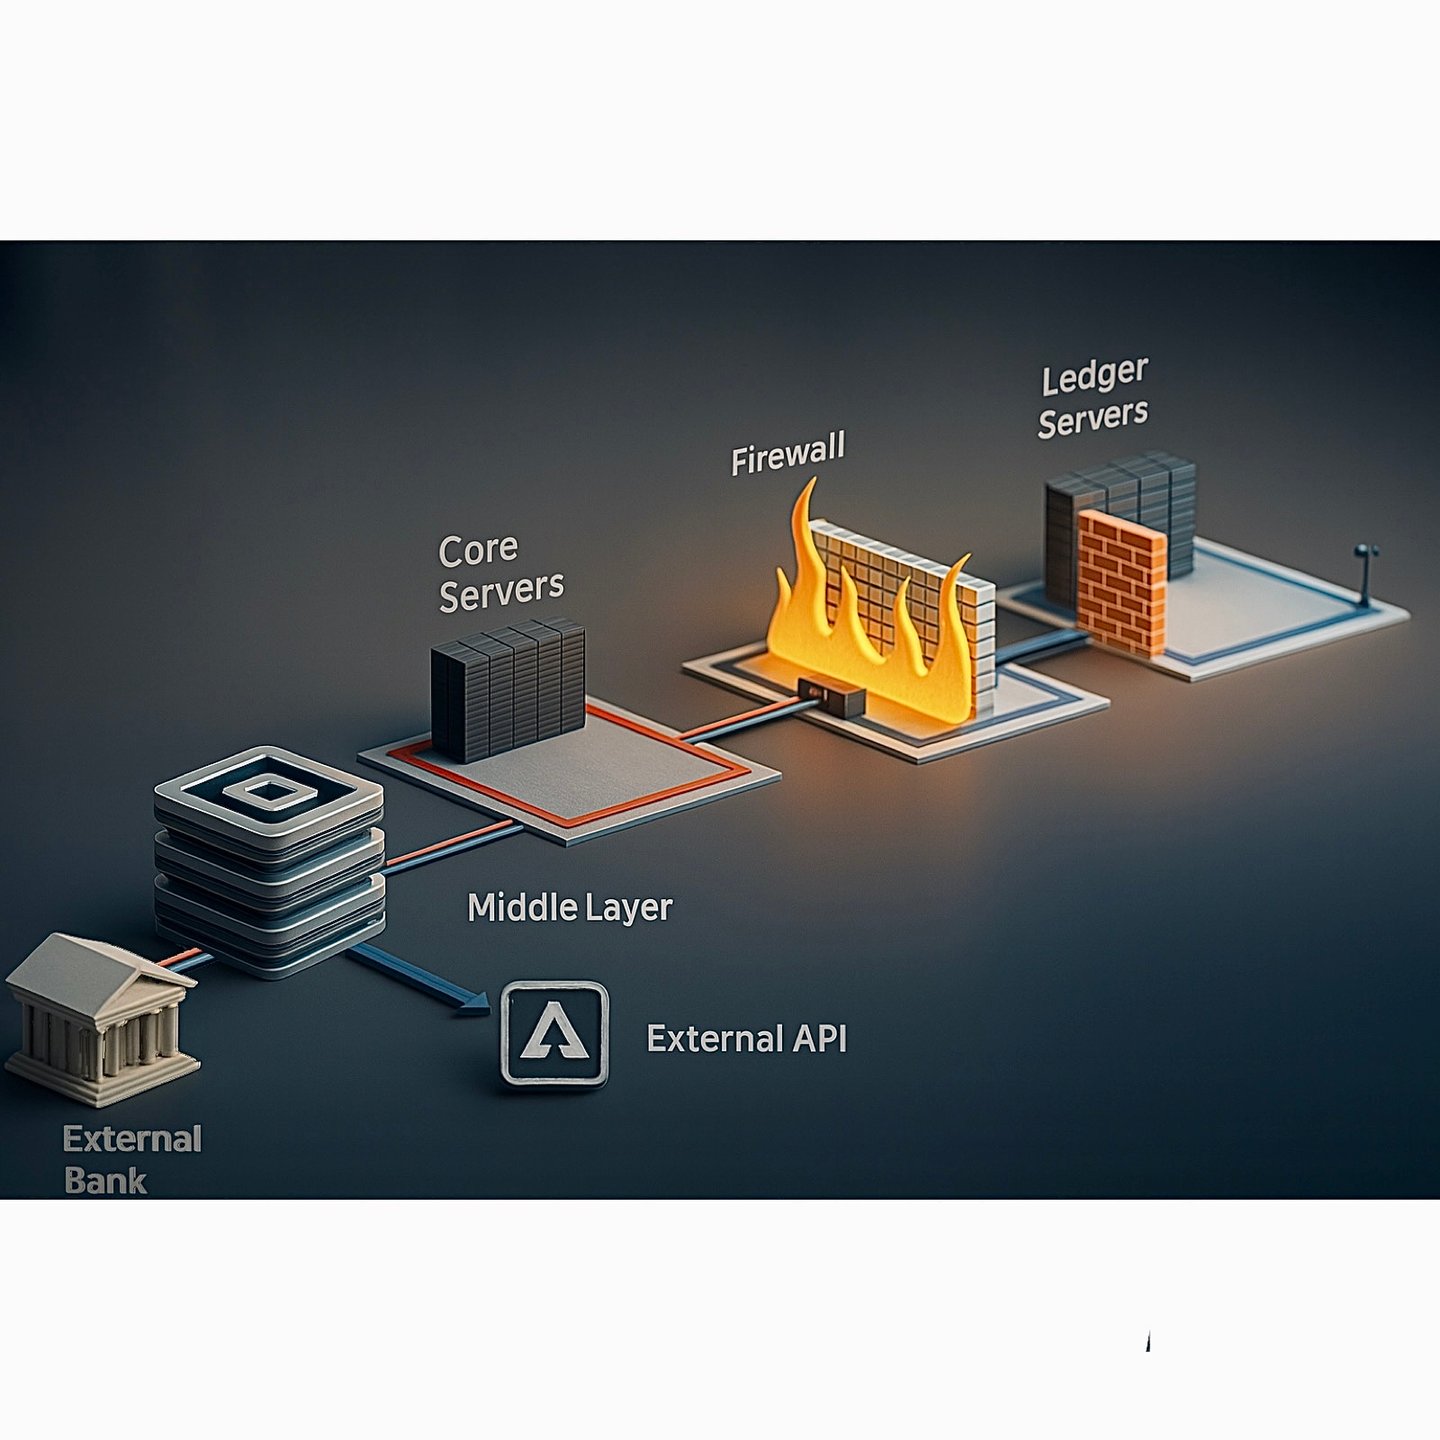
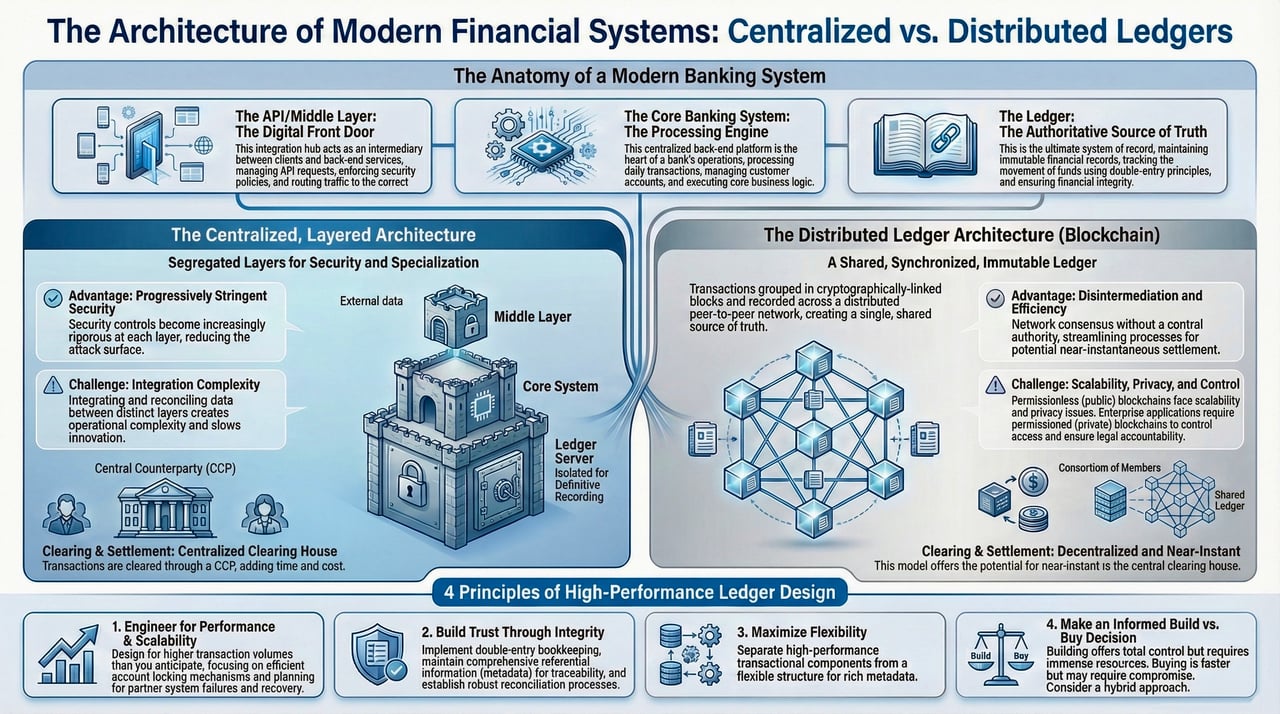
Na tecnologia bancária, os servidores desempenham um papel determinante para assegurar o bom funcionamento das transações financeiras e dos registos contabilísticos. Os dois principais tipos de servidores em que os bancos se apoiam são os servidores de comunicação e os servidores de livro-razão/contas. Embora ambos sejam essenciais, servem finalidades distintas e tratam diferentes tipos de dados.
Servidores de Comunicações
Os servidores de comunicação constituem a espinha dorsal da troca segura de dados entre bancos e instituições financeiras. Seguem-se as principais funções e características dos servidores de comunicação:
- Troca Segura de Dados: Estes servidores facilitam a troca segura de dados, assegurando que a informação financeira sensível pode ser transmitida entre instituições sem comprometer a sua segurança.
- Protocolos e normas: Utilizam protocolos normalizados, como SWIFT, SEPA ou ACH, entre outros, para a comunicação interbancária, assegurando uniformidade e fiabilidade entre diferentes plataformas.
- Cifragem e Autenticação: Para preservar a segurança, os servidores de comunicação recorrem a métodos de cifragem avançados e a protocolos de autenticação rigorosos, protegendo os dados durante a transmissão.
- Tratamento de Transações: Essencialmente, tratam os pedidos, as mensagens e as instruções relativos a transações, atuando como intermediários que transmitem a informação necessária para a sua execução.
- Ausência de Movimentação de Fundos: É importante salientar que estes servidores não movimentam fundos nem atualizam diretamente os saldos das contas; limitam-se a facilitar a comunicação necessária para essas ações.
Servidores de Registos/Contas
Os servidores de contabilidade/contas, por seu turno, são os depositários dos registos financeiros de um banco. Seguem-se as suas principais características:
- Manutenção de Registos Financeiros: Estes servidores armazenam e mantêm os registos financeiros essenciais do banco, assegurando que cada transação é registada com rigor.
- Registo de Transações: Registam todas as transações, incluindo débitos e créditos, e são responsáveis pela atualização e conservação dos saldos correntes das contas.
- Gestão do Razão Geral: os servidores de razão gerem o razão geral do banco, bem como as contas individuais dos clientes, proporcionando uma visão completa da situação financeira.
- Integridade dos Dados: Assegurar a consistência e a integridade dos dados é essencial, uma vez que estes registos são indispensáveis para a prestação de informação financeira rigorosa e para a conformidade.
- Medidas de Segurança Reforçadas: dada a sensibilidade dos dados, os servidores de registo (ledger) adotam, em regra, medidas de segurança mais rigorosas, incluindo camadas adicionais de encriptação e controlos de acesso estritos.
O servidor de comunicações inicia e facilita as transações, mas é o servidor de registos contabilísticos que, em última análise, as regista e reflete, após validação, nos livros do banco.
Nos sistemas bancários contemporâneos, estas funções encontram-se frequentemente integradas, funcionando os protocolos seguros de comunicação interna do banco em articulação com os sistemas de gestão de registos contabilísticos. Esta integração assegura atualizações em tempo real e coerência em todo o ecossistema financeiro do banco, reforçando a eficiência e a segurança.
O que pode ser transferido de Banco para Banco?
Ativos Bancários:
- Numerário e Equivalentes de Numerário: Trata-se de fundos a que se pode aceder de imediato ou quase de imediato. Incluem numerário, depósitos junto de outros bancos e valores mobiliários de elevada liquidez, como as letras do Tesouro.
- Investimentos/Valores Mobiliários: Trata-se de instrumentos financeiros em que o banco investe para obter rendimento, tais como obrigações de dívida pública e de empresas, ações e outros valores mobiliários.
- Empréstimos e Adiantamentos: Trata-se dos fundos que um banco concede aos seus clientes a título de crédito e que geram rendimentos de juros. Podem incluir crédito pessoal, crédito à habitação, crédito comercial, saldos de cartões de crédito e descobertos bancários.
- Ativos Fixos: São bens físicos detidos pelo banco, como edifícios, terrenos, equipamento e mobiliário.
- Ativos Intangíveis: Incluem ativos não físicos, como software, patentes, marcas e goodwill.
- Outros Ativos: Podem incluir, entre outros, juros a receber, ativos por impostos diferidos e instrumentos financeiros derivados.
Passivos Bancários:
- Depósitos: Trata-se de fundos que particulares e empresas mantêm no banco. Incluem contas à ordem, contas de poupança e depósitos a prazo. Constituem passivos porque o banco tem a obrigação de restituir esses fundos aos depositantes à vista ou numa data de vencimento determinada.
- Fundos Obtidos por Empréstimo: Trata-se de fundos que o banco obtém junto de outras instituições financeiras, do banco central ou através da emissão de títulos de dívida.
- Títulos de Dívida: Obrigações ou outras formas de dívida emitidas pelo banco para obtenção de fundos. O banco está obrigado a reembolsar o capital e os juros aos obrigacionistas.
- Outros passivos: Incluem rubricas como acréscimos de gastos, contas a pagar, passivos por impostos diferidos, provisões para perdas em empréstimos e instrumentos financeiros derivados.
- Passivos Subordinados: Trata-se de dívidas que só serão pagas depois de todas as restantes, em caso de falência do banco.
Capitais Próprios do Banco:
- Ações Ordinárias: Trata-se do capital próprio detido pelos proprietários do banco. Estes dispõem de direitos de voto e podem receber dividendos.
- Ações Preferenciais: Este tipo de capital próprio goza de um direito prioritário sobre os resultados e os ativos relativamente às ações ordinárias, mas habitualmente não confere direitos de voto.
- Lucros Retidos: Correspondem aos resultados líquidos que um banco acumulou ao longo dos anos e optou por reinvestir na atividade, em vez de os distribuir sob a forma de dividendos.
- Ações Próprias: Trata-se de ações do próprio Banco que este readquiriu no mercado.
- Outro Rendimento Integral: Trata-se de ganhos e perdas resultantes de diversos investimentos e instrumentos derivados que ainda não foram realizados.
- Interesses Minoritários: Corresponde à parte do ativo líquido de uma subsidiária atribuível a participações de capital que não são detidas, direta ou indiretamente através de subsidiárias, pela empresa-mãe.
Dropbox, Onedrive, WeTransfer, etc.
Dropbox, OneDrive, WeTransfer e plataformas semelhantes: são soluções de armazenamento e partilha de ficheiros baseadas na nuvem. Foram concebidas para facilitar a transferência e o armazenamento de ficheiros digitais através da internet. No entanto, o seu papel e as suas capacidades no contexto das transações de moeda Server-to-Server (S2S), em particular na transmissão de informação financeira semelhante a mensagens pacs.008, têm de ser compreendidos no contexto adequado.
Papel nas Transações S2S
- Transmissão de informação: Nas transações S2S, as informações sobre a transação, incluindo os elementos que poderiam ter sido encapsulados numa mensagem SWIFT pacs.008 (formato normalizado para a transmissão de informação de pagamentos), têm de ser transmitidas em segurança entre bancos. Serviços como o Dropbox ou o OneDrive poderiam, em teoria, ser utilizados para transmitir documentos ou ficheiros de dados que contenham essas informações. Contudo, tratar-se-ia de um método não convencional, uma vez que estas plataformas não foram concebidas primordialmente para comunicações bancárias seguras nem para transações financeiras.
- Segurança e Conformidade: As instituições financeiras utilizam habitualmente canais de comunicação seguros e dedicados para a transmissão de dados financeiros sensíveis. Estes canais cumprem normas rigorosas de regulamentação, segurança e privacidade, que serviços como o Dropbox ou o OneDrive, entre outros, poderão não satisfazer plenamente, sobretudo no contexto da conservação de registos de operações bancárias altamente regulamentadas.
Por que razão os fundos não podem ser «descarregados» destas plataformas
No mundo financeiro, o conceito de armazenamento de dinheiro é fundamentalmente diferente do armazenamento de um ficheiro digital. A moeda, em particular no contexto da banca e das transações eletrónicas, não é armazenada como uma entidade tangível que possa ser deslocada ou copiada como um ficheiro. Existe, antes, como um registo de valor em contas financeiras geridas por instituições bancárias.
- Ausência de funcionalidade bancária: Plataformas como Dropbox, OneDrive e WeTransfer não são sistemas bancários. Não dispõem de funcionalidade para processar transações financeiras nem para aceder a redes bancárias. São essencialmente cofres de armazenamento digital e não interagem com sistemas bancários como o RTGS (Real-Time Gross Settlement), o RTP (Real-Time Payments) ou as redes de Banca Correspondente.
- Ausência de Ligação Direta a Instituições Financeiras: Estes serviços de partilha de ficheiros não estão ligados à infraestrutura bancária. Os bancos utilizam protocolos e sistemas específicos e seguros (como o SWIFT para transações internacionais) para o processamento e a compensação de pagamentos. A infraestrutura dos serviços de armazenamento na nuvem não tem interface com estes sistemas bancários.
- A Moeda como Registo de Valor: Nos sistemas bancários, a moeda é representada sob a forma de registos ou lançamentos digitais no livro-razão de uma conta bancária. Esses livros-razão são mantidos pelas instituições financeiras e refletem o montante que cada cliente depositou na sua conta. Estes registos não são físicos nem tangíveis, constituindo antes representações digitais de valor.
- Transações como Ajustamentos em Registos Contabilísticos: Quando ocorre uma transação financeira, como uma transferência de moeda de uma conta para outra, não há qualquer movimento físico de dinheiro. A transação é executada através do ajustamento dos lançamentos nas respetivas contas dos bancos correspondentes, do(s) banco(s) central(is) ou dos sistemas de compensação RTP. O sistema bancário reduz o saldo de uma conta e aumenta o de outra, refletindo a transferência de valor a liquidar separadamente. Reconciliação e Liquidação Final: Os bancos envolvidos reconciliam a transação para garantir a sua exatidão. Nos casos em que são utilizados bancos intermediários, cada banco liquida a sua parte da transação através das respetivas relações de banca correspondente. Reporte e Conservação de Registos: Os bancos conservam registos de todas as transações para efeitos de conformidade, auditoria e reporte.
- Incompatibilidade com Sistemas de Armazenamento de Ficheiros: Dado que, nos sistemas bancários modernos, a moeda é representada por lançamentos contabilísticos na base de dados segura de um banco, não pode ser armazenada nem transferida através de sistemas convencionais de armazenamento e partilha de ficheiros, como o Dropbox, o OneDrive ou o WeTransfer, entre outros. Estas plataformas podem armazenar e transferir ficheiros digitais com informação sobre transações (como extratos de transações, contratos ou os equivalentes das mensagens SWIFT), mas não podem armazenar o próprio valor monetário.
- Segurança e Regulamentação: A gestão do dinheiro nestes registos contabilísticos bancários está sujeita a rigorosos protocolos de segurança, regulamentação financeira e supervisão. Os bancos utilizam sistemas altamente seguros e especializados para gerir as contas e registar as transações executadas. Estes sistemas garantem a integridade, a confidencialidade e a exatidão dos dados financeiros, algo para que os serviços genéricos de armazenamento de ficheiros não foram concebidos.
A terminologia associada a métodos de transferência alternativos ou legados deve ser interpretada no contexto da infraestrutura bancária. Esses termos podem descrever canais de comunicação, métodos de processamento interno ou práticas históricas, mas não substituem a exigência de instituições regulamentadas, sistemas de pagamento reconhecidos e procedimentos formais de liquidação.
Qualquer transferência, independentemente da terminologia, tem de ser, em última instância, processada, compensada e reconciliada no âmbito do sistema financeiro estabelecido.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
Troca de chaves
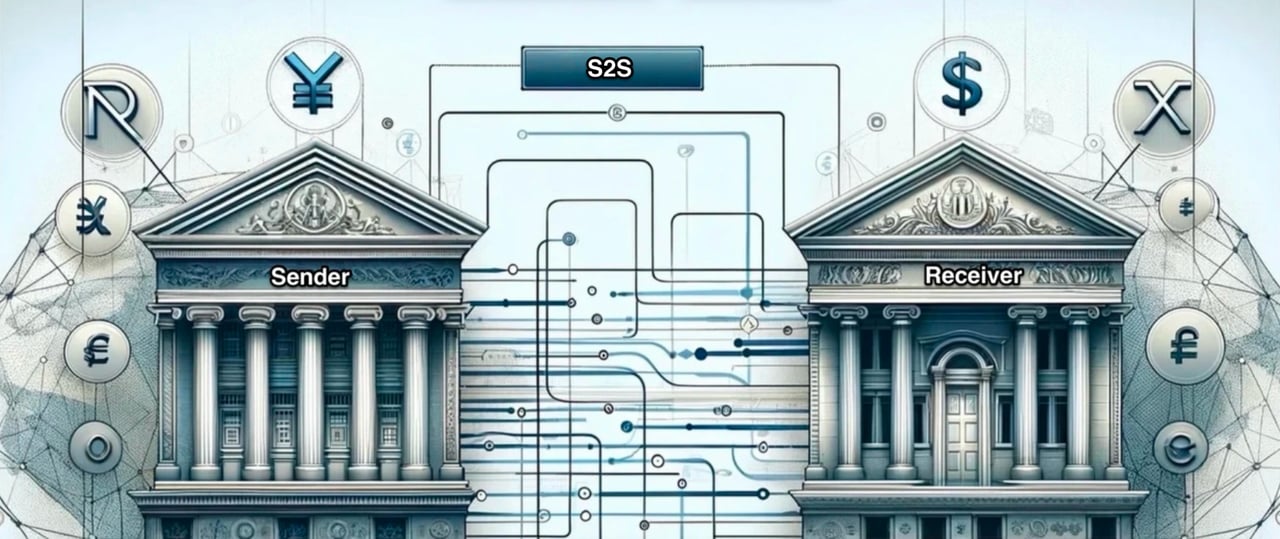
Procedimento de Troca de Chaves S2S para Instituições Financeiras
Caso a vossa prestigiada instituição financeira pretenda transmitir-nos um S2S, convidamo-la a descarregar e a observar rigorosamente
Se pretender saber mais sobre como transferir fundos ou ativos para as suas contas junto de nós, contacte Marie Mayer.