
Pagamentos e Transferências
Pagamentos Instantâneos
Sistemas de pagamento em tempo real (RTP)
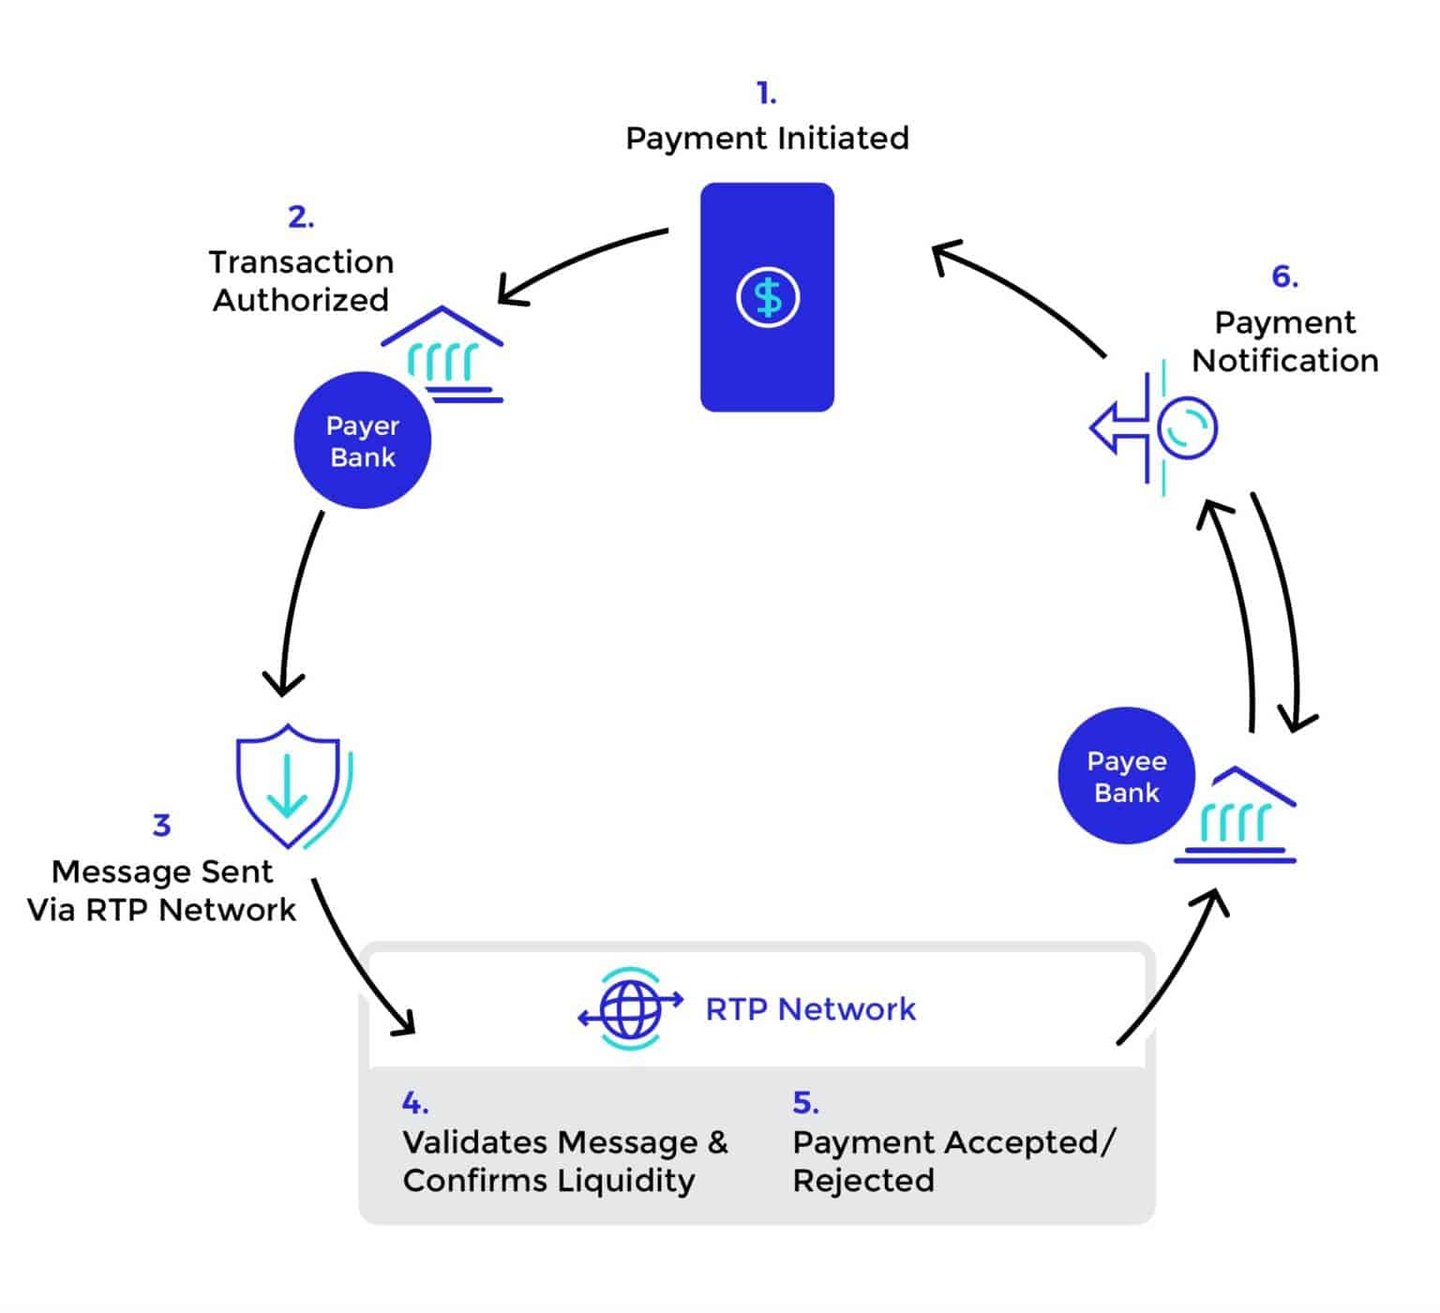
são sistemas de pagamento eletrónicos avançados que permitem a transferência imediata e a liquidação de fundos entre bancos e instituições financeiras. Segue-se uma descrição geral do seu funcionamento habitual:
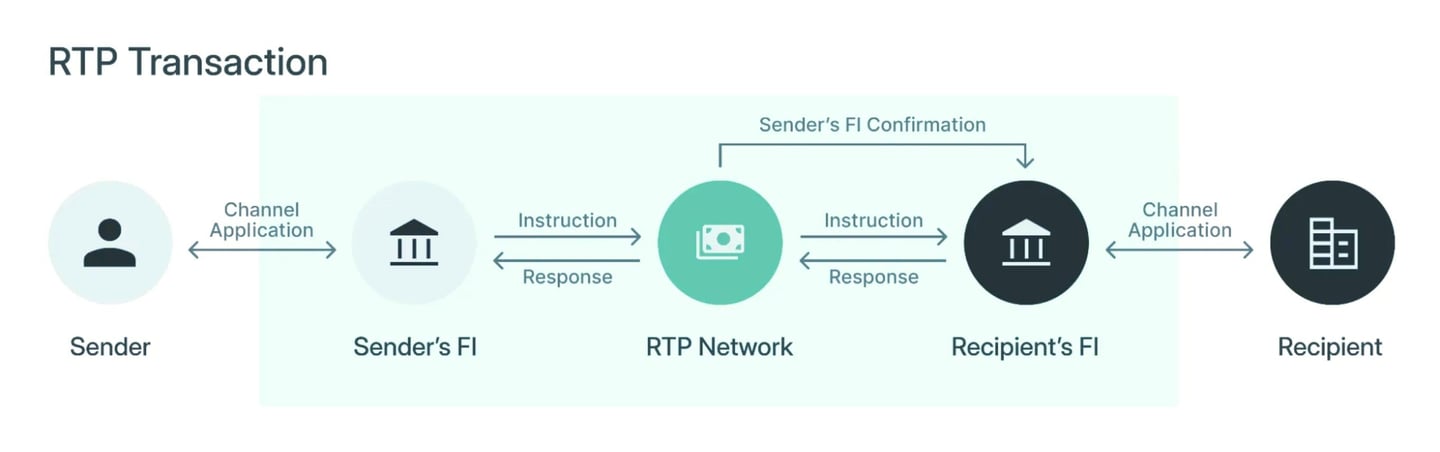
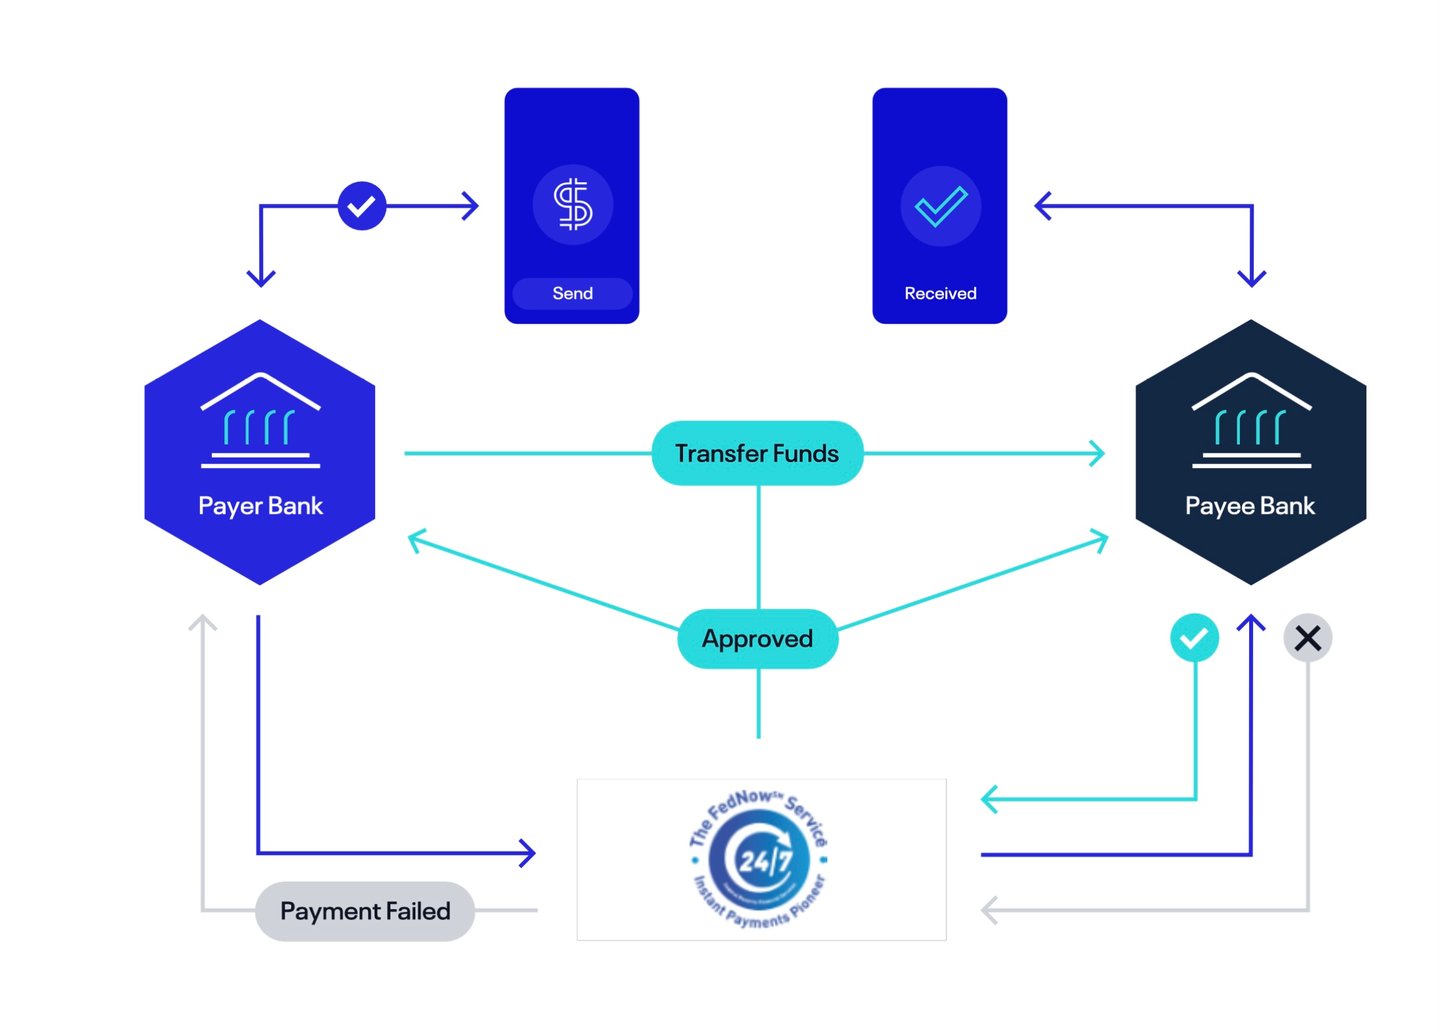
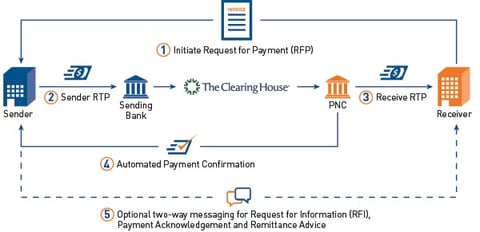
Sistemas de pagamento em tempo real em todo o mundo
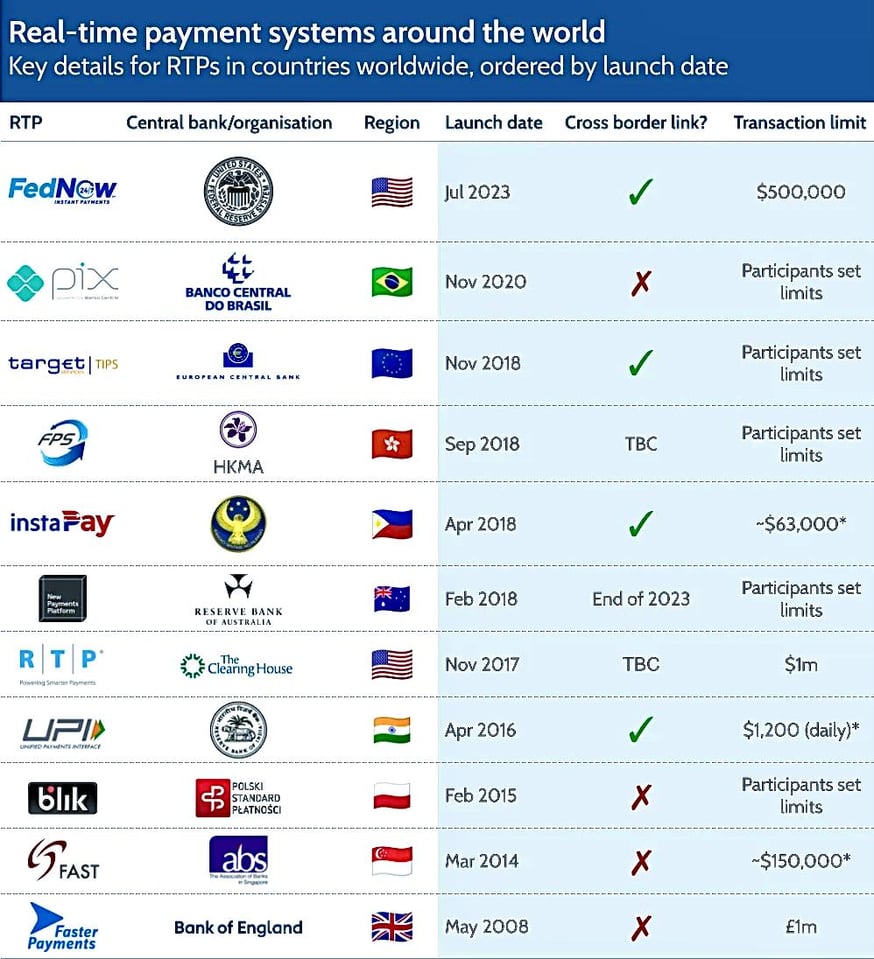
| Sistema | Operador | Região | Lançamento | Limite por transação |
|---|---|---|---|---|
| FedNow | Reserva Federal | Estados Unidos | julho de 2023 | 10 milhões de USD (limite máximo da rede desde novembro de 2025) |
| Pix | Banco Central do Brasil | Brasil | Novembro de 2020 | Definida pelos participantes |
| TARGET Instant Payment Settlement (TIPS) | Eurossistema | Área do euro (também SEK, DKK) | novembro de 2018 | Nenhum ao nível do sistema |
| FPS | Autoridade Monetária de Hong Kong | Hong Kong | setembro de 2018 | Definida pelos participantes |
| InstaPay | Bangko Sentral ng Pilipinas | Filipinas | abril de 2018 | PHP 50.000 |
| New Payments Platform (NPP) | Australian Payments Plus; liquidação pelo Reserve Bank of Australia | Austrália | fevereiro de 2018 | Definida pelos participantes |
| RTP | The Clearing House | Estados Unidos | novembro de 2017 | 10 milhões de USD (desde fevereiro de 2025) |
| UPI | NPCI | Índia | abril de 2016 | Geralmente INR 100 000 por dia (valor superior para determinadas categorias) |
| BLIK | Polski Standard Płatności | Polónia | fevereiro de 2015 | Definida pelos participantes |
| FAST | Association of Banks in Singapore | Singapura | Março de 2014 | SGD 200 000 |
| Faster Payments | Pay.UK (liquidação no Banco de Inglaterra) | Reino Unido | Maio de 2008 | GBP 1 milhão |
Os limites correspondem aos máximos do sistema em outubro de 2026; os bancos podem aplicar limites inferiores.
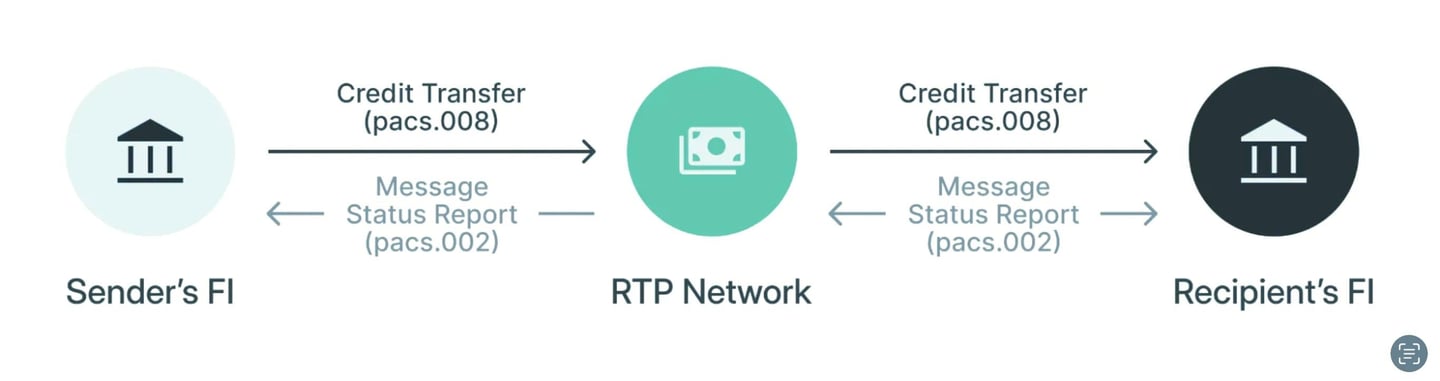
Integração com os Bancos: Os sistemas RTP são integrados com os bancos através de protocolos de comunicação seguros e normalizados. Estas integrações permitem aos bancos enviar e receber instruções de pagamento e confirmações de e para o sistema RTP. A integração segue frequentemente normas internacionais como a ISO 20022, que permite o intercâmbio completo de dados.
Envio de Instruções de Pagamento: Quando um cliente inicia um pagamento, o banco do ordenante formata este pedido de transação numa mensagem compatível com o sistema RTP. Esta mensagem inclui todos os elementos necessários, tais como o montante, os dados da conta do beneficiário e quaisquer informações adicionais da transação.
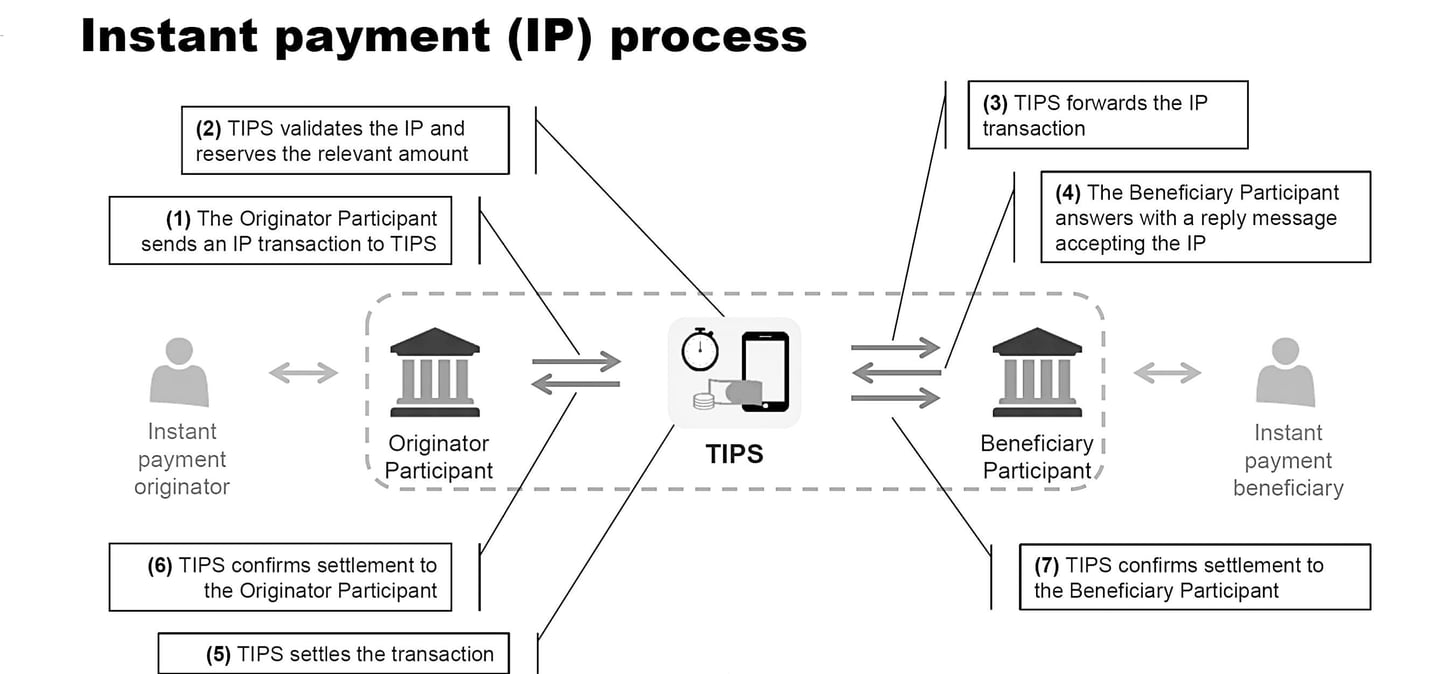
Receção e processamento das instruções de pagamento: Ao receber a instrução de pagamento do banco do ordenante, o sistema RTP valida a transação. Isto inclui verificações da existência de fundos suficientes, deteção de fraude e garantia do cumprimento dos requisitos regulamentares.
Comunicação com o Banco do Beneficiário: Após a validação, o sistema RTP encaminha os dados da operação para o banco do beneficiário. Este envio é efetuado em tempo real, permitindo o processamento imediato.
Disponibilidade Imediata dos Fundos: Uma das características distintivas dos sistemas RTP é que o banco do destinatário credita a conta do beneficiário de forma instantânea, logo após receber a confirmação do sistema RTP. Os fundos ficam à disposição do beneficiário sem qualquer demora.
Liquidação de Fundos entre Bancos:
- Liquidação intradiária: alguns sistemas de pagamentos em tempo real liquidam cada pagamento individualmente em moeda do banco central (por exemplo, FedNow, TIPS e NPP); outros acompanham os montantes líquidos devidos por cada banco participante, frequentemente face a saldos pré-financiados.
- Contas junto do Banco Central: No final de um determinado período de liquidação, as posições líquidas são liquidadas através das contas que os bancos detêm no banco central. A conta de cada banco é debitada ou creditada pela respetiva posição líquida.
- Gestão de Liquidez: Os bancos gerem as suas posições de liquidez ao longo do dia para assegurar que dispõem de fundos suficientes para cumprir as suas obrigações de liquidação.
Confirmação e Notificação: Depois de processada a operação, o sistema RTP envia uma mensagem de confirmação a ambos os bancos. Os bancos notificam então os respetivos clientes (ordenante e beneficiário) da conclusão da operação.
Registo e Reconciliação: Ambos os bancos atualizam os respetivos registos de transações para efeitos contabilísticos e de reconciliação, assegurando que todas as transações processadas através do sistema RTP se encontram corretamente refletidas nos seus sistemas.
Em síntese, o sistema RTP funciona como intermediário que facilita a comunicação e o processamento de transações em tempo real entre os bancos. O processo de liquidação, que envolve normalmente contas junto do banco central, assegura o equilíbrio das posições respetivas dos bancos, preservando a integridade e a estabilidade do sistema financeiro.
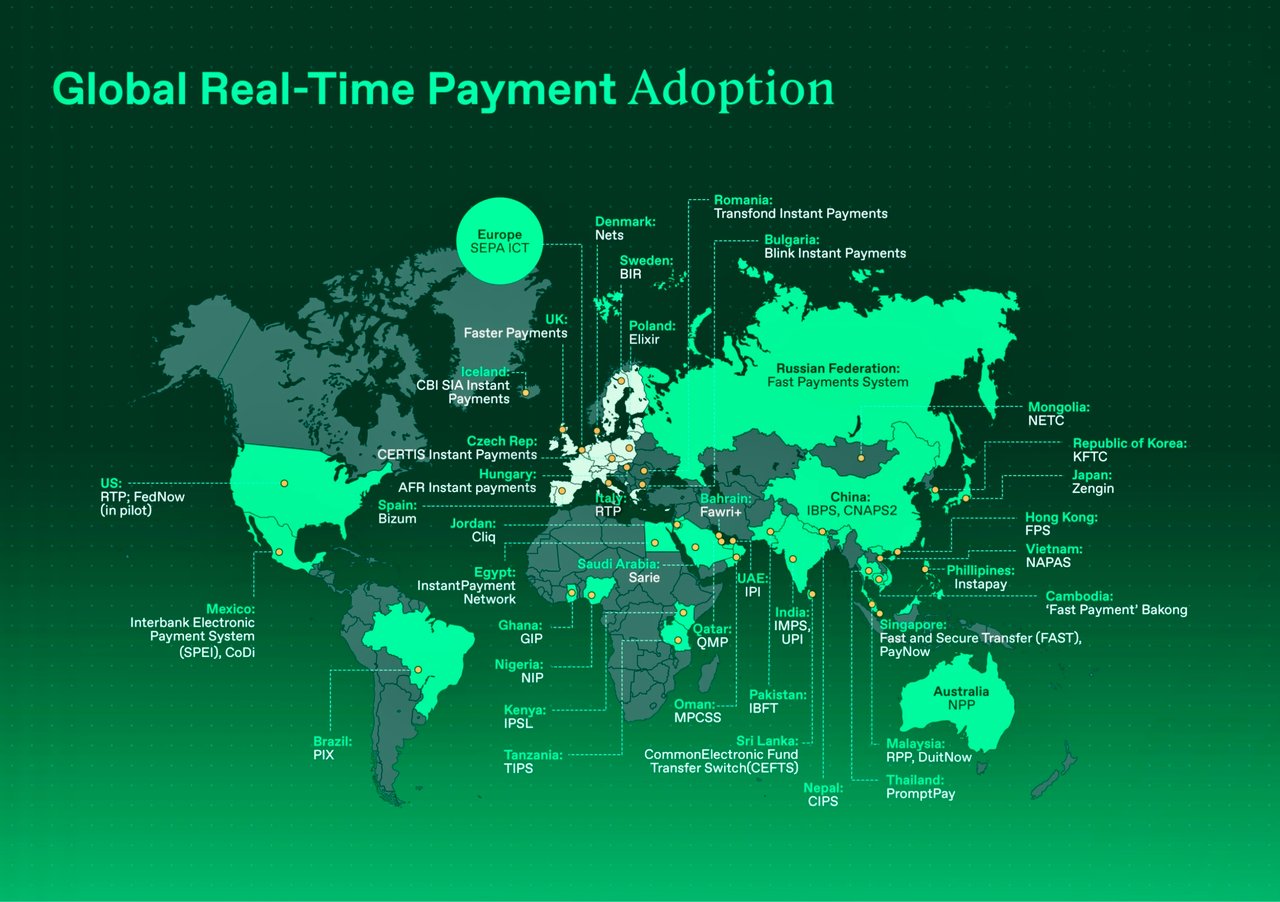
Os sistemas de pagamento em tempo real funcionam atualmente em dezenas de países de todas as regiões.
Panorâmica geral de alguns dos principais e mais conhecidos sistemas de pagamento imediato a nível mundial, acompanhada de uma breve descrição de cada um:
América do Norte
- Serviço FedNow (EUA): desenvolvido pela Reserva Federal, em funcionamento desde julho de 2023.
- Real-Time Payments (RTP) da The Clearing House (EUA): lançado em 2017, oferece pagamentos em tempo real para instituições financeiras.
- Interac e-Transfer (Canadá): Permite a particulares e empresas enviar e receber dinheiro de forma instantânea.
Europa:
- TARGET Instant Payment Settlement (TIPS): Operado pelo Eurosistema desde 2018, liquida pagamentos imediatos em moeda de banco central, 24 horas por dia, todos os dias.
- UK Faster Payments Service: lançado em 2008, permite pagamentos quase instantâneos no Reino Unido.
- SIC (Suíça): O sistema RTGS do Banco Nacional Suíço, em funcionamento desde 1987; pagamentos instantâneos em francos suíços desde agosto de 2024.
- Express Elixir (Polónia) – Operado pela KIR desde 2012, disponível 24 horas por dia, 7 dias por semana.
- BiR (Suécia) – sistema em tempo real da Bankgirot, lançado em 2012.
- Swish (Suécia) – um sistema de pagamentos móveis que permite transferências instantâneas
- Straksclearing (Dinamarca) – Compensação instantânea explorada pela Nets de 2014 a 2025, ano em que os pagamentos instantâneos em coroas dinamarquesas passaram para o TIPS.
Ásia:
- Unified Payments Interface (UPI) da Índia: um sistema de pagamentos em tempo real que facilita as transações interbancárias.
- IMPS (Índia) – Operado pela NPCI desde 2010, disponível 24 horas por dia, 7 dias por semana.
- Sistema de Pagamentos de Banca pela Internet da China (IBPS): Operado pelo Banco Popular da China desde 2010 para transferências interbancárias online.
- FAST (Singapura) – Introduzido em 2014; ligado ao PayNow para pagamentos por identificador alternativo.
- KFTC (Coreia do Sul) – O Korea Financial Telecommunications & Clearings Institute explora a rede de transferências interbancárias em tempo real do país.
- Sistema Zengin (Japão) – Em funcionamento desde 1973, disponível 24 horas por dia, 7 dias por semana, desde 2018.
- PromptPay na Tailândia; Criado em: 2017; os pagamentos podem ser endereçados a um número de identificação nacional ou a um número de telemóvel.
África:
- Real-Time Clearing (RTC) da África do Sul: facilita o processamento de pagamentos interbancários em tempo real.
- NIBSS Instant Payments (NIP) da Nigéria: disponibiliza serviços de pagamento instantâneo entre os bancos nigerianos.
- GhIPSS Instant Pay (Gana): transferências interbancárias instantâneas operadas pelo Ghana Interbank Payment and Settlement Systems.
Austrália:
- New Payments Platform (NPP): Lançada em 2018, permite a transferência imediata de fundos entre bancos.
América Latina:
- PIX do Brasil: lançado pelo Banco Central do Brasil, oferece pagamentos instantâneos 24 horas por dia, 7 dias por semana.
- SITRAF (Brasil) – Sistema de transferência de fundos operado pela Núclea (anteriormente CIP) desde 2002.
- SPEI (México) – Sistema de transferências interbancárias do Banco de México, introduzido em 2004 e disponível 24 horas por dia, 7 dias por semana.
- TEF (Chile) – Transferências interbancárias online, disponíveis 24 horas por dia, 7 dias por semana.
- Transfiya (Colômbia): Transferências por número de telemóvel operadas pela ACH Colombia; o Banco de la República está a desenvolver o sistema nacional de pagamentos instantâneos Bre-B.
Médio Oriente:
- CliQ (Jordânia): Pagamentos instantâneos operados pela JoPACC, endereçáveis por alias ou número de telemóvel.
- Fawri+ (Barém): transferências interbancárias instantâneas operadas pela BENEFIT desde 2015.
Arquitetura RTP centrada num hub
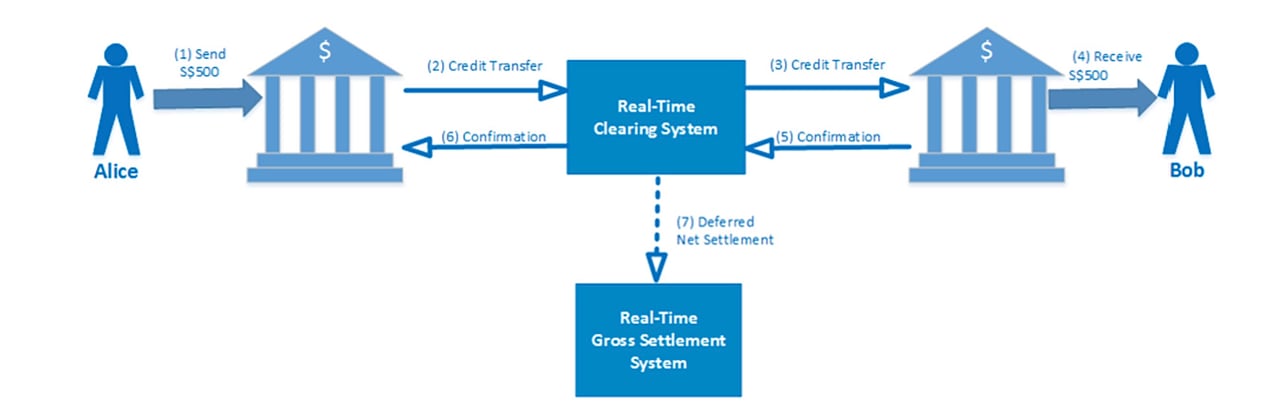
O modelo centrado num hub é o mais comum. Este modelo centraliza o processo de compensação na câmara de compensação, funcionando num enquadramento quase em tempo real. Envolve, tipicamente, uma sequência de quatro fases: em primeiro lugar, o banco ordenante submete um pedido de pagamento à câmara de compensação; em segundo lugar, a câmara de compensação reencaminha esse pedido para o banco recetor; em terceiro lugar, o banco recetor envia uma confirmação de pagamento à câmara de compensação; e, por fim, a câmara de compensação transmite essa confirmação ao banco ordenante. O papel determinante da câmara de compensação abrange a validação das transações, o cálculo das posições de liquidação e a facilitação das instruções de pagamento entre bancos. Após o processamento bem-sucedido da instrução de pagamento, os bancos dos beneficiários registam a transação e atualizam a conta do beneficiário. Do mesmo modo, os bancos dos ordenantes contabilizam a transação e atualizam a conta do ordenante após a receção da confirmação de pagamento. A liquidação neste modelo é habitualmente efetuada numa base líquida diferida, realizada várias vezes ao longo do dia para reduzir os riscos de contraparte.
De forma significativa, este modelo é exemplificado pela sua implementação na rede de pagamentos FAST de Singapura e no Faster Payment System do Reino Unido.
Arquitetura de Pagamentos em Tempo Real Centrada em RTGS
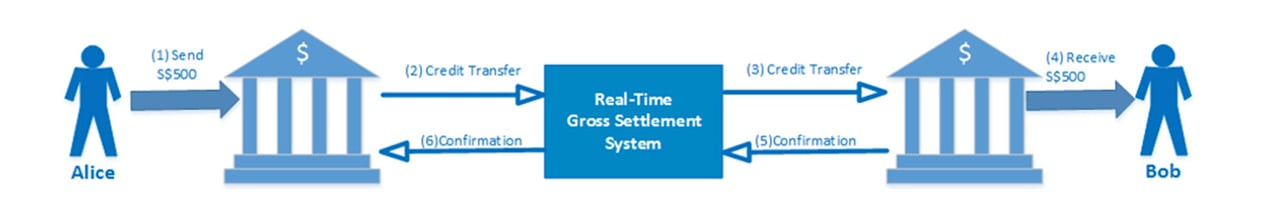
Conforme descrito na secção anterior, o Real-Time Payment System (RTP) contrasta com o mecanismo de pagamentos de grande montante designado Real-Time Gross Settlement (RTGS). Ao contrário do RTP, que normalmente liquida as transações por base líquida diferida, pelo menos diariamente, através de um modelo centralizado, o sistema RTGS é, em certos países, adaptado para acomodar transações de baixo e de elevado valor. Esta adaptação pode resultar do reduzido volume de pagamentos de retalho ou da trajetória evolutiva do próprio sistema.
Um exemplo notável deste modelo é o sistema SIC da Suíça, que utiliza o RTGS para gerir tanto os pagamentos de retalho como os de elevado montante. De igual modo, o sistema Zengin do Japão processa transações de valor elevado e de valor reduzido na mesma infraestrutura de compensação. Neste sistema, as transações são segregadas em função do valor: as transações iguais ou superiores a 100 milhões de JPY são encaminhadas através de um RTGS, enquanto as de valor inferior a esse limiar são processadas através de um sistema de liquidação líquida diferida (DNS). Outro exemplo é o SPEI do México, que efetua a compensação multilateral a intervalos de alguns segundos para processar pagamentos de elevado montante e de retalho.
Arquitetura RTP Distribuída
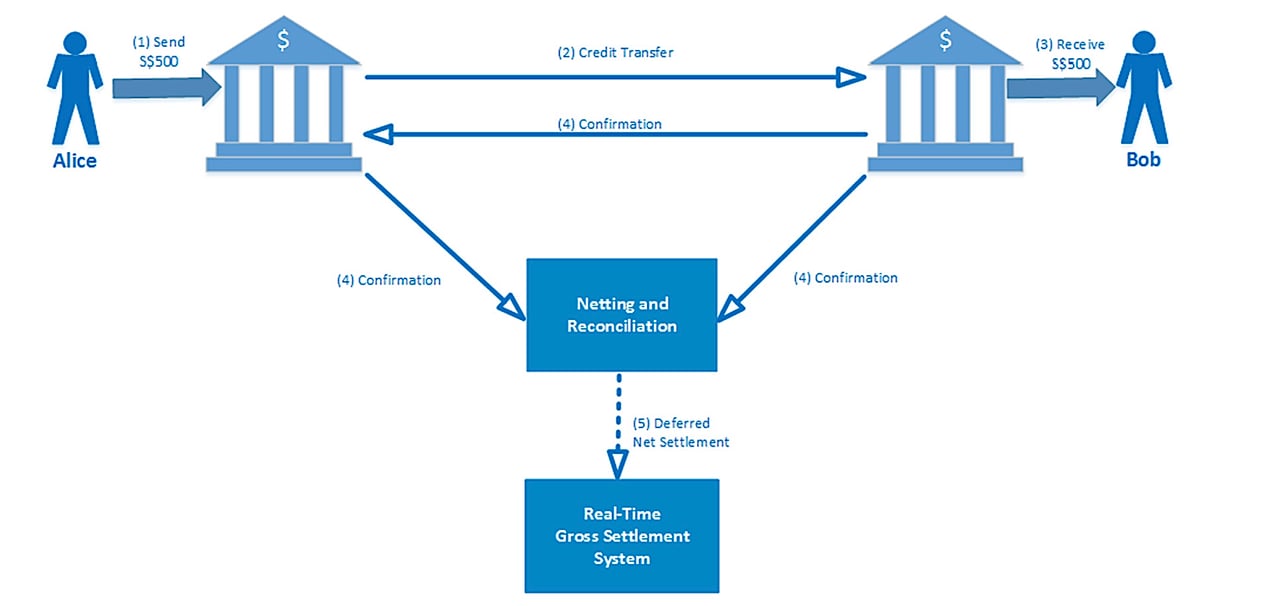
O último arquétipo dos sistemas de pagamento é o modelo distribuído, caracterizado pela compensação bilateral de pagamentos diretamente entre os bancos do ordenante e do beneficiário.
A New Payment Platform (NPP) da Austrália ilustra este modelo. Em vez de uma liquidação líquida diferida, cada pagamento NPP é liquidado individual e imediatamente em moeda de banco central através do Fast Settlement Service (FSS) do Reserve Bank of Australia, que funciona 24 horas por dia, 7 dias por semana, a par do respetivo sistema RTGS.
Instantâneo
SWIFT Instant
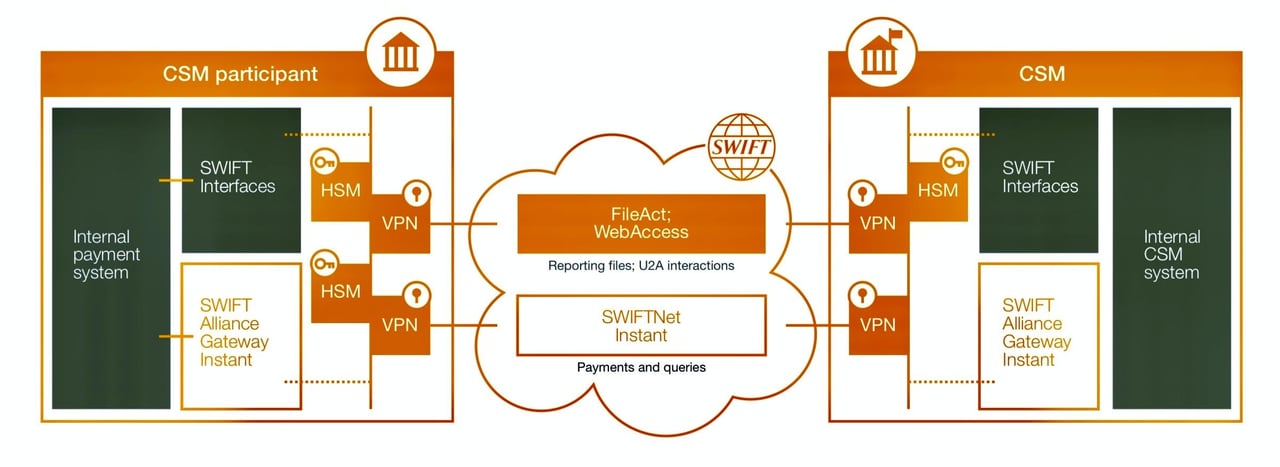
SwiftNet Instant. Trata-se de uma plataforma de mensagens em tempo real, de baixa latência, disponível 24 horas por dia, 7 dias por semana, que suporta a troca segura de fluxos de pagamentos instantâneos entre os Mecanismos de Compensação e Liquidação (CSM) e os respetivos participantes.
Os clientes podem ligar-se ao SwiftNet Instant através da sua infraestrutura de conectividade e segurança Swift existente, incluindo caixas VPN, linhas dedicadas e módulos de segurança de hardware. A integração com o ambiente informático do banco é efetuada através do Alliance Gateway Instant (AGI).
Todas as partes ao longo da cadeia de pagamentos instantâneos podem utilizar o AGI e o serviço de mensagens SwiftNet Instant. As aplicações incluem a iniciação de pagamentos a partir de um serviço de sobreposição, as comunicações de membros indiretos com um membro patrocinador, ou a receção, por uma empresa, de uma confirmação de pagamento.
O SwiftNet Instant transporta as mensagens; a compensação e a liquidação permanecem a cargo do sistema nacional de pagamentos instantâneos, com recurso a ISO 20022.
Transferência a Crédito Imediata SEPA
Na EU, as transferências a crédito instantâneas em euros seguem o esquema SEPA Instant Credit Transfer (SCT Inst) do Conselho Europeu de Pagamentos, lançado em novembro de 2017. O serviço está disponível 24 horas por dia, 365 dias por ano, e o prestador de serviços de pagamento (PSP) do beneficiário deve confirmar, no prazo de dez segundos, se os fundos foram colocados à disposição do beneficiário. O esquema deixou de estabelecer um montante máximo. Nos termos do Regulamento (UE) 2024/886 relativo aos pagamentos instantâneos, os PSP da área do euro têm de estar aptos a receber pagamentos instantâneos desde janeiro de 2025 e a enviá-los desde outubro de 2025, sem custos superiores aos das transferências a crédito normais e com Verificação do Beneficiário.
Se pretender saber mais sobre a forma de transferir fundos através do sistema de banca correspondente, queira contactar o nosso Diretor de Banca Correspondente, M. Amri Elarisse
Diferenças entre RTP e ACH
As principais diferenças entre um sistema de Pagamentos em Tempo Real (RTP) e um sistema de Câmara de Compensação Automatizada (ACH) residem na velocidade de processamento, na liquidação das transações e nos casos de utilização. As principais distinções são as seguintes:
1. Velocidade de Processamento:
Sistema RTP:
- Rapidez:As transações são processadas e liquidadas quase instantaneamente, tipicamente em segundos.
- Disponibilidade: Funciona 24 horas por dia, 7 dias por semana, 365 dias por ano, permitindo o processamento contínuo das transações.
Sistema ACH:
- Rapidez: As transações são processadas em lotes e a sua liquidação pode demorar entre várias horas e alguns dias.
- Disponibilidade: Funciona durante o horário bancário, com janelas de processamento específicas em dias úteis.
2. Liquidação da Operação:
Sistema RTP:
- Liquidação: Liquida as operações em tempo real, ou seja, os fundos ficam imediatamente disponíveis para o beneficiário após a conclusão da operação.
- Caráter definitivo: as transações são irrevogáveis uma vez concluídas.
Sistema ACH:
- Liquidação: Utiliza processamento em lote, liquidando normalmente as transações em vários lotes ao longo do dia (ACH no próprio dia) ou no dia útil seguinte.
- Definitividade: as operações podem ser revertidas ou canceladas durante o período de processamento.
3. Casos de utilização:
Sistema RTP:
- Utilização: Ideal para pagamentos urgentes, como pagamentos entre particulares (P2P), pagamentos de faturas e transações entre empresas (B2B) que exijam confirmação imediata.
- Exemplos: RTP e FedNow nos EUA, Faster Payments no Reino Unido, SCT Inst na área do euro e Pix no Brasil.
Sistema ACH:
- Utilização: Adequado a transações não urgentes, como processamento de salários, pagamentos recorrentes de faturas, depósitos diretos e pagamentos a fornecedores.
- Exemplos: crédito direto de salários em conta, pagamento de faturas de serviços públicos, prestações de crédito à habitação e serviços de subscrição recorrentes.
4. Custo:
Sistema RTP: As comissões variam consoante o sistema; alguns cobram mais do que os pagamentos em lote, enquanto outros, como o Pix para particulares e o SCT Inst ao abrigo das regras da UE, não custam mais do que as transferências normais.
Sistema ACH: Comissões geralmente mais baixas, devido ao processamento em lote e à liquidação diferida.
5. Segurança e Conformidade:
Sistema RTP:
- Segurança: Utiliza medidas avançadas de encriptação e segurança para proteger as transações em tempo real.
- Conformidade: É necessário cumprir normas regulamentares rigorosas, devido ao caráter instantâneo das transações.
Sistema ACH:
- Segurança: Também recorre a protocolos de segurança robustos, mas está mais orientado para a proteção de operações processadas em lote.
- Conformidade: cumpre a regulamentação estabelecida por entidades como a Nacha (anteriormente National Automated Clearing House Association) nos Estados Unidos, assegurando um processamento e uma liquidação seguros.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.