Download onze presentatie
Zekerheid van terugbetaling waarborgen bij projectfinanciering voor staten en quasi-overheidsinstellingen
Beveiligingsarchitectuur en stappenplan voor handhaving
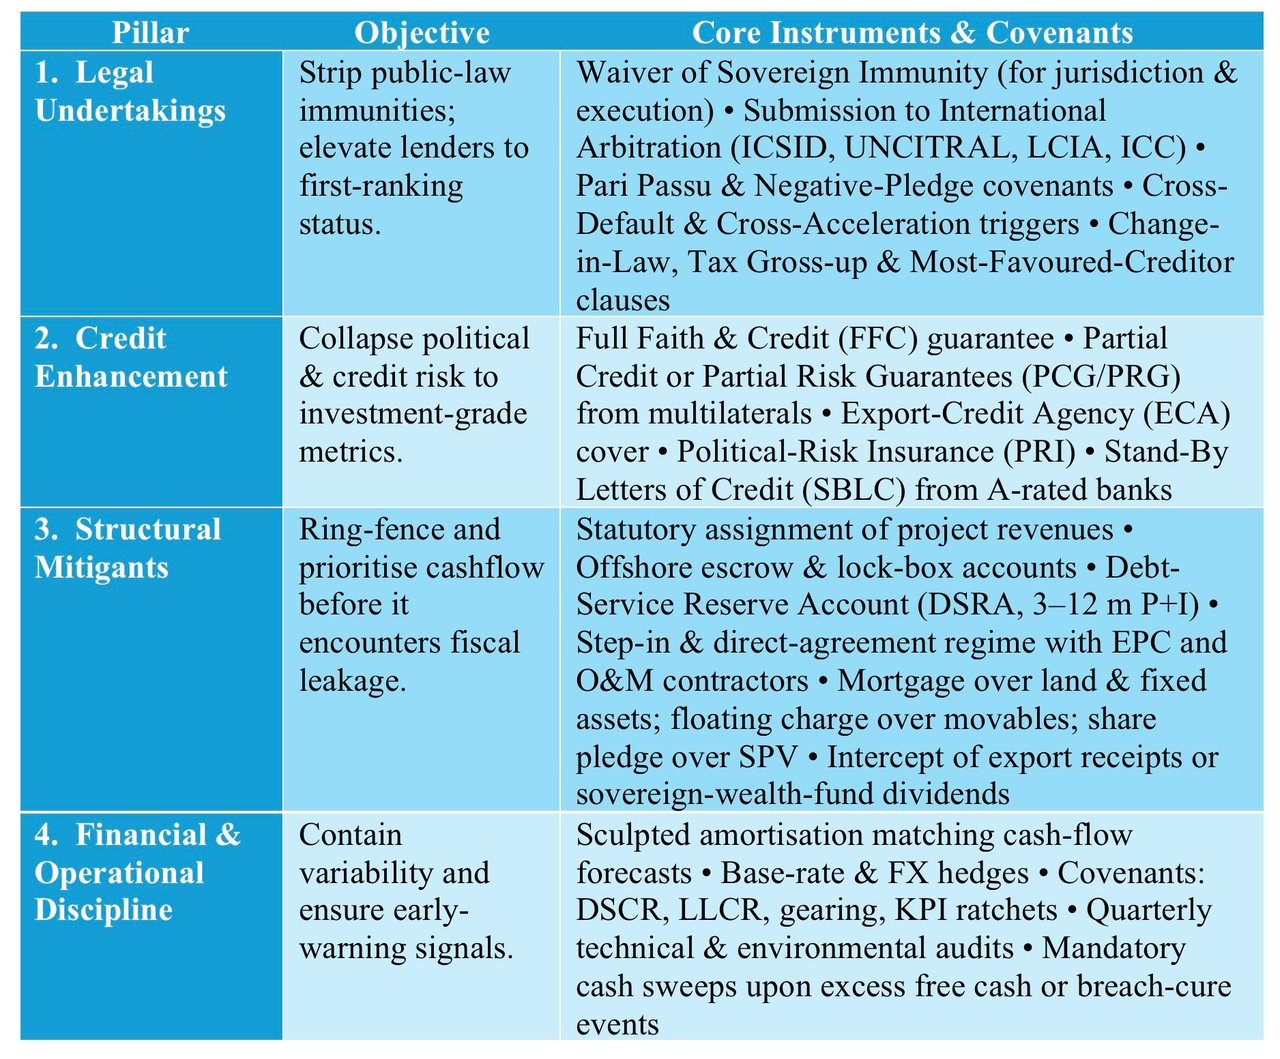
I. De vier pijlers van een weerbaar zekerhedenpakket
II. Handhavingstraject jegens een overheidstegenpartij
1. Contractuele opeisbaarheid
Bij een Event of Default (betaling, convenant, onteigening, MAC, cross-default) verklaren de kredietverstrekkers alle verschuldigde bedragen onmiddellijk opeisbaar.
- Kennisgeving betekend aan de Lener en de Garant.
- Automatische aanspraak op de SBLC of beroep op de PRG indien herstel niet binnen de respijtperiode is bereikt.
2. Verkrijging van arbitrale uitspraken
Geschillen worden voorgelegd aan neutrale fora, meestal:
- ICSID (International Centre for Settlement of Investment Disputes) – arbitrale uitspraken zijn bindend en moeten in alle verdragsluitende staten worden erkend als definitieve rechterlijke uitspraken (art. 54 ICSID-Verdrag); nationale rechters mogen de zaak niet inhoudelijk opnieuw beoordelen, maar immuniteit van tenuitvoerlegging blijft beheerst door het lokale recht (art. 55).
- UNCITRAL/LCIA/ICC ad-hocarbitrage of institutionele arbitrage met zetel in Londen, Parijs, Singapore of Den Haag; tenuitvoerlegging op grond van het Verdrag van New York van 1958.
3. Erkenning en tenuitvoerlegging
- Leg het arbitrale vonnis ter erkenning en tenuitvoerlegging voor in rechtsgebieden waar de staat vermogensbestanddelen heeft die voor commerciële doeleinden worden gebruikt, bijvoorbeeld commerciële vorderingen of commercieel onroerend goed van de staat zelf. Activa van centrale banken genieten in het algemeen immuniteit van tenuitvoerlegging (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), en activa van afzonderlijke staatsondernemingen zijn slechts in beperkte gevallen verhaalbaar.
- Zich beroepen op de leer van beperkte staatsimmuniteit (vastgelegd in de Britse State Immunity Act 1978, de Amerikaanse FSIA 1976 en de Singaporese SIA 1979): de staat geniet immuniteit voor soevereine handelingen (jure imperii) maar niet voor commerciële handelingen (jure gestionis); immuniteit van tenuitvoerlegging is nog beperkter.
4. Beslag en derdenbeslag
- Derdenbeslag (Engeland) of turnover orders (VS) op bankrekeningen die de staat aanhoudt voor commerciële doeleinden.
- Beslaglegging op staatseigen commerciële ladingen waar dit is toegestaan. Rechters stellen zich vaak terughoudend op: het Hof van Laatste Aanleg van Hongkong paste absolute immuniteit toe in FG Hemisphere v DRC (2011), en het ITLOS gelastte Ghana het Argentijnse marinevaartuig ARA Libertad vrij te geven (2012), dat op verzoek van NML Capital was vastgehouden.
- Inbeslagneming van commercieel vastgoed in staatseigendom (hotels, belangen in telecombedrijven) dat niet voor diplomatieke doeleinden wordt gebruikt.
5. Escrow- en lock-boxcontrole
- Wanneer opbrengsten worden gestort op offshorerekeningen die onder Engels of New Yorks recht vallen en onderworpen zijn aan rekeningcontroleovereenkomsten, kan een security trustee deze bij wanbetaling aanwenden zonder rechterlijk bevel in het land van de kredietnemer.
- Driepartijenovereenkomsten voor rekeningbeheersing met de afnemer of de koper van de grondstof activeren een automatische omleiding van betalingen.
6. Step-in- en substitutierechten
- Kredietverstrekkers (of hun nominee) kunnen de operator via directe overeenkomsten vervangen zodra een herstelperiode is verstreken, waarmee de waarde van de activa en de kasstroom behouden blijven.
- De toestemming van de overheid wordt vooraf verleend in de rechtstreekse overeenkomst, waardoor het risico op latere obstructie wordt verkleind.
7. Beëindigingsvergoeding bij PPS-constructies
- De concessieovereenkomst verplicht de Staat doorgaans tot betaling van een forfaitaire beëindigingsvergoeding, gewoonlijk ten minste de senior schuld vermeerderd met de breukkosten bij beëindiging wegens tekortkoming van de autoriteit of politieke overmacht; bij beëindiging wegens tekortkoming van de aannemer is de vergoeding doorgaans lager.
- De verplichting kan worden ondersteund door een garantie van een instelling met een hoge kredietwaardigheid of van een multilaterale instelling (bijv. ADB, IDA).
8. Aanspraak maken op garanties en verzekeringen
- PCG/PRG: kredietverstrekkers dienen een claimmelding in met een arbitraal vonnis (of, bij PRG, soms louter betalingsverzuim) en ontvangen betaling binnen de in de garantieovereenkomst bepaalde termijn.
- PRI dekt onteigening, valuta-inconvertibiliteit en contractbreuk; verzekeraars treden in de rechten (subrogatie) en verhalen na uitbetaling op de staat.
9. Collectieve actie en afdwinging van de trustakte (herfinanciering via de kapitaalmarkt)
- Indien de lening wordt geherfinancierd door middel van een obligatie, dienen single-limb CAC's (Collective Action Clauses) te worden opgenomen om het risico van hold-outs te beperken, waarbij de door de trustee gestuurde handhaving behouden blijft tot aan de opeising.
III. Praktische choreografie van het perfectioneren van zekerheden
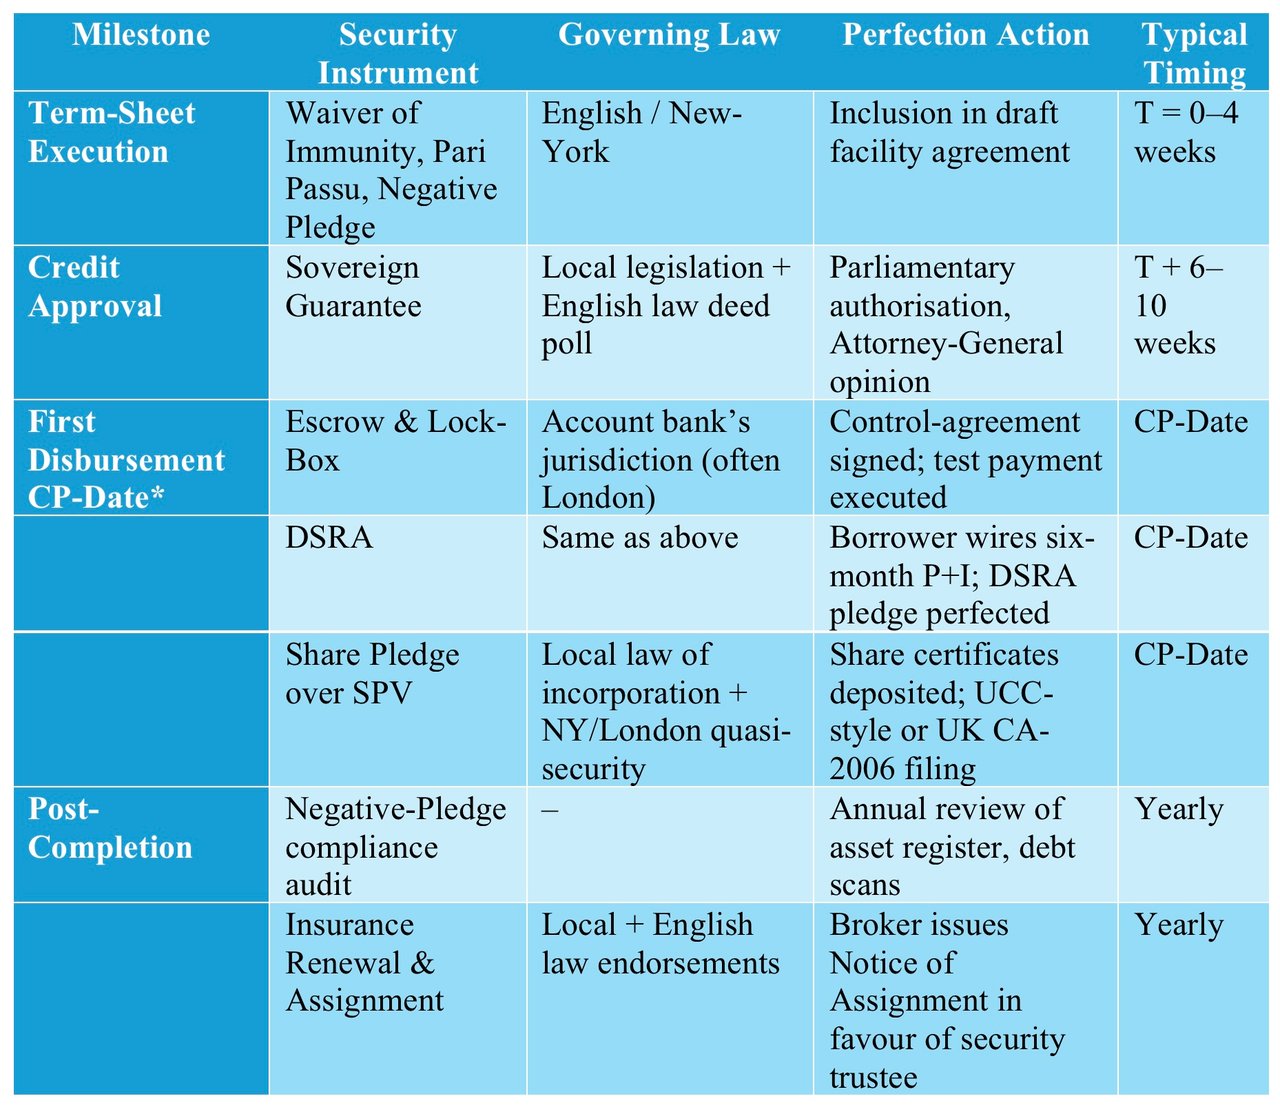
* CP = Voorwaarden vooraf (Conditions Precedent).
IV. Risicogevoelige verbeteringen
1. Volatiliteit van grondstofprijzen
- Risicobeperking: Vooraf overeengekomen afdekkingsmandaat met de grondstoffendesk van de bank; swapafwikkeling gedekt door zekerheden in de vorm van exportvorderingen.
2. Valutamismatch (FX)
- Risicobeperking: synthetische tranche in lokale valuta, gecreëerd via een cross-currency swap; margin calls worden gefinancierd uit een Liquidity Support Facility die halfjaarlijks wordt aangevuld.
3. Overmacht en politieke gebeurtenissen
- Risicobeperking: gelaagdheid van PRI + PRG; beëindigingsvergoeding bepaald op "Schuld + Verwachte Breakagekosten op Hedges".
4. Kapitaalbelasting door de Basel-outputfloor
- Risicobeperking: dekking door exportkredietverzekeraars of multilaterale garanties, die op grond van de toepasselijke kapitaalregels de risicogewichten kunnen verlagen.
V. Aanvullende clausules die de afdwingbaarheid versterken
- Uitdrukkelijke afstand van de “Act of State”-doctrine (Amerikaans recht) – betreft een verweer dat incidenteel wordt aangevoerd om tenuitvoerlegging tegen te gaan.
- Verbintenis „geen tegenvordering” – verhindert dat de staat niet-gerelateerde belasting- of onrechtmatige-daadsvorderingen verrekent met de schuldendienst.
- Valuta-indemniteitsclausule – verplicht de staat tot aanvulling indien een vonnis voor tenuitvoerlegging in lokale valuta moet worden omgezet.
- Informatiecovenanten met automatische margeverhoging – laattijdige indiening van fiscale gegevens leidt tot een margeverhoging (bijv. +25 bp).
- Beleggingsconvenant voor de DSRA – de Debt Service Reserve Account moet worden belegd in toegestane instrumenten, en een tekort ten opzichte van het vereiste reservesaldo moet worden aangevuld.
Kortom
Door juridische verbintenissen, kredietwrappers van derden, vastgelegde kasstroomonderscheppingen en vroegtijdige waarschuwingscovenants te combineren, kunnen kredietverstrekkers het verwachte verlies beperken en de kans op verhaal vergroten; het onderliggende kredietrisico op de staat kunnen zij niet wegnemen. Mocht de staat desondanks in gebreke blijven, dan is een gekalibreerde handhavingsladder (beginnend met zachte triggers (cash sweeps), via arbitrale uitspraken, tot en met wereldwijd beslag op activa) bedoeld om de betalingsrangorde van de kredietverstrekkers te behouden zonder een geopolitieke confrontatie te veroorzaken. Kortom, een goed ontworpen zekerhedenstructuur schrikt ex ante af van wanbetaling en biedt financiers ex post internationaal erkende verhaalsmogelijkheden.
Slotbeschouwing
De extra bladzijden die een staat of overheidsinstelling toevoegt (parlementaire machtigingen, ESG-audits, FPIC-goedkeuringen, klimaatstresstests) kunnen tijdens de voorbereiding bezwarend aanvoelen, maar kunnen zowel de kans op wanbetaling als het verlies bij wanbetaling verkleinen op een wijze die een marge alleen niet kan bereiken. Beleggers hebben doorgaans meer vertrouwen in een lener die deze waarborgen in een transactie vastlegt, waardoor handhaving minder snel nodig zal zijn. Dat is het verschil tussen een louter gestructureerde transactie en een werkelijk financierbare transactie.
Strategisch advies: drie laatste boodschappen aan een staatsschuldenaar
1. “Financierbaarheid is een bewegend doel.”
De aanvaardbare risicoverdeling zal veranderen naarmate de Basel III-outputvloer geleidelijk wordt ingevoerd en klimaatgecorrigeerde ratings en politieke risicopremies zich ontwikkelen. Leg herzieningsmomenten vast om de vierentwintig maanden.
2. "De structuur bepaalt de spread meer dan de rating."
Een transactie met zwakke zekerheden kan ruimer worden geprijsd dan die van een staat met een lagere rating die beschikt over een escrow, PRG en step-in-rechten. De rating is van belang, maar de structuur ook.
3. "Transparantie vooraf, risico achteraf."
Overheden die elke voorwaardelijke verplichting in de parlementaire fase openbaar maken en politiek risico afschermen achter multilaterale garanties, treffen doorgaans een bredere beleggersvraag aan. Ondoorzichtigheid leidt veelal tot risico-opslagen, of tot stilte.
Financiering voor staten en overheidsinstellingen
Tien vragen die de modaliteiten terugbrengen tot de vijf belangrijkste die bij uw situatie passen – en waarmee u ook de dekkingsratio op de proef stelt.
Klaar voor een Zoom-videoconferentie?