
Betalingen en overboekingen
Alternatieven voor Swift
SPFS
Het System for Transfer of Financial Messages (SPFS), Система передачи финансовых сообщений (СПФС), is een elektronisch communicatiesysteem dat door de Centrale Bank van Rusland is ontwikkeld als alternatief voor het SWIFT-netwerk (Society for Worldwide Interbank Financial Telecommunication). De architectuur en de werkingsprincipes van de SPFS bootsen die van SWIFT na en waarborgen een betrouwbare en veilige uitwisseling van berichten met betrekking tot financiële transacties. Het systeem onderstreept het streven van Rusland om zijn financiële infrastructuur te versterken tegen externe kwetsbaarheden en zijn soevereine slagkracht op internationaal financieel gebied te vergroten.
Het SPFS faciliteert de veilige verzending van financiële berichten tussen banken, waaronder betalingsopdrachten, binnen Rusland en Belarus en tussen deelnemende buitenlandse entiteiten.
De meeste buitenlandse deelnemers worden vanwege het risico van secundaire sancties niet publiekelijk genoemd.
Volgens de Bank of Russia waren eind derde kwartaal van 2023 23 buitenlandse banken uit maximaal 20 landen aangesloten op het SPFS, voornamelijk in Armenië, Belarus, Kazachstan, Kirgizië en andere partnerlanden. Daarnaast zijn er volgens gouverneur Elvira Nabiullina van de centrale bank 70 buitenlandse financiële organisaties uit 12 landen die zich als financiële hubs bij het SPFS hebben aangesloten. De namen van deze organisaties zijn echter niet bekendgemaakt uit vrees voor secundaire sancties. De Russische centrale bank schept mogelijkheden om nieuwe leden aan het platform toe te voegen via "servicebureaus": speciale entiteiten die worden gevormd uit organisaties die al lid zijn van het netwerk, waarbij laatstgenoemden als hub fungeren.
Rusland tracht zijn financiële sector te helpen zich aan te passen aan ongekende westerse sancties, aangezien het verwijderd zijn uit SWIFT het voor een kredietverstrekker zeer moeilijk maakt internationale betalingen te verrichten of te ontvangen. Het bereik van het Russische systeem buiten Rusland en zijn partnerstaten blijft echter beperkt.
De betrokkenheid van buitenlandse banken bij het SPFS duidt op een duidelijke verschuiving in het wereldwijde financiële ecosysteem en leidt mogelijk tot een meer gefragmenteerde omgeving waarin meerdere regionale systemen naast het overheersende SWIFT-netwerk bestaan. Deze diversificatie kan gevolgen hebben voor de efficiëntie van internationale transacties, de handhaving van sancties en de wereldwijde financiële machtsverhoudingen.
CIPS
Het Cross-Border Interbank Payment System (CIPS) is een bepalende component van de Chinese strategie om de yuan te internationaliseren en de afhankelijkheid van het SWIFT-systeem en de Amerikaanse dollar in de wereldwijde handel en financiering te verminderen. Deze ambitie draait niet alleen om het creëren van een alternatief berichtensysteem voor financiële transacties, maar ook om het versterken van de rol van de yuan in het mondiale financiële stelsel en daarmee het uitdagen van de heersende dominantie van de Amerikaanse dollar.
Doel en werking van CIPS
CIPS beoogt een veilig, gestandaardiseerd en doelmatig mechanisme te bieden voor grensoverschrijdende transacties en afwikkelingen in yuan. Doordat yuan-transacties rechtstreeks onshore kunnen worden gecleard, biedt CIPS een eenvoudiger proces voor internationale yuanbetalingen dan het voorheen meer gefragmenteerde en minder efficiënte systeem, dat steunde op offshore yuan-clearingcentra. Dit systeem ondersteunt de bredere doelstelling van China om de yuan te bevorderen voor wereldwijde handel en beleggingen, aangezien het een rechtstreeks, door de staat gesteund platform biedt voor internationale yuan-transacties en zo de aantrekkingskracht en bruikbaarheid van de valuta op het wereldtoneel vergroot.
Groei en expansie
Sinds de oprichting in 2015 heeft CIPS een aanzienlijke groei doorgemaakt, zowel in transactievolumes als in internationale deelname. In 2024 verwerkte CIPS circa 175 biljoen yuan aan grensoverschrijdende betalingen, 43% meer dan in 2023, en het netwerk – directe en indirecte deelnemers – bereikt meer dan 4.800 bankinstellingen in 185 landen en regio’s. De betrokkenheid van verschillende buitenlandse banken als aandeelhouders en deelnemers in CIPS onderstreept de internationale reikwijdte van het systeem en het groeiende vertrouwen in de rol van de yuan in de mondiale financiële sector.
Uitdagingen en beperkingen
Ondanks de vooruitgang staat CIPS nog voor uitdagingen om SWIFT en de Amerikaanse dollar in internationale transacties volledig te vervangen of hun dominantie aanzienlijk te verminderen. Een belangrijke uitdaging is dat veel CIPS-deelnemers nog steeds op SWIFT vertrouwen voor grensoverschrijdende financiële berichtgeving, wat erop wijst dat CIPS weliswaar yuantransacties faciliteert, maar niet geheel onafhankelijk is van de bestaande wereldwijde infrastructuur voor financiële communicatie. Het aandeel van de yuan in wereldwijde betalingen en afwikkelingen blijft relatief klein ten opzichte van de Amerikaanse dollar, wat de moeilijkheid weerspiegelt om internationale partijen te bewegen af te stappen van het gevestigde SWIFT-systeem en de dominante wereldvaluta.
Strategische implicaties
De ontwikkeling van CIPS is een duidelijke aanwijzing van de strategische intentie van China om zijn financiële en economische soevereiniteit te vergroten en tegelijkertijd het huidige, op de VS gerichte financiële stelsel uit te dagen. Door de internationalisering van de yuan te bevorderen en een alternatief voor SWIFT te bieden, beoogt China zijn kwetsbaarheid voor door de VS geleide financiële sancties te verminderen en de wereldwijde economische orde in zijn voordeel te beïnvloeden. Deze inspanning maakt deel uit van een breder streven van China om zijn rol in wereldwijde aangelegenheden te laten gelden, mede via initiatieven zoals het Belt and Road Initiative, dat de internationalisering van de yuan verder faciliteert door de financiering van infrastructuurprojecten over de hele wereld.
Kortom
CIPS vormt een belangrijke stap in de langetermijnstrategie van China om de mondiale positie van de yuan te versterken en de afhankelijkheid van zijn financiële stelsel van westers gerichte mechanismen zoals SWIFT en de Amerikaanse dollar te verminderen. Hoewel CIPS thans naast SWIFT en binnen de beperkingen van een door de dollar gedomineerde wereld opereert, wijzen de voortdurende uitbreiding ervan en het groeiende internationale gebruik van de yuan op de toenemende invloed van China in de mondiale financiële sector. Om deze ambities volledig te verwezenlijken, zullen echter aanzienlijke uitdagingen moeten worden overwonnen, waaronder het vergroten van de mondiale liquiditeit van en het vertrouwen in de yuan, hetgeen van cruciaal belang zal zijn opdat CIPS zich kan ontwikkelen van een regionaal platform tot een waarlijk mondiaal financieel berichtensysteem.
RBI
Het Retail Direct Scheme, bekend als “RBI Retail Direct”, is een innovatief en strategisch initiatief van de Reserve Bank of India (RBI). Deze regeling, die werd gelanceerd met de lovenswaardige doelstelling de toegang tot de markt voor Indiase staatseffecten (G-Secs) te democratiseren, fungeert als een rechtstreeks kanaal voor particuliere beleggers, waaronder natuurlijke personen, om staatsobligaties te kopen en te verkopen. Het is een beleggingsplatform en geen betalingsberichtensysteem; het Indiase binnenlandse equivalent van SWIFT is het Structured Financial Messaging System (SFMS), dat namens de Reserve Bank of India wordt beheerd door IFTAS. Dit initiatief is een uiting van de inzet van de RBI om de beleggersbasis voor staatseffecten te verbreden en de deelname van het retailsegment aan de G-Secs-markt over de hele linie te vergroten.
De operationele werking van de RBI Retail Direct-regeling is zowel verfijnd als gebruiksvriendelijk. Ter toelichting:
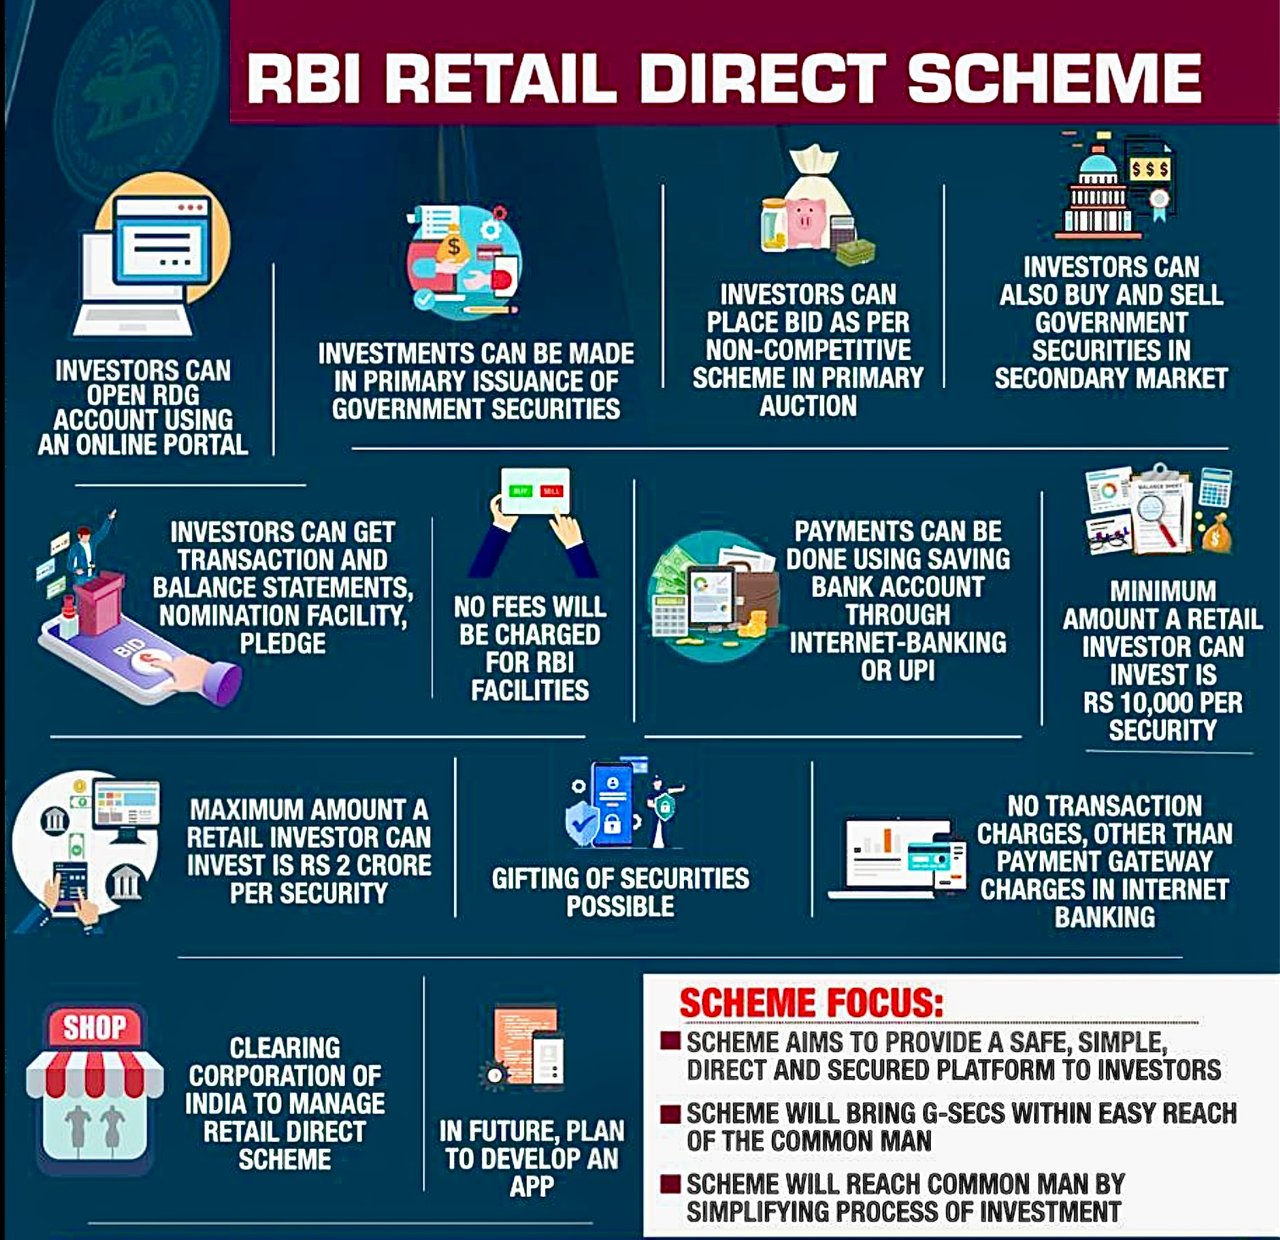
- Registratie en aanmaak van een rekening: Geïnteresseerde beleggers worden uitgenodigd zich voor de regeling te registreren via het speciaal door de RBI ingerichte onlineportaal. Na succesvolle registratie ontvangt de belegger een ‘Retail Direct Gilt Account’ (RDG-rekening), die dient als bewaarplaats voor de via dit platform aangekochte staatsobligaties.
- Beleggingsmogelijkheden: Met de RDG-rekening kunnen particulieren beleggen in een breed spectrum van overheidseffecten, waaronder schatkistpapier (T-Bills), Dated Government Securities, Sovereign Gold Bonds (SGB; sinds februari 2024 zijn er geen nieuwe tranches meer uitgegeven) en State Development Loans (SDL's). Dit assortiment biedt beleggers toegang tot een gevarieerd aanbod van instrumenten die aansluiten op uiteenlopende risicoprofielen en beleggingshorizonnen.
- Transactiemechanisme: De aan- en verkoop van effecten kan worden uitgevoerd via het RBI Retail Direct-portaal. De regeling biedt het gemak van deelname aan zowel de primaire markt (rechtstreekse aankoop bij de overheid) als de secundaire markt (aan- en verkoop tussen beleggers), waardoor flexibiliteit in beleggingsstrategieën wordt geboden.
- Kostenefficiëntie: Een opmerkelijk voordeel van de RBI Retail Direct-regeling zijn de minimale tot niet-bestaande transactiekosten, een bewuste maatregel om deelname door particuliere beleggers te stimuleren. Dit kostenefficiënte kenmerk zorgt ervoor dat de regeling toegankelijk is voor een breed deel van de bevolking, zonder dat hoge kosten een belemmering vormen.
- Veiligheid en transparantie: De regeling wordt ondersteund door de sterke infrastructuur en geloofwaardigheid van de Reserve Bank of India, waardoor de veiligheid van de beleggingen is gewaarborgd. De transparante werking van de regeling, met duidelijke richtlijnen en regelgeving, bevordert het vertrouwen onder beleggers.
- Dematerialisatie en gemak: Effecten die via het RBI Retail Direct-programma worden aangekocht, worden in gedematerialiseerde vorm gehouden, waardoor fysieke certificaten overbodig zijn en het beleggingsproces wordt vereenvoudigd. Deze digitale aanpak verhoogt het gemak en beperkt de administratieve last voor beleggers.
Samengevat is het RBI Retail Direct-programma een baanbrekend initiatief dat de toegang tot Indiase staatsobligaties democratiseert en particuliere beleggers een veilig, kostenefficiënt en gebruiksvriendelijk platform biedt om in G-Secs te beleggen. Dit initiatief verbreedt niet alleen de beleggersbasis voor staatsobligaties, maar draagt ook bij aan de financiële geletterdheid en zelfstandigheid van de bevolking door haar de mogelijkheid te bieden rechtstreeks te beleggen in door de staat gedekte instrumenten.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.