
Betalingen en overboekingen
Instant betalingen
Realtimebetalingssystemen (RTP)
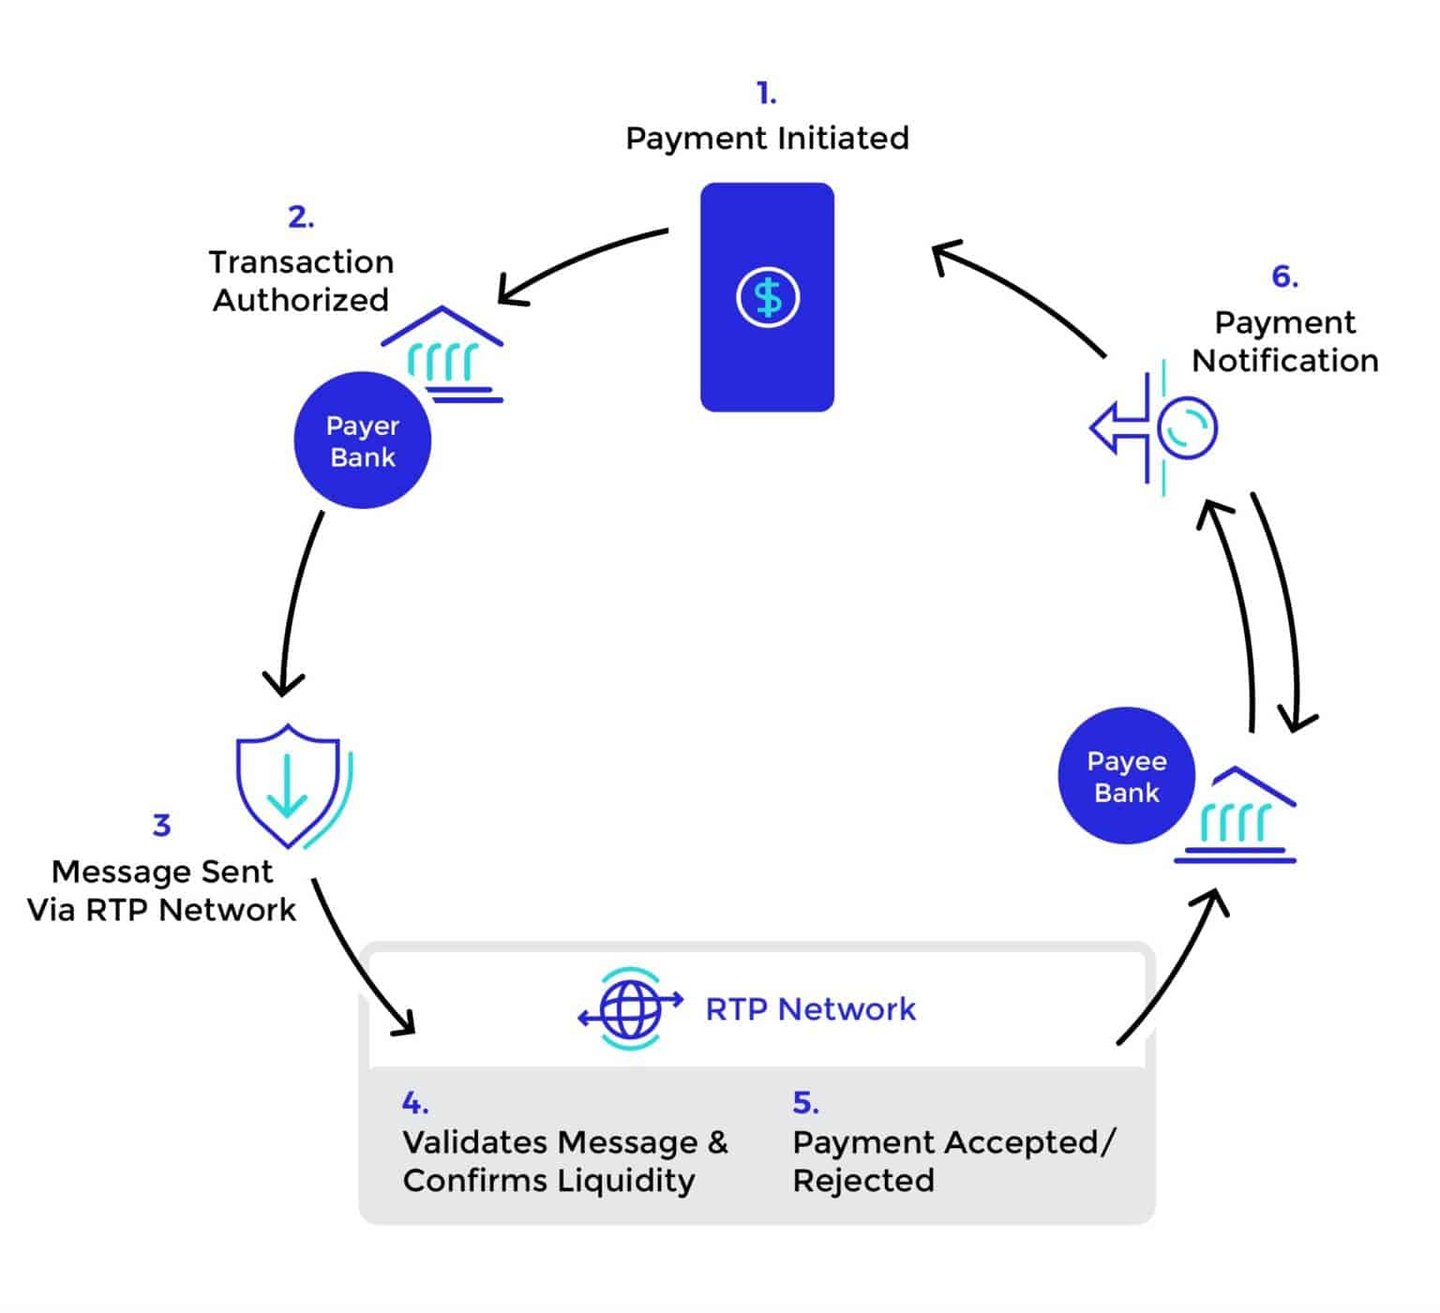
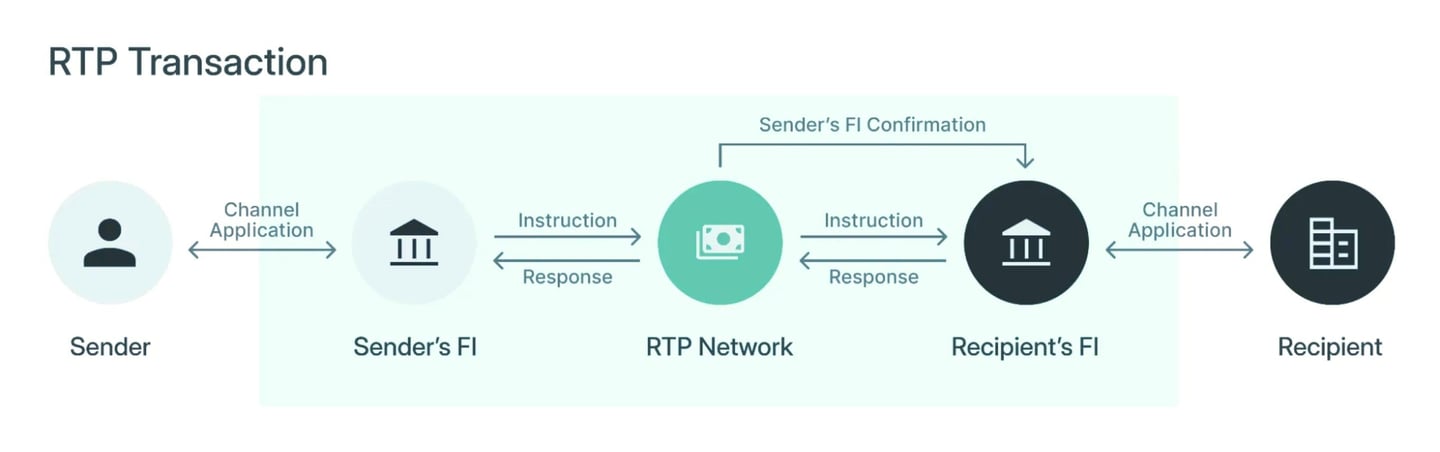
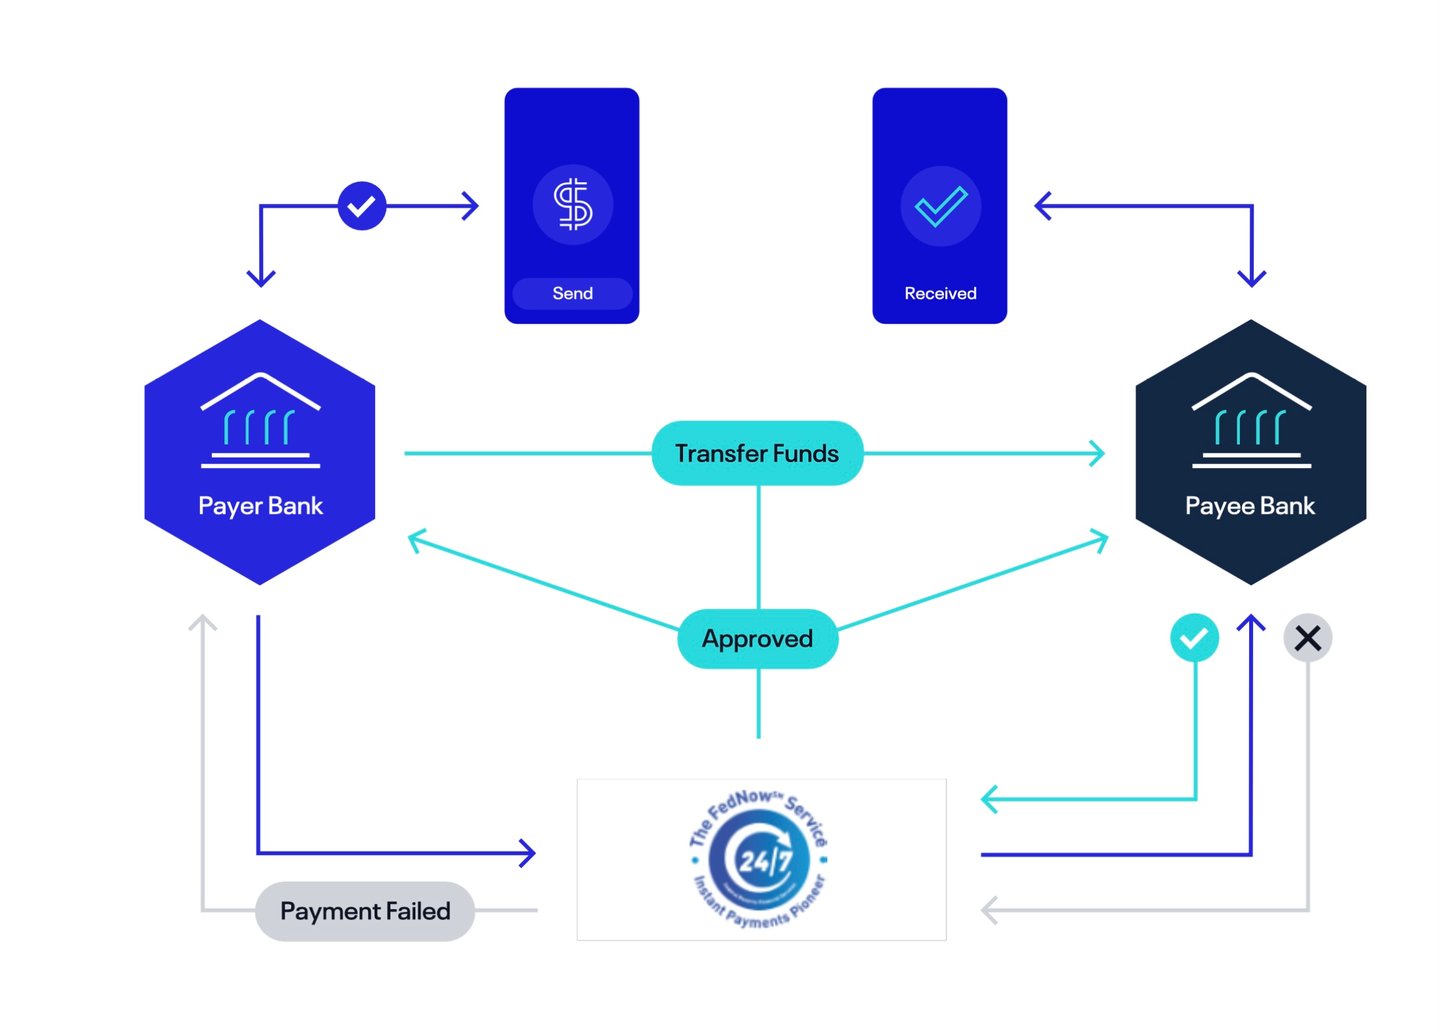
zijn geavanceerde elektronische betalingssystemen die de onmiddellijke overboeking en afwikkeling van middelen tussen banken en financiële instellingen mogelijk maken. Hieronder volgt een overzicht van de werking:
Realtimebetalingssystemen wereldwijd
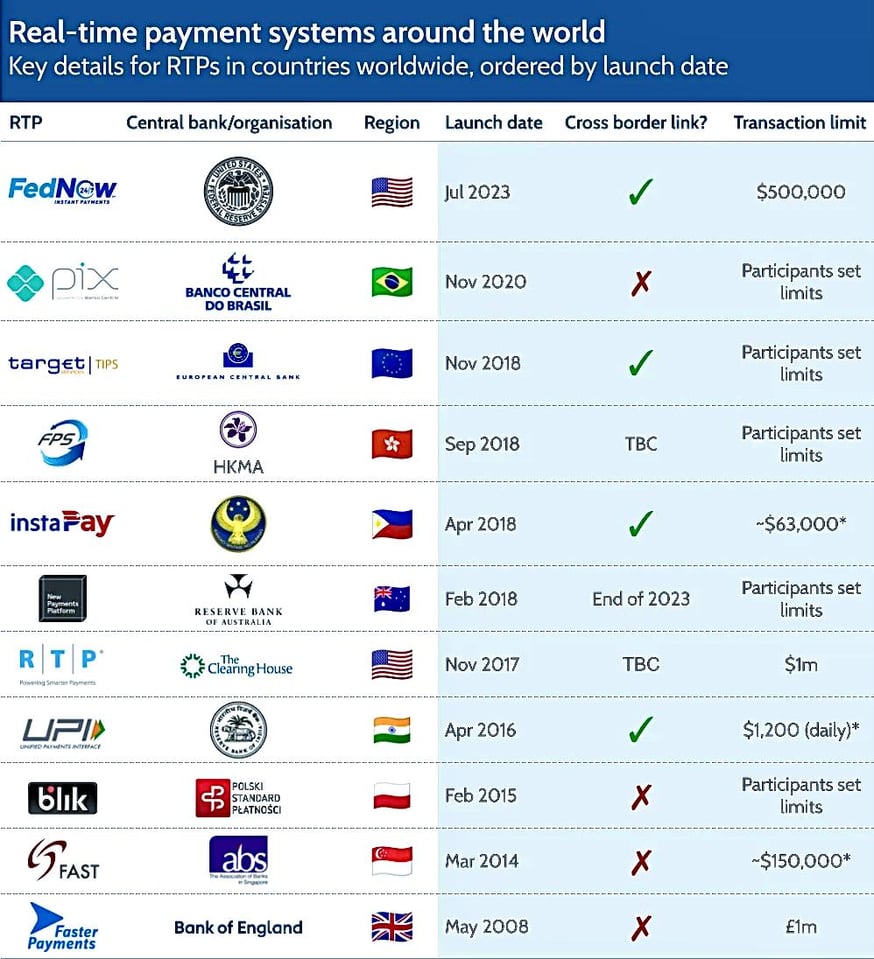
| Systeem | Operator | Regio | Lancering | Transactielimiet |
|---|---|---|---|---|
| FedNow | Federal Reserve | Verenigde Staten | juli 2023 | USD 10 miljoen (netwerkmaximum sinds november 2025) |
| Pix | Banco Central do Brasil | Brazilië | november 2020 | Bepaald door deelnemers |
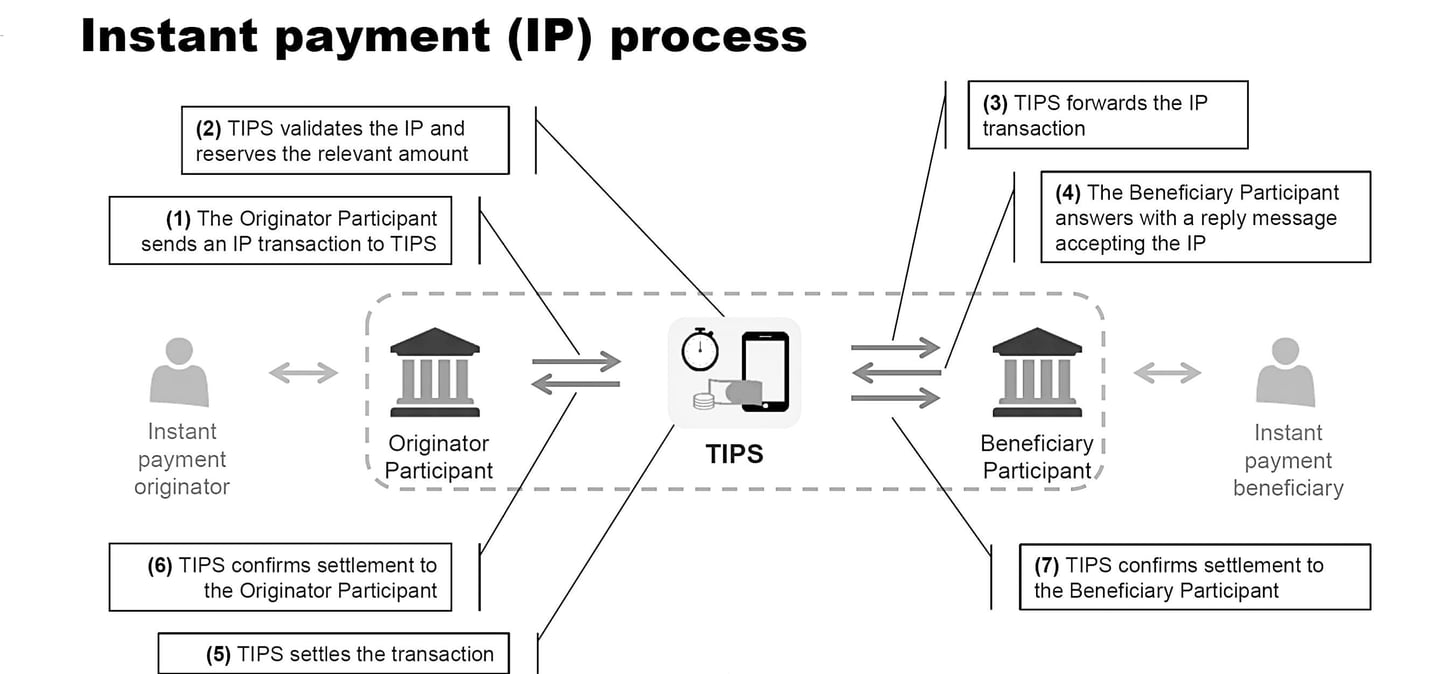
| TARGET Instant Payment Settlement (TIPS) | Eurosysteem | Eurogebied (ook SEK, DKK) | november 2018 | Geen op schemaniveau |
| FPS | Hong Kong Monetary Authority | Hongkong | september 2018 | Bepaald door deelnemers |
| InstaPay | Bangko Sentral ng Pilipinas | Filipijnen | April 2018 | PHP 50.000 |
| New Payments Platform (NPP) | Australian Payments Plus; afwikkeling door de Reserve Bank of Australia | Australië | februari 2018 | Bepaald door deelnemers |
| RTP | The Clearing House | Verenigde Staten | november 2017 | USD 10 miljoen (sinds februari 2025) |
| UPI | NPCI | India | april 2016 | Doorgaans INR 100.000 per dag (hoger voor bepaalde categorieën) |
| BLIK | Polski Standard Płatności | Polen | februari 2015 | Bepaald door deelnemers |
| FAST | Association of Banks in Singapore | Singapore | maart 2014 | SGD 200.000 |
| Faster Payments | Pay.UK (afwikkeling bij de Bank of England) | Verenigd Koninkrijk | mei 2008 | GBP 1 miljoen |
De limieten zijn de maxima van het betaalschema per oktober 2026; banken kunnen lagere limieten hanteren.
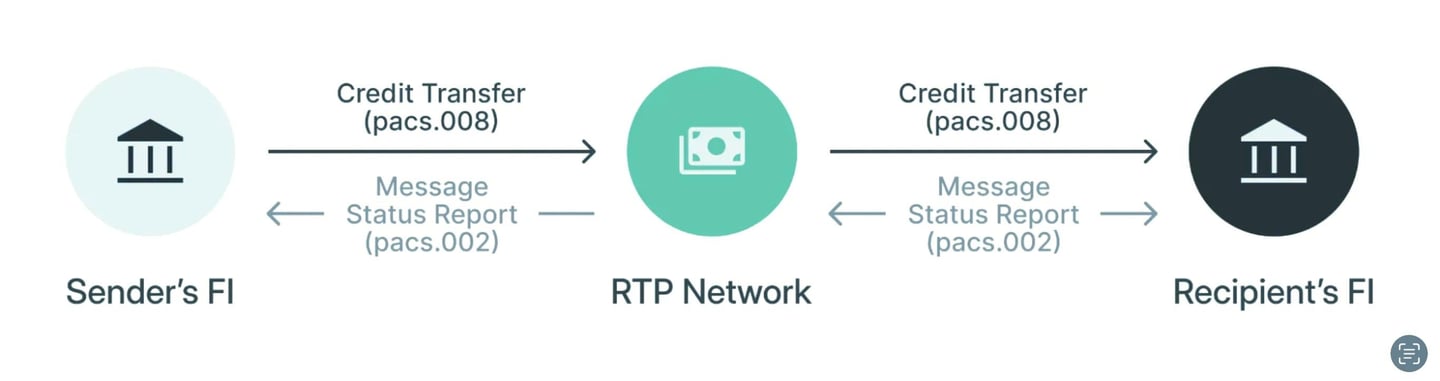
Integratie met banken: RTP-systemen zijn via beveiligde, gestandaardiseerde communicatieprotocollen geïntegreerd met de banken. Deze integraties stellen banken in staat betaalinstructies en bevestigingen naar het RTP-systeem te sturen en daarvan te ontvangen. De integratie volgt vaak internationale standaarden zoals ISO 20022, die een volledige gegevensuitwisseling mogelijk maakt.
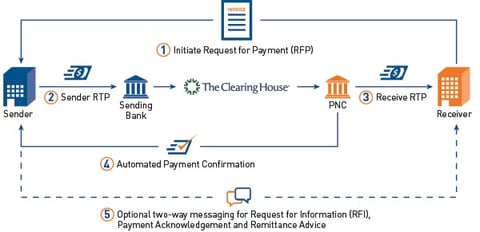
Betalingsinstructies verzenden: Wanneer een klant een betaling initieert, zet de bank van de afzender dit betalingsverzoek om in een bericht dat compatibel is met het RTP-systeem. Dit bericht bevat alle noodzakelijke gegevens, zoals het bedrag, de rekeninggegevens van de ontvanger en eventuele aanvullende transactiegegevens.
Ontvangst en verwerking van betalingsopdrachten: Na ontvangst van de betalingsopdracht van de bank van de afzender valideert het RTP-systeem de transactie. Dit omvat controles op toereikend saldo, fraudedetectie en naleving van de wettelijke vereisten.
Communicatie met de bank van de ontvanger: Na validatie stuurt het RTP-systeem de transactiegegevens door naar de bank van de ontvanger. Dit gebeurt in realtime, waardoor onmiddellijke verwerking mogelijk is.
Onmiddellijke beschikbaarheid van middelen: Een van de kenmerkende eigenschappen van RTP-systemen is dat de bank van de ontvanger de rekening van de begunstigde onmiddellijk crediteert zodra zij de bevestiging van het RTP-systeem ontvangt. De middelen zijn zonder enige vertraging beschikbaar voor de begunstigde.
Afwikkeling van gelden tussen banken:
- Intradaagse afwikkeling: Sommige RTP-systemen wikkelen elke betaling afzonderlijk af in centralebankgeld (bijvoorbeeld FedNow, TIPS en NPP); andere houden de netto bedragen bij die elke deelnemende bank verschuldigd is, vaak tegen vooraf gefinancierde saldi.
- Rekeningen bij de centrale bank: Aan het einde van een vastgestelde afwikkelingsperiode worden de nettoposities afgewikkeld via rekeningen die de banken aanhouden bij de centrale bank. De rekening van elke bank wordt gedebiteerd of gecrediteerd met haar nettopositie.
- Liquiditeitsbeheer: Banken beheren hun liquiditeitsposities gedurende de dag om te waarborgen dat zij over voldoende middelen beschikken om aan hun afwikkelingsverplichtingen te voldoen.
Bevestiging en kennisgeving: Nadat de transactie is verwerkt, stuurt het RTP-systeem een bevestigingsbericht naar beide banken. De banken stellen vervolgens hun respectieve klanten (afzender en ontvanger) op de hoogte van de voltooiing van de transactie.
Registratie en afstemming: Beide banken werken hun transactieadministratie bij voor boekhoudkundige doeleinden en voor afstemming. Zij zorgen ervoor dat alle via het RTP-systeem verwerkte transacties nauwkeurig in hun systemen worden weergegeven.
Samengevat fungeert het RTP-systeem als tussenschakel die de realtimecommunicatie en transactieverwerking tussen de banken mogelijk maakt. Het afwikkelingsproces, doorgaans via rekeningen bij de centrale bank, zorgt ervoor dat de posities van de betrokken banken in evenwicht worden gebracht, waarmee de integriteit en stabiliteit van het financiële stelsel behouden blijven.
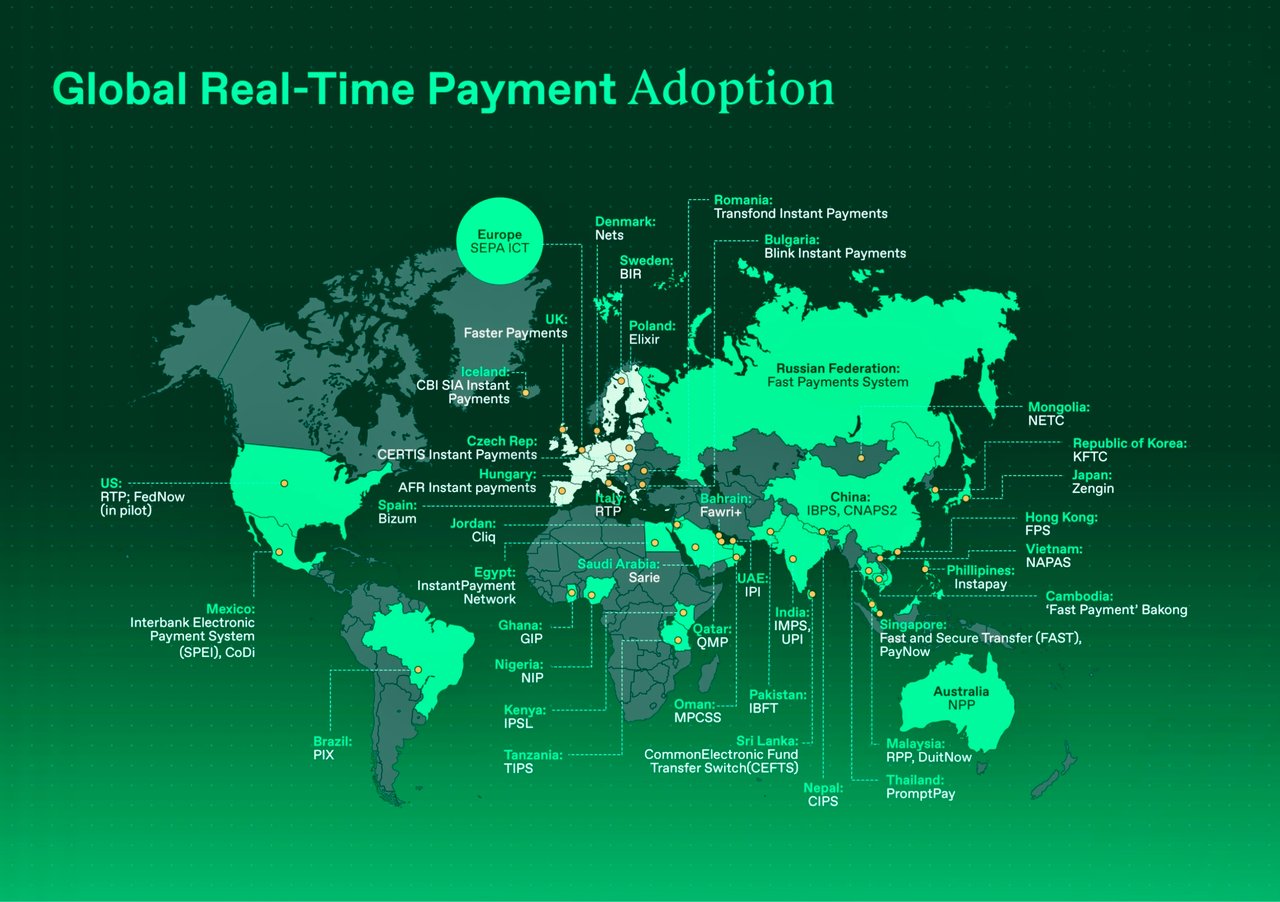
Betaalsystemen in realtime zijn inmiddels in tientallen landen in elke regio operationeel.
Overzicht van enkele van de belangrijkste en bekendste instantbetalingssystemen wereldwijd, met een korte beschrijving van elk:
Noord-Amerika
- FedNow Service (VS): Ontwikkeld door de Federal Reserve, operationeel sinds juli 2023.
- Real-Time Payments (RTP) van The Clearing House (VS): In 2017 gelanceerd en biedt realtimebetalingen voor financiële instellingen.
- Interac e-Transfer (Canada): Stelt particulieren en bedrijven in staat om onmiddellijk geld te verzenden en te ontvangen.
Europa:
- TARGET Instant Payment Settlement (TIPS): Het systeem wordt sinds 2018 beheerd door het Eurosysteem en verwerkt directe betalingen in centralebankgeld, de klok rond.
- UK Faster Payments Service: In 2008 gelanceerd, maakt vrijwel directe betalingen in het Verenigd Koninkrijk mogelijk.
- SIC (Zwitserland): Het RTGS-systeem van de Zwitserse Nationale Bank, in bedrijf sinds 1987; directe betalingen in Zwitserse frank sinds augustus 2024.
- Express Elixir (Polen) – Beheerd door KIR sinds 2012, 24/7 beschikbaar.
- BiR (Zweden) – het realtimesysteem van Bankgirot, in 2012 gelanceerd.
- Swish (Zweden) – een mobiel betalingssysteem voor directe overboekingen
- Straksclearing (Denemarken) – Instantclearing, van 2014 tot 2025 geëxploiteerd door Nets, waarna instantbetalingen in kronen naar TIPS zijn overgegaan.
Azië:
- Unified Payments Interface (UPI) van India: een realtimebetalingssysteem dat interbancaire transacties mogelijk maakt.
- IMPS (India) – Beheerd door NPCI sinds 2010, 24/7 beschikbaar.
- Het Internet Banking Payment System (IBPS) van China: sinds 2010 beheerd door de Volksbank van China voor interbancaire online overboekingen.
- FAST (Singapore) – Ingevoerd in 2014; gekoppeld aan PayNow voor betalingen via proxy.
- KFTC (Zuid-Korea) – Het Korea Financial Telecommunications & Clearings Institute exploiteert het real-time interbancaire overboekingsnetwerk van het land.
- Zengin-systeem (Japan) – In gebruik sinds 1973, sinds 2018 24/7 beschikbaar.
- PromptPay in Thailand; Opgericht: 2017; betalingen kunnen worden geadresseerd aan een nationaal identiteitsnummer of mobiel telefoonnummer.
Afrika:
- Real-Time Clearing (RTC) van Zuid-Afrika: faciliteert de real-time verwerking van interbancaire betalingen.
- NIBSS Instant Payments (NIP) in Nigeria: biedt directe betalingsdiensten tussen Nigeriaanse banken.
- GhIPSS Instant Pay (Ghana): Directe interbancaire overboekingen, beheerd door de Ghana Interbank Payment and Settlement Systems.
Australië:
- New Payments Platform (NPP): In 2018 gelanceerd; maakt onmiddellijke overboeking van gelden tussen banken mogelijk.
Latijns-Amerika:
- PIX in Brazilië: gelanceerd door de centrale bank van Brazilië en biedt directe betalingen, 24 uur per dag, 7 dagen per week.
- SITRAF (Brazilië) – Geldoverdrachtssysteem dat sinds 2002 wordt beheerd door Núclea (voorheen CIP).
- SPEI (Mexico) – Het interbancaire overboekingssysteem van Banco de México, ingevoerd in 2004 en 24/7 beschikbaar.
- TEF (Chili) – Onlineoverschrijvingen tussen banken, 24/7 beschikbaar.
- Transfiya (Colombia): overboekingen op basis van mobiele nummers, beheerd door ACH Colombia; Banco de la República bouwt het nationale instantbetalingssysteem Bre-B.
Midden-Oosten:
- CliQ (Jordanië): Instantbetalingen, beheerd door JoPACC, adresseerbaar via alias of mobiel nummer.
- Fawri+ (Bahrein): directe interbancaire overboekingen, sinds 2015 beheerd door BENEFIT.
Hubcentrische RTP-architectuur
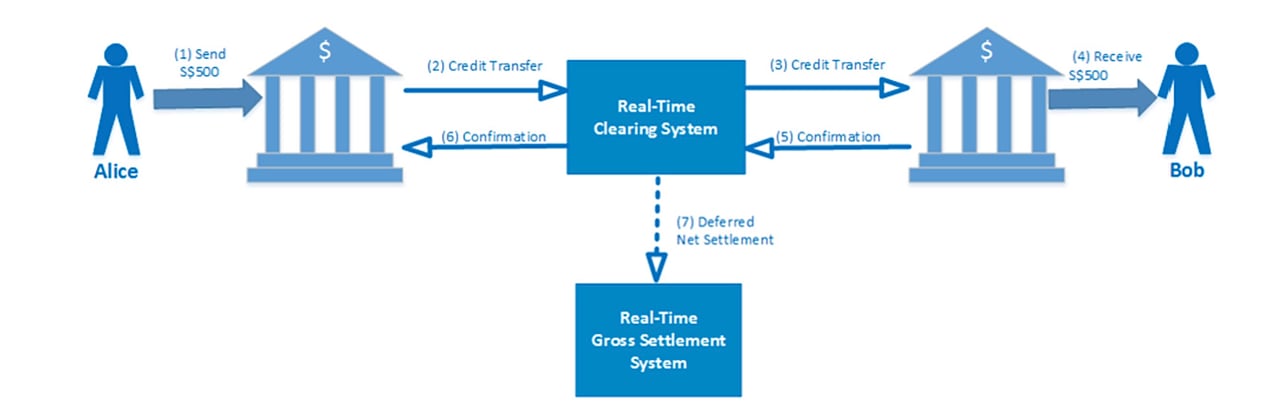
Het hubgerichte model is het meest gangbare. Dit model centraliseert het clearingproces bij het clearinghuis en werkt in een vrijwel realtime kader. Doorgaans omvat het een reeks van vier stappen: ten eerste dient de initiërende bank een betalingsverzoek in bij het clearinghuis; ten tweede stuurt het clearinghuis dit verzoek door naar de ontvangende bank; ten derde zendt de ontvangende bank een betalingsbevestiging terug naar het clearinghuis; en ten slotte geeft het clearinghuis deze bevestiging door aan de initiërende bank. De doorslaggevende rol van het clearinghuis omvat de validatie van transacties, de berekening van afwikkelingsposities en het faciliteren van betalingsinstructies tussen banken. Na succesvolle verwerking van de betalingsinstructie boeken de banken van de begunstigden de transactie en werken zij de rekening van de begunstigde bij. Evenzo boeken de banken van de betalers de transactie en werken zij de rekening van de betaler bij na ontvangst van de betalingsbevestiging. Afwikkeling binnen dit model vindt gewoonlijk plaats op basis van uitgestelde nettoafwikkeling, die meerdere malen per dag wordt uitgevoerd om tegenpartijrisico's te beperken.
Dit model wordt met name geïllustreerd door de implementatie in het Singaporese FAST-betalingsnetwerk en het Britse Faster Payment System.
RTGS-gerichte RTP-architectuur
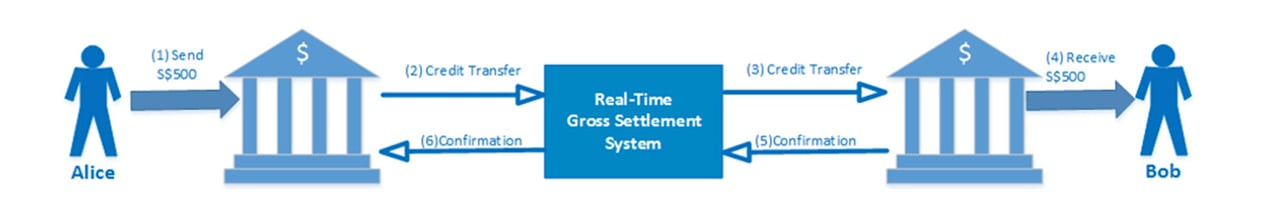
Zoals in de voorgaande paragraaf uiteengezet, staat het Real-Time Payment System (RTP) in contrast met het groothandelsbetalingsmechanisme dat bekendstaat als het Real-Time Gross Settlement-systeem (RTGS). In tegenstelling tot RTP, dat transacties doorgaans ten minste dagelijks afwikkelt op basis van uitgestelde nettoafwikkeling via een hubgericht model, is het RTGS-kader in bepaalde landen aangepast om zowel transacties met lage als met hoge waarde te kunnen verwerken. Deze aanpassing kan voortkomen uit bescheiden volumes van retailbetalingen of uit het ontwikkelingstraject van het systeem.
Een opmerkelijk voorbeeld van dit model is het Zwitserse SIC-systeem, dat RTGS gebruikt voor het beheer van zowel retailbetalingen als betalingen van hoge waarde. Ook het Japanse Zengin-systeem verwerkt zowel transacties van hoge als van lage waarde binnen dezelfde clearinginfrastructuur. In dat systeem worden transacties gescheiden op basis van hun waarde: transacties van 100 miljoen JPY of meer worden via een RTGS geleid, terwijl transacties onder die drempel worden verwerkt via een deferred net settlement-systeem (DNS). Een ander voorbeeld is het Mexicaanse SPEI, dat met tussenpozen van enkele seconden multilaterale verrekening uitvoert voor de verwerking van zowel betalingen van hoge waarde als retailbetalingen.
Gedistribueerde RTP-architectuur
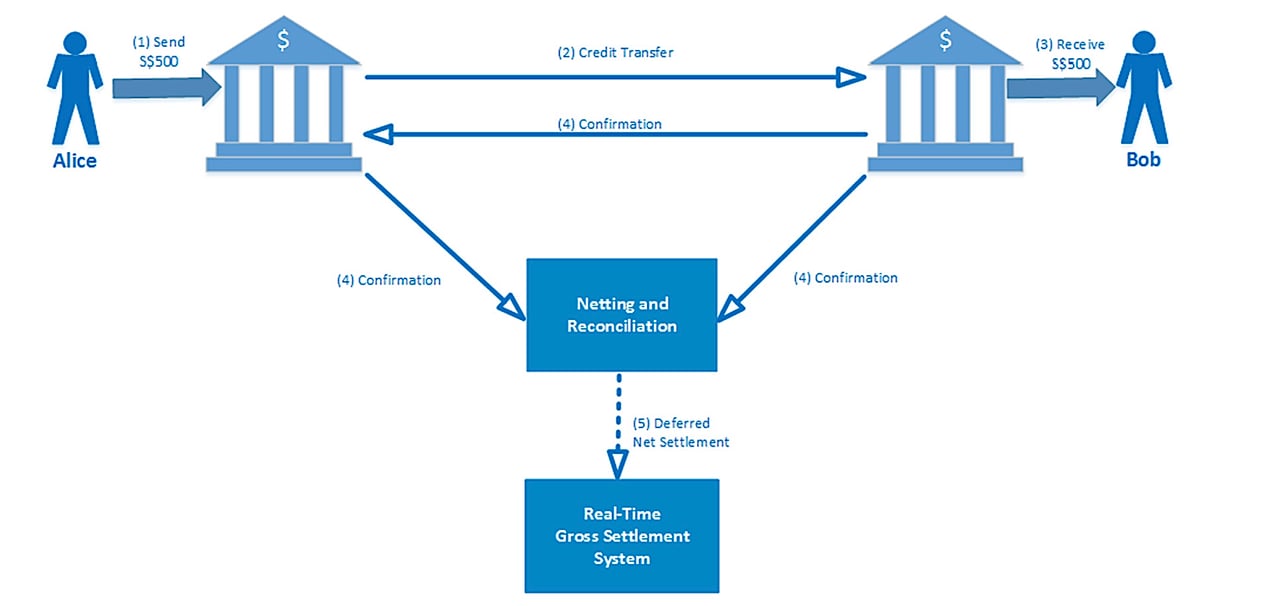
Het laatste archetype in betalingssystemen is het gedistribueerde model, dat wordt gekenmerkt door de bilaterale clearing van betalingen rechtstreeks tussen de bank van de betaler en die van de begunstigde.
Het New Payment Platform (NPP) van Australië is een voorbeeld van dit model. In plaats van uitgestelde nettoafwikkeling wordt elke NPP-betaling afzonderlijk en onmiddellijk afgewikkeld in centralebankgeld via de Fast Settlement Service (FSS) van de Reserve Bank of Australia, die 24/7 naast haar RTGS-systeem functioneert.
Direct
SWIFT Instant
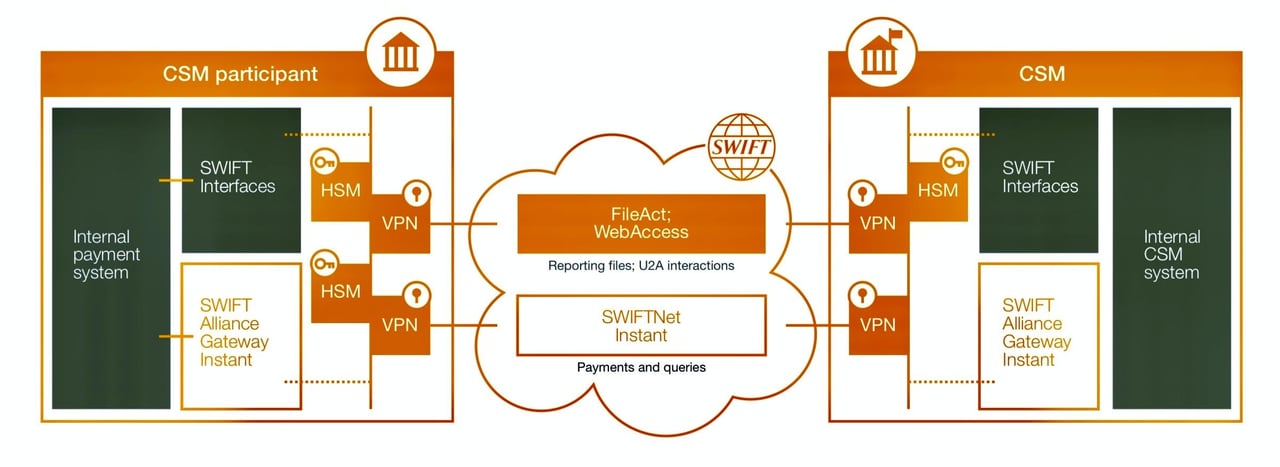
SwiftNet Instant. Dit is een realtime berichtenplatform met lage latentie dat 24/7 beschikbaar is en de beveiligde uitwisseling van directe betalingsstromen tussen Clearing and Settlement Mechanisms (CSM's) en hun deelnemers ondersteunt.
Klanten kunnen verbinding maken met SwiftNet Instant via hun bestaande Swift-connectiviteit en beveiligingsinfrastructuur, waaronder VPN-boxen, huurlijnen en hardwarebeveiligingsmodules. De integratie met de IT-omgeving van de bank wordt gerealiseerd via de Alliance Gateway Instant (AGI).
Alle partijen in de keten van directe betalingen kunnen gebruikmaken van AGI en SwiftNet Instant-berichtenverkeer. Toepassingen omvatten onder meer betalingsinitiatie vanuit een overlayservice, indirecte communicatie van leden met een sponsorlid, of een onderneming die een betalingsbevestiging ontvangt.
SwiftNet Instant verzorgt het berichtenverkeer; clearing en settlement blijven bij het nationale instantbetalingssysteem, met gebruik van ISO 20022.
SEPA Instant Credit Transfer
In de EU volgen instantoverschrijvingen in euro het SEPA Instant Credit Transfer-schema (SCT Inst) van de European Payments Council, dat in november 2017 is gelanceerd. De dienst is 24 uur per dag, 365 dagen per jaar beschikbaar, en de betaaldienstverlener (PSP) van de ontvanger moet binnen tien seconden bevestigen of de middelen ter beschikking van de ontvanger zijn gesteld. Het schema kent geen maximumbedrag meer. Krachtens de Verordening instantbetalingen (EU) 2024/886 moeten PSP's in het eurogebied sinds januari 2025 instantbetalingen kunnen ontvangen en sinds oktober 2025 kunnen verzenden, tegen een prijs die niet hoger is dan die van standaardoverschrijvingen en met Verification of Payee.
Indien u meer wilt weten over het overmaken van geldmiddelen via het correspondentbankstelsel, neemt u dan contact op met ons Hoofd Correspondentbankieren, de heer Amri Elarisse
Verschillen tussen RTP en ACH
De belangrijkste verschillen tussen een Real-Time Payment-systeem (RTP) en een Automated Clearing House-systeem (ACH) liggen in verwerkingssnelheid, afwikkeling van transacties en gebruiksdoeleinden. Dit zijn de belangrijkste onderscheiden:
1. Verwerkingssnelheid:
RTP-systeem:
- Snelheid:Transacties worden vrijwel onmiddellijk verwerkt en afgewikkeld, doorgaans binnen enkele seconden.
- Beschikbaarheid: Werkt 24/7/365, waardoor transacties continu kunnen worden verwerkt.
ACH-systeem:
- Snelheid: Transacties worden in batches verwerkt en de afwikkeling kan enkele uren tot enkele dagen duren.
- Beschikbaarheid: Werkt tijdens bankuren, met specifieke verwerkingsvensters op werkdagen.
2. Transactieafwikkeling:
RTP-systeem:
- Afwikkeling: transacties worden in realtime afgewikkeld, wat betekent dat de middelen na voltooiing van de transactie onmiddellijk beschikbaar zijn voor de begunstigde.
- Definitiviteit: transacties zijn onherroepelijk zodra ze zijn voltooid.
ACH-systeem:
- Afwikkeling: Maakt gebruik van batchverwerking en wikkelt transacties doorgaans af in meerdere batches gedurende de dag (same-day ACH) of op de volgende dag.
- Definitiviteit: Transacties kunnen tijdens de verwerkingsperiode worden teruggedraaid of geannuleerd.
3. Toepassingen:
RTP-systeem:
- Gebruik: Ideaal voor dringende betalingen, zoals betalingen van persoon tot persoon (P2P), betalingen van facturen en business-to-business-transacties (B2B) die onmiddellijke bevestiging vereisen.
- Voorbeelden: RTP en FedNow in de Verenigde Staten, Faster Payments in het Verenigd Koninkrijk, SCT Inst in het eurogebied en Pix in Brazilië.
ACH-systeem:
- Toepassing: Geschikt voor niet-urgente transacties, zoals salarisbetalingen, terugkerende factuurbetalingen, rechtstreekse bijschrijvingen en betalingen aan leveranciers.
- Voorbeelden: rechtstreekse bijschrijving van uw salaris, betalingen van rekeningen voor nutsvoorzieningen, hypotheekbetalingen en periodieke betalingen voor abonnementen.
4. Kosten:
RTP-systeem: de tarieven verschillen per systeem; sommige systemen rekenen meer dan batchbetalingen, terwijl andere, zoals Pix voor particulieren en SCT Inst onder EU-regels, niet meer kosten dan standaardoverboekingen.
ACH-systeem: Doorgaans lagere kosten dankzij batchverwerking en vertraagde afwikkeling.
5. Beveiliging en compliance:
RTP-systeem:
- Beveiliging: Maakt gebruik van geavanceerde versleuteling en beveiligingsmaatregelen ter bescherming van realtimetransacties.
- Compliance: Moet voldoen aan strenge regelgevende normen vanwege het onmiddellijke karakter van de transacties.
ACH-systeem:
- Beveiliging: Maakt eveneens gebruik van sterke beveiligingsprotocollen, maar is meer gericht op de bescherming van batchgewijs verwerkte transacties.
- Compliance: voldoet aan de regelgeving van instanties zoals Nacha (voorheen National Automated Clearing House Association) in de VS, waardoor een veilige verwerking en afwikkeling wordt gewaarborgd.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.