
Betalingen en overboekingen
Real-time brutoafwikkeling
Overeenkomsten en verschillen tussen Real-Time Gross Settlement (RTGS)-systemen en Large Value Payment Systems (LVPS) wat betreft overmakingen en clearing.
Overeenkomsten:
- Transacties van hoge waarde: Zowel RTGS als LVPS zijn ontworpen voor transacties van hoge waarde, doorgaans grote bedragen die tussen financiële instellingen worden uitgewisseld.
- Betrokkenheid van centrale banken: Beide systemen worden doorgaans beheerd door of staan onder toezicht van centrale banken, wat de stabiliteit en betrouwbaarheid van de betalingsinfrastructuur waarborgt.
- Systeemrelevant: RTGS en LVPS worden beschouwd als systeemrelevante betalingssystemen vanwege hun rol bij de afwikkeling van grote transacties en hun invloed op de stabiliteit en efficiëntie van het financiële stelsel.
- Beperking van het afwikkelingsrisico: zowel RTGS als LVPS beogen het afwikkelingsrisico te verminderen door te voorzien in tijdige en veilige afwikkeling van transacties tussen deelnemende financiële instellingen.
Verschillen:
- Afwikkelingsmechanisme: RTGS-systemen wikkelen transacties afzonderlijk en in realtime af, wat betekent dat elke transactie onmiddellijk en onherroepelijk wordt verwerkt. LVPS daarentegen maken doorgaans gebruik van nettoafwikkeling, waarbij transacties gedurende een bepaalde periode worden opgebouwd en op vaste tijdstippen van de dag in één gesaldeerd bedrag worden afgewikkeld.
- Liquiditeitsvereisten: RTGS-systemen vereisen vaak hogere niveaus van intradaagse liquiditeit van deelnemende instellingen, aangezien transacties gedurende de dag continu worden afgewikkeld. In nettoafwikkelingssystemen, zoals de meeste LVPS, is de behoefte aan intradaagse liquiditeit doorgaans lager, omdat transacties in batches worden afgewikkeld.
- Snelheid: RTGS-systemen bieden onmiddellijke afwikkeling, waardoor gelden in realtime worden overgemaakt tussen de rekeningen van deelnemende instellingen. LVPS-systemen die gebruikmaken van netto-afwikkelingsmechanismen kunnen een tragere afwikkeling kennen, aangezien transacties alleen op bepaalde tijdstippen van de dag worden afgewikkeld.
- Finaliteit: in RTGS-systemen is de afwikkeling definitief en onherroepelijk zodra de transactie is verwerkt. In sommige LVPS wordt de definitieve afwikkeling mogelijk pas aan het einde van de afwikkelingscyclus bereikt, wanneer de gesaldeerde bedragen worden overgemaakt.
RTGS-systemen
RTGS
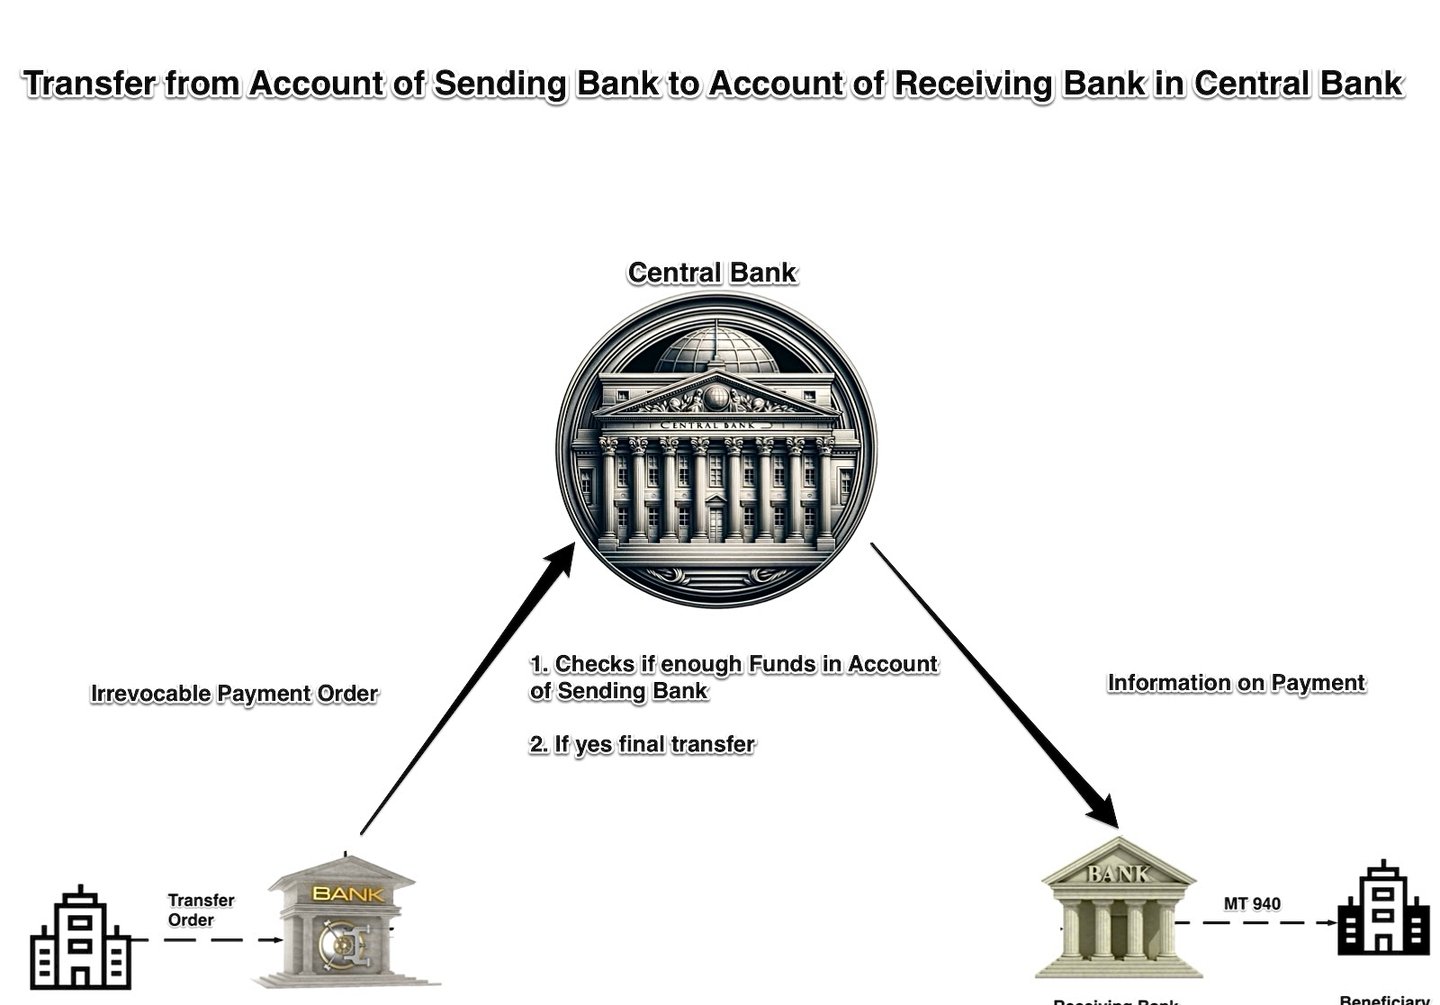
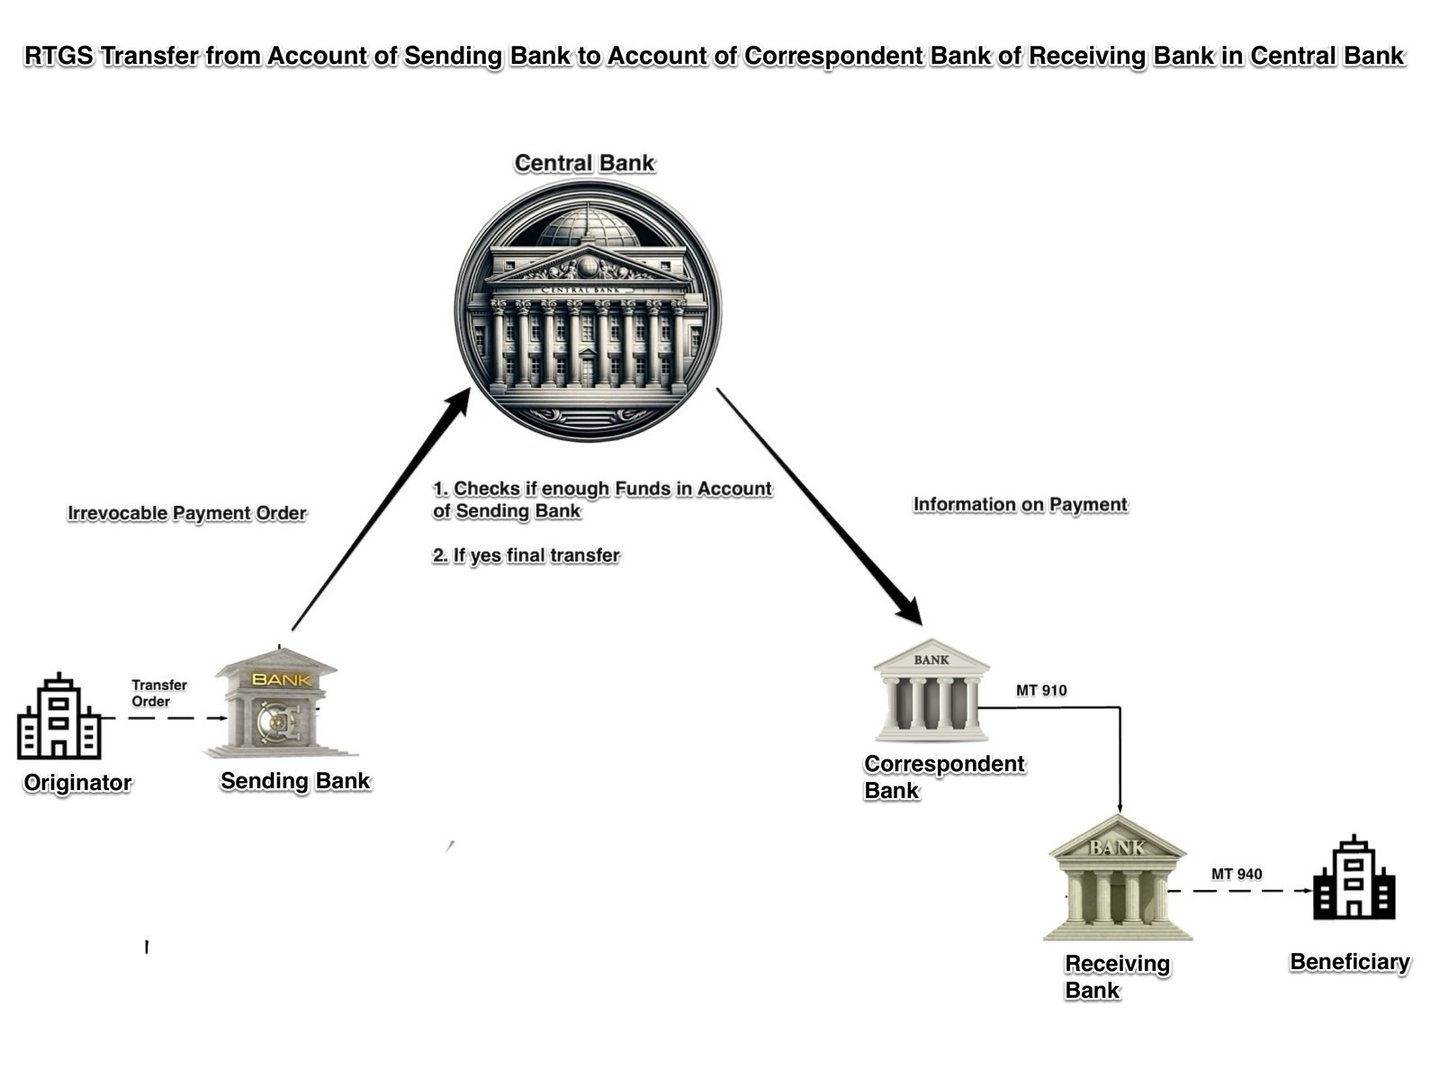
RTGS-systemen gebruiken verschillende berichtformaten voor de communicatie tussen centrale banken en binnen hun eigen systemen.
Hieronder volgt een overzicht van de belangrijkste berichttypen die worden gebruikt bij de communicatie tussen RTGS-systemen:
1. ISO 20022-berichten: de meeste grote RTGS-systemen gebruiken inmiddels ISO 20022, waaronder T2 (Eurosysteem, sinds maart 2023), CHAPS (sinds juni 2023) en Fedwire Funds (sinds juli 2025). Veelgebruikte ISO 20022-berichten zijn onder meer:
- pacs.008: overboeking voor rekening van een cliënt
- pacs.009: overboeking tussen financiële instellingen
- pacs.010: incasso tussen financiële instellingen
- camt.056: Verzoek tot annulering van betaling
- camt.029: Afhandeling van onderzoek
- camt.053: Rekeningafschriftbericht
- camt.054: Debet-/creditmelding
2. Eigen formaten: sommige RTGS-systemen gebruiken nog steeds hun eigen formaten. Fedwire gebruikte zijn eigen FAIM-tagformaat totdat het op 14 juli 2025 overstapte op ISO 20022.
3. SWIFT MT-berichten: Sommige systemen accepteren nog Swift MT-berichten, maar MT-betaalberichten voor grensoverschrijdende betalingen zijn in november 2025 uit gebruik genomen. De ISO 20022-equivalenten zijn:
- pacs.008 (voorheen MT103): Klantoverschrijving
- pacs.009 (voorheen MT202): Overschrijving tussen financiële instellingen
- camt.054 (voorheen MT900/MT910): Debet- en creditmelding
- camt.053 (voorheen MT950): Rekeningafschrift
4. Gespecialiseerde berichten: Sommige RTGS-systemen gebruiken gespecialiseerde berichten voor specifieke doeleinden:
- MT096/MT097: autorisatieverzoek- en autorisatieantwoordberichten die worden gebruikt in Y-Copy-systemen
- xsys.001, xsys.002, xsys.003: berichten die worden gebruikt in SWIFTNet Copy voor ISO 20022-berichten
Real-Time Gross Settlement (RTGS)-overboekingen
RTGS is een gespecialiseerd systeem voor geldoverdrachten dat door banken en andere financiële instellingen wordt gebruikt voor de verwerking van grote en tijdkritische transacties. Het systeem maakt de onmiddellijke en doorlopende afwikkeling van transacties mogelijk, afzonderlijk per transactie. De belangrijkste kenmerken van RTGS-overboekingen zijn de volgende:
- Verwerking in real time: In een RTGS-systeem worden transacties verwerkt en afgewikkeld zodra zij worden ingediend, zonder vertraging of wachttijd. Dankzij dit real-timekarakter worden middelen snel en efficiënt overgemaakt tussen de deelnemende instellingen. De werking van het Real-Time Gross Settlement-systeem (RTGS) vangt aan wanneer een verzendende deelnemer een betalingstransactie initieert door het beheercentrum van het RTGS-systeem, doorgaans gevestigd bij een centrale bank, te instrueren het afwikkelingsproces uit te voeren. Na succesvolle uitvoering van dit proces worden de betalingsgegevens automatisch doorgegeven aan de ontvangende deelnemer. Het slagen of mislukken van de afwikkeling hangt af van de toereikendheid van het saldo dat de verzendende bank bij de centrale bank aanhoudt.
- Bruto-afwikkeling: In tegenstelling tot nettoafwikkelingssystemen, die transacties onderling verrekenen en de nettobedragen op bepaalde tijdstippen afwikkelen, wikkelt RTGS elke transactie afzonderlijk en op brutobasis af. Dit betekent dat elke transactie volledig wordt afgewikkeld, zonder te worden verrekend met andere transacties.
- Definitiviteit en onherroepelijkheid: Zodra een transactie in een RTGS-systeem is afgewikkeld, wordt zij beschouwd als definitief en onherroepelijk. Dit betekent dat de ontvangende bank een onvoorwaardelijke aanspraak heeft op de gelden en dat de transactie niet kan worden teruggedraaid of geannuleerd. Dit kenmerk beperkt het afwikkelingsrisico en waarborgt de stabiliteit en betrouwbaarheid van het financiële stelsel.
- Transacties van hoge waarde: RTGS-systemen zijn doorgaans ontworpen voor de verwerking van transacties van hoge waarde, vaak zonder bovengrens aan het transactiebedrag. Daardoor is RTGS een onmisbaar instrument voor de afwikkeling van transacties met betrekking tot onder meer overheidseffecten, valuta en interbancaire overboekingen.
- Continue werking: De meeste RTGS-systemen zijn tijdens kantooruren continu in werking, waardoor banken en financiële instellingen gedurende de hele dag transacties kunnen verwerken. Sommige systemen bieden zelfs verlengde of 24/7-bedrijfstijden om rekening te houden met verschillende tijdzones en internationale transacties te vergemakkelijken.
- Betrokkenheid van de centrale bank: RTGS-systemen worden doorgaans beheerd door centrale banken of staan onder hun toezicht, wat de stabiliteit, veiligheid en integriteit van het systeem waarborgt. Centrale banken gebruiken RTGS-systemen ook voor de uitvoering van het monetair beleid, zoals het beheer van de liquiditeit van het bankstelsel en de beheersing van de korte rente.
- Beveiliging en risicobeheer: RTGS-systemen omvatten geavanceerde beveiligingsmaatregelen en risicobeheerpraktijken om te beschermen tegen fraude, cyberdreigingen en operationele risico's. Deze maatregelen kunnen bestaan uit versleuteling, beveiligde berichtenprotocollen, controles op authenticatie en autorisatie, en monitoring in real time.
- Liquiditeitsbeheer: Aangezien RTGS-systemen transacties afzonderlijk en in real time afwikkelen, kunnen zij een aanzienlijke hoeveelheid liquiditeit vergen van de deelnemende instellingen. Om dit op te vangen bieden centrale banken doorgaans intradaykredietfaciliteiten aan, waarmee banken op korte termijn middelen kunnen lenen om aan hun afwikkelingsverplichtingen te voldoen.
Samengevat vormen Real-Time Gross Settlement (RTGS)-overboekingen een essentieel onderdeel van het mondiale financiële stelsel: zij maken de onmiddellijke, continue en veilige afwikkeling van grote transacties mogelijk. RTGS-systemen bieden verwerking in real time, afwikkeling op brutobasis en finaliteit van transacties, waarmee de efficiënte verplaatsing van middelen tussen financiële instellingen wordt gewaarborgd en het systeemrisico wordt verminderd.
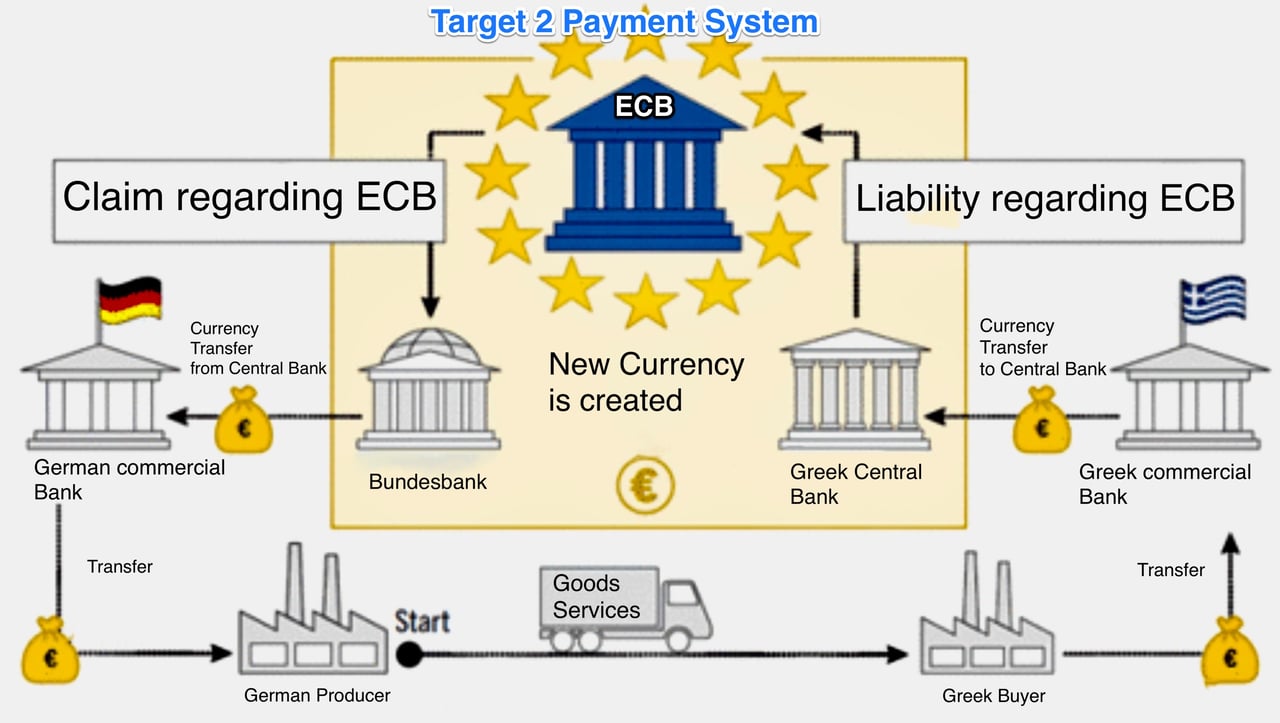
T2, T2S en TIPS
Dit zijn betalings- en effectenafwikkelingssystemen die worden beheerd door het Eurosysteem, dat bestaat uit de Europese Centrale Bank (ECB) en de nationale centrale banken van de eurolanden. Elk systeem heeft een specifieke functie bij de verwerking en afwikkeling van transacties op de Europese financiële markt.
T2 (TARGET2):
T2 verving in maart 2023 TARGET2 (het tweedegeneratiesysteem Trans-European Automated Real-time Gross Settlement Express Transfer). Het combineert een centrale component voor liquiditeitsbeheer met een RTGS-dienst voor euro-transacties van groot bedrag tussen banken en andere financiële instellingen. T2 wordt beheerd door het Eurosysteem en verwerkt transacties in centralebankgeld, wat directe finaliteit biedt en het afwikkelingsrisico beperkt.
Kenmerken van T2 zijn onder meer:
- Real-time verwerking en afwikkeling van grote euro-transacties.
- Het waarborgen van de stabiliteit, veiligheid en efficiëntie van het Europese financiële stelsel.
- Het faciliteren van de uitvoering van het monetaire beleid van het Eurosysteem.
- Aanvullende diensten aanbieden, zoals liquiditeitsbeheer en collateral pooling.
- Een geharmoniseerd platform bieden voor betalingsverwerking in de gehele eurozone.
T2S (TARGET2-Securities):
TARGET2-Securities is een pan-Europees afwikkelingsplatform voor effecten dat de afwikkeling van effectentransacties in Europa centraliseert. Het wordt beheerd door het Eurosysteem en beoogt de efficiëntie te verbeteren, de fragmentatie te verminderen en de kosten in de Europese post-trade-omgeving te verlagen.
Kenmerken van T2S zijn onder meer:
- Gecentraliseerde afwikkeling van effectentransacties in meerdere valuta's (hoofdzakelijk euro, maar ook andere valuta's zoals de Deense kroon).
- Harmonisatie van de afwikkelpraktijken voor effecten in de deelnemende Europese landen.
- Het faciliteren van grensoverschrijdende afwikkeling door centrale effectenbewaarinstellingen (CSD's), die effecten bewaren en effectentransacties afwikkelen, met elkaar te verbinden.
- Het beperken van de complexiteit en de kosten van grensoverschrijdende afwikkeling.
- Het hanteren van een delivery-versus-payment-mechanisme (DvP), waarbij effecten pas worden geleverd wanneer de bijbehorende betaling is verricht, hetgeen het tegenpartijrisico vermindert.
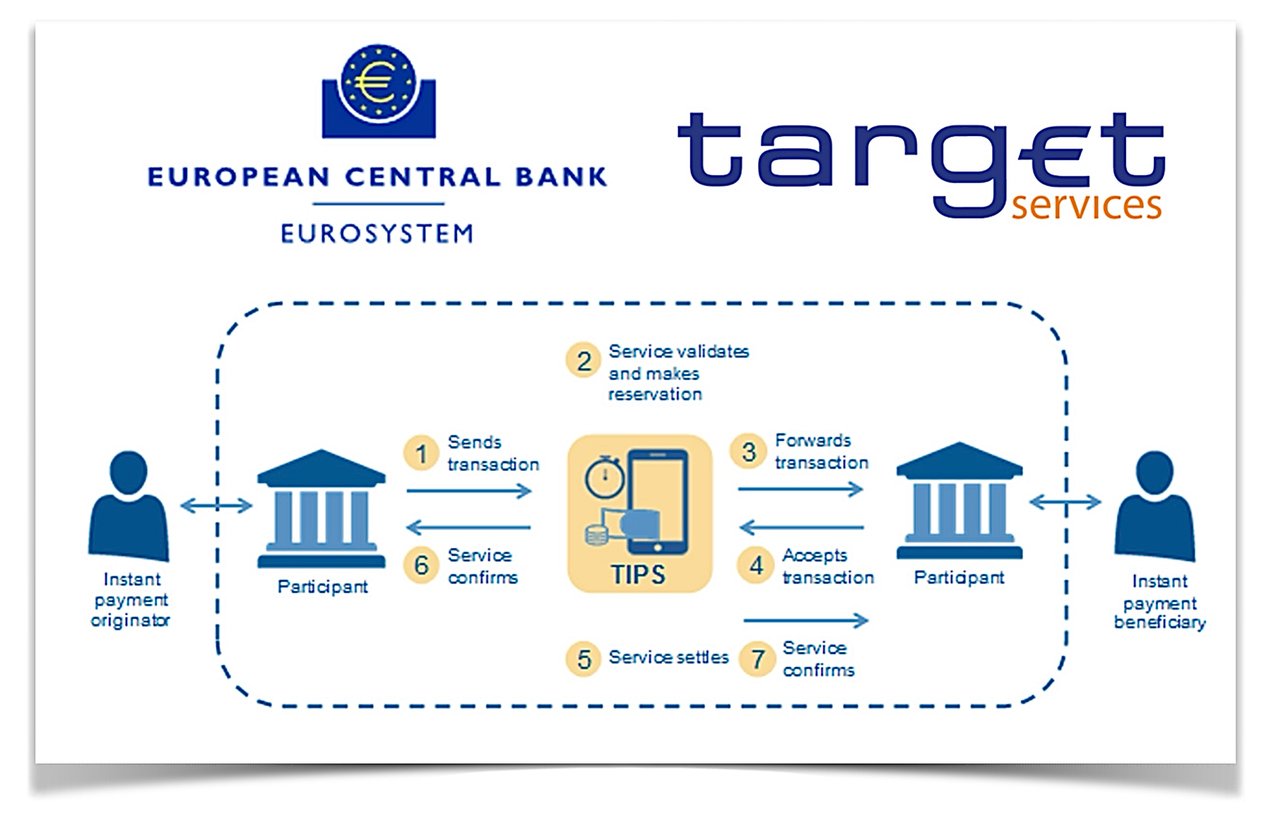
TIPS (TARGET Instant Payment Settlement):
TIPS is een pan-Europese afwikkelingsdienst voor instantbetalingen die door het Eurosysteem wordt aangeboden. Deze dienst stelt betalingsdienstverleners in staat hun klanten instantbetalingen in euro aan te bieden, beschikbaar 24/7/365, binnen het gehele Single Euro Payments Area (SEPA).
Kenmerken van TIPS zijn onder meer:
- Onmiddellijke afwikkeling van betalingen in euro, waarbij transacties doorgaans binnen enkele seconden worden voltooid.
- Beschikbaarheid van de dienst 24/7/365, waardoor realtimebetalingen in heel Europa mogelijk zijn.
- Gebruik van het SEPA Instant Credit Transfer-schema (SCT Inst), dat de regels, normen en processen voor directe betalingen vaststelt.
- Afwikkeling van transacties in centralebankgeld, met waarborging van veiligheid en zekerheid.
- Lage transactiekosten (EUR 0,002 per instantbetaling).
Samenvattend zijn T2, T2S en TIPS essentiële onderdelen van de Europese financiële infrastructuur, die elk een specifiek doel dienen bij de verwerking en afwikkeling van transacties.
- T2 is een realtime brutoafwikkelingssysteem voor eurotransacties met een hoge waarde,
- T2S is een gecentraliseerd platform voor effectenafwikkeling, en
- TIPS is een afwikkelingsdienst voor instantbetalingen.
Samen dragen zij bij aan de stabiliteit, efficiëntie en integratie van de Europese financiële markt.
Betalingssysteem T2 (Target2)
T2 is een betalingssysteem waarmee banken in real time euro's aan elkaar kunnen overmaken. Dit staat bekend als real-time gross settlement (RTGS).
Raadpleeg de video om te begrijpen wat T2 is; voor de handleiding en de woordenlijst klikt u op de link.
Voor transacties binnen de RTGS-systemen zijn aanvullende kosten van toepassing.
Het betalingsidentificatienummer (Payment ID)
in T2 is niet één door het systeem toegekend nummer. Sinds de overstap op ISO 20022 in maart 2023 worden betalingen geïdentificeerd aan de hand van de referenties die de afzender in het bericht opneemt: de Business Message Identifier, de Message Identification, de End-to-End Identification en, voor overschrijvingen, de UETR. Deelnemers gebruiken deze referenties om betalingen te volgen en af te stemmen met T2-meldingen (camt.054) en -afschriften (camt.053).
Voormalige TARGET2-documentatie (SSP, ICM, ECONS)
TARGET2 en het bijbehorende Single Shared Platform zijn in maart 2023 vervangen door T2. De onderstaande documenten worden uitsluitend ter referentie bewaard.
of
- ICM Information and Control Module,
- ECONS Enhanced Contingency Solution
evenals
T2 is het real-time gross settlement-systeem (RTGS) van het Eurosysteem voor de verwerking van grote betalingen en tijdkritieke transacties in euro. Het Eurosysteem bestaat uit de Europese Centrale Bank (ECB) en de nationale centrale banken (NCB's) van de landen van de eurozone. T2 is een cruciaal onderdeel van de Europese financiële infrastructuur.
Hier volgt een overzicht van de werking van T2:
- Deelname: T2 is toegankelijk voor banken, centrale banken en andere in aanmerking komende financiële instellingen binnen de Europese Unie (EU) en de Europese Economische Ruimte (EEA). Daarnaast kunnen niet-Europese instellingen toegang krijgen tot T2 via een in Europa gevestigde bank die als hun correspondent optreedt.
- Realtime brutoafwikkeling: Net als andere RTGS-systemen verwerkt en vereffent T2 transacties afzonderlijk, op brutobasis en in realtime. Dit betekent dat de gelden onmiddellijk en zonder vertraging of bundeling van transacties tussen de deelnemende banken worden overgemaakt en vereffend.
- Rol van de centrale banken: Banken die aan T2 deelnemen, houden hun rekeningen aan bij hun nationale centrale bank (NCB). Deze centrale banken spelen een cruciale rol bij de afwikkeling van transacties via T2, omdat zij als afwikkelingsagenten optreden.
- Single Shared Platform (SSP): T2 draait op één enkel technisch platform voor alle deelnemende banken en centrale banken. Het wordt namens het Eurosysteem ontwikkeld en beheerd door vier centrale banken (de "4CB"): de Deutsche Bundesbank, de Banque de France, de Banca d'Italia en het Banco de España. De voorganger, het TARGET2 Single Shared Platform, werd door de eerste drie beheerd.
- Bedrijfstijden: T2 is operationeel op alle TARGET-werkdagen. De RTGS-dagfase loopt van 07:00 tot 18:00 CET (06:00–17:00 UTC; in de zomer een uur eerder), met nachtelijke afwikkeling voor nevensystemen.
- Berichtenverkeer en communicatie: T2 gebruikt ISO 20022-berichten, die worden uitgewisseld via de Eurosystem Single Market Infrastructure Gateway (ESMIG) door middel van netwerkdienstverleners zoals Swift en Nexi-Colt. Dit gestandaardiseerde berichtformaat waarborgt de veilige, efficiënte en nauwkeurige uitwisseling van betalingsinformatie binnen het T2-systeem.
- Liquiditeitsbeheer: T2 biedt banken instrumenten om hun liquiditeit te beheren, zoals gecollateraliseerd intradaykrediet, permanente faciliteiten en liquiditeitsoverboekingen tussen rekeningen. Dit waarborgt de soepele werking van het betalingssysteem en draagt bij aan het behoud van de financiële stabiliteit binnen de eurozone.
- Verhouding tot andere betalingssystemen: T2 functioneert naast andere betalingssystemen, zoals CHAPS, Fedwire en CHIPS, die worden gebruikt voor grote betalingen in andere valuta (bijv. Britse ponden, Amerikaanse dollars). T2 heeft daarnaast een koppeling met TARGET2-Securities (T2S) voor de afwikkeling van effectentransacties en met TIPS voor directe betalingen.
Samenvattend is T2 het RTGS-systeem van het Eurosysteem voor de verwerking van grote betalingen en tijdkritische transacties in euro. Het biedt real-time brutoafwikkelingsdiensten aan banken, centrale banken en andere financiële instellingen binnen de Europese Unie en daarbuiten. T2 vervult een essentiële rol in de Europese financiële infrastructuur en waarborgt de veilige, efficiënte en snelle overdracht van fondsen binnen de eurozone.

Hoe worden domiciliëringen (automatische incasso's) uitgevoerd in T2?
In T2 is een interbancaire rechtstreekse incasso een pull-betaling: de crediteurdeelnemer debiteert de rekening van de debiteurdeelnemer op basis van een machtiging die de debiteur vooraf heeft verleend.
- Voorafgaande machtiging: De debiteurdeelnemer machtigt de crediteur (en diens centrale bank) om zijn rekening te debiteren en kan limieten instellen per tegenpartij of in totaal.
- Instructie: De schuldeiser stuurt een ISO 20022-incassoverzoek van een financiële instelling (pacs.010) naar T2. Onder TARGET2 was dit het Swift-bericht MT204.
- Afwikkeling: T2 controleert de autorisatie, eventuele limieten en de beschikbare liquiditeit en debiteert vervolgens de debiteur en crediteert de crediteur in centralebankgeld – onmiddellijk en definitief.
- Notificatie: Beide deelnemers ontvangen meldingen (camt.054) en zien de boeking terug in hun rekeningafschriften (camt.053).
- Beveiliging: Deelnemers moeten voldoen aan de eisen van het Eurosysteem voor de beveiliging van eindpunten, die zijn gebaseerd op de CPMI-strategie voor het verminderen van het risico op fraude bij grootbetalingen (2018).
Onze elektronische afwikkelingsrekeningen voor grote volumes
Elektronische afwikkelingsrekeningen vergemakkelijken de overdracht van middelen tussen verschillende banken of financiële instellingen. Het proces omvat vaak een centrale clearinginstelling of een centrale bank die als tussenpersoon optreedt. Hieronder volgt een vereenvoudigde uitleg van de technische werking:
1. Initiëring van de transactie: Klant A van Bank X wil geld overmaken naar klant B bij Bank Y.
2. Opstellen van het bericht: Bank X stelt een beveiligd elektronisch bericht op (vaak volgens standaarden zoals ISO 20022 of SWIFT) dat alle transactiegegevens bevat, zoals het bedrag en de bestemmingsrekening.
3. Verzending van het bericht: Het bericht wordt verzonden naar een centraal clearinghouse of rechtstreeks naar de centrale bank, afhankelijk van het geldende systeem.
4. Verificatie en validatie: Het clearinghouse of de centrale bank valideert het bericht en controleert of Bank X over voldoende middelen beschikt om de transactie te voltooien.
5. Debitering en creditering: Na verificatie debiteert het clearinghouse de afwikkelingsrekening van Bank X en crediteert het de afwikkelingsrekening van Bank Y.
6. Kennisgeving: Beide banken ontvangen bericht van de succesvolle afwikkeling, waarna Bank Y het bedrag op de rekening van klant B bijschrijft.
7. Reconciliatie: Aan het einde van de dag of een andere overeengekomen periode reconciliëren de banken hun boeken om te waarborgen dat alle transacties zijn verwerkt.
8. Archivering: Transactiegegevens worden gearchiveerd voor toezichthoudende en controledoeleinden.
9. Definitiviteit van de afwikkeling: Zodra de transactie is afgewikkeld, is zij onherroepelijk.
Het gebruik van een centrale entiteit waarborgt vertrouwen, veiligheid en een soepele interoperabiliteit tussen verschillende bankinstellingen.
RTGS-systemen in de wereld
Real-Time Gross Settlement (RTGS)-systemen vormen de ruggengraat van de financiële infrastructuur van de meeste landen en zorgen voor onmiddellijke afwikkeling van interbancaire transacties met hoge waarde. De grootste RTGS-systemen ter wereld worden doorgaans beheerd door de centrale banken van grote economieën. Enkele van deze systemen zijn:
- Fedwire (Verenigde Staten) – Beheerd door het Federal Reserve System
- T2 – Beheerd door het Eurosysteem voor de 21 eurolanden en aangesloten centrale banken buiten het eurogebied
- CHAPS (Verenigd Koninkrijk) – Beheerd door de Bank of England
- Betalingssysteem van de Bank van Rusland (Rusland) – beheerd door de Bank van Rusland
- RTGS (India) – Beheerd door de Reserve Bank of India
- BOJ-NET (Japan) – Beheerd door de Bank of Japan
- SIC (Zwitserland) – Beheerd door de Zwitserse Nationale Bank
- RITS (Australië) – Beheerd door de Reserve Bank of Australia
RTGS-systemen kunnen op basis van uiteenlopende criteria worden ingedeeld, zoals:
- Geografische dekking:
a. Nationale RTGS-systemen, die één land bedienen (bijv. Fedwire in de Verenigde Staten, RTGS in India) b. Regionale of internationale RTGS-systemen, die meerdere landen bedienen (bijv. T2 in de eurozone) - Gebruikte valuta:
a. RTGS-systemen met één valuta, die transacties in één valuta afwikkelen (bijv. Fedwire, dat transacties in USD afwikkelt) b. Afwikkelingssystemen met meerdere valuta's, zoals CLS Bank International, dat valutatransacties in 18 valuta's afwikkelt op basis van payment-versus-payment (strikt genomen geen RTGS) - Type deelnemers:
a. Door centrale banken beheerde RTGS-systemen, die voornamelijk banken en financiële instellingen bedienen (bijv. Fedwire, T2) b. Door de particuliere sector beheerde grootbedragssystemen, doorgaans gebaseerd op netting (bijv. CHIPS in de VS, EURO1 in het eurogebied) - Dienstenaanbod:
a. RTGS-systemen die zich primair richten op interbancaire transacties van hoge waarde (bijv. Fedwire, T2) b. RTGS-systemen die aanvullende diensten aanbieden, zoals effectenafwikkeling of retailbetaaldiensten (bijv. BOJ-NET in Japan)
Overige RTGS-systemen
Real-time gross settlement (RTGS) is een type elektronisch betalingssysteem waarmee grote bedragen in real time tussen banken kunnen worden overgemaakt. RTGS is een systeem voor grote bedragen dat doorgaans wordt gebruikt voor transacties van aanzienlijke omvang, zoals de overboeking van middelen tussen banken of de afwikkeling van staatseffecten.
Een van de belangrijkste voordelen van RTGS is de snelheid waarmee transacties kunnen worden verwerkt. Doordat het systeem in realtime werkt, worden gelden vrijwel onmiddellijk overgemaakt, waardoor transacties snel kunnen worden afgewikkeld. Dit staat in contrast met andere soorten betalingssystemen, zoals batchverwerkingssystemen, waarbij de afwikkeling van transacties meer tijd kan vergen.
Een ander voordeel van RTGS is het vermogen om transacties van hoge waarde te verwerken. Omdat het systeem is ontworpen voor grote bedragen, wordt het vaak gebruikt voor de afwikkeling van overheidseffecten en andere transacties van hoge waarde. Dit maakt het een belangrijk instrument voor de stabiliteit en doelmatigheid van de financiële markten.
RTGS-systemen worden beheerd door centrale banken of andere financiële instellingen en staan doorgaans alleen open voor financiële instellingen of andere grote organisaties. Om een RTGS-systeem te kunnen gebruiken, moet een financiële instelling beschikken over een rekening bij de centrale bank of een andere beherende instelling.
RTGS is het continue proces van het afwikkelen van betalingen per afzonderlijke opdracht, zonder verrekening van debet- en creditposten in de boeken van een centrale bank. Eenmaal voltooid zijn betalingen via real-time gross settlement definitief en onherroepelijk. In de meeste landen worden de systemen beheerd en geëxploiteerd door hun centrale banken.
Over het geheel genomen is RTGS een snelle en doeltreffende manier om grote bedragen over te maken tussen banken en andere financiële instellingen. De realtimeverwerking en de mogelijkheid om transacties van hoge waarde te verwerken maken het een belangrijk instrument voor het handhaven van de stabiliteit en efficiëntie van financiële markten
Andere real-time gross settlement (RTGS)-systemen zoals Fedwire, Sorbnet2, enz.:
RTGS-systemen:
Angola | SPTR (Portugees: Sistema de pagamentos em tempo real; betalingssysteem in real time)
Argentinië | MEP (Spaans: Medio electrónico de pagos; elektronisch betaalmiddel)
Azerbeidzjan | AZIPS (Azerbaijan Interbank Payment System)
Australië | RITS (Reserve Bank Information and Transfer System)
Bahrein | RTGS (Real Time Gross Settlement System)
Bangladesh | RTGS (Bangladesh Bank Payment Service Division)
Barbados | Central Bank Real Time Gross Settlement System (CBRTGS)
Bosnië en Herzegovina | RTGS
Wit-Rusland | BISS (Belarus Interbank Settlement System)
Bulgarije | T2 sinds de invoering van de euro in januari 2026 (voorheen RINGS)
Brazilië | STR (Portugees: Sistema de Transferência de Reservas; reserveoverdrachtssysteem)
Canada | Lynx (RTGS sinds 2021; verving het netto-afwikkelingssysteem Large Value Transfer System)
China | China National Advanced Payment System (CNAPS), High Value Payment System (HVPS)
Chili | LBTR/CAS (Spaans: Liquidación Bruta en Tiempo Real; Real-time Gross Settlement)
Kroatië | T2 sinds de invoering van de euro in januari 2023 (voorheen HSVP)
Tsjechië | CERTIS (Czech Express Real Time Interbank Gross Settlement System)
Denemarken | T2 voor de Deense kroon sinds 2025 (voorheen Kronos2)
Dominicaanse Republiek | LBTR (Spaans: Liquidación Bruta en Tiempo Real; Gross Settlement in Real Time)
Egypte | RTGS
Eurozone | T2
Fiji | FIJICLEAR
Hongkong | Clearing House Automated Transfer System (CHATS)
Hongarije | VIBER (Hongaars: Valós Idejű Bruttó Elszámolási Rendszer; Real-time Gross Settlement System)
Georgië | GPSS (Georgian Payment and Securities System)
India | RTGS
Indonesië | Sistem Bank Indonesia Real Time Gross Settlement (BI-RTGS)
Iran | SATNA (سامانه تسویه ناخالص آنی, Real-Time Gross Settlement System)
Irak | RTGS (Real Time Gross Settlement System)
Israël | Zahav (Hebreeuws: זה”ב זיכויים והעברות בזמן אמת; Zahav Real-time Credits and Transfers)
Japan | BOJ-NET (Bank of Japan Financial Network System)
Jordanië | RTGS-J
Kenia | Kenya Electronic Payment and Settlement System (KEPSS)
Korea | BOK-WIRE+ (The Bank of Korea Financial Wire Network, 한은금융망)
Koeweit | KASSIP (Kuwait’s Automated Settlement System for Inter-Participant Payments)
Libanon | BDL-RTGS (Banque Du Liban – Real Time Gross Settlement)
Macedonië | MIPS (Macedonian Interbank Payment System) – Noord-Macedonië
Macau | RTGS
Malawi | MITASS (Malawi Interbank Settlement System)
Maleisië | RENTAS (Real Time Electronic Transfer of Funds and Securities)
Mauritius | Mauritius Automated Clearing and Settlement System (MACSS)
Mexico | SPEI (Spaans: Sistema de Pagos Electrónicos Interbancarios; Interbank Electronic Payment System)
Marokko | SRBM (Système de règlement brut du Maroc; Moroccan Gross Settlement System)
Namibië | NISS (Namibia Interbank Settlement System)
Nieuw-Zeeland | ESAS (Exchange Settlement Account System)
Nigeria | CIFTS (CBN Inter-Bank Funds Transfer System)
Pakistan | RTGS (Real Time Gross Settlement System)
Paraguay | LBTR (Spaans: Liquidación Bruta en Tiempo Real; Gross Settlement in Real Time)
Peru | LBTR (Spaans: Liquidación Bruta en Tiempo Real; Gross Settlement in Real Time)
Filipijnen | PhilPaSS
Polen | SORBNET en SORBNET2
Qatar | Qatar Payment System (QPS)
Rusland | Bank of Russia Payment System (verving BESP)
Roemenië | ReGIS
Saoedi-Arabië | Saudi Arabian Riyal Interbank Express (SARIE)
Singapore | MEPS+ (MAS Electronic Payment System Plus)
Zuid-Afrika | SAMOS (The South African Multiple Option Settlement)
Sri Lanka | LankaSettle (RTGS/SSSS)
Zweden | RIX (Zweeds: Riksbankens system för överföring av kontoförda pengar)
Zwitserland | SIC (Swiss Interbank Clearing)
Taiwan | CIFS (CBC Interbank Funds Transfer System)
Tanzania | Tanzania Interbank Settlement (TIS)
Thailand | BAHTNET (Bank of Thailand Automated High Value Transfer Network)
Turkije | EFT (Electronic Fund Transfer)
VAE | UAE Funds Transfer System (UAEFTS)
Oekraïne | SEP (System of Electronic Payments of the National Bank of Ukraine)
Verenigd Koninkrijk | CHAPS (Clearing House Automated Payment System)
Verenigde Staten | Fedwire
Oeganda | Uganda National Interbank Settlement (UNIS)
Zambia | Zambian Interbank Payment and Settlement System (ZIPSS)
Zimbabwe | Zimbabwe Electronic Transfer and Settlement System (ZETSS)
RTGS-systemen faciliteren, zoals de naam al aangeeft, de realtimeafwikkeling van grote en urgente transacties tussen deelnemende banken en financiële instellingen. Deze systemen worden doorgaans beheerd door centrale banken, die optreden als afwikkelingsagent om de veilige, efficiënte en nauwkeurige overdracht van gelden te waarborgen.
RTGS-systemen zijn nationaal: elk systeem verrekent uitsluitend de eigen valuta, tussen deelnemers die een rekening aanhouden bij de betrokken centrale bank. Een grensoverschrijdende betaling gaat dus niet “van het ene RTGS-systeem naar het andere”. Het verloopt als volgt:
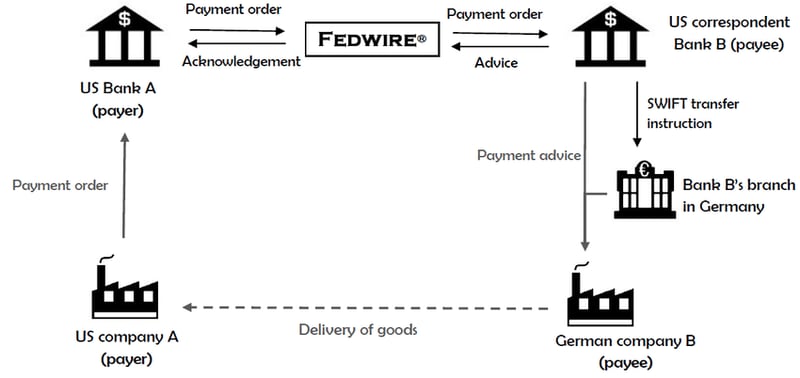
- Correspondentbankieren: Commerciële banken houden onderling rekeningen aan (nostro- en vostrorekeningen). Een bank zonder rechtstreekse toegang tot een buitenlands RTGS-systeem maakt gebruik van een correspondent die daar wel over beschikt.
- Berichtenverkeer: De instructies worden tussen de banken uitgewisseld via Swift, tegenwoordig in ISO 20022-formaat (pacs.008, pacs.009).
- Binnenlandse schakels: Elke schakel wordt afgewikkeld in het RTGS-systeem van de betreffende valuta – bijvoorbeeld Fedwire voor Amerikaanse dollars en T2 voor euro's.
- Valutaafwikkeling: Wanneer valuta's worden gewisseld, kan CLS beide zijden gelijktijdig afwikkelen (betaling tegen betaling) om afwikkelingsrisico weg te nemen.
- Centrale banken: Centrale banken leiden de commerciële betalingen van hun banken niet door. Zij stellen de afwikkelingsrekeningen ter beschikking en in sommige gevallen swaplijnen of systeemkoppelingen, zoals TIPS, waarin euro, Zweedse kroon en Deense kroon worden afgewikkeld.
Voor transacties binnen de RTGS-systemen worden aanvullende kosten in rekening gebracht.
Fedwire
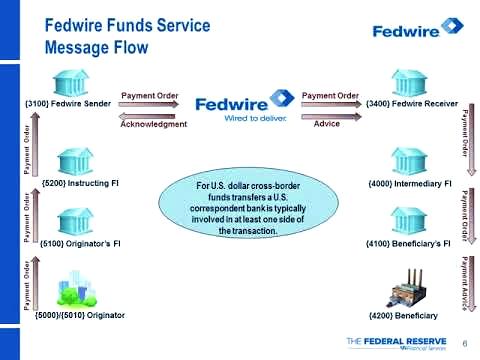
Fedwire, ook bekend als de Fedwire Funds Service, is een real-time bruto-afwikkelingssysteem (RTGS) voor grote betalingen in de Verenigde Staten. Het wordt beheerd door het Federal Reserve System, het centralebankstelsel van de Verenigde Staten. Fedwire stelt deelnemende banken en financiële instellingen in staat elektronische geldoverdrachten te verzenden en te ontvangen, doorgaans voor grote transacties en tijdkritieke betalingen, met onmiddellijke definitiviteit.
Hieronder volgt een overzicht van de werking van Fedwire:
- Deelname: Fedwire wordt gebruikt door banken, kredietunies en andere deposito-instellingen die een rekening aanhouden bij een Federal Reserve Bank, alsmede door het Amerikaanse ministerie van Financiën en bepaalde overheidsinstanties.
- Brutoafwikkeling in real time: In tegenstelling tot sommige andere betalingssystemen die netting toepassen om het aantal transacties te beperken, verwerkt Fedwire elke transactie afzonderlijk en wikkelt deze op brutobasis in real time af. Dit betekent dat de middelen onmiddellijk worden overgemaakt en afgewikkeld tussen de deelnemende banken, zonder vertraging of bundeling van transacties.
- Onmiddellijke finaliteit: Betalingen via Fedwire worden na verwerking als definitief en onherroepelijk beschouwd. Dit biedt deelnemende instellingen een hoge mate van zekerheid en helpt het afwikkelingsrisico te beperken.
- Openingstijden: De Fedwire Funds Service is op bankdagen 22 uur per dag in bedrijf: de dienst opent om 21:00 ET op de voorafgaande kalenderdag en sluit om 19:00 ET. Hierdoor kunnen banken en financiële instellingen gedurende de hele bankdag betalingen verzenden en ontvangen.
- Beveiliging en risicobeheer: Fedwire hanteert sterke beveiligingsmaatregelen en risicobeheerpraktijken om de integriteit en stabiliteit van het systeem te waarborgen. Hiertoe behoren limieten voor netto debetposities, vergoedingen en onderpand voor intradaagse debetstanden, en noodlocaties. Fedwire leeft de CPMI-IOSCO-beginselen voor financiëlemarktinfrastructuren na.
- Verhouding tot andere betalingssystemen: Fedwire functioneert naast andere betalingssystemen zoals CHIPS en SWIFT. Fedwire richt zich op de realtime brutoafwikkeling van grote betalingen, terwijl CHIPS een privaat systeem is dat netting toepast om de clearing van grote betalingen efficiënter te maken, en SWIFT een mondiaal berichtennetwerk is dat de communicatie over grensoverschrijdende betalingen ondersteunt.
Tot juli 2025 gebruikte Fedwire zijn eigen FAIM-formaat, opgebouwd uit genummerde “tags”. Sinds 14 juli 2025 maken Fedwire Funds-berichten gebruik van ISO 20022 (bijvoorbeeld pacs.008 voor klantbetalingen en pacs.009 voor interbancaire betalingen). Tot de belangrijkste onderdelen van een typisch Fedwire Funds-bericht behoren:
- Identificatie van afzender en ontvanger: Hieronder vallen de routingnummers van de American Bankers Association (ABA), ook bekend als Routing Transit Numbers (RTN's), de unieke identificatiecodes van de verzendende en ontvangende financiële instellingen.
- Typecode: In het oorspronkelijke formaat specificeerde een viercijferige type-/subtypecode het soort instructie, zoals een gewone overboeking of een verzoek tot terugboeking; onder ISO 20022 bevat het berichttype zelf deze informatie.
- Bedrag: Het transactiebedrag wordt opgegeven in Amerikaanse dollars, zonder komma's of andere opmaaktekens.
- Referentie van de afzender: Dit is een alfanumerieke code, doorgaans maximaal 16 tekens lang, die door de verzendende instelling wordt verstrekt om de transactie ondubbelzinnig te identificeren.
- Business Function Code (BFC): Deze code geeft het doel of de aard van de transactie aan, zoals een afwikkelingsbetaling, een handelsbetaling of een overboeking binnen een groep.
- Gegevens van de begunstigde: Hieronder vallen de naam en het rekeningnummer van de begunstigde (de uiteindelijke ontvanger van de middelen), alsmede de financiële instelling van de begunstigde.
- Gegevens van de opdrachtgever: Hieronder vallen de naam en het rekeningnummer van de opdrachtgever (de persoon of entiteit die de overboeking initieert) en diens financiële instelling.
- Overige informatie: Aanvullende transactiegerelateerde informatie, zoals betalingsinformatie, gegevens van tussenliggende banken of bijzondere instructies, kan indien nodig worden toegevoegd.
Zodra een verzendende instelling een bericht in het Fedwire Funds Format heeft opgesteld, dient zij het bericht in bij de Federal Reserve via de Fedwire Funds Service. De Federal Reserve verwerkt de betaalopdracht in realtime en stuurt na succesvolle afronding een bevestigingsbericht naar zowel de verzendende als de ontvangende instelling.
Samengevat is Fedwire een RTGS-systeem, beheerd door het Federal Reserve System, dat grote en tijdkritische betalingen mogelijk maakt tussen deelnemende banken en financiële instellingen in de Verenigde Staten. Het verwerkt en verrekent transacties afzonderlijk op brutobasis, in realtime en met onmiddellijke finaliteit. Fedwire speelt een cruciale rol in het Amerikaanse financiële stelsel en waarborgt de veilige, efficiënte en snelle overdracht van middelen tussen instellingen.
Fedwire
Federal Wire-referentienummer of Fed-nummer (IMAD/OMAD)
Het Input/Output Message Accountability Data-systeem (IMAD/OMAD) is, evenals het UETR-nummer bij SWIFT GPI, een beslissend onderdeel op het gebied van elektronische geldoverdrachten via de diensten van de Federal Reserve Bank, met name via de FedWire Funds Service. Dit systeem kent aan elke wire transfer een afzonderlijk IMAD- of OMAD-nummer toe. Deze unieke identificatiecodes zijn essentieel om de traceerbaarheid, verantwoording en grondige onderzoekbaarheid van wire transfers te waarborgen.
Een IMAD bestaat uit 22 tekens: de invoerdatum van de cyclus (8 cijfers, JJJJMMDD), de invoerbron (8 tekens) en een volgnummer (6 cijfers), bijvoorbeeld 20251014ABCD1234000123.
1. Definitie en doel:
- IMAD/OMAD: Deze afkortingen staan respectievelijk voor Input Message Accountability Data en Output Message Accountability Data.
- Uniciteit: Elk IMAD- of OMAD-nummer is uniek voor een specifieke overschrijving, zodat elke transactie afzonderlijk kan worden geïdentificeerd en gevolgd.
- Traceerbaarheid: Deze nummers maken het mogelijk overboekingen te volgen gedurende het gehele betalingsproces, van initiatie tot voltooiing.
2. Structuur:
Het IMAD/OMAD-nummer bestaat doorgaans uit drie componenten die specifieke informatie over de transactie verstrekken:
- Datum (8 cijfers): De transactiedatum, aan de hand waarvan wordt vastgesteld op welke dag de transactie is verwerkt.
- Input Source (8 tekens): Een code die de aansluiting van de afzender op Fedwire identificeert.
- Volgnummer (6 cijfers): een volgnummer dat de referentie uniek maakt voor die datum en die bron.
3. Functionaliteit:
- Opvolging: Banken en financiële instellingen gebruiken IMAD-/OMAD-nummers om de status van overboekingen te volgen en te waarborgen dat deze correct en tijdig worden verwerkt.
- Onderzoek: Dankzij het unieke karakter van IMAD/OMAD-nummers kunnen eventuele afwijkingen, het traceren van betalingen of problemen die zich tijdens de overboeking voordoen, efficiënt worden onderzocht. Dit kan betrekking hebben op fouten, vertragingen of vermoedelijke fraude.
- Geschillenbeslechting: Bij een geschil kan naar het IMAD/OMAD-nummer worden verwezen om een duidelijke, onbetwistbare vastlegging van de transactiegegevens te bieden.
- Compliance: Financiële instellingen zijn verplicht IMAD-/OMAD-nummers te bewaren als onderdeel van hun wettelijke compliance-verplichtingen. Hierdoor kunnen zij gedetailleerde rapporten verstrekken en vragen van toezichthouders of cliënten beantwoorden
- Controle: deze nummers zijn van groot belang bij audits, omdat accountants hiermee kunnen verifiëren dat alle transacties correct zijn vastgelegd en verwerkt.
CHAPS
Het Clearing House Automated Payment System (CHAPS) functioneert binnen het Real-time Gross Settlement (RTGS)-systeem van de Bank of England.
CHAPS is een in het Verenigd Koninkrijk gevestigd elektronisch betalingssysteem voor grote bedragen, dat de onmiddellijke overdracht van middelen tussen deelnemende financiële instellingen mogelijk maakt. Het is bedoeld voor transacties van grote omvang, doorgaans tussen banken, financiële instellingen en ondernemingen, en wordt voor uiteenlopende doeleinden gebruikt, zoals het afwikkelen van transacties op de financiële markten, het financieren van bedrijfsleningen en het beheren van treasuryactiviteiten.
Het CHAPS-systeem functioneert binnen de RTGS-infrastructuur van de Bank of England, die verantwoordelijk is voor de afwikkeling van betalingen in real time en op brutobasis, wat betekent dat transacties afzonderlijk worden afgewikkeld, zonder verrekening of bundeling met andere transacties. Dit helpt de risico’s van afwikkelingsvertragingen en financiële impasses te beperken.
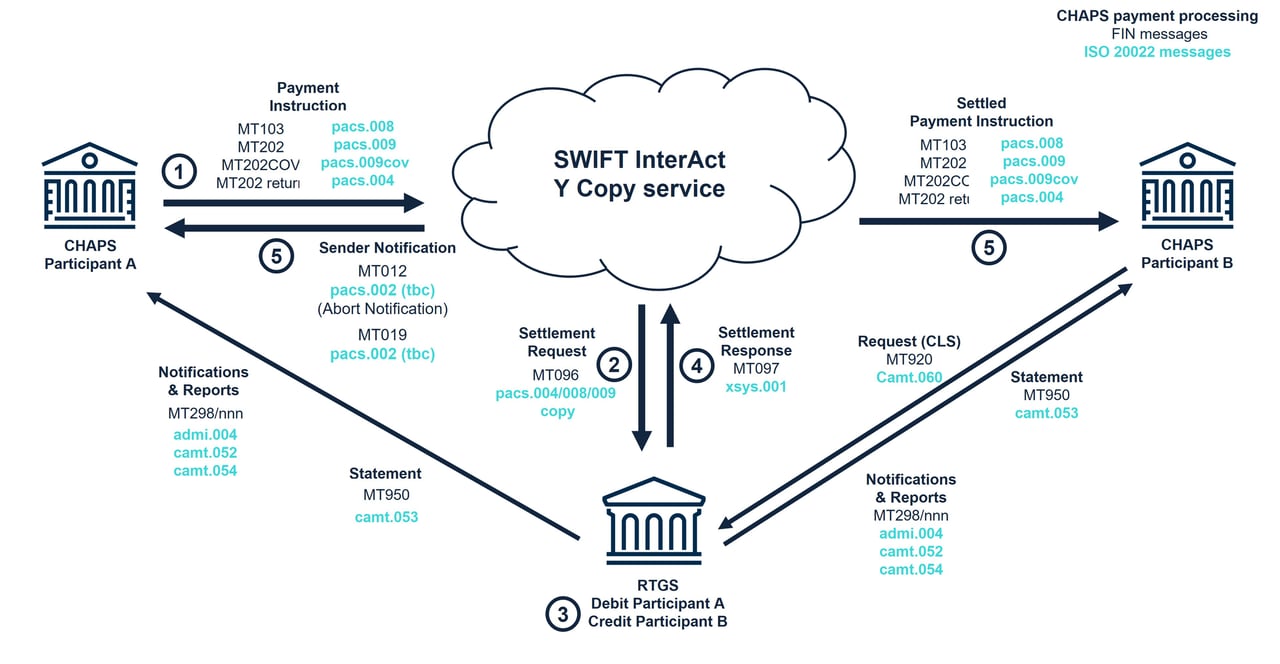
Hieronder volgt een stapsgewijze beschrijving van de werking van CHAPS binnen het RTGS-systeem:
- Initiëring: Een CHAPS-deelnemer (doorgaans een bank of andere financiële instelling) initieert een betaling namens zijn klant of voor eigen rekening. De betalingsgegevens worden in het CHAPS-systeem ingevoerd.
- Validatie: Het CHAPS-systeem valideert de betalingsgegevens en controleert of de vereiste informatie, zoals de rekeninggegevens van de begunstigde, het betalingsbedrag en andere relevante gegevens, volledig en juist is verstrekt.
- Verzending: Zodra het betalingsbericht is gevalideerd, wordt het via Swift verzonden. Via de Y-copy-dienst ontvangt de Bank of England een kopie en vereffent zij de betaling voordat het volledige bericht aan de bank van de begunstigde wordt vrijgegeven.
- Ontvangst: De afwikkeling vindt plaats in het RTGS-systeem van de Bank of England (zie de volgende stap); pas daarna ontvangt de bank van de begunstigde het betaalbericht.
- Settlement: De Bank of England debiteert de settlementrekening van de verzendende bank en crediteert de rekening van de ontvangende bank in realtime.
- Bevestiging: Nadat de afwikkeling is voltooid, ontvangen zowel de verzendende als de ontvangende CHAPS-deelnemer bevestigingsberichten waaruit blijkt dat de transactie met succes is verwerkt.
- Rapportage: CHAPS-deelnemers dienen een administratie van hun transacties bij te houden, die onderworpen is aan periodieke controle- en rapportagevereisten.
De Bank of England beheert CHAPS sinds 2017 rechtstreeks, en CHAPS gebruikt sinds juni 2023 ISO 20022.
CNAPS II
CNAPS, wat staat voor “China National Advanced Payment System” (中国现代化支付系统), is het betalingssysteem van de Chinese centrale bank; het High Value Payment System daarvan is het RTGS-systeem voor de renminbi.
CNAPS, waarvan het High Value Payment System in 2005 door de People's Bank of China (PBOC) is gelanceerd en vanaf 2013 is opgewaardeerd tot de tweede generatie (CNAPS II), is een cruciale betaal- en afwikkelingsinfrastructuur die de onmiddellijke overdracht van grote bedragen tussen deelnemende financiële instellingen binnen China mogelijk maakt.
CNAPS functioneert op realtime en brutobasis, wat betekent dat transacties afzonderlijk worden afgewikkeld, zonder verrekening of bundeling met andere transacties. Dit systeem beperkt de risico's van afwikkelingsvertragingen en financiële blokkades en zorgt ervoor dat middelen snel en veilig worden overgemaakt.
Het China National Advanced Payment System (CNAPS) is primair ontworpen voor binnenlandse transacties binnen China. Met de introductie van het systeem van de tweede generatie, CNAPS II, zijn grensoverschrijdende betalingen en de interactie met andere RTGS-systemen wereldwijd echter efficiënter geworden.
Om transacties tussen CNAPS en andere RTGS-systemen mogelijk te maken, zijn doorgaans de volgende processen betrokken:
- Correspondentbankrelaties: Banken in China en banken in andere landen gaan correspondentbankrelaties aan. Dit betekent dat een Chinese bank een rekening aanhoudt bij een buitenlandse bank (en omgekeerd), waardoor transacties tussen klanten van beide banken in hun respectieve valuta's mogelijk zijn.
- Nostro- en vostrorekeningen: Deze correspondentbankrelaties omvatten het aanhouden van nostro- en vostrorekeningen. Een nostrorekening ("onze rekening bij u") is een rekening die een bank aanhoudt bij een buitenlandse bank, doorgaans in de valuta van die buitenlandse bank. Een vostrorekening ("uw rekening bij ons") is dezelfde rekening gezien vanuit de zijde van de buitenlandse bank.
- Berichtensystemen: De Society for Worldwide Interbank Financial Telecommunication (SWIFT) fungeert als het primaire berichtensysteem voor beveiligde communicatie tussen financiële instellingen. Betalingsinstructies en transactiegegevens worden tussen banken uitgewisseld aan de hand van gestandaardiseerde SWIFT-berichten.
- Afwikkeling: Zodra de betaalinstructie is ontvangen en geverifieerd, wordt de transactie afgewikkeld via de betreffende RTGS-systemen. De binnenlandse bank wikkelt de transactie af in de binnenlandse valuta via het binnenlandse RTGS-systeem (bijv. CNAPS), terwijl de buitenlandse bank de transactie afwikkelt in de buitenlandse valuta via het buitenlandse RTGS-systeem.
- Valutaconversie: Indien de transactie verschillende valuta's betreft, vindt een valutatransactie plaats. De wisselkoers wordt overeengekomen door de betrokken banken en het desbetreffende bedrag wordt omgerekend naar de valuta van de begunstigde voordat de definitieve afwikkeling plaatsvindt.
- Bevestiging en rapportage: Nadat de afwikkeling is voltooid, ontvangen zowel de verzendende als de ontvangende bank bevestigingsberichten waarin wordt aangegeven dat de transactie met succes is verwerkt. Banken zijn verplicht hun transacties te registreren; deze registratie is onderworpen aan periodieke controle- en rapportageverplichtingen.
Het is van belang op te merken dat CNAPS weliswaar via de hierboven genoemde processen kan samenwerken met andere RTGS-systemen, maar dat de mate van integratie en interoperabiliteit kan verschillen naargelang het regelgevend kader, de correspondentbankrelaties en de technologische mogelijkheden van de betrokken partijen.
In de afgelopen jaren zijn er initiatieven genomen om de integratie van en de samenwerking tussen CNAPS en andere RTGS-systemen te versterken. Zo heeft China in 2015 het Cross-border Interbank Payment System (CIPS) gelanceerd voor betalingen in renminbi, en heeft de PBOC bilaterale valutaswapovereenkomsten gesloten met vele centrale banken.
Over het geheel genomen berust de interactie tussen CNAPS en andere RTGS-systemen op correspondentbankrelaties, gevestigde berichtensystemen zoals SWIFT en valutatransacties om grensoverschrijdende betalingen en afwikkelingen mogelijk te maken. Er wordt voortdurend gewerkt aan het verbeteren van de efficiëntie, de veiligheid en de interoperabiliteit van deze systemen in de wereldwijde financiële sector.
SIC
Het Swiss Interbank Clearing (SIC)-betalingssysteem fungeert als centraal betalingssysteem voor Zwitserland. Het systeem is operationeel sinds 10 juni 1987 en wordt beheerd door SIX Interbank Clearing Ltd (SIC Ltd) onder auspiciën van de Zwitserse Nationale Bank. De belangrijkste deelnemers aan het SIC-systeem zijn Zwitserse banken en andere entiteiten op de financiële markten.
Naast grote betalingen verwerkt SIC ook retailbetalingen in verband met diensten die door deelnemers aan de financiële markt worden aangeboden, zoals bankoverschrijvingen, kaartbetalingen en automatische incasso's. Het SIC-systeem heeft sinds zijn oprichting een gestage groei doorgemaakt, zowel qua transactievolume als qua waarde van de afgewikkelde transacties.
Voor meer informatie over het SIC-systeem verwijzen wij naar 'The Swiss Interbank Clearing (SIC) payment system – Report on the SIC System and Disclosure Report', gezamenlijk gepubliceerd door de Zwitserse Nationale Bank en SIC Ltd. Het eerste gedeelte, getiteld 'Report on the SIC system', bevat een toelichting op het Swiss Interbank Clearing-betalingssysteem. Als systeemrelevante infrastructuur voor de financiële markten voldoet het SIC-systeem aan de CPMI-IOSCO-beginselen voor infrastructuren voor de financiële markten (PFMI). Het tweede gedeelte, 'Disclosure Report on the SIC system', toont de toepassing van de relevante CPMI-IOSCO-beginselen op het SIC-systeem.
BOJ-NET
Het Bank of Japan Financial Network System (BOJ-NET) is het Real-Time Gross Settlement-systeem (RTGS) dat door de Bank of Japan wordt beheerd. Het vormt een cruciaal onderdeel van de Japanse financiëlemarktinfrastructuur en maakt de veilige en efficiënte afwikkeling van transacties in Japanse yen tussen financiële instellingen in het land mogelijk.
BOJ-NET faciliteert de realtime afwikkeling van grote betalingen, zoals interbancaire overboekingen, effectentransacties en transacties van de centrale bank. Transacties worden afzonderlijk en in realtime afgewikkeld, wat betekent dat elke betaling onmiddellijk en onherroepelijk wordt verwerkt, waardoor het risico van afwikkelingsvertragingen of wanbetaling wordt uitgesloten.
Overzicht van de werking van BOJ-NET:
- Indiening van transacties: Deelnemende financiële instellingen dienen hun betaalinstructies in bij BOJ-NET, hetzij rechtstreeks, hetzij via een correspondentbank.
- Realtimeverwerking: BOJ-NET verwerkt betaalopdrachten per afzonderlijke transactie. Het systeem controleert of er voldoende middelen beschikbaar zijn op de rekening van de afzender voordat de transactie wordt goedgekeurd. Na goedkeuring worden de middelen onmiddellijk en onherroepelijk van de rekening van de afzender overgemaakt naar de rekening van de ontvanger.
- Afwikkelingsfinaliteit: de afwikkeling in BOJ-NET is definitief en onherroepelijk. Zodra een transactie is verwerkt, kan deze niet worden teruggedraaid of gewijzigd. Dit kenmerk biedt een hoge mate van zekerheid en beperkt het afwikkelingsrisico voor deelnemende instellingen.
- Continue werking: BOJ-NET is gedurende de openingsuren onafgebroken in werking, zodat betalingsopdrachten de hele dag door in real time kunnen worden ingediend en afgewikkeld. Hierdoor kunnen financiële instellingen hun liquiditeit doeltreffender beheren en wordt de stabiliteit van het Japanse financiële stelsel ondersteund.
- Toezicht door de centrale bank: De Bank of Japan houdt toezicht op de werking van BOJ-NET en waarborgt de betrouwbaarheid en veiligheid van het systeem en de naleving van de regelgevende vereisten.
RITS
Het Reserve Bank Information and Transfer System (RITS) is het Australische RTGS-systeem, beheerd door de Reserve Bank of Australia. Het faciliteert de afwikkeling in real time van grote transacties in Australische dollars tussen deelnemende financiële instellingen. RITS fungeert tevens als afwikkelingssysteem voor andere Australische betalingssystemen, zoals het High-Value Clearing System (HVCS) en het Bulk Electronic Clearing System (BECS).
RITS maakt de realtime afwikkeling van grote betalingen mogelijk, zoals interbancaire overboekingen, effectentransacties en transacties van centrale banken. Transacties worden individueel en in realtime afgewikkeld, wat betekent dat elke betaling onmiddellijk en onherroepelijk wordt verwerkt, waardoor het risico op afwikkelingsvertragingen of wanbetaling wordt beperkt.
Overzicht van de werking van RITS:
- Indiening van transacties: Deelnemende financiële instellingen dienen hun betalingsinstructies in bij RITS, rechtstreeks of via een correspondentbank.
- Verwerking in real time: RITS verwerkt betalingsopdrachten op basis van afzonderlijke transacties. Het systeem controleert of er voldoende middelen beschikbaar zijn op de rekening van de afzender voordat de transactie wordt goedgekeurd. Na goedkeuring worden de middelen onmiddellijk en onherroepelijk overgemaakt van de rekening van de afzender naar de rekening van de ontvanger.
- Afwikkelingsfinaliteit: De afwikkeling in RITS is definitief en onherroepelijk. Zodra een transactie is verwerkt, kan deze niet meer worden teruggedraaid of gewijzigd. Dit kenmerk biedt een hoge mate van zekerheid en vermindert het afwikkelingsrisico voor deelnemende instellingen.
- Doorlopende werking: RITS is tijdens kantooruren doorlopend in bedrijf, zodat betalingsopdrachten gedurende de dag in realtime kunnen worden ingediend en afgewikkeld. Hierdoor kunnen financiële instellingen hun liquiditeit effectiever beheren en wordt de stabiliteit van het Australische financiële stelsel ondersteund.
- Toezicht door de centrale bank: de Reserve Bank of Australia houdt toezicht op de werking van RITS en waarborgt de betrouwbaarheid en veiligheid van het systeem en de naleving van de regelgeving.
Grootbedragbetalingssystemen (LVPS)
EURO1 is een bijzonder particulier grootbetalingssysteem dat is ontworpen voor de afwikkeling van euro-transacties met hoge prioriteit op dezelfde dag in heel Europa. Het systeem is voornamelijk gericht op de verwerking van tijdgevoelige transacties van hoge waarde, zowel binnenlands als grensoverschrijdend.
Elke betaling is definitief zodra zij is verwerkt, terwijl deelnemers aan het einde van de dag enkel hun nettosaldi in T2 afwikkelen.
EURO1 functioneert als een nettosettlementsysteem dat gelijkwaardig is aan een real-time gross settlement (RTGS)-systeem, wordt aangemerkt als een systeemrelevant betalingssysteem en staat onder toezicht van de Europese Centrale Bank.
EURO1 is van start gegaan met de invoering van de euro in januari 1999 en volgde het ECU-clearingsysteem op. Het wordt beheerd door EBA CLEARING; een in T2 aangehouden gecollateraliseerde liquiditeitspool zorgt ervoor dat de afwikkeling ook doorgang vindt wanneer een deelnemer in gebreke blijft.
Continuous Linked Settlement (CLS) is een gespecialiseerd wereldwijd financieel systeem dat is ontworpen om het afwikkelingsrisico op de valutamarkt (FX) te elimineren. Afwikkelingsrisico, ook wel Herstatt-risico genoemd, ontstaat wanneer een partij bij een FX-transactie de verkochte valuta levert maar de gekochte valuta niet ontvangt, vaak als gevolg van tijdsverschillen of wanbetaling van de tegenpartij. CLS is opgezet om dit risico aan te pakken en de algehele stabiliteit en efficiëntie van de wereldwijde FX-markt te vergroten.
CLS werkt volgens een payment-versus-payment-mechanisme (PVP), dat waarborgt dat beide zijden van een valutatransactie gelijktijdig worden afgewikkeld, waardoor het risico dat een partij haar betaling niet ontvangt wordt uitgesloten. Elke instructie wordt bruto afgewikkeld, maar leden financieren per valuta uitsluitend hun nettopositie, waardoor de vereiste liquiditeit aanzienlijk daalt.
Overzicht van de werking van CLS:
- Indiening: Aangesloten banken dienen hun valutatransacties in bij CLS, waarna deze binnen het systeem worden gematcht en bevestigd. Elke aangesloten bank heeft een aangewezen afwikkelingslid, dat verantwoordelijk is voor de afwikkeling van de betalingsverplichtingen die voortvloeien uit de ingediende transacties.
- Multilaterale verrekening: CLS berekent de netto betalingsverplichtingen per deelnemende bank en per valuta, rekening houdend met zowel de aankopen als de verkopen van elke valuta. Dit proces verlaagt het totale volume en de totale waarde van de af te wikkelen transacties aanzienlijk.
- Afwikkeling: afwikkelingsleden storten hun nettobedragen op de rekeningen van CLS Bank bij de deelnemende centrale banken. CLS Bank wikkelt vervolgens elke transactie af door beide valutabenen gelijktijdig te debiteren en te crediteren in haar eigen boeken, en keert de resulterende saldi uit.
- Rapportage: CLS verstrekt aangesloten banken realtime updates over de status van hun ingediende transacties, evenals dagafsluitingsrapporten met hun settlementactiviteit.
CLS is eigendom van haar aangesloten banken. CLS Bank staat onder toezicht van de Federal Reserve en wordt gecontroleerd door een comité van de centrale banken wier valuta zij afwikkelt. Momenteel worden 18 valuta's afgewikkeld.
CHIPS
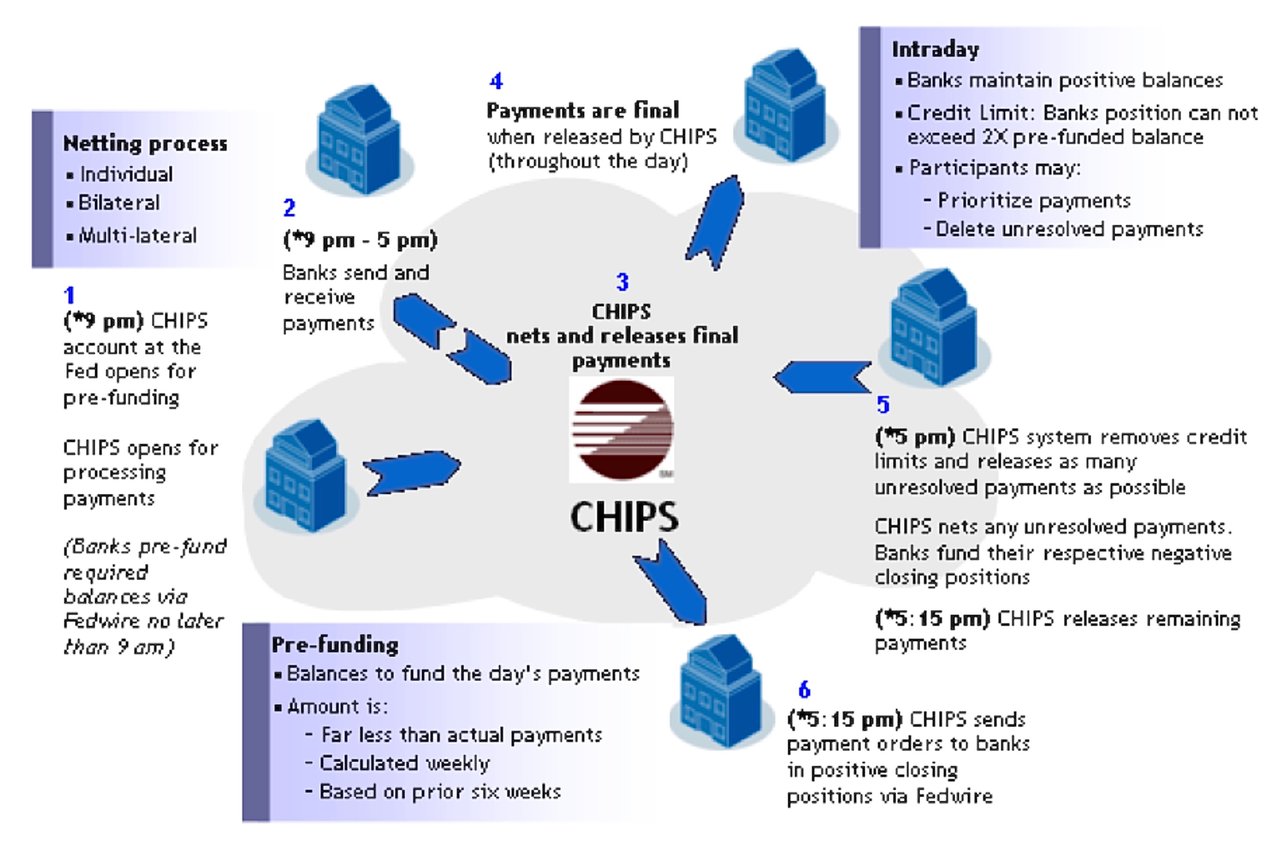
CHIPS (Clearing House Interbank Payments System) is een grootschalig clearingsysteem van de particuliere sector voor betalingen in Amerikaanse dollars (USD), dat wordt beheerd door The Clearing House, een bankenvereniging en betalingsonderneming die eigendom is van verschillende grote Amerikaanse commerciële banken. Het systeem verwerkt zowel binnenlandse als internationale betalingen en verrekende en vereffende in 2025 gemiddeld ongeveer USD 2 biljoen per dag. CHIPS speelt een essentiële rol in de soepele werking van de Amerikaanse en mondiale financiële stelsels door veilige, efficiënte en snelle interbancaire transacties mogelijk te maken.
De belangrijkste kenmerken en werking van CHIPS kunnen als volgt worden samengevat:
- Snelle en definitieve betalingen: CHIPS geeft betalingen gedurende de dag continu vrij ten laste van vooraf gefinancierde saldi. Een betaling is definitief zodra CHIPS deze vrijgeeft. Dit biedt zekerheid en beperkt het risico voor deelnemende banken.
- Efficiënt mechanisme voor liquiditeitsbesparing: CHIPS maakt gebruik van een gepatenteerd algoritme dat betalingen matcht en saldeert, waardoor de efficiëntie van het clearingproces aanzienlijk toeneemt. Netting is een proces waarbij meerdere transacties tussen twee partijen tegen elkaar worden verrekend, wat resulteert in één netto te betalen of te ontvangen bedrag per deelnemer. Dit verlaagt het totale aantal af te wikkelen transacties, waardoor ook de hoeveelheid liquiditeit (contanten of kasequivalenten) die voor de afwikkeling van die transacties nodig is, afneemt. Dit is met name gunstig voor banken, omdat het hen helpt hun liquiditeit doeltreffender te beheren en de behoefte aan kostbare intradayleningen vermindert.
- Deelname en toelaatbaarheid: CHIPS is een systeem op basis van lidmaatschap, dat openstaat voor banken met een gereguleerd kantoor in de Verenigde Staten. Om aan CHIPS deel te nemen, moeten banken voldoen aan specifieke toelatingscriteria, waaronder financiële draagkracht, operationele capaciteit en naleving van de regelgeving. The Clearing House is verantwoordelijk voor het toezicht op en de borging van de naleving door zijn leden.
- Beveiliging en risicobeheer: CHIPS beschikt over sterke beveiligingsmaatregelen en risicobeheerpraktijken om de integriteit en stabiliteit van het systeem te waarborgen. CHIPS is aangewezen als systeemrelevante financiëlemarktinfrastructuur en staat onder toezicht van de Federal Reserve.
- Aanvullend op andere betalingssystemen: CHIPS functioneert naast andere belangrijke betalingssystemen, zoals Fedwire, en vult hun diensten aan door een alternatief kanaal te bieden voor grote USD-transacties. Fedwire is een door de Federal Reserve beheerd real-time brutoafwikkelingssysteem (RTGS), terwijl CHIPS een particulier systeem is dat zich richt op het salderen van transacties om de efficiëntie te verhogen.
Samenvattend is CHIPS een grootschalig, particulier clearingsysteem voor USD-betalingen, zowel nationaal als internationaal. Het biedt snelle en definitieve betalingen, hanteert een efficiënt liquiditeitsbesparend mechanisme via een gepatenteerd nettingalgoritme en handhaaft hoge normen voor beveiliging en risicobeheer. CHIPS functioneert naast andere betalingssystemen en vormt een cruciaal onderdeel van de Amerikaanse en wereldwijde financiële infrastructuur.
Overeenkomsten en verschillen tussen FED-wire- en CHIPS-overmakingen.
Beide systemen zijn essentieel voor de werking van het Amerikaanse financiële stelsel en vergemakkelijken het verkeer van grote geldbedragen tussen banken en andere financiële instellingen.
- FED-wire, oftewel het Federal Reserve Wire Network, is een realtime brutoafwikkelingssysteem (RTGS) dat wordt beheerd door de Federal Reserve in de Verenigde Staten. Het zorgt voor onmiddellijke, definitieve en onherroepelijke afwikkeling van geldoverdrachten tussen deelnemende banken.
- CHIPS, oftewel het Clearing House Interbank Payments System, is een betalingssysteem voor grote bedragen dat in particulier eigendom is en particulier wordt geëxploiteerd. Het is eigendom van The Clearing House, een consortium van de grootste Amerikaanse banken en enkele internationale banken. CHIPS is geen bruto-afwikkelingssysteem zoals Fedwire; het matcht en verrekent betalingen gedurende de dag continu tegen vooraf gefinancierde saldi bij de Federal Reserve, met een definitieve afsluiting aan het einde van de dag.
Overeenkomsten tussen FED-wire en CHIPS:
- Beide zijn elektronische systemen voor girale overboekingen die worden gebruikt om grote transacties tussen banken en financiële instellingen in de Verenigde Staten te faciliteren.
- Beide zijn essentieel voor de soepele werking van het Amerikaanse financiële stelsel en van cruciaal belang voor het behoud van de stabiliteit en efficiëntie van de Amerikaanse dollar als reservevaluta.
- Beide systemen vallen onder regelgeving en toezicht van de bevoegde autoriteiten, zoals de Federal Reserve.
Verschillen tussen FED-wire en CHIPS:
Eigendom en exploitatie:
- FED-wire wordt beheerd door de Federal Reserve, de centrale bank van de Verenigde Staten, terwijl CHIPS eigendom is van en wordt beheerd door een particulier consortium van banken (The Clearing House).
Afwikkelingsmechanisme:
- FED-wire is een real-time gross settlement-systeem (RTGS) dat voor elke transactie onmiddellijke en definitieve afwikkeling biedt. CHIPS daarentegen hanteert een liquiditeitsbesparend nettingmechanisme: betalingen worden onderling gematcht en tegen elkaar weggestreept en vervolgens doorlopend vrijgegeven.
Definitiviteit van transacties:
- Beide systemen bieden finaliteit: een Fedwire-betaling is definitief zodra zij is afgewikkeld, een CHIPS-betaling zodra zij is vrijgegeven. CHIPS draait betalingen niet terug.
Toegang:
- Toegang tot FED-wire is doorgaans beperkt tot banken die een rekening aanhouden bij de Federal Reserve, terwijl toegang tot CHIPS beperkt is tot de aangesloten banken, waaronder zowel binnenlandse als internationale financiële instellingen.
Volume en waarde van transacties:
- Fedwire wikkelt per dag een hogere totale waarde af; CHIPS verwerkt een groot deel van de internationale betalingen in Amerikaanse dollars.
Toepassingen:
- Hoewel beide systemen worden gebruikt voor grote betalingen, wordt FED-wire doorgaans gebruikt voor transacties zoals afwikkelingen van staatsobligaties en interbancaire overboekingen, terwijl CHIPS vaker wordt gebruikt voor internationale transacties, zoals valutatransacties en handelsfinanciering.
FED-wire en CHIPS zijn beide essentiële onderdelen van het Amerikaanse financiële stelsel en spelen een cruciale rol bij het faciliteren van transacties met hoge waarde. Zij vertonen enkele overeenkomsten, maar verschillen wezenlijk wat betreft eigendom, werking en afwikkelingsmechanismen.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Wenst u meer te weten over de wijze waarop u via het RTGS-systeem geldmiddelen naar uw rekeningen bij ons kunt overmaken, neemt u dan contact op met ons Hoofd Centrale Bankrelaties, Henry Kofi.