
Betalingen en overboekingen
SEPA
STEP2 SEPA Credit Transfer (SCT)
STEP2 SEPA Credit Transfer (SCT)-dienst van EBA Clearing.
SEPA is een initiatief van de Europese Unie (EU) dat erop gericht is elektronisch betalingsverkeer binnen Europa te vereenvoudigen en te harmoniseren. SEPA omvat alle EU- en EEA-landen, alsmede andere deelnemers zoals Zwitserland, het Verenigd Koninkrijk, Monaco, San Marino, Andorra en Vaticaanstad. De voornaamste doelstelling van SEPA is een enkele, geïntegreerde markt voor betalingen in euro te creëren, waardoor grensoverschrijdende transacties even eenvoudig en doelmatig verlopen als binnenlandse. De SEPA-schema's omvatten overschrijvingen (SCT), instantoverschrijvingen (SCT Inst) en incasso's (SDD Core en SDD B2B).
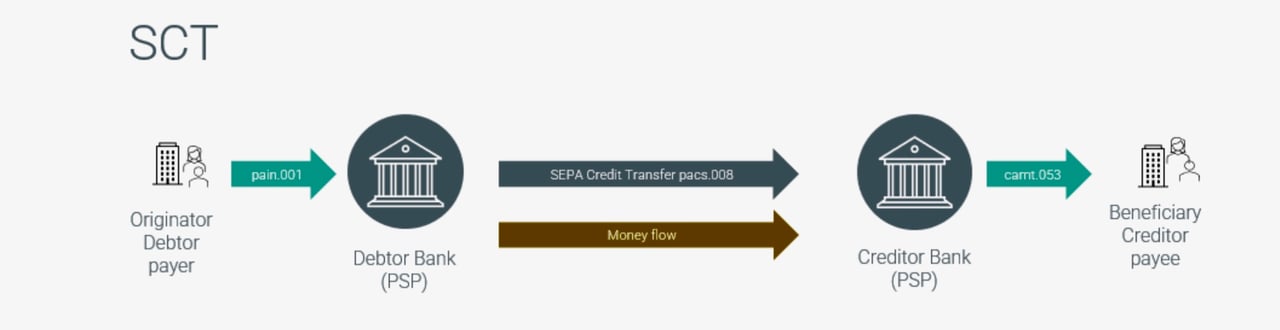
De STEP2 SEPA Credit Transfer (SCT) Service is een pan-Europees Automated Clearing House (PE-ACH), beheerd door EBA Clearing, een pan-Europese aanbieder van betalingsinfrastructuur die eigendom is van banken. Dankzij de SCT Service kunnen banken en financiële instellingen SEPA-betalingen verzenden en ontvangen in het gehele SEPA-gebied.
Zo werkt de STEP2 SCT-dienst:
- Pan-Europees bereik: dankzij de SCT-dienst kunnen deelnemende banken SEPA-overschrijvingen verzenden en ontvangen en zo alle andere financiële instellingen binnen het SEPA-gebied bereiken. Zo worden betalingen in euro soepel over de grenzen heen uitgevoerd.
- Veerkracht en noodherstel: De SCT-dienst is ontworpen met een hoge mate van veerkracht en volledige noodherstelfunctionaliteit, zodat SEPA-betalingen ook bij technische storingen of uitval ononderbroken, veilig en efficiënt worden verwerkt.
- Afwikkeling in T2: Deelnemers aan de SCT-dienst wikkelen hun STEP2-posities af via T2, het real-time gross settlement-systeem (RTGS) van het Eurosysteem voor grote betalingen in euro. STEP2 stelt eerst bilaterale brutoposities vast voor elke deelnemer en rapporteert deze. Vervolgens berekent het de multilaterale nettoposities en wikkelt deze af in T2 via de afwikkelingsprocedures voor nevensystemen.
- Reconciliatieberichten: Deelnemers kunnen van T2 ISO 20022-meldingen en -afschriften (camt.054, camt.053) ontvangen ten behoeve van de reconciliatie. Deze berichten bevatten transactiebevestigingen, rekeningafschriften en saldorapportages, die deelnemers kunnen helpen hun rekeningactiviteit te verifiëren en te reconciliëren.
Samenvattend is SEPA een EU-initiatief dat gericht is op het vereenvoudigen en harmoniseren van elektronische betalingstransacties binnen Europa, waardoor grensoverschrijdende betalingen even eenvoudig worden als binnenlandse. De STEP2 SCT-dienst van EBA Clearing is een pan-Europees geautomatiseerd clearinghouse dat banken en financiële instellingen in staat stelt SEPA-overschrijvingen te verzenden en te ontvangen binnen het SEPA-gebied. De dienst functioneert met een hoge weerbaarheid en herstelmogelijkheden bij calamiteiten en wikkelt de posities van deelnemers af via T2, waardoor veilige, efficiënte en soepele transacties in euro's over de grenzen heen mogelijk zijn.
Step2-T-verwerkingsmodi
STEP2-T
Een hoeksteen van de Europese SEPA-betalingsclearing
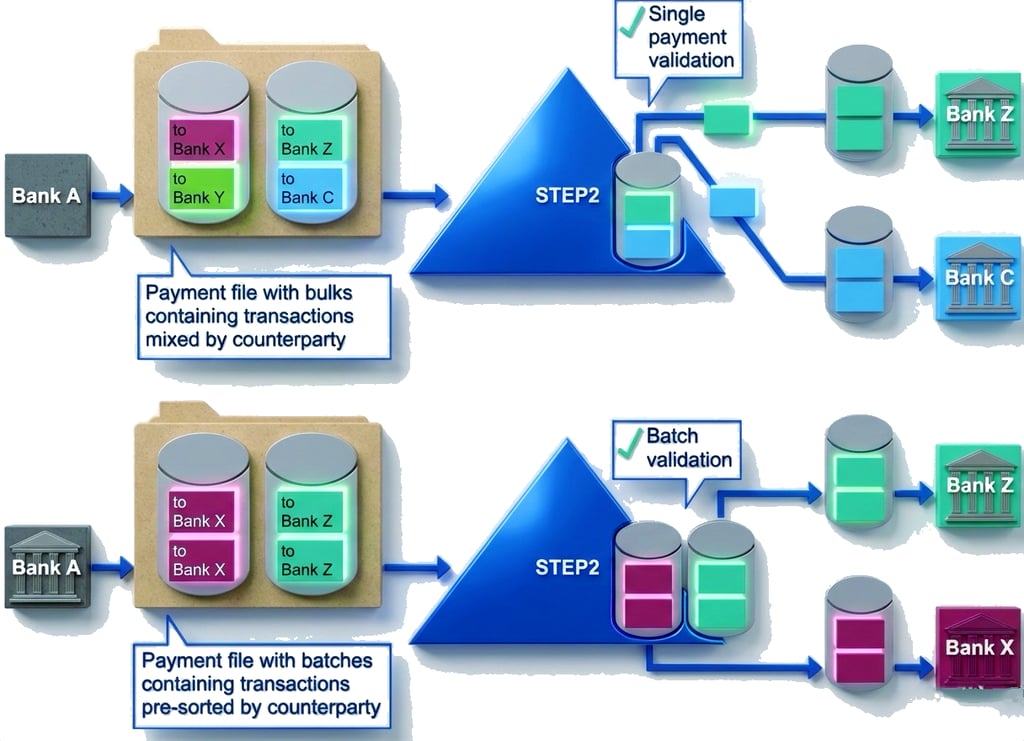
STEP2-T is een pan-Europees grootschalig retail-betalingssysteem voor de verwerking van massabetalingen in euro. Het wordt beheerd door EBA CLEARING en vormt een cruciaal onderdeel van de Europese marktinfrastructuur voor betalingen en speelt een centrale rol bij het mogelijk maken van geharmoniseerde girale betalingen in de Europese Economische Ruimte.
Het platform ondersteunt SEPA-overschrijvingen (SEPA Credit Transfers, SCT) en SEPA-incasso's (SEPA Direct Debits, SDD) en biedt een sterk geautomatiseerde, gestandaardiseerde en veerkrachtige clearingomgeving voor grensoverschrijdende en binnenlandse betalingen in euro.
Kerngegevens in één oogopslag
- Systeembeheerder: EBA CLEARING
- Eerste lancering: april 2003
- Hoofdfunctie: Clearing van SEPA-overschrijvingen en -incasso's
- Deelnemers: Directe deelnemers, alsmede banken die indirect bereikbaar zijn binnen SEPA
- Afwikkelingsvaluta: euro (EUR)
Achtergrond en ontwikkeling
STEP2 werd in 2003 geïntroduceerd als de eerste pan-Europese geautomatiseerde clearinginstelling (PE-ACH) van Europa, met als uitdrukkelijke doelstelling de ondersteuning van de zich ontwikkelende Single Euro Payments Area. De oprichting ervan was een antwoord op de fragmentatie van nationale clearingsystemen en stelde banken in staat grensoverschrijdende eurobetalingen met dezelfde efficiëntie te verwerken als binnenlandse transacties.
Het platform is sindsdien meermaals uitgebreid en herontworpen om toenemende volumes en aanvullende clearingcycli te kunnen verwerken.
Functioneel ontwerp en operationeel model
STEP2-T is ontworpen voor de verwerking van grote volumes retailbetalingen. Het systeem verwerkt SEPA-overschrijvingen en SEPA-incasso's in meerdere afwikkelcycli per werkdag.
Belangrijke structurele kenmerken zijn onder meer:
- Hoge automatisering: Straight-through processing met minimale handmatige tussenkomst.
- Gestandaardiseerd berichtenverkeer: Volledige naleving van ISO 20022-formaten, wat interoperabiliteit en consistentie tussen jurisdicties waarborgt.
- Operationele beschikbaarheid: Clearingcycli op T2-werkdagen, met settlement in centralebankgeld.
STEP2-T is een clearinginstelling en geen RTGS-systeem: het verrekent posities netto en wikkelt deze af in centralebankgeld binnen T2.
Strategisch belang en marktintegratie
STEP2-T draagt wezenlijk bij aan de integratie van de Europese betalingsmarkt. Door te voorzien in één geharmoniseerd clearingplatform voor SEPA-instrumenten neemt het nationale belemmeringen weg, verlaagt het de verwerkingskosten en vergroot het de transparantie voor zowel banken als zakelijke gebruikers.
Het systeem is interoperabel met andere SEPA-clearinginstellingen en wikkelt af in T2.
Het verwerkt een groot deel van de SEPA-transacties, van salaris- en leveranciersbetalingen tot incasso’s van consumenten.
Huidige positie in het Europese betalingsverkeer
STEP2-T is een van de grootste SEPA-clearingplatforms. Het wordt aangevuld door het instant-betalingssysteem RT1 van EBA CLEARING, dat in november 2017 is gelanceerd.
RT1 verwerkt instantbetalingen; STEP2-T verwerkt niet-instant retailbetalingen.
SEPA Instant Credit Transfer
In de EU volgen instantoverschrijvingen in euro het SEPA Instant Credit Transfer-schema (SCT Inst) van de European Payments Council, dat in november 2017 is gelanceerd. De dienst is 24 uur per dag, 365 dagen per jaar beschikbaar, en de betaaldienstverlener (PSP) van de ontvanger moet binnen tien seconden bevestigen of de middelen ter beschikking van de ontvanger zijn gesteld. Het schema kent geen maximumbedrag meer. Krachtens de Verordening instantbetalingen (EU) 2024/886 moeten PSP's in het eurogebied sinds januari 2025 instantbetalingen kunnen ontvangen en sinds oktober 2025 kunnen verzenden, tegen een prijs die niet hoger is dan die van standaardoverschrijvingen en met Verification of Payee.

SEPA Direct Debit (SDD)
SEPA Direct Debit (SDD)
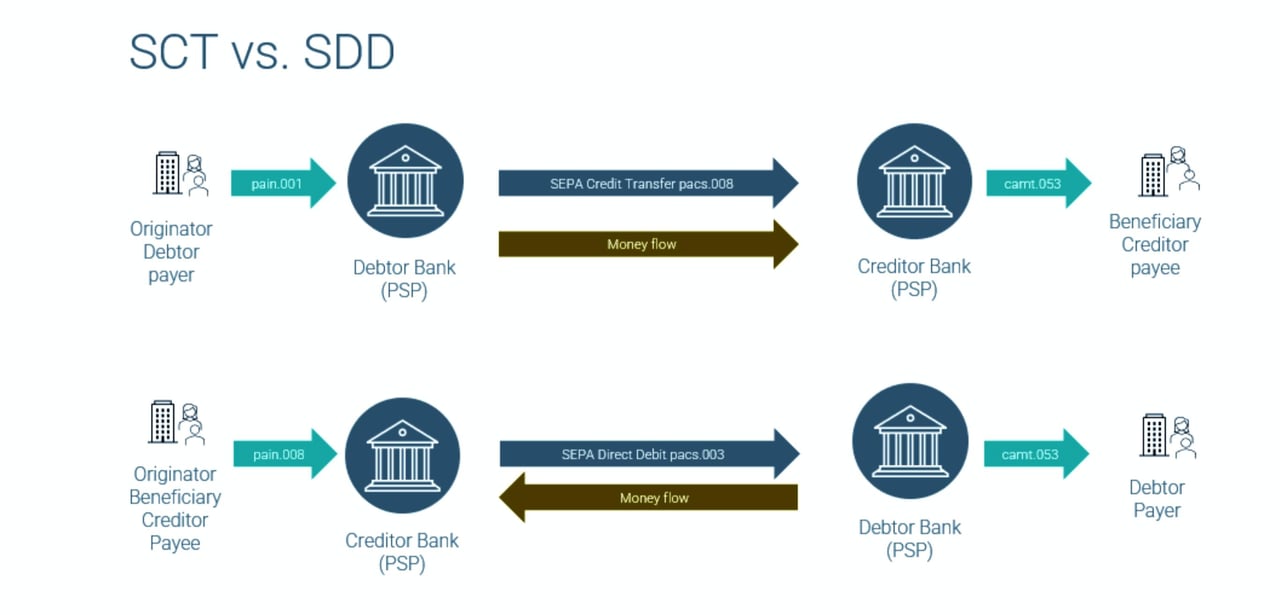
SEPA-incasso is een betaalmethode binnen het eengemaakte eurobetalingsgebied (SEPA) waarmee bedrijven en particulieren in euro luidende betalingen kunnen incasseren van bankrekeningen van schuldenaren overal in het SEPA-gebied. Het vereenvoudigt grensoverschrijdende incasso's door een gestandaardiseerd kader vast te stellen en het proces voor zowel crediteuren als debiteuren te vereenvoudigen.
Er bestaan twee hoofdtypen SEPA-incassoschema's:
- SEPA Direct Debit Core (SDD Core): Dit schema is bedoeld voor zowel consumententransacties als transacties tussen ondernemingen onderling. Binnen dit schema kan de schuldenaar binnen acht weken zonder opgave van redenen om terugbetaling verzoeken van een gemachtigde incasso, en binnen 13 maanden van een niet-gemachtigde incasso.
- SEPA Direct Debit Business-to-Business (SDD B2B): Dit schema is voorbehouden aan zakelijke debiteuren. Voor geautoriseerde incasso's bestaat er geen terugbetalingsrecht; in ruil daarvoor moet de bank van de debiteur elke incasso toetsen aan de mandaatgegevens die de debiteur heeft bevestigd.
Om een SEPA-incasso te initiëren, moet aan de volgende voorwaarden zijn voldaan:
- Crediteuridentificatie (Creditor Identifier, CI): De crediteur moet een unieke Creditor Identifier verkrijgen bij de bevoegde nationale instantie (in Duitsland bijvoorbeeld de Deutsche Bundesbank). De CI wordt gebruikt om de crediteur te identificeren bij alle SEPA-incassotransacties en draagt bij aan een duidelijk controlespoor.
- Bankrekeningen: Zowel de schuldeiser als de schuldenaar moet beschikken over bankrekeningen bij financiële instellingen die zijn gevestigd binnen de SEPA-zone.
- SEPA-conforme bank: De banken van de debiteur en de crediteur moeten SEPA-conform zijn, wat inhoudt dat zij SEPA-transacties kunnen verwerken volgens de vastgestelde regels en voorschriften.
- SEPA-incassomachtiging: De debiteur moet een machtiging ondertekenen waarmee de crediteur wordt gemachtigd betalingen van zijn bankrekening te incasseren. De machtiging moet specifieke gegevens bevatten, zoals de bankrekeninggegevens van de debiteur, de CI van de crediteur en de voorwaarden van de overeenkomst.
- Kennisgeving: De schuldeiser moet de schuldenaar op de hoogte stellen van de aanstaande incassotransactie, met vermelding van het bedrag en de vervaldatum, overeenkomstig de regels van het specifieke SEPA-incassoschema dat wordt gebruikt.
- Indiening van de transactie: De crediteur moet de incassotransactie in het voorgeschreven formaat (ISO 20022 XML) bij zijn bank indienen. De bank van de crediteur stuurt de transactie vervolgens ter verwerking door naar de bank van de debiteur.
- Uitvoering van de transactie: De bank van de schuldenaar controleert de geldigheid van de machtiging en de beschikbaarheid van middelen alvorens de transactie uit te voeren. Indien dit slaagt, worden de middelen van de rekening van de schuldenaar overgemaakt naar de rekening van de schuldeiser.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Wilt u meer weten over het overboeken van middelen via het correspondentbankstelsel? Neem dan contact op met ons Hoofd Correspondentbankieren, de heer Amri Elarisse.
