「資金のダウンロード」という誤解
仮想サーバーや、奇抜な色と数字が並ぶ画面から、クラウド上の巨額の資金をダウンロードできるという俗説は、特にインターネットの怪しげな周縁部で、多くの人々の想像力を捉えてきました。こうした俗説は、現代の金融の仕組みを誤解しているだけでなく、デジタル通貨、ブロックチェーン技術、銀行システムの基盤についての一般の理解が乏しいことにつけ込むものです。これらの考えが詐欺的である理由を十分に理解するには、まず現在のデジタル経済において資金が実際にどのように機能しているかを検討し、そのうえで「クラウド上の資金」という概念がなぜ誤った、しばしば危険な誤謬であり続けているのかを考える必要があります。
デジタルマネーと法定通貨の性質を理解する:クラウドからの分離
通貨は、法定通貨であれデジタル通貨であれ、特定の法的・制度的・技術的枠組みを基盤としています。米ドル、ユーロ、円などの法定通貨は、主権国家の中央銀行によって発行・規制されています。これらの通貨は、現金や硬貨といった物理的な形態、または規制を受けた銀行や金融機関の高度に安全な元帳上のデジタル記録として存在します。こうしたデジタル記録は、有形・無形を問わず実在の資産に対応しており、厳格な規制上の監督に服しています。
デジタルマネーは、自由にダウンロードできる仮想空間のようなところに保管されているわけではありません。あらゆる送金、支払い、交換は、適法かつ検証可能な経路を経る必要があります。資金は、中央銀行が運営または監督する複雑な銀行間決済システムのネットワークの中で、ある口座から別の口座へ移動されるにすぎず、その指図はSWIFT(国際銀行間通信協会)などのメッセージング・ネットワークを通じてやり取りされます。これらのシステムは、不正の防止、透明性の維持および金融の安定性の確保を目的として設計された、確認・牽制の仕組みと高度な暗号化プロトコルに基づいて運用されております。
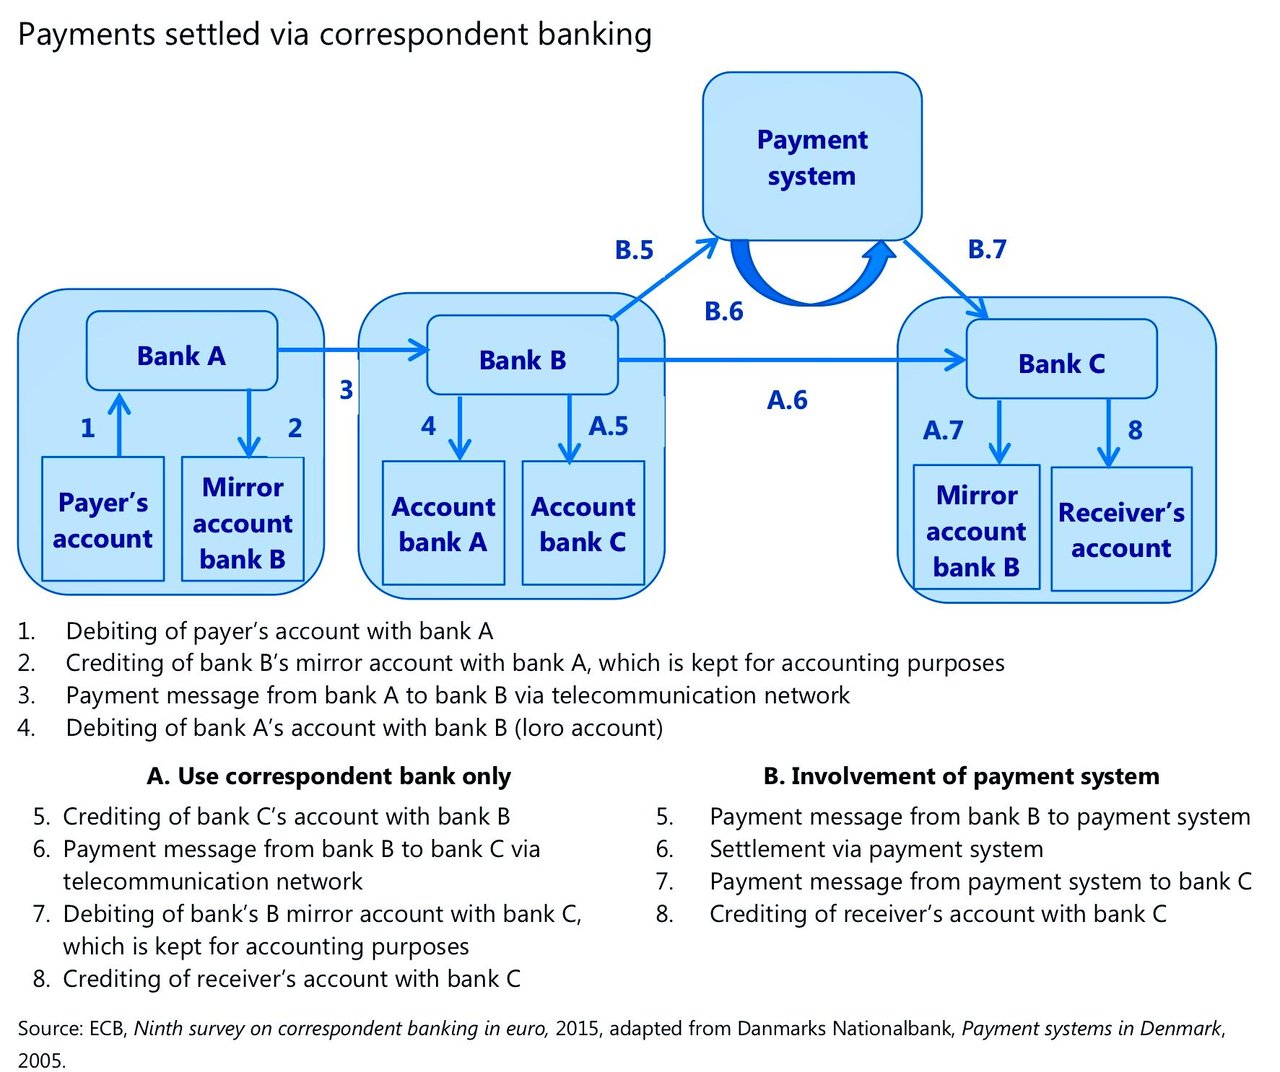
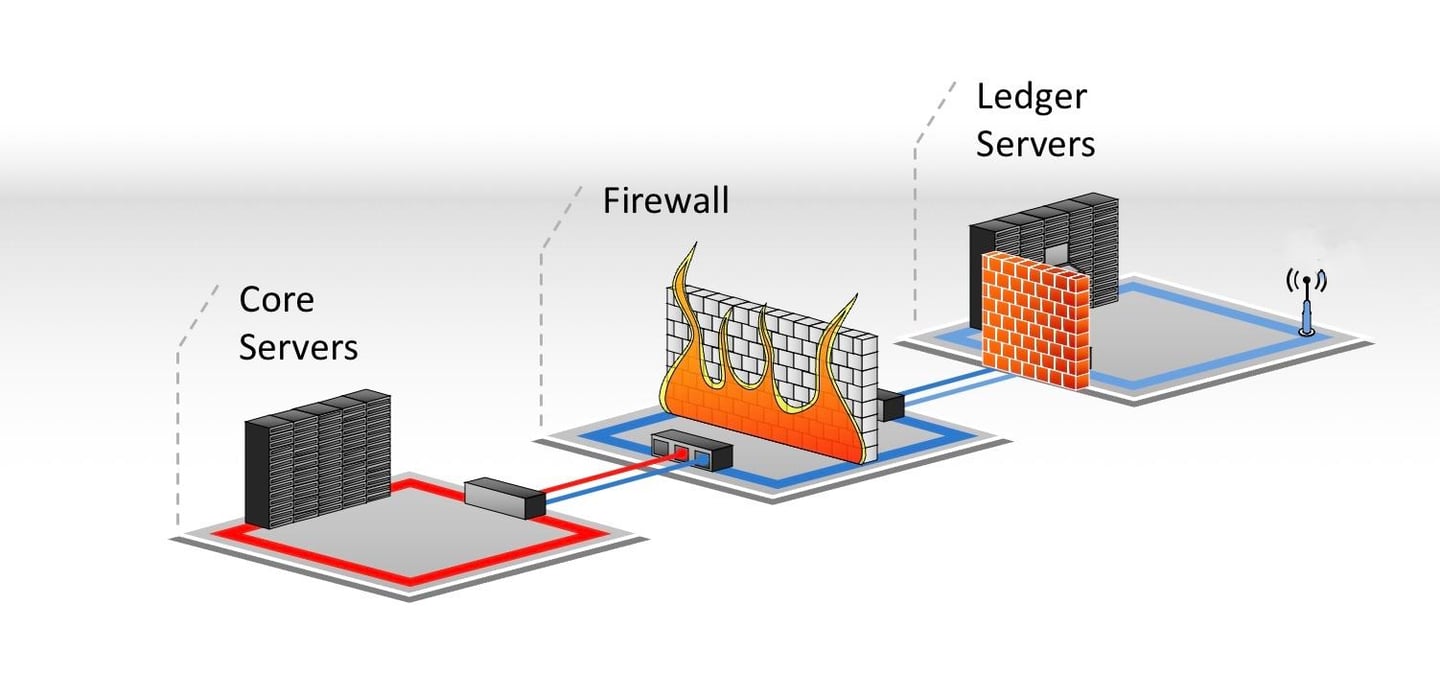
外部の「サーバー」を通じてクラウドから資金をダウンロードできると主張することは、銀行システムの基盤を根本的に誤解するものです。金融システムにおいては、すべての資金が、認可を受けた金融機関における特定可能な口座に紐づいていることが求められます。どれほどデジタル化された取引であっても、一つの口座から別の口座への資金の移動を伴い、その取引は金融規制に準拠し、外部からはアクセスできない台帳サーバーに記録されます。
クラウド技術と金融インフラ:両者の違いを理解する
クラウド技術は、さまざまな業界で広く利用されており、データの保存と計算能力を提供します。しかし、クラウドは資金そのものが存在する場所ではありません。銀行は安全なデータ管理のためにクラウドサービスを利用することがありますが、実際の資金がダウンロード可能な実体としてこれらのクラウド内に存在するという考えとは全く異なります。銀行、とりわけ中央銀行は、物理的に分散した場所に設置された高度に安全なデータセンターを活用しておりますが、これらのシステムが保持しているのは取引の「記録」のみであり、外部の者が「ダウンロード」または「移転」できる形態の資金そのものではありません。
資金をダウンロードできるという誤った認識は、デジタル資産、クラウドコンピューティングおよび銀行インフラの仕組みに対する誤解から生じています。銀行が取引データをクラウド上のサーバーに保存することはありますが、これらのサーバーが保持するのは取引、口座および残高に関する情報のみであり、実際の資金そのものではありません。資金は引き続き、金融機関の枠組みの中にあります。

資金をカード、銀行口座、SWIFT、DTCなどから「ダウンロード」することはできますか
誤解:貨幣をコンピュータのファイルのように扱うこと
詐欺師は、ウェブサイト、クラウド上のフォルダ、銀行風の画面または書類に残高を表示します。続いて持ちかけられる取引は、一見したところ極めて単純です。受取口座を提供し、「ダウンロード権限」を持つ銀行員を指名すれば、OneDriveやDropboxからファイルを取り出すように資金を引き出せる、というものです。
画面は精巧に作られている場合があります。口座番号、カード番号、取引参照番号、SWIFTメッセージ、証券識別番号、アクセスコード、あるいは数十億に上る金額が表示されていることもあります。しかし、これらの要素のいずれも、表示されている資金に対する権利を閲覧者に与えるものではありません。実在する口座や取引を示しているものもあれば、完全に偽造されたものもあります。いずれの場合も、情報を書き写しても、その背後にある資産が移転することはありません。
ファイルはデータで構成されているため、ダウンロードすることができます。銀行残高は、口座名義人に対して金銭債務を負う金融機関の帳簿上の記載です。この債権の支配者を変更するには、関係する金融機関が、適用される支払または決済の取決めに基づき、承認された取引を処理しなければなりません。受取銀行は、スクリーンショット、メッセージ、データベース上の記録を取り込んだだけで、法的に強制可能な貸記を創出することはできません。
詐欺師が利用する部分的な真実:「銀行は口座から引き落としを行うことができる」
詐欺師は、実在する銀行実務を引き合いに出すことがよくあります。加盟店がカードで代金を請求できること、債権者が口座引落しを実行できることを根拠に、特別な機器を備えた「受信者」であれば、特定された送金元口座から引き落とし、その残高をダウンロードできると主張するのです。
その主張は、不可欠な条件を看過しております。借方記入とは、口座を管理する金融機関が、定められた規則に従って処理される指図または取立てに基づいて行う記帳です。支払を求める当事者には、取引の有効な根拠と、適切かつ規制の下にある経路へのアクセスが必要です。口座を管理する金融機関は、自らの管理手続を適用します。支払は、適用される規則に基づき、謝絶、返戻、異議申立てまたは取消しの対象となることがあります。
したがって、引落しの仕組みは、口座の詳細が知られているというだけで、その口座から資金を引き出すことができる一般的な権利ではありません。IBANは、支払の経路指定のために口座を特定するものです。カード番号は、決済上の認証情報を特定するものです。SWIFTの参照番号は、メッセージまたは取引の特定に役立つものです。いずれも、無関係の第三者が口座残高を引き出すことを可能にするパスワードではありません。
この区別は、提案された「ダウンロード」が実在の決済サービスの用語を用いている場合であっても重要です。問うべきは、「引落しの仕組みが存在するか」ではありません。この特定の引落しを誰が承認したのか、どの金融機関が引落しを提出できるのか、どのような規則が適用されるのか、そして実際に関係口座の引落しおよび入金を行う金融機関はどこか、という点です。
正規の口座引落しの特徴
通常の銀行送金では、口座名義人が自らの取引銀行に対し、指定された受取人への支払いを指図します。銀行は当該指図の真正性を確認し、所定の確認手続を行ったうえで、関連する決済システムまたはコルレス契約を通じて支払いを処理します。受取銀行は、支払いを受領し、かつ自行の入金記帳に関する条件が満たされた時点で、自行のお客様の口座に入金します。
口座引落(ダイレクト・デビット)では、取引の開始方向が異なります。受取人(債権者)が取立てを依頼します。ただし、このことによって支払人の権限が手続から失われるわけではありません。SEPA ダイレクト・デビットのようなスキームの下では、支払人は、指定された口座から支払を取り立てる権限(マンデート)を受取人に付与します。受取人は自らの決済サービス提供者を通じて取立てを依頼し、支払人の決済サービス提供者は、スキームのルールに従って、これにより生じる引落しを処理します。SEPA Core と SEPA Business-to-Business では、マンデートの確認方法および返金に関するルールが異なります。
たとえば、ある企業が仕入先に10,000ユーロの支払債務を負っており、有効な口座振替(ダイレクトデビット)委任状を付与している場合、仕入先は自らの取引銀行を通じて10,000ユーロの取立てを申請することができます。仕入先は、その企業のインターネットバンキングにアクセスすることも、表示された残高から別の金額を選択することも、口座の資金を自社のサーバーに複製することもできません。取立ては、決済サービス提供者間で経路が定められた、特定された支払いです。当該取立ては、適用される規則に基づき、不成立となる場合や異議を申し立てられる場合があります。
無権限の引落しが発生することはございます。これらは決済上の不正または誤りであり、調査および適用される救済措置の対象となります。その存在は、第三者の口座から資金を「ダウンロード」する適法な方法が存在することを意味するものではございません。
クレジットカードやデビットカードが資金の保管手段ではない理由
デビットカードは、口座に紐づく決済サービスを利用するためのものです。クレジットカードは、通常、カード会員契約および利用可能枠の範囲内で、カード発行者が供与する信用を利用するためのものです。カード自体は、口座残高を格納する媒体でも、第三者が自由に引き出せる持ち運び可能な請求権でもありません。
真正なカード取引には、特定可能な役割が存在します。加盟店またはその他の正規の決済参加者が、その加盟店契約(アクワイアリング)の枠組みを通じて取引を送信します。カード発行会社が、オーソリゼーション要求を承認するか否かを判断します。その後、適用されるネットワーク規則に従って、クリアリングと決済が行われます。
オーソリゼーション、クリアリング、決済は、それぞれ別個の事象です。承認応答は資金を含むファイルではなく、承認が表示された画面は、加盟店が最終的な支払いを受領したことの独立した証明にはなりません。
一部のカードネットワークでは、対象となるカードへの入金または支払いを伴う取引に対応しています。これらは、ネットワークの規則に基づき、適格な参加者が利用する所定のサービスです。こうしたサービスが存在するからといって、仲介者がカードの残高全体を「ダウンロード」したり、与信枠を引き出したり、クラウドサーバー上に待機しているとされる資金をカードにロードしたりすることが認められるわけではありません。カード情報を伴う提案については、実際の発行会社、アクワイアラーまたは認可を受けたサービス提供者、ならびに具体的な取引の種類が明示されている必要があります。「カードのダウンロード」という表現には、そのような情報は一切含まれておりません。
SWIFTメッセージを資金としてダウンロードすることができない理由
SWIFTは、安全な金融メッセージングを提供するものです。銀行は、メッセージを通じて支払指図やその他の金融情報をやり取りします。SWIFTは、メッセージに記載された金額を保有する銀行口座ではありません。
支払指図には、送信者、受取人、金額その他の取引の詳細が記載されることがあります。追跡用の参照番号は、関与する金融機関が当該支払を特定する際の助けとなり得ます。ただし、支払指図およびその参照番号のいずれも、外部の「受領者」に対し、送金銀行の口座から引き落とす権限、またはメッセージに記載された金額を取得する権限を与えるものではありません。
正規のメッセージの電子コピーは、もちろん、記録保存のために保存またはダウンロードできます。これは情報のダウンロードにすぎません。この操作によって、支払いが再度実行されたり、資金の保留が解除されたり、他の金融機関で入金が行われたりすることはありません。
MT103、ISO 20022メッセージ、UETR、または「SWIFTサーバー残高」が手動でのダウンロードを待っていると主張する者がいる場合は、より単純な問いを投げかけてください。受取人とされる銀行は、着金を自ら独立して確認し、意図された口座に入金したか。相手方から提示されたPDF、スクリーンショット、メッセージは、銀行に代わってこの問いに答えることはできません。支払状況および支障の有無は、関係する金融機関が定める正規の連絡経路を通じて確認する必要があります。
DTCの記録が「ダウンロード可能な通貨」を生み出さない理由
米国預託信託決済機構(Depository Trust Company)(DTC)は、証券の保管および決済のためのインフラを提供します。証券ポジションとは、関係する参加者およびカストディのチェーンを通じて保有される権益の記録です。受益者側の銀行が取り込むことのできる現金ファイルではありません。
真正な売却、償還または分配があれば、現金の支払義務が生じることがあります。この義務は、適用される決済取決めに基づき、参加金融機関、その決済銀行および決済システム(主としてFedwire)を通じて処理されます。そのためには、特定可能な証券または取引、その収益を受け取る権利を有する当事者、そして収益が受益者に届く適法な経路が存在しなければなりません。
「DTC資金」と表示された画面、ISINやCUSIP、あるいはDTCの参照番号とされるものがあっても、見ず知らずの第三者が引き出せる現金が存在することの証明にはなりません。対象となる権利が有価証券に関するものである場合、確認は保有者のカストディアンまたは参加者、および実際の取引記録から始まります。「DTCダウンロード機能」を備えた銀行を求める要求は、真正な取引を実行し決済する立場にある機関を迂回するものです。
ストーリーが破綻する時点
資金の出所とされるものが、カード、銀行口座、SWIFTメッセージ、クラウドサーバー、証券プラットフォームのいずれであっても、同一の基準が適用されます:
- 資産を特定する。それは預金債権なのか、利用可能な与信枠なのか、処理中の支払なのか、有価証券なのか、それとも単に画面上に表示されたデータにすぎないのか。
- その責任を負う機関を特定します。どの銀行、カード発行会社、保管機関または参加者が、正式な記録を保持していますか。
- 権利および権限の確認。当該資産の所有者、または金融機関に指図を行う権限を有する者は誰か。この特定の支払を裏付ける委任状、契約または認証された指図は何か。
- 取引経路を特定します。どの参加機関および確立された支払・決済の仕組みが、当該取引を処理するのでしょうか。
- 結果を独立して確認してください。受取側の金融機関は、自らのシステムで取引および入金を確認できますか。
これらの質問に答えられない勧誘者は、代わりに受取人契約、「ダウンロード枠」、独自のポータル、アクセスコード、収益の分配、または有効化のための手数料を提示することがあります。これらは、所有権、支払権限または決済を裏付けるものではありません。表示されている残高が並外れたものであるほど、その残高を保有しているとされる機関からの確認を取得することが重要になります。
そのような勧誘者に対して、インターネットバンキングの認証情報、カードのセキュリティ情報、ワンタイム認証コード、またはデバイスへのリモートアクセスを決して提供しないでください。これらの情報により、実際に不正な取引が行われるおそれがあります。一方で、架空の「クラウド資金」を正当に受領することはできません。
実務上の区別は明確です。金融情報は、表示、複製、ダウンロードが可能です。一方、資金に対する有効な請求権は、成立が確認されなければならず、その移転は、責任を負う金融機関によって承認され、処理され、記録されなければなりません。情報をダウンロードしても、資金が移転されるわけではありません。
「資金のダウンロード」を装ったその他の手口
ダウンロードという語は、物語の展開に応じて意味が変わります。明細書の取得や支払データの取り込みといった、実際のコンピュータ操作を指す場合もあれば、引落し、有価証券取引または暗号資産の移転の提案を覆い隠している場合もあります。詐欺は、コンピュータ操作がそれ自体として原資産の価値を移転させるかのように提示することで成立します。
「資金は世界規模のサーバーまたは中央銀行のサーバー上に存在する」
勧誘者は、資金が「グローバルサーバー」、「中央銀行の画面」、「ソブリン・プラットフォーム」、またはその他の制限されたシステムに預けられていると主張します。受取銀行が資金を引き出すには、特別な端末、アクセス権限、またはコードが必要だとされています。
中央銀行は決済システムを運営し、所定の要件を満たす機関の口座を管理しています。しかし、だからといって、私人が任意の受取銀行を指定し、その銀行に、存在すると主張されている残高を中央銀行から引き出させることができるわけではありません。中央銀行マネーによる正規の決済は、システムの規則に従い、参加資格を有する機関の間で行われます。送金元の機関は、正当な権限に基づく支払指図を提出する必要があり、関係する口座で実際に借記および貸記が行われなければなりません。画面の写真は、たとえ中央銀行の名称が表示されていても、これらの事実を何一つ立証するものではありません。
「資金はFedwire、T2またはその他の決済システム内に置かれている」
この手口では、資金が特定の決済ネットワークの「内部」にあるかのように装い、受取人が有効期限までにダウンロードしなければならないと主張します。これは、支払いの指図、処理、決済が別々の段階で行われ得るという現実の区別を悪用するものです。
FedwireおよびT2は、適格な金融機関が決済を行うための実在のシステムです。これらは、参照番号を提示する者に資金を引き渡す公共のロッカーのようなものではありません。支払が受取側の参加機関に対して決済されている場合、当該参加機関は自らの記録を通じて調査することができます。決済されていない場合には、外部の事業者がメッセージをダウンロードすることによって決済を作り出すことはできません。送金元とされる機関および受取先とされる機関、支払の参照番号、ならびに実際の口座記録を特定する必要があります。
「コルレス銀行の共通口座に入っている」
国境を越えた支払いには、コルレス銀行や金融機関間で維持される口座が関与することがあります。詐欺師は、この実務上の事実を逆手に取り、身元不明の巨額の残高が「共通」口座、「オムニバス」口座または「ノストロ」口座に眠っており、手作業で引き出せるなどと主張します。
金融機関のコルレス口座は、その機関自身の法的所有権、記録および運用指図に服します。受益者が支払を受ける権利は、単に誰かがその口座を指定したというだけで生じるものではありません。関係銀行は、当該支払、その正当な送金人、決済経路および支払先となる受益者を特定する必要があります。第三者である「受取人」が、コルレス銀行の総残高から任意に金額を選び取ることはできません。
「二つの銀行のサーバーを接続して資金を引き出す」
提案される手法は、サーバー・ツー・サーバー、IP・ツー・IP、ホスト・ツー・ホスト、API・ツー・API、またはレジャー・ツー・レジャーなどと呼ばれることがあります。勧誘者は、一方のシステムが残高を「プッシュ」または「ダウンロード」できるよう、受取銀行に対してIPアドレス、エンドポイント、受信コードまたは技術担当チームの提供を求めます。
銀行は、安全な技術的接続を通じて、データや指図を適法にやり取りすることができます。APIは、利用者が必要な権限を有し、参加する金融機関がそのサービスに対応している場合に、支払いを開始することができます。台帳は取引を記録することができます。接続はあくまで通信経路であり、それ自体が資金の源泉となるものでも、他の金融機関の口座に対する権限を付与するものでもありません。実際の資金移動には、いずれの場合も、特定された口座または資産、承認された指図、金融機関による受理、そして実行可能な決済の枠組みが必要となります。
「支払ファイルのアップロード準備が整いました」
詐欺師は、資金が含まれているとされるCSV、XML、JSONその他のファイルを提示します。そして銀行に対し、そのファイルを取り込み、基幹システムに「注入」するか、受益者に入金するスクリプトを実行するよう求めます。
支払ファイルは、指図または記録にすぎません。銀行は、認証、検証、資金手当および処理に関する管理の下、権限を有する顧客からの正当な支払ファイルを日常的に取り込んでおります。100,000,000という数字を含むファイルをアップロードしても、その指図の原資となる1億ポンド、1億ユーロまたは1億米ドルが提供されるわけではありません。偽造された支払ファイルは、形式上は正しく整っていても、有効な発信者、権限または利用可能残高を欠いている場合があります。
ダウンロードした取引明細書についても同様です。照合の補助として用いることはできますが、他の場所に再度アップロードして、そこに表示された残高を再現することはできません。
「保留中、凍結中または処理待ちの送金を解除してください」
勧誘者が、保留中、拘束中、留保中、コンプライアンス、手動介入または未リリースと表示された参照番号や画面を提示します。そして、ダウンロード手数料、受取人による承諾、特別なソフトウェア、あるいは当該記載を「解除」できるとされる銀行員の存在が、解決策であると主張します。
実際の支払は、遅延または拒否されることがあり、銀行は制裁および不正のチェックを行っています。支払の状況は、当該支払を実際に取り扱う機関が決定し、同機関が追加情報を必要とするか否か、またその内容も同機関が定めます。第三者が、自らのポータル上でステータスを付与することによって、資金の存在を証明することはできません。受取人は自らの銀行から、送金人は送金元の金融機関から、それぞれ状況を確認すべきです。いずれの当事者も、確認されていない画面表示を預金に転換するために、技術的な仲介者を称する者に対価を支払うべきではありません。
「取引プラットフォームまたはカストディ・プラットフォームから残高をダウンロードする」
ポートフォリオの画面には、現金、有価証券、投資収益、償還金額などが表示されることがあります。勧誘者は、銀行が表示された全額を当座預金口座にダウンロードできると主張します。
最初の問いは、その数字が何を表しているのかです。時価は現金ではありません。有価証券の保有分は、売却、償還、あるいは別途合意された資金調達取引での利用が必要となる場合があります。売却予定の取引は、決済が完了しなければなりません。ブローカーまたはカストディアンに表示されている現金は、権限を有する口座名義人が、当該機関の正規の手続きにより、口座の約款に従ってのみ引き出すことができます。プラットフォームのスクリーンショットは、支払指図でも、保管の確認でも、引出可能な資金の証明でもありません。
「暗号資産ウォレットをインポートして残高を回復する」
この主張には、特に危険な部分的真実が含まれています。暗号資産ウォレット・アプリケーションは、有効な秘密鍵またはリカバリーフレーズをインポートして、それに紐づく資産を表示し、操作することができます。しかし、資産は該当するブロックチェーン上に記録されており、ダウンロードしたウォレットアプリの内部に保管されているわけではありません。
パブリックアドレス、トランザクションハッシュ、ブロックエクスプローラーのページ、あるいはスクリーンショットは、そこに表示される資産に対する支配権を与えるものではありません。正規の秘密鍵またはリカバリーフレーズは資産の支配権を与え得るものであり、まさにそのために、受取人、回収代行者、あるいは確認用ポータルを名乗る者に対して、これらを決して提供してはなりません。他人の秘密の認証情報を権限なく取り込むことは、正当な資金受領の方法ではありません。資産が取引所その他の保管機関に保有されている場合、出金は、当該保管機関の管理手続を通じて承認される必要があります。
「割当、保証または証書の現金化」
一部の勧誘者は、口座残高と称するものに代えて、「割当証書」、資金証明、保証、書簡、債券、その他の金融商品と称する文書を提示します。受入銀行は、当該文書の額面金額をダウンロードまたは「有効化」するよう求められます。
文書は、請求権、債務、有価証券を証するものである場合もあれば、何も証さない場合もあります。その額面金額が、そのまま利用可能な現金残高となるわけではありません。発行者、受益者、準拠する条件、真正性、譲渡可能性および執行可能性が確認されなければなりません。支払期日が到来している場合、債務者は実際の支払経路を通じて支払う必要があります。資産を売却または担保として資金調達に用いる場合には、取引相手方が当該取引に独立して同意することが必要です。文書をアップロードしても、銀行にその記載金額を入金させることはできません。
「テスト用のダウンロードは成功しました。次は本体部分の解除のためにお支払いください」
少額の入金、アニメーション表示の進行状況バー、または「テスト成功」の表示が、手数料の支払い後にはるかに大きな残高をダウンロードできることの証拠として提示されます。この少額の入金は、無関係な送金、取消可能な支払い、被害者自身の資金の一部返還である場合もあれば、単に偽造された画面である場合もあります。
このテストが証明するのは、受取銀行の記録上で確認できる事項のみです。これは、別途存在する多額の残高の所有権や利用可能性を立証するものではありません。各トランシェの提案ごとに、特定可能な支払人、権限、取引および決済が求められます。最初のトランシェから手数料が返還されるという約束があっても、これらの事実の欠如を補うことはできません。
すべてのバージョンに共通する単一の確認ルール
正式な記録(原簿)を管理している機関、指図を行う法的権限を有する者、提案されている取引の具体的内容、およびその取引を処理・決済する機関を、勧誘者に明らかにするよう求めてください。これらの点は、各機関の正式な連絡窓口を通じて、独自に確認してください。
決定的な事象は、関連する口座または資産記録における、正当な権限に基づく検証可能な変更です。ダウンロードしたファイル、メッセージ、ウォレットアプリケーション、画面画像、証明書は、その事象を説明するものにすぎず、その代わりとなることはできません。
仮想画面や色付き表示の誤謬:デジタルによる欺瞞の先にあるもの
黒、マゼンタ、青、黄色の画面に莫大な金額(しばしば数百万、数十億、さらには数兆に及ぶ非現実的な数字)が表示されるという通説は、危険かつ意図的な誤った印象操作です。こうした画面表示は、莫大な富を利用できると個人に信じ込ませて欺くことを目的とした詐欺的な手口にしばしば登場します。富の幻想は、ゼロが並ぶ画面、架空の数値、不可解な決済コードなどの画像によって巧妙に作り上げられており、いずれも巨額の金融資産と結びついているかのように装っています。
しかしながら、正規の金融機関がこのような形式で資金を表示することはありません。銀行残高が、任意の画面の色や不明瞭なサーバーアドレスによって示されることはありません。正規の金融取引はすべて、認可を受けた銀行を通じて、IBAN(国際銀行口座番号)、BIC(銀行識別コード)、検証済みのSWIFTコードなど、国際的に認められた仕組みを用いて執行・記録されます。これらの不正な画面に表示される数字は、デジタル上の幻影にすぎず、いかなる金融機関においても実際の裏付けのない捏造された記載です。
これらの画面は、人を欺くための道具です。詐欺的な手口でこれらが用いられるのは、正しいアクセスコードやサーバーへのリンクがあれば、画面に表示された富を何らかの形で引き出せるかのように見せかけるためです。しかし、精査すれば、こうした主張は成り立ちません。正当な金融取引がこのような方法で行われることはなく、信頼に足る金融機関が、仮想画面上のあいまいな色分けの仕組みによって資産を誇示することもありません。
仮想画面を用いた詐欺的スキーム:欺瞞の手口
こうした俗説は、切迫した状況、強欲または金融リテラシーの不足につけ込む個人や組織によって広められることが少なくありません。この種のスキームの推進者は、クラウド資金を「有効化」または解除できる民間銀行のサーバーや独自のプラットフォームにアクセスできると主張します。「元帳記入」「ブロック割当」「BIS決済コード」といった専門用語を用いて権威があるかのように見せかけることもありますが、これらの用語はほとんどの場合、誤用されています。
多くの場合、こうしたスキームは、いわゆる資金へのアクセスと引き換えに前払金を要求します。被害者は個人情報の提供、電信送金、その他の資産の提供へと誘導され、その資金が当初から架空のものであったと気付いたときには、何も残っておりません。これらの詐欺は銀行インフラの実態に不案内な方を標的としており、その後には金銭的破綻と信頼の喪失がしばしば残されます。
暗号資産の換金と「無制限の資産」という誤解
暗号資産の台頭に伴い、クラウド上の資金をイーサリアムなどのブロックチェーンベースの資産に転換できるという俗説も広まっております。こうしたスキームの提唱者の中には、これらの仮想資金は従来の銀行では利用できないものの、暗号資産に転換すればデジタル経済における取引に使用できると主張する者がおります。
ここで、誤謬はさらに危険なものとなります。暗号資産は分散型ではあるものの、すべての取引が公に検証可能な、透明性のあるブロックチェーン・ネットワークに依拠しております。これらのネットワークでは、取引の検証のために、暗号学的証明に基づくマイニングまたはステーキングが必要とされるため、架空の資金や裏付けのない資金をシステムに挿入することは事実上不可能です。暗号資産は法定通貨よりも柔軟に見えるかもしれませんが、検証および台帳の完全性に関する厳格な規則に従っていることに変わりはありません。
いわゆる「クラウド上の資金」を暗号資産に「転換」しようとする試みは、ブロックチェーンの検証メカニズムによる精査の下で成立しません。取引可能なのは、正当であり、検証され、ブロックチェーンの台帳に記録された資産のみです。検証不能な多額の資金をEthereumやBitcoinへ円滑に転換できるという主張は、虚偽であるばかりか、金融詐欺の世界への誘い込みにほかなりません。
中央銀行と決済機関の役割:通貨創造の実態
この俗説の大きな部分は、中央銀行にまつわるもの、すなわち民間主体が連邦準備制度、欧州中央銀行(ECB)、さらには国際決済銀行(BIS)といったシステムと関わり、こうした架空のクラウド上の資金を移動させることができるという考え方にあります。中央銀行がこのような資金のダウンロード、移転または決済に関与するという考えは、明確に誤りです。
中央銀行は通貨供給量を規制いたしますが、個人や得体の知れない機関の取引を処理する役割を担うものではございません。世界の金融システムにおける中央銀行の役割は、安定の確保、物価上昇の管理、マネタリーベースの管理にございます。中央銀行には通貨を創出する権限がございますが、それは綿密に調整された金融政策を通じて行われるものであり、謎めいたクラウド上のサーバーとのやり取りによるものではございません。
こうした俗説でしばしば言及される国際決済銀行(BIS)は、国際的な通貨協力を促進し、各国の中央銀行に銀行サービスを提供するという特定の役割を担っております。しかし、BISは民間資金の直接的な送金には関与しておらず、民間のサーバー上にある架空の資金を大口で「クリアリング」することも一切ございません。BISまたは中央銀行を通じて処理される正当な取引は、いずれも検証可能な金融機関に紐づいており、厳格な国際規制に従っております。
事実と虚構の峻別
クラウドから資金をダウンロードできるという神話(仮想画面、プライベートサーバー、不正なクリアリングコードのいずれを用いるものであっても)は、巧妙に作り上げられた虚構です。ボタン一つで莫大な富が手に入るという発想は魅力的に映るかもしれませんが、現実ははるかに複雑です。資金は法的枠組みによって規律され、金融機関によって保全され、検証可能な確認の対象となります。こうした詐欺的スキームで示される色鮮やかな画面や途方もない金額は、実際の金融システムの仕組みに不案内な方々を陥れるために作られた、デジタル上の蜃気楼にすぎません。
今日の金融の世界を的確に見通すには、知識、懐疑的な姿勢、そして資金がどのように創出され、移動し、規制されているかについての深い理解が不可欠でございます。資金は、物理的なものであれデジタルなものであれ、ダウンロードされるのを待ってクラウド上に漂っているわけではなく、厳格に管理された現実の銀行インフラの中に存在しております。この区別を理解することが、「クラウド資金」という神話を広めようとする者が仕掛ける罠を避けるための鍵となります。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


