
政府・公的機関
通貨の創造
中央銀行および市中銀行がどのように貨幣を創出するのか、そして国家がこの知識を踏まえて何をなし得るのか。
中央銀行レベルにおける通貨創出の手続
現代経済における貨幣の創出は、中央銀行と民間銀行の双方が関与する複雑かつ相互に連関したプロセスです。
- 中央銀行の金融政策: これは貨幣創造の出発点です。中央銀行は政策金利を設定することで、経済全体の借入コストに影響を及ぼします。金利が低ければ借入が促進されて貨幣創造が増加し、金利が高ければ借入が抑制されます。
- 銀行による貸出:銀行が融資を承認すると、借り手の口座に預金が創出されます。この預金はそれまで存在しなかった新たな貨幣です。したがって、貸出という行為こそが、民間銀行が新たな貨幣を創出する主たる手段です。
- 準備預金要件と自己資本規制:銀行が創出し得る資金量を拘束する要因は自己資本規制であり、準備預金要件の重要性は今日では低下しています(米国では2020年3月以降ゼロ、ユーロ圏では1%)。十分な自己資本を有しない銀行は、貸出を拡大することができません。
- 最後の貸し手としての中央銀行: 銀行の準備金が不足した場合、中央銀行から借入れを行うことができます。これにより、銀行は債務を履行し、貸出を継続することができ、新たな通貨の創出が支えられます。
- 公開市場操作: 中央銀行が銀行から証券を購入する際、新たな準備預金を創出して代金を支払います。これにより銀行システム内の準備預金の総額が増加し、銀行はより多くの貸出を行い、より多くの貨幣を創造することが可能となります。
- 量的緩和: これは、中央銀行が経済に資金を供給するもう一つの方法です。大量の証券を購入することにより、中央銀行は銀行システム内の準備預金を増加させ、より多くの通貨創造を可能にします。
- 買戻条件付契約:買戻条件付契約(レポ)は、中央銀行が経済全体の通貨量を管理するために用いるもう一つの手段です。中央銀行がレポにより証券を購入すると、通貨が創出されます。レポが巻き戻され、証券が銀行に売り戻されると、その通貨は消滅します。
以上のいずれの面においても、中央銀行と市中銀行は相互に作用して新たな貨幣を創出しております。中央銀行は金融政策を通じて貨幣創出の条件を定め、貸出および公開市場操作を通じて必要な準備金を供給します。市中銀行は、中央銀行の準備金要件および資本要件が定める制約の範囲内で、貸出活動を通じて新たな貨幣を創出します。この相互に連関したプロセスにより、経済における貨幣量は貸出需要に応じて変動し、物価安定および金融安定という中央銀行の目標と整合的なものとなります。
金融システムの重要な構成要素としてのリバースレポ
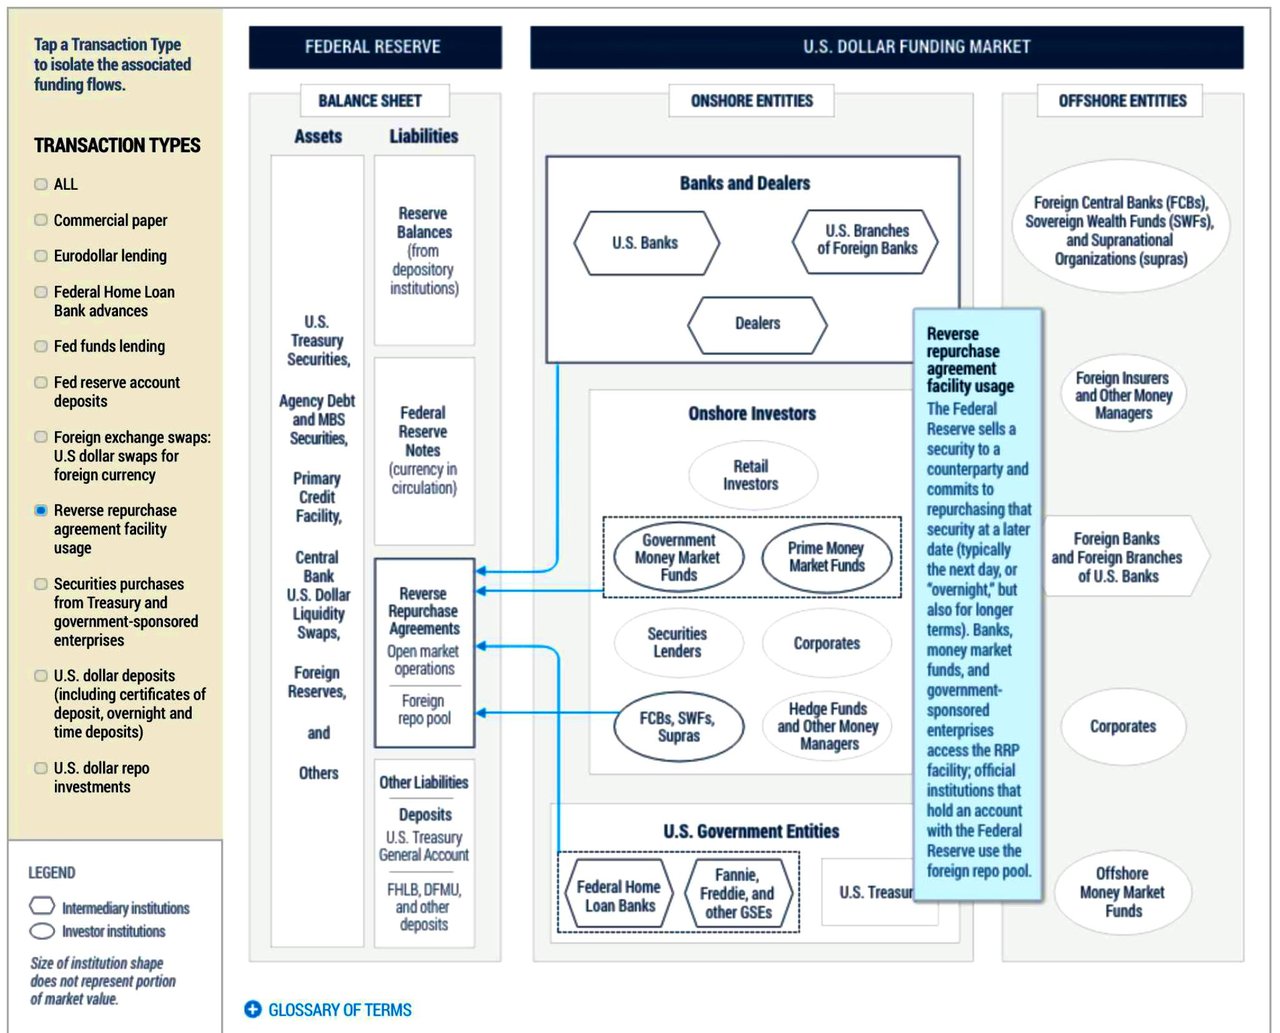
リバース・レポ市場は金融システムの重要な構成要素であり、短期金融市場の運営および流動性管理において重要な役割を果たしています。リバース・レポ市場を理解するには、まず、レポ(現先取引・買戻条件付取引)およびリバース・レポ(逆現先取引・売戻条件付取引)の概念を把握することが不可欠です。
レポ取引および逆レポ取引:
- 買戻条件付取引(レポ)とは、一方の当事者(売り手)が、他方の当事者(買い手)に有価証券(通常は国債、社債その他の市場性のある有価証券)を売却し、あらかじめ定めた日に、あらかじめ定めた価格で買い戻すことを約する短期の金融取引です。実質的には、当該有価証券を担保とする担保付貸付です。
- リバース・レポ(逆現先)とは、この取引の反対側にあたる取引です。この場合、買い手は売り手から有価証券を購入し、後日より高い価格で売り戻すことに同意します。つまり、買い手は実質的に売り手に資金を貸し付けており、当該有価証券が貸付の担保となります。
リバースレポ市場:
リバースレポ市場は、短期金融市場の重要な構成要素であり、市場参加者(銀行、金融機関、中央銀行など)がさまざまな目的でリバースレポ取引を行う場です。これらの目的には次のものが含まれます。
- 流動性の管理:金融機関は、余剰資金を一時的に運用するためにリバースレポを利用します。リバースレポは、収益があらかじめ確定した安全な短期運用手段であり、流動性を維持しつつ、遊休資金から収益を得ることを可能にします。
- 中央銀行のオペレーション:米国の連邦準備制度をはじめとする中央銀行は、短期金利の調整およびマネーサプライの管理を行う金融政策の手段として、リバース・レポ・オペレーションを用います。中央銀行はリバース・レポ取引を実施することで、金融システムから過剰な流動性を吸収し、誘導目標金利の維持に資することができます。
- 担保変換:リバースレポは、金融機関が高品質の担保を取得する手段としても利用され、取得した担保は、規制上の要件の充足のほか、他の借入の担保提供やデリバティブ取引の締結など、その他の目的に充てることができます。
リバース・レポ市場の仕組み:
リバース・レポ取引では、買い手(貸し手)と売り手(借り手)が、金額、金利(レポ金利とも呼ばれます)、満期日などの条件に合意します。買い手は、担保となる証券と引き換えに、売り手に資金を提供します。契約では、売り手が将来の特定の日に、元本に利息を加えた、あらかじめ定められたより高い価格で当該証券を買い戻すことが定められています。満期時に、売り手は証券を買い戻し、資金に利息を加えて買い手に返還します。
リスクとメリット:
リバース・レポ市場には、資金に余裕のある機関に安全な短期運用手段を提供すること、中央銀行による流動性管理および金融政策の実施を可能にすること、金融機関の担保変換を円滑にすることなどの利点があります。
ただし、リバースレポ市場には、カウンターパーティ・リスク(相手方が義務を履行しないリスク)、担保リスク(担保の価値が低下するリスク)、オペレーショナル・リスク(取引処理における誤りまたは障害のリスク)などのリスクがあります。
総じて、リバース・レポ市場は金融システムにおいて重要な役割を果たしており、金融機関の流動性管理を支えるとともに、中央銀行による金融政策の実施を支援しています。
レポ市場および逆レポ市場は、連邦準備制度、欧州中央銀行、インド準備銀行をはじめとする各国中央銀行による金融政策の運営において重要な役割を果たしています。主な要点は次のとおりです。
レポ取引および逆レポ取引は、通貨供給量の調整や短期金利への影響を目的として、中央銀行が公開市場操作の手段として用いております。
- 中央銀行がマネーサプライを拡大しようとする場合、レポ・オペレーションを実施し、銀行その他の取引相手から証券を買い入れることで、金融システムに一時的に資金を供給します。
- 反対に、中央銀行がマネーサプライを縮小しようとする場合には、取引相手に証券を売却するリバースレポ・オペレーションを実施し、システム内の資金を一時的に吸収します。
短期金融市場の下支え
オーバーナイト・リバース・レポ・ファシリティやスタンディング・レポ・ファシリティなど、中央銀行が運営するレポおよびリバース・レポの制度は、翌日物金利の下限と上限を形成する役割を果たします。
- これらの制度は安全弁として機能し、幅広い取引先が、金利が中央銀行の誘導目標を下回る局面ではリスクのない運用手段を利用でき、金利が目標を上回る局面では資金を借り入れることができるようにするものです。
中央銀行業務の円滑化
- レポ市場は、既成の担保市場を提供するものであり、中央銀行は、買い切りによる資産購入と比べてより幅広い資産を担保として利用できるため、金融政策をより効率的に実施することができます。
- 流動性のあるレポ市場は、中央銀行にとって、公開市場操作の操作目標となり得る短期金利の感応度の高い指標ともなります。
要約すると、レポ市場およびリバース・レポ市場は、中央銀行が金融政策を実施し、通貨供給量を管理し、短期資金調達市場の円滑な機能を支えるために用いる不可欠な手段です。
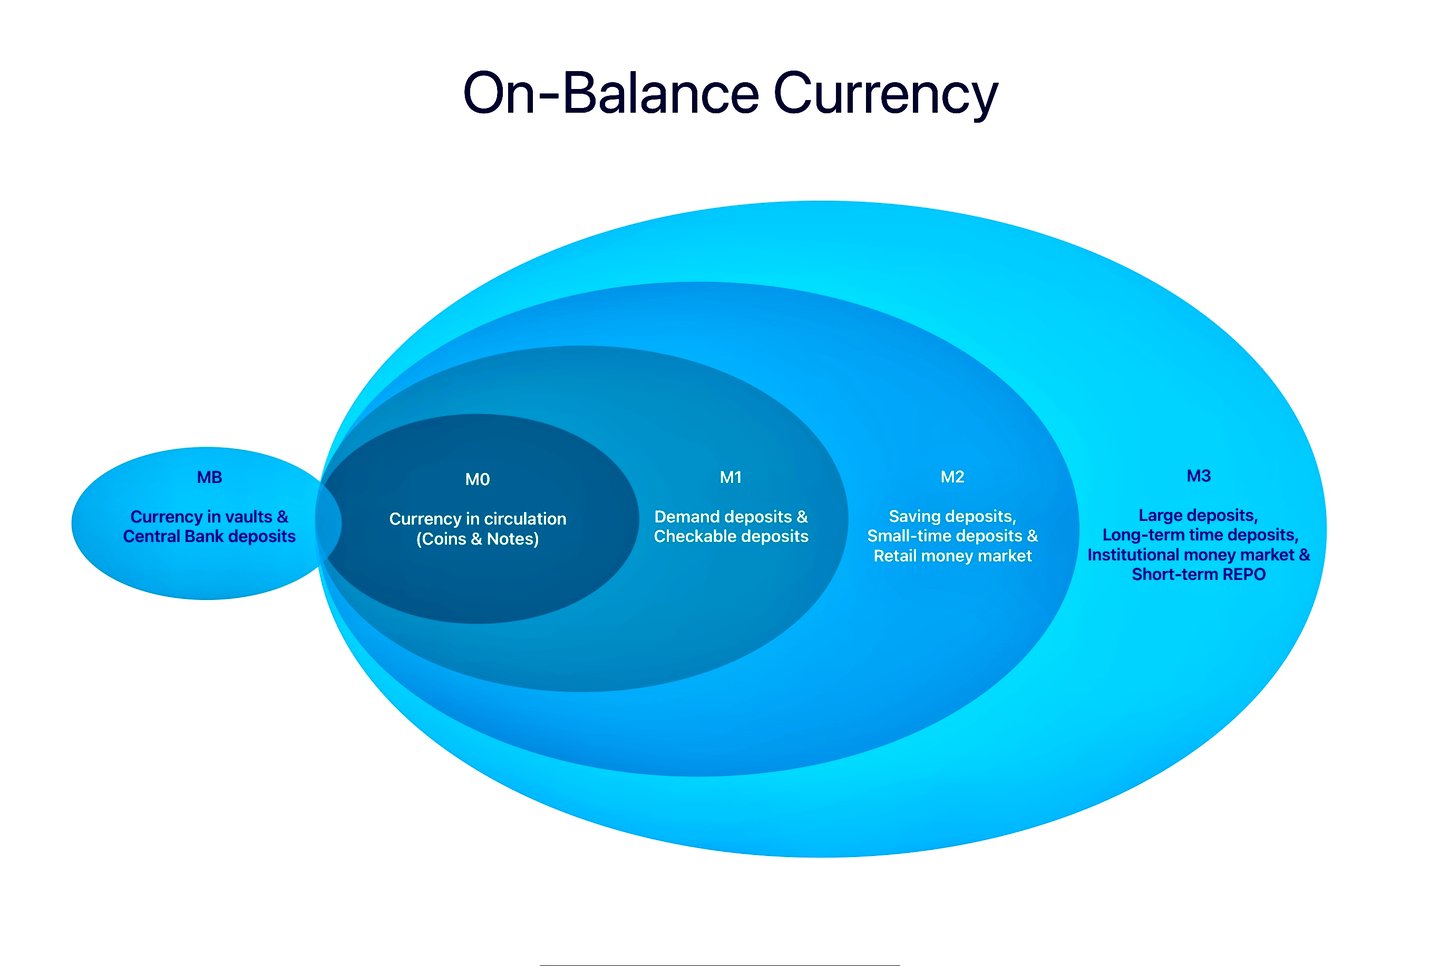
M0、MB、M1、M2、M3(「通貨集計量」とも呼ばれます)という用語は、一国経済における通貨供給量のさまざまな測定指標を指します。これらの指標は、ある時点で経済に存在する通貨の量を数値化する手段であり、経済学者や政策当局者が経済情勢を把握し、金融政策の指針とするために通常用いられます。
これらの各措置の内容は、次のとおりです。
- M0: M0には、流通している流動性の高い通貨が含まれます。硬貨、紙幣、その他の形態の通貨のうち、流通しているものの、政府や金融機関が保有していないものが対象となります。また、M0には中央銀行の準備金、すなわち市中銀行が中央銀行に預けている預金も含まれます。
- MB(マネタリーベース):マネタリーベースは、狭義の通貨とも呼ばれ、流通している通貨(硬貨および紙幣)と、民間銀行が中央銀行に預け入れている準備金を含みます。定義によっては、民間銀行の金庫に保管されている資金である手許現金も含まれる場合があります。
- M1:M1には、流通している現金通貨(銀行の準備預金は含まない)に加え、現金とほぼ同等の流動性を持つ預金が含まれます。具体的には、当座預金(事前の通知なしにいつでも引き出し可能な当座口座の資金)およびその他の要求払預金が含まれます。要するに、支出のためにすぐに利用できるすべての資金を含みます。
- M2:M2は、M1に含まれるすべてに加え、即時の引き出しがより難しい他の種類の預金を含みます。具体的には、M2には貯蓄預金、マネー・マーケット預金、および少額の定期預金(一定額、多くの場合10万米ドル未満の譲渡性預金証書)が含まれます。これらは比較的容易に現金化できる資金ですが、M1の構成要素ほど迅速かつ簡便ではありません。
- M3:M2に加えて、レポ取引、マネー・マーケット・ファンドの持分、短期債務証券などの市場性のある商品を含みます(ユーロ圏の定義。米国連邦準備制度理事会は2006年にM3の公表を停止しました)。これらはM2に含まれる通貨よりも流動性が低いものの、経済で利用可能な通貨の総量を構成します。
これらの指標はそれぞれ通貨供給量を異なる観点からとらえており、経済のさまざまな側面を理解する上で有用です。たとえば、M0とM1は経済における最も即時性の高い流動性の分析に用いられることが多く、M2とM3は通貨供給量のより広範な動向を把握するために用いられます。
これらの指標の正確な定義は、国によって異なる場合があることにご留意ください。
中央銀行の金融メカニズム
中央銀行は、オフバランス項目以外にも、通貨供給量に影響を与え金融政策を実施するために発動できるさまざまな手段を有しています。中央銀行が活用し得るその他の種類の手段および仕組みには、次のようなものがあります。
1. オンバランス資産
a. 外貨準備:
- 外国為替市場への介入:中央銀行は、為替レートに影響を与え、自国通貨を安定させるために、外貨を売買することがあります。
- 流動性管理:これらの準備金は、金融ストレス時に流動性を供給するために活用できます。
b. 政府証券:
- 公開市場操作:通貨供給量を管理し、金利に影響を与えるため、国債の売買を定期的に行うこと。
- 量的緩和(QE):経済に流動性を供給するため、長期証券を大規模に購入すること。
c. 金準備:
- 融資の担保:金準備は、国際融資その他の金融商品の担保として利用することができます。
- 市場の安定:市場を安定させ、またはインフレ期待を管理するための金の売却または購入。
2. 中央銀行の各種ファシリティ
a. 割引窓口貸出:
- 緊急流動性供給:流動性を必要とする金融機関に対し、通常は担保を徴求した上で、短期の貸付を行うこと。
- 金利への影響:公定歩合を調整することにより、短期金利および金融環境に影響を及ぼします。
b. 現先取引(レポ):
- 短期貸付:中央銀行は、買戻条件付取引(レポ取引)を行い、金融機関の保有する有価証券を担保として資金を貸し付けることができます。
- 流動性の管理:これらの短期の取引を通じて、銀行システム内の流動性を管理すること。
c. タームローン業務:
- 貸出のオークション方式:ECBの長期リファイナンス・オペレーションや、連邦準備制度のターム物オークション・ファシリティ(2007年~2010年)のように、オークションを通じて銀行に期間貸出を行うこと。
3. 特別プログラムおよびファシリティ
a. 緊急貸出プログラム:
- 危機管理:金融危機の局面において、中央銀行は特定の部門や機関を支援するための特別貸付プログラムを創設することができます。
- 市場のバックストップ:システミックな崩壊を防ぐセーフティネットを提供すること。
b. 信用緩和プログラム:
- 対象を絞った資産購入:社債や住宅ローン担保証券などの民間部門の資産を購入し、特定の分野への信用供給を改善すること。
4. 規制および監督上の権限
a. 準備金要件:
- 準備率の調整:商業銀行の準備預金要件を変更することにより、貸出可能な通貨量を制御すること。
- 通貨供給量への影響:準備預金の所要額を引き上げれば通貨供給量は引き締められ、引き下げれば緩和されます。
b. プルーデンス監督:
- 金融の安定性:金融システムの安定性と健全性を確保するための規制上の措置を実施すること。
- マクロプルーデンス政策手段:カウンターシクリカル資本バッファーなどの手段を活用し、システミックリスクを管理すること。
5. 政府との連携
a. 財政政策の協調:
- 景気刺激策:インフラ支出や減税といった財政刺激策の実施について政府と協調し、金融政策を補完します。
- 債務管理:財務当局と連携し、公的債務の管理およびそれが金融政策に及ぼす影響に対応すること。
6. 革新的かつ非伝統的な手法
a. マイナス金利:
- 貸出の促進:中央銀行預金に対してマイナス金利を設定し、銀行が超過準備を保有することを抑制して、貸出を促します。
- インフレ率の押し上げ:デフレを防止し、経済活動を促進することを目的としています。
b. イールドカーブ・コントロール:
- 金利ターゲット:証券を購入し続けることを約束することにより、長期金利を直接の対象として、望ましい水準に維持すること。
- 市場の信認:フォワードガイダンスを通じて市場の期待に働きかけ、経済の安定を図ります。
c. デジタル通貨:
- 中央銀行デジタル通貨(CBDC):決済システムの強化、金融包摂の促進、金融政策の新たな手段の提供を目的として、デジタル通貨を発行する取組みです。
- 金融政策における革新:政策措置のリアルタイムでの追跡および実施を提供いたします。
金融政策の決定機関
各国中央銀行における金融政策の決定機関
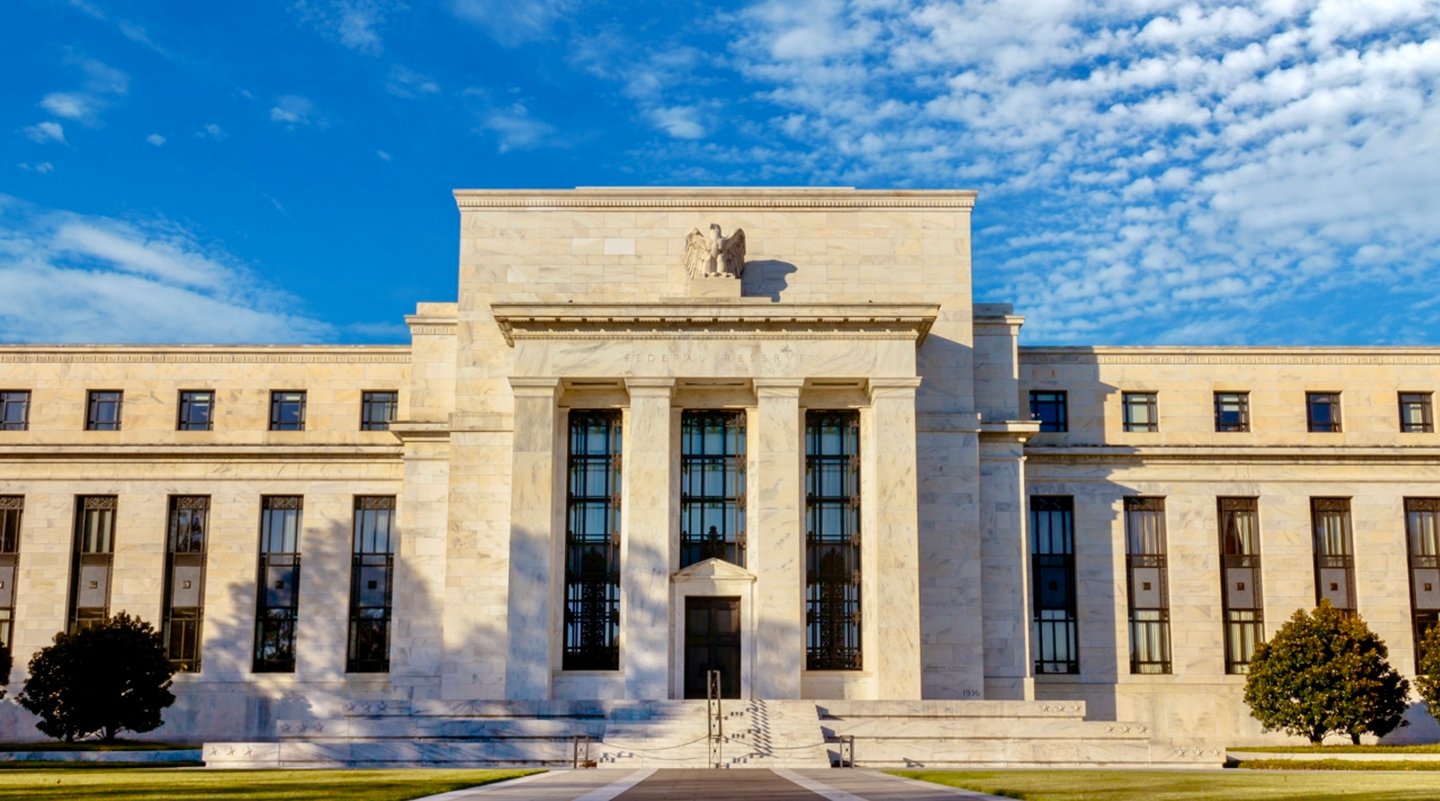
連邦準備制度
新たな通貨の創造を含む、連邦準備制度の金融政策決定に関与する主な主体は次のとおりです。
連邦公開市場委員会(FOMC)
- 連邦準備制度の金融政策決定機関
- 7名の理事会メンバー、ニューヨーク連邦準備銀行総裁、および輪番制で務めるその他4名の連邦準備銀行総裁により構成されます。政策金利に関する決定や、公開市場操作による通貨の新規供給を含む金融政策の策定を担います。
理事会
- ワシントンD.C.に所在する、連邦準備制度の中央統括機関である連邦準備制度理事会。
- 大統領により任命され上院の承認を受けた7名の理事で構成され、金融政策の決定を含め、連邦準備制度全体に対する全般的な指針および監督を行います。
連邦諮問評議会(Federal Advisory Council)や地域預金取扱機関諮問評議会(Community Depository Institutions Advisory Council)などの諮問評議会は、理事会に専門的な助言を行いますが、金融政策の策定過程において直接の役割を担うものではありません。
欧州中央銀行
欧州中央銀行(ECB)において金融政策の決定に関与する主な委員会および理事会は、次のとおりです。
政策理事会
- ECBの主要な意思決定機関
- ECB専務理事会の6名のメンバーと、ユーロ圏諸国の中央銀行総裁で構成
- 政策金利の設定やユーロシステムにおける準備預金の供給を含む、金融政策の策定を担当します
執行役員会
- ECB総裁および副総裁を含む、政策理事会の構成員である6名
- 金融政策の日々の実施および政策理事会(Governing Council)の会合準備を担当しております
一般理事会は諮問的な役割を担っており、金融政策の責任を負うものではありません。ECBの外では、EUの経済金融委員会(EFC)が、その金融安定テーブルとともに、金融安定およびIMFに関する事項についてEU財務大臣に助言を行っております。
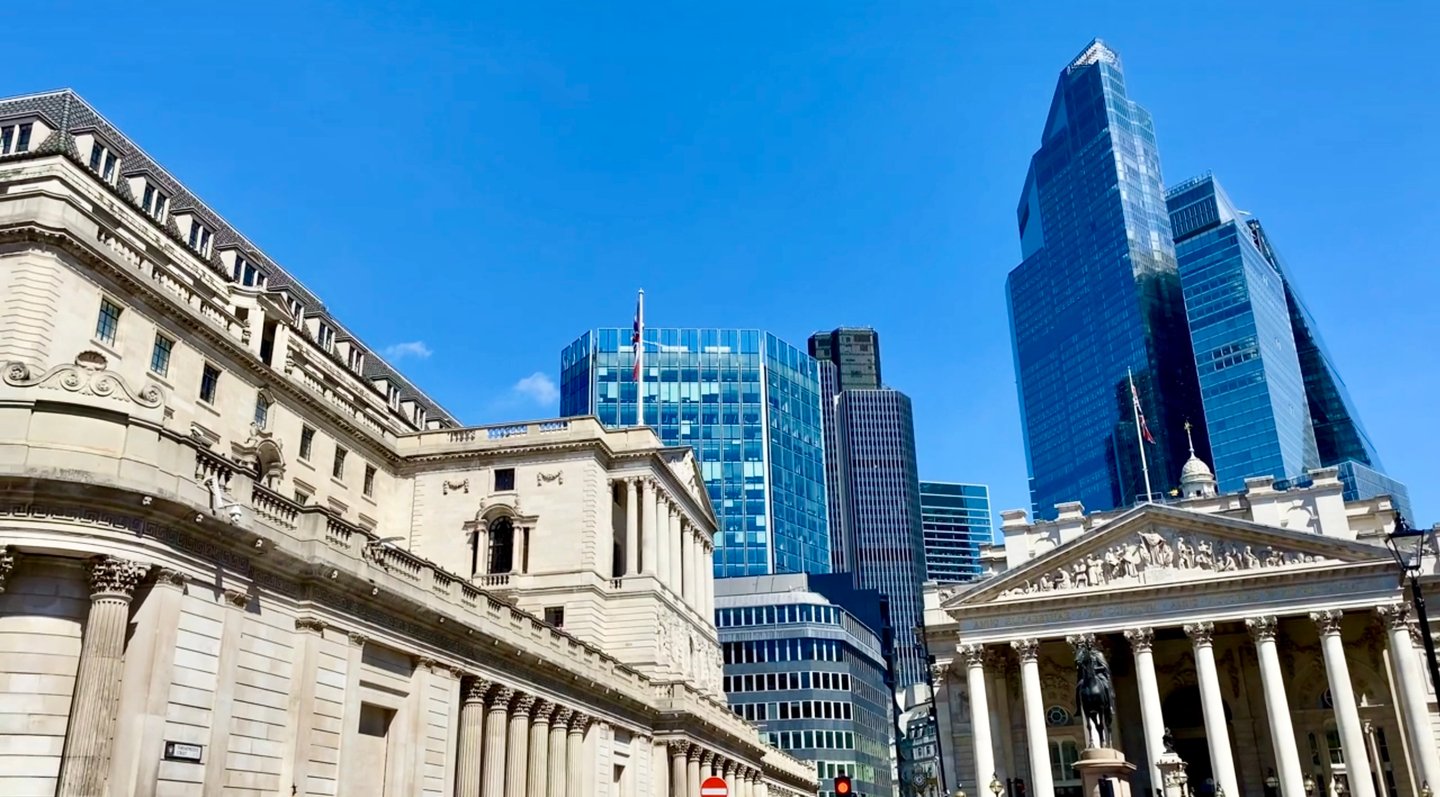
イングランド銀行
金融政策委員会(MPC)
- 英国の金融政策の策定および実施を担う主要な意思決定機関
- イングランド銀行総裁および外部委員を含む9名の委員で構成されます
- 年8回開催され、公定歩合(バンク・レート)およびその他の金融政策手段(量的緩和など)を決定します
取締役会
- イングランド銀行の最高意思決定機関
- 金融政策に関する事項を含め、当行の監督及びガバナンスを担います
日本銀行
政策委員会
- 日本銀行の最高意思決定機関
- 通貨および金融統制に関する方針を定め、当行の業務運営の基本原則を設定するとともに、当行の職務遂行を監督します
- 総裁1名、副総裁2名、および政策委員会委員6名で構成されます
日本銀行総裁は、内閣総理大臣が議長を務める内閣府の機関である経済財政諮問会議の議員です。同会議は金融政策に関する権限を有しておらず、金融政策は日本銀行法(1997年)により政策委員会の所管とされています。
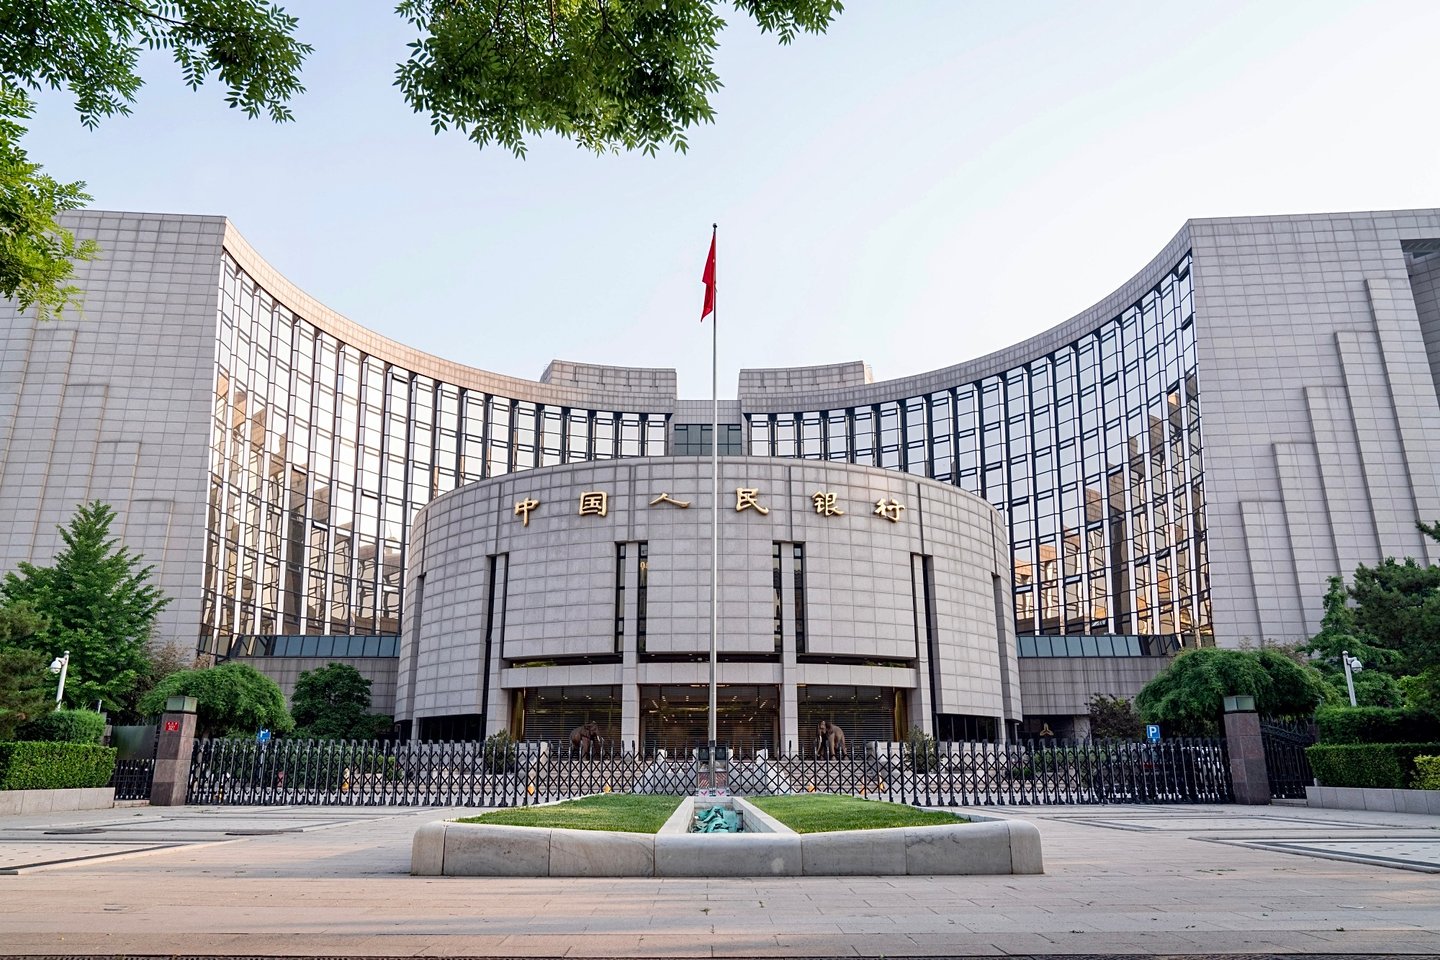
中国人民銀行(PBOC)
金融政策委員会(MPC)
- 中国人民銀行(PBOC)に金融政策に関する助言を行う主要な諮問機関
- 中国人民銀行の総裁および副総裁のほか、他の政府機関および銀行業界の代表者で構成されます
- 金融政策目標の策定・調整、金融政策手段の運用、ならびに金融政策とその他のマクロ経済政策との調整に関する助言を担当
- 金融政策委員会(MPC)は定期的に開催され、その意見および政策に関する助言は議事録に記録されます
- 金融政策委員会(MPC)の政策提言はその後、国務院の承認に付され、承認を経て中国人民銀行が金融政策上の決定を実施します
金融政策委員会(MPC)の上位には、国務院および中国共産党中央金融委員会(2023年設立)があり、金融分野の政策全般の方向性を定めています
インド準備銀行(RBI)
金融政策委員会(MPC)
- 政策金利(レポ金利)の設定と金融政策の策定を担う、インドの中心的な意思決定機関
- 6名で構成:インド準備銀行(RBI)総裁(議長)、金融政策を担当する副総裁、RBI理事1名、およびインド政府が指名する外部委員3名
- 金融政策を決定するため、年4回以上開催される
金融市場委員会(FMC)
- 毎日会合を開き、流動性の状況を確認するとともに、金融政策委員会(MPC)が決定した金融政策の実務上の実施を確保する
金融政策局(MPD)
- 金融政策委員会(MPC)による金融政策の策定および分析を補佐します
従来の金融政策技術諮問委員会は助言機関としての役割を担っておりましたが、金融政策委員会(MPC)に置き換えられました。
国際機関
国際通貨金融委員会(IMFC)
- 国際通貨・金融システムの監督および運営に関し、IMF総務会に助言を行う機関
- 中央銀行総裁、閣僚またはこれに準ずる地位にある24名の委員で構成され、通常はIMFの191の加盟国から選出されます
- 国際通貨基金(IMF)総務会に対し、国際通貨・金融システムについて助言を行い、世界経済の成長と安定に関する事項を審議します。各国の金融政策を決定する機関ではありません。
- IMFCは、マクロ経済問題に関する国際協力の場として機能しております。財務大臣および中央銀行総裁が、世界経済・金融の新たな動向に対する政策対応について協議し、調整を図ることを可能にしております。
金融安定理事会(FSB)
- FSBは、世界の金融システムを監視し、これに関する提言を行う国際機関です。
- FSBは2009年にG20によって設立されました。そのメンバーは、24の国・地域およびEUの財務省、中央銀行、監督当局のほか、国際機関および基準設定主体であり、6つの地域諮問グループがさらに約65の国・地域に及んでいます。
- 金融安定理事会(FSB)は、国際決済銀行(BIS)との5年間の合意に基づき、BISをホスト機関とし、BISから資金の提供を受けております。BISがFSBの運営費用の大部分を負担しております。
- FSBは、国際金融システムの脆弱性を特定し、それらに対処するために必要な措置を提案し、その実施状況を監視する役割を担っております。金融セクターの課題に関する規制・監督政策を国際的な水準で調整し、関係当局間の協力と情報交換を促進します。主な重点分野は、強靱な市場型金融の推進、強固な金融市場インフラの整備、実効的なマクロプルーデンス体制の支援、新たに生じつつある脆弱性への対応です。
パリクラブ
- 1956年に設立された、支払困難に直面する債務国に対し、協調的かつ持続可能な解決策を模索する公的債権者の非公式グループ
- 法的根拠はありませんが、メンバーは、債務リスケジュールの合意に迅速に到達するための一連の規則および原則に同意しています
中央銀行と商業銀行による通貨創造の仕組みの違いを理解することは、通貨制度全体の機能を理解するうえでの基礎となります。通貨の発行を唯一認められた中央銀行は、経済における通貨供給量を調整し、物価の安定を維持するうえで決定的な役割を担っています。中央銀行は、公開市場操作などの手段を通じて、インフレの抑制や銀行システムの安定化といった経済上の目的に応じて通貨供給量を調整します。この過程は短期金利に影響を及ぼし、ひいては経済活動全体にも影響を与えます。
デジタル通貨、とりわけ中央銀行デジタル通貨(CBDC)の登場は、通貨創造と金融政策の実施という従来の力学に新たな検討事項をもたらしています。IMFによるデジタル通貨と中央銀行業務に関する検討は、CBDCやその他のデジタル金融イノベーションの出現が、金融政策、通貨発行益、マネタリーベース、デジタル通貨の取引流通速度への潜在的な影響を含め、中央銀行の役割と機能にどのような影響を及ぼし得るかを示しています。これらのデジタル通貨が普及するにつれ、マネタリーベース外の流動性や通貨需要に及ぼす影響は、金融政策手段の活用方法や経済安定の管理に対する全体的なアプローチの転換を意味する可能性があります。
これに対し、商業銀行は、貸出業務を通じて(M3、M2、M1とM0との比率をご参照ください)通貨創造の大部分を担っています。これらの銀行が個人または企業に融資を実行すると、銀行システム内に事実上新たな預金が創出され、それによって通貨供給量が拡大します。通貨創造のこの側面は、しばしば「商業銀行通貨」の創出と呼ばれ、中央銀行が定める規制の枠組みと金融政策の指針のもとで成り立っています。商業銀行の通貨創造能力は、その貸出活動と本質的に結びついています。中央銀行とは異なり、商業銀行には通貨を発行する権限はありませんが、銀行預金の乗数効果を通じて通貨供給量に大きな影響を及ぼします。
銀行レベルでの通貨創造
銀行自身も、預金の受入れ、貸出及び部分準備銀行制度を組み合わせることにより、通貨を創造します。なお、銀行が創造するのは物理的な通貨(すなわち現金)ではなく、広く受け入れられている交換手段として機能する銀行預金という形態の新たな通貨である点にご留意ください。
手続の概要は次のとおりです。
- 顧客預金:顧客が現金、小切手または電子送金により銀行に預金を行うと、銀行の準備金が増加します。これらの預金は、顧客に対して支払うべき金額を表すため、銀行にとっては本質的に負債に当たります。
- 部分準備銀行制度:多くの中央銀行は、預金に対する最低準備率を定めています(連邦準備制度は2020年3月にこれをゼロに引き下げ、欧州中央銀行は1%を適用しています)。現在、流動性は主にバーゼルIIIの流動性規制(LCRおよびNSFR)によって規律されています。銀行は準備預金を顧客への貸出に回すわけではなく、貸出によって新たな預金が創出され、その預金が支出されるにつれて準備預金は銀行間を移動します。
- 貸出:銀行が借り手に通貨を貸し出す際、銀行預金の形で新たな通貨が創出されます。たとえば、銀行が融資を承認すると、借り手の口座に融資額が入金されます。これにより銀行システム内に新たな預金が生まれ、実質的に通貨供給量が拡大します。
- 通貨乗数効果:銀行による通貨の創出は、最初の融資で終わるわけではありません。借り手が借り入れた資金を支出すると、その資金は別の個人または事業者の銀行口座に入ります。受取人がその資金を自らの銀行口座に預け入れれば、さらなる貸出と追加的な通貨創出につながり得ます。この連鎖は、伝統的にマネーマルチプライヤー(貨幣乗数)として説明されてまいりました。ただし、中央銀行、とりわけイングランド銀行(「現代経済における貨幣創造」、2014年)は、実際の貸出は準備預金の一定倍数ではなく、資金需要と自己資本によって左右されると強調しております。
通貨創造のプロセスには、支払準備率、自己資本比率規制、貸出に対する市場の需要といった制約があることを認識しておくことが重要です。加えて、中央銀行は、公開市場操作、支払準備率の変更、政策金利の調整といった金融政策手段を通じて、通貨供給量に影響を及ぼすことができます。
通貨の創出に関する具体的なご要望についてご相談をご希望の場合は、当行のディレクターであるIsof Bacoまでお問い合わせください。


次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。