通貨発行益(シニョリッジ)
通貨の力を支える隠れた要石
エグゼクティブサマリー
シニョリッジ(通貨発行益)、すなわち通貨の発行によって得られる利益は、貨幣経済学において最も古く、かつ最も重要な仕組みの一つです。現代の金融論では見過ごされがちですが、シニョリッジは今日でも財政政策、金融力学、富の分配を左右する重要な要因であり続けています。本分析では、シニョリッジについて、中世における起源から現代の形態に至るまでを検討し、銀行業務、金融政策、そして進化を続けるデジタル通貨の環境への影響に特に着目します。
銀行業務に携わる専門家にとって、シニョリッジの理解は、単なる歴史的背景としてではなく、中央銀行の行動を分析し、政策転換を予測し、中央銀行デジタル通貨(CBDC)への移行を管理するための枠組みとして不可欠です。通貨創造の根底にある利益の仕組みは、金融市場、資産評価、さらには通貨発行に最も近い位置にある機関に生じる構造的優位性を、今なお形づくっています。
I. 歴史的変遷:金属から不換紙幣へ
中世における起源と君主の特権
シニョリッジの概念は、君主が硬貨を鋳造する独占的な権利を主張した中世ヨーロッパに端を発します。市民が貴金属の地金を王立造幣局に持ち込むと、造幣局がこれを公式の通貨に加工しました。君主は報酬として金属の一部を保持しました。これがシニョリッジの文字どおりの意味であり、領主の権利を意味するフランス語に由来しております。
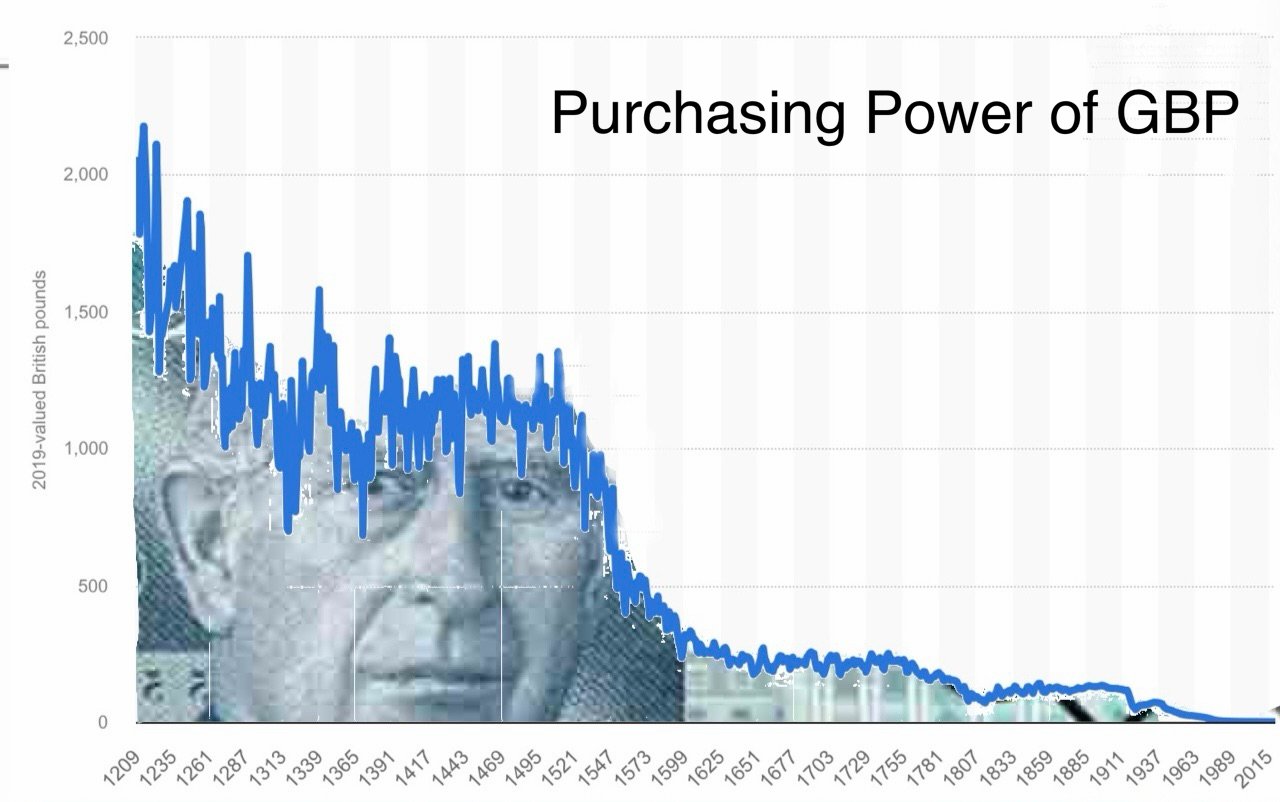
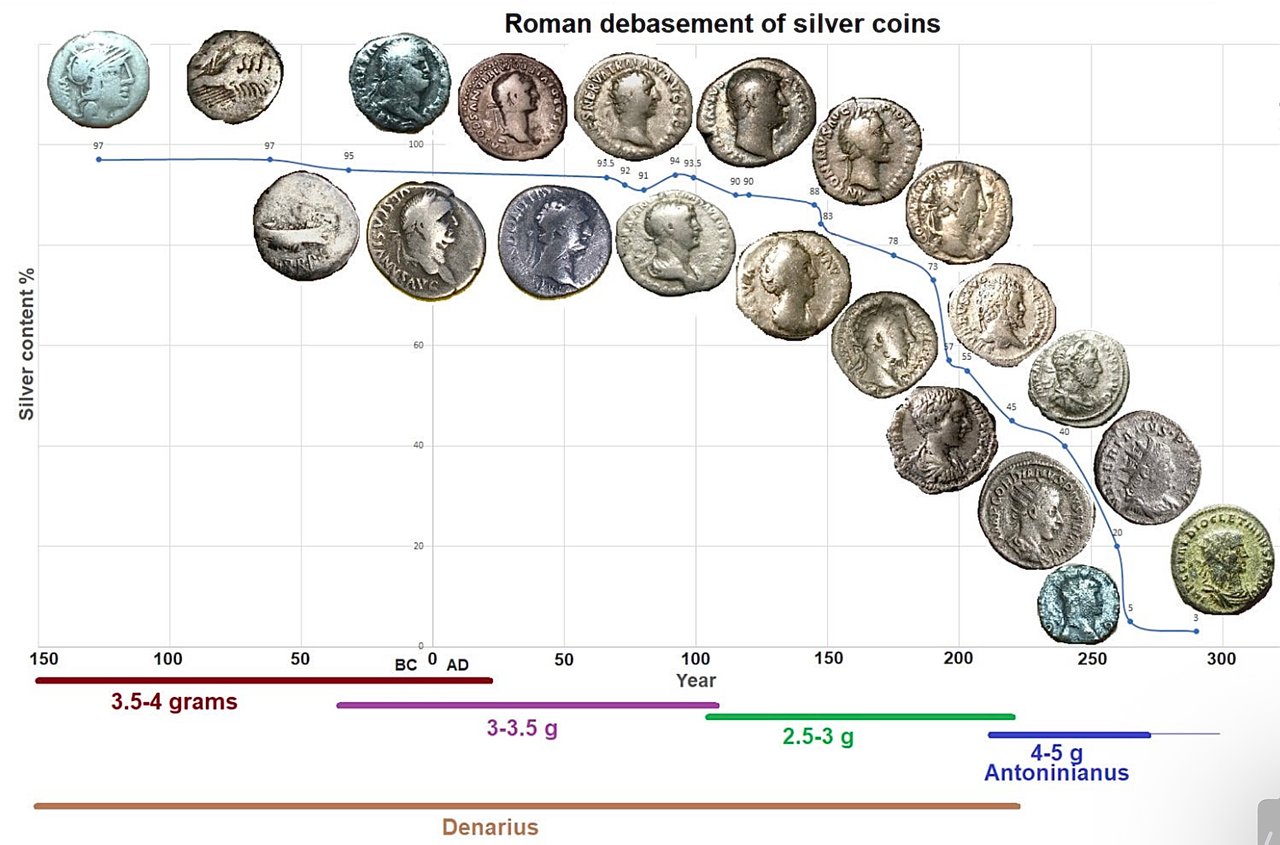
この取り決めは、単なる取引手数料にとどまるものではありませんでした。通貨の創出を支配する者は、通貨制度全体から経済的レントを得るという基本原則を確立したのです。国王は額面を維持したまま金属含有量を引き下げることができ、これは現代でいう通貨の悪鋳、すなわちインフレ課税の初期の形態にほかなりません。
通貨価値の毀損サイクル
通貨の品位低下(デベースメント)に関する歴史上の事例は、今日にも通じるパターンを示しています:
- フランス王フィリップ4世(14世紀):軍事遠征の資金を調達するため、貨幣の銀含有量を繰り返し引き下げ、商人の信認を損ないました
- ルネサンス期の都市国家:ヴェネツィアとフィレンツェは、貨幣の純度を維持することが通貨覇権の確立につながることを示しました。ヴェネツィアのドゥカート金貨は、当時の基軸通貨となりました。
- スペイン帝国:アメリカ大陸から大量の銀が流入したにもかかわらず、通貨の品位引き下げが続いたことで慢性的なインフレを招き、最終的には経済の衰退につながりました
重要な洞察は次のとおりです。通貨発行益と通貨の信認は、動的な緊張関係にあります。過度な収奪は、通貨制度そのものを損ないます。
II. 現代のシニョリッジ:仕組みと分配
不換通貨とシニョリッジの変容
商品貨幣から不換通貨への移行は、シニョリッジのあり方を根本から変えました。物理的な製造コストはほとんど無視できる水準となり、2025年における100米ドル紙幣1枚あたりの変動印刷コストは11.3セント(連邦準備制度)であり、額面のほぼ全額がシニョリッジとなります。これが数十億枚に及ぶと、発行当局にとって相当な収入となります。
もっとも、現代の通貨発行益は、物理的な通貨の範囲をはるかに超えています。
主な通貨発行益の源泉:
- 現金通貨の発行:紙幣および硬貨の製造から直接得られる利益
- 準備金の創出:通貨供給の拡大を通じて取得した利付資産からの収益
- 量的緩和オペレーション:新たに創出された中央銀行準備金で購入した証券から得られる収益
- 実質金利のマイナス:インフレ率が名目金利を上回る場合、債権者から債務者への実質的な富の移転が生じます
通貨発行益の源泉としての中央銀行バランスシート
現代の中央銀行は、主として準備預金の創出によって賄われる資産保有を通じて通貨発行益を生み出します。中央銀行が公開市場操作により国債を購入する場合、次のとおりとなります。
1. 新たなマネタリーベース(銀行の準備預金)を創出する
2. 利付資産を取得する
3. 準備預金に対する付利は最小限またはゼロとする
4. 純利息収入を国庫に納付する
この仕組みにより、政府は市場金利を下回る水準で財政赤字を賄うことができ、資産の利回りとマネタリーベース拡大のコストとの差を通じて、事実上通貨発行益を得ることになります。
ケーススタディ:米連邦準備制度(2020年~2023年)
パンデミック対応期間中、連邦準備制度のバランスシートは、2020年2月の約4.2兆米ドルから2022年春には9兆米ドル近くへと、5兆米ドル近く拡大しました。通貨発行益への影響は相当なものでしたが、その影響は元に戻り得るものでもありました。
- 米国財務省への納付金は2021年に1,070億米ドルに達しました。しかし、金利が上昇すると、準備預金に対するFRBの支払利息が収益を上回り、2022年9月以降、納付を停止して繰延資産を計上しております。
- 低い政策金利は、それが続いていた間、政府の債務返済費用(利払い費)を低減させました
- 資産価格の上昇により、富が金融資産の保有者へ移転した
- 実質賃金の目減りが、労働所得に対する暗黙の課税として作用した
商業銀行による通貨創造と二次的な通貨発行益
部分準備銀行制度は、委任された形の通貨発行益を生み出します。市中銀行は、貸出の実行を通じて新たな貨幣を創出し、通貨として機能する預金を生み出します。英国では、この「信用貨幣」が広義のマネーの約97%を占めています(イングランド銀行、2014年)。
銀行は、次の経路を通じて、通貨発行益に類する収益を得ています。
- 創出された預金に係る純金利マージン
- 決済サービスに係る手数料収入
- 新たに創出された信用をいち早く運用することによる先行者利益
この仕組みは二層構造の通貨発行益(シニョリッジ)体制をもたらします。すなわち、中央銀行はベースマネーの創出から利益を得、商業銀行は信用貨幣の創出から利益を得ます。
III. カンティヨン効果と富の分配
不均等な貨幣の波及
18世紀のリシャール・カンティヨンの指摘は、今日においてもなお、憂慮すべきほど的を射ています。新たに創出された貨幣は、経済に均等に行き渡るわけではありません。特定の波及経路をたどり、受領者に体系的な優位をもたらします。
主な波及の順序:
- 中央銀行のオペレーション → 金融機関が最初に流動性を受け取る
- 資産市場 → 初期の受領者が株式、債券、不動産の価格を押し上げる
- 法人の借手 → 大企業は優遇金利で信用供与を受けられます
- 消費者市場 → 賃金が反応するよりも先に価格が上方に調整される
- 賃金所得者 → 物価が上昇した後、最後に資金を受け取る
この段階的な分配により、貨幣発行益は主として資産保有者と金融仲介機関に帰属し、インフレのコストは賃金所得者や固定収入の受給者に不均衡に転嫁されます。
実証的な証拠:2008年以降の富の集中
2008年の金融危機とその後の量的緩和プログラムを経て:
- 米国株式市場は400%超上昇(2009年~2021年)
批判的な立場の論者は、これを政策の失敗というよりも、不換通貨制度下におけるシニョレッジ(通貨発行益)の分配に内在する構造的な特質であると捉えています。通貨供給の源泉に近い立場にある主体ほど、相対的に大きな便益を得ることになります。
IV. 法的枠組みと制度的構造
法定通貨に関する法律と通貨発行の独占
通貨発行益(シニョレッジ)に関する権利は、政府に通貨発行の独占的権限を付与する法定通貨法において定められています。これらの法律は、複数の目的を果たしております。
- 受領義務:国民は、債務の決済に際し、政府発行の通貨を受け入れなければなりません
- 競争の禁止:代替的な通貨制度を制限または禁止すること
- 課税の有効化:公式通貨による納税を義務付ける
- 通貨発行益(シニョリッジ)の取得を容易にする:品質の如何にかかわらず、囲い込まれた(他に選択肢のない)需要を創出する
法定通貨の枠組みは、通貨発行益を経済的な仕組みから法的な権利へと転換します。この重要な区別は、各国政府が暗号資産や分散型の通貨システムの普及に抵抗する理由を説明するものです。
中央銀行の独立性:幻想か、現実か
現代の中央銀行は、政治権力からの運営上の独立性を主張しています。しかしながら実際には、その通貨発行益(シニョレッジ)機能により、財政との結びつきは避けられません。
- 中央銀行は、証券の購入を通じて政府の財政赤字を賄います
- 国庫への送金は、通貨供給の拡大が続くことを前提としています
- 財政危機の局面では、「独立性」の維持が困難になります
- 選挙期間中は、金融緩和政策を維持するよう求める政治的圧力が強まります
パンデミックへの対応は、こうした緊張関係を顕在化させました。大規模な財政刺激策には同規模の金融緩和が必要となり、財政政策と金融政策との間の実質的な区別は曖昧になりました。中央銀行のバランスシートは事実上、財政政策の手段となり、通貨発行益がその財源の役割を果たしました。
V. 地政学的側面:法外な特権
ドルの覇権と国際的な通貨発行益
米ドルが世界の準備通貨であることにより、フランスのヴァレリー・ジスカール・デスタン財務大臣が「法外な特権」と呼んだもの、すなわち国際的な通貨発行益(シニョリッジ)を得る能力が生じています。ドルは、配分が判明している世界の外貨準備の約57%(IMF COFER、2025年)を占め、全外国為替取引の89%(BIS三年ごとの調査、2025年)において取引通貨の一方となっています。これに対し、米国が生み出しているのは世界のGDPの約4分の1にすぎません。
国際的なシニョレッジの仕組み:
- 外国人投資家は、9兆米ドルを超える米国財務省証券を保有しています(米国財務省TICデータ、2025年)
- 製造コスト:無視できる程度。交換価値:実際の財およびサービス
- 米国は、他国が獲得しなければならない通貨を発行することで、貿易赤字を賄うことができる
- ドルに対する構造的な需要が、短期的なファンダメンタルズを超えて通貨を下支えします
この仕組みにより、米国はインフレーションを輸出しつつ実物資源を輸入することが可能となります。これは、中世の君主が貨幣の品位を引き下げながら、臣民に額面どおりの受領を強いたことの現代版といえます。
ドル基軸体制に対する新たな課題
いくつかの動きが、米ドルのシニョリッジにおける独占的地位を脅かしています。
- BRICS+の代替決済システム:ドルを介さない貿易決済の仕組みを構築する取り組み
- デジタル人民元(e-CNY):技術を通じて自国通貨の国際化を図る中国の取り組み
- 金の再評価:各国中央銀行、ドルに代わる資産として金を積み増し
- 暗号資産の普及:政府の管理が及ばない並行的な通貨システム
ドルが準備通貨としての地位を大きく失えば、米国は多額の通貨発行益を失うことになり、財政の抜本的な調整を迫られるか、通貨創出が加速する可能性があります。そのいずれの場合も、信認の崩壊を招きかねません。
VI. デジタル変革:中央銀行デジタル通貨(CBDC)とプログラマブル・マネー
中央銀行デジタル通貨:シニョリッジ2.0
中央銀行デジタル通貨(CBDC)は、シニョリッジの次なる進化形であり、仲介者を介さない直接的なデジタル発行を実現するものです。暗号資産とは異なり、CBDCは通貨の管理を分散させるのではなく、集中させます。
シニョリッジ獲得上の利点:
- 製造コストがゼロ:物理的な印刷や鋳造が不要です
- 完全な追跡:すべての取引をリアルタイムで監視
- プログラム可能性:有効期限、利用制限、対象を絞った配布
- 金融仲介の縮小:通貨創造における市中銀行の役割の低下
- 政策波及の強化:通貨供給に対する直接的な管理
開発中の導入事例:
- 中国(e-CNY):全国規模の試験運用が行われており、2025年11月までに取引件数は34.8億件、取引額は16.7兆人民元に達しました。2026年1月以降、商業銀行におけるウォレット残高は利息付預金となっております。
- 欧州連合(デジタル・ユーロ):2025年10月から次の事業段階に入っており、EU規則が2026年に採択された場合、2027年半ばからパイロットが実施される可能性があり、2029年に初回発行が行われる見込みです
- 英国(デジタルポンド):設計段階。導入の決定はなされていません
- 米国:連邦準備制度は、法令により2030年12月31日までCBDCの発行を禁じられています(2026年7月)
金融仲介への影響
CBDCの導入は、エンドユーザーと中央銀行との直接的な関係を可能にすることで、従来の銀行モデルを脅かします。個人が中央銀行預金を直接保有できるようになれば、市中銀行の預金の重要性が低下し、二次的な通貨発行益が失われ、部分準備制度が揺らぐ可能性があります。
銀行は、次のような複数の戦略的課題に直面しています。
- 預金の脱仲介化:ストレス時におけるリスクのない中央銀行預金への資金逃避
- 融資能力の低下:預金基盤の縮小により、信用創造が制約されます
- 利鞘の縮小:無コストの中央銀行口座との競合
- 監視リスク:CBDC(中央銀行デジタル通貨)は、金融面の監視・統制の手段となる可能性があります
VII. 暗黙の課税としてのインフレーション
通貨発行益とインフレーションの関係
通貨発行益を過度に取得すれば、必然的にインフレーションが生じます。これは、通貨創造に伴うコストが通貨保有者全体に配分される仕組みです。明示的な課税と異なり、インフレーションには立法上の承認が不要であり、監査上の痕跡も残りません。
数理的枠組み:
Mを貨幣供給量、Pを物価水準とし、VおよびQが一定である(簡略化した)場合、次の関係が成り立ちます。
M × V = P × Q
M(通貨発行益)を増やせば必然的にP(物価)が上昇し、購買力が既存の通貨保有者から通貨発行者へ移転します。
現実のインフレによる収奪:
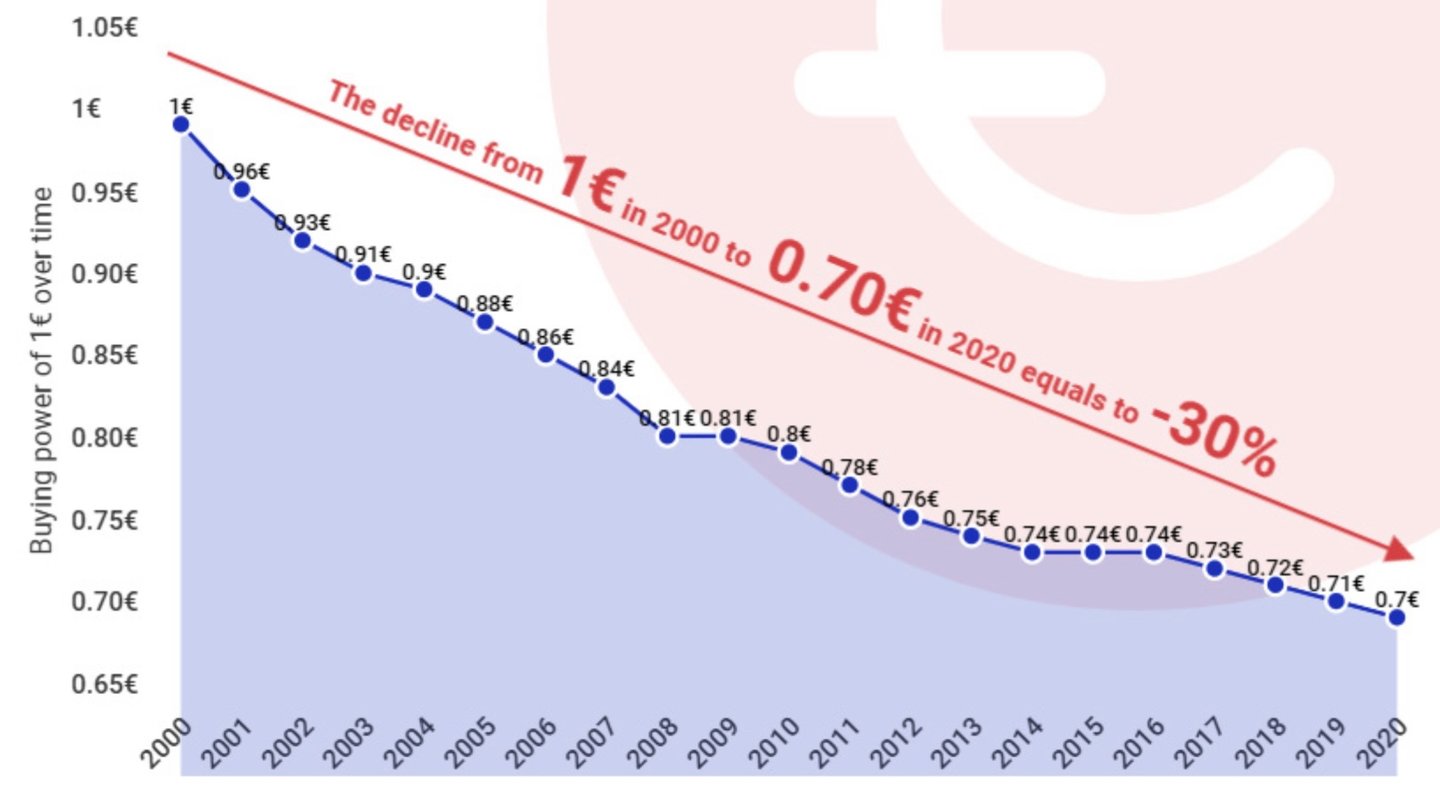
- 年率2%のインフレは、10年間で購買力を18%低下させます
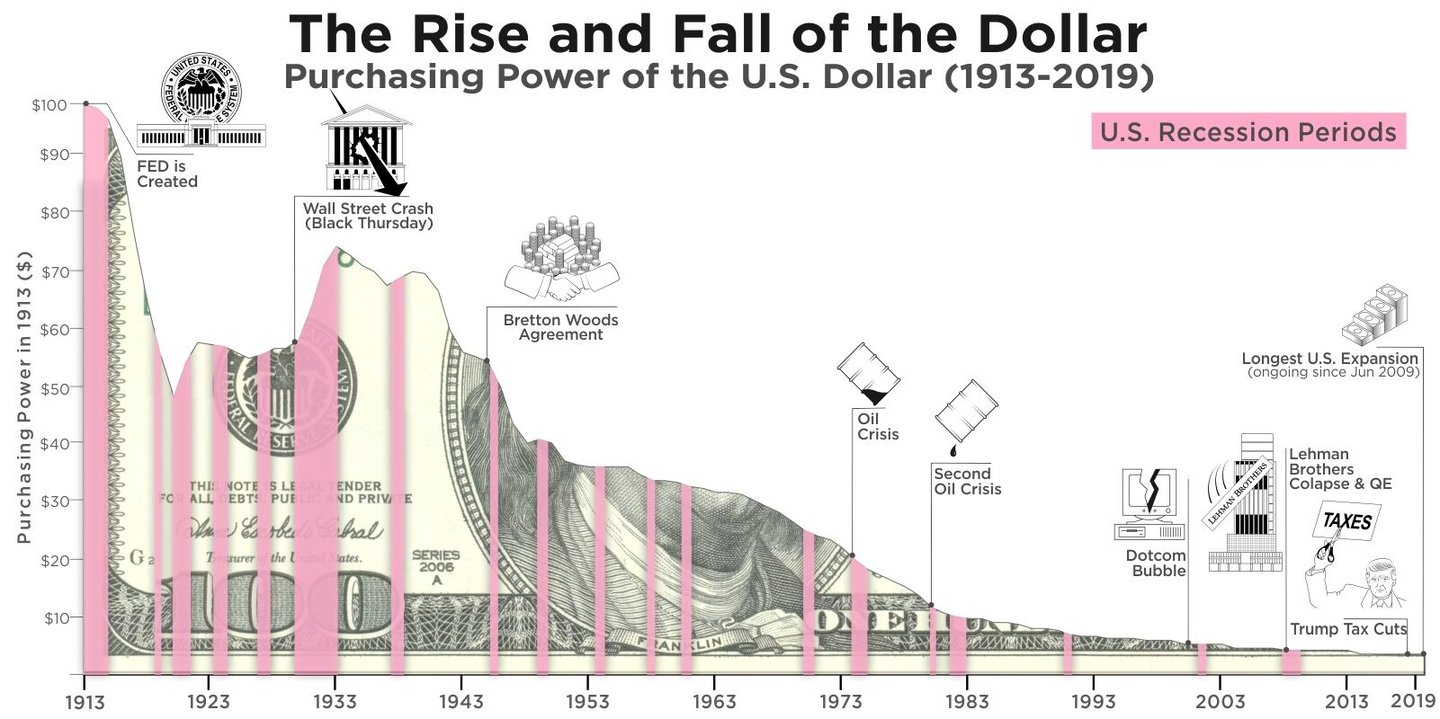
- 1971年(ニクソン・ショック)以降、米ドルの購買力は90%近く低下しました(米国消費者物価指数〔CPI〕による)
- 現金保有の実質リターン:インフレ調整を適切に行った場合、一貫してマイナスとなります
ハイパーインフレーションの歴史的事例研究
通貨発行益への極端な依存は、壊滅的な結果をもたらします。
ワイマール期ドイツ(1921~1923年):
- 月間インフレ率は29,500%に達しました
- 政府は、賠償金の負担による財政赤字を中央銀行を通じて賄いました
- 中間層の貯蓄は失われ、その後に政治的な過激化が続きました
ジンバブエ(2007年〜2009年):
- インフレ率のピークは月率約796億パーセントと推定
- 経済崩壊の中で支出を維持するため、政府が通貨を増刷
- 外国通貨に取って代わられ、使用されなくなった通貨
ベネズエラ(2016〜2019年):
- 年間インフレ率は2018年に130,060%に達しました(ベネズエラ中央銀行)
- 石油収入の崩壊後における、財政支出の通貨発行による賄い(マネタリー・ファイナンス)
- 大規模な国外流出と人道危機
これらの事例には、財政危機、歳出削減に対する政治的な消極姿勢、そして通貨発行益が課税に永続的に代わり得るという思い込みという共通の要素が見られます。
VIII. 暗号資産と通貨発行益への挑戦
ビットコイン:シニョリッジを排除する設計
ビットコインの中核的な革新は、供給量の絶対的な希少性(最大2,100万枚)によってシニョリッジを完全に排除した点にあります。この設計は、価値を毀損することのできない代替手段を提示することで、政府による通貨発行の独占に正面から異議を唱えるものです。
主な差別化要因:
- 供給量が固定されているため、継続的な通貨発行益の吸収が生じません
- 分散型の発行により、特権の独占を防止すること
- 透明性のあるプロトコルのルールが、裁量的な政策に取って代わります
- 検閲耐性により、政府による統制が制限されます
各国政府の対応:規制と取り込み
各国政府はジレンマに直面しています。暗号資産の普及を認めて通貨発行益を失うか、アクセスを制限して権威主義的であるとの印象を与えるかという選択です。多くの政府は、その中間的な道を選んでいます。
- 規制:KYC/AML要件を課し、匿名性を低下させます
- 課税:譲渡益課税の対象とするため、資産として分類します
- 中央銀行デジタル通貨(CBDC)の開発:政府の裏付けを持つ競合的なデジタル通貨を提供すること
- 選択的執行:特定の利用形態を訴追する一方で、他は黙認すること
この緊張関係の帰結が、今後の通貨発行益の動向を大きく左右します。暗号資産が相当程度普及すれば、政府の通貨発行益は減少し、歳出の削減か、残存する通貨利用者からのより強硬な徴収のいずれかを迫られることになります。
IX. 銀行セクターへの示唆と戦略上の留意点
シニョリッジ移行への対応
金融機関は、いくつかの構造的な変化に対応する必要があります。
短期(2026~2027年):
- バランスシートの正常化:FRBは2025年12月1日に保有資産の縮小を終了しました。ECBは引き続き保有ポートフォリオの満期償還を進めております
- 景気後退が現実となった場合の量的緩和(QE)拡大への回帰の可能性
- 中央銀行デジタル通貨(CBDC)の試験導入が拡大しており、規制上の不確実性が生じています
- 暗号資産の規制の枠組みが固まりつつあります
中期(2027〜2030年):
- 主要経済圏における中央銀行デジタル通貨(CBDC)の導入の可能性
- 銀行と中央銀行の間で預金獲得競争が激化しています
- 圧力にさらされる従来型の銀行モデル
- 通貨発行益の恩恵が移行するため、新たな収益モデルが必要となります
長期(2030年以降):
- 多通貨によるデジタル通貨システムが実現可能
- コルレス銀行業務の役割の縮小
- 新たな金融商品を可能にするプログラム可能なマネー
- デジタル・プラットフォームを通じた小規模経済圏におけるドル化の可能性
戦略的提言:IFBのアプローチ
- 収益源の多様化: 預金調達および純金利マージンへの依存度を低減する
- デジタルインフラへの投資: CBDC(中央銀行デジタル通貨)の統合およびデジタル資産の保管業務(カストディ)に備えます
- 通貨発行益に依存しない商品の開発:助言業務、リスク管理および専門的なサービスに注力します
- 規制動向の注視: CBDCに関する協議および業界標準の策定に参画します
- ストレステスト・シナリオ:通貨発行益に関する各種制度変更の影響をモデル化します
- お客様への啓発:通貨移行がもたらす影響に関する専門家としての立場を確立する
リスク管理の枠組み
主なリスク:
- 金融仲介機能縮小のリスク:金融ストレス時に預金がCBDCへ流出すること
- 利鞘の縮小:無コストの中央銀行口座との競合
- 規制上のリスク:デジタル通貨に関する政策の突然の変更
- システミックリスク:法定通貨に対する信認の危機が通貨体制の転換を引き起こすこと
リスク軽減策:
- 規制上の最低水準を上回る強固な資本バッファーを維持すること
- 中央銀行デジタル通貨(CBDC)へのアクセスを目的として、中央銀行とのコルレス関係を構築すること
- さまざまな通貨・貨幣制度にまたがってお客様にサービスを提供するための、デジタル資産に関する機能を構築する
- 迅速な適応を可能にする柔軟な技術基盤を構築する
X. 通貨発行特権の将来
シニョレッジ(通貨発行益)は、通貨主権の根幹をなす特権、すなわち通貨の創造から利益を得る権利です。この特権は、中世の貨幣鋳造から現代の不換通貨制度に至るまで存続しており、デジタル化への移行の過程でも、形を変えて存続していくでしょう。
銀行業務に携わる専門家にとって、以下のような結論が導かれます。
通貨発行益は偶発的なものではなく、構造的なものです。それは通貨制度の設計上の特徴であり、偶然や逸脱ではありません。このメカニズムを理解することは、中央銀行の行動や政策の方向性を見通す上で不可欠です。
重要なのは規模よりも分配です。カンティロン効果とは、通貨創出の中心に近い立場にあるかどうかが、誰が利益を得るかを左右するというものです。プライマリー・ディーラー、決済事業者、中央銀行の取引相手として位置づけられる金融機関は、不均衡に大きな優位性を享受します。
デジタル化への移行によって通貨発行益(シニョレッジ)がなくなるわけではありません。むしろ、中央銀行デジタル通貨(CBDC)により通貨発行益がさらに集中し、同時に新たな監視・統制の手段が生まれる可能性があります。銀行はこれに抵抗するのではなく、この現実に適応しなければなりません。
代替的な通貨制度は、国家の通貨発行益を脅かします。暗号資産の普及、金の再評価、あるいは国際決済システムの変更により、政府は、残された利用者からより強引に徴収するか、あるいは劇的な財政調整を迫られる可能性があります。
インフレーションは依然として、主要なコスト分配のメカニズムです。技術的に高度化しているにもかかわらず、通貨発行益は最終的にはインフレーションを通じて富を移転します。これは、立法上の承認を必要としない、目に見えない税です。