संप्रभु संस्थाएँ
संप्रभु निधियाँ
संप्रभु संपदा कोष की स्थापना
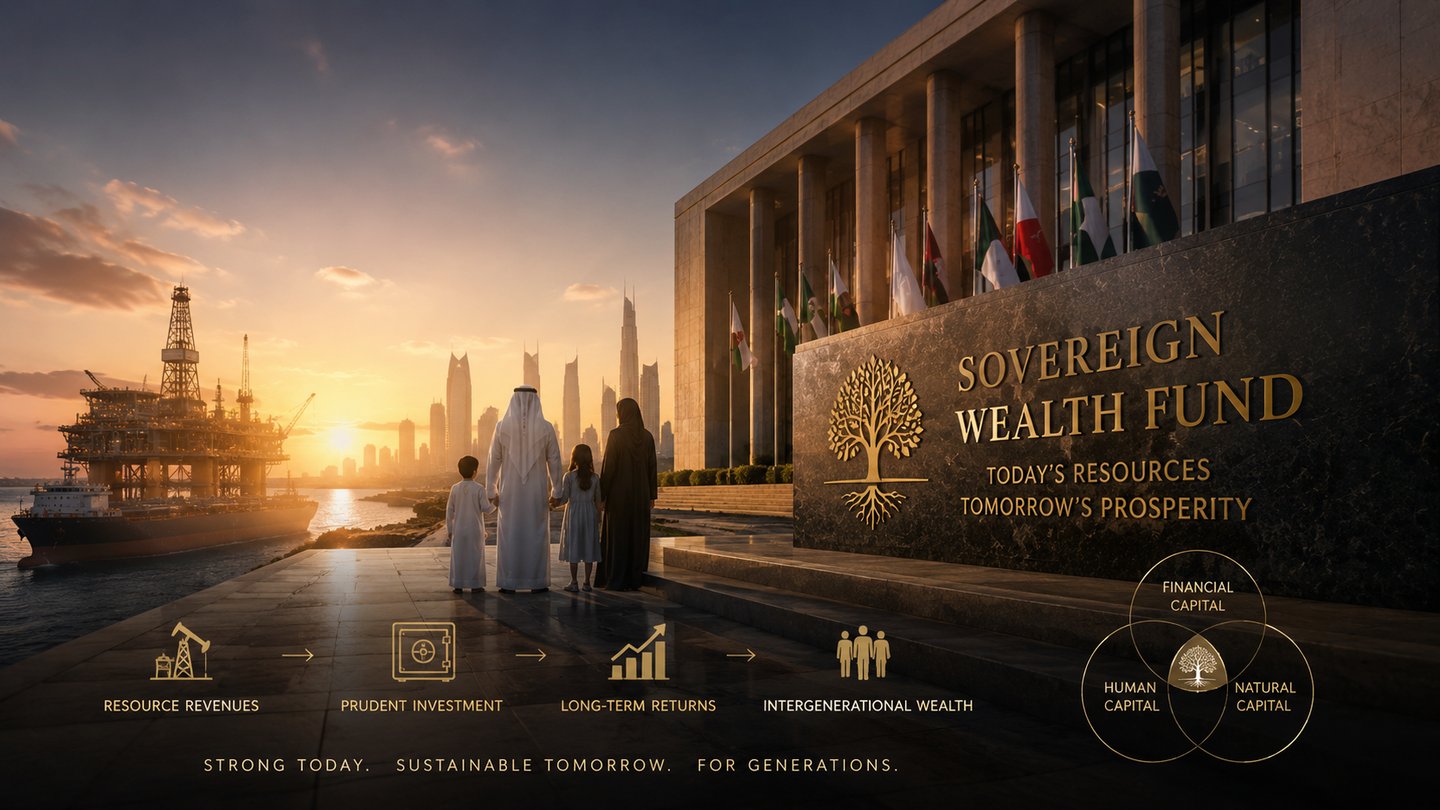
संसाधन राजस्व से अंतर-पीढ़ीगत संपत्ति तक: संरचना, शासन और संस्थापन की अवधि।
विश्व के अधिकांश संप्रभु संपत्ति कोषों की रचना धन आने के बाद की गई थी। सफल कोषों की रचना उससे पहले की गई थी। किसी प्रमुख राजस्व स्रोत की खोज और उसके राजकोषीय शिखर के बीच का अंतराल, जो प्रायः केवल कुछ वर्षों का होता है, संस्थापक अवसर-काल है: वह अवधि जिसमें नियम अभी भी किसी विद्यमान व्यय-प्रवृत्ति से टकराए बिना लिखे जा सकते हैं। प्रचुरता से पहले लिखे गए नियम संरक्षण देते हैं। प्रचुरता के बाद लिखे गए नियम झुक जाते हैं।
International Finance Bank Ltd सरकारों, वित्त मंत्रालयों और सार्वजनिक संस्थाओं को संप्रभु संपदा कोष की स्थापना पर मूल सिद्धांतों से परामर्श देता है: विधिक आधार, संस्थागत संरचना, राजस्व की अनुरेखणीयता और निवेश शासन, इस क्रम में कि पूंजी से पहले साख स्थापित हो।
दुविधा
संसाधन राजस्व की नई धारा एक विरोधाभास के साथ आती है। जो प्रवाह पीढ़ियों को वित्तपोषित कर सकते हैं, वही बजट को अस्थिर भी कर सकते हैं, मुद्रा को उसके अपने निर्यातकों के विरुद्ध महँगा बना सकते हैं, और वित्त मंत्रालय को किसी एक वस्तु की कीमत का बंधक बना सकते हैं। इसका शैक्षणिक नाम संसाधन अभिशाप (रिसोर्स कर्स) है। व्यावहारिक रूप में यह टाली जा सकने वाली संस्थागत विफलताओं का एक क्रम है।
कुवैत इन्वेस्टमेंट बोर्ड की स्थापना 1953 में होने के बाद से सात दशकों का अनुभव एक ही दिशा में संकेत करता है: निवेश प्रदर्शन से अधिक महत्व शासन-व्यवस्था का है। प्रथम पीढ़ी के कोषों की प्रलेखित विफलताएँ मुख्यतः परिसंपत्ति आवंटन के बजाय विवेकाधीन निकासी, बैंक-वित्तपोषण के अयोग्य राजनीतिक परियोजनाओं के प्रभाव में आने, अपारदर्शिता, उसी कमोडिटी में संकेंद्रण जो कोष को पोषित करती है, और प्रत्येक राजनीतिक परिवर्तन के साथ संस्थागत स्मृति के लोप से जुड़ी हैं।
इस प्रकार संस्थापक सरकार के समक्ष एक शासन संबंधी समस्या है जो वित्तीय समस्या के रूप में प्रकट होती है, और वह भी समय के दबाव में, रेटिंग एजेंसियों, बहुपक्षीय भागीदारों और अपने नागरिकों के समक्ष।
IFB की प्रतिक्रिया
IFB संस्थापक चरण में संस्थागत वास्तुकार की भूमिका निभाता है: राजनीतिक निर्णय और पहले निवेशित डॉलर के बीच का डिज़ाइन कार्य। हम उन बहुपक्षीय संस्थाओं का स्थान नहीं लेते जो मानक प्रकाशित करती हैं। हम उन मानकों को एक परिचालनरत संस्था में रूपांतरित करते हैं, उस गति से जिसकी संस्थापन-अवधि माँग करती है।
हमारे स्थापना ढाँचे में चार स्तर हैं, जो कड़े क्रम में लागू होते हैं:
- कानूनी आधार। एक संगठनात्मक अधिनियम जो जमा और निकासी के नियम निर्धारित करता है, नियुक्तियों को संरक्षण देता है और नियमों से विचलन को महँगा तथा स्पष्ट रूप से दृश्यमान बनाता है। यह कानून ही निधि का वास्तविक तुलन-पत्र (बैलेंस शीट) है।
- संस्थागत संरचना। स्वामी के रूप में राज्य, स्वतंत्र बहुमत वाले पर्यवेक्षी बोर्ड और अंतरराष्ट्रीय स्तर पर नियुक्त कार्यकारी प्रबंधन का पृथक्करण। कोई भी निकाय दो कार्य धारण नहीं करता।
- राजस्व की अनुरेखणीयता। एकल संग्रहण खाता, दोहरे हस्ताक्षर, 24 घंटे के भीतर समाधान (रिकंसिलिएशन), और निष्कर्षण बिंदु से लेकर निधि खाते तक EITI-स्तरीय रिपोर्टिंग। विश्वसनीयता संग्रहण से आरंभ होती है, निवेश से नहीं।
- निवेश शासन। एक प्रकाशित निवेश नीति विवरण, पृथक खातों सहित वैश्विक अभिरक्षक, अनिवार्य कौशल-हस्तांतरण सहित प्रत्यायोजित प्रबंधन, और पहले ट्रेड से पूर्व परीक्षित जोखिम ढाँचा।
त्रि-खंडीय संरचना
संसाधन-आधारित फ़ंड तब सफल होते हैं जब अधिदेशों को मिलाने के बजाय अलग रखा जाता है। संदर्भ वास्तुकला में तीन खंड होते हैं, जिनमें से प्रत्येक की अपनी अवधि, तरलता नियम और बेंचमार्क है:
- स्थिरीकरण। अवधि 0-3 वर्ष। पूर्णतः तरल, सामान्यतः केंद्रीय बैंक द्वारा या उसके साथ मिलकर प्रबंधित, और बजट की अस्थिरता के अनुरूप आकार में निर्धारित। यह कमोडिटी चक्र के उतार-चढ़ाव को स्वयं सहन कर लेता है, ताकि बजट को ऐसा न करना पड़े।
- बचत। 10 वर्ष और उससे अधिक की अवधि। पूर्णतः देश की अर्थव्यवस्था के बाहर निवेशित, जिसमें निधि की अपनी कमोडिटी और सहसंबद्ध परिसंपत्तियाँ शामिल नहीं हैं। यह अंतर-पीढ़ीगत निधि है, जिसे सबसे कठोर अंतरराष्ट्रीय प्रथा के आधार पर तैयार किया गया है।
- विकास। अवधि 3-10 वर्ष। केवल बैंक-योग्य घरेलू अवसंरचना का सह-वित्तपोषण करता है, और कभी अकेले नहीं: प्रत्येक परियोजना में समान आर्थिक शर्तों पर तृतीय-पक्ष निजी या बहुपक्षीय पूंजी का न्यूनतम हिस्सा अनिवार्य है। सह-निवेश कोई वैकल्पिक पसंद नहीं है। यह वह अनुशासन है जो किसी विकास खंड को एक और नरम बजट बनने से रोकता है।
एक ही स्वचालित क्रम इन्हें जोड़ता है: बजट की पूर्ति समतलीकृत बहु-वर्षीय संदर्भ कीमत के आधार पर होती है, स्थिरीकरण लक्ष्य तक भरा जाता है, विकास निधि एक सीमित अंश निकालती है, और बचत को संरक्षित अवशेष प्राप्त होता है। स्वचालन ही इसका मूल तत्व है। जो सद्गुण वार्षिक विवेकाधिकार पर निर्भर हो, वह सद्गुण नहीं है; वह एक कतार है।
वे मानक जिनके आधार पर हम कार्य करते हैं
- सैंटियागो सिद्धांतों (2008) का अनुपालन पहले दिन से ही अभिकल्पना में निहित, बाद में जोड़ा हुआ नहीं
- संस्थापक संविधि के साथ तैयार की गई IFSWF सदस्यता की रूपरेखा
- निष्कर्षण से लेकर खाते तक की संपूर्ण श्रृंखला में EITI-अनुरूप राजस्व रिपोर्टिंग
- FATF-मानक AML/CFT संरचना, जिसमें घरेलू अपवादों के बिना PEP प्रोटोकॉल शामिल हैं
- बाहरी ऑडिट रोटेशन और प्रकाशित वार्षिक रिपोर्टिंग के साथ IFRS लेखांकन
- पृथक खातों के अंतर्गत अभिरक्षा, दिवालियापन-सुरक्षित, स्थल पर लेखापरीक्षा के अधिकार सहित
नियुक्ति
स्थापना कार्य 30-90-180 दिन की चरणबद्ध संरचना पर आधारित है। पहले 90 दिनों में वे निर्णय लिए जाते हैं जो नगण्य वित्तीय लागत पर संस्थागत अपरिवर्तनीयता का निर्माण करते हैं: संस्थापक राजनीतिक कृत्य, सक्षम बनाया गया एकल परियोजना प्रमुख, बोर्ड अध्यक्ष और मुख्य कार्यकारी की अंतरराष्ट्रीय खोज, निधि की कार्यशील परिकल्पनाओं पर अंतिम निर्णय, और अंतरराष्ट्रीय मानकों के प्रति सार्वजनिक प्रतिबद्धता। उसके बाद के चरणों में मसौदा मूल अधिनियम, शासन-पुस्तिका, निवेश नीति वक्तव्य, तथा अभिरक्षक और प्रत्यायोजित प्रबंधन का चयन प्रस्तुत किया जाता है, जिनमें प्रत्येक प्रतिस्पर्धी खरीद प्रक्रिया के माध्यम से संपन्न होता है।
हम परामर्श देते हैं; निर्णय राज्य का होता है। राजकोषीय प्रभाव वाले प्रत्येक मापदंड, चाहे वह कैस्केड प्रतिशत हो या निकासी के ट्रिगर, संप्रभु निर्णय हेतु एक कार्यशील परिकल्पना के रूप में प्रस्तुत किए जाते हैं, कभी भी पूर्वनिर्धारित तथ्य के रूप में नहीं। और प्रत्येक अधिदेश में कौशल हस्तांतरण सम्मिलित होता है, क्योंकि जो निधि स्थायी रूप से अपने सलाहकारों पर निर्भर रहती है, उसने अपनी कमज़ोरी को केवल बाहर के लोगों को सौंप दिया है।
फंड स्थापना ब्लूप्रिंट का अनुरोध करें: विधिक आधार, त्रि-खंडीय संरचना, राजस्व क्रमिक-वितरण (रेवेन्यू कैस्केड) का अभिकल्पन, और क्रमबद्ध स्थापना रूपरेखा।