यूरोप, संयुक्त राज्य अमेरिका और एशिया में शैडो बैंकिंग प्रणाली
संरचनाएँ, कार्य और प्रणालीगत निहितार्थ
1. वैचारिक परिभाषा और आर्थिक भूमिका
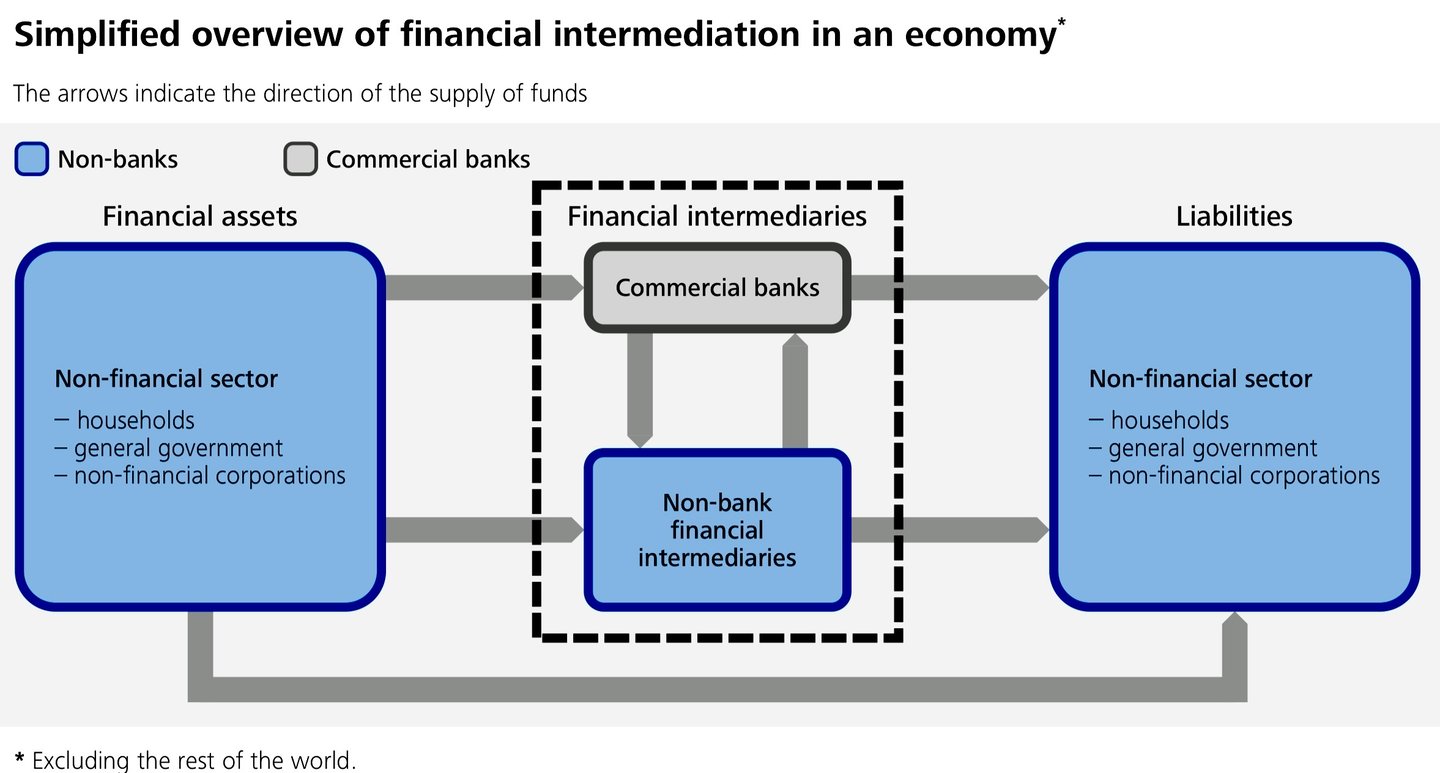
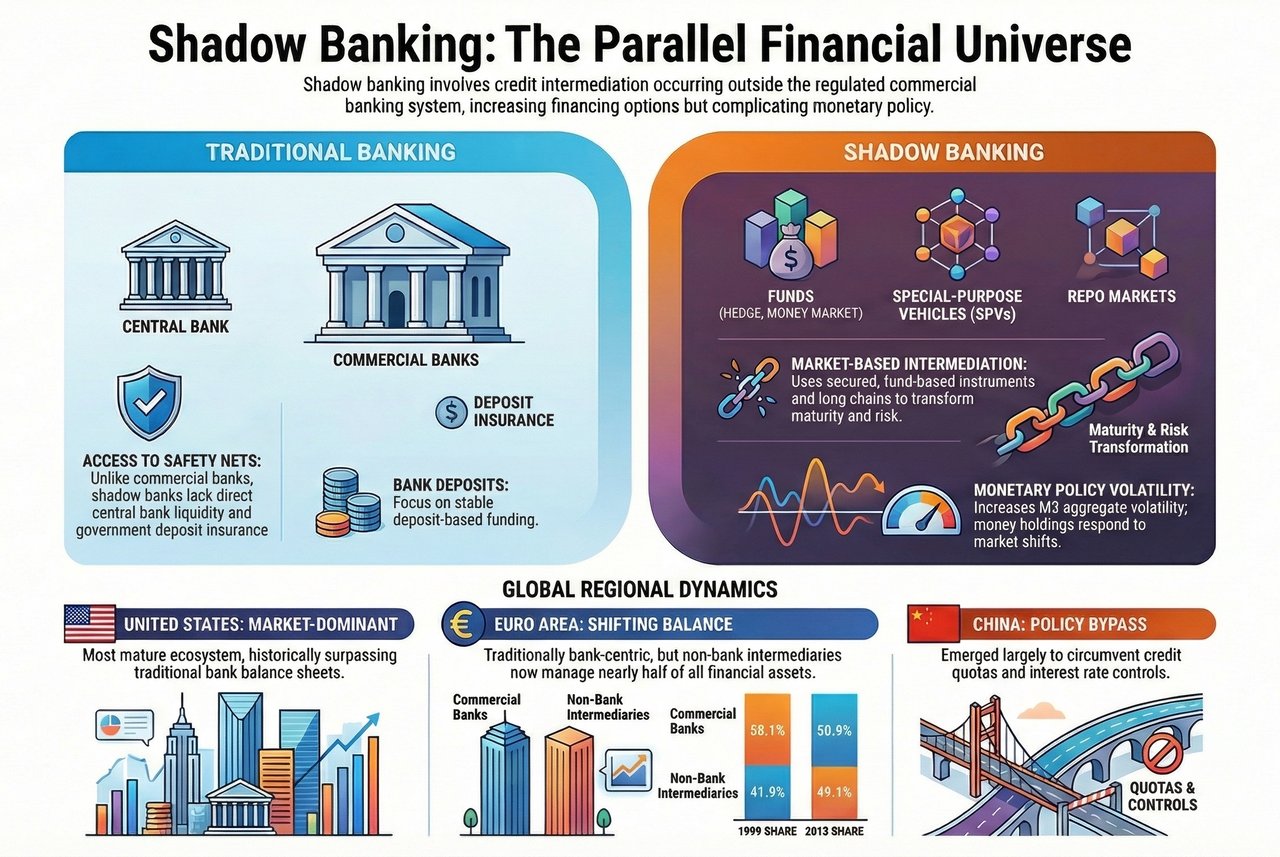
शैडो बैंकिंग प्रणाली – जिसे 2018 से वित्तीय स्थिरता बोर्ड गैर-बैंक वित्तीय मध्यस्थता (NBFI) कहता है – विनियमित वाणिज्यिक बैंकिंग क्षेत्र की परिधि से बाहर संचालित ऋण मध्यस्थता गतिविधियों को संदर्भित करती है। इसमें वे संस्थाएँ और गतिविधियाँ सम्मिलित हैं जो केंद्रीय बैंक की तरलता, जमा बीमा, या बैंकों पर लागू विवेकपूर्ण विनियमन की पूर्ण व्याप्ति तक सीधी पहुँच के बिना परिपक्वता, तरलता और जोखिम का रूपांतरण करती हैं।
मुख्य घटकों में सामान्यतः निम्नलिखित शामिल होते हैं:
- मनी मार्केट फंड
- निवेश और हेज फंड
- विशेष प्रयोजन इकाइयाँ (SPV) और प्रतिभूतिकरण माध्यम
- रेपो और प्रतिभूति उधार बाज़ार
- वित्त कंपनियाँ तथा कुछ बीमा एवं पेंशन निधि गतिविधियाँ
आर्थिक दृष्टिकोण से, शैडो बैंकिंग पारंपरिक बैंकिंग की पूरक भूमिका निभाती है: यह वित्तपोषण के माध्यमों का विस्तार करती है, संसाधन-आबंटन की दक्षता बढ़ाती है और बाज़ार-आधारित वित्त की माँग को पूरा करती है। प्रणालीगत दृष्टिकोण से, यह अपारदर्शिता, उत्तोलन (लीवरेज) और चक्रानुवर्तिता (प्रोसाइक्लिकैलिटी) को जन्म देती है।
2. यूरोप: बाज़ार-आधारित मध्यस्थता के बढ़ते दायरे के साथ बैंक-केंद्रित प्रणालियाँ
संरचनात्मक विशेषताएँ
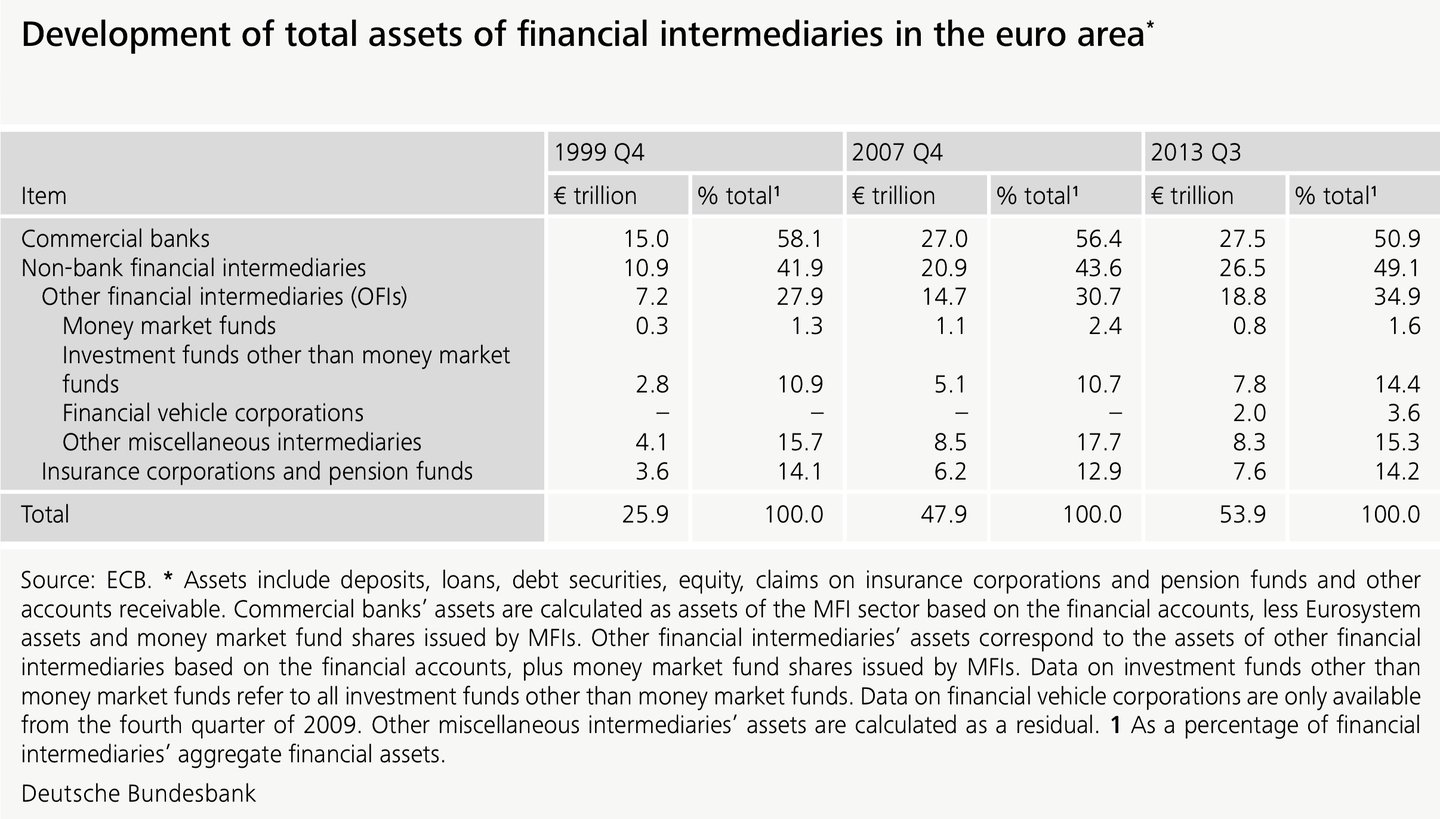
यूरोप की वित्तीय प्रणाली मुख्यतः बैंक-आधारित बनी हुई है, विशेषकर यूरो क्षेत्र में। फिर भी, 1990 के दशक के उत्तरार्ध से शैडो बैंकिंग का उल्लेखनीय विस्तार हुआ है, जिसका मुख्य माध्यम रहे हैं:
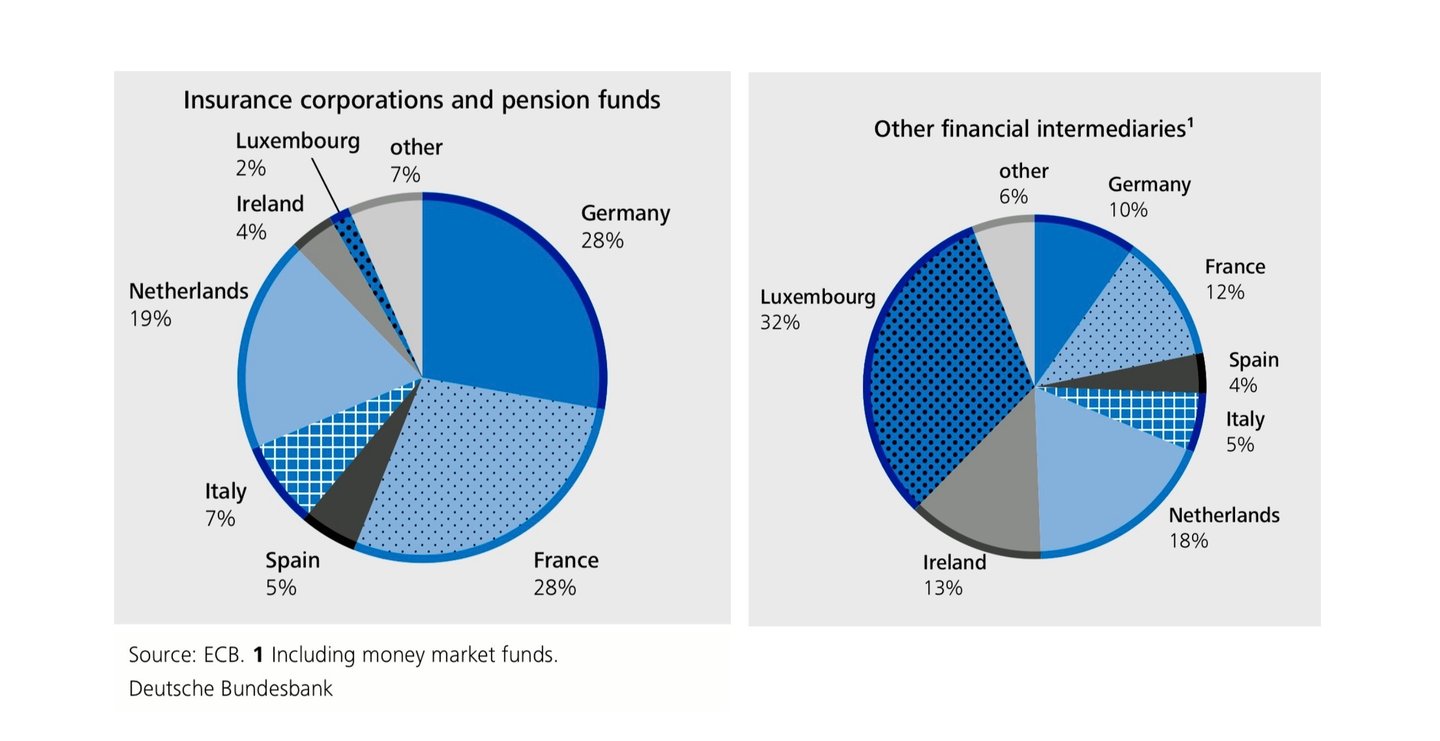
- निवेश फंड (विशेष रूप से लक्ज़मबर्ग और आयरलैंड में पंजीकृत)
- प्रतिभूतिकरण माध्यम (सिक्योरिटाइज़ेशन व्हीकल)
- रेपो-आधारित थोक वित्तपोषण संरचनाएँ
यूरोप में लंबे समय से सार्वभौमिक बैंकिंग मॉडल प्रचलित रहा है। परिणामस्वरूप, जिन गतिविधियों को अमेरिका में "शैडो बैंकिंग" के रूप में वर्गीकृत किया जाता, वे कानूनी रूप से बैंकिंग समूहों के भीतर संचालित हो सकती हैं और विनियमित तुलन-पत्रों में दिखाई दे सकती हैं, जिससे माप और तुलना जटिल हो जाती है।
मौद्रिक नीति और स्थिरता पर प्रभाव
Deutsche Bundesbank और European Central Bank के विश्लेषण के अनुसार, यूरोप में शैडो बैंकिंग:
- पारंपरिक मौद्रिक समुच्चयों की सूचनात्मक उपयोगिता को कमज़ोर करता है
- वित्तपोषण को बैंक ऋण से हटाकर परिसंपत्ति कीमतों की ओर ले जाकर मौद्रिक संचरण को परिवर्तित करता है
- विशेष रूप से रेपो और प्रतिभूतिकरण के माध्यम से बैंकों और गैर-बैंक मध्यस्थों के बीच अंतर्संबंध बढ़ाता है
Bundesbank के विश्लेषण से संकेत मिलता है कि गैर-बैंक वित्तीय मध्यस्थों के पास रखी गई जमाराशियाँ वास्तविक आर्थिक गतिविधि की तुलना में परिसंपत्ति कीमतों से अधिक निकटता से सहसंबद्ध हैं, जिससे M3 जैसे समुच्चयों में अस्थिरता बढ़ती है।
3. संयुक्त राज्य अमेरिका: बाज़ार-आधारित वित्त प्रमुख प्रतिमान के रूप में
संरचनात्मक विशेषताएँ
संयुक्त राज्य अमेरिका विश्व की सबसे परिपक्व और प्रणालीगत रूप से सर्वाधिक महत्वपूर्ण शैडो बैंकिंग पारिस्थितिकी का प्रतिनिधित्व करता है। इसकी प्रमुख विशेषताएँ इस प्रकार हैं:
- ऐतिहासिक रूप से खंडित बैंकिंग प्रणाली
- गहन पूंजी बाज़ार
- प्रतिभूतिकरण और रेपो वित्तपोषण पर अत्यधिक निर्भरता
फ़ेडरल रिज़र्व बैंक ऑफ़ न्यूयॉर्क के शोध (Pozsar et al., 2010) के अनुसार, 2007–2009 के वित्तीय संकट से पहले अमेरिकी शैडो बैंकिंग प्रणाली की सकल देनदारियाँ (2007–2008 के शिखर पर लगभग 20 ट्रिलियन USD) पारंपरिक बैंकिंग प्रणाली की देनदारियों (लगभग 14 ट्रिलियन USD) से अधिक थीं।
प्रमुख घटकों में शामिल हैं:
- रातोंरात रेपो से वित्तपोषित ब्रोकर-डीलर
- परिसंपत्ति-समर्थित वाणिज्यिक पत्र कंड्यूट
- जमा के विकल्प के रूप में कार्य करने वाले मनी मार्केट फंड
संकट का अनुभव और विनियामक प्रतिक्रिया
वैश्विक वित्तीय संकट ने दर्शाया कि अमेरिकी शैडो बैंकिंग बैंक रन के समान निकासी-दबाव की गतिशीलता के प्रति संवेदनशील थी, किंतु उसे अंतिम ऋणदाता का संरक्षण प्राप्त नहीं था। थोक वित्तपोषण बाज़ारों के पतन ने फ़ेडरल रिज़र्व सिस्टम द्वारा असाधारण हस्तक्षेप को अपरिहार्य बना दिया।
संकट-पश्चात सुधारों (डोड-फ्रैंक अधिनियम, मनी मार्केट फंड सुधार, रेपो पर सुदृढ़ निगरानी) ने कुछ कमज़ोरियों को कम किया है, किंतु बाज़ार-आधारित वित्तीय मध्यस्थता के संरचनात्मक वर्चस्व को उलटा नहीं है।
4. एशिया: राज्य-प्रभावित वृद्धि और क्षेत्रीय विचलन
चीन: नीतिगत बाधाओं को दरकिनार करने के माध्यम के रूप में शैडो बैंकिंग
चीन में शैडो बैंकिंग का उदय मुख्यतः निम्नलिखित के प्रत्युत्तर में हुआ:
- ऋण कोटा
- ब्याज दर नियंत्रण
- सरकारी स्वामित्व वाले बैंकों पर विनियामक प्रतिबंध
प्रमुख साधनों में शामिल हैं:
- ट्रस्ट उत्पाद
- संपत्ति प्रबंधन उत्पाद (WMPs)
- एंट्रस्टेड ऋण और ऑफ-बैलेंस-शीट माध्यम
पश्चिमी प्रणालियों के विपरीत, चीन की शैडो बैंकिंग राज्य के उद्देश्यों और अंतर्निहित गारंटियों से घनिष्ठ रूप से जुड़ी हुई है, जिससे केवल विनियामक अंतरपणन (रेगुलेटरी आर्बिट्राज) के स्थान पर नैतिक जोखिम (मोरल हैज़र्ड) उत्पन्न होता है। समय-समय पर होने वाली विनियामक कार्रवाइयों, विशेष रूप से 2018 के परिसंपत्ति-प्रबंधन नियमों, ने इसकी वृद्धि को घटाया है, किंतु इस प्रणाली को समाप्त नहीं किया है।
जापान और उभरता एशिया
- जापान का शैडो बैंकिंग क्षेत्र अपेक्षाकृत सीमित है, जिसमें अपारदर्शी माध्यमों के बजाय संस्थागत निवेशकों की उल्लेखनीय भागीदारी है।
उभरती एशियाई अर्थव्यवस्थाओं में शैडो बैंकिंग अपेक्षाकृत छोटी है, किंतु पूंजी बाज़ार के विकास के साथ तेज़ी से बढ़ रही है।
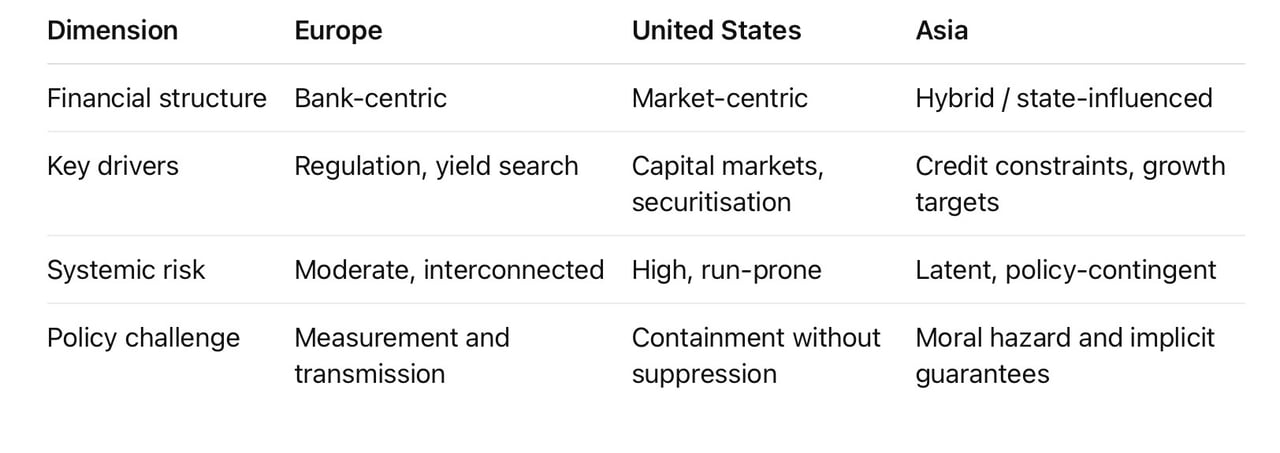
5. तुलनात्मक आकलन
6. नीतिगत एवं रणनीतिक निहितार्थ
सभी क्षेत्रों में, शैडो बैंकिंग:
- बैंक-केंद्रित मौद्रिक नीति की प्रभावशीलता को कमज़ोर करता है
- परिसंपत्ति मूल्य माध्यमों पर निर्भरता बढ़ाता है
- चक्रानुकूल लीवरेज के माध्यम से वित्तीय चक्रों को बढ़ाता है
विनियामकों के लिए रणनीतिक चुनौती उन्मूलन की नहीं, बल्कि नियंत्रण की है:
- विनियामक आर्बिट्राज में कमी
- सांख्यिकीय कवरेज में सुधार
- बैंकों और गैर-बैंकों में समष्टि-विवेकपूर्ण उपकरणों को आनुपातिक रूप से लागू करना
शैडो बैंकिंग कोई विचलन नहीं, बल्कि आधुनिक वित्तीय पूंजीवाद की एक संरचनात्मक विशेषता है। इसे पूर्णतः समाप्त करने के प्रयास प्रायः जोखिम को हटाने के बजाय उसे अन्यत्र स्थानांतरित कर देते हैं। तर्कसंगत उद्देश्य इसे व्यापक वित्तीय संरचना में अनुशासित ढंग से समाहित करना है।
संक्षेप में
शैडो बैंकिंग प्रणाली स्थायी आर्थिक शक्तियों को प्रतिबिंबित करती है: तरलता, प्रतिफल और तुलन-पत्र लचीलेपन की माँग। यूरोप, संयुक्त राज्य अमेरिका और एशिया में इसका स्वरूप भिन्न है, परंतु इसकी प्रणालीगत प्रासंगिकता सार्वभौमिक है। सुदृढ़ नीति के लिए निषेध नहीं, बल्कि सटीकता आवश्यक है।