कृपया हमारी प्रस्तुति डाउनलोड करें
संप्रभु एवं अर्ध-संप्रभु परियोजना वित्त में पुनर्भुगतान की निश्चितता सुनिश्चित करना
सुरक्षा संरचना एवं प्रवर्तन रोडमैप
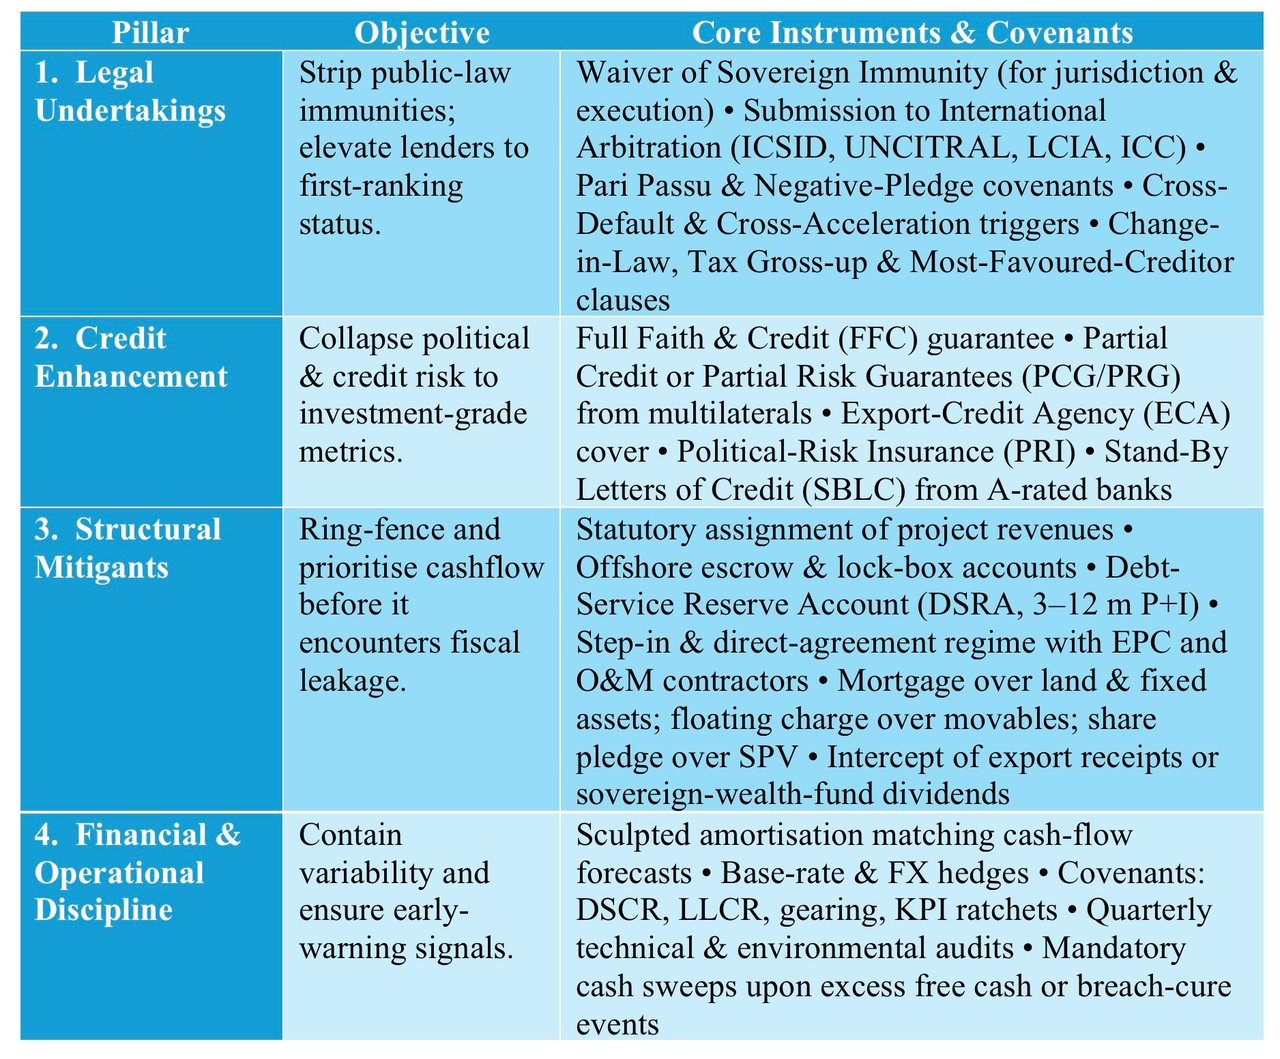
I. सुदृढ़ प्रतिभूति पैकेज के चार स्तंभ
II. सरकारी प्रतिपक्ष के विरुद्ध प्रवर्तन की प्रक्रिया
1. संविदात्मक त्वरण
चूक की घटना (भुगतान, अनुबंध-शर्त, राष्ट्रीयकरण/अधिग्रहण, MAC, क्रॉस-डिफ़ॉल्ट) होने पर ऋणदाता सभी बकाया राशियों को तत्काल देय घोषित कर देते हैं।
- उधारकर्ता और गारंटीकर्ता को सूचना तामील की गई।
- यदि अनुग्रह अवधि के भीतर उल्लंघन का निवारण नहीं होता है, तो SBLC पर स्वचालित आहरण या PRG पर दावा।
2. मध्यस्थता पंचाट की प्राप्ति
विवादों को तटस्थ मंचों के समक्ष भेजा जाता है: प्रायः:
- ICSID (निवेश विवाद निपटान हेतु अंतर्राष्ट्रीय केंद्र) – पंचाट बाध्यकारी होते हैं और सभी संविदाकारी राज्यों में उन्हें अंतिम निर्णय के रूप में मान्यता दी जानी आवश्यक है (ICSID अभिसमय का अनुच्छेद 54); घरेलू न्यायालय गुण-दोष की पुनः परीक्षा नहीं कर सकते, परंतु निष्पादन से उन्मुक्ति स्थानीय कानून द्वारा ही शासित रहती है (अनुच्छेद 55)।
- UNCITRAL/LCIA/ICC तदर्थ या संस्थागत मध्यस्थता, जिसका स्थान लंदन, पेरिस, सिंगापुर या द हेग हो; 1958 के न्यूयॉर्क कन्वेंशन के माध्यम से प्रवर्तन।
3. मान्यता एवं प्रवर्तन
- पंचाट को उन क्षेत्राधिकारों में दाखिल करें जहाँ संप्रभु राज्य के पास वाणिज्यिक प्रयोजनों में उपयोग की जा रही परिसंपत्तियाँ हैं, जैसे वाणिज्यिक प्राप्य राशियाँ या स्वयं राज्य की वाणिज्यिक संपत्ति। केंद्रीय बैंक की परिसंपत्तियाँ सामान्यतः निष्पादन से उन्मुक्त होती हैं (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), और पृथक राज्य-स्वामित्व वाली संस्थाओं की परिसंपत्तियों तक पहुँच केवल सीमित मामलों में ही संभव है।
- प्रतिबंधात्मक संप्रभु उन्मुक्ति के सिद्धांत (यूके राज्य उन्मुक्ति अधिनियम 1978, अमेरिकी FSIA 1976, सिंगापुर SIA 1979 में संहिताबद्ध) पर निर्भर रहें: संप्रभु संस्था को संप्रभु कृत्यों (jure imperii) के लिए उन्मुक्ति प्राप्त है, किंतु वाणिज्यिक कृत्यों (jure gestionis) के लिए नहीं; निष्पादन से उन्मुक्ति तो और भी सीमित है।
4. कुर्की एवं गार्निशमेंट
- संप्रभु संस्था द्वारा वाणिज्यिक प्रयोजनों के लिए धारित बैंक खातों के विरुद्ध तृतीय-पक्ष ऋण आदेश (इंग्लैंड) या टर्नओवर आदेश (अमेरिका)।
- जहाँ अनुमत हो, राज्य-स्वामित्व वाले वाणिज्यिक कार्गो की कुर्की। न्यायालय प्रायः प्रतिबंधात्मक रुख अपनाते हैं: हांगकांग के कोर्ट ऑफ फाइनल अपील ने FG Hemisphere बनाम DRC (2011) में पूर्ण उन्मुक्ति लागू की, और ITLOS ने घाना को अर्जेंटीना के नौसैनिक पोत ARA Libertad (2012) को, जिसे NML Capital के अनुरोध पर रोका गया था, मुक्त करने का आदेश दिया।
- राजनयिक प्रयोजनों के लिए उपयोग न की जाने वाली संप्रभु-स्वामित्व वाली वाणिज्यिक संपत्ति (होटल, दूरसंचार हिस्सेदारी) की ज़ब्ती।
5. एस्क्रो एवं लॉक-बॉक्स नियंत्रण
- जहाँ राजस्व अंग्रेज़ी या न्यूयॉर्क कानून द्वारा शासित तथा खाता-नियंत्रण अनुबंधों के अधीन ऑफशोर खातों में जमा किया जाता है, वहाँ चूक की स्थिति में सिक्योरिटी ट्रस्टी उधारकर्ता के देश में न्यायालय के आदेश के बिना उसका विनियोजन कर सकता है।
- ऑफ़-टेकर या कमोडिटी क्रेता के साथ त्रिपक्षीय खाता-नियंत्रण अनुबंध भुगतानों के स्वतः पुनर्निर्देशन को सक्रिय करते हैं।
6. स्टेप-इन एवं प्रतिस्थापन अधिकार
- उपचार अवधि समाप्त होने पर ऋणदाता (या उनके नामित व्यक्ति) प्रत्यक्ष अनुबंधों के माध्यम से संचालक को बदल सकते हैं, जिससे परिसंपत्ति का मूल्य और नकदी प्रवाह सुरक्षित रहता है।
- सरकार की सहमति प्रत्यक्ष अनुबंध में पहले से दे दी जाती है, जिससे बाद में बाधा उत्पन्न होने का जोखिम घटता है।
7. पीपीपी में समापन क्षतिपूर्ति
- रियायत अनुबंध में सामान्यतः राज्य पर एकमुश्त समाप्ति भुगतान का दायित्व होता है, जो प्राधिकरण की चूक या राजनीतिक अपरिहार्य परिस्थिति (फोर्स मेज्योर) के कारण समाप्ति की स्थिति में आमतौर पर कम से कम वरिष्ठ ऋण तथा ब्रेक लागत के बराबर होता है; ठेकेदार की चूक के कारण समाप्ति की स्थिति में प्रतिकर सामान्यतः कम होता है।
- इस दायित्व को उच्च रेटिंग वाली किसी संस्था या किसी बहुपक्षीय संस्था (जैसे ADB, IDA) की गारंटी का समर्थन प्राप्त हो सकता है।
8. गारंटी एवं बीमा के विरुद्ध दावा
- PCG/PRG: ऋणदाता दावा सूचना और मध्यस्थता पंचाट (अथवा PRG में कभी-कभी केवल भुगतान चूक) प्रस्तुत करते हैं और गारंटी अनुबंध में निर्दिष्ट अवधि के भीतर उन्हें भुगतान किया जाता है।
- PRI स्वत्वहरण (एक्सप्रोप्रिएशन), मुद्रा की अपरिवर्तनीयता और अनुबंध-भंग को कवर करता है; बीमाकर्ता भुगतान के पश्चात प्रतिस्थापित अधिकार (सब्रोगेशन) के आधार पर संप्रभु संस्था से वसूली करते हैं।
9. सामूहिक कार्रवाई एवं ट्रस्ट-डीड प्रवर्तन (पूंजी बाज़ार के माध्यम से टेक-आउट पुनर्वित्तपोषण)
- यदि ऋण का पुनर्वित्तपोषण बॉन्ड के माध्यम से किया जाए, तो होल्ड-आउट जोखिम घटाने के लिए सिंगल-लिम्ब CACs (सामूहिक कार्रवाई खंड) सम्मिलित करें, साथ ही त्वरण (एक्सेलरेशन) तक ट्रस्टी-संचालित प्रवर्तन को बनाए रखें।
III. प्रतिभूति-पूर्णता (सिक्योरिटी-परफेक्शन) की व्यावहारिक कार्यप्रणाली
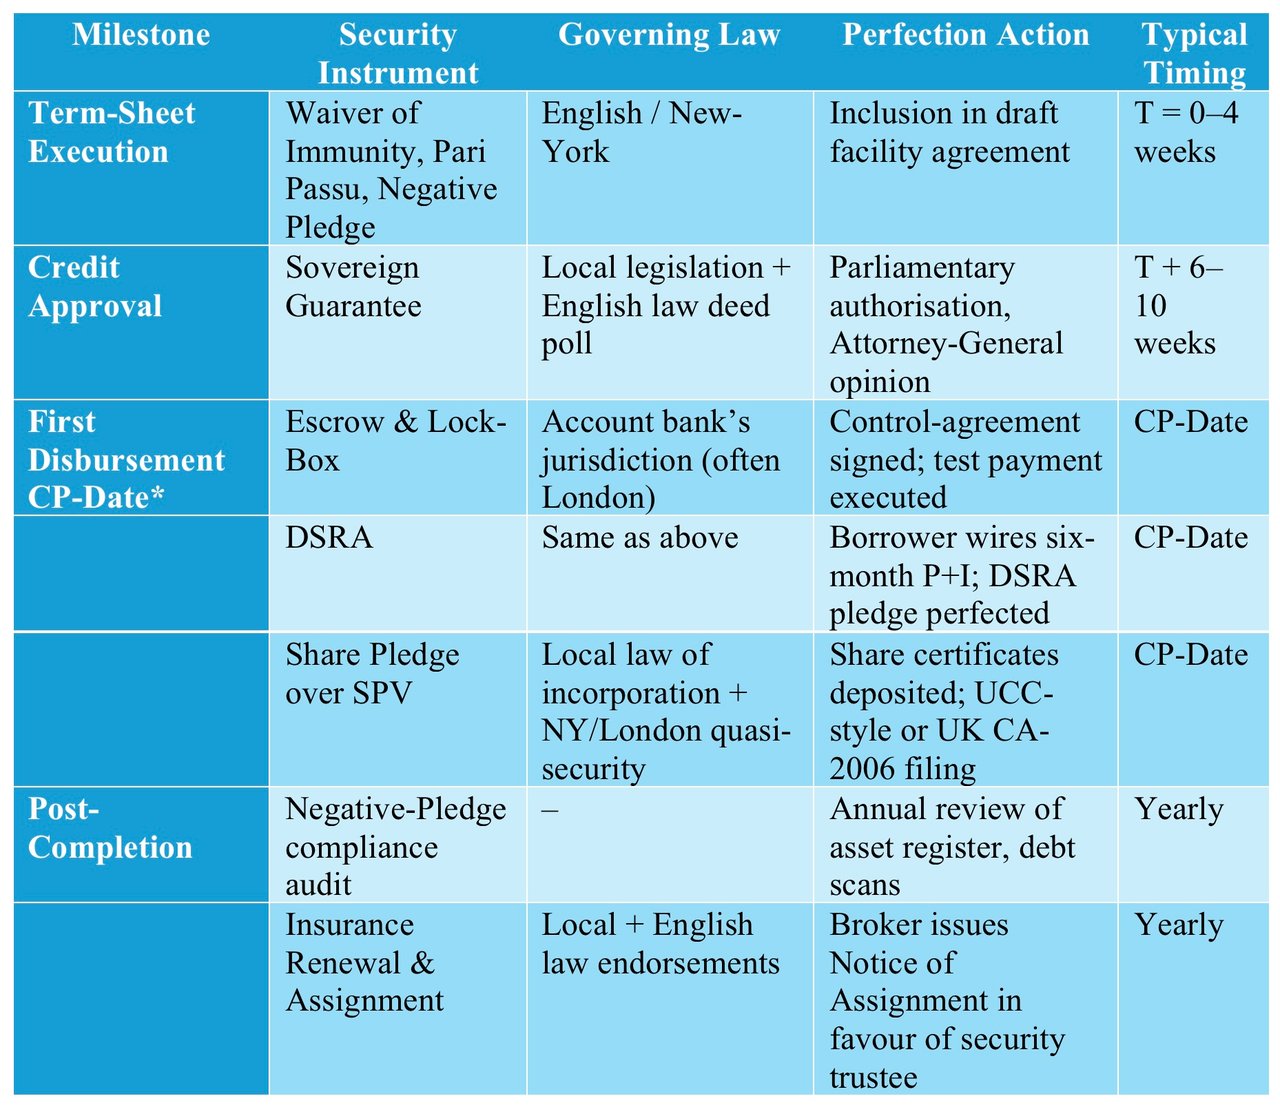
* CP = पूर्व शर्तें (Conditions Precedent)।
IV. जोखिम-संवेदी संवर्धन
1. कमोडिटी-मूल्य अस्थिरता
- शमन उपाय: बैंक के कमोडिटी डेस्क के साथ पूर्व-सहमत हेज अधिदेश; स्वैप निपटान निर्यात प्राप्तियों द्वारा संपार्श्विकृत।
2. FX असंगति
- शमन उपाय: क्रॉस-करेंसी स्वैप के माध्यम से निर्मित सिंथेटिक स्थानीय-मुद्रा ट्रांच; मार्जिन कॉल का वित्तपोषण ऐसी लिक्विडिटी सपोर्ट सुविधा से, जिसकी पूर्ति प्रत्येक छह माह में की जाती है।
3. अपरिहार्य परिस्थितियाँ एवं राजनीतिक घटनाएँ
- जोखिम न्यूनीकरण: PRI + PRG की परतबद्ध व्यवस्था; समापन भुगतान का निर्धारण “ऋण + हेज पर अनुमानित ब्रेकेज” के आधार पर।
4. बेसल आउटपुट-फ्लोर पूंजी भार
- शमन उपाय: निर्यात-ऋण एजेंसी का कवर या बहुपक्षीय गारंटियाँ, जो लागू पूंजी नियमों के अंतर्गत जोखिम भार को कम कर सकती हैं।
V. पूरक खंड जो प्रवर्तन को सुदृढ़ करते हैं
- “एक्ट ऑफ स्टेट” सिद्धांत (अमेरिकी कानून) का स्पष्ट अधित्याग – यह उस बचाव का समाधान करता है जिसे प्रवर्तन का विरोध करने के लिए कभी-कभी प्रस्तुत किया जाता है।
- “प्रतिदावा-निषेध” वचन – संप्रभु संस्था को असंबंधित कर या अपकृत्य दावों को ऋण-सेवा के विरुद्ध समायोजित करने से रोकता है।
- मुद्रा-क्षतिपूर्ति खंड – यदि प्रवर्तन के लिए किसी निर्णय को स्थानीय मुद्रा में परिवर्तित करना आवश्यक हो, तो संप्रभु संस्था को अंतर की राशि पूरी करने के लिए बाध्य करता है।
- स्वचालित मार्जिन-वृद्धि सहित सूचना संबंधी प्रसंविदाएँ – राजकोषीय डेटा जमा करने में विलंब होने पर मार्जिन में वृद्धि होती है (उदा. +25 bp)।
- DSRA के लिए निवेश प्रसंविदा – ऋण सेवा आरक्षित खाते (Debt Service Reserve Account) का निवेश अनुमत साधनों में किया जाना चाहिए, और अपेक्षित आरक्षित शेष राशि से कम पड़ने वाली किसी भी कमी की पूर्ति की जानी चाहिए।
संक्षेप में
कानूनी वचनबद्धताओं, तृतीय-पक्ष ऋण संवर्धन, प्रत्यक्ष रूप से निर्धारित नकदी-प्रवाह अवरोधन तथा पूर्व-चेतावनी प्रतिबंधात्मक शर्तों की परतें जोड़कर ऋणदाता अपेक्षित हानि को घटा सकते हैं और वसूली की संभावनाएँ सुधार सकते हैं; किंतु वे अंतर्निहित संप्रभु ऋण जोखिम को समाप्त नहीं कर सकते। फिर भी यदि संप्रभु संस्था चूक करती है, तो एक सुनियोजित प्रवर्तन क्रम (जो नरम ट्रिगरों (नकदी स्वीप) से आरंभ होकर मध्यस्थता निर्णयों तक बढ़ता है और वैश्विक संपत्ति कुर्की में परिणत होता है) ऋणदाताओं की भुगतान-प्राथमिकता को भू-राजनीतिक टकराव उत्पन्न किए बिना सुरक्षित रखने के लिए बनाया गया है। संक्षेप में, भली-भाँति रचित सुरक्षा संरचना चूक को पूर्व-स्तर पर ही हतोत्साहित करती है और चूक के पश्चात वित्तपोषकों को अंतरराष्ट्रीय स्तर पर मान्यता प्राप्त उपचार उपलब्ध कराती है।
समापन चिंतन
संप्रभु संस्था द्वारा जोड़े जाने वाले अतिरिक्त पृष्ठ (संसदीय प्राधिकरण, ESG अंकेक्षण, FPIC अनुमोदन, जलवायु तनाव-परीक्षण) विकास-चरण में बोझिल प्रतीत हो सकते हैं, फिर भी वे चूक की संभावना और चूक की स्थिति में हानि, दोनों को इस प्रकार घटा सकते हैं जैसा केवल मार्जिन से संभव नहीं। निवेशक ऐसे उधारकर्ता पर अधिक भरोसा करते हैं जो ये सुरक्षाएँ स्वयं सौदे में लिख देता है, जिससे प्रवर्तन की आवश्यकता पड़ने की संभावना कम हो जाती है। यही मात्र संरचित लेनदेन और वास्तव में बैंक-योग्य (बैंकेबल) लेनदेन का अंतर है।
रणनीतिक परामर्श: संप्रभु ऋणग्राही के लिए तीन अंतिम संदेश
1. “बैंक-योग्यता एक गतिशील लक्ष्य है।”
Basel III आउटपुट फ़्लोर के चरणबद्ध कार्यान्वयन तथा जलवायु-समायोजित रेटिंग और राजनीतिक-जोखिम प्रीमियम के विकसित होने के साथ स्वीकार्य जोखिम आवंटन बदलेगा। प्रत्येक चौबीस माह पर समीक्षा के ट्रिगर पहले से शामिल करें।
2. “स्प्रेड रेटिंग से अधिक संरचना तय करती है।”
कमज़ोर सुरक्षा वाले लेनदेन का मूल्य-निर्धारण, एस्क्रो, PRG और स्टेप-इन अधिकारों से युक्त निम्न-रेटिंग वाले संप्रभु के लेनदेन की तुलना में अधिक व्यापक अंतर पर हो सकता है। रेटिंग महत्वपूर्ण है, किंतु संरचना भी महत्वपूर्ण है।
3. "पारदर्शिता पहले, जोखिम बाद में।"
जो सरकारें संसदीय स्तर पर प्रत्येक आकस्मिक देयता का प्रकटीकरण करती हैं और बहुपक्षीय आवरण के माध्यम से राजनीतिक जोखिम को पृथक रखती हैं, उन्हें प्रायः निवेशकों की व्यापक माँग प्राप्त होती है। अपारदर्शिता के साथ प्रायः अतिरिक्त जोखिम-प्रीमियम जुड़ जाता है, या फिर निवेशकों की चुप्पी।
संप्रभु वित्तपोषण
दस प्रश्न जो विकल्पों को उन पाँच प्रमुख प्रणालियों तक सीमित करते हैं जो आपकी स्थिति के अनुकूल हैं – और साथ ही कवरेज अनुपात का भी परीक्षण करते हैं।
क्या आप Zoom वीडियो कॉन्फ़्रेंस के लिए तैयार हैं?