संप्रभु वित्त समाधान
राष्ट्रीय आकांक्षाओं को आर्थिक यथार्थ में परिवर्तित करना
ऐसे समय में जब राजकोषीय विवेक महत्वाकांक्षी राष्ट्रीय विकास उद्देश्यों से मिलता है, IFB ठीक इसी तनाव के लिए संप्रभु वित्तपोषण समाधान तैयार करता है। हम मानते हैं कि आधुनिक सरकारों को पारंपरिक ऋण से अधिक की आवश्यकता है: वे ऐसी नवीन वित्तीय अभियांत्रिकी की अपेक्षा करती हैं जो परिवर्तनकारी पूंजी उपलब्ध कराते हुए राजकोषीय संप्रभुता को सुरक्षित रखे।
संप्रभु वित्तपोषण साधनों का हमारा संपूर्ण समूह
राजस्व प्रतिभूतिकरण कार्यक्रम
हम यह आकलन करते हैं कि क्या पहचाने जा सकने योग्य सार्वजनिक राजस्व प्रवाह किसी निर्धारित विकास प्रयोजन के वित्तपोषण को समर्थन दे सकते हैं। इस आकलन में राजस्व को समनुदेशित या गिरवी रखने का विधिक अधिकार, उनका ऐतिहासिक प्रदर्शन, संग्रहण नियंत्रण, प्रतिस्पर्धी दावे तथा आर्थिक आघातों के प्रति संवेदनशीलता शामिल हैं। भावी प्राप्तियों को गिरवी रखने से पूंजी पहले उपलब्ध हो जाती है, किंतु इससे भावी राजकोषीय संसाधन भी प्रतिबद्ध हो जाते हैं। परिणामस्वरूप उत्पन्न ऋण, गारंटियों और आकस्मिक देयताओं का आकलन और रिपोर्टिंग लागू सार्वजनिक वित्त ढाँचे के अंतर्गत की जानी चाहिए। मूल्य निर्धारण और उपलब्ध आगम इन निष्कर्षों तथा निवेशकों की माँग पर निर्भर करते हैं।
प्राकृतिक संसाधन मुद्रीकरण सुविधाएँ
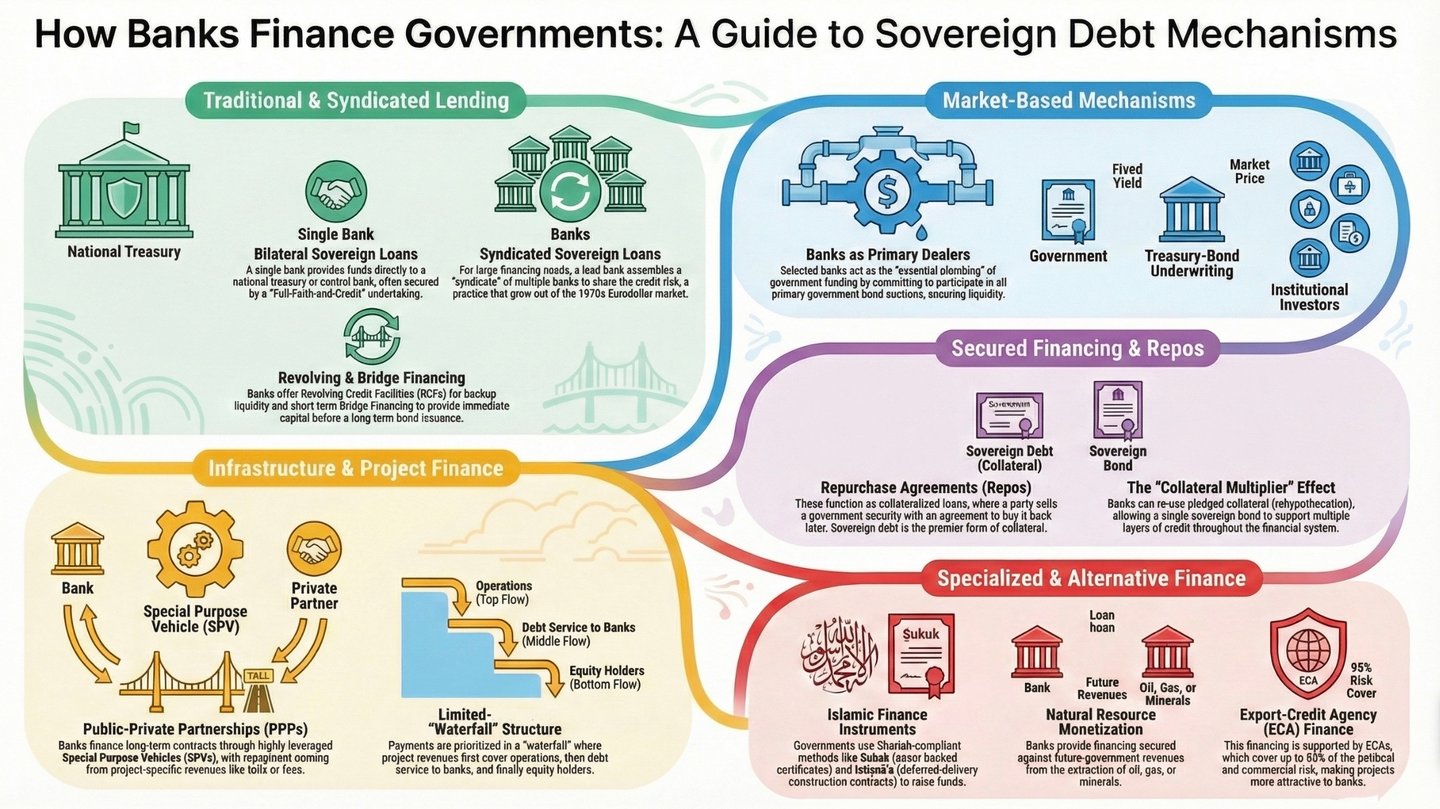
भावी रॉयल्टी या निर्यात प्राप्तियाँ वित्तपोषण का आधार बन सकती हैं, बशर्ते उत्पादन, स्वामित्व, संग्रहण अधिकार और उपलब्ध मात्रा स्वतंत्र रूप से स्थापित की जा सकें। किसी भी प्रस्ताव का परीक्षण वस्तु-मूल्य की अस्थिरता, परिचालन एवं आपूर्ति जोखिमों, राजस्व पर मौजूदा दावों तथा राज्य की निरंतर राजकोषीय आवश्यकताओं के विरुद्ध किया जाना चाहिए। भावी संसाधन-आय के विरुद्ध वित्तपोषण से चुकौती दायित्व उत्पन्न होते हैं; यह अपने आप में सार्वजनिक ऋणग्रस्तता को कम नहीं करता और न ही भंडार को सुरक्षित रखता है। IFB कोई संरचना अनुशंसित करने से पूर्व संपूर्ण आर्थिक एवं राजकोषीय लागत का मूल्यांकन करता है।
सार्वजनिक-निजी भागीदारी के माध्यम से अवसंरचना विकास
IFB यह आकलन करता है कि क्या कोई सार्वजनिक-निजी भागीदारी पारंपरिक सार्वजनिक क्रय और वित्तपोषण की तुलना में बेहतर मूल्य प्रदान करती है। परियोजना राजस्व पुनर्भुगतान में योगदान दे सकता है, किंतु उपलब्धता भुगतानों, गारंटियों, न्यूनतम-राजस्व प्रतिबद्धताओं, समापन भुगतानों या सार्वजनिक क्रेता (ऑफ़टेकर) को दिए गए समर्थन के माध्यम से सरकारें फिर भी जोखिमग्रस्त रह सकती हैं। ऐसी प्रत्यक्ष और आकस्मिक प्रतिबद्धताओं का परिमाणन, अनुमोदन, बजट-प्रावधान और निगरानी आवश्यक है। परियोजना-विशिष्ट वित्तपोषण जोखिमों का अधिक प्रभावी आवंटन कर सकता है; वह सामान्य बजट को स्वतः सुरक्षित नहीं कर देता।
विशेष प्रयोजन इकाई (SPV) संरचना
विशेष प्रयोजन माध्यम स्वामित्व को स्पष्ट रूप से स्थापित कर सकता है, परियोजना के नकदी प्रवाह को पृथक कर सकता है तथा राज्य, निवेशकों और संचालकों के बीच संविदात्मक अधिकारों को परिभाषित कर सकता है। इसके गठन से यह निर्धारित नहीं होता कि संबंधित उधारी या प्रतिबद्धताएँ सार्वजनिक खातों में सम्मिलित होंगी अथवा संप्रभु ऋण-मूल्यांकन को प्रभावित करेंगी। यह व्यवहार राज्य के नियंत्रण, गारंटियों, भुगतान दायित्वों और जोखिम-एक्सपोज़र के सार पर निर्भर करता है, जिसका आकलन लागू विधि और लेखांकन मानकों के अंतर्गत किया जाता है। IFB विशेष प्रयोजन माध्यमों (SPV) का उपयोग वहाँ करता है जहाँ वे शासन-व्यवस्था और प्रवर्तनीयता को सुदृढ़ करते हैं, और संबंधित राजकोषीय प्रतिबद्धताओं को स्पष्ट रूप से चिह्नित किया जाता है।
नवोन्मेषी बॉन्ड संरचना एवं प्लेसमेंट
हम परिष्कृत बॉन्ड संरचनाओं की अग्रणी रचना करते हैं, जो संप्रभु जोखिम को राजस्व स्रोत के अनुसार विभाजित करती हैं और विविध अंतरराष्ट्रीय पूंजी को आकर्षित करने वाले लक्षित निवेश अवसर सृजित करती हैं। हमारा ट्रेंच-आधारित दृष्टिकोण, जिसमें विशिष्ट राजस्व धाराएँ भिन्न निवेशक वर्गों को आवंटित की जाती हैं, मूल्य निर्धारण को अनुकूलित करता है और साथ ही संप्रभु संस्था के निवेशक आधार का विस्तार करता है।
रिज़र्व-संवर्धित ऋण सुविधाएँ
पर्याप्त विदेशी मुद्रा भंडार वाले अथवा बहुपक्षीय गारंटियों तक पहुँच रखने वाले राष्ट्रों के लिए हम उन्नत ऋण सुविधाओं की संरचना करते हैं, जो इन सामर्थ्यों का उपयोग कर अनुकूल शर्तें प्राप्त करने हेतु तैयार की जाती हैं। किसी भी भंडार प्रतिबद्धता, संपार्श्विक व्यवस्था अथवा तृतीय-पक्ष गारंटी का मूल्यांकन उसकी लागत, उपलब्ध तरलता पर प्रभाव, विधिक प्रवर्तनीयता तथा संप्रभु संस्था की राजकोषीय एवं भंडार रिपोर्टिंग में उसके उपचार के आधार पर किया जाता है। अनुकूल शर्तें बाज़ार-परीक्षण का एक उद्देश्य हैं, कोई सुनिश्चित परिणाम नहीं।
IFB का लाभ
असाधारण विशेषज्ञता
हमारी संप्रभु वित्त टीम में पूर्व कोषागार अधिकारी, केंद्रीय बैंकर और पूंजी बाज़ार के अनुभवी पेशेवर शामिल हैं, जो आधुनिक सरकारों के सामने मौजूद विशिष्ट बाधाओं और अवसरों को समझते हैं।
वैश्विक पहुँच, स्थानीय समझ
प्रमुख वित्तीय केंद्रों और उभरते बाज़ारों में अपनी उपस्थिति के साथ, हम अंतरराष्ट्रीय सर्वोत्तम पद्धतियों को स्थानीय परिस्थितियों की सटीक समझ के साथ संयोजित करते हैं।
जोखिम न्यूनीकरण में उत्कृष्टता
हमारे द्वारा रचित प्रत्येक संरचना में सिंडिकेशन रणनीतियों से लेकर गारंटी तंत्र तक जोखिम न्यूनीकरण की अनेक परतें सम्मिलित होती हैं, जो आर्थिक चक्रों में सुदृढ़ परिणाम सुनिश्चित करती हैं।
पारदर्शी साझेदारी
हमारा मानना है कि संप्रभु वित्त को राजकोषीय पारदर्शिता को बढ़ाना चाहिए, न कि उसे धुंधला करना। हमारी संरचनाएँ प्रकटीकरण और शासन के उच्चतम अंतरराष्ट्रीय मानकों को पूरा करने के लिए डिज़ाइन की गई हैं।
दृष्टिकोण को वास्तविकता में बदलना
राष्ट्रीय आकांक्षा से आर्थिक उपलब्धि तक का मार्ग केवल पूंजी से तय नहीं होता: इसके लिए ऐसे भागीदार की आवश्यकता होती है जो राजकोषीय उत्तरदायित्व और विकास संबंधी अनिवार्यताओं के बीच के नाज़ुक संतुलन को समझता हो। IFB ठीक यही भागीदारी प्रदान करता है।
हम संप्रभु संस्थाओं को एक संपूर्ण नैदानिक प्रक्रिया में हमारे साथ सहभागिता के लिए आमंत्रित करते हैं, जिसमें हम:
- आपकी विशिष्ट राजस्व संरचनाओं और परिसंपत्ति आधार का विश्लेषण करें
- अपने जोखिम मापदंडों के अनुरूप इष्टतम वित्तपोषण संरचनाओं की पहचान करें
- ऐसे अनुकूलित समाधान तैयार करना जो राजकोषीय लचीलेपन को बनाए रखते हुए परिवर्तनकारी पूंजी उपलब्ध कराएँ
- अपने संप्रभु हितों के प्रति सटीकता, पारदर्शिता और अटूट प्रतिबद्धता के साथ लेन-देन निष्पादित करें
अपने रूपांतरण का आरंभ करें
वैश्विक पूंजी बाज़ार विशेषज्ञता और संप्रभु वित्तपोषण नवाचार का संगम IFB को राष्ट्रीय विकास में आपका आदर्श साझेदार बनाता है। हम आपके आर्थिक उद्देश्यों की सेवा में अपनी संपूर्ण क्षमताओं को नियोजित करने के लिए तत्पर हैं।
गोपनीय परामर्श आरंभ करने के लिए हमारे संप्रभु वित्त प्रभाग से संपर्क करें। हम मिलकर ऐसे वित्तीय समाधान तैयार करेंगे जो आपकी राजकोषीय संप्रभुता का सम्मान करते हुए आपके राष्ट्र की आर्थिक क्षमता को साकार करें।
IFB: जहाँ संप्रभु आकांक्षा और वित्तीय नवाचार का मिलन होता है
अपनी संप्रभु वित्तपोषण आवश्यकताओं पर गोपनीय चर्चा के लिए कृपया हमारे वैश्विक संप्रभु वित्त प्रमुख से सीधे संपर्क करें। सभी पूछताछ अत्यंत विवेक और राजनयिक प्रोटोकॉल के साथ संभाली जाती हैं।
संप्रभु एवं अर्ध-संप्रभु परियोजना वित्त संग्रह
कार्यकारी प्रस्तावना – वित्तपोषण अंतराल का निदान
उभरते बाज़ारों में सार्वजनिक रूप से घोषित अनेक अवसंरचना पहलें वित्तीय समापन तक नहीं पहुँच पातीं। इसका बार-बार दिखने वाला मूल कारण संरचनात्मक असंगति है: मंत्रालय प्रायः घरेलू खरीद नियमों, या बीते युग के दाता-प्रारूपों को ऐसे पूंजी-बाज़ार लेन-देन पर लागू कर देते हैं जिनका जोखिम आवंटन, अवधि, प्रतिभूति पैकेज और मूल्य निर्धारण अब निवेशकों की अपेक्षाओं से मेल नहीं खाता। इसका अपरिहार्य परिणाम निविदा का ठहराव, स्प्रेड का पुनर्निर्धारण, या सीधे रद्दीकरण होता है।
IFB का संप्रभु एवं अर्ध-संप्रभु (SQS) डेस्क इसी असंगति को दूर करने के लिए कार्यरत है। हम सबसे पहले पूंजी संरचना का पुनर्गठन करते हैं, ताकि परियोजना की पहली खुदाई से पूर्व ही प्रत्येक जोखिम उस तुलन-पत्र को सौंपा जाए जो उसे वहन करने में सबसे अधिक सक्षम है, राजकोषीय गुंजाइश की रक्षा के लिए शुल्क पारदर्शी रूप से अग्रिम रखे जाएँ, और अनुबंध-शर्तें बाज़ार के वास्तविक समय के समाशोधन स्तरों को प्रतिबिंबित करें।
I. वित्तपोषण प्रणालियाँ: एक दृष्टि में
संप्रभु वित्तपोषण के प्रकार
| # | प्रणाली | संकेतात्मक अवधि | सामान्य उपयोग | अग्रिम पेशेवर एवं अरेंजर शुल्क |
|---|---|---|---|---|
| 1 | द्विपक्षीय संप्रभु ऋण | 3–15 वर्ष | बजट सहायता; छोटे पूंजीगत व्यय संबंधी आयात | रिटेनर, तकनीकी उचित परिश्रम (ड्यू डिलिजेंस) शुल्क, संरचना शुल्क |
| 2 | सिंडिकेटेड संप्रभु ऋण | 5–12 वर्ष | USD 300 मिलियन या उससे अधिक की राजकोषीय अथवा प्रति-चक्रीय सुविधा | अंडरराइटिंग शुल्क, सिंडिकेशन शुल्क, ब्रेक-अप शुल्क |
| 3 | ट्रेज़री बॉन्ड का अंडरराइटिंग | 5–30 वर्ष | हार्ड-करेंसी बेंचमार्क या स्थानीय बॉन्ड बाज़ार में मार्केट-मेकिंग | अंडरराइटिंग स्प्रेड, रोडशो समन्वय शुल्क |
| 4 | सीमित-प्रत्यागम (लिमिटेड-रिकोर्स) परियोजना वित्त | 8–25 वर्ष | विद्युत, परिवहन, डिजिटल आधारभूत ढाँचा | मॉडल लेखापरीक्षा शुल्क, ESG सत्यापन शुल्क, संरचना शुल्क |
| 5 | सार्वजनिक-निजी भागीदारी ऋण (BOT, DBFO) | 10–35 वर्ष | टोल रोड, हवाई अड्डा, अस्पताल, जल विलवणीकरण | रिटेनर, रियायत बोली सलाहकार शुल्क, ऋण व्यवस्था शुल्क |
| 6 | निर्यात ऋण (क्रेता ऋण) | 5–15 वर्ष | 30% या उससे अधिक विदेशी अंश वाला EPC अनुबंध | ECA प्रीमियम हैंडलिंग स्प्रेड, कानूनी दस्तावेज़ीकरण शुल्क |
| 7 | आपूर्तिकर्ता ऋण और प्राप्य राशियों का बट्टाकरण (डिस्काउंटिंग) | 1–5 वर्ष | रोलिंग स्टॉक, ICT हार्डवेयर, रक्षा सामग्री | प्राप्य राशियों पर डिस्काउंट मार्जिन, संरचना शुल्क |
| 8 | रिवॉल्विंग एवं स्टैंडबाय क्रेडिट लाइन | 1–4 वर्ष | FX बफ़र, आपदा-प्रतिक्रिया तरलता | प्रतिबद्धता शुल्क, एजेंसी शुल्क |
| 9 | ब्रिज फ़ाइनेंसिंग | 24 माह तक | यूरोबॉन्ड या बहुपक्षीय आहरण की ओर सेतु | अंडरराइटिंग शुल्क, स्वैप निष्पादन मार्जिन |
| 10 | आकस्मिक ऋण सुविधा (आपदा DDO, महामारी DDO) | 15–20 वर्ष (3–5 वर्ष की आहरण अवधि) | जलवायु, कमोडिटी-मूल्य या स्वास्थ्य संबंधी आघात | व्यवस्था शुल्क, उपलब्धता शुल्क पूर्व-वित्तपोषित |
| 11 | इस्लामी वित्त (सुकूक, इस्तिस्नाअ, इजारा) | 5–20 वर्ष | घरेलू निवेशक आधार, शरिया क्षेत्राधिकार | शरिया संरचना शुल्क, प्रमाणपत्र जारी करने का शुल्क |
| 12 | ग्रीन, सामाजिक अथवा सततता-संबद्ध बॉन्ड या ऋण | 5–30 वर्ष | जलवायु शमन, सामाजिक आवास, सतत विकास लक्ष्यों (SDG) के अनुरूप | प्रभाव सत्यापन शुल्क, KPI अंशांकन शुल्क |
| 13 | कमोडिटी-समर्थित “संसाधन के बदले अवसंरचना” ऋण | 5–15 वर्ष | तेल-समर्थित रिफाइनरियाँ, खनिज रेल संपर्क लाइनें | ऑफ-टेक मूल्यांकन शुल्क, हेज निष्पादन मार्जिन |
| 14 | ऋण-के-बदले-प्रकृति या ऋण-के-बदले-विकास अदला-बदली | अनुकूलित | संरक्षण न्यास वित्तपोषण, नीतिगत सुधार | स्वैप संरचना शुल्क, निगरानी ट्रस्टी शुल्क |
| 15 | किसी सरकारी स्वामित्व वाले उद्यम में इक्विटी या अर्ध-इक्विटी | खोलें | दूरसंचार, उपयोगिताएँ, बंदरगाह | प्लेसमेंट शुल्क, लाभांश निगरानी शुल्क |
BOT: निर्माण-संचालन-हस्तांतरण; DBFO: डिज़ाइन-निर्माण-वित्तपोषण-संचालन; EPC: इंजीनियरिंग, उपापन और निर्माण; ECA: निर्यात ऋण एजेंसी; DDO: स्थगित आहरण विकल्प; KPI: मुख्य निष्पादन संकेतक।
II. प्रत्येक लिखत का विस्तृत विवरण
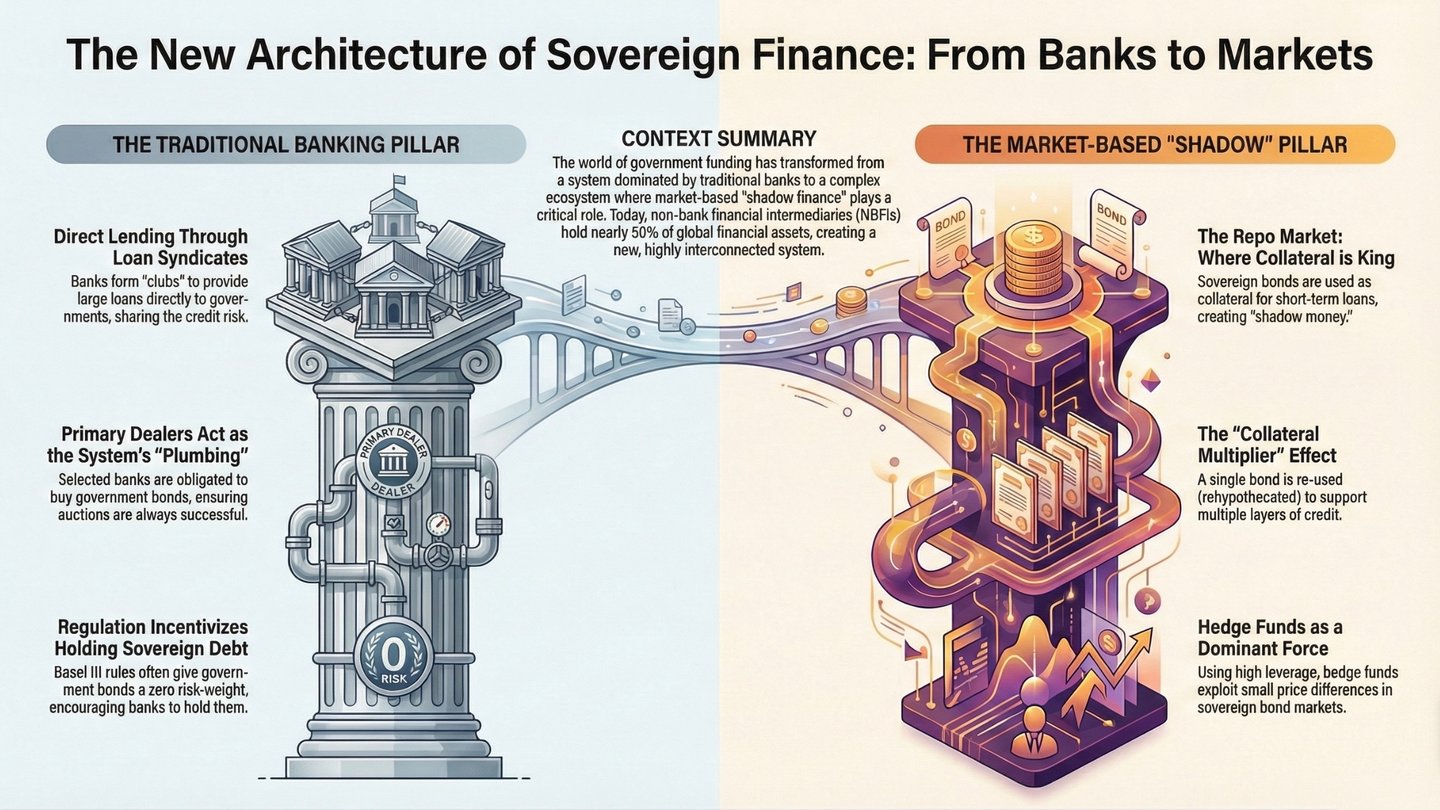
1. द्विपक्षीय संप्रभु ऋण
- सार। IFB सीधे राजकोष या केंद्रीय बैंक को वित्तपोषण प्रदान करता है। दस्तावेज़ीकरण संक्षिप्त रूप का होता है; प्राप्त राशि का उपयोग लचीले ढंग से किया जा सकता है।
- सुरक्षा। पूर्ण-विश्वास-और-साख (FF&C) वचनबद्धता तथा नकारात्मक-बंधक और पारि-पासू खंड।
- मूल्य निर्धारण संदर्भ। मूल्य निर्धारण संप्रभु संस्था के यूरोबॉन्ड वक्र के आधार पर, अवधि और तरलता के अनुसार समायोजित करके किया जाता है।
- अग्रिम शुल्क।
- अधिदेश के समय रिटेनर (USD 0.5-1.0 मिलियन)।
- तकनीकी उचित परिश्रम (ड्यू डिलिजेंस) समन्वय शुल्क (Big-Four ऑडिट चालानों पर 5-8 % की वृद्धि)।
- संरचना शुल्क (ऋण का 50-100 आधार अंक), जो ऋण स्वीकृति पर बुक किया जाता है।
2. सिंडिकेटेड संप्रभु ऋण
- सिंडिकेशन क्यों? USD 300 मिलियन से अधिक के टिकट आकार और Basel सांद्रता सीमाएँ क्लब (संघ) के गठन की माँग करती हैं।
- IFB की भूमिका। अधिदेशित प्रमुख प्रबंधक (MLA) 100 % अंडरराइट करता है, भागीदारियों का आवंटन करता है और फ़ैसिलिटी एजेंट बना रहता है।
- शुल्क संरचना।
- नियुक्ति अग्रिम शुल्क (वापसी-अयोग्य)।
- अंडरराइटिंग शुल्क (अंडरराइट किए गए और वितरित मूल्य के बीच 75-200 आधार अंकों का "सकल" अंतर)।
- सिंडिकेशन / सहभागिता शुल्क (25-75 bp की कटौती, जिसे MLA अपने पास रखता है)।
- ब्रेक-अप (निरस्तीकरण) शुल्क (USD 2-5 मिलियन), जो उधारकर्ता द्वारा किसी अन्य अरेंजर के पास चले जाने की स्थिति में देय है।
3. ट्रेज़री-बॉन्ड अंडरराइटिंग
- संरचना। हार्ड करेंसी में Regulation-S/144A वैश्विक नोट अथवा स्थानीय मुद्रा में बेंचमार्क।
- जोखिम अंतरण। IFB एक निश्चित “टेक-डाउन” प्रतिफल के लिए प्रतिबद्ध होता है और परिसंपत्ति प्रबंधकों को बाज़ार-समाशोधन मूल्य पर बिक्री करता है।
- आर्थिक पहलू। अंडरराइटिंग स्प्रेड 40-200 बीपी, साथ ही रोड-शो समन्वय शुल्क (लगभग USD 300 हज़ार)।
4. सीमित-अवलंब परियोजना वित्त
- नकदी प्रवाह प्राथमिकता। वॉटरफॉल: परिचालन लागत और कर → वरिष्ठ ऋण सेवा → ऋण-सेवा आरक्षित खाता (DSRA) की पूर्ति → रखरखाव आरक्षित निधि → इक्विटी को वितरण, जो लॉक-अप परीक्षण के अधीन है।
- विशिष्ट संवर्धन। बहुपक्षीय आंशिक-जोखिम गारंटी (PRG), राजनीतिक-जोखिम बीमा (PRI), एस्क्रो, स्टेप-इन अधिकार।
- मॉडलिंग अधिदेश। IFB एक स्वतंत्र मॉडल-ऑडिट (USD 0.15-0.35 मिलियन) की माँग करता है और वित्तीय-मॉडल समीक्षा शुल्क (USD 0.2 मिलियन) लेता है।
5. सार्वजनिक-निजी भागीदारी (पीपीपी) ऋण
- रियायत के प्रकार। BOT (निर्माण-संचालन-हस्तांतरण), DBFO (डिज़ाइन-निर्माण-वित्तपोषण-संचालन)।
- समापन भुगतान। राजनीतिक अपरिहार्य परिस्थिति (फ़ोर्स मेज्योर) की स्थिति में सरकार वरिष्ठ ऋण को पूर्व-निर्धारित इक्विटी IRR पर चुकाने का वचन देती है।
- परामर्श शुल्क। रियायत-बोली परामर्श (USD 1-3 मिलियन) और ऋण-व्यवस्था शुल्क (75-125 आधार अंक)।
6. निर्यात-ऋण / क्रेता ऋण
- कवर। जर्मनी के संघीय हर्मीस कवर या SACE (इटली) जैसी किसी ECA द्वारा राजनीतिक और वाणिज्यिक जोखिम का 95 % तक।
- OECD प्रीमियम। OECD व्यवस्था के अंतर्गत देश जोखिम श्रेणी और अवधि के अनुसार निर्धारित; सामान्यतः ऋण में ही वित्तपोषित किया जाता है।
- IFB स्प्रेड। वित्तपोषित प्रीमियम पर 3-5 % हैंडलिंग स्प्रेड अपने पास रखता है।
7. आपूर्तिकर्ता ऋण और प्राप्य राशियों का बट्टाकरण
- कार्यप्रणाली। EPC ठेकेदार वचन-पत्र (प्रॉमिसरी नोट) स्वीकार करता है; IFB उन्हें बट्टे पर खरीदता है (SOFR या €STR जैसी जोखिम-रहित संदर्भ दर, साथ में मार्जिन)।
- अग्रिम आय। डिस्काउंट मार्जिन (अंकित मूल्य का 3-5 %) को तत्काल आय के रूप में मान्यता दी जाती है।
8. रिवॉल्विंग एवं स्टैंडबाय क्रेडिट लाइन
- आहरण अनुशासन। उपलब्धता अवधि 12-48 माह; हस्ताक्षर की तिथि से अनाहरित राशि पर प्रतिबद्धता शुल्क 30-75 आधार अंक।
- उद्देश्य। विदेशी मुद्रा बफ़र, महामारी के दौरान चलनिधि, त्वरित पुनर्निर्माण।
9. ब्रिज फाइनेंसिंग
- समय-अंतराल आर्बिट्रेज। संप्रभु संस्था छह महीने में यूरोबॉन्ड बेचती है; IFB अभी ब्रिज वित्तपोषण प्रदान करता है।
- अग्रिम आय: अंडरराइटिंग शुल्क 100-150 बीपी; स्वैप-निष्पादन मार्जिन 5-10 बीपी।
10. आकस्मिक ऋण सुविधा (Cat-DDO, Pandemic-DDO)
- ट्रिगर। आधिकारिक आपदा घोषणा, कमोडिटी मूल्य में 20 % से अधिक गिरावट, अथवा WHO* द्वारा अंतरराष्ट्रीय चिंता के सार्वजनिक स्वास्थ्य आपातकाल या महामारी आपातकाल की घोषणा।
- शुल्क अर्थशास्त्र। एकमुश्त व्यवस्था शुल्क 70-100 बीपी; उपलब्धता शुल्क 35-75 बीपी, जिसका वित्तपोषण हस्ताक्षर के समय किया जाता है।
* WHO = विश्व स्वास्थ्य संगठन।
11. इस्लामी वित्त के उपकरण
- सुकूक। परिसंपत्ति-समर्थित प्रमाणपत्र; इनमें कूपन के स्थान पर पट्टा किराया होता है।
- इस्तिस्नाअ। विलंबित सुपुर्दगी वाला विनिर्माण अनुबंध; बैंक निर्माण का वित्तपोषण करता है और परिसंपत्ति को लागत जमा लाभ पर बेचता है।
- शुल्क। शरिया-संरचना शुल्क (निर्गम का 0.1 %), प्रमाणपत्र-निर्गम शुल्क (0.2-0.4 %)।
12. हरित / सामाजिक / सततता-संबद्ध ऋण या बॉण्ड
- मूल्य निर्धारण रैचेट। यदि KPI (जैसे CO₂/MWh, लैंगिक रोज़गार अनुपात) पूरे होते हैं तो मार्जिन 25 आधार अंक घटता है; पूरे न होने पर बढ़ जाता है।
- सत्यापन। प्रभाव-सत्यापन शुल्क (USD 100-250 हज़ार) और KPI-अंशांकन शुल्क (USD 75-150 हज़ार)।
13. कमोडिटी-समर्थित “संसाधन-के-बदले-अवसंरचना” ऋण
- चुकौती। भौतिक बैरल/टन या मुद्रीकृत निर्यात प्राप्तियाँ एस्क्रो में अंतरित की जाती हैं।
- बफ़र। IFB कमोडिटी डेस्क द्वारा निष्पादित कमोडिटी-मूल्य हेज (हेज निष्पादन मार्जिन लगभग अंकित मूल्य का 1 %)।
14. ऋण-के-बदले-प्रकृति / विकास अदला-बदली
- संरचना। IFB अमेरिकी डॉलर ऋण को प्रति डॉलर 70-80 सेंट पर पुनः क्रय करता है; संप्रभु संस्था अंकित मूल्य पर स्थानीय मुद्रा में नया नोट जारी करती है; अंतर की राशि से संरक्षण ट्रस्ट को वित्तपोषित किया जाता है।
- शुल्क। स्वैप-स्ट्रक्चरिंग शुल्क (अंकित मूल्य का 1-1.5 %), निगरानी-न्यासी शुल्क (लगभग USD 100 हज़ार प्रति वर्ष)।
15. राज्य-स्वामित्व वाले उद्यमों में इक्विटी एवं अर्ध-इक्विटी
- लिखतों का मिश्रण। साधारण शेयर, मोचनीय अधिमान्य शेयर, अधीनस्थ शेयरधारक ऋण।
- प्रारंभिक लागत संरचना। प्लेसमेंट शुल्क (निवेशित इक्विटी का 2-3 %) तथा लाभांश-निगरानी शुल्क (प्रति वर्ष USD 50 हज़ार)।
III. अग्रिम राजस्व संरचना (विस्तृत विवरण)
संप्रभु वित्तपोषण: चरण-वार शुल्क
| चरण | शुल्क | सामान्य राशि | बैंक के लाभ-हानि खाते में मान्यता |
|---|---|---|---|
| अधिदेश | रिटेनर | USD 0.4–1.5 मिलियन | तत्काल नकद आय |
| अनुबंध-समाप्ति शुल्क | USD 2–5 मिलियन (सशर्त) | प्राप्ति का दिन | |
| व्यवहार्यता | तकनीकी उचित परिश्रम (ड्यू डिलिजेंस) में वृद्धि | लेखा परीक्षक के बिल का 5%–10% | शुद्ध आय (बिना पूंजी) |
| वित्तीय मॉडल की समीक्षा | USD 150,000–350,000 | शुल्क एवं कमीशन मद | |
| ESG सत्यापन | USD 100,000–250,000 | शुल्क एवं कमीशन मद | |
| संरचना निर्माण | संरचना या व्यवस्था शुल्क | सुविधा का 50–150 आधार अंक | प्रथम दिन से प्रभावी-ब्याज परिशोधन (IFRS 9) |
| अंडरराइटिंग | अंडरराइटिंग शुल्क | 75–200 bp सकल | ट्रेडिंग राजस्व |
| सिंडिकेशन | सिंडिकेशन शुल्क | 25–75 बीपीएस | आवंटन पर |
| समापन | एजेंसी एवं सुरक्षा ट्रस्टी शुल्क (प्रथम वर्ष) | USD 100,000–250,000 | हस्ताक्षर के समय नकद |
| ECA प्रीमियम प्रबंधन स्प्रेड | प्रीमियम का 3%–5% | प्रीमियम भुगतान के समय नकद | |
| FX या दर हेज मार्जिन | नॉशनल राशि का 5–15 बेसिस पॉइंट | ट्रेडिंग राजस्व | |
| प्रतिबद्धता शुल्क (अनाहरित राशि पर) | 30–75 bp प्रति वर्ष | त्रैमासिक नकदी | |
| आहरण के बाद | DSRA निवेश स्प्रेड | DSRA शेष पर 1.5%–2% | निवल ब्याज आय |
| कूपन स्वैप पर सकारात्मक कैरी | परिवर्तनशील | ट्रेडिंग राजस्व |
IV. सहायक सलाहकार एवं जोखिम-प्रबंधन सेवाएँ
- Basel III-अंतिम पूंजी-लाभ अनुकूलन – प्रतिफल की रक्षा के लिए यील्ड-अंतर्गत शुल्क और अग्रिम शुल्क के मिश्रण को अनुकूलित करना, क्योंकि आउटपुट फ़्लोर 72.5 % तक पहुँच रहा है (Basel समय-सारणी के अनुसार 2028; EU में 2030)।
- सस्टेनेबिलिटी-लिंक्ड प्राइसिंग लैब – ट्रेज़री को ऐसे KPI निर्धारित करने में सहायता, जो (i) विश्वसनीय होने के लिए पर्याप्त महत्वाकांक्षी हों और (ii) कॉवेनेंट व्यवस्था के भीतर वास्तविक रूप से प्राप्त किए जा सकें।
- कमोडिटी-राजस्व तनाव-मॉडलिंग – मूल्य पथों का मोंटे-कार्लो सिमुलेशन, जो हेज और बिना हेज वाले परिदृश्यों के अंतर्गत ऋण-सेवा कवरेज अनुपात (DSCR) के संभाव्यता वितरण प्रदान करता है।
- स्थिति-सापेक्ष ऋण लिखत – GDP-संबद्ध वारंट, आपदा-विराम खंड, मुद्रास्फीति-सूचकांकित वृद्धि प्रावधान।
- स्थानीय मुद्रा बाज़ार विकास – IFB प्रथम स्थानीय मुद्रा बेंचमार्क को आधार प्रदान करता है और ऑफशोर निवेशकों को आकर्षित करने के लिए क्रॉस-लिस्टिंग की व्यवस्था करता है।
समापन टिप्पणी
IFB का दर्शन सीधा है: प्रोत्साहनों को संरेखित करना, पारदर्शिता को आरंभ में ही सुनिश्चित करना, और अवशिष्ट जोखिम का सिंडिकेशन करना। सटीक संरचना और अनुशासित शुल्क ढाँचे के समन्वय से हम किसी सरकार की आकांक्षी परियोजना-सूची को वित्तपोषण-योग्य समापनों के क्रम में परिवर्तित करते हैं: प्रत्येक समापन राजनीतिक, बाज़ार एवं निष्पादन जोखिम के विरुद्ध सुदृढ़ किया गया होता है, और प्रत्येक का मूल्य-निर्धारण आज की वास्तविक पूंजी लागत पर होता है, न कि कल की मिथ्या अपेक्षाओं पर।
यदि आप किसी विशिष्ट संप्रभु संस्था या परियोजना पाइपलाइन के लिए गोपनीय विस्तृत चर्चा चाहें, तो हमारा SQS डेस्क आपकी सुविधानुसार एक विशेष कार्यशाला आयोजित करने में प्रसन्नता अनुभव करेगा।
क्या आप Zoom वीडियो कॉन्फ़्रेंस के लिए तैयार हैं?