O Sistema Bancário Paralelo na Europa, nos Estados Unidos e na Ásia
Estruturas, Funções e Implicações Sistémicas
1. Definição Conceptual e Função Económica
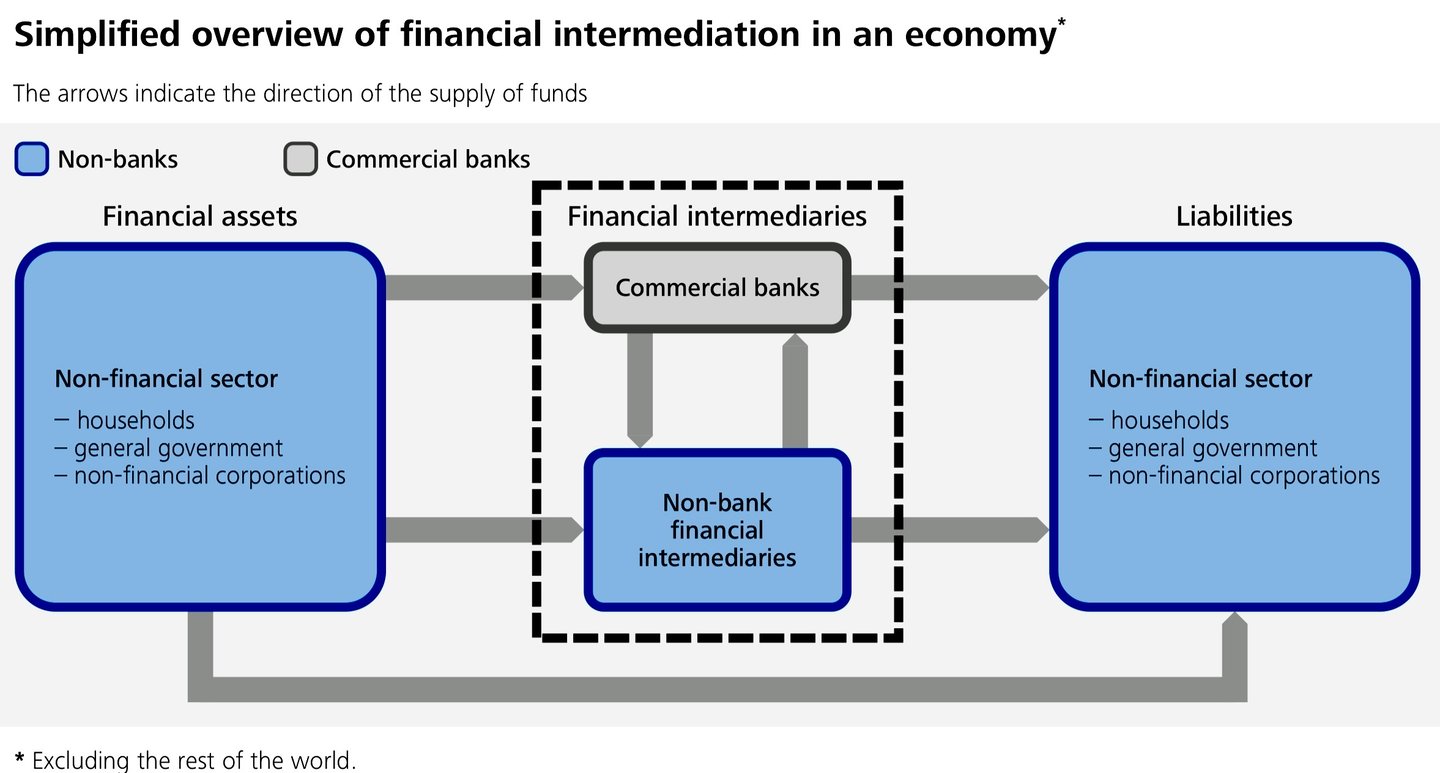
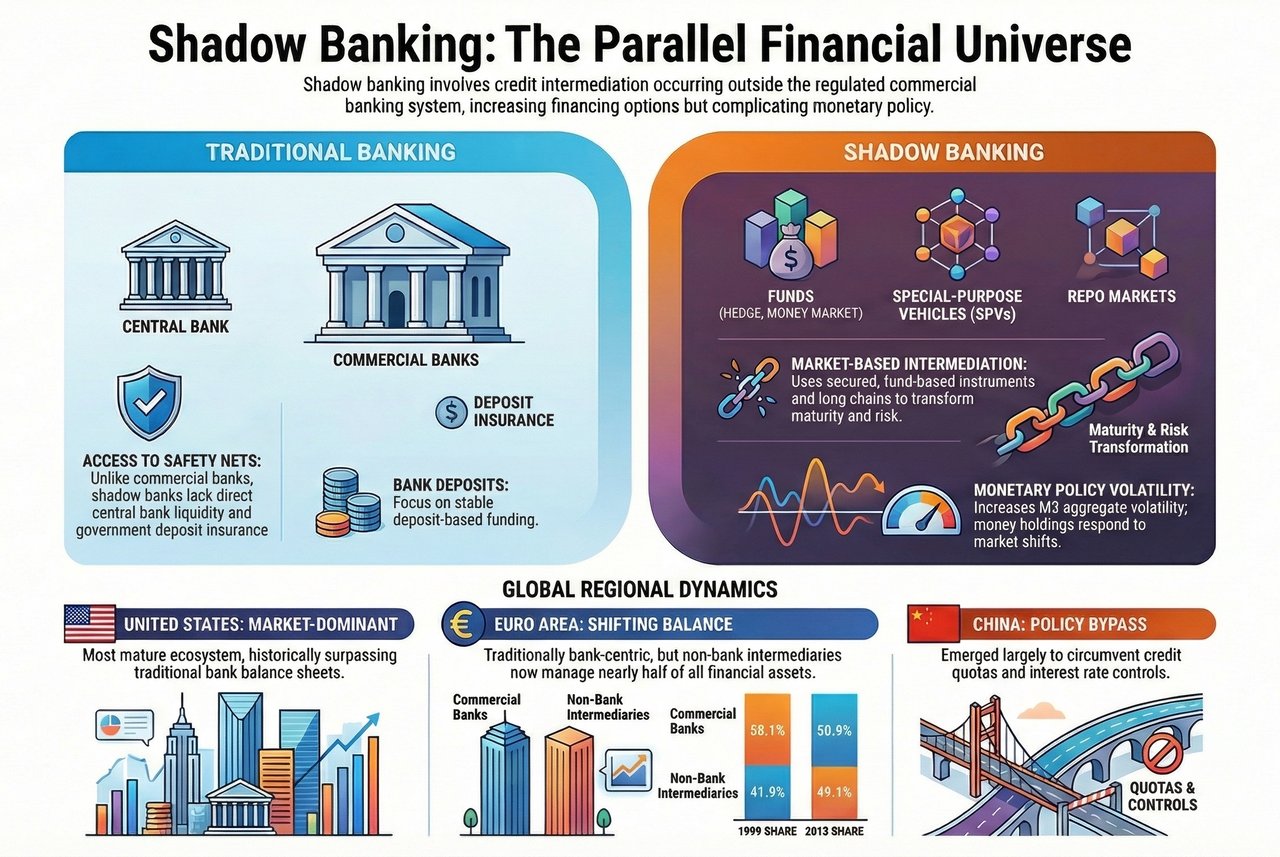
O sistema bancário paralelo – desde 2018 designado pelo Conselho de Estabilidade Financeira como intermediação financeira não bancária (NBFI) – refere-se às atividades de intermediação de crédito conduzidas fora do perímetro do setor bancário comercial regulado. Abrange as entidades e atividades que realizam transformação de prazos, de liquidez e de risco sem acesso direto à liquidez do banco central, ao seguro de depósitos ou à totalidade da regulamentação prudencial aplicável aos bancos.
Os componentes essenciais incluem, normalmente:
- Fundos do mercado monetário
- Fundos de investimento e fundos de cobertura (hedge funds)
- Veículos de finalidade especial (SPV) e veículos de titularização
- Mercados de reportes e de empréstimo de valores mobiliários
- Sociedades financeiras e determinadas atividades de seguros e de fundos de pensões
Do ponto de vista económico, a banca paralela desempenha uma função complementar à banca tradicional, ao ampliar os canais de financiamento, melhorar a eficiência alocativa e satisfazer a procura de financiamento baseado no mercado. Do ponto de vista sistémico, introduz opacidade, alavancagem e prociclicalidade.
2. Europa: Sistemas Centrados nos Bancos com Intermediação de Mercado em Expansão
Características Estruturais
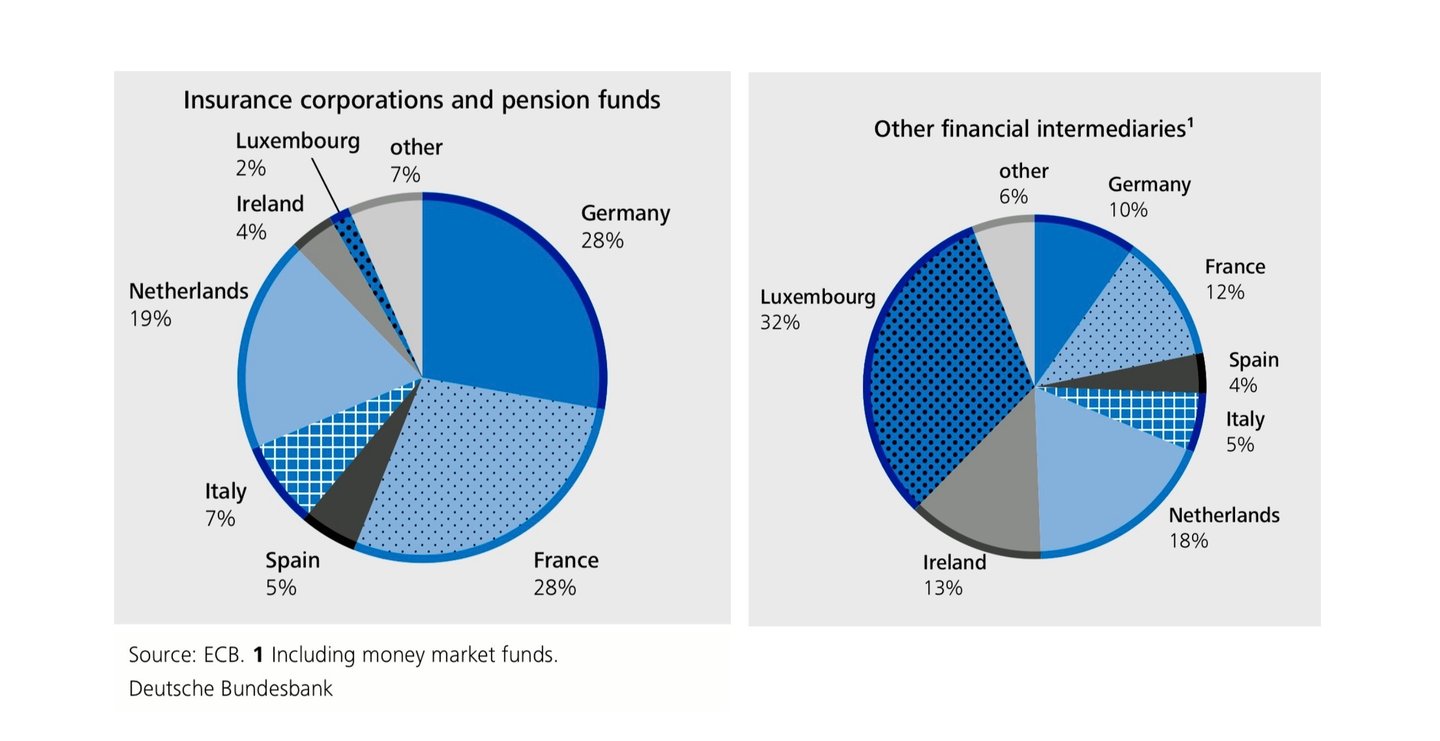
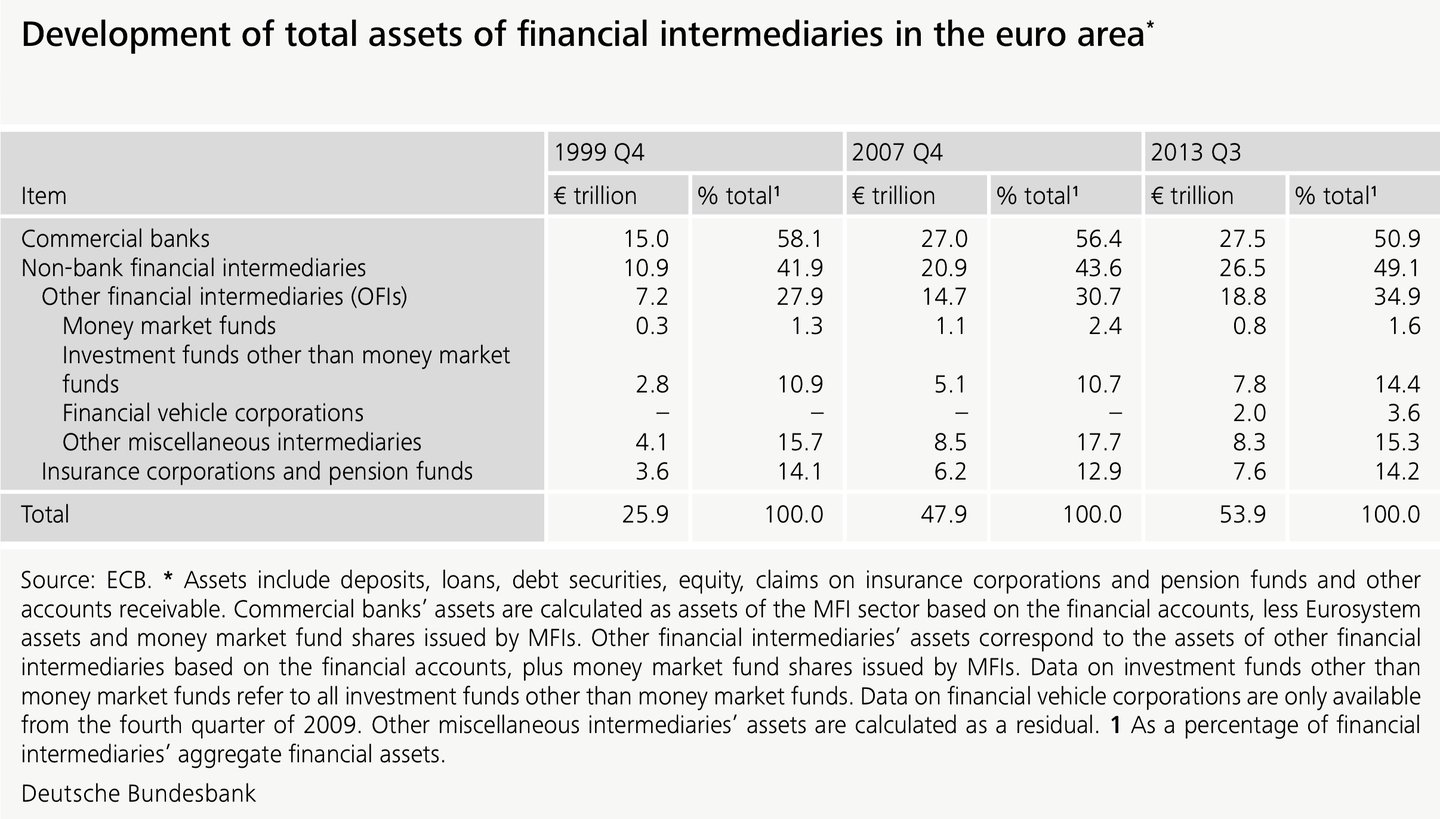
O sistema financeiro europeu continua a ser predominantemente baseado na banca, em particular na área do euro. Não obstante, a banca paralela expandiu-se de forma significativa desde o final da década de 1990, sobretudo através de:
- Fundos de investimento (especialmente domiciliados no Luxemburgo e na Irlanda)
- Veículos de titularização
- Estruturas de financiamento grossista baseadas em operações de reporte (repo)
A Europa opera há muito segundo um modelo de banca universal. Consequentemente, atividades que seriam classificadas como «banca paralela» («shadow banking») nos EUA podem legalmente integrar grupos bancários e figurar em balanços regulados, o que dificulta a medição e a comparação.
Política Monetária e Implicações para a Estabilidade
De acordo com a análise do Deutsche Bundesbank e do Banco Central Europeu, o sistema bancário paralelo (shadow banking) na Europa:
- Enfraquece o conteúdo informativo dos agregados monetários tradicionais
- Altera a transmissão monetária ao deslocar o financiamento do crédito bancário para os preços dos ativos
- Aumenta a interligação entre os bancos e os intermediários não bancários, em especial através de operações de reporte (repos) e de titularização
A análise do Bundesbank indica que os depósitos detidos por intermediários financeiros não bancários apresentam uma correlação mais forte com os preços dos ativos do que com a atividade económica real, o que aumenta a volatilidade de agregados como o M3.
3. Estados Unidos: o financiamento baseado no mercado como modelo dominante
Características Estruturais
Os Estados Unidos representam o ecossistema de banca paralela mais maduro e sistemicamente mais relevante a nível mundial. Entre as suas principais características, contam-se:
- Um sistema bancário historicamente fragmentado
- Mercados de capitais profundos
- Forte dependência de titularização e de financiamento por operações de recompra
Antes da crise financeira de 2007–2009, as responsabilidades brutas do sistema bancário paralelo dos EUA (cerca de 20 biliões de USD no pico de 2007–2008) excediam as do sistema bancário tradicional (cerca de 14 biliões de USD), segundo investigação do Federal Reserve Bank of New York (Pozsar et al., 2010).
Os principais componentes incluem:
- Corretoras-negociadoras (broker-dealers) financiadas através de reportes (repo) overnight
- Veículos de papel comercial garantido por ativos
- Fundos do mercado monetário que funcionam como substitutos de depósitos
Experiência da Crise e Resposta Regulamentar
A crise financeira global demonstrou que a banca paralela dos EUA era vulnerável a dinâmicas de corrida análogas às corridas aos bancos, mas sem a proteção de um prestamista de último recurso. O colapso dos mercados de financiamento por grosso obrigou a uma intervenção extraordinária da Reserva Federal.
As reformas pós-crise (Dodd-Frank Act, reforma dos fundos do mercado monetário, supervisão reforçada das operações de reporte) reduziram algumas vulnerabilidades, mas não inverteram o predomínio estrutural da intermediação baseada no mercado.
4. Ásia: Crescimento Influenciado pelo Estado com Divergência Regional
China: A Banca Paralela como Forma de Contornar a Política Monetária
Na China, a banca paralela (shadow banking) surgiu sobretudo como resposta a:
- Quotas de crédito
- Controlos das taxas de juro
- Restrições regulamentares aplicáveis aos bancos de propriedade estatal
Os principais instrumentos incluem:
- Produtos de trust
- Produtos de gestão de património (WMP)
- Empréstimos confiados e veículos extrapatrimoniais
Ao contrário dos sistemas ocidentais, o shadow banking chinês está intimamente associado aos objetivos do Estado e a garantias implícitas, gerando risco moral em vez de uma mera arbitragem regulamentar. As ações periódicas de repressão regulamentar, nomeadamente as regras de gestão de ativos de 2018, reduziram o crescimento, mas não eliminaram o sistema.
Japão e Ásia Emergente
- O setor de banca paralela do Japão é relativamente contido, com uma participação significativa de investidores institucionais e não de veículos opacos.
Nas economias emergentes da Ásia, o sistema bancário paralelo permanece de menor dimensão, mas está a crescer rapidamente a par do desenvolvimento dos mercados de capitais.
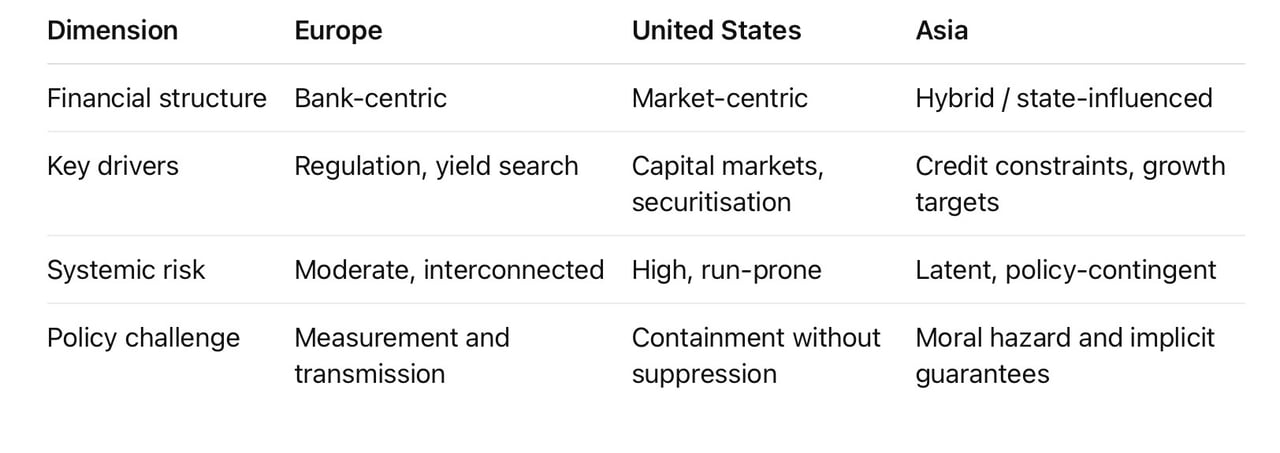
5. Avaliação Comparativa
6. Implicações Políticas e Estratégicas
Em todas as regiões, o sistema bancário paralelo:
- Diminui a eficácia da política monetária centrada nos bancos
- Aumenta a dependência dos canais de preços dos ativos
- Amplifica os ciclos financeiros através de uma alavancagem procíclica
O desafio estratégico para os reguladores não é a eliminação, mas a contenção:
- Redução da arbitragem regulamentar
- Melhoria da cobertura estatística
- Aplicação proporcionada de instrumentos macroprudenciais a bancos e a entidades não bancárias
O shadow banking não é uma aberração, mas uma característica estrutural do capitalismo financeiro moderno. As tentativas de o suprimir por completo tendem a deslocar o risco, em vez de o eliminar. O objetivo racional é uma integração disciplinada na arquitetura financeira mais ampla.
Em síntese
O sistema bancário paralelo reflete forças económicas duradouras: a procura de liquidez, de rendimento e de flexibilidade de balanço. A sua configuração varia entre a Europa, os Estados Unidos e a Ásia, mas a sua relevância sistémica é universal. Uma política sólida exige precisão, não proibição.