Entidades Soberanas
Mecanismo Nacional de Capital para o Desenvolvimento
Mecanismo Nacional de Capital para o Desenvolvimento
Financiamento de ativos nacionais produtivos através de uma estruturação rigorosa do capital soberano
A capacidade de um país para desenvolver infraestruturas e indústria depende de mais do que a disponibilidade nominal de capital. Depende de um projeto poder ser preparado, autorizado, financiado e explorado ao abrigo de obrigações que o Estado possa suportar.
O desfasamento é conhecido. As infraestruturas requerem capital durante quinze ou vinte anos, ao passo que o financiamento bancário disponível pode vencer muito antes. Um projeto pode gerar receitas em moeda local, enquanto o equipamento importado e a dívida externa estão denominados em dólares ou euros. Os fundos de pensões e as seguradoras nacionais podem deter poupanças de longo prazo substanciais, mas carecem de instrumentos cuja governação, liquidez e características de risco satisfaçam os seus mandatos.
Os investidores internacionais, por seu lado, podem ver uma notação soberana sem conseguirem distinguir os riscos de um ativo específico dos riscos do Estado no seu conjunto.
A National Development Capital Facility da International Finance Bank LTD é um mandato destinado a responder a estas questões pela ordem adequada. O IFB trabalha com clientes soberanos e do setor público devidamente autorizados para avaliar um projeto ou carteira definidos, conceber uma arquitetura de financiamento adequada, examinar eventuais mecanismos de partilha de risco e verificar se o capital institucional nacional e internacional pode ser mobilizado em condições aceitáveis.
A Facilidade não constitui uma linha de crédito previamente aprovada, um conjunto permanente de fundos de investidores nem uma promessa de uma determinada taxa de juro. O seu resultado é um percurso fundamentado em evidências até uma decisão de financiamento. Em certos casos, esse percurso conduzirá a um instrumento de mercado de capitais ou a uma operação de financiamento de projetos. Noutros, o endividamento soberano ordinário, o financiamento concessional, o financiamento orçamental direto ou o adiamento revelar-se-ão a conclusão mais acertada.
O mandato começa pelo balanço nacional
Um financiamento proposto deve ser avaliado em conjunto com as obrigações existentes do Estado. Os trabalhos iniciais do IFB examinam, por conseguinte, o perfil da dívida do governo, as concentrações de refinanciamento, a composição por moedas, a capacidade de serviço da dívida, as garantias em vigor e as obrigações das empresas públicas relevantes. Consideram igualmente o tratamento da transação proposta à luz do direito interno, das regras de reporte orçamental e de quaisquer limites de endividamento ou programas de financiamento aplicáveis.
Isto é relevante mesmo quando um projeto é constituído como entidade jurídica autónoma. Uma sociedade de finalidade específica pode clarificar a titularidade e segregar as contas do projeto, mas a sua existência não elimina, por si só, o efeito económico de uma garantia soberana, de um pagamento por disponibilidade, de um compromisso de receita mínima ou da expectativa de que o Estado socorra um serviço público essencial. Os compromissos diretos e contingentes devem ser identificados, valorizados sempre que possível, aprovados e reportados de acordo com o quadro aplicável. As orientações do Banco Mundial apelam especificamente a que os governos avaliem, orçamentem, monitorizem e divulguem os compromissos orçamentais decorrentes de parcerias público-privadas.
Para os países que recorrem a uma análise de sustentabilidade da dívida do FMI e do Banco Mundial, as obrigações propostas e os choques plausíveis devem também ser ponderados à luz dessa análise. O quadro examina a dinâmica da dívida em cenário de referência e riscos que incluem passivos contingentes, preços das matérias-primas, catástrofes naturais e choques de financiamento de mercado.
A questão central não é saber se uma operação pode ser colocada fora de determinada rubrica contabilística, mas se o Estado consegue suportar as suas obrigações efetivas em condições credíveis, incluindo as adversas.
O que pode integrar a Facilidade
A Facilidade destina-se a projetos ou carteiras com uma finalidade pública claramente estabelecida e uma necessidade de financiamento definível. Os setores potenciais incluem a produção e transporte de eletricidade, sistemas de abastecimento de água, portos e logística, agricultura produtiva, transformação industrial e outras infraestruturas que sustentem a criação de valor interno.
Os projetos podem ter diferentes modelos de pagamento. As suas diferenças devem ser preservadas:
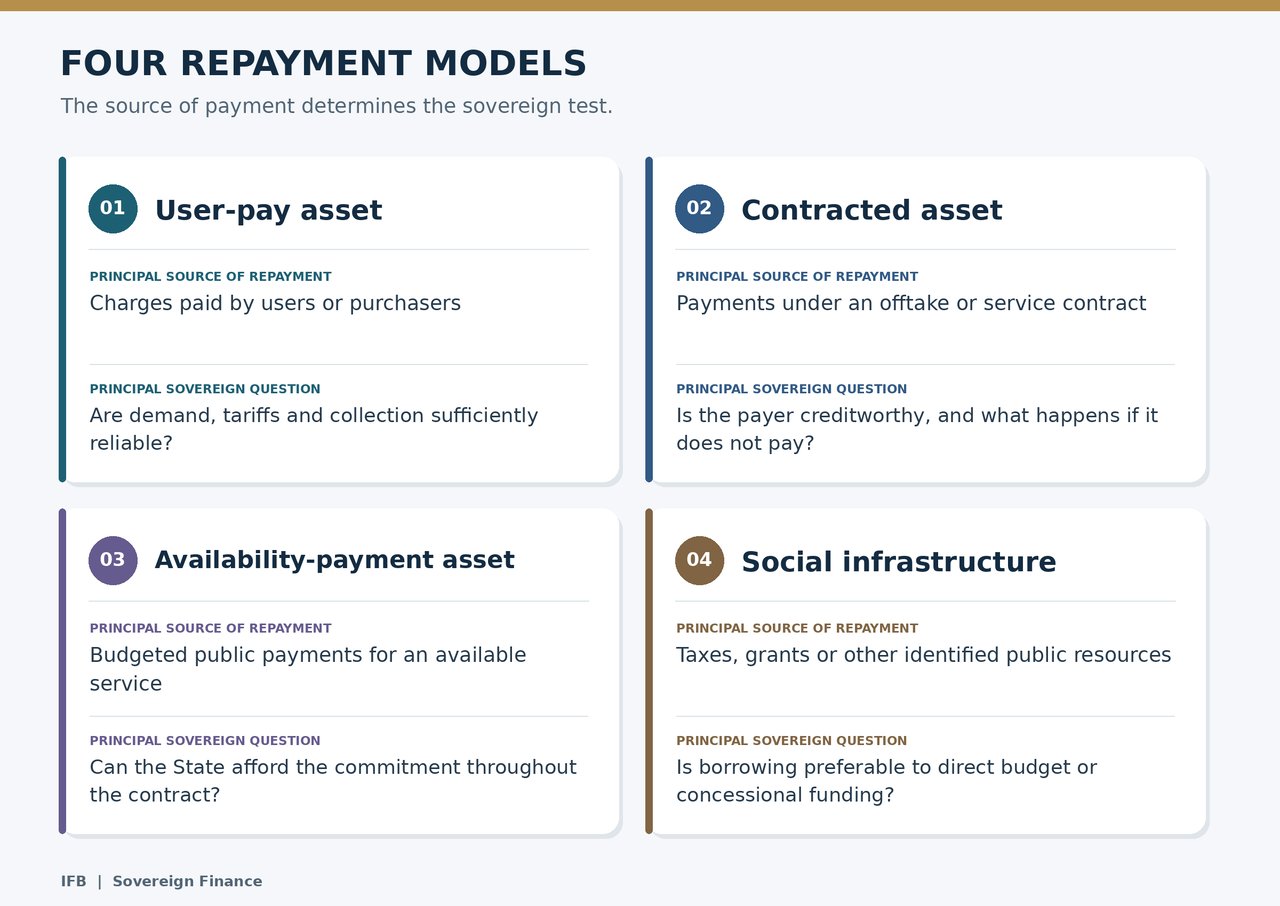
Uma escola ou um hospital pode gerar um valor económico e social excecional sem produzir receitas de projeto. O IFB não apresentaria o seu retorno social como se fosse numerário disponível para o serviço da dívida. Tais ativos exigem uma fonte de pagamento pública explícita e comportável, ou outra forma de financiamento adequada.
A preparação do projeto deve igualmente abranger terrenos e licenças, contratação pública, obrigações ambientais e sociais, engenharia, calendário de construção, capacidade operacional, manutenção e eventual transmissão do ativo. O quadro de avaliação do investimento público do FMI situa a avaliação, a seleção, a orçamentação e a execução dos projetos no âmbito mais vasto da qualidade da gestão do investimento público; o seu módulo climático acrescenta a avaliação dos riscos climáticos físicos e da resiliência.
Uma estrutura de financiamento construída em torno do ativo
Uma vez que um projeto supera os testes iniciais de natureza pública e fiscal, o IFB examina a estrutura de capital. Consoante a operação, esta pode combinar capitais próprios do promotor, contribuições de capital público, participação concessional ou de financiamento ao desenvolvimento, dívida comercial, notas institucionais e uma reserva definida. Nenhuma componente é incluída apenas para tornar a estrutura mais sofisticada.
A conceção obedece a cinco princípios.
Em primeiro lugar, a maturidade do financiamento deve refletir a vida útil do ativo. Um ativo de energia ou de transportes de longa duração não deve depender de refinanciamentos sucessivos de curto prazo sem um plano de refinanciamento explícito e comportável.
Em segundo lugar, o risco cambial tem de ter um responsável identificável. As receitas em moeda local não asseguram o serviço da dívida em moeda estrangeira a um custo económico fixo. Uma transação pode recorrer a financiamento em moeda nacional, a cobertura de risco com preço adequado, a indexação contratual ou a uma combinação destas soluções. Cada opção tem consequências fiscais e comerciais.
Em terceiro lugar, cada risco deve ser atribuído à parte que o possa gerir ou atribuir-lhe um preço. A conclusão da construção, o desempenho operacional, a procura, o pagamento pelo adquirente, a ação política e a transferência cambial são exposições distintas. Uma garantia soberana que as cubra a todas pode ser simples de redigir, mas onerosa para o Estado e ineficaz para melhorar a disciplina.
Em quarto lugar, o reforço de crédito deve melhorar demonstravelmente a operação. Uma reserva constituída, uma garantia independente, uma participação no risco por uma instituição de financiamento ao desenvolvimento, uma apólice de seguro ou um fluxo de caixa dado em garantia têm um custo. O IFB avalia se a redução resultante do custo de financiamento ou a melhoria do prazo justifica esse custo. Uma nova promessa do mesmo soberano não pode, por si só, transformar o risco de crédito soberano subjacente.
Em quinto lugar, a ordem de pagamentos deve ser inteligível. Os investidores e a entidade soberana devem poder identificar onde entram as receitas, quem controla as contas, que custos operacionais são pagos em primeiro lugar, quando são provisionados o serviço da dívida e as reservas e quando são permitidas distribuições. A complexidade que não possa ser explicada nem auditada constitui um passivo.
Mobilizar capital interno de forma responsável
Os fundos de pensões, as seguradoras, os bancos e as instituições de investimento soberanas nacionais podem ser fornecedores valiosos de capital de longa duração. A sua participação pode igualmente reduzir a dependência de um projeto face à moeda estrangeira. Não deve nunca ser presumida pelo simples facto de essas instituições deterem ativos.
O IFB avaliaria o mandato, os limites de concentração, as necessidades de liquidez, os instrumentos permitidos e os requisitos de governação de cada investidor. Uma instituição nacional deve investir em condições que satisfaçam os seus deveres para com os seus próprios beneficiários. Uma instrução governamental para absorver risco de projeto inadequado não constitui mobilização de capital; transfere o risco orçamental para os aforradores.
Uma tranche nacional pode diferir de uma tranche internacional quanto à moeda, ao prazo ou ao perfil de pagamento. Qualquer diferença tem de ser economicamente justificada e divulgada. Quando exista participação de uma entidade de financiamento ao desenvolvimento ou uma garantia independente, o objetivo é utilizá-la para atrair capital privado que, de outro modo, não estaria disponível, e não para substituir investidores dispostos a participar sem apoio. As orientações do Banco Mundial em matéria de financiamento de infraestruturas descrevem os papéis distintos do capital público, multilateral e privado, bem como as proteções contratuais que os investidores habitualmente exigem.
Controlo soberano e responsabilização pública
A entidade soberana mantém o controlo da política, das aprovações públicas, das decisões de contratação e da decisão de contrair dívida ou conceder apoio. A missão do IFB consiste em apresentar com clareza as opções e as respetivas consequências.
Antes de uma transação avançar, a autoridade responsável deve poder identificar:
- A entidade jurídica que contrai o empréstimo e os poderes ao abrigo dos quais atua.
- Todos os pagamentos diretos do Estado, garantias e obrigações contingentes.
- A utilização prevista dos fundos e os controlos sobre o desembolso.
- A propriedade e o controlo dos ativos do projeto e das contas de receitas.
- As regras em matéria de aquisições, transações com partes relacionadas e conflitos de interesses.
- O tratamento contabilístico e da dívida pública proposto pelos consultores competentes.
- As circunstâncias em que os mutuantes podem exigir o reembolso antecipado, executar garantias ou reclamar o pagamento ao Estado.
- As implicações de uma reestruturação, cessação ou insucesso do projeto.
As negociações confidenciais podem proteger informação comercial legítima. Não eliminam a necessidade de autorização legal, de divulgação fiscal e de escrutínio independente. O IFB desenvolveria a transação com os consultores jurídicos, fiscais e técnicos do cliente e, quando relevante, com os seus parceiros multilaterais.
O teste de esforço precede a comercialização junto dos investidores
Um modelo financeiro de cenário base é insuficiente. Antes de um financiamento ser apresentado como viável, as partes devem examinar o seu desempenho em condições adversas, mas plausíveis. Consoante o ativo, estas podem incluir atrasos na conclusão, custos de construção mais elevados, menor procura, cobranças mais fracas, incumprimento por parte do adquirente, depreciação cambial, taxas de refinanciamento mais elevadas, variações dos preços das matérias-primas ou um evento climático.
A avaliação deve demonstrar quem paga, quando e a partir de que fonte em cada caso. Se a resposta for um pagamento não orçamentado do Tesouro, essa exposição deve ser tornada visível. Se o projeto não resistir a um choque plausível sem compromissos que o Estado não pode suportar, o seu financiamento ou âmbito têm de ser alterados.
O IFB distinguiria três conclusões: o projeto é financiável nos termos propostos; poderá tornar-se financiável após alterações definidas; ou não deve prosseguir através desta Facilidade. A decisão de recusar uma estrutura frágil protege a capacidade soberana para projetos mais sólidos.
Como decorre uma colaboração
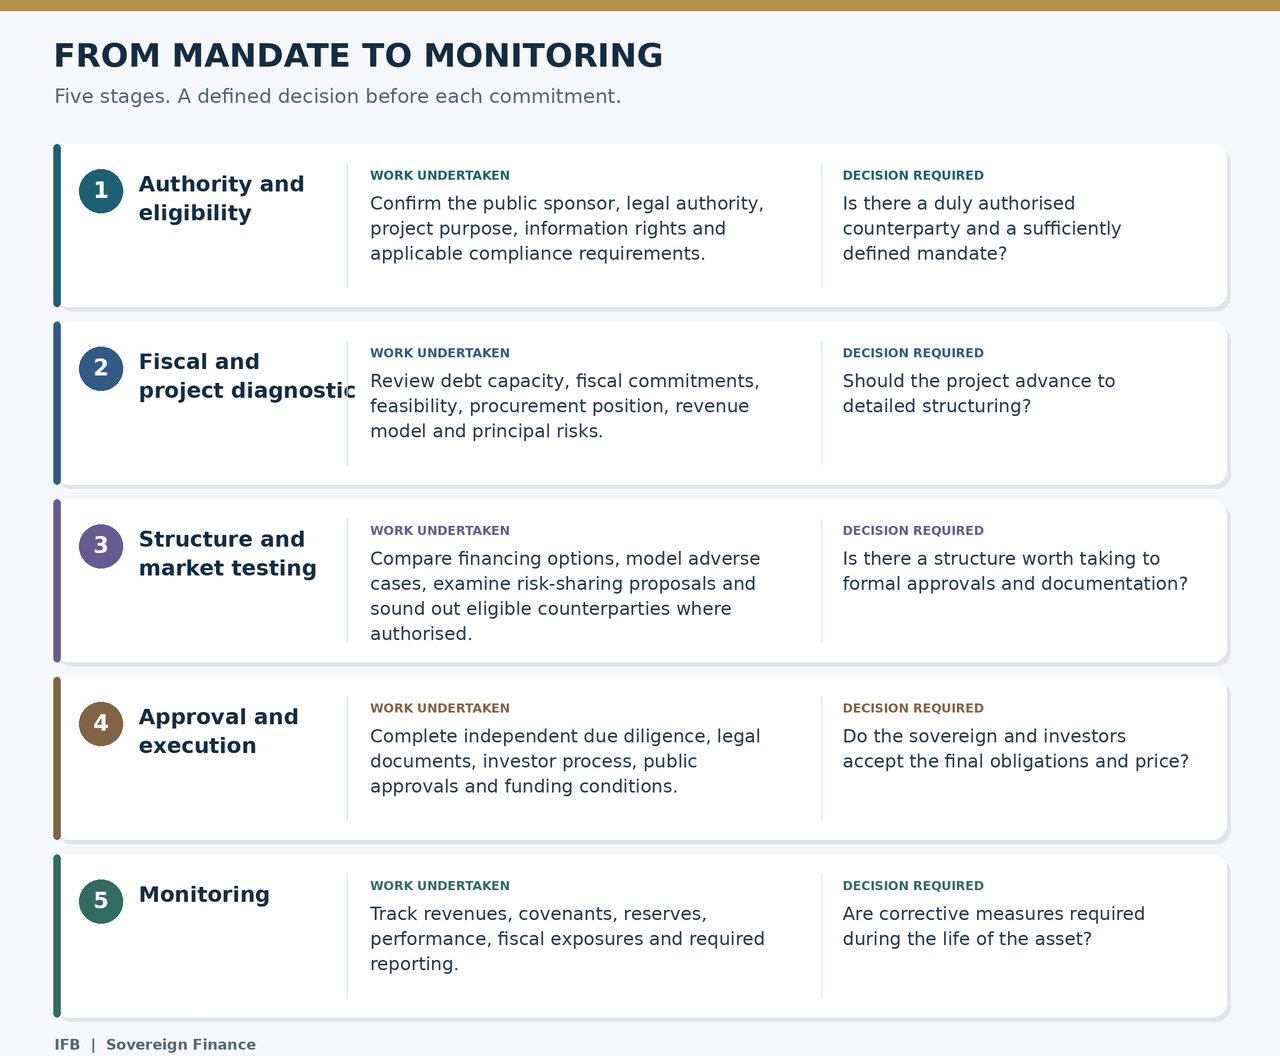
A sequência é deliberada. Uma apresentação a investidores não substitui a existência de poderes, a viabilidade, a análise da dívida ou a contratação pública. O interesse do mercado manifestado antes de essas matérias estarem resolvidas é, quando muito, meramente indicativo.
O que a entidade soberana recebe
O mandato inicial produziria um National Development Capital Blueprint adaptado ao ativo ou à carteira identificados. O âmbito proposto compreende:
- Uma exposição da finalidade pública do projeto, da sua justificação económica e das necessidades de financiamento.
- Uma avaliação da competência do promotor, das aprovações e das principais restrições jurídicas.
- Um mapa das obrigações soberanas existentes e propostas.
- Uma comparação de vias de financiamento realistas, incluindo alternativas convencionais.
- Uma estrutura de capital indicativa e a repartição dos riscos materiais.
- Um modelo preliminar de fluxos de caixa com sensibilidades definidas.
- Uma avaliação da elegibilidade de investidores nacionais e internacionais.
- Um registo das informações, aprovações e revisões independentes ainda em falta.
- Uma sequência de execução proposta, com pontos de decisão e motivos para interromper o processo.
O Blueprint constitui uma base para uma decisão soberana, não um compromisso de investimento nem um substituto dos pareceres finais, das aprovações e da documentação da transação.
Um convite à análise de um mandato definido
O IFB convida os ministérios, gabinetes de gestão da dívida, instituições de investimento soberano e empresas públicas devidamente autorizados a apresentar um projeto ou programa de investimento específico para avaliação preliminar confidencial. A apresentação inicial deve identificar a instituição responsável, o ativo, a necessidade estimada de capital, a fonte de reembolso proposta, o estado atual de preparação, os compromissos públicos existentes e a decisão que o governo pretende tomar.
Uma proposta de financiamento soberano deve deixar ao Estado um ativo produtivo e obrigações que compreenda e possa suportar. Este é o critério segundo o qual esta Facilidade foi concebida para ser avaliada.
Todos os serviços e qualquer operação deles decorrente ficam sujeitos à aceitação do mandato, à legislação e regulamentação aplicáveis, à análise de conformidade e de sanções, à diligência devida independente, às aprovações internas, às condições de mercado e às decisões dos investidores participantes. O IFB não declara que um projeto obterá financiamento, uma determinada notação, proteção de capital, um prazo específico ou uma redução do custo de financiamento.