Procedimentos de Compensação e Liquidação
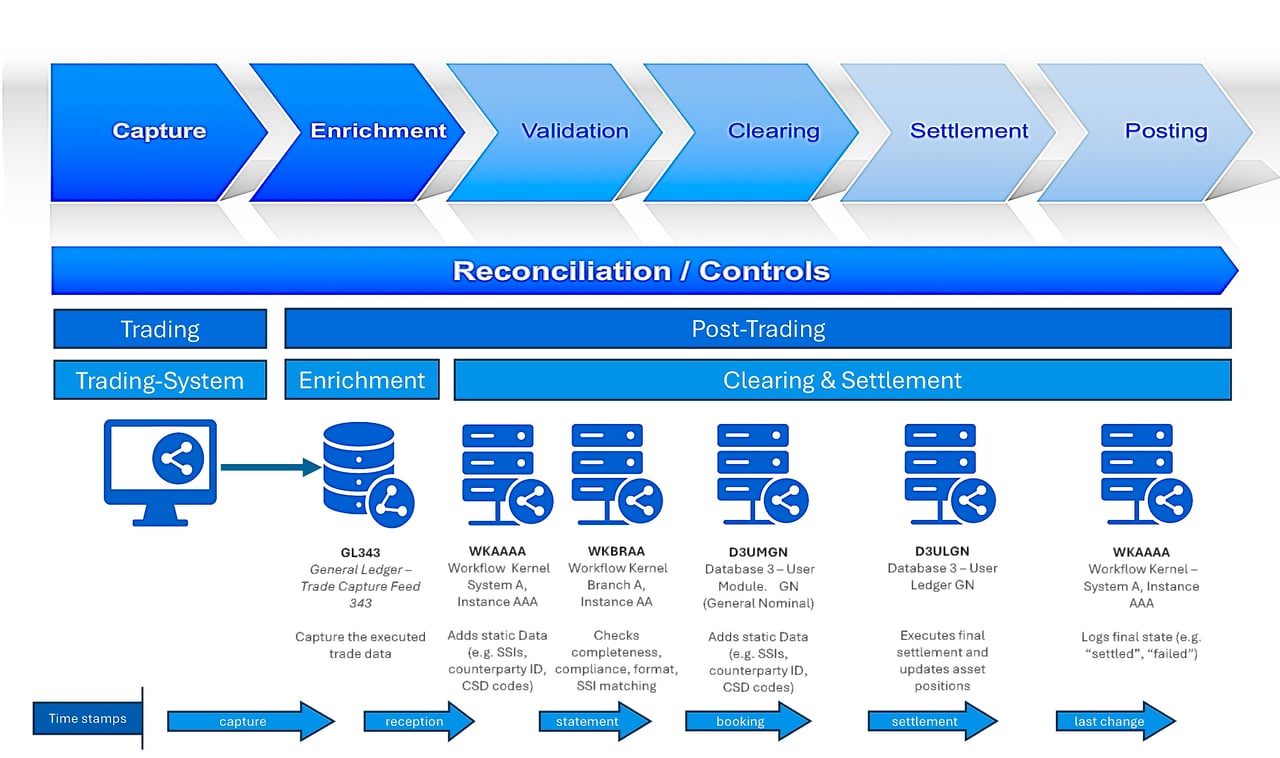
O presente documento fornece uma descrição exaustiva e rigorosa do fluxo de negociação institucional no IFB para valores mobiliários a contado (DVP), derivados OTC e acordos de recompra (repos), incorporando múltiplos métodos de comunicação seguros. Foi concebido para servir de roteiro operacional completo às equipas profissionais de front, middle e back office que operam em instituições financeiras reguladas.
1. Canais de Comunicação e Métodos de Identificação
A iniciação das operações e a pré-negociação realizam-se através de plataformas digitais seguras e conformes. Cada responsável envolvido deve utilizar um identificador único e verificável, de modo a assegurar a responsabilização, a rastreabilidade regulamentar e a auditabilidade. As plataformas aceites incluem:
- Bloomberg IB Chat (BBG ID): Padrão no setor financeiro institucional, com integração de pista de auditoria.
- Symphony Secure Chat: comunicação cifrada, conforme com a MiFID II, com suporte para computador e dispositivos móveis.
- Refinitiv Messenger (Reuters ID): frequentemente utilizado em FX, mercadorias e rendimento fixo.
- ICE Instant Messaging: integrado com plataformas de negociação e de execução de futuros.
- Sistemas internos encriptados de natureza proprietária: devem conservar registos e cumprir as obrigações de arquivo.
- Correio eletrónico seguro: utilizado após a negociação para a afirmação e a confirmação jurídica quando o chat não está disponível.
2. Transações de Valores Mobiliários em Numerário com Entrega contra Pagamento (DVP — Delivery Versus Payment)
As transações DVP implicam a troca simultânea de valores mobiliários e dos correspondentes pagamentos em numerário. O objetivo principal é eliminar o risco de principal. O processo rege-se por Instruções de Liquidação Padrão (SSIs) predefinidas e por protocolos de custódia.
Fluxo de Trabalho Passo a Passo:
- Negociação Pré-Transação: Os responsáveis das mesas comunicam por chat ou mensagens seguras. Acordam o seguinte: ISIN/CUSIP, quantidade, preço unitário, contrapartida total, moeda, local de liquidação (DTC, Euroclear, Clearstream) e SSI.
- Geração do Boletim de Negociação: Cada contraparte regista a operação no seu Sistema de Gestão de Ordens (OMS) ou Sistema de Gestão de Execução (EMS). Este registo preenche os dados da operação, incluindo o ciclo de liquidação padrão: T+1 nos EUA desde 28 de maio de 2024 e T+2 na UE, no Reino Unido e na Suíça, até à transição prevista para T+1 em 11 de outubro de 2027.
- Correspondência e Confirmação: Os detalhes das operações são reconciliados através de plataformas de correspondência, como o CTM da DTCC (anteriormente Omgeo) ou o MarkitWire da S&P Global para derivados, ou através de mensagens SWIFT bilaterais (MT540-544). Quaisquer discrepâncias têm de ser resolvidas antes de as instruções de liquidação serem emitidas.
- Liquidação DVP: Na data de liquidação, o custodiante assegura que os valores mobiliários, executados através de depositários centrais de valores mobiliários internacionais (ICSD) ou de mesas de negociação institucionais, são entregues na conta do comprador apenas mediante a receção do numerário. Se qualquer uma das componentes falhar, a operação não prossegue.
3. Derivados de Balcão (OTC)
Os derivados OTC incluem contratos como swaps de taxas de juro, credit default swaps, swaps de retorno total e forwards cambiais. Estas transações são normalmente documentadas ao abrigo de um Contrato-Quadro ISDA e de um CSA (Credit Support Annex), com requisitos de margem nos termos do EMIR e/ou do UK EMIR.
Execução e Ciclo de Vida:
- Negociação da Operação: Os termos económicos, como o valor nocional, a data da operação, a data de eficácia, o vencimento, o spread ou preço de exercício, o índice de taxa variável, as datas de refixação e a convenção de contagem de dias, são definidos através de canais de comunicação seguros.
- Confirmação: É obrigatória a correspondência através do MarkitWire ou do DSMatch. A afirmação eletrónica deve ocorrer em T+0 para IRS e CDS e em T+1 para derivados cambiais e sobre ações.
- Gestão de Garantias: A reposição de margens é efetuada diariamente, nos termos do CSA. Os pedidos de reforço de margem inicial e de variação são transmitidos através da AcadiaSoft ou de SWIFT MT527. Os serviços de reconciliação de carteiras (por exemplo, OSTTRA triResolve) contribuem para identificar e resolver divergências.
- Liquidação: Os pagamentos decorrentes de trocas de cupões ou de liquidações financeiras finais são executados através de contas de custódia designadas. No caso dos derivados compensados, uma contraparte central (CCP), como a LCH ou a ICE Clear, atua como intermediária e procede à novação da operação.
4. Acordos de Recompra (Repos)
As operações de reporte (repos) envolvem a venda de valores mobiliários com o compromisso de os recomprar numa data posterior. Funcionam como operações de financiamento de curto prazo com garantia e são regidas pelo enquadramento do GMRA.
Fluxo da Operação Comercial:
- Início da operação: as partes acordam o colateral (normalmente HQLA), a taxa de reporte, o haircut, as datas de início e de termo e as condições de margem. Este processo é realizado através de plataformas de mensagens seguras ou de plataformas Triparty.
- Primeira fase: Os valores mobiliários são transferidos para o comprador contra pagamento em numerário (DVP). A liquidação ocorre através da DTC, da Euroclear ou da Clearstream, ou por intermédio de agentes tripartidos, como o BNY nos Estados Unidos e a Euroclear, a Clearstream ou o J.P. Morgan na Europa.
- Gestão Contínua do Colateral: É efetuada uma reavaliação diária e são emitidas chamadas de margem se o colateral descer abaixo dos limiares exigidos. A substituição do colateral é permitida mediante aviso prévio.
- Perna de recompra: No vencimento, o vendedor devolve o montante em numerário e recebe os valores mobiliários. Todos os juros são contabilizados como rendimento de reporte.
5. Controlos de Risco e Salvaguardas Operacionais
As principais estratégias de mitigação de risco incluem:
- Reconciliação diária das posições e das chamadas de margem, de modo a evitar litígios.
- Utilização do DTCC ALERT para manter as instruções de liquidação padrão (SSI) como fonte de referência.
- Exequibilidade jurídica assegurada por documentação sólida (ISDA, GMRA).
- Utilização de sistemas de correspondência em tempo real para minimizar o risco de falha de liquidação.
- Utilização de repositórios de transações e de etiquetagem UTI para assegurar a conformidade regulamentar (SFTR, EMIR).