Operações extrapatrimoniais
As atividades extrapatrimoniais referem-se a atividades que não são registadas no balanço de um banco, mas que afetam a sua situação financeira e o seu perfil de risco. Estas atividades podem gerar rendimento e, simultaneamente, expor o banco a diversos riscos.
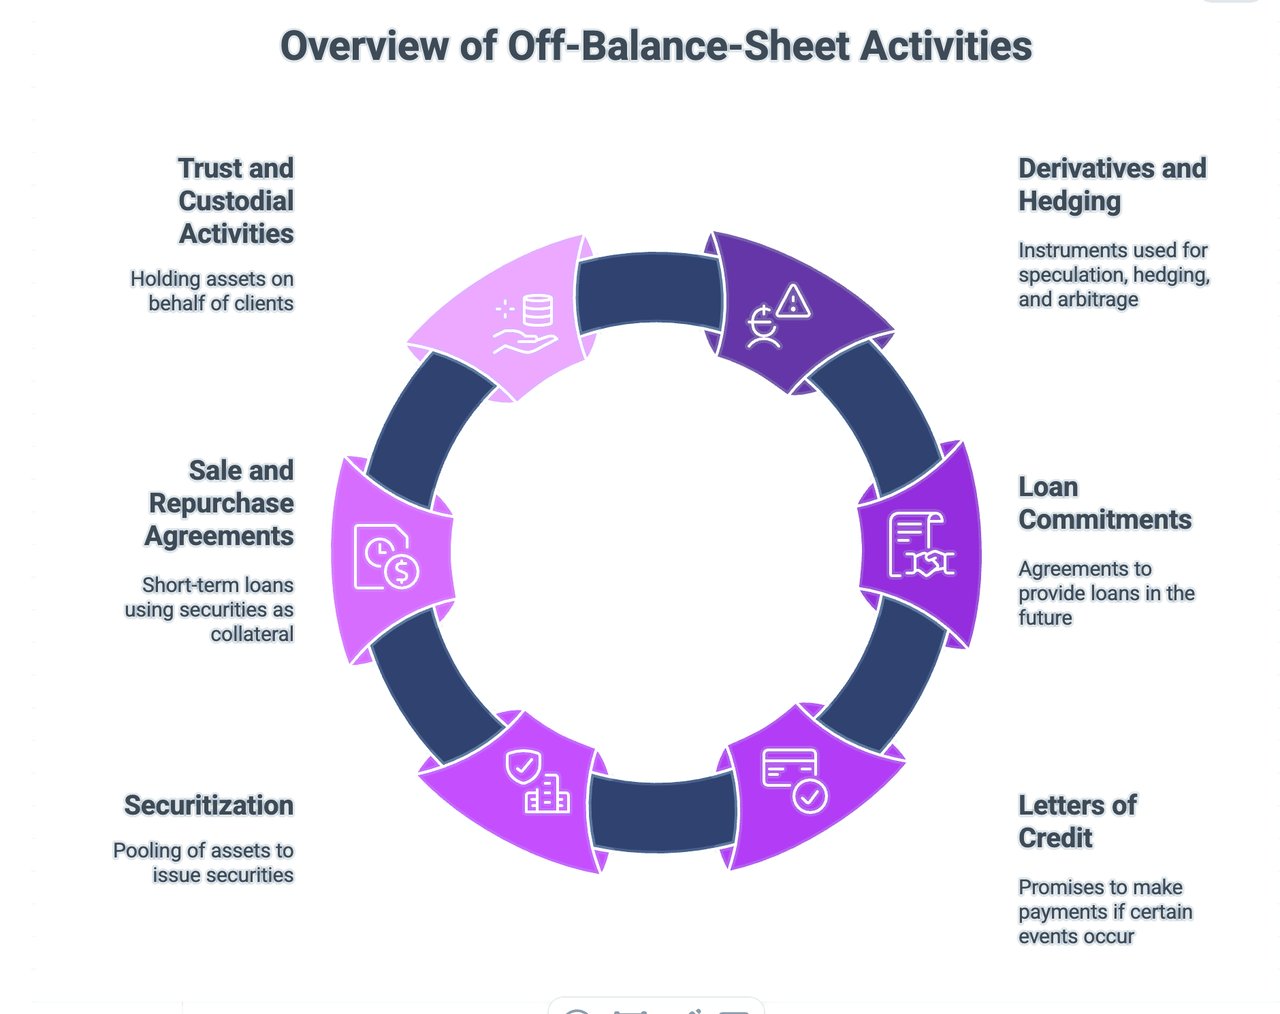
Os tipos mais comuns de atividades extrapatrimoniais na banca incluem:
- Derivados e Atividades de Cobertura: Trata-se de instrumentos cujo valor deriva de ativos, passivos ou índices subjacentes. Os derivados mais comuns incluem futuros, opções, swaps e contratos a prazo. São utilizados para fins de especulação, cobertura de risco e arbitragem. Por exemplo, um banco pode recorrer a um swap cambial para se proteger do risco de taxa de câmbio. Nos termos da IFRS 9, os derivados são registados no balanço pelo justo valor, mas os respetivos montantes nocionais – frequentemente muitas vezes superiores – são divulgados apenas nas notas, razão pela qual os derivados são tradicionalmente considerados atividade extrapatrimonial.
- Compromissos de Crédito: Trata-se de acordos pelos quais um banco se obriga a conceder um empréstimo numa data futura, em condições especificadas. O banco não regista um empréstimo no balanço até desembolsar os fundos. No entanto, o compromisso pode, ainda assim, expor significativamente o banco ao risco, caso a qualidade creditícia do mutuário se deteriore antes de o empréstimo ser liquidado.
- Cartas de Crédito e Garantias Financeiras: Trata-se de promessas de um banco de efetuar um pagamento a um terceiro caso ocorra um determinado evento. Por exemplo, um banco pode emitir uma carta de crédito que garanta o pagamento a um fornecedor caso o cliente do banco não pague. Estes instrumentos podem originar responsabilidades contingentes para o banco que não são registadas no balanço.
- Titularização e Valores Mobiliários Garantidos por Ativos: Numa operação de titularização, um banco pode agrupar empréstimos ou outros ativos e vendê-los a uma entidade de finalidade especial (SPE), que emite então valores mobiliários garantidos pelos fluxos de caixa desses ativos. Se o banco não controlar a SPE (IFRS 10), esta não é consolidada e os seus ativos e passivos não figuram no balanço do banco. No entanto, se o banco prestar à SPE reforços de crédito ou apoio de liquidez, tal poderá expô-lo a risco.
- Operações de Venda com Acordo de Recompra (Repos): Um repo é uma operação em que uma parte vende um título a outra parte, com o compromisso de o recomprar a um preço determinado numa data determinada. Para o vendedor, um repo constitui, em termos económicos, um empréstimo de curto prazo em que o título serve de garantia. Do ponto de vista do balanço, o vendedor continua, em regra, a reconhecer o título como um ativo e regista um passivo correspondente à obrigação de recompra – pelo que o repo é uma operação com impacto no balanço para a parte que obtém o financiamento, ao passo que os compromissos conexos são divulgados extrapatrimonialmente.
- Atividades de Fidúcia e Custódia: Os bancos atuam frequentemente como fiduciários ou depositários, detendo ativos por conta de clientes. Estes ativos não pertencem ao banco e não são registados no seu balanço, mas o banco pode auferir comissões pela prestação destes serviços.
Embora estas atividades extrapatrimoniais possam proporcionar aos bancos fontes adicionais de rendimento e formas de gerir o risco, podem igualmente expô-los a riscos significativos. Estes riscos podem incluir o risco de crédito (o risco de perda decorrente do incumprimento, por parte de um mutuário, do reembolso de um empréstimo), o risco de mercado (o risco de perda decorrente de variações dos preços de mercado), o risco operacional (o risco de perda decorrente de processos, pessoas e sistemas inadequados ou falhados) e o risco jurídico (o risco de perda decorrente de litígios ou do incumprimento de leis e regulamentos).
Financiamento Soberano Extrapatrimonial
A Arquitetura Oculta da Dívida Pública
Compreender os LGFV, as Autoridades Públicas e o Endividamento Quase Orçamental
Nas finanças modernas, o endividamento soberano é frequentemente consideravelmente superior ao que as estatísticas oficiais da dívida pública sugerem. Em numerosas jurisdições, os governos recorreram historicamente a entidades afiliadas, empresas públicas, veículos de finalidade especial e autoridades de infraestruturas para financiar despesas para além dos limites dos orçamentos formais do Estado.
Este fenómeno é geralmente designado por financiamento extrapatrimonial do setor público, endividamento quase-orçamental ou dívida soberana oculta.
Embora tais estruturas possam proporcionar flexibilidade e acelerar o desenvolvimento de infraestruturas, podem também ocultar realidades orçamentais, distorcer as avaliações de risco e criar responsabilidades contingentes substanciais para os sistemas bancários e para os contribuintes.
O que é o endividamento público extrapatrimonial?
O endividamento extrapatrimonial ocorre quando os passivos são contraídos por entidades juridicamente distintas do próprio Estado soberano ou da administração local, mas que permanecem economicamente dependentes do apoio público.
Incluem-se, a título de exemplo:
- Veículos de Financiamento de Governos Locais (LGFV)
- Sociedades municipais de infraestruturas
- Entidades públicas de desenvolvimento
- Empresas públicas
- Empresas de serviços públicos
- Agências regionais de desenvolvimento
- Veículos de infraestruturas de finalidade específica
- Entidades de parceria público-privada com garantias estatais implícitas
Embora a dívida possa não figurar formalmente nas contas orçamentais do Estado, os investidores presumem frequentemente que o governo subjacente acabará por apoiar estas obrigações.
O resultado é o surgimento de passivos contingentes substanciais, que podem não ser imediatamente visíveis nas métricas oficiais de dívida.
O Modelo Chinês das LGFV
O exemplo contemporâneo mais significativo encontra-se na República Popular da China, através da utilização de Veículos de Financiamento de Governos Locais (LGFV).
As LGFV são entidades de capitais públicos constituídas por governos provinciais, municipais e locais para financiar projetos de infraestrutura, programas de desenvolvimento urbano, redes de transporte, parques industriais e iniciativas de desenvolvimento de terrenos.
Historicamente, os governos locais chineses estavam sujeitos a restrições quanto ao endividamento direto. Para contornar essas limitações, as atividades de financiamento foram transferidas para entidades societárias juridicamente distintas.
Estas entidades angariaram capital através de:
- Empréstimos bancários
- Emissão de obrigações de empresas
- Financiamento de trusts
- Produtos de gestão de património
- Canais bancários paralelos (shadow banking)
- Estruturas com ativos subjacentes
Os passivos figuravam, assim, nos balanços dos LGFV e não nos balanços oficiais dos governos locais.
Do ponto de vista económico, porém, os mercados trataram em grande medida a dívida como se beneficiasse de uma garantia governamental implícita.
O Fundo Monetário Internacional e numerosos estudos académicos têm identificado repetidamente os passivos dos LGFV como uma das principais fontes da dívida oculta do setor público chinês.
Paralelos Internacionais
A China não é um caso único.
Têm surgido várias formas de financiamento público extraorçamental, tanto em economias desenvolvidas como em economias emergentes.
Estados Unidos
Numerosos projetos de infraestruturas são financiados através de:
- Autoridades portuárias
- Autoridades aeroportuárias
- Entidades gestoras de autoestradas com portagem
- Serviços municipalizados de águas
- Agências de transportes
- Emitentes de obrigações municipais
Embora geralmente transparentes e legalmente regulamentadas, estas entidades operam frequentemente fora dos balanços diretos dos governos.
Espanha
Na sequência da crise da dívida soberana europeia, verificou-se que várias comunidades autónomas e entidades do setor público a elas associadas tinham acumulado responsabilidades que excediam as posições orçamentais anteriormente comunicadas.
Portugal
A crise da dívida regional da Madeira revelou passivos significativos não declarados, associados a entidades regionais e a estruturas do setor público, com repercussões orçamentais substanciais.
Índia
As empresas públicas de distribuição de eletricidade acumularam elevados níveis de endividamento, apoiados por garantias estatais explícitas e implícitas, o que acabou por exigir reestruturação e intervenção pública.
Brasil
As empresas públicas e as instituições públicas regionais têm sido historicamente utilizadas como canais de financiamento quase-orçamental, criando passivos contingentes para as autoridades federais.
Porque Recorrem os Governos a Tais Estruturas
A justificação é, em regra, simples.
Os governos procuram:
- Acelerar o investimento em infraestruturas
- Contornar os limites de endividamento
- Preservar os rácios orçamentais
- Evitar a resistência política a um maior endividamento público
- Financiar projetos de longo prazo através de veículos especializados
- Atrair a participação de capital privado
Em muitos casos, estes objetivos são legítimos.
Os projetos de infraestruturas exigem frequentemente horizontes de financiamento que excedem os ciclos orçamentais habituais.
As entidades com finalidade específica podem melhorar a eficiência operacional e facilitar a execução de projetos.
A dificuldade surge quando a substância económica diverge da forma jurídica.
O Risco Fundamental: Exposição Soberana Oculta
A principal preocupação não é necessariamente a existência destas entidades.
A preocupação surge quando os mercados, os reguladores ou os contribuintes subestimam a extensão das obrigações de apoio governamental.
Quando as entidades afiliadas do setor público entram em dificuldades financeiras, os governos deparam-se frequentemente com três opções pouco atrativas:
- Resgatar a entidade.
- Permitem o incumprimento e arriscam uma instabilidade sistémica.
- Transferir passivos para o balanço da entidade soberana.
Em consequência, a dívida anteriormente considerada distinta pode rapidamente converter-se em dívida soberana.
Este processo foi observado repetidamente durante a Crise Financeira Global, a crise da dívida soberana europeia e, mais recentemente, em várias províncias chinesas cujos veículos de financiamento das administrações locais (LGFV) enfrentam dificuldades.
Implicações para o Setor Bancário
Para as instituições financeiras, a distinção entre responsabilidade jurídica e responsabilidade económica é determinante.
A análise de crédito deve avaliar:
- Estruturas de propriedade
- Mecanismos de apoio governamental
- Independência de receitas
- Ligações orçamentais
- Relevância política
- Garantias implícitas
- Dependência de refinanciamento
Um mutuário juridicamente independente pode, na realidade, funcionar como uma extensão do setor público.
Inversamente, algumas entidades do setor público operam numa base genuinamente comercial e não devem ser consideradas automaticamente como riscos soberanos.
A distinção exige uma análise rigorosa do balanço, e não apenas o recurso a classificações jurídicas.
Resumo
A história das finanças públicas demonstra um princípio recorrente:
A dívida não desaparece pelo simples facto de ser transferida para um balanço diferente.
Quer se trate de LGFV chinesas, autoridades municipais, empresas públicas ou sociedades de infraestruturas, as estruturas de financiamento extrapatrimoniais permanecem economicamente relevantes quando os Estados mantêm a responsabilidade última pela sua sobrevivência.
Para investidores, bancos e decisores políticos, a compreensão destas obrigações contingentes é essencial para avaliar o risco soberano, a estabilidade financeira e a situação real dos balanços do setor público.
Na análise de crédito moderna, as responsabilidades mais relevantes são frequentemente aquelas que não surgem de imediato nas estatísticas oficiais da dívida.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.