Valores Mobiliários e Custódia
Depositários Centrais de Valores Mobiliários
Uma Central de Valores Mobiliários (CSD)
desempenha um papel fundamental nos mercados financeiros, ao prestar serviços de salvaguarda, compensação e liquidação de operações sobre valores mobiliários. Quando a titularidade de parte de um instrumento financeiro tem de ser transferida de um banco para outro, o CSD facilita esse processo através de uma série de etapas bem definidas. Eis como a transferência se processa, em regra:
1. Início das Instruções de Transferência:
- Banco Vendedor (Banco A): O banco que detém atualmente o instrumento financeiro dá início a uma instrução de transferência. Tal pode dever-se a uma venda, a uma movimentação de garantias ou a qualquer outra operação que exija a transferência.
- Detalhes da Instrução: A instrução inclui elementos como o tipo de valor mobiliário, a quantidade ou parcela a transferir e os dados da conta do banco recetor (Banco B) no CSD.
2. Validação e Verificação:
- Verificações do CSD: O CSD valida a instrução de transferência para assegurar que cumpre todos os requisitos regulamentares e que o Banco A dispõe de uma posição suficiente.
- Conformidade Regulamentar: as verificações AML e KYC dos clientes subjacentes são realizadas pelos bancos participantes; o CSD aplica os seus próprios requisitos e regras de participação.
3. Emparelhamento de Instruções:
- Instruções Duplas: Para maior segurança, pode ser necessário que o Banco A e o Banco B submetam instruções de transferência coincidentes.
- Confirmação: O sistema do CSD verifica se ambas as instruções coincidem quanto ao tipo de valor mobiliário, à quantidade e à data de liquidação.
4. Processo de Liquidação:
- Transferência escritural: O CSD debita os valores mobiliários da conta do Banco A e credita-os na conta do Banco B no seu sistema de registo eletrónico.
- Liquidação em Tempo Real: Muitas CSD oferecem liquidação bruta em tempo real (RTGS), assegurando a transferência imediata logo que todas as condições estejam cumpridas.
5. Liquidação do Pagamento (se aplicável):
- Entrega contra Pagamento (DvP): Se a transferência envolver um pagamento (por exemplo, o Banco B está a adquirir os títulos), o CSD coordena a troca simultânea de títulos e fundos.
- Liquidação da Componente em Numerário: O pagamento é liquidado através do sistema bancário, envolvendo frequentemente moeda de banco central, de modo a eliminar o risco de crédito.
6. Confirmação e Reporte:
- Confirmação da Transação: Ambos os bancos recebem relatórios de confirmação que detalham a transferência bem-sucedida.
- Extratos de Conta: A CSD atualiza os extratos de conta de modo a refletir as novas posições.
7. Conservação de Registos e Conformidade:
- Pistas de Auditoria: O CSD mantém registos pormenorizados da transação para efeitos de auditoria e regulamentares.
- Reporte Regulamentar: A CSD pode comunicar a operação às autoridades de supervisão, sempre que tal seja exigido.
8. Reconciliação:
- Verificações internas: Ambos os bancos realizam reconciliações internas para assegurar que os seus registos coincidem com os da CSD.
- Resolução de Discrepâncias: Quaisquer discrepâncias são prontamente tratadas com o apoio da CSD.
Pontos-Chave a Considerar:
- Propriedade fracionada: Se o instrumento financeiro permitir a propriedade fracionada, os sistemas da CSD estão concebidos para tratar transferências parciais com rigor.
- Relações de custódia: Os bancos recorrem frequentemente a bancos custodiantes ou a agentes para interagir com o CSD, especialmente em operações transfronteiriças.
- Tecnologia e Normas: A transferência assenta em sistemas e protocolos de mensagens normalizados (como o SWIFT) para assegurar eficiência e segurança.
- Gestão de Risco: A CSD aplica práticas de gestão de risco para mitigar o risco de liquidação, incluindo a utilização de garantias e de mecanismos de compensação por saldos líquidos (netting).
DTC
A Depository Trust & Clearing Corporation (DTCC) e a Depository Trust Company (DTC) não são bancos comerciais. A DTC é uma sociedade fiduciária de objeto limitado ao abrigo da legislação bancária de Nova Iorque e membro do Sistema da Reserva Federal; não recebe depósitos nem concede crédito ao público e não se relaciona com investidores individuais. Em vez disso, disponibilizam infraestruturas que facilitam as transações e preservam a segurança e a estabilidade dos mercados financeiros.
A DTCC foi constituída em 1999 como sociedade gestora de participações da DTC (fundada em 1973), da National Securities Clearing Corporation (NSCC) e, posteriormente, da Fixed Income Clearing Corporation (FICC) e de outras entidades. Presta um conjunto de serviços, incluindo liquidação de transações, manutenção de registos, serviços de informação e outros, relativos a diferentes tipos de valores mobiliários. Os seus clientes incluem bancos, corretores e outros intermediários financeiros.
A DTC, subsidiária da DTCC, foi criada em 1973 para reduzir custos e proporcionar eficiência na compensação e liquidação, através da imobilização de valores mobiliários e da realização de alterações de titularidade por "registo escritural". Isto significa que mantém registos digitais dos valores mobiliários e que as transações são processadas mediante ajustamentos a esses registos, em vez da transferência física de documentos em papel.
A Depository Trust Company (DTC), subsidiária da Depository Trust & Clearing Corporation (DTCC), é um dos maiores depositários centrais de valores mobiliários do mundo, prestando serviços centralizados de compensação, liquidação e informação relativos a diversos instrumentos financeiros, incluindo ações, obrigações e instrumentos do mercado monetário. A Depository Trust Company (DTC) incide sobretudo na compensação, liquidação e custódia de valores mobiliários, tais como ações, obrigações e instrumentos do mercado monetário.
Não gere diretamente a transferência de grandes volumes de moeda. No entanto, no âmbito do processo de liquidação, o DTC facilita a transferência de fundos entre participantes para concluir as transações de valores mobiliários. A movimentação efetiva de fundos no processo de liquidação do DTC é gerida através de bancos e outras instituições financeiras. Estas entidades transferem o dinheiro, no âmbito do procedimento de liquidação, através de sistemas de pagamento estabelecidos, como o Fedwire, operado pela Reserva Federal dos EUA, ou o Clearing House Interbank Payments System (CHIPS), que é um sistema de pagamentos de grande valor privado.
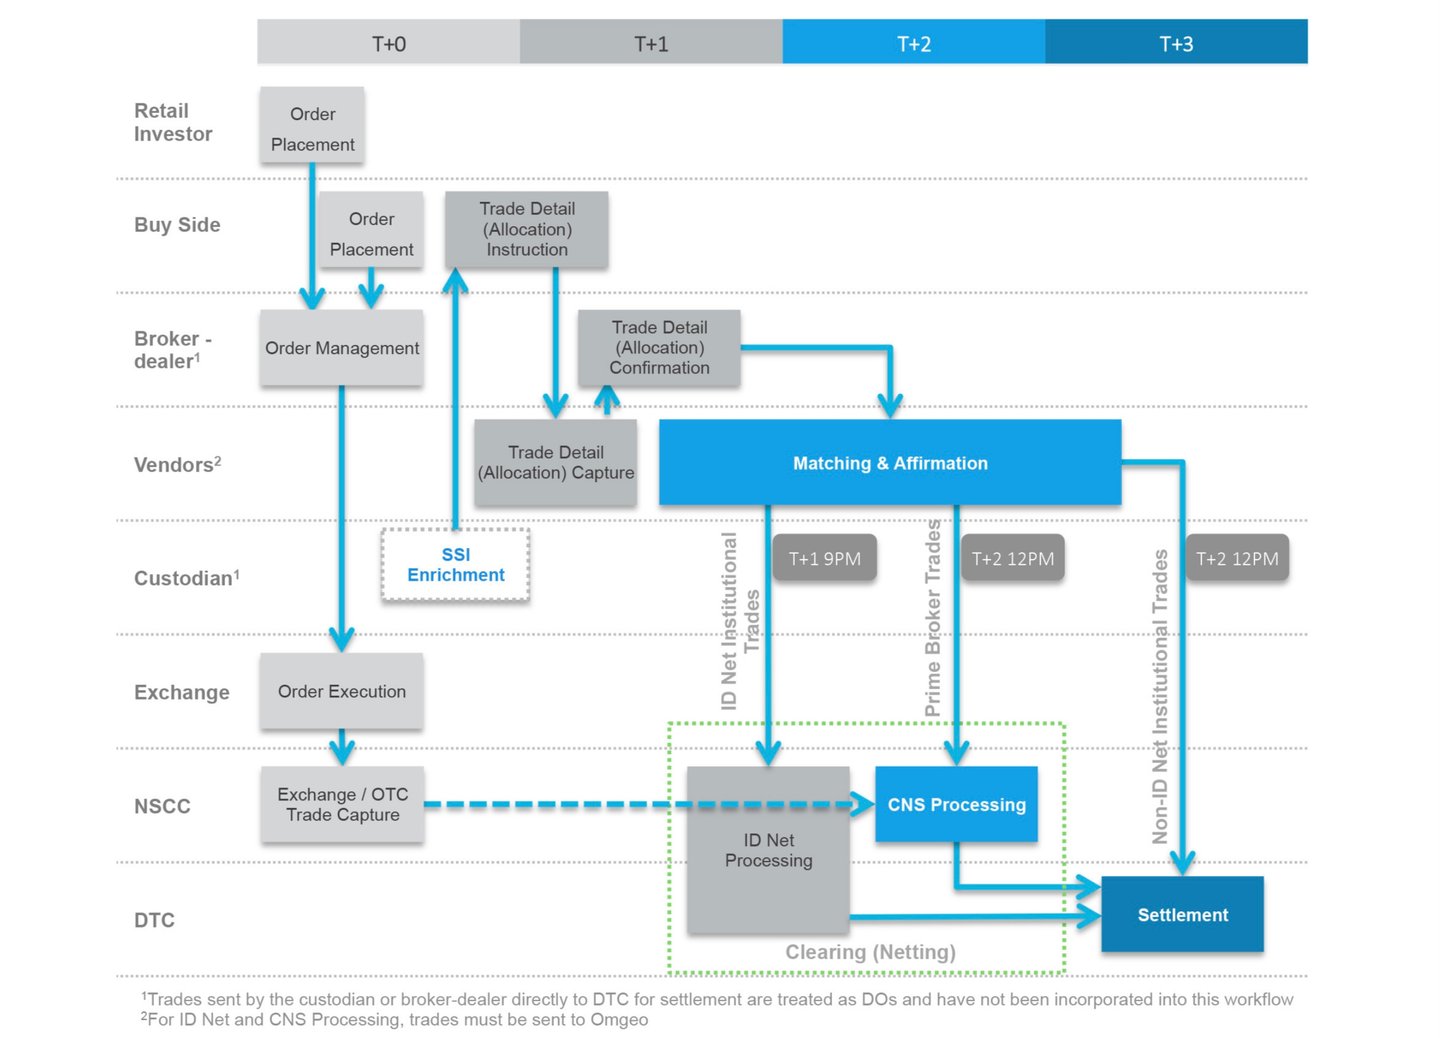
O sistema DTC funciona facilitando a transferência eletrónica e a liquidação de operações sobre valores mobiliários entre os seus participantes, através de contas de liquidação eletrónicas, entre os quais se incluem bancos, corretoras-distribuidoras e outras instituições financeiras. Segue-se uma descrição do seu funcionamento:
- Emissão: quando uma sociedade emite valores mobiliários, como ações ou obrigações, pode recorrer aos serviços da DTC para simplificar o processo. A DTC regista eletronicamente a emissão, assegurando que os valores mobiliários ficam disponíveis para negociação.
- Negociação: Quando os investidores compram e vendem valores mobiliários, as suas operações são executadas através de uma bolsa ou de outra plataforma de negociação. Após a execução, os detalhes da operação são enviados à National Securities Clearing Corporation (NSCC), outra subsidiária da DTCC, para compensação.
- Compensação: A NSCC atua como contraparte central, compensando as operações em base líquida e determinando as obrigações de cada parte envolvida na transação. Assegura que o comprador dispõe de fundos suficientes e que o vendedor dispõe dos valores mobiliários a entregar.
- Liquidação: Após a compensação das transações, estas são enviadas ao DTC para liquidação. O DTC atualiza eletronicamente os seus registos, transferindo a titularidade dos valores mobiliários do vendedor para o comprador e facilitando a transferência de fundos entre as respetivas contas. Desde 28 de maio de 2024, a maioria das transações de valores mobiliários nos Estados Unidos é liquidada um dia útil após a negociação (T+1).
- Custódia e Serviços de Ativos: O DTC atua igualmente como depositário dos valores mobiliários que detém, mantendo registos de titularidade e prestando serviços como o pagamento de dividendos e juros, operações societárias (por exemplo, desdobramentos de ações, fusões, etc.) e serviços de representação em assembleias (proxy).
Ao disponibilizar um sistema centralizado de compensação, liquidação e custódia de valores mobiliários, a DTC contribui para reduzir os riscos e os custos associados ao processo de negociação e liquidação. Permite transações mais eficientes e seguras, assegurando o funcionamento fluido e transparente dos mercados financeiros.
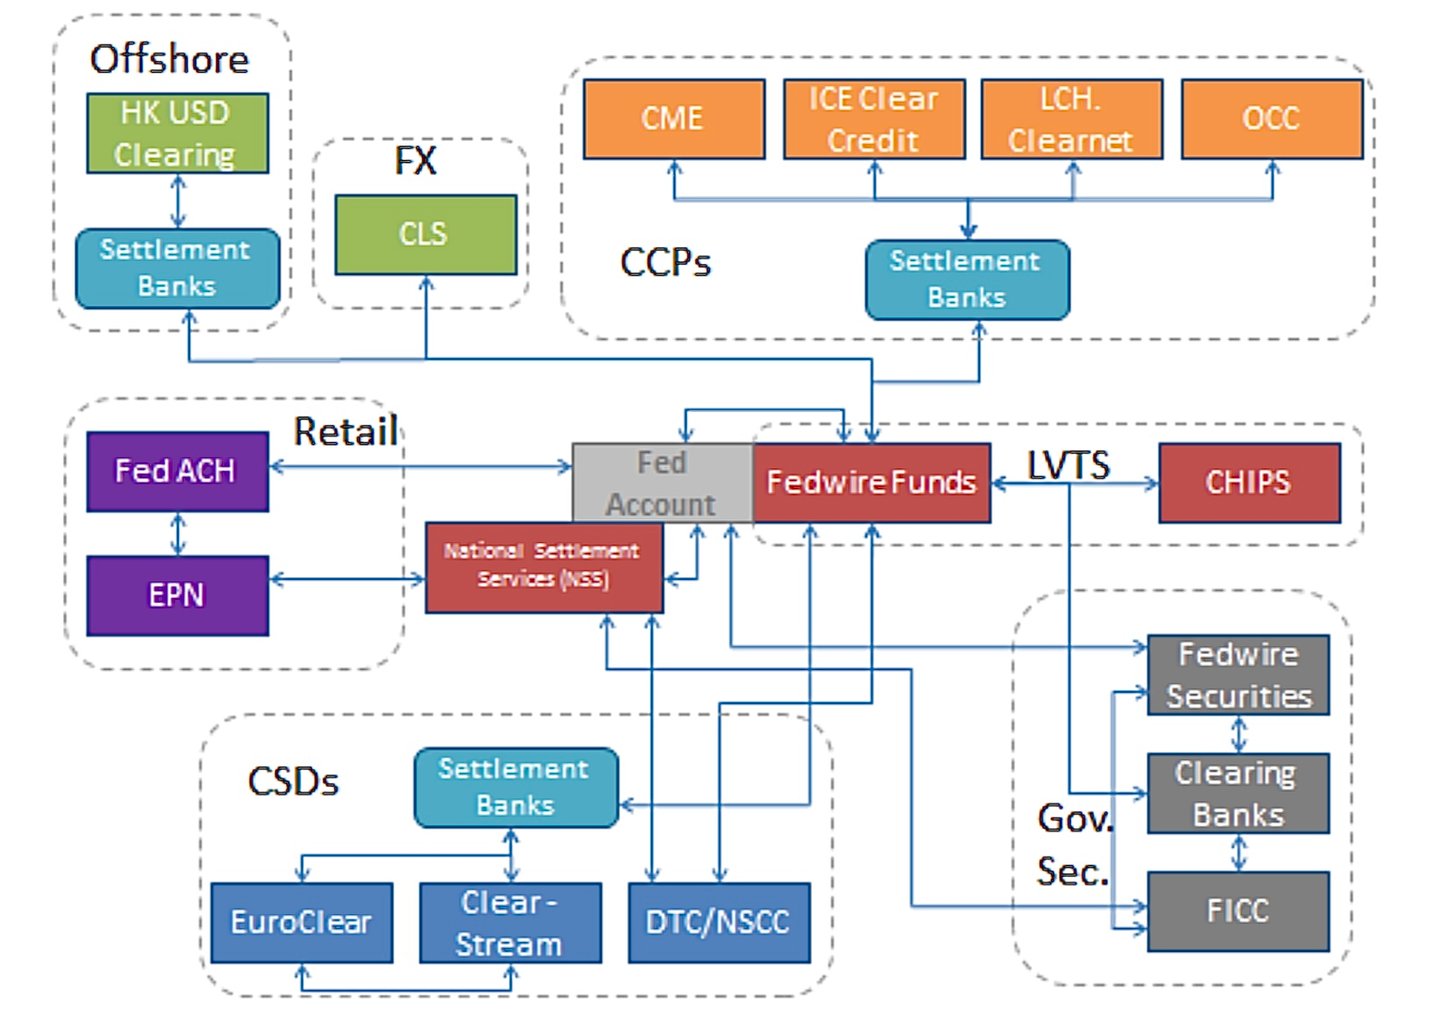
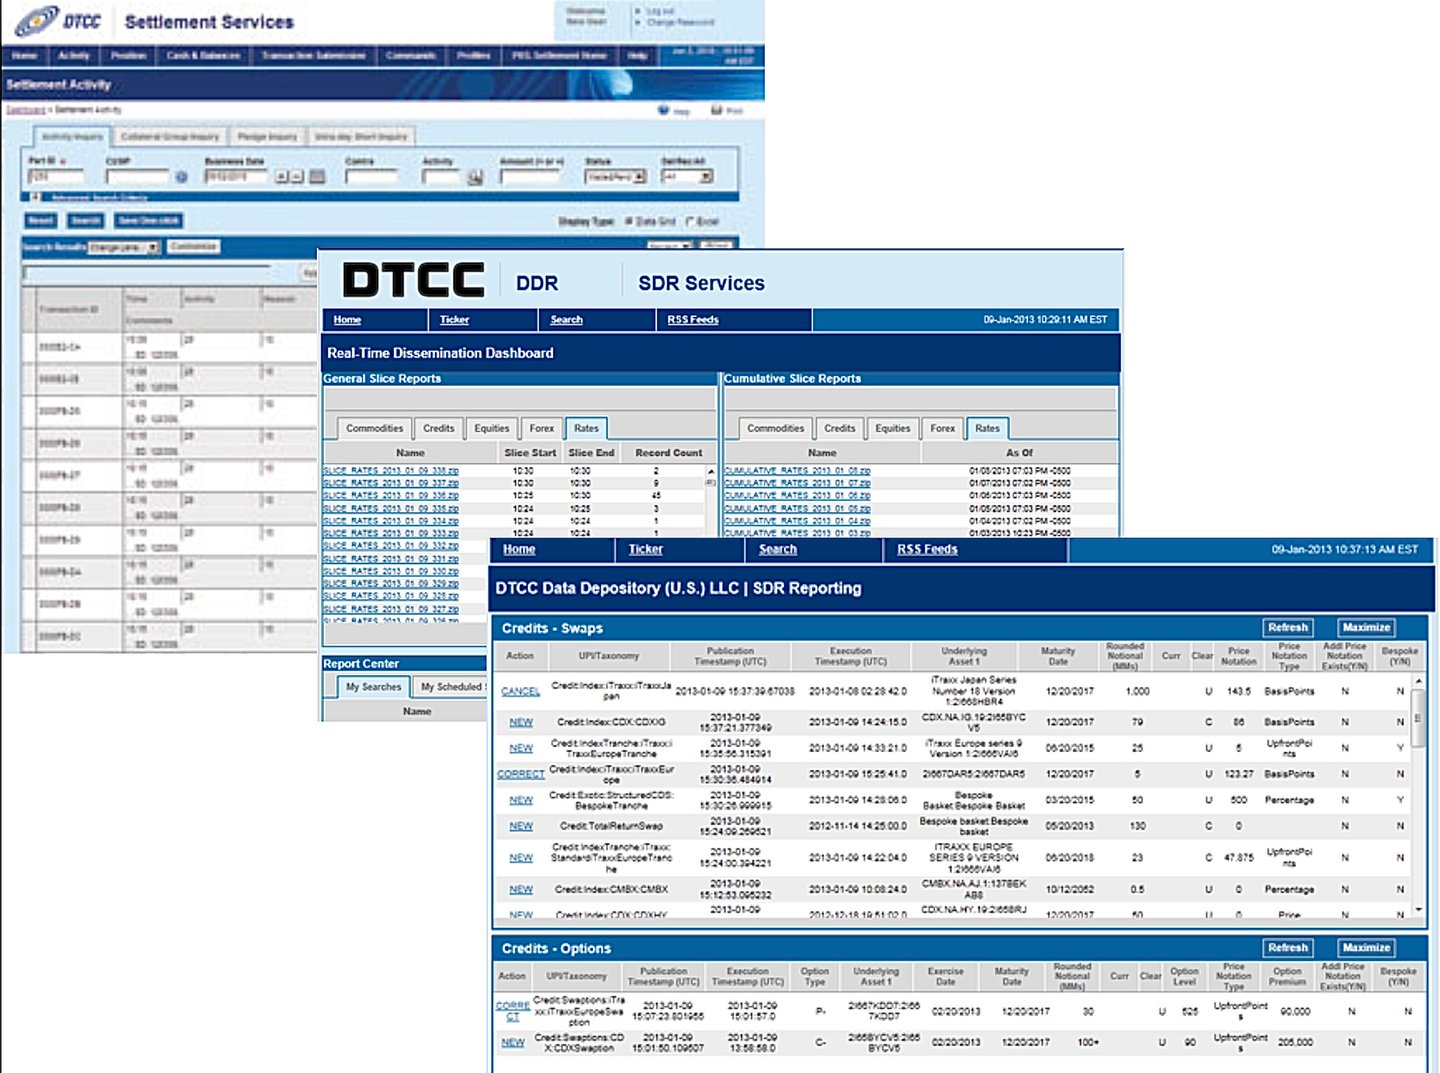
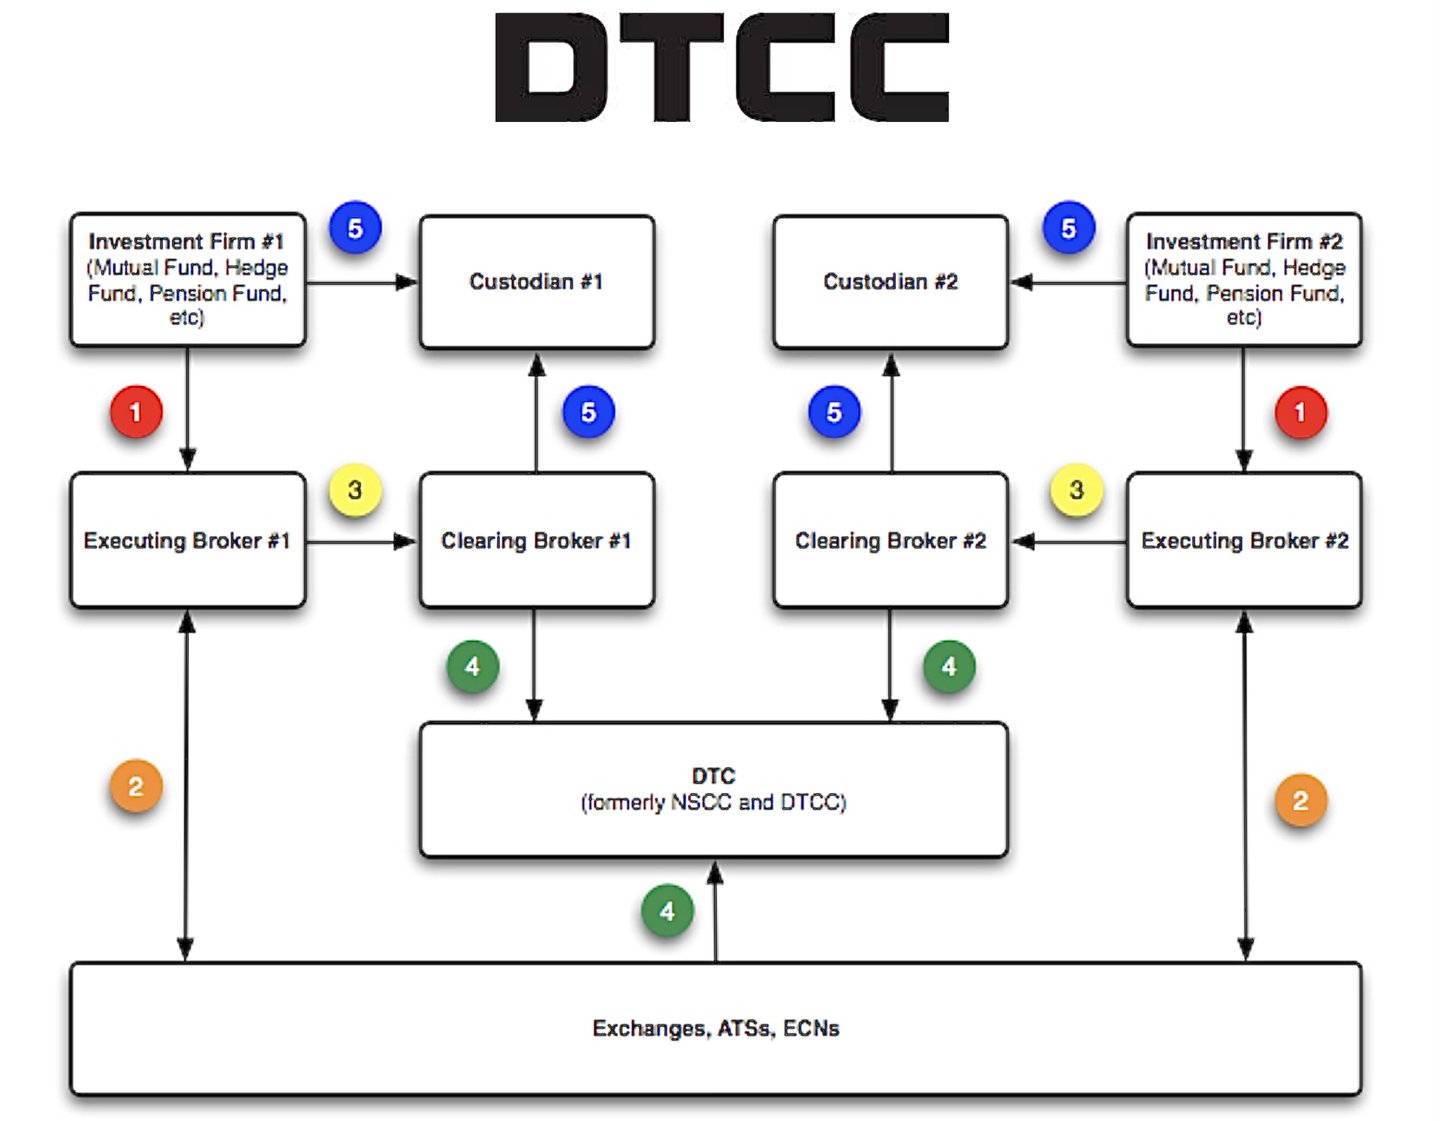
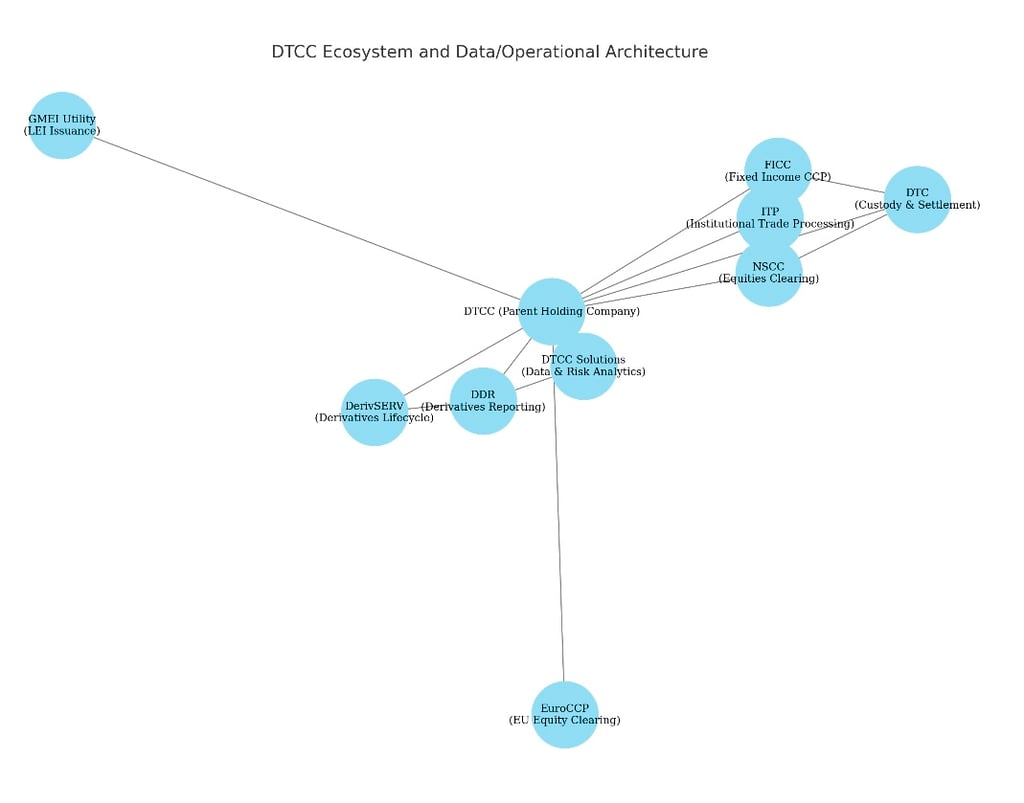
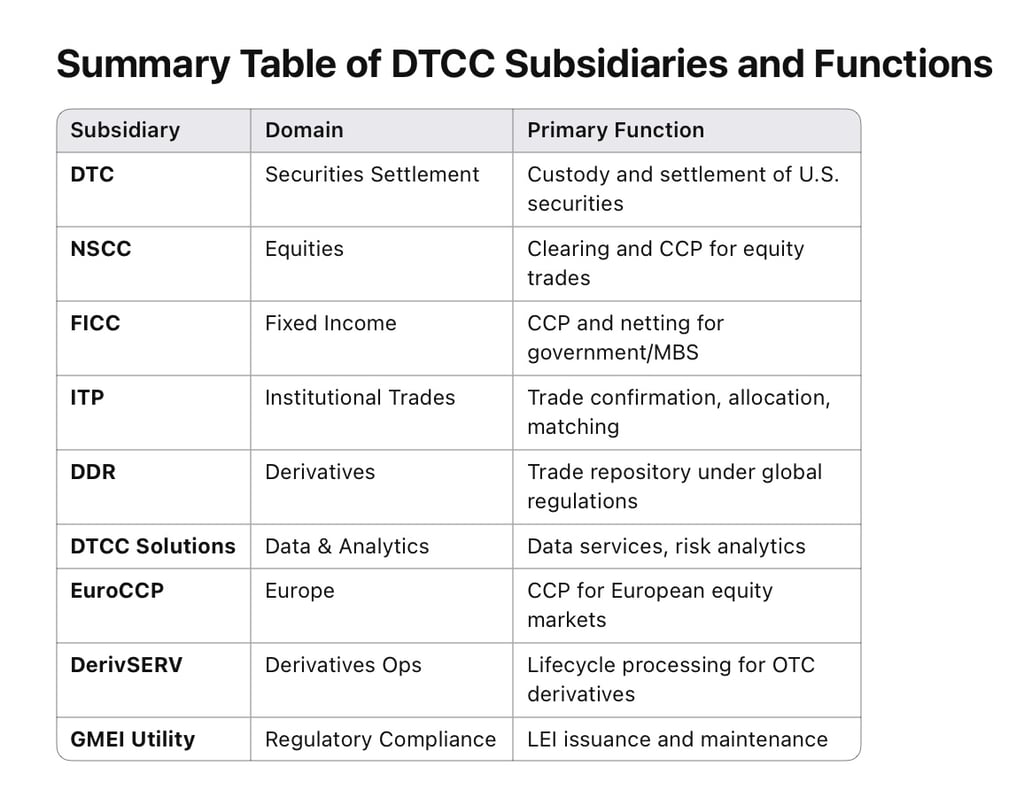
Dado que o DTC e a NSCC (National Securities Clearing Corporation) integram o universo da Depository Trust & Clearing Corporation (DTCC), os participantes recorrem frequentemente às plataformas proprietárias da DTCC para instruções diretas. Paralelamente, muitas instituições utilizam a SWIFT para mensagens de liquidação normalizadas, especialmente se estiverem a dar instruções a um custodiante ou agente que, por sua vez, interage com o DTC.
1. Processos Essenciais do DTC e Mensagens Proprietárias
1.1 Sistemas e Plataformas DTC
- Participant Terminal System (PTS) e Participant Browser Service (PBS): interfaces tradicionais da DTC que permitem aos participantes introduzir e consultar a atividade de liquidação em tempo real.
- Interface Web de Liquidação: um ambiente mais moderno, baseado em navegador, que permite aos participantes introduzir os dados das transações, consultar o estado da liquidação e gerir exceções.
- Feeds MQ/em Tempo Real: Muitos dos participantes de maior dimensão recorrem a uma interface automatizada com a DTC através de filas de mensagens (IBM MQ Series), por meio da qual enviam e recebem, em tempo real, mensagens em formato proprietário.
Nestes sistemas, um participante introduz “Deliver Orders” (DO) ou “Receive Orders” (RO), especificando a contraparte, o CUSIP e as condições do movimento.
1.2 Exemplos de Mensagens Proprietárias
Embora as mensagens da DTC não sejam habitualmente designadas com a notação «MT5xx» (que é uma convenção da SWIFT), a DTC dispõe dos seus próprios tipos de mensagens ou funções internas. Seguem-se exemplos representativos:
- Instrução de Ordem de Entrega
- Frequentemente designado por «DO» no sistema.
- Os participantes especificam:
- Identificador de Valor Mobiliário (CUSIP)
- Quantidade (Ações ou Capital)
- Número de Participante DTC do Destinatário
- Tipo de entrega: Livre de pagamento (FOP) ou Contra pagamento (DVP)
- Montante de Liquidação da Contraparte (se DVP)
- Data de Liquidação
- Receção da Ordem: O participante recetor visualiza, normalmente, a DO de entrada lançada pelo participante entregador. Consoante os processos internos de correspondência, o participante pode «afirmar» ou «aprovar» a receção, em especial no caso de uma transação DVP.
- Reclaim / RVP (Return of Versus Payment): Em caso de entrega errónea ou não correspondida, os participantes podem iniciar uma transação de reclaim no sistema do DTC, procurando, na prática, reverter ou reentregar o título.
- Mensagens de Atividade de Liquidação: a DTC transmite aos participantes confirmações de liquidação e avisos de «Activity Advice» relativos a cada evento de liquidação (entrega ou receção). Estes documentos são frequentemente designados «Settlement Activity Reports» e podem ser descarregados a partir dos sistemas da DTC ou recebidos através de fluxo automatizado.
- Reciclagem / Mensagens Pendentes: se uma transação permanecer retida (por exemplo, por insuficiência de títulos para entrega ou de fundos para pagamento), o sistema produz mensagens de estado «recycle». Os participantes visualizam estas transações em fila de espera em consultas de estado em tempo real ou quase real.
Os Participant Services Guides ou Settlement Services Guides da DTC designam normalmente estas instruções simplesmente como “Deliver Order” ou “Memo Seg”, entre outras, em vez de utilizarem o esquema de numeração padrão da SWIFT.
2. Tipos de Mensagem SWIFT ISO 15022 no Contexto de Liquidação dos EUA
Muitos bancos globais ou grandes bancos regionais não comunicam diretamente com a interface própria da DTC a partir de todas as localizações; em vez disso, podem dar instruções a um custodiante local nos EUA ou dispor de um sistema interno que emite mensagens SWIFT para tratamento uniforme. Essas mensagens SWIFT são depois mapeadas ou convertidas em instruções próprias de entrega/receção da DTC pelo custodiante ou pelo centro de compensação da própria instituição, sediado nos EUA.
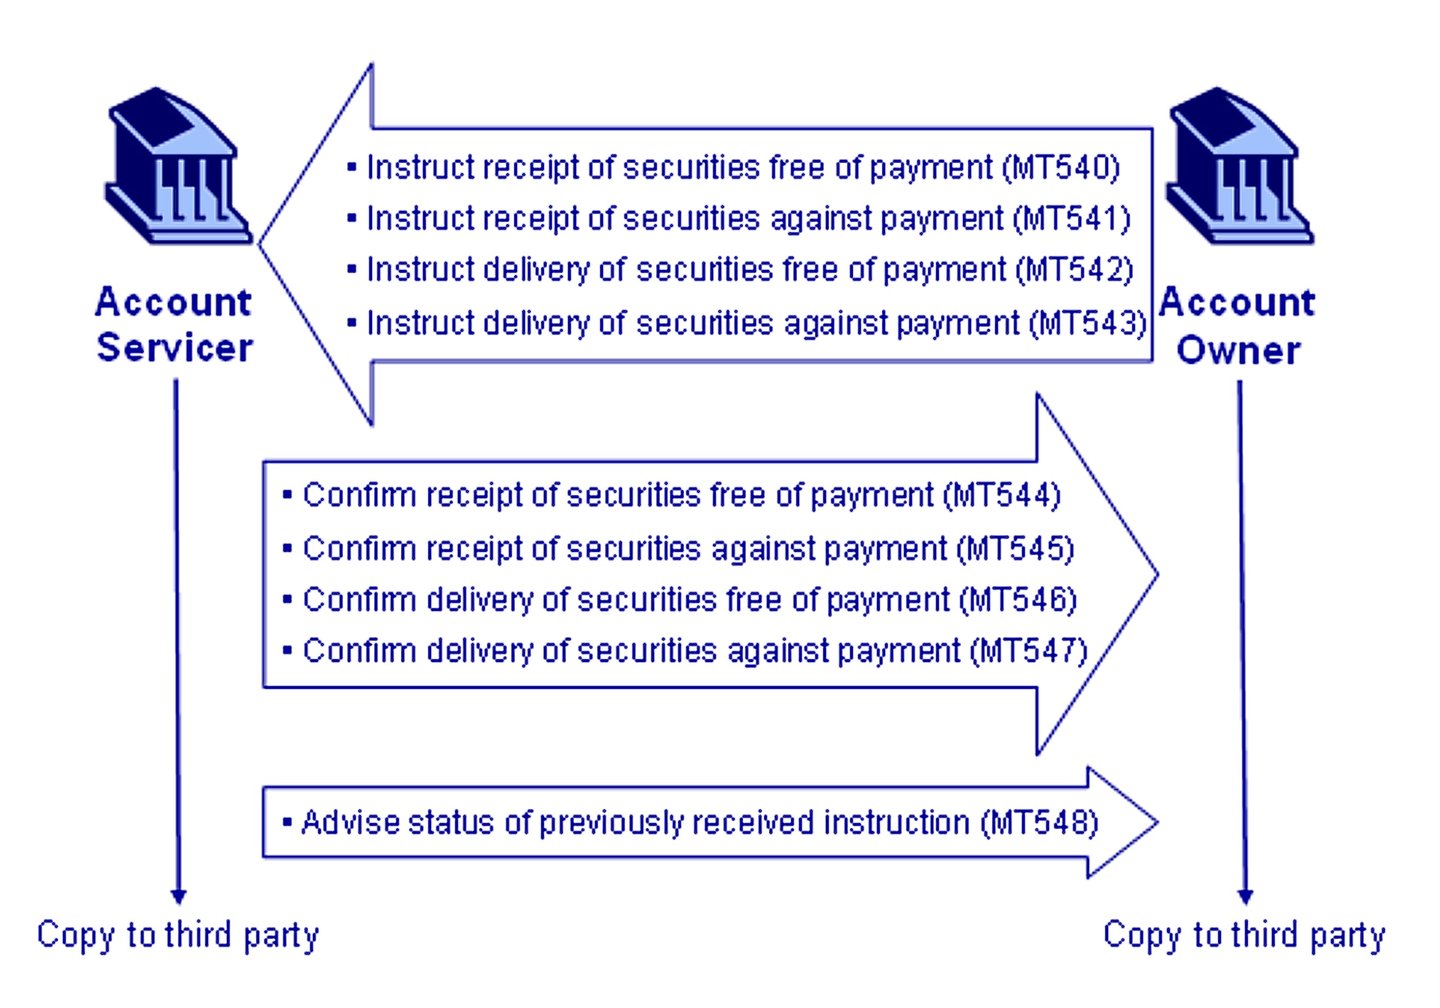
Os tipos de mensagem SWIFT (ISO 15022) mais comuns relevantes para a liquidação de valores mobiliários incluem:
1. MT540 – Instrução de Receção Livre de Pagamento
- Utilizado ao instruir um custodiante para receber valores mobiliários sem pagamento.
- Exemplo de utilização: “Queira receber X ações com CUSIP 123456789 do participante DTC n.º 9876, livres de pagamento.”
2. MT541 – Instrução de Receção Contra Pagamento (RAP)
- Dá instrução para a receção de valores mobiliários quando é devido um pagamento à parte que efetua a entrega (DVP).
- Exemplo de utilização: «Queira receber 10 000 ações com CUSIP 987654321 contra USD 50 000 do participante DTC n.º 1234.»
3. MT542 – Instrução de Entrega Livre de Pagamento
- Dá instruções ao custodiante (ou agente de compensação) para entregar valores mobiliários sem pagamento.
- Exemplo de utilização: «Entregar 5.000 ações ABC, CUSIP 123456789, ao participante DTC n.º 5678, sem contrapartida de pagamento.»
4. MT543 – Instrução de Entrega Contra Pagamento (DAP)
- Dá instruções para a entrega de valores mobiliários contra um pagamento especificado.
- Exemplo de utilização: «Entregar 15.000 ações DEF, CUSIP 987654321, ao participante DTC n.º 9999 contra o pagamento de USD 300.000.»
5. MT544–MT547 – Alegações e Confirmações de Liquidação
- MT544 – Receive Free Confirmation (Confirmação de Receção Livre de Pagamento)
- MT545 – Confirmação de Receção Contra Pagamento
- MT546 – Confirmação de Entrega Livre de Pagamento
- MT547 – Confirmação de Entrega Contra Pagamento
Estas mensagens são devolvidas pelo depositário (ou pelo sistema) para indicar que a liquidação instruída foi bem-sucedida (ou para assinalar tentativas de liquidação parciais, divergentes ou falhadas).
6. MT548 – Estado da Liquidação e Aviso de Processamento
- Fornece atualizações de estado ou avisos relativos a operações de liquidação, incluindo reciclagem ou estados não correspondidos.
Assim, num cenário típico em que um banco ou instituição instrui um custodiante norte-americano a efetuar uma transferência junto do DTC, poderá verificar-se o seguinte:
- Uma mensagem MT542 (Deliver Free) do banco/instituição para o custodiante.
- O custodiante (se for ele próprio participante do DTC) converte então essa instrução numa Deliver Order (DO) do DTC no sistema do DTC, especificando os elementos pertinentes.
- Após a liquidação no DTC, o custodiante envia ao banco/instituição uma mensagem MT546 (Confirmação de Entrega Livre de Pagamento).
3. Fluxo de Ponta a Ponta com Tipos de Mensagem
Segue-se um cenário ilustrativo, passo a passo, de uma transferência DVP na DTC, mostrando tanto a instrução proprietária da DTC como as possíveis mensagens SWIFT correspondentes:
1. Beneficiário Efetivo → Banco Entregador
- O cliente dá instruções ao banco entregador (eventualmente através de um portal interno, por telefone ou por outro meio). Nesta fase, não se recorre normalmente à SWIFT, embora as grandes instituições possam utilizar mensagens internas ISO 20022 ou MT54x.
2. Banco Entregador → DTC (por conta própria)
- O back office do banco cria automaticamente uma Ordem de Entrega (Deliver Order) no sistema da DTC:
- ID de Participante DTC da contraparte
- CUSIP e quantidade
- Montante de liquidação para DVP, data de liquidação
- Meios de transmissão: interface PTS/PBS, mensagens MQ ou Settlement Web.
3. Banco Entregador → (Interno) / Custodiante (cenário SWIFT)
- Se o banco necessitar de dar instruções a um subcustodiante ou custodiante externo que detenha a posição na DTC por sua conta, o banco poderá enviar uma MT543 (Entrega Contra Pagamento) com referências ao subcustodiante. O subcustodiante converte-a, então, numa Ordem de Entrega DTC.
4. DTC → Banco Recetor (por conta própria)
- A DTC notifica o banco recetor de que existe uma DO pendente. No sistema, o banco recetor visualiza um item na fila de entregas a receber. Se o banco recetor operar uma ligação em tempo real, poderá receber uma mensagem de estado ou um fluxo de relatório de atividade (formato proprietário).
- Numa operação DVP, o banco recetor deve confirmar, ou pelo menos assegurar, a disponibilidade dos fundos.
5. Banco Recetor → DTC
- Se o banco recetor for obrigado a «afirmar» ou a «confirmar por correspondência» a transação para determinados tipos de liquidação, introduz uma aceitação (por vezes efetuada automaticamente, caso o sistema interno esteja configurado para aceitar automaticamente operações DVP de contrapartes conhecidas).
6. Liquidação na DTC (como CSD)
- A DTC verifica as posições e os fundos em tempo real ou quase real. Se tudo estiver em ordem, debita a posição em valores mobiliários do entregador, credita a posição em valores mobiliários do recetor e, em simultâneo, debita os fundos do recetor e credita os do entregador (no caso de DVP).
7. Fluxos de Confirmação de Liquidação
- A DTC envia confirmações próprias de «Settlement Activity» a ambos os participantes.
- Se for utilizada a rede SWIFT, os participantes ou os respetivos custodiantes geram uma MT547 (Confirmação de Entrega Contra Pagamento) ou uma MT545 (Confirmação de Receção Contra Pagamento), ou um aviso de estado/confirmação MT548.
8. Notificação ao Cliente
- Os bancos entregador e recetor confirmam, cada um, a liquidação definitiva ao beneficiário efetivo através dos respetivos extratos ou comunicações internas.
4. Mensagens e Considerações Adicionais
- «Reciclagem» de mensagens: Quando as transações não podem ser liquidadas de imediato (por exemplo, por insuficiência de valores mobiliários ou de fundos), o DTC recicla a instrução e envia atualizações de estado. Em termos SWIFT, pode ser enviada periodicamente uma MT548 para indicar o estado pendente da transação.
- Mensagens de «allegement» (MT578 em ISO 15022; sese.028 em ISO 20022): Alguns sistemas geram um «allegement» quando uma das partes introduz uma instrução que a contraparte não emparelhou nem reconheceu. Tal é mais frequente em cenários transfronteiriços ou com múltiplos custodiantes.
- Reclamações por Operações sobre Valores Mobiliários: Caso ocorram operações sobre valores mobiliários (corporate actions) em torno da data da transferência, realizam-se comunicações adicionais (frequentemente próprias, ao nível do custodiante) para gerir as reclamações de dividendos ou juros quando as datas de registo e as datas de liquidação entram em conflito.
- Números de Referência das Transações: Todas as instruções (quer no formato proprietário da DTC, quer através de SWIFT) incluem identificadores únicos (por exemplo, a Referência do Remetente numa mensagem MT54x). A correspondência e o acompanhamento do estado dependem em grande medida destes campos de referência.
5. Observações Finais e Recomendações
1. Automatização:
- A maioria dos grandes participantes utiliza interfaces em tempo real ou por ficheiros em lote com a DTC, minimizando a introdução manual de dados.
- As mensagens SWIFT MT54x são frequentemente geradas automaticamente pelo sistema de back-office de um participante e, em seguida, convertidas em mensagens DTC por módulos internos ou por custodiantes externos.
2. Reconciliação:
- As empresas que utilizam simultaneamente mensagens próprias da DTC e SWIFT devem assegurar processos de reconciliação rigorosos.
- Conciliam os relatórios de liquidação da DTC (ou as confirmações em tempo real) com as instruções internas (referências MT54x).
3. Âmbito de Utilização:
- A troca direta de mensagens com a DTC é predominante entre os broker-dealers e os bancos sediados nos EUA que são participantes da DTC.
- As instruções SWIFT são mais frequentes quando a parte ordenante se encontra fora dos EUA ou não é participante direto da DTC, recorrendo a um custodiante local.
4. Tratamento de Exceções:
- Se as instruções não coincidirem, ou se faltarem títulos ou fundos, a operação permanece em estado pendente (recycle). O participante deve corrigir as instruções ou disponibilizar os recursos em falta antes de a liquidação ocorrer.
- Qualquer cenário de desequilíbrio ou de falha pode desencadear uma reclamação de devolução ou uma liquidação parcial, cada qual com o seu próprio fluxo de mensagens.
Síntese Final
Na prática, uma transferência DVP típica pode ter o seguinte aspeto:
- MT543 do banco global ao seu custodiante nos EUA: «Entregar 10 000 ações da ABC (CUSIP 123456789) ao participante DTC n.º 5555 por USD 100 000 na Data de Liquidação T+1.»
- O custodiante converte a MT543 numa Ordem de Entrega (Deliver Order, DO) do DTC, indicando a mesma quantidade, a mesma contraparte participante do DTC, bem como a data e o montante de liquidação.
- A DTC coloca em fila e emparelha a ordem de entrega (DO) com a aceitação do participante recetor.
- Aquando da liquidação: a DTC conclui o movimento escritural.
- O custodiante recebe uma confirmação de liquidação DTC, que desencadeia a geração de uma MT547 dirigida ao banco global, confirmando uma entrega DVP bem-sucedida.
- O Global Bank atualiza o extrato do beneficiário efetivo de modo a refletir que o título já não se encontra detido, e o montante em numerário correspondente (se aplicável) é creditado ou debitado em conformidade.
A transferência de um valor mobiliário através da DTC envolve uma combinação de instruções próprias (Deliver Orders, Receive Orders, Settlement Activity Reports) e, em muitos casos, mensagens complementares SWIFT ISO 15022 (série MT54x), caso os participantes recorram a custodiantes ou a fluxos internos automatizados. O sistema da DTC é o centro de facto da liquidação por registo escritural nos EUA, desempenhando as funções de Central de Valores Mobiliários (CSD). As instituições podem recorrer exclusivamente ao PTS/PBS da DTC ou a um fluxo automatizado, se forem participantes diretos, ou integrar estes processos em mensagens SWIFT para efeitos de normalização global.
Pontos essenciais a reter:
- Mensagens Proprietárias da DTC: DO (Deliver Order), RO (Receive Order) e diversas notificações de atividade de liquidação.
- SWIFT: as mensagens MT540–MT547 (instruções e confirmações), bem como a MT548 (estado), são frequentemente utilizadas.
- Correspondência e Confirmação: O participante recetor (ou o seu agente) deve confirmar a aceitação, em particular no caso de instruções DVP.
- Tempo real versus processamento em lote: a liquidação da DTC pode agora ocorrer em vários ciclos intradiários, com atualização das posições em tempo real e etapas opcionais de liquidação líquida ou definitiva mais tarde no mesmo dia.
- Para efeitos de verificação: Solicite a confirmação da liquidação ao participante do DTC (custodiante) em causa. O DTC não emite confirmações a entidades que não sejam participantes, pelo que um documento apresentado como «confirmação do DTC» a favor de terceiros deve ser tratado com cautela.
Com uma atenção rigorosa ao mapeamento de mensagens, aos campos de referência e às verificações de estado em tempo real, todo o processo assegura uma transferência fluida de valores mobiliários no ecossistema norte-americano de compensação e liquidação.
A Depository Trust Company dispõe de servidores na UE?
Os sistemas de compensação e liquidação da DTC são operados a partir dos Estados Unidos, sob a supervisão da SEC e da Reserva Federal; a DTC não executa a liquidação em servidores na UE. A sua empresa-mãe, a DTCC, explora repositórios de transações distintos na Europa para o reporte de derivados – a DTCC Data Repository (Ireland) plc para o reporte na UE e a DTCC Derivatives Repository plc em Londres para o reporte no Reino Unido. Estes detêm apenas dados de reporte, e não registos de valores mobiliários.
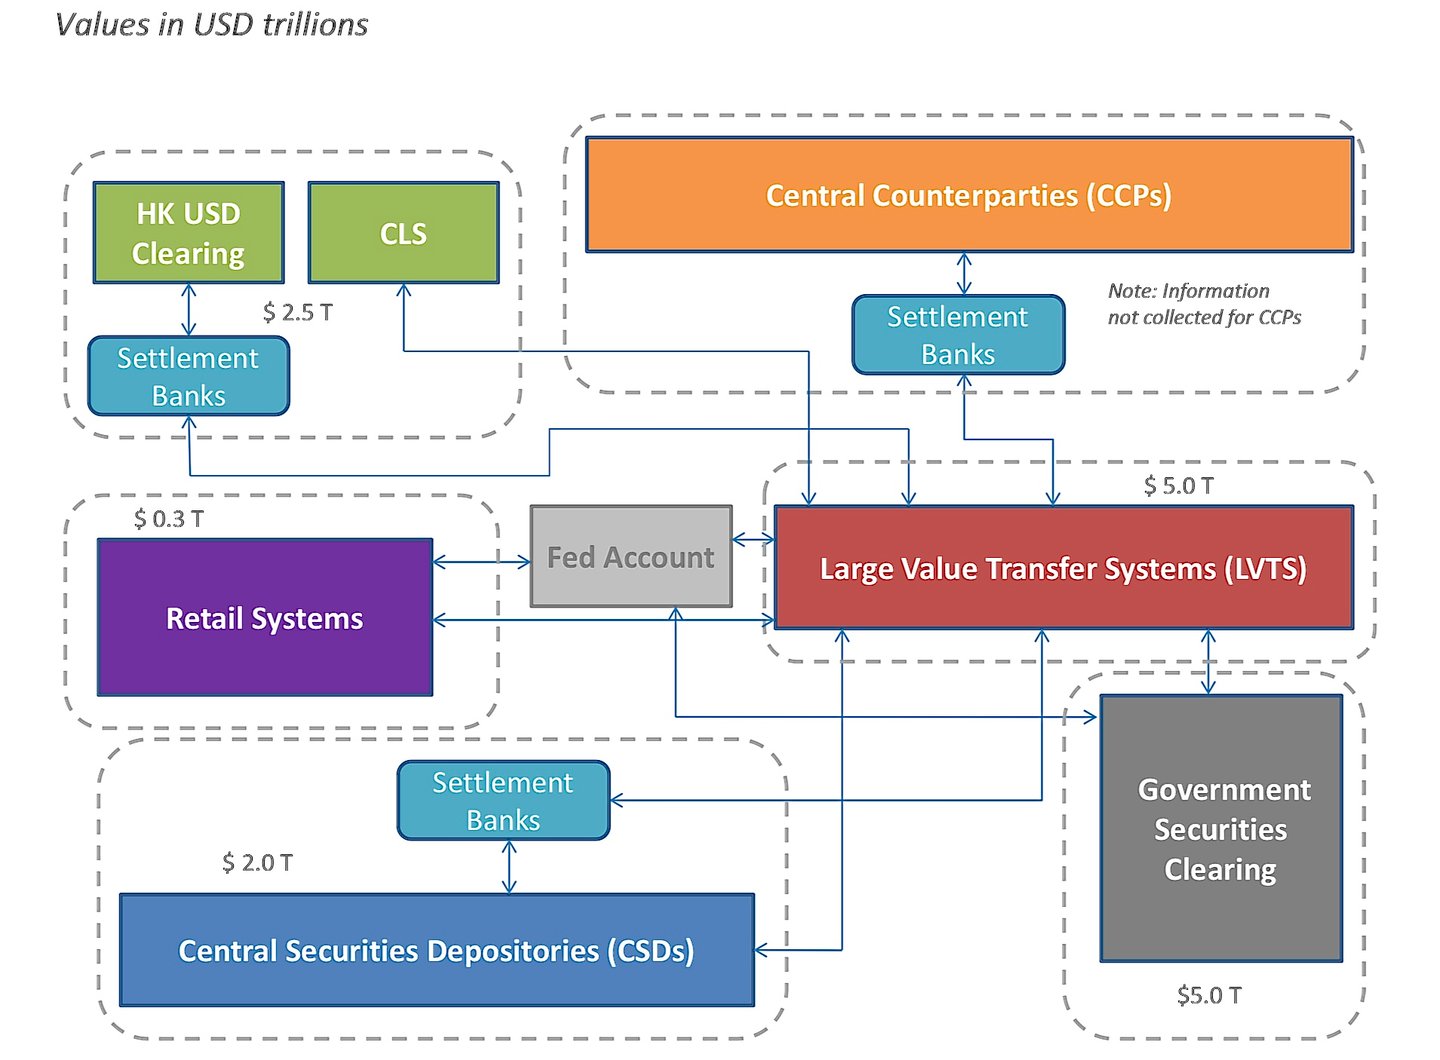
O Fedwire® Securities Service
O Sistema Nervoso Central da Liquidação de Títulos de Dívida Pública dos Estados Unidos
Introdução
O Fedwire® Securities Service, operado pelos Bancos da Reserva Federal, constitui a espinha dorsal institucional da infraestrutura de títulos do Estado dos Estados Unidos. Enquanto depositário central de valores mobiliários (CSD) oficial para os títulos do Tesouro dos EUA e outras obrigações federais, assegura a liquidação e a custódia em tempo real de transações que ascendem a biliões de dólares por dia. Ao contrário dos depositários comerciais, como a Depository Trust Company (DTC), o Fedwire Securities processa a liquidação e o registo escritural da dívida soberana e quase soberana diretamente no registo do banco central. O presente artigo expõe de forma pormenorizada a arquitetura, os fundamentos jurídicos, a mecânica operacional e a relevância sistémica do serviço.
I. Governação e Enquadramento Jurídico
O Fedwire Securities Service é operado pelos doze Bancos da Reserva Federal sob a supervisão do Conselho de Governadores do Sistema da Reserva Federal. Rege-se por:
- Regulamentos TRADES do Tesouro (31 CFR Part 357): Fundamento jurídico dos títulos do Tesouro escriturais detidos através dos Federal Reserve Banks.
- Operating Circular n.º 7: Estabelece as condições em que são mantidas as contas de valores mobiliários e executadas as transferências.
A participação está limitada a instituições com uma conta principal (master account) junto de um Banco da Reserva Federal, incluindo bancos comerciais, entidades patrocinadas pelo Estado, instituições internacionais e determinadas agências do governo dos EUA.
II. Instrumentos Elegíveis para Liquidação
O Fedwire Securities processa apenas valores mobiliários escriturais elegíveis, entre os quais se incluem:
- Títulos do Tesouro dos EUA (Bills, Notes, Bonds, TIPS, FRNs)
- Títulos de agências federais (por exemplo, Fannie Mae, Freddie Mac, Ginnie Mae)
- Valores mobiliários de entidades patrocinadas pelo Estado (GSE)
- Determinadas organizações internacionais (por exemplo, o Banco Mundial, o Banco Interamericano de Desenvolvimento)
Todos os instrumentos são detidos exclusivamente sob forma desmaterializada, sendo o título registado por inscrição em conta eletrónica.
III. Capacidades Funcionais
A. Liquidação Bruta em Tempo Real (RTGS)
Ao contrário dos sistemas de liquidação em lote, o Fedwire Securities Service funciona em regime de RTGS, assegurando:
- Caráter definitivo: As liquidações são irrevogáveis após a execução
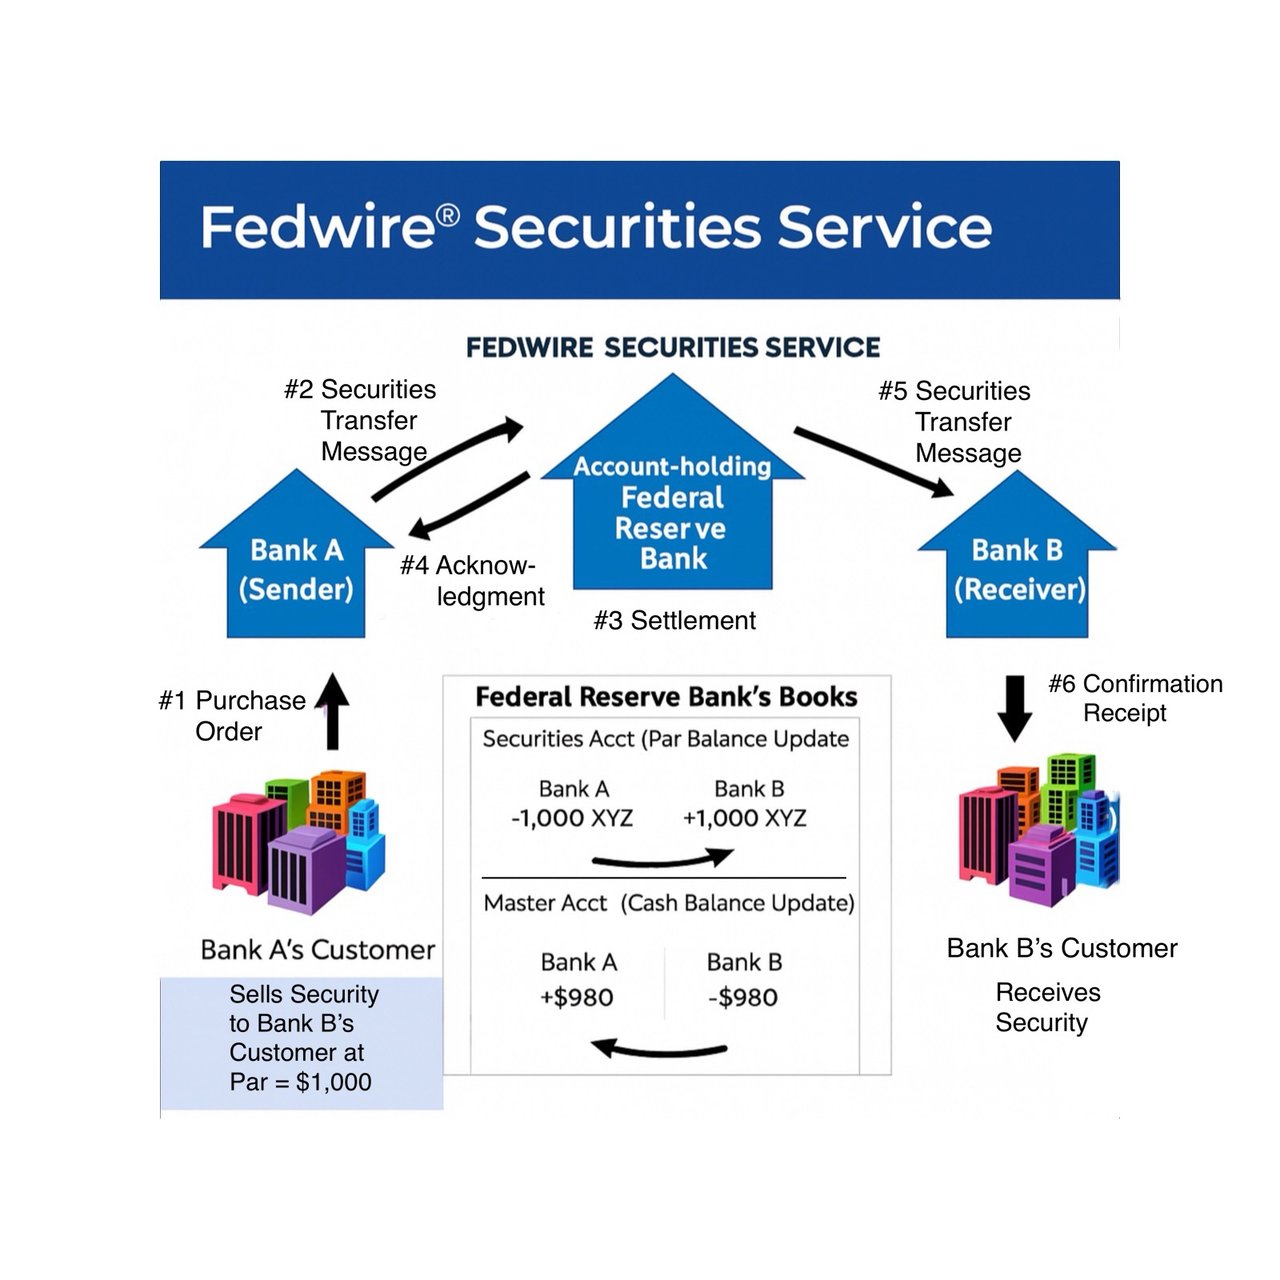
- Atomicidade: Nas transações DVP, os valores mobiliários e os fundos são liquidados em simultâneo
B. Entrega Contra Pagamento (DVP)
O serviço suporta:
- Entrega contra pagamento (modelo 1 do BIS): cada transferência de valores mobiliários e de fundos é liquidada de forma simultânea e individual
- Transferências Livres de Pagamento: Os valores mobiliários são entregues sem movimento simultâneo de fundos (por exemplo, para constituição de penhor, doação ou reorganização interna)
C. Constituição de Garantias e Serviços Tripartidos
Os participantes podem dar em penhor valores mobiliários detidos junto da Fed como garantia de:
- Recurso à facilidade de desconto
- Mitigação do risco nos sistemas de pagamento
- Acordos de crédito interbancário
- Acordos de recompra através do agente tripartido dos EUA (BNY, o único agente desde a saída do JPMorgan em 2019)
IV. Processo de Registo Escritural
Todos os movimentos escriturais são iniciados através de instruções estruturadas submetidas por FedLine Advantage®, SWIFT ou protocolos de mensagens integrados.
É o Federal Reserve Bank, e não o participante, que executa o lançamento contabilístico efetivo, debitando e creditando as contas de valores mobiliários mantidas no livro-razão principal da Fed. Uma vez processada, a transação é definitiva, irrevogável e juridicamente vinculativa.
V. Participantes e Acesso
O acesso direto está restrito a:
- Instituições de depósito com conta principal junto da Reserva Federal
- Determinadas entidades governamentais e instituições oficiais estrangeiras
- Empresas patrocinadas por governos e certas outras instituições elegíveis
Outros intervenientes, incluindo corretores-negociadores (broker-dealers) e negociadores primários que não são bancos, acedem ao serviço através de um banco de compensação.
VI. Integração com Outros Sistemas: DTC e Além
Embora o Fedwire Securities seja o principal depositário dos instrumentos soberanos, a Depository Trust Company (DTC) explora uma infraestrutura separada, do setor privado, para valores mobiliários de empresas e municipais. As operações sobre títulos públicos são compensadas e apuradas em termos líquidos (netting) pela Fixed Income Clearing Corporation (FICC), outra subsidiária da DTCC, e liquidadas no Fedwire Securities através de bancos de compensação.
Esta ligação facilita:
- Liquidação de títulos do Tesouro entre participantes da DTC
- Operações de reporte (repo) e de colateral que envolvam títulos do Tesouro dos Estados Unidos
- Funções de netting e de compensação em múltiplas plataformas
VII. Horário de Funcionamento
O Fedwire Securities Service funciona:
- De segunda a sexta-feira, exceto feriados nos EUA
- Abertura: 8h30 ET (13h30 UTC; 12h30 UTC durante o horário de verão dos EUA)
- Encerramento: 15h15 ET para transferências (20:15 UTC; 19:15 UTC durante o horário de verão), 15h30 ET para estornos
Este horário define o período de liquidação definitiva para a liquidação no próprio dia de títulos de dívida pública.
VIII. Importância Sistémica e Arquitetura de Risco
O Fedwire Securities Service é uma Infraestrutura de Mercado Financeiro de Importância Sistémica (SIFMU) ao abrigo do Título VIII do Dodd-Frank Act. A sua fiabilidade é vital para:
- Funcionamento do mercado de dívida pública
- Operações de mercado aberto (OMO)
- Gestão da liquidez interbancária
- Contenção do risco sistémico em cenários de crise
Os descobertos intradiários decorrentes da liquidação de valores mobiliários devem ser colateralizados, normalmente pelos próprios valores mobiliários adquiridos, o que protege a Reserva Federal contra o risco de contraparte.
IX. Evolução Tecnológica e Regulamentar
Os desenvolvimentos recentes e futuros incluem:
- Migração para a ISO 20022 para a normalização de mensagens
- Quadros reforçados de ciber-resiliência
- Alinhamento contínuo das políticas com os Princípios do CPMI-IOSCO para as Infraestruturas do Mercado Financeiro
Estes esforços visam manter a solidez do serviço num ambiente financeiro digitalizado e interligado.
O Fedwire® Securities Service não é apenas um sistema de liquidação, mas uma arquitetura de confiança de nível soberano para os mercados de dívida pública dos EUA. Pelo seu controlo direto por parte da Reserva Federal, pela capacidade de liquidação bruta em tempo real e pela definitividade jurídica, sustenta a liquidez, a segurança e a credibilidade das finanças públicas norte-americanas. A sua integração com infraestruturas comerciais, como a DTC, assegura o bom funcionamento de instrumentos financeiros complexos e de fluxos de garantias. Numa era de crescente complexidade sistémica, o Fedwire continua a ser um pilar da estabilidade monetária e financeira dos Estados Unidos.
Para mais informação regulamentar, consulte a Federal Reserve Operating Circular n.º 7 e a Regulation J (12 CFR Part 210).
Euroclear ESES e ESES-CSD
O sistema ESES (Euroclear Settlement of Euronext-zone Securities) da Euroclear é uma plataforma de liquidação de valores mobiliários concebida para facilitar a liquidação eficiente e fluida dos valores mobiliários negociados nos mercados da Euronext, que abrangem a Bélgica, a França e os Países Baixos. O ESES visa simplificar e uniformizar os processos pós-negociação, promovendo assim a eficiência da liquidação transfronteiriça na zona Euronext.
O sistema ESES funciona do seguinte modo:
- Negociação: Os investidores compram e vendem valores mobiliários nos mercados da Euronext através dos seus corretores ou plataformas de negociação. Uma vez executada uma operação, os respetivos detalhes são enviados para uma contraparte central (CCP) para compensação.
- Compensação: A CCP assume o papel de comprador perante cada vendedor e de vendedor perante cada comprador, reduzindo assim o risco de contraparte. Calcula as obrigações líquidas de cada participante e assegura que estes dispõem das garantias exigidas para cobrir as suas posições.
- Liquidação: Depois de compensadas as transações, estas são enviadas para a plataforma ESES para liquidação. A ESES articula-se com as Centrais de Valores Mobiliários (CSD) locais da Bélgica (Euroclear Belgium), de França (Euroclear France) e dos Países Baixos (Euroclear Nederland) para facilitar a transferência de valores mobiliários e de numerário entre o comprador e o vendedor.
- Entrega contra Pagamento (DvP): O ESES funciona segundo um modelo DvP, que garante que a transferência dos valores mobiliários e o pagamento correspondente ocorrem em simultâneo. Este processo reduz o risco de liquidação e aumenta a eficiência das operações com valores mobiliários.
- Reconciliação e reporte: o ESES reconcilia as transações liquidadas e presta serviços de reporte aos participantes, permitindo-lhes acompanhar as suas posições e os pormenores das respetivas operações.
Ao estabelecer ligação com os depositários centrais de valores mobiliários locais e ao disponibilizar uma plataforma única para a liquidação de valores mobiliários da zona Euronext, o ESES simplifica o processo pós-negociação e permite uma liquidação transfronteiriça mais eficiente. Esta harmonização reduz a complexidade e o custo da liquidação de transações de valores mobiliários em múltiplos mercados, promovendo assim uma maior integração e cooperação no ecossistema financeiro europeu.
Se pretender saber mais sobre os Euroclear Operating Procedures, clique aqui
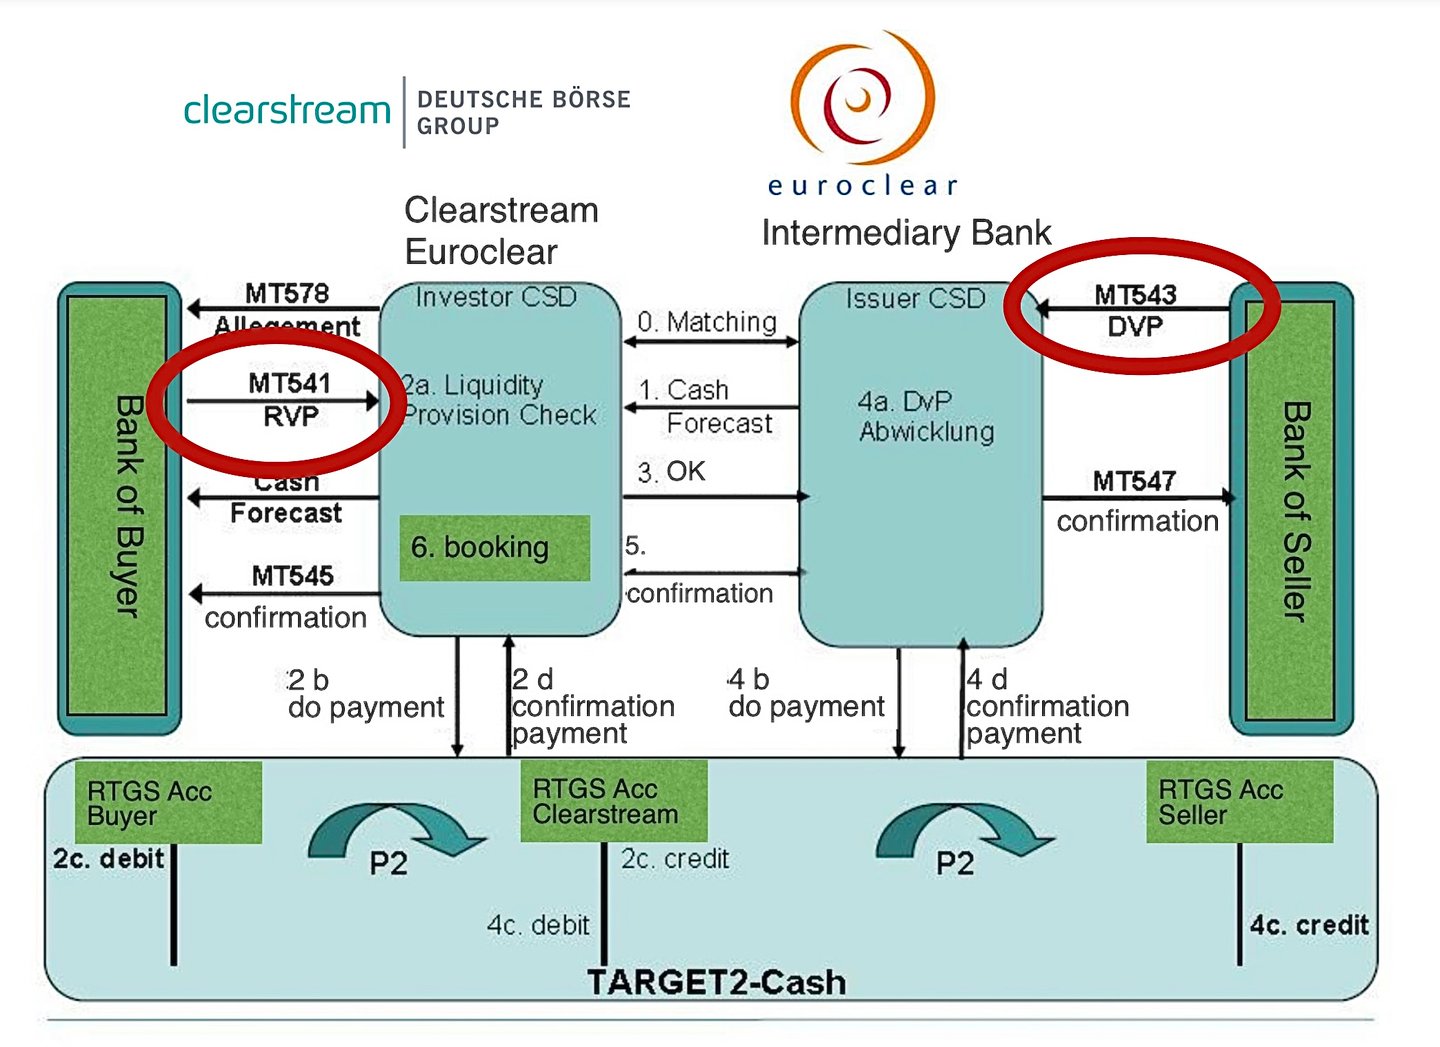
A Clearstream é uma central de depósito de valores mobiliários (CSD), com sede no Luxemburgo e membro do Deutsche Börse Group. Enquanto CSD, a Clearstream desempenha um papel fundamental na infraestrutura dos mercados financeiros, prestando serviços de guarda, liquidação e gestão de valores mobiliários, como ações e obrigações.
A Clearstream opera através de duas entidades jurídicas principais: a Clearstream Banking AG, com sede em Frankfurt, Alemanha, que se dedica aos valores mobiliários nacionais alemães, e a Clearstream Banking S.A., com sede no Luxemburgo, que trata dos valores mobiliários internacionais.
Eis como a Clearstream opera enquanto CSD:
- Emissão: A Clearstream facilita o processo de emissão de novos valores mobiliários, registando-os e inscrevendo-os eletronicamente nos seus sistemas. Este serviço assegura que os valores mobiliários ficam disponíveis para negociação no mercado.
- Guarda de Valores: A Clearstream proporciona um ambiente seguro para a custódia de valores mobiliários, mantendo registos eletrónicos da titularidade e assegurando a salvaguarda dos ativos.
- Liquidação de valores mobiliários: a Clearstream facilita a transferência de valores mobiliários entre compradores e vendedores, atualizando os registos de titularidade e assegurando a correta liquidação das operações. Liga-se a várias plataformas de negociação e câmaras de compensação, de modo a simplificar o processo pós-negociação.
- Entrega contra Pagamento (DvP): A Clearstream opera segundo um modelo DvP, que assegura que a transferência dos valores mobiliários e o pagamento correspondente ocorrem em simultâneo. Este processo reduz o risco de liquidação e aumenta a eficiência das transações de valores mobiliários.
- Eventos societários e processamento de rendimentos: A Clearstream gere os eventos societários, tais como dividendos, pagamentos de juros, desdobramentos de ações e fusões, assegurando que os pagamentos ou ajustamentos adequados são efetuados nos registos dos titulares de valores mobiliários.
- Gestão de garantias: A Clearstream oferece serviços de gestão de garantias, que envolvem o tratamento eficiente e seguro das garantias utilizadas em diversas transações financeiras, como acordos de recompra ou derivados. Presta também serviços como a concessão e a contração de empréstimos de valores mobiliários.
- Conectividade e integração: A Clearstream estabelece ligações com outras CSD, sistemas de liquidação de valores mobiliários e infraestruturas de mercado, como o TARGET2-Securities (T2S), a fim de reforçar a eficiência da liquidação transfronteiras e promover a integração dos mercados financeiros.
Ao prestar estes serviços, a Clearstream assegura que os mercados financeiros funcionam de forma fluida, transparente e segura. O seu papel como CSD reduz o risco de contraparte, aumenta a eficiência das operações e promove a estabilidade nos mercados em que atua.
Para saber mais, clique na ligação seguinte
T2S (BCE Banco Central Europeu)
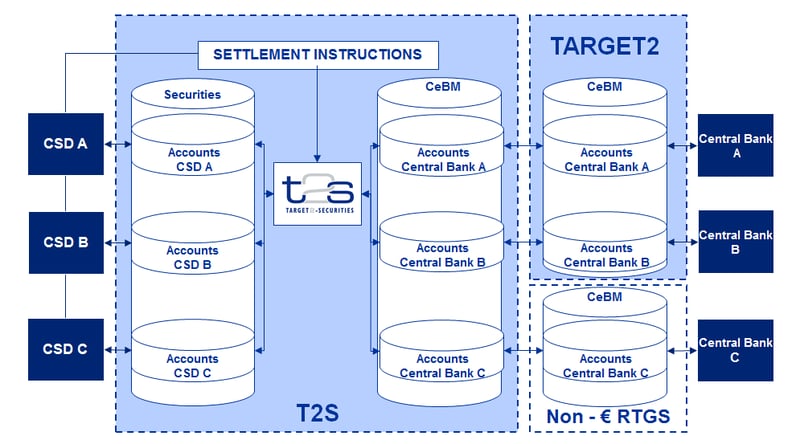
Tratamento de Valores Mobiliários no T2S
- Liquidação de Valores Mobiliários:
- Definição: A liquidação de valores mobiliários é o processo de transferência dos valores mobiliários do vendedor para o comprador e do correspondente pagamento do comprador ao vendedor.
- Papel do T2S: O T2S facilita este processo ao funcionar como plataforma centralizada que liga diversas Centrais de Valores Mobiliários (CSD) em toda a Europa.
- Entrega Contra Pagamento (DvP):
- Conceito: A entrega contra pagamento (DvP) é um princípio fundamental na liquidação de valores mobiliários, que assegura que a entrega dos valores mobiliários só ocorre se o pagamento for efetuado.
- Implementação no T2S: O T2S assegura que a transferência de valores mobiliários e o pagamento correspondente ocorrem em simultâneo, reduzindo o risco de incumprimento de uma das partes após a receção dos ativos.
- Moeda de Banco Central:
- Liquidação em Fundos de Banco Central: As transações no T2S são liquidadas em moeda de banco central, considerada a forma de liquidação mais segura, uma vez que não comporta risco de crédito.
- Gestão de Liquidez: Os participantes podem gerir a sua liquidez de forma eficiente, uma vez que a liquidação em moeda de banco central reduz a necessidade de reservas de liquidez elevadas.
- Gestão de Garantias:
- Finalidade: O colateral é utilizado em operações financeiras para reduzir o risco de crédito.
- T2S e Colateral: o T2S apoia uma gestão eficiente do colateral, ao permitir a transferência rápida e simples de valores mobiliários, que podem ser utilizados como colateral em diversas operações financeiras.
- Transações Transfronteiriças:
- Desafios: As transações transfronteiriças de valores mobiliários enfrentam tradicionalmente desafios como a diversidade de regulamentações nacionais e de práticas de liquidação.
- Solução T2S: Ao disponibilizar uma plataforma unificada, o T2S harmoniza as práticas de liquidação, facilitando operações transfronteiriças mais fluidas; as leis nacionais sobre valores mobiliários continuam a ser diferentes.
- Normalização e Harmonização:
- Normalização de Procedimentos: O T2S introduz a normalização dos ciclos de liquidação, das horas-limite e dos procedimentos operacionais em toda a Europa.
- Benefícios: Esta harmonização reduz a complexidade e os custos associados à negociação transfronteiriça de valores mobiliários.
- Integração com o T2: Transações Monetárias: o T2 é o sistema RTGS do euro, que trata os pagamentos de elevado montante em euros.
- Ligação com o T2S: A liquidez pode ser transferida entre contas T2 e contas de numerário dedicadas no T2S, onde se liquida a componente de numerário de cada transação de valores mobiliários.
- Papel das Centrais de Depósito de Valores Mobiliários (CSD):
- CSD no T2S: Trata-se de entidades que detêm valores mobiliários, permitindo a sua transferência e prestando serviços conexos.
- Funcionalidade: As CSD interagem com o T2S para liquidar transações, gerir contas e registar a titularidade dos valores mobiliários.
Impacto nos Mercados e nas Instituições Financeiras
- Redução do Risco: Ao assegurar a troca simultânea de numerário e valores mobiliários, o T2S minimiza o risco de contraparte e o risco de liquidação.
- Eficiência Operacional: as instituições financeiras beneficiam de uma menor complexidade e de custos mais reduzidos, graças a processos simplificados e normalizados.
- Integração do Mercado: A T2S desempenha um papel decisivo na integração dos mercados financeiros europeus, tornando-os mais resilientes e interligados.
- Otimização da Liquidez: O sistema reforça a capacidade dos bancos para gerirem a sua liquidez e as suas garantias de forma mais eficaz.
O T2S moderniza de forma significativa o ambiente de liquidação de valores mobiliários na Europa, proporcionando maior eficiência, menor risco e um maior grau de integração nos mercados financeiros. Este sistema constitui uma pedra angular dos esforços da União Europeia para criar um mercado financeiro mais unificado e sólido.
Os Maiores Depositários Centrais de Valores Mobiliários (CSD) do Mundo
As Centrais de Valores Mobiliários (CSD) são instituições vitais da infraestrutura financeira global. Prestam serviços de guarda, compensação e liquidação de operações sobre valores mobiliários, assegurando a transferência eficiente e segura de valores mobiliários entre as partes. Segue-se uma lista de algumas das maiores CSD a nível mundial, com base na escala das suas operações, nos ativos sob custódia e no seu impacto nos mercados financeiros.
1. A Depository Trust & Clearing Corporation (DTCC) – Estados Unidos
A DTCC é uma das maiores empresas de serviços financeiros de pós-negociação do mundo. A sua filial, The Depository Trust Company (DTC), é a principal CSD dos Estados Unidos.
Principais Serviços:
- Assegura serviços de compensação, liquidação, serviços sobre ativos e serviços de informação.
- Trata uma vasta gama de valores mobiliários, incluindo ações, obrigações de empresas e municipais, títulos de dívida pública, títulos garantidos por hipotecas e instrumentos do mercado monetário.
Relevância:
- Parte integrante do funcionamento do mercado de valores mobiliários dos Estados Unidos.
- Suporta milhares de participantes, incluindo corretores-negociadores (broker-dealers), bancos, fundos mútuos e outras instituições financeiras.
2. Euroclear Group – Europa
A Euroclear é um prestador de serviços de pós-negociação de referência, com sede em Bruxelas, Bélgica. Explora tanto depositários centrais de valores mobiliários nacionais como um Depositário Central Internacional de Valores Mobiliários (ICSD).
Principais Serviços:
- Euroclear Bank: Atua como ICSD, liquidando transações transfronteiriças de valores mobiliários internacionais.
- CSD Nacionais: Inclui a Euroclear Belgium, a Euroclear Finland, a Euroclear France, a Euroclear Nederland, a Euroclear Sweden e a Euroclear UK & International (operadora da CREST).
- Oferece serviços relativos a obrigações, ações, derivados e fundos de investimento.
Relevância:
- Facilita transações nacionais e transfronteiriças em toda a Europa.
- Reforça a eficiência do mercado através da harmonização e da normalização dos processos de liquidação.
3. Clearstream – Alemanha e Luxemburgo
A Clearstream é um prestador fundamental de serviços pós-negociação e integra o Deutsche Börse Group. Opera simultaneamente como CSD e como ICSD.
Principais Serviços:
- Clearstream Banking S.A.: Funciona como ICSD para valores mobiliários internacionais a partir do Luxemburgo. Clearstream Banking AG: Atua como CSD alemão.
- Disponibiliza serviços de liquidação e de custódia de obrigações, ações e fundos de investimento.
Relevância:
- Desempenha um papel fundamental nos mercados europeus e internacionais de valores mobiliários.
- Presta serviços a instituições financeiras a nível mundial.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japão
A JASDEC é a central de depósito de valores mobiliários do Japão para ações, obrigações de empresas e fundos de investimento; as obrigações do Estado japonês são detidas no sistema de registo escritural do Banco do Japão.
Principais Serviços:
- Gere os sistemas de transferência escritural de ações, obrigações de empresas, papel comercial e fundos de investimento.
- Facilita a desmaterialização de valores mobiliários.
Relevância:
- Essencial para a eficiência e a integridade dos mercados financeiros do Japão.
- Serve um vasto leque de investidores nacionais e internacionais.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – China
CSDC é a central de valores mobiliários da China continental.
- Opera sob a supervisão da China Securities Regulatory Commission (CSRC).
Principais Serviços:
- Presta serviços de registo, depósito, compensação e liquidação.
- Presta serviços à Bolsa de Valores de Xangai e à Bolsa de Valores de Shenzhen.
Relevância:
- Parte integrante dos mercados financeiros da China, em rápido crescimento e evolução.
- Facilita as transações tanto de investidores nacionais como de investidores estrangeiros qualificados.
6. National Securities Depository Limited (NSDL) – Índia
O NSDL é o primeiro e um dos maiores depositários centrais de valores mobiliários da Índia.
Principais Serviços:
- Oferece serviços de depositário para ações, obrigações, títulos de dívida pública e fundos de investimento.
- Permite a liquidação eletrónica de valores mobiliários negociados nas bolsas indianas.
Relevância:
- Foi pioneira na desmaterialização de valores mobiliários na Índia.
- Aumenta a eficiência e reduz os riscos nos mercados de capitais da Índia.
7. Central Depository Services Limited (CDSL) – Índia
A CDSL é o segundo CSD da Índia, prestando serviços semelhantes aos da NSDL.
Principais Serviços:
- Facilita a detenção e a transferência de valores mobiliários em forma eletrónica.
- Oferece serviços para ações, obrigações e outros instrumentos financeiros.
Relevância:
- Promove a concorrência e a inovação no mercado indiano de serviços de depositário.
- Apoia o número crescente de investidores de retalho na Índia.
8. National Settlement Depository (NSD) – Rússia
O NSD é a central de depósito de valores mobiliários da Rússia e integra o Moscow Exchange Group.
Principais Serviços:
- Presta serviços de liquidação, custódia e informação para uma variedade de valores mobiliários.
- Gere as operações sobre títulos e a divulgação de informação.
Relevância:
- Elemento central da infraestrutura dos mercados financeiros da Rússia.
- A NSD está sujeita a sanções da UE desde junho de 2022 e a sanções dos EUA desde junho de 2024; o IFB não mantém relações com esta entidade.
9. SIX SIS Ltd. - Suíça
Integrada no SIX Group, a SIX SIS desempenha as funções de central de depósito de valores mobiliários da Suíça.
Principais Serviços:
- Oferece serviços de liquidação e custódia de valores mobiliários suíços e internacionais.
- Presta serviços de administração de ativos (asset servicing) e de gestão de garantias.
Relevância:
- Apoia o setor financeiro de relevo da Suíça.
- Liga os mercados suíços aos investidores globais.
10. Strate – África do Sul
A Strate é o depositário central de valores mobiliários (CSD) autorizado da África do Sul, que assegura a liquidação eletrónica de instrumentos financeiros.
Principais Serviços:
- Liquida ações, obrigações, instrumentos do mercado monetário e derivados.
- Oferece serviços aos emitentes e medidas de proteção dos investidores.
Relevância:
- Reforça a eficiência e a segurança dos mercados financeiros da África do Sul.
- Suporta tanto atividades de investimento nacionais como internacionais.
Outras Centrais de Depósito de Títulos Relevantes:
- Korea Securities Depository (KSD) – Coreia do Sul.Gere a liquidação e a custódia do mercado de valores mobiliários da Coreia do Sul. Detém ativos no valor de mais de KRW 4 000 biliões.
- Central Securities Depository of Iran (CSDI) – Irão. Presta serviços de depósito, compensação e liquidação para o mercado de capitais iraniano. O Irão está sujeito a sanções abrangentes dos EUA e a contramedidas do FATF; o IFB não mantém relações com esta entidade.
- CDS Clearing and Depository Services Inc. (CDS) – Canadá. Presta serviços de compensação e de depositário para valores mobiliários de ações, de rendimento fixo e do mercado monetário no Canadá.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.
Contacte-nos se pretender estabelecer uma capacidade de CSD para as suas contas junto de nós.