
Pagamentos e Transferências
Alternativas ao Swift
SPFS
O Sistema de Transferência de Mensagens Financeiras (SPFS), Система передачи финансовых сообщений (СПФС), é um sistema de comunicação eletrónico concebido pelo Banco Central da Rússia como alternativa à rede SWIFT (Society for Worldwide Interbank Financial Telecommunication). A arquitetura e os paradigmas operacionais do SPFS reproduzem os da SWIFT, assegurando uma troca fiável e segura de mensagens relativas a operações financeiras. Reflete o esforço da Rússia no sentido de reforçar a sua infraestrutura financeira face a vulnerabilidades externas e de aumentar a sua capacidade soberana no domínio financeiro internacional.
O SPFS facilita a transmissão segura de mensagens financeiras entre bancos, incluindo ordens de pagamento, na Rússia e na Bielorrússia e entre entidades estrangeiras participantes.
A maioria dos participantes estrangeiros não é publicamente identificada devido ao risco de sanções secundárias.
Até ao terceiro trimestre de 2023, segundo o Banco da Rússia, 23 bancos estrangeiros de até 20 países estavam ligados ao SPFS, sobretudo na Arménia, na Bielorrússia, no Cazaquistão, no Quirguistão e noutros Estados parceiros. Existem ainda 70 organizações financeiras estrangeiras de 12 países que aderiram ao SPFS como centros financeiros, segundo a Governadora do Banco Central, Elvira Nabiullina. No entanto, os nomes concretos dessas organizações não foram divulgados devido a preocupações com sanções secundárias. O banco central russo está a criar possibilidades de adesão de novos membros à plataforma através de «gabinetes de serviços», entidades especiais constituídas a partir de organizações que já são membros da rede, atuando estas últimas como centro.
A Rússia procura ajudar o seu setor financeiro a adaptar-se às sanções ocidentais sem precedentes, uma vez que a exclusão da SWIFT dificulta muito a realização ou a receção de pagamentos internacionais por uma instituição de crédito. No entanto, o alcance do sistema russo fora da Rússia e dos Estados parceiros permanece limitado.
A participação de bancos estrangeiros no SPFS representa uma alteração precisa no ecossistema financeiro global, podendo conduzir a um ambiente mais fragmentado, com vários sistemas regionais a coexistir com a rede SWIFT predominante. Esta diversificação poderá ter implicações para a eficiência das transações internacionais, a aplicação de sanções e o equilíbrio global do poder financeiro.
CIPS
O Sistema de Pagamentos Interbancários Transfronteiriços (CIPS) é uma componente determinante da estratégia da China para internacionalizar o yuan e reduzir a dependência do sistema SWIFT e do dólar dos EUA no comércio e nas finanças globais. Esta ambição não visa apenas criar um sistema alternativo de mensagens para operações financeiras, mas também reforçar o papel do yuan no sistema financeiro global, desafiando assim o predomínio vigente do dólar dos EUA.
Finalidade e Funcionamento do CIPS
O CIPS tem como objetivo proporcionar um mecanismo seguro, normalizado e eficiente para facilitar as transações e liquidações transfronteiriças em yuan. Ao permitir a compensação onshore direta de transações em yuan, o CIPS oferece um processo mais simples para os pagamentos internacionais em yuan, em comparação com o sistema anterior, mais fragmentado e menos eficiente, que dependia de centros de compensação offshore em yuan. Este sistema apoia o objetivo mais amplo da China de promover o yuan no comércio e no investimento globais, uma vez que proporciona uma plataforma direta, com apoio estatal, para transações internacionais em yuan, reforçando assim a atratividade e a utilidade da moeda no palco mundial.
Crescimento e Expansão
Desde a sua criação, em 2015, o CIPS registou um crescimento significativo, tanto no volume de transações como na participação internacional. Em 2024, o CIPS processou cerca de 175 biliões de yuan em pagamentos transfronteiriços, mais 43% do que em 2023, e a sua rede – participantes diretos e indiretos – abrange mais de 4800 instituições bancárias em 185 países e regiões. O envolvimento de vários bancos estrangeiros como acionistas e participantes no CIPS evidencia o alcance internacional do sistema e a crescente confiança no papel do yuan nas finanças globais.
Desafios e Limitações
Apesar dos seus avanços, o CIPS continua a enfrentar desafios para substituir plenamente, ou mesmo reduzir de forma significativa, o predomínio da SWIFT e do dólar norte-americano nas transações internacionais. Um dos principais desafios é o facto de muitos participantes do CIPS continuarem a recorrer à SWIFT para as mensagens financeiras transfronteiriças, o que indica que, embora o CIPS facilite as transações em yuan, não é totalmente independente da infraestrutura global de comunicação financeira existente. A quota do yuan nos pagamentos e liquidações a nível mundial permanece relativamente reduzida em comparação com o dólar norte-americano, o que reflete as dificuldades em persuadir as entidades internacionais a abandonar o sistema SWIFT estabelecido e a moeda global dominante.
Implicações Estratégicas
O desenvolvimento do CIPS é uma indicação clara da intenção estratégica da China de reforçar a sua soberania financeira e económica, ao mesmo tempo que desafia o atual sistema financeiro centrado nos EUA. Ao promover a internacionalização do yuan e ao proporcionar uma alternativa ao SWIFT, a China procura reduzir a sua vulnerabilidade às sanções financeiras lideradas pelos EUA e influenciar a ordem económica global em seu favor. Este esforço integra um impulso mais amplo da China para afirmar o seu papel nos assuntos globais, nomeadamente através de iniciativas como a Iniciativa Cinturão e Rota, que facilita ainda mais a internacionalização do yuan ao financiar projetos de infraestruturas em todo o mundo.
Em síntese
O CIPS representa um passo significativo na estratégia de longo prazo da China para reforçar a posição global do yuan e reduzir a dependência do seu sistema financeiro de mecanismos centrados no Ocidente, como o SWIFT e o dólar dos Estados Unidos. Embora opere atualmente em paralelo com o SWIFT e dentro das restrições de um mundo dominado pelo dólar, a expansão continuada do CIPS e a crescente utilização internacional do yuan sinalizam a influência crescente da China nas finanças globais. Contudo, a plena concretização destas ambições exigirá a superação de desafios substanciais, incluindo o aumento da liquidez e da confiança globais no yuan, fatores essenciais para que o CIPS evolua de uma plataforma regional para um verdadeiro sistema global de mensagens financeiras.
RBI
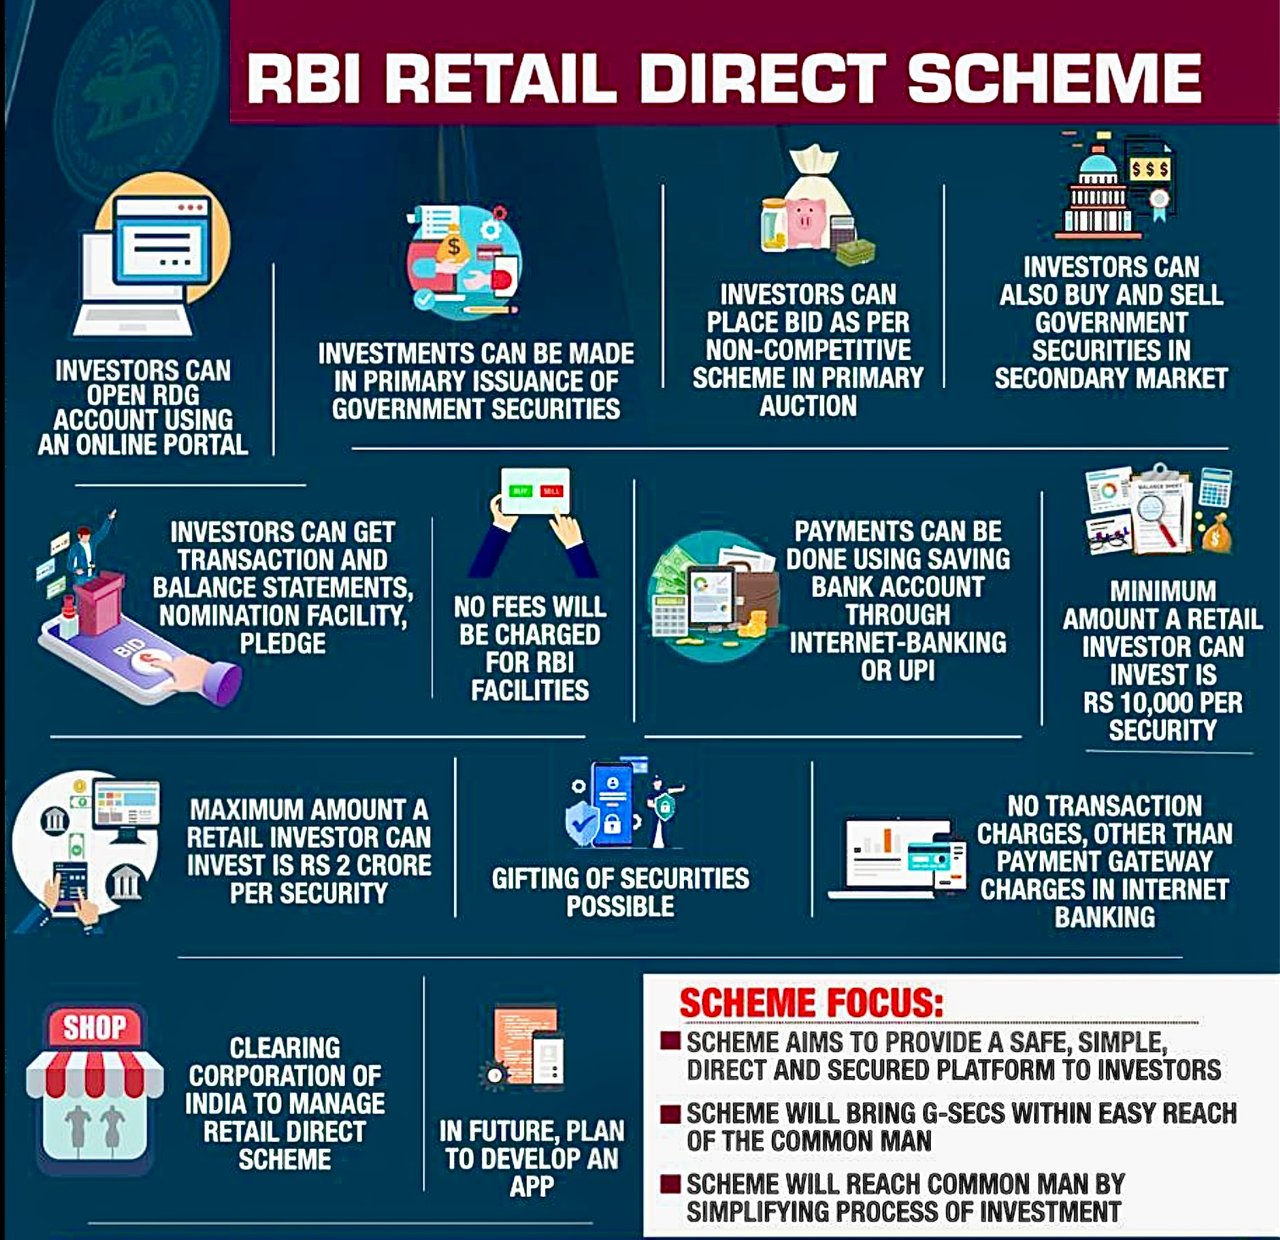
O Retail Direct Scheme, conhecido como “RBI Retail Direct”, é uma iniciativa inovadora e estratégica inaugurada pelo Reserve Bank of India (RBI). Este regime, criado com o nobre objetivo de democratizar o acesso ao mercado de valores mobiliários do Estado indiano (G-Secs), constitui um canal direto para os investidores de retalho, incluindo particulares, comprarem e venderem obrigações do Estado. Trata-se de uma plataforma de investimento e não de um sistema de mensagens de pagamento; o equivalente nacional indiano da SWIFT é o Structured Financial Messaging System (SFMS), operado pela IFTAS por conta do Reserve Bank of India. Esta iniciativa traduz o empenho do RBI em alargar a base de investidores em valores mobiliários do Estado e em reforçar a participação global do segmento de retalho no mercado de G-Secs.
O funcionamento operacional do programa RBI Retail Direct é simultaneamente sofisticado e de utilização simples. Para esclarecer:
- Registo e Criação de Conta: Os investidores interessados são convidados a registar-se no programa através do portal online dedicado criado pelo RBI. Após o registo bem-sucedido, o investidor recebe uma «Retail Direct Gilt Account» (Conta RDG), que passa a constituir o repositório dos títulos de dívida pública adquiridos através desta plataforma.
- Oportunidades de Investimento: A Conta RDG permite aos particulares investir num vasto leque de valores mobiliários do Estado, incluindo Bilhetes do Tesouro (T-Bills), Títulos de Dívida Pública com Data de Vencimento, Obrigações de Ouro Soberanas (SGB; sem novas séries emitidas desde fevereiro de 2024) e Empréstimos de Desenvolvimento Estaduais (SDL). Esta variedade garante aos investidores o acesso a uma gama diversificada de instrumentos, adequada a diferentes perfis de risco e horizontes de investimento.
- Mecanismo de transação: A compra e venda de títulos pode ser executada através do portal RBI Retail Direct. O regime oferece a comodidade de participar tanto no mercado primário (compra direta ao Estado) como no mercado secundário (compra e venda entre investidores), proporcionando assim flexibilidade nas estratégias de investimento.
- Eficiência de Custos: Uma vantagem notável do regime RBI Retail Direct reside no facto de os custos de transação serem mínimos ou inexistentes, o que constitui uma medida deliberada para incentivar a participação de investidores particulares. Esta característica de eficiência de custos assegura que o regime seja acessível a um segmento alargado da população, sem o efeito dissuasor de comissões elevadas.
- Segurança e Transparência: O regime assenta na sólida infraestrutura e credibilidade do Reserve Bank of India, o que garante a segurança dos investimentos. O funcionamento transparente do regime, com orientações e regras claras, promove a confiança entre os investidores.
- Desmaterialização e Conveniência: Os valores mobiliários adquiridos através do programa RBI Retail Direct são detidos em forma desmaterializada, o que elimina a necessidade de certificados físicos e simplifica, assim, o processo de investimento. Esta abordagem digital aumenta a conveniência e reduz a carga administrativa para os investidores.
Em suma, o programa RBI Retail Direct constitui uma iniciativa de referência que democratiza o acesso a títulos do Estado na Índia, oferecendo aos investidores particulares uma plataforma segura, económica e conveniente para investir em G-Secs. Esta iniciativa não só alarga a base de investidores em títulos do Estado, como contribui também para a literacia financeira e para a independência da população em geral, proporcionando-lhe a oportunidade de investir diretamente em instrumentos com garantia soberana.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.