Financiële fraude
Uploads naar kaartnetwerken
De mythe van gelden die zijn geüpload naar de cloud van Visa, Mastercard en andere betalingsnetwerken
De realiteit begrijpen
In de wereld van financiële transacties bestaat een hardnekkige mythe over bedrijven als Visa, Mastercard, American Express en dergelijke: dat zij op de een of andere manier middelen in hun cloud of op hun servers “opslaan” en dat particulieren toegang kunnen krijgen tot grote bedragen door rechtstreeks gebruik te maken van deze netwerken. Deze misvatting berust op een verkeerd begrip van de rol die deze bedrijven in het financiële ecosysteem vervullen. Het is van belang te verduidelijken dat Visa, Mastercard, American Express, Diners, Union Pay, Discover en vergelijkbare entiteiten zelf geen middelen aanhouden of beheren, maar fungeren als essentiële schakels in het betalingsproces.
De mythe van kaart-"protocollen" zoals "101.1 tot en met 101.9" en "201.1 tot en met 201.9", die vaak in verband worden gebracht met fysieke of cloudgebaseerde POS-activiteiten, is een schoolvoorbeeld van misinformatie die circuleert in bepaalde financiële kringen en die vaak een gevoel van exclusiviteit en geheime voorkennis oproept. Deze zogenaamde protocollen, die naar verluidt bijzondere transactiebevoegdheden of verborgen functionaliteiten binnen betaalnetwerken zoals Visa, Mastercard en American Express beheersen of ontsluiten, zijn volledig verzonnen. Geen enkele handleiding of documentatie van een legitieme financiële instelling of kaartuitgever verwijst naar deze protocollen, en zij komen evenmin voor in enige standaardprocedure voor kaarttransacties. In werkelijkheid zijn "101" en "201" echte driecijferige servicecodes die op de magneetstrip van een kaart zijn opgeslagen: 101 duidt op een internationale kaart zonder chip, 201 op een internationale chipkaart. Fraudeurs misbruiken deze codes, die slechts de mogelijkheden van een kaart beschrijven, om verzonnen "protocollen" een schijn van geloofwaardigheid te geven.
Deze mythen worden vaak verspreid door fraudeurs die misbruik willen maken van het gebrek aan inzicht in betalingssystemen, door niet-bestaande codes voor te stellen als toegang tot financiële manipulatie of verborgen vermogen. In werkelijkheid functioneren betalingsnetwerken op basis van algemeen erkende normen en beveiligingsmaatregelen, die allemaal transparant zijn gedocumenteerd en toegankelijk zijn via de daartoe bestemde regelgevende kanalen.
Wat doen Visa, Mastercard en andere betalingsnetwerken precies?
Visa, Mastercard, American Express en vergelijkbare partijen fungeren als betalingsnetwerken die de vlotte en veilige overdracht van transactiegegevens tussen consumenten, handelaren en banken mogelijk maken. Wanneer u een krediet- of betaalkaart door de lezer haalt of uw kaartgegevens online invoert, zijn deze ondernemingen verantwoordelijk voor het doorgeleiden van de betalingsgegevens van de handelaar naar de kaartuitgever (doorgaans uw bank) en voor het waarborgen dat de transactie naar behoren wordt geautoriseerd, gecleard en afgewikkeld.
Om dit te ontleden:
- Visa, Mastercard en Union Pay zijn in de eerste plaats betalingsnetwerken. Zij geven zelf geen krediet- of debetkaarten uit; zij werken samen met financiële instellingen, zoals banken, die kaarten uitgeven onder het merk van hun netwerk. Wanneer u een Visa- of Mastercard-kaart gebruikt, is het de bank die de kaart heeft uitgegeven die de betaling autoriseert en afhandelt: niet Visa of Mastercard zelf. Deze ondernemingen zorgen er slechts voor dat de betaling veilig en efficiënt wordt verwerkt.
- American Express en Discover vervullen een dubbele rol. Anders dan Visa en Mastercard zijn zij zowel betaalnetwerken *als* kaartuitgevers. Dit betekent dat zij, naast het bieden van de infrastructuur voor het faciliteren van transacties, ook hun eigen kaarten uitgeven en voor die kaarten zelf de betalingsautorisatie afhandelen.
Pseudotechnische kaartafwikkelingsconstructies
Een structurele analyse van een hardnekkig patroon van financiële fraude
In diverse jurisdicties en sectoren heeft zich een terugkerende categorie financiële fraude gevestigd die misbruik maakt van de ondoorzichtigheid en technische complexiteit van wereldwijde kaartbetalingssystemen. Deze constructies berusten niet op vervalste bankgaranties of fictieve instrumenten van centrale banken, maar op de bewuste misvoorstelling van de manier waarop kaartnetwerken en interbancaire afwikkeling daadwerkelijk functioneren.
1. Het strategisch gebruik van complexiteit
Moderne kaartbetalingssystemen behoren tot de meest complexe, en tegelijk gestandaardiseerde, financiële infrastructuren die bestaan. Zij omvatten meerdere actoren, eigen berichtformaten en meerlagige afwikkelcycli. Fraudeschema's van deze categorie misbruiken die complexiteit door selectief authentieke terminologie over te nemen en haar los te koppelen van de werkelijke operationele context.
Verwijzingen naar systemen die worden beheerd door Visa, Mastercard of vergelijkbare netwerken worden niet gebruikt om werkelijke processen te beschrijven, maar om niet-specialisten te overweldigen met vakjargon dat gezaghebbend overkomt.
De fraude is niet afhankelijk van technische juistheid, maar van de ervaren geloofwaardigheid.
2. Opbouw van het kernverhaal
Hoewel de uiterlijke kenmerken uiteenlopen, hebben deze constructies doorgaans een gemeenschappelijke verhaalstructuur:
- Een transactie wordt omschreven als “speciaal”, “niet-standaard” of “off-market”.
- De afwikkeling wordt voorgesteld als afhankelijk van discretionaire menselijke handelingen in plaats van van geautomatiseerde systemen.
- Het proces wordt voorgesteld als zeldzaam, onbegrepen of uitsluitend bekend bij ingewijden.
- Er wordt documentatie overgelegd die lijkt op bankstukken, maar niet onafhankelijk kan worden geverifieerd.
Het gemeenschappelijke kenmerk is de bewering dat gelden zich in een tussentoestand bevinden: noch volledig onwerkelijk, noch volledig afgewikkeld, maar wachtend op een vorm van aanvaarding of vrijgave.
3. Onjuiste voorstelling van de rol van kaartnetwerken
Een centraal element van deze constructies is de onjuiste voorstelling van wat kaartnetwerken daadwerkelijk doen.
Kaartnetwerken doen het volgende niet:
- Gelden van klanten aanhouden.
- Betalingen initiëren.
- Zakelijke of persoonlijke rekeningen crediteren.
- Werken op filiaal- of rekeningniveau.
Hun rol is beperkt tot autorisatieberichten, clearing en netto-afwikkeling tussen aangesloten instellingen. Elk verhaal dat hun een actieve rol toekent bij het leveren van middelen aan een eindbegunstigde wijkt af van de operationele werkelijkheid.
Dit onderscheid is fundamenteel en niet-onderhandelbaar.
4. De fictie van discretionaire afwikkeling
Een terugkerend motief is de bewering dat de afwikkeling afhangt van handmatige beoordeling of goedkeuring door een bank.
In legitieme systemen:
- Afwikkelingsverplichtingen zijn wiskundige uitkomsten van gecleerde transacties.
- Nettoposities worden algoritmisch berekend.
- De afwikkeling vindt automatisch plaats via vooraf aangewezen rekeningen.
Er is geen procedurele stap waarin een bankmedewerker beoordeelt of afwikkeling dient plaats te vinden. Het invoeren van discretionaire bevoegdheid zou de reconciliatie, controleerbaarheid en naleving van de regelgeving ondermijnen, waardoor het hele systeem instabiel zou worden.
Het idee van discretionaire afwikkeling is niet slechts onjuist; het is structureel onmogelijk.
5. Structurele onmogelijkheid als kernindicator
De doorslaggevende toets is niet of een document er echt uitziet, maar of het beschreven proces zou kunnen bestaan zonder tientallen jaren aan financiële controles te ontmantelen.
Willen dergelijke constructies echt zijn, dan moet het volgende gelden:
- Kaartnetwerken zouden netto-afwikkeling moeten laten varen.
- Banken zouden discretionaire afwikkelingsbevoegdheid moeten invoeren.
- Regelgevende audittrails zouden moeten worden omzeild.
- Reconciliatieprocessen zouden onopgemerkt moeten falen.
Deze combinatie heeft zich in goed functionerende financiële stelsels nooit voorgedaan.
6. Slotbeschouwing
Pseudotechnische kaartafwikkelingsregelingen zijn geen innovatieve financiële instrumenten, verkeerd begrepen oude processen of opkomende betalingstechnologieën. Het zijn verhaalconstructies die de taal van echte systemen overnemen, maar de kernprincipes ervan schenden.
Inzicht in de werking van kaartnetwerken maakt deze constructies doorzichtig. Hun verfijndheid is taalkundig, niet financieel.
Zodra de onderliggende architectuur wordt onderzocht, valt de illusie in duigen.
Houden deze netwerken uw middelen aan?
Nee. Het is een veelvoorkomend misverstand dat de middelen die aan uw kaart zijn gekoppeld ergens in een “cloud” worden bewaard die door Visa, Mastercard of American Express wordt beheerd. In werkelijkheid worden de middelen op uw bankrekening (bij debetkaarten) of het krediet dat u ter beschikking staat (bij creditcards) volledig beheerd door de financiële instelling die uw kaart heeft uitgegeven. Deze middelen worden veilig aangehouden door uw bank, niet door de betaalnetwerken zelf.
Visa, Mastercard en soortgelijke bedrijven bieden slechts de infrastructuur waarlangs de transactiegegevens worden verzonden. Zij helpen ervoor te zorgen dat wanneer u een aankoop doet, het verzoek om geld van uw rekening (of kredietlijn) naar de rekening van de handelaar over te boeken efficiënt en veilig wordt verwerkt. Op geen enkel moment houden deze netwerken de daadwerkelijke gelden aan.
Clearing, autorisatie en afwikkeling: het werkelijke proces
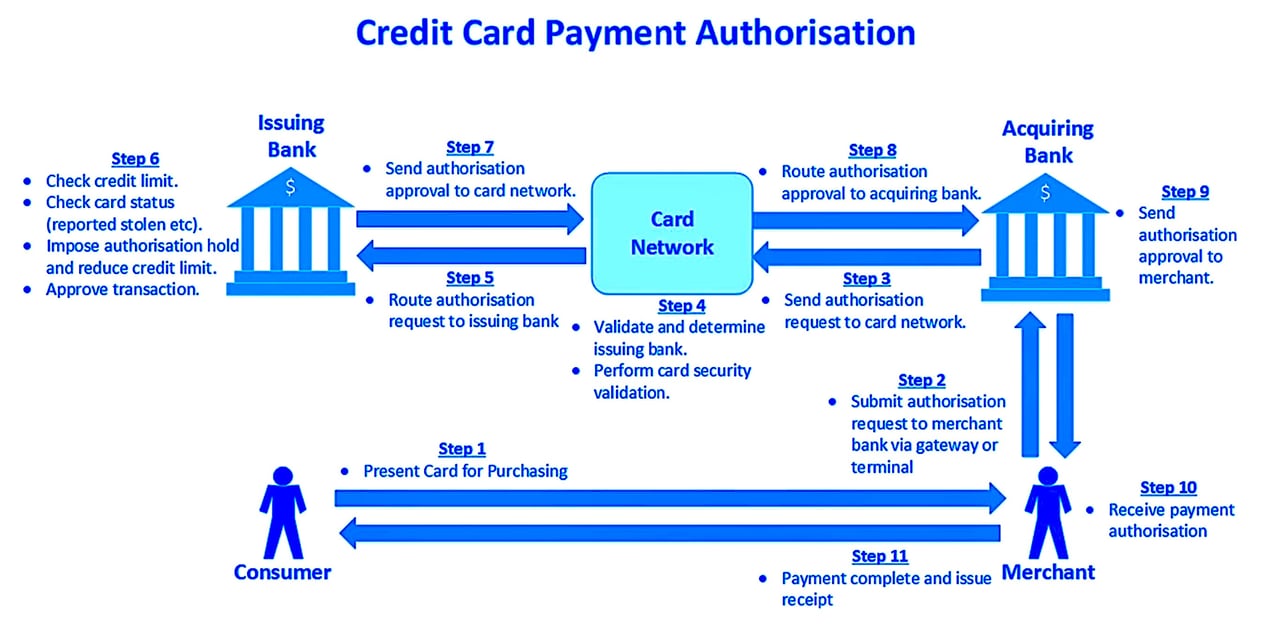
Zo verloopt een typische transactie wanneer u een betaalkaart gebruikt:
- Autorisatie: Wanneer u een aankoop doet, stuurt de handelaar de betaalgegevens naar zijn bank (de acquirer). De acquirer neemt vervolgens contact op met het betaalnetwerk (bijvoorbeeld Visa of Mastercard), dat het transactieverzoek doorstuurt naar de uitgevende bank van uw kaart (uw bank). Uw bank controleert of u over voldoende saldo of krediet beschikt en keurt de transactie goed of af. Visa of Mastercard nemen deze beslissing niet: zij geven het verzoek slechts door.
- Clearing: Zodra de transactie is geautoriseerd, stuurt de acquirer (de bank van de handelaar) de betaalgegevens naar de kaartuitgevende bank (uw bank), onder vermelding van het exacte verschuldigde bedrag. Ook dit proces wordt gefaciliteerd door het betalingsnetwerk, maar bij de geldstroom zijn uitsluitend de banken betrokken.
- Afwikkeling: Ten slotte betaalt de uitgevende bank aan de acquirer via afwikkelingsrekeningen waarvan de nettoposities door de afwikkelingsdienst van het netwerk worden berekend en gecoördineerd; de acquirer schrijft het bedrag vervolgens bij op de rekening van de handelaar. Het netwerk houdt geen gelden van klanten aan.
Standaarden bepalen: de rol van betaalnetwerken voorbij transacties
Visa, Mastercard, American Express, Diners en Union Pay spelen eveneens een cruciale rol bij het vaststellen van normen voor de verwerking van transacties. Zij stellen richtlijnen vast voor handelaren, betalingsfacilitators en marktplaatsen, om te waarborgen dat transacties veilig zijn en voldoen aan de wereldwijde financiële regelgeving. Deze normen beschermen consumenten tegen fraude en waarborgen de betrouwbaarheid van het betalingsstelsel als geheel.
Ook in deze toezichthoudende hoedanigheid houden of beheren deze bedrijven de middelen echter niet zelf. Hun rol beperkt zich tot het waarborgen dat het verplaatsen van middelen tussen banken soepel en veilig verloopt. De misvatting dat middelen op de een of andere manier door deze entiteiten worden bewaard of beheerd, is simpelweg een verkeerde interpretatie van hun feitelijke functie.
Het bijzondere geval van cryptovaluta en digitale wallets
Met de opkomst van digitale wallets en cryptovaluta heeft de mythe van "geld dat in de cloud is opgeslagen" meer terrein gewonnen, maar het blijft een mythe. Ook bij digitale betaaldiensten zoals Apple Pay, Google Pay of cryptowallets worden de onderliggende middelen nog steeds gehouden door financiële instellingen of blockchaingebaseerde wallets: niet door Visa, Mastercard of enig ander betaalnetwerk. Deze bedrijven leveren mogelijk de technologie voor snellere of gemakkelijkere betalingen, maar zij houden zelf geen daadwerkelijke middelen aan.
Samenvattend: betalingsnetwerken zijn geen banken
Om de mythe definitief uit de wereld te helpen: Visa, Mastercard, Diners, Union Pay, American Express en vergelijkbare netwerken bewaren geen geldmiddelen in welke vorm dan ook. Zij treden op als tussenpersoon en leveren de technologie en infrastructuur die nodig zijn om betalingen tussen consumenten, handelaren en banken te verwerken. De feitelijke geldstroom verloopt tussen de banken die betalingen uitgeven en acquireren, en in het geval van American Express en Discover tussen hun eigen uitgifte- en acquiringsystemen.
Inzicht in dit onderscheid is essentieel om de verfijnde en tegelijk transparante aard van moderne financiële transacties te kunnen waarderen. In plaats van gelden aan te houden, zorgen deze netwerken ervoor dat uw geld veilig en efficiënt door het systeem beweegt en consumenten en handelaren wereldwijd met elkaar verbindt.
De fictie van geheime POS-protocollen – 101.x en 201.x
Inleiding
In de wereld van fraude met betalingsverwerking zijn weinig mythen zo hardnekkig als de zogenaamde "geheime POS-protocollen", genummerd van 101.1 tot 101.9 en van 201.1 tot 201.9. Promotors van deze constructies beweren dat elke code een speciale functie in POS-terminals of kaartnetwerken ontsluit die de standaardprocedures voor beveiliging, autorisatie en settlement omzeilt.
Deze codes zijn verzinsels. Zij komen in geen enkele officiële technische specificatie van Visa, Mastercard, American Express, UnionPay, EMVCo of ISO 8583 voor. Ze zijn bedacht om de schijn van insiderskennis te wekken en tussenpersonen ertoe te verleiden hoge "activerings"- of "licentiekosten" te betalen voor toegang tot niet-bestaande mogelijkheden.
De 101.x-reeks – De mythen over handmatige invoer
101.1 – “Instant Batch Override”
De bewering:
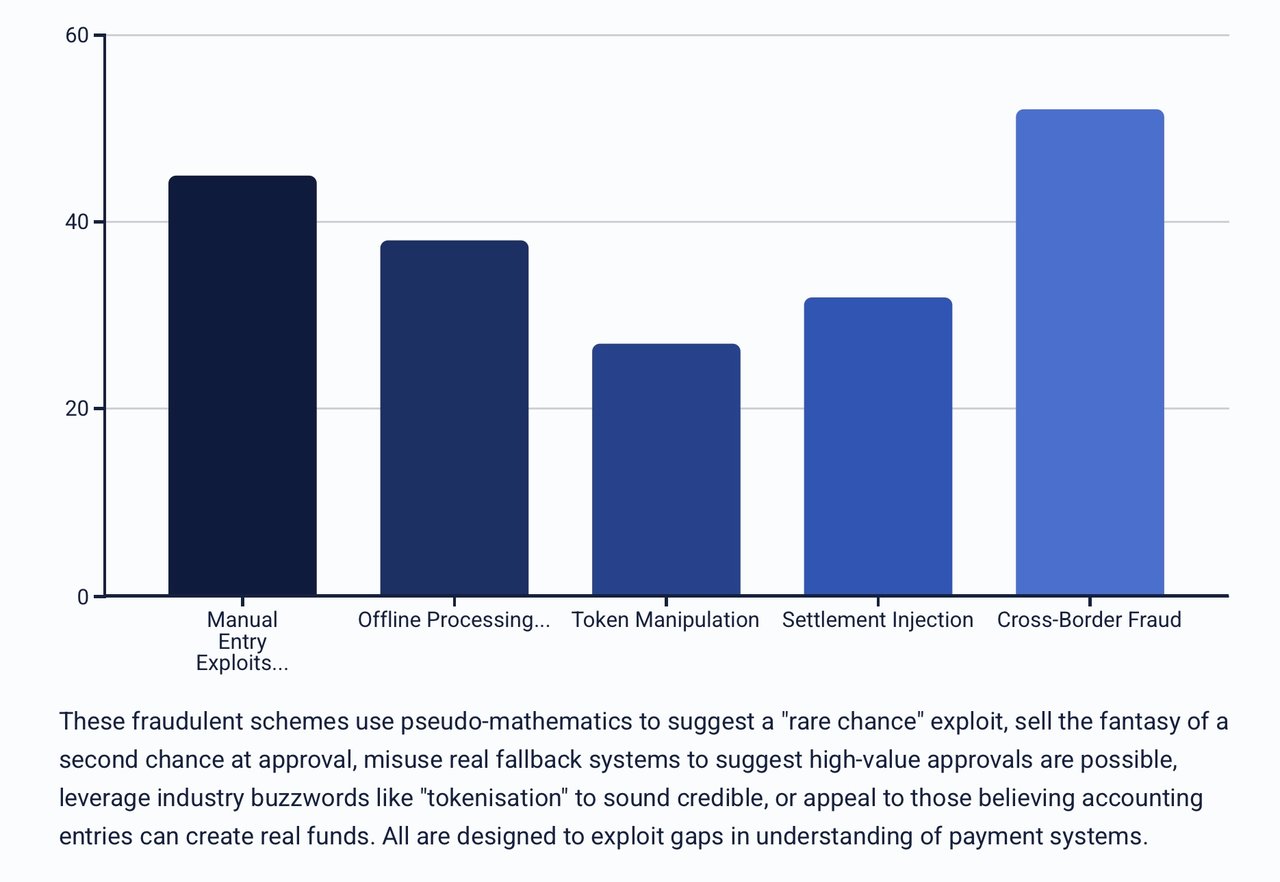
Fraudeurs presenteren “101.1” als een verborgen POS-functie waarmee handelaren handmatig ingevoerde transacties onmiddellijk kunnen afwikkelen, met omzeiling van de gebruikelijke afwikkelingsvertragingen van acquirers en kaartnetwerken. Zij schetsen het als een “VIP-modus” voor handelaren met een groot volume.
De realiteit:
Alle transacties moeten, ongeacht de invoermethode, het volgende doorlopen:
- Via de acquirer voor de initiële acceptatie.
- Via het kaartnetwerk voor routering.
- Aan de kaartuitgever ter autorisatie.
De afwikkeling vindt plaats in door het netwerk geplande batches. In de documentatie van Visa, Mastercard of EMV bestaat geen protocol voor directe afwikkeling.
De doelgroep:
Handelaren onder druk op het gebied van kasstroom; tussenpersonen die op zoek zijn naar een «exclusief» product met een hoge marge.
Waarom het werkt:
Het speelt in op de frustratie over vertragingen bij de afwikkeling en op onwetendheid over het feit dat clearingcycli vastliggen.
De belofte:
"Direct geld op uw rekening: geen wachttijd, geen vertragingen bij de bank."
101.2 – “Handmatige grensoverschrijdende afwikkeling”
De bewering:
“101.2” zou buitenlandse kaarten dwingen binnenlands af te wikkelen voor snellere clearing en lagere kosten.
De realiteit:
De afwikkelingsroutes voor grensoverschrijdende transacties worden bepaald door de interchange-routeringstabellen van het kaartnetwerk. Terminals kunnen de route niet wijzigen. Een dergelijke mogelijkheid om de routering te omzeilen bestaat niet in de netwerkarchitectuur.
Doelgroep:
Handelaren die in grote mate internationale kaarttransacties verwerken.
Waarom het werkt:
Biedt de schijn dat buitenlandse interchangekosten en vertragingen worden vermeden.
De belofte:
“Behandel elke kaart als een lokale kaart: bespaar geld en word sneller betaald.
101.3 – “Injectie van gedupliceerde kaartgegevens”
De bewering:
Het in volgorde verzenden van twee identieke transacties zou het systeem ertoe brengen de tweede automatisch goed te keuren.
De werkelijkheid:
Netwerken voeren duplicaatdetectie uit. Herhaalde identieke transacties worden gesignaleerd en geweigerd; handelaren kunnen worden onderzocht.
De doelgroep:
Tussenpersonen die mislukte transacties afhandelen en een nieuwe poging willen “afdwingen”.
Waarom het werkt:
Speelt in op de gokkersdrogreden: "als de eerste is mislukt, glipt de tweede er misschien doorheen."
De lokroep:
“Maak van afwijzingen goedkeuringen met een geheime volgorde die ingewijden gebruiken.”
101.4 – “Misbruik van floor limits”
De bewering:
"101.4" zou misbruik maken van contactloze "floor limits" om de autorisatie door de uitgever te omzeilen bij handmatige invoer van hoge bedragen.
De werkelijkheid:
Floor limits gelden uitsluitend voor transacties van geringe waarde waarbij de kaart aanwezig is en die offline worden goedgekeurd op grond van de voorschriften van de terminal en de uitgever. Handmatige invoer van kaartgegevens vereist altijd autorisatie door de uitgever.
De doelgroep:
Handelaren in contantintensieve sectoren die goedkeuringen voor hoge bedragen zoeken zonder tussenkomst van de uitgevende instelling.
Waarom het werkt:
Misbruikt een bestaande term ("floor limit") om geloofwaardigheid te verlenen aan een onmogelijke bewering.
De lokroep:
“Transacties met een hoge waarde worden onmiddellijk verwerkt: geen toezicht door de uitgever.”
101.5 – “Merchant ID Override”
De bewering:
Een terminalcode die het handelaarsaccount omschakelt naar een account met bevoorrechte instellingen.
De realiteit:
Merchant-ID's liggen vast op het niveau van de back-office van de acquirer. Terminals kunnen deze niet lokaal wijzigen.
Doelgroep:
Handelaren die onder risicovolle MCC-codes zijn ingedeeld en hun aard willen verhullen.
Waarom het werkt:
Speelt in op het idee dat u uw 'identiteit' binnen het betalingsnetwerk wijzigt om beperkingen te omzeilen.
De belofte:
“Opereer met één druk op de knop onder een onbezoedeld handelaarsprofiel.”
101.6 – “Gedwongen goedkeuring bij kaartbetalingen zonder fysieke aanwezigheid van de kaart”
De bewering:
Zet CNP-transacties om in card-present-status, waardoor de uitgever wordt misleid om ze goed te keuren.
De realiteit:
Of een kaart fysiek aanwezig is of niet, wordt aangegeven in de POS-invoermodus (ISO 8583-veld 22) en geverifieerd via chipcryptogrammen; afwijkingen worden geweigerd.
Doelgroep:
Online handelaren met een hoog percentage geweigerde betalingen.
Waarom het werkt:
Richt zich op mensen die weten dat bij kaartbetalingen met fysieke aanwezigheid minder fraudecontroles gelden, maar validatie op gegevensniveau niet begrijpen.
De aantrekkingskracht:
“Laat uw onlineverkopen eruitzien als kaartbetalingen in de winkel om een hoger goedkeuringspercentage te behalen.”
101.7 – “Manual Refund Exploit”
De bewering:
Maakt het mogelijk terugbetalingen uit te voeren zonder oorspronkelijke verkoop, waardoor rechtstreeks een tegoed op een rekening ontstaat.
De werkelijkheid:
Terugbetalingen zijn doorgaans gekoppeld aan een oorspronkelijke verkoop; zelfstandige creditboekingen zijn beperkt en worden nauwlettend gevolgd door acquirers en netwerken.
De doelgroep:
Fraudeurs die op zoek zijn naar een uitbetalingsmethode zonder verkoopactiviteit.
Waarom het werkt:
Wordt voorgesteld als een “maas” in de verwerking van terugbetalingen.
De belofte:
“Elke rekening direct crediteren: geen verkoop vereist.”
101.8 – “Manual Punching POS”
De bewering:
Handmatige invoer van kaartgegevens dwingt goedkeuring af zonder verificatie door de uitgever, met behulp van “backdoor-merchant-ID’s”.
De werkelijkheid:
Handmatige invoer vereist nog steeds de gebruikelijke autorisatie van de uitgevende bank; er bestaat geen manier om deze te omzeilen.
De doelgroep:
Tussenpersonen en risicovolle handelaren die door acquirers zijn afgewezen.
Waarom het werkt:
Spreekt mensen aan die genoeg hebben van verliezen en overtuigd zijn van toegang via achterdeurtjes voor ingewijden.
De belofte:
“Nooit meer een afwijzing: elke kaart werkt.”
101.9 – “Blind Settlement Injection”
De bewering:
Voert afwikkelingsgegevens rechtstreeks in netwerkwachtrijen in zonder overeenkomstige autorisaties.
De realiteit:
Afwikkelingsbestanden worden afgestemd op autorisatielogboeken; niet-overeenkomende posten worden afgewezen.
Doelgroep:
Nieuwkomers op het gebied van betalingsschema's met beperkt inzicht in reconciliatie.
Waarom het werkt:
Speelt in op de veronderstelling dat afwikkeling slechts het "verzenden van een bestand" is en geen geverifieerd proces.
De belofte:
“Upload uw eigen betalingen rechtstreeks in het netwerk: geen bank vereist.”
De 201.x-reeks – De offline- en pre-autorisatiefantasieën
201.1 – “Delayed Authorisation Sweep”
De bewering:
Transacties in batches bundelen op een wijze die realtimeautorisatie omzeilt.
De realiteit:
Vertraagde autorisaties vereisen nog steeds goedkeuring van de uitgever voordat middelen worden vrijgegeven.
De doelgroep:
Handelaren in gebieden met beperkte connectiviteit.
Waarom het werkt:
Misbruikt het authentieke concept van "store-and-forward" om de indruk te wekken dat goedkeuring plaatsvindt zonder controles.
De belofte:
"Keur verkopen goed, ook zonder actieve verbinding."
201.2 – “Cross-Acquirer Blind Push”
De bewering:
Leidt transacties naar een andere acquirer zonder dat de handelaar dit weet.
De realiteit:
De routering ligt vast in overeenkomsten tussen handelaren en acquirers; terminals kunnen het verkeer niet omleiden.
De doelgroep:
Handelaren die lagere kosten wensen of toezicht door hun acquirer willen vermijden.
Waarom het werkt:
Suggereert een geheime manier om uw processor ter plekke te kiezen.
De belofte:
“Stuur uw transacties naar de bank van uw keuze: niet naar de bank waaraan u gebonden bent.”
201.3 – "Offline POS"
De bewering:
De verborgen modus verwerkt offlinetransacties zonder autorisatie.
De werkelijkheid:
Offlinetransacties vereisen nog steeds goedkeuring van de uitgever wanneer zij worden geüpload; er bestaat geen manier om dit te omzeilen.
De doelgroep:
Handelaren met onstabiele connectiviteit, scheepsexploitanten, aanbieders van diensten op afgelegen locaties.
Why It Works:
Exploits the real concept of offline EMV processing but removes the approval requirement.
De belofte:
"Blijf verkopen, zelfs zonder netwerkverbinding: u wordt hoe dan ook betaald."
201.4 – “Multi-Card Aggregation”
De bewering:
Combineer meerdere kleine transacties tot één grote om controles te omzeilen.
De werkelijkheid:
Is in strijd met de netwerkregels en leidt tot activering van fraudemonitoring.
De doelgroep:
Handelaren met MCC's voor kleine bedragen die grote waarden willen verwerken.
Waarom het werkt:
Het spreekt de logica aan van “opgaan in de massa” onder drempelwaarden.
De aantrekkingskracht:
“Verberg grote verkopen binnen de verwerking van kleine transacties.”
201.5 – “Pre-autorisatie + afronding, verhouding 1/10000”
De bewering:
Eén op de 10.000 afrondingen wordt verwerkt zonder overeenkomende voorafgaande autorisatie.
De realiteit:
Elke afwikkeling wordt gematcht; er bestaat geen statistische omzeiling.
De doelgroep:
Tussenpersonen die op zoek zijn naar afzonderlijke transacties van hoge waarde.
Waarom het werkt:
Maakt gebruik van pseudowiskunde om een misbruikbare “zeldzame kans” te suggereren.
De lokroep:
"Glip door bij een verkoop van hoge waarde: 1 op 10.000."
201.6 – “Getrapte autorisatie”
De bewering:
Indien geweigerd, wordt de transactie opnieuw geprobeerd bij een andere uitgevende instelling.
De realiteit:
Door BIN-specifieke routering kan alleen de eigen uitgever van de kaart autoriseren.
De doelgroep:
Handelaren met hoge weigeringspercentages.
Waarom het werkt:
Het verkoopt de illusie van een tweede kans op goedkeuring.
De aantrekkingskracht:
“Laat het niet bij één afwijzing: geef uw verkoop een nieuwe kans.”
201.7 – “Stand-In Exploit”
De bewering:
Netwerk-stand-in-processing (STIP) afdwingen om transacties van hoge waarde goed te keuren.
De realiteit:
De STIP-limieten worden door de uitgever bepaald en zijn begrensd tot lage bedragen.
De doelgroep:
Handelaren die transacties willen goedkeuren tijdens storingen bij de kaartuitgever.
Waarom het werkt:
Misbruikt een bestaand terugvalsysteem om de indruk te wekken dat goedkeuringen van hoge waarde mogelijk zijn.
De aantrekkingskracht:
'Keur grote verkopen goed, ook als de bank offline is.'
201.8 – “Token Override”
De bewering:
Vervang kaartgegevens door een "vertrouwde" token die altijd wordt geaccepteerd.
De realiteit:
Tokens worden getoetst aan de tokenkluizen van de uitgever; afwijkingen worden geweigerd.
Doelgroep:
Fraudeurs met ongeldige kaartgegevens.
Waarom het werkt:
Maakt gebruik van het modewoord “tokenisatie” om geloofwaardig te klinken.
De belofte:
"Gebruik een gouden sleuteltoken om elke betaling te openen."
201.9 – "Negative Settlement Offset"
De bewering:
Boek een negatieve transactie om een creditering te creëren zonder debitering.
De realiteit:
Alle clearingboekingen worden afgestemd op de oorspronkelijke transacties; niet-gematchte compensatieboekingen worden geweigerd.
De doelgroep:
Personen die een „geldinjectie” zoeken zonder verkoopactiviteit.
Waarom het werkt:
Spreekt degenen aan die geloven dat boekhoudkundige boekingen echte middelen kunnen creëren.
De aanlokking:
“Rekeningen uit het niets crediteren met een negatieve boeking.”
Indien u meer wilt lezen, volgt u dan de onderstaande links
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.


