
Mythen over bankieren
Niet-aangesloten banken
De mythe van het overmaken van middelen van niet-gelieerde "banken"
Inzicht in de beperkingen van niet-erkende instellingen
De afgelopen jaren is een hardnekkige mythe ontstaan, volgens welke particulieren enorme bedragen zouden kunnen overmaken vanaf banken die geen verbinding hebben met het traditionele bankstelsel, centrale banken of enig clearingmechanisme, uitsluitend door gebruik te maken van berichtensystemen van banken. Deze opvatting leeft met name in discussies over zogenaamde 'banken' die beweren op stamgebieden in de Verenigde Staten en Canada te opereren buiten enig bankentoezicht, en over soortgelijke niet-gelicentieerde entiteiten in vele andere jurisdicties. (Veel banken die eigendom zijn van stammen, zijn volledig vergund en staan onder toezicht; de mythe betreft entiteiten die beweren helemaal geen vergunning nodig te hebben.) Deze entiteiten beweren vaak onafhankelijk van federaal toezicht, centrale banken of het bredere financiële netwerk te functioneren, en sommige presenteren zich zelfs als alternatief voor traditionele bankinstellingen. In werkelijkheid zijn dergelijke banken, bij gebrek aan een behoorlijke federale machtiging en integratie in het wereldwijde financiële stelsel, niet in staat enige legitieme overboeking of transactie af te wikkelen; zij kunnen slechts berichten of instructies verzenden via KTT, S2S, API of IPIP, indien zij niet minimaal beschikken over een gefinancierde nostro-rekening bij een volledig geïntegreerde bank.
Niet-aangesloten banken: dat wil zeggen financiële instellingen die niet zijn geïntegreerd in het wereldwijde banknetwerk (bijv. SWIFT, SEPA, Fedwire of T2): kampen met een fundamentele operationele beperking: zij kunnen geen daadwerkelijke interbancaire afwikkeling van middelen verrichten. Deze banken kunnen doorgaans slechts berichten verzenden, maar beschikken niet over de infrastructuur om geld te verplaatsen.
Hieronder wordt uiteengezet hoe dergelijke instellingen een misleidend mechanisme opzetten waarbij onder valse voorwendselen “kredieten” worden verstrekt en middelen van cliënten worden onttrokken:
Misleidingsmechanisme
- Uitgifte van “krediet”
De niet-gelieerde bank deelt de cliënt mee dat een kredietlijn of een met contanten gedekt krediet beschikbaar is gesteld. Dit ‘krediet’ wordt intern in het grootboek van de bank geboekt, zonder enige externe validatie of afwikkeling.
2. Betalingsvereiste
De cliënt wordt vervolgens verzocht kosten te betalen (vaak aangeduid als arrangementskosten, administratiekosten of zelfs gedeeltelijke zekerheid) om de kredietfaciliteit te activeren of veilig te stellen. Deze betalingen zijn onherroepelijk en worden doorgaans verlangd voordat een zogenaamde uitbetaling wordt geïnitieerd.
3. Fictieve overboekingsinstructies
De bank beweert vervolgens een overboeking te initiëren met behulp van instrumenten zoals:
- KTT (Telex met sleuteltest)
- IP/IP & API
- S2S (server-naar-servercommunicatie)
Berichten die door een niet-aangesloten bank via deze methoden worden verzonden, kunnen geen middelen afwikkelen of verrekenen.
4. Verschuiving van verantwoordelijkheid
Wanneer de middelen onvermijdelijk uitblijven, schuift de uitgevende bank de verantwoordelijkheid af door de instelling van de ontvanger ervan te beschuldigen het instrument te hebben "geweigerd". De cliënt wordt vervolgens aangespoord een alternatieve ontvangende bank te zoeken die bereid is een dergelijk formaat te accepteren: een inherent vruchteloze onderneming, aangezien geen enkele legitieme financiële instelling deze methoden op zichzelf als geldige kanalen voor de ontvangst of afwikkeling van middelen erkent.
5. Verlenging & verhulling
De niet-aangesloten bank houdt de schijn van een lopend proces in stand en verstrekt vaak pseudojuridische documentatie, screenshots van interne boekingen of verwijzingen naar vermeende compliancevereisten. Dit verlengt de duur van de fraude en kan de cliënt ertoe bewegen om nog meer tijd of aanvullende middelen te blijven investeren.
6. Eindresultaat: financieel verlies
De cliënt heeft uiteindelijk aanzienlijke bedragen betaald voor een 'krediet' dat niet kan worden gebruikt, uitbetaald of overgedragen. Er is geen mogelijkheid tot verhaal, met name indien de uitgevende bank is gevestigd in een jurisdictie met laks financieel toezicht of lakse regelgeving.
Dit artikel behandelt de beperkingen en risico's van deze niet-bevoegde instellingen en legt uit waarom het niet mogelijk is middelen van hen over te boeken.

Indien een “bank” uitsluitend via een berichtensysteem opereert en niet volledig is geïntegreerd in het wereldwijde banknetwerk, zijn haar mogelijkheden beperkt tot het doorgeven van berichten tussen de verzendende en de ontvangende bank; zij kan geen daadwerkelijke geldoverdrachten uitvoeren.
- Deze banken kunnen op het "niveau van de geldoverdracht" geen overschrijvingen uitvoeren, omdat zij geen aansluiting hebben en niet beschikken over clearingcapaciteit of een verbinding met een erkende centrale bank of een bank die is aangesloten op het bankstelsel, en
- beschikken niet over bankovereenkomsten met intermediaire banken om op "instructieniveau" bij de transactie betrokken te zijn, en
- houden doorgaans zelfs geen gefinancierde nostrorekening aan bij een gekoppelde bank.
Hoe het traditionele banksysteem werkt
Om de mythe te begrijpen, is het essentieel eerst na te gaan hoe legitieme banken binnen het financiële ecosysteem functioneren. Erkende banken, of zij nu in de Verenigde Staten, Canada of een ander land zijn gevestigd, zijn diep geïntegreerd in een complex netwerk van financiële infrastructuren. Deze banken beschikken doorgaans over een vergunning van en staan onder toezicht van nationale of regionale bankautoriteiten, waardoor zij aan strikte financiële normen moeten voldoen. Bovendien zijn zij verbonden met centrale banken zoals de Federal Reserve (in de VS), de ECB of de Bank of Canada, die toezicht houden op het monetair beleid en de financiële stabiliteit waarborgen.
Om geldmiddelen onderling te kunnen overmaken, moeten banken gebruikmaken van berichtennetwerken zoals SWIFT en deelnemen aan clearing- en afwikkelingssystemen zoals Automated Clearing House (ACH)-systemen of RTGS-systemen, of ten minste een nostrorekening aanhouden bij een bank die dat doet. Deze systemen waarborgen dat elke transactie (of het nu gaat om een betaling, bankoverschrijving of een andere vorm van uitwisseling) op beveiligde en transparante wijze wordt geverifieerd, verwerkt en afgewikkeld. Kortom, een aansluiting op centrale banken en clearinginstellingen is voor elke bank essentieel om legitieme financiële activiteiten te kunnen verrichten.
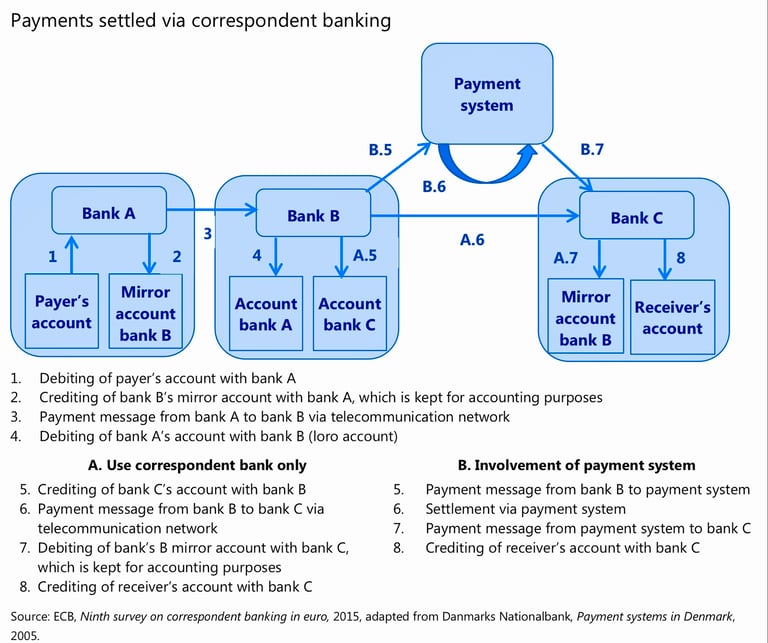
Geldoverboekingen
In de architectuur van het moderne financiële stelsel brengt de verzending van een bericht – hoe geavanceerd, geauthenticeerd of versleuteld ook – op zichzelf geen waarde over. Een betalingsinstructie, of deze nu wordt verzonden via SWIFT, EBICS, API, telex, IPIP of een ander eigen kanaal, is niet meer dan een opdracht: zij geeft uitdrukking aan het voornemen om middelen over te maken. Opdat dat voornemen kan uitmonden in een overdracht van de juridische eigendom van geld, moet het resulteren in een wijziging van saldi in een grootboek dat beide partijen als gezaghebbend erkennen.
Dergelijke grootboeken bevinden zich op slechts een handvol plaatsen:
- Real-time brutoafwikkelingssystemen van centrale banken – de soevereine rekeningen van banken bij instellingen zoals de Federal Reserve, de Europese Centrale Bank of de Bank of England.
- Correspondentbankrelaties via nostro-/vostrorekeningen – rekeningen die commerciële banken bij elkaar aanhouden om grensoverschrijdende afwikkeling te bewerkstelligen.
- Interne clearing- of afwikkelrekeningen – waarbij beide tegenpartijen binnen dezelfde bankgroep opereren.
- Rekeningen bij clearinginstellingen of gespecialiseerde afwikkelingsinstellingen – bijvoorbeeld ACH-operators, CHIPS of CLS voor valuta-afwikkeling.
Indien geen van deze wordt aangeraakt, heeft er, hoeveel berichten er ook worden uitgewisseld, geen waardeoverdracht plaatsgevonden. Een bericht alleen heeft geen beschikkingskracht over middelen; het zet slechts de handeling in gang, of beoogt die in gang te zetten, waarbij de ene rekening wordt gedebiteerd en de andere wordt gecrediteerd.
Er bestaan regelingen die de indruk van afwikkeling uitsluitend via berichten kunnen wekken, maar die alle worden ondersteund door vooraf gepositioneerde liquiditeit en uiteindelijk worden afgewikkeld via werkelijke debiteringen en crediteringen:
- Nettingsystemen bundelen instructies en verrekenen alleen het nettoverschil op vastgestelde tijdstippen.
- Gesloten betalingsecosystemen voeren interne grootboekboekingen onmiddellijk uit, maar sluiten de afstemming met de buitenwereld gebundeld af.
- Spiegelrekeningstructuren passen saldi op notionele rekeningen aan na ontvangst van instructies, maar deze worden te zijner tijd afgestemd op daadwerkelijke afwikkelingsrekeningen.
Bij elke daadwerkelijke overdracht van monetaire waarde wordt dus een gezaghebbend grootboek gewijzigd. Zonder die wijziging bezit men niet meer dan een vastlegging van een voornemen of een contractuele betalingsbelofte – niet de betaling zelf.
In essentie: geen enkele bank, hoe vernuftig haar berichtenverkeer ook is, kan geld verplaatsen zonder uiteindelijk saldi aan te passen in een wederzijds erkende afwikkelingsrekening.
Download ook onze presentatie over waarom “private servers” geen enkel bedrag kunnen overmaken
De rol van centrale banken en clearingsystemen
Centrale banken, zoals de Federal Reserve, de Bank of Canada of de Europese Centrale Bank, spelen een beslissende rol bij het reguleren van de geldstromen en het waarborgen van de stabiliteit van nationale en internationale financiële stelsels. Zij bieden banken een veilige basis voor de afwikkeling van transacties, bepalen de rentetarieven en beheren het nationale monetaire beleid.
Berichtennetwerken zoals SWIFT dragen betalingsinstructies over, terwijl clearinginstellingen zoals ACH-operators en afwikkelingssystemen van centrale banken ervoor zorgen dat transacties tussen banken correct worden afgewikkeld. Wanneer u een overboeking van de ene bank naar de andere initieert, moet de transactie deze systemen doorlopen om de rechtmatigheid van de overboeking te verifiëren, de betrokken banken te authenticeren en te waarborgen dat het geld op de beoogde bestemming aankomt. Zonder toegang tot deze systemen kan een bank geen overboekingen verwerken of transacties tussen financiële instellingen afhandelen.
De mythe van ongelicentieerde "banken" op stamgebieden en elders
In bepaalde indianengebieden in de Verenigde Staten en Canada hebben sommige organisaties zich opgeworpen als "banken" en beweren zij vrijgesteld te zijn van federale regelgeving en in staat te zijn geldmiddelen over te maken buiten het bredere financiële stelsel om. Deze zogenoemde banken voeren vaak aan dat zij opereren onder de soevereiniteit van het stamrecht en zich daarmee onttrekken aan federaal toezicht of aan de noodzaak om te worden geïntegreerd in centrale bankstelsels.
Hoewel tribale soevereiniteit bepaalde rechten en vrijstellingen van specifieke regelgeving biedt, stelt zij deze entiteiten niet in staat buiten het bestaande bankenkader te opereren indien zij willen deelnemen aan het mondiale financiële stelsel. Eenvoudig gezegd: elke instelling die legitieme transacties wil verwerken, moet zijn aangesloten op het bredere banknetwerk, waaronder clearinginstellingen en centrale banken. Instellingen zonder deze verbindingen kunnen in de praktijk geen fondsen verrekenen of overmaken buiten hun eigen beperkte bereik.
Waarom niet-geautoriseerde banken overboekingen niet kunnen afwikkelen
Er zijn verschillende belangrijke redenen waarom onbevoegde "banken" die buiten het federale toezicht opereren en niet zijn aangesloten op centrale banken, geen fondsen kunnen afwikkelen of overmaken:
- Ontbrekende aansluiting op clearingsystemen: Zoals eerder vermeld zijn legitieme financiële transacties afhankelijk van systemen zoals SWIFT, SEPA en ACH om de overdracht van middelen tussen banken mogelijk te maken. Indien een instelling niet op deze netwerken is aangesloten, kan zij niet deelnemen aan het wereldwijde financiële stelsel, waardoor elke poging om middelen over te maken zal mislukken. Onbevoegde "banken" die geen deel uitmaken van deze systemen zijn feitelijk geïsoleerd van de rest van het bancaire netwerk.
- Geen toegang tot centrale banken: Zonder verbinding met een centrale bank beschikken deze zogenaamde banken niet over de mogelijkheid om grootschalige overboekingen af te wikkelen of interbancaire leningen aan te gaan. Centrale banken verlenen essentiële diensten, waaronder het clearen van betalingen, het waarborgen van liquiditeit en het bieden van een vangnet voor financiële instellingen. Een instelling die niet is aangesloten bij een centrale bank heeft geen toegang tot deze cruciale voorzieningen en is daardoor niet in staat legitieme overboekingen te verwerken.
- Ontbreken van federale of staatsvergunning: Een essentieel onderdeel van het exploiteren van een legitieme bank is het verkrijgen van een vergunning van een bankentoezichthouder op nationaal of deelstaatniveau. Dit waarborgt dat de bank de regelgevende normen naleeft, passende reserves aanhoudt en voldoet aan de protocollen voor witwasbestrijding (AML) en Know Your Customer (KYC). Niet-vergunde banken zonder dit toezicht werken vaak zonder de noodzakelijke waarborgen, waardoor zij van nature onbetrouwbaar zijn. Zonder bankvergunning mogen deze entiteiten wettelijk geen bankactiviteiten verrichten.
- Geen internationale erkenning: Zelfs indien een niet-geautoriseerde bank binnen een lokale of tribale context zou kunnen functioneren, zou zij niet worden erkend door internationale banken of financiële instellingen. Dit gebrek aan erkenning betekent dat geen enkele legitieme financiële instelling overboekingen van deze entiteiten zou accepteren of transacties met hen zou aangaan, waardoor zij feitelijk worden geïsoleerd van het mondiale financiële stelsel.
- Fraudrisico: Veel van deze niet-geautoriseerde banken maken zich schuldig aan misleidende praktijken door te suggereren dat zij toegang kunnen bieden tot grote geldbedragen of geheime banksystemen. Deze beweringen zijn onwaar. In werkelijkheid kunnen deze entiteiten de beloofde diensten niet leveren en fungeren zij vaak als doorgeefluik voor financiële oplichting of fraude. Personen die via deze instellingen overboekingen of grote transacties proberen uit te voeren, worden vaak slachtoffer van fraude, zonder mogelijkheid tot verhaal van verloren gelden.
De risico's van het aangaan van relaties met niet-verbonden instellingen
Voor personen of ondernemingen die trachten samen te werken met niet-gereguleerde of niet-geautoriseerde banken zijn de risico's aanzienlijk. Niet alleen is het onwaarschijnlijk dat transacties worden voltooid, er bestaat ook een aanzienlijk risico op fraude of financieel verlies. Wie zaken doet met entiteiten die geen deel uitmaken van het legitieme financiële stelsel, stelt zich bloot aan uiteenlopende gevaren, waaronder identiteitsdiefstal, beschuldigingen van witwassen en het volledige verlies van de gelden.
Het is van belang te erkennen dat legitieme bankinstellingen opereren binnen een strikt en transparant kader, dat de veiligheid en beveiliging van financiële transacties waarborgt. Instellingen die beweren buiten dit kader te functioneren, in het bijzonder instellingen zonder federale vergunning of zonder verbindingen met centrale banken en clearingsystemen, zijn eenvoudigweg niet in staat de diensten te verlenen die zij beweren aan te bieden.
De illusie van onverbonden bankieren
De mythe dat geldmiddelen kunnen worden overgemaakt vanuit banken die niet zijn aangesloten op het bankstelsel, centrale banken of clearingsystemen, is een gevaarlijke illusie. Hoewel sommige niet-gelicentieerde entiteiten, op stamgebieden of elders, beweren bankdiensten aan te bieden, zijn zij bij gebreke van een banklicentie en door hun losstaan van het bredere financiële netwerk niet in staat enige legitieme overboeking af te wikkelen. Om veilige en legitieme bankactiviteiten te verrichten, dienen personen samen te werken met erkende instellingen die zijn geïntegreerd in het wereldwijde financiële systeem, zodat transacties veilig en in overeenstemming met de vastgestelde regelgevende normen worden verwerkt.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.


