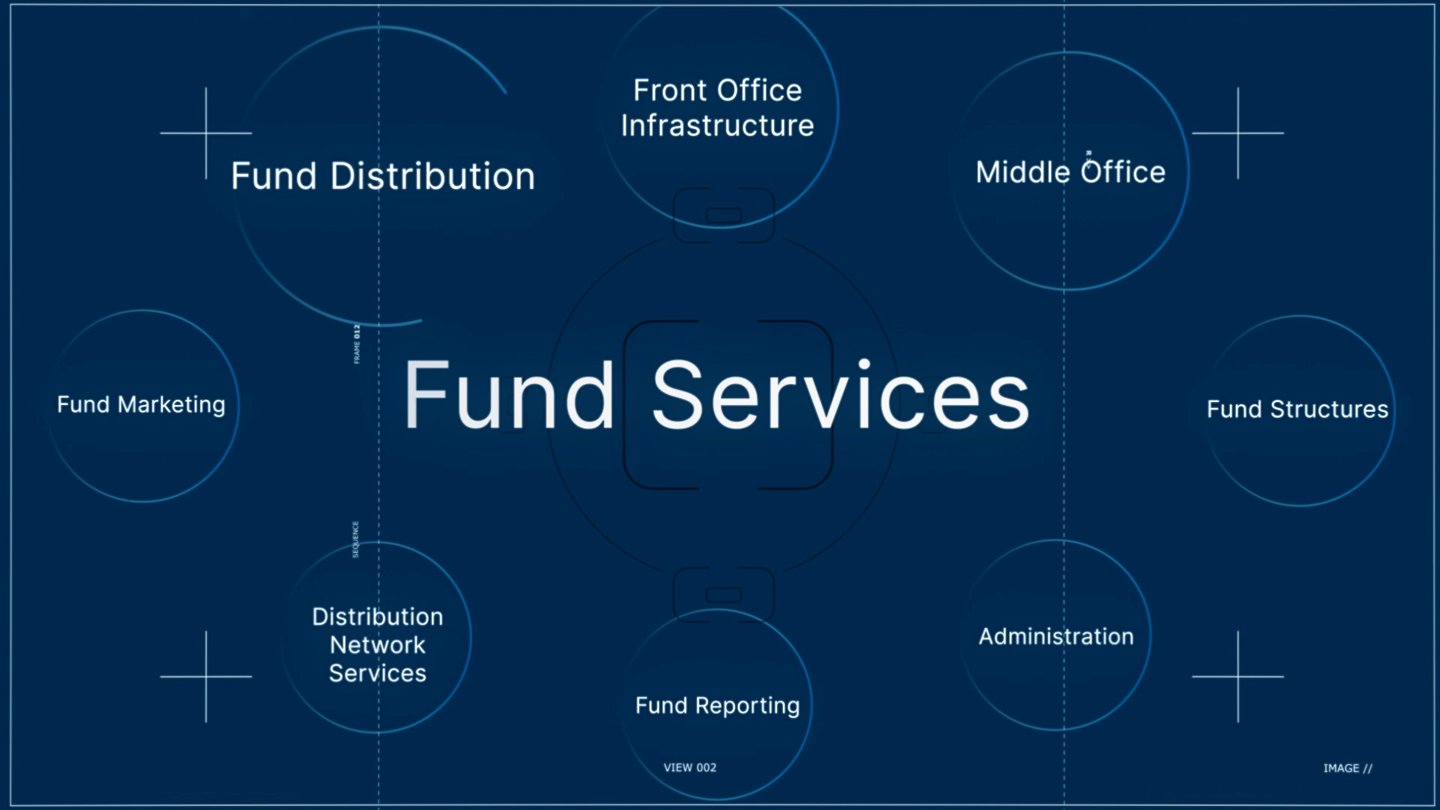
Wij kunnen een fondsstructuur voor u opzetten
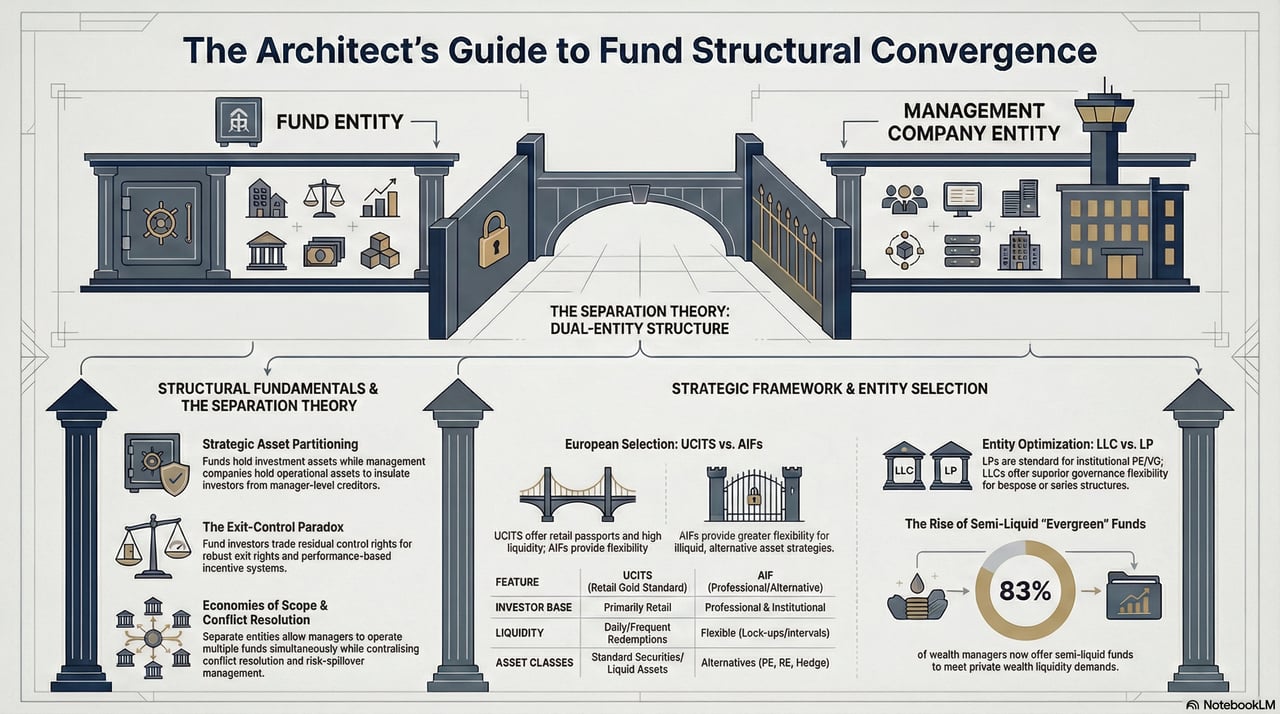
Fondsen zijn financiële vehikels die middelen van meerdere beleggers bundelen om te beleggen in uiteenlopende activa, zoals aandelen, obligaties, vastgoed of andere effecten, teneinde rendement te genereren. Het primaire doel van een fonds is het spreiden van het beleggingsrisico over een gediversifieerde portefeuille, met het oog op een stabiel rendement op termijn.
Er bestaan verschillende soorten fondsen, waaronder beleggingsfondsen, exchange-traded funds (ETF's), hedgefondsen en private equity-fondsen. Elk type fonds heeft zijn eigen specifieke beleggingsdoelstellingen, strategieën en operationele structuren.
- Beleggingsfondsen: Dit zijn collectieve beleggingsinstellingen die geld van meerdere beleggers bundelen om te beleggen in een gediversifieerde portefeuille van effecten, zoals aandelen, obligaties en andere activa. Beleggingsfondsen worden beheerd door professionele portefeuillebeheerders die beleggingsbeslissingen nemen op basis van de beleggingsdoelstellingen van het fonds. Beleggers kunnen aandelen in een beleggingsfonds rechtstreeks van het fonds of via een effectenmakelaar kopen of verkopen tegen de intrinsieke waarde (NAV) die aan het einde van elke handelsdag wordt berekend.
- Exchange-traded funds (ETF's): Net als beleggingsfondsen bundelen ETF's het geld van beleggers om te beleggen in een gespreide portefeuille van effecten. ETF's worden echter, zoals individuele aandelen, op effectenbeurzen verhandeld, waardoor beleggers gedurende de handelsdag aandelen kunnen kopen en verkopen tegen door de markt bepaalde koersen. ETF's volgen vaak specifieke marktindices, zoals de S&P 500, en kunnen fiscaal efficiënter en kostenefficiënter zijn dan beleggingsfondsen.
- Hedgefondsen: Dit zijn alternatieve beleggingsfondsen die geavanceerde strategieën hanteren om hogere rendementen te behalen en tegelijkertijd risico's te beheersen. Hedgefondsen richten zich doorgaans op vermogende particulieren en institutionele beleggers en maken vaak gebruik van hefboomfinanciering, shortverkopen en andere geavanceerde technieken om de rendementen te maximaliseren. In tegenstelling tot beleggingsfondsen en ETF's zijn hedgefondsen minder streng gereguleerd en gelden hogere minimale inleg en kosten.
- Private-equityfondsen: Deze fondsen beleggen rechtstreeks in niet-beursgenoteerde ondernemingen of nemen beursgenoteerde ondernemingen over om ze van de beurs te halen, met als doel de operationele efficiëntie te verbeteren en de waarde van de overgenomen ondernemingen te verhogen. Private-equityfondsen staan doorgaans open voor geaccrediteerde beleggers en instellingen, hanteren lange beleggingshorizonten en vereisen dat beleggers hun kapitaal voor een vooraf bepaalde periode vastleggen.
Fondsen werken door het kapitaal van beleggers te bundelen, dit te beleggen overeenkomstig de doelstellingen en strategieën van het fonds, en eventuele inkomsten of winsten aan de beleggers uit te keren. Zij staan onder toezicht van professionele beheerders die beleggingsbeslissingen nemen en de portefeuille beheren. Fondsbeheerders brengen kosten in rekening voor hun diensten, doorgaans bestaande uit een beheervergoeding (een percentage van het beheerd vermogen) en in sommige gevallen een prestatievergoeding (een percentage van de winst).
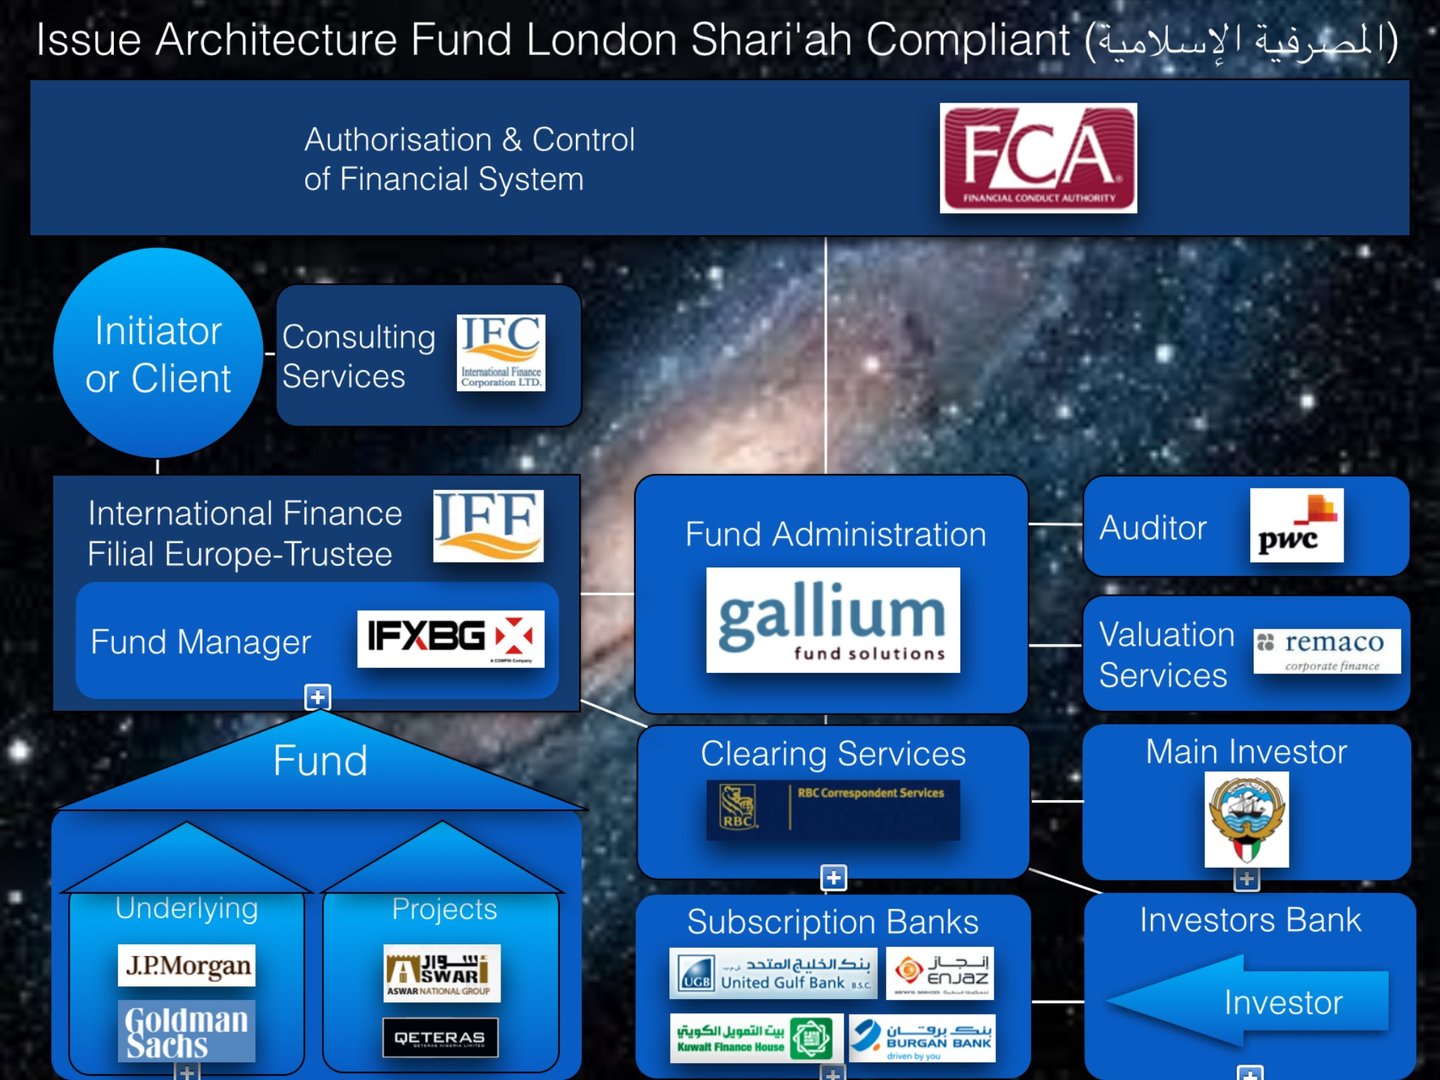
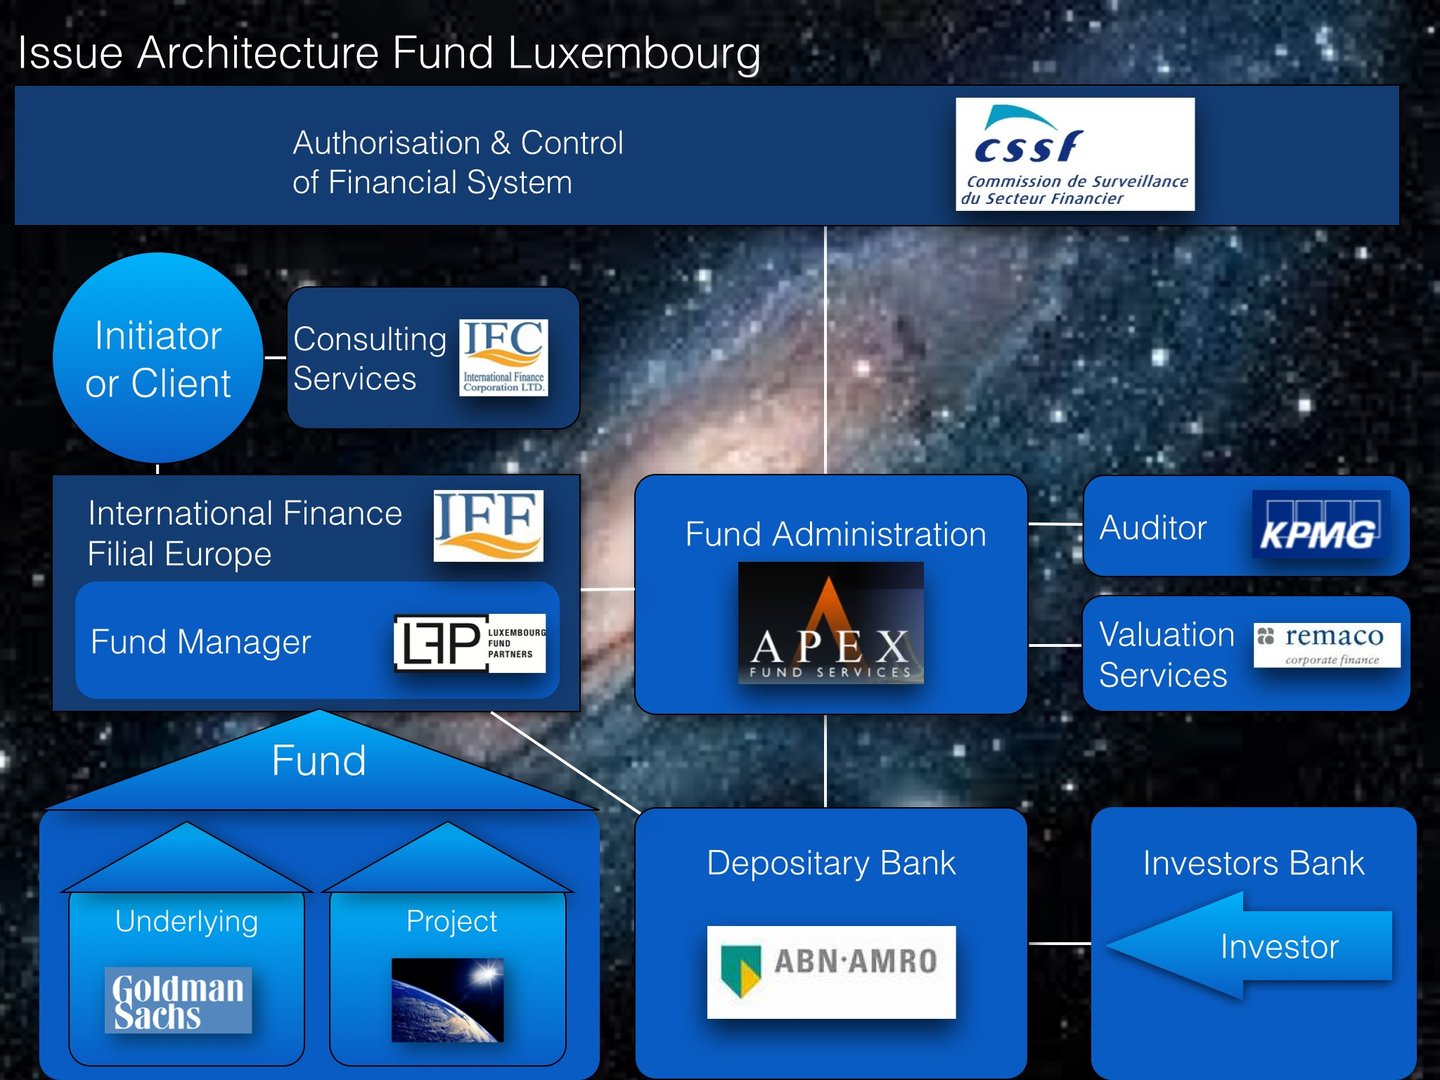
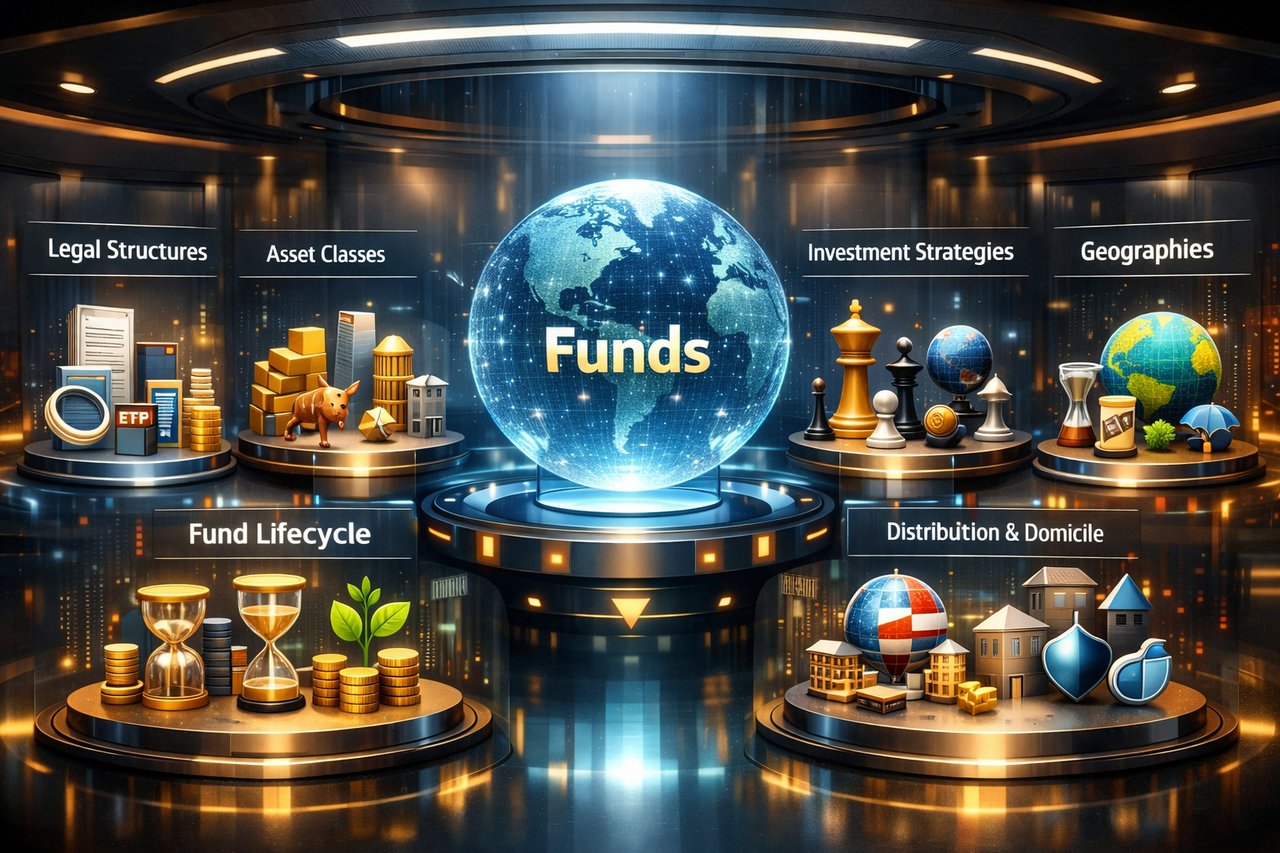
Typische fondslocaties, ook wel financiële centra of fondsdomiciles genoemd, zijn jurisdicties met een goed ontwikkeld juridisch en regelgevend kader, fiscale voordelen en een hoge mate van expertise in de financiële dienstverlening. Deze locaties zijn aantrekkelijk voor fondsbeheerders en beleggers vanwege hun stabiliteit, transparantie en reputatie.
Enkele van de meest gekozen vestigingsplaatsen voor fondsen wereldwijd zijn:
- Verenigde Staten: De VS vormen 's werelds grootste fondsenmarkt, met een breed aanbod aan beleggingsfondsen, exchange-traded funds (ETF's), hedgefondsen en private-equityfondsen. Belangrijke financiële centra zijn New York City en San Francisco.
- Luxemburg: Als grootste fondsdomicilie van Europa staat Luxemburg bekend om zijn sterke regelgevende kader en zijn expertise in grensoverschrijdende fondsdistributie. Het land biedt een gevarieerd aanbod aan beleggingsfondsstructuren, waaronder instellingen voor collectieve belegging in effecten (icbe's) en alternatieve beleggingsfondsen (AIF's).
- Ierland: Ierland, een andere prominente Europese fondsdomicilie, is een toonaangevend centrum voor icbe-fondsen (UCITS) en staat bekend om zijn efficiënte en transparante regelgevende omgeving. Dublin is het belangrijkste financiële centrum van Ierland.
- Kaaimaneilanden: Dit Brits overzees gebiedsdeel is een belangrijke offshorevestigingsplaats voor fondsen, met name voor hedgefondsen en private-equityfondsen. De Kaaimaneilanden bieden een fiscaal neutrale omgeving, een flexibel regelgevend kader en een hoge mate van vertrouwelijkheid.
- Britse Maagdeneilanden (BVI): Net als de Kaaimaneilanden is de BVI een populair offshorefondsdomicilie, met belastingneutraliteit, een ondernemingsvriendelijk rechtsstelsel en een uitgebreid netwerk van dienstverleners. BVI-fondsen zijn bijzonder populair bij opkomende beheerders en kleinere fondsen.
- Bermuda: Bermuda is een ander vooraanstaand offshorefondsdomicilie en staat bekend om zijn gunstige fiscale klimaat, een goed gereguleerde financiëledienstensector en een hooggekwalificeerd arbeidspotentieel. Het is een geliefde locatie voor hedgefondsen, verzekeringsgerelateerde effectenfondsen en private-equityfondsen.
- Hongkong en Singapore: Deze Aziatische financiële centra zijn de afgelopen jaren snel gegroeid en trekken uiteenlopende fondsen aan, waaronder beleggingsfondsen, hedgefondsen en private-equityfondsen. Beide jurisdicties bieden een goed gereguleerde omgeving, geschoolde beroepsbevolking en nabijheid van de snelgroeiende Aziatische markten.
- Zwitserland: Met een van oudsher gevestigde reputatie op het gebied van financiële dienstverlening is Zwitserland de thuisbasis van veel private banken, vermogensbeheerders en hedgefondsen. Het land biedt een stabiele politieke omgeving, een sterk regelgevend kader en nauwe banden met de Europese markten, hoewel het geen deel uitmaakt van de EU.
- Nederland: Bekend om zijn sterke juridische kader en fiscaal efficiënte fondsstructuren is Nederland een aantrekkelijke locatie voor Europees georiënteerde fondsen, met name voor private-equityfondsen en vastgoedfondsen.
Dit zijn slechts enkele van de gebruikelijke fondsdomiciles wereldwijd. De keuze van het fondsdomicilie hangt af van diverse factoren, zoals de beleggingsdoelstellingen van het fonds, de beoogde beleggersbasis, de regelgevende vereisten en fiscale overwegingen.
Beleggingsfondsen: belangrijkste platforms en markten
Beleggingsfondsen, waaronder open-end fondsen, exchange-traded funds (ETF's), hedgefondsen en private-equityfondsen, worden wereldwijd op diverse platforms verhandeld. Deze fondsen spelen een centrale rol in vermogensbeheer door middelen van institutionele en particuliere beleggers te bundelen en te beleggen in gediversifieerde portefeuilles van aandelen, vastrentende waarden, vastgoed, grondstoffen en alternatieve beleggingen.
Wereldwijde platforms voor fondsen
1. Luxembourg Stock Exchange (LuxSE)
Luxemburg is een van de toonaangevende fondsdomiciles ter wereld, met name voor grensoverschrijdende beleggingsfondsen. Het regelgevingskader van het land ondersteunt de oprichting van icbe’s (Undertakings for Collective Investment in Transferable Securities, UCITS) en abi’s (Alternative Investment Funds, AIF’s), waardoor het een voorkeurslocatie is voor Europese en internationale vermogensbeheerders. Veel wereldwijde beleggingsfondsen zijn in Luxemburg gevestigd, dankzij het sterke bestuurskader, de fiscale neutraliteit en de toegang tot de Europese markten.
2. Irish Stock Exchange (Euronext Dublin)
Euronext Dublin is een andere belangrijke speler op de wereldwijde fondsenmarkt en is gespecialiseerd in de notering van ETF’s, beleggingsfondsen en hedgefondsen. Ierland is, na Luxemburg, het grootste fondsdomicilie van Europa en staat bekend om zijn efficiënte fondsadministratie en naleving van Europese regelgeving. Het International Financial Services Centre (IFSC) trekt fondsen aan uit de hele wereld.
3. Kaaimaneilanden
De Kaaimaneilanden zijn een toonaangevend rechtsgebied voor hedgefondsen en private-equityfondsen. Dankzij het gunstige belastingbeleid en het flexibele juridische kader zijn de Kaaimaneilanden de voorkeursdomicilie voor alternatieve beleggingsfondsen die zich op institutionele beleggers richten.
Regionale markten voor fondsen
Noord-Amerika
Noord-Amerika is de grootste en meest volwassen markt voor beleggingsfondsen, aangedreven door sterke vraag van particuliere en institutionele beleggers.
1. Verenigde Staten
De Verenigde Staten domineren de wereldwijde fondsenindustrie; het merendeel van de beleggingsfondsen en ETF's wordt verhandeld op grote beurzen zoals de New York Stock Exchange (NYSE) en NASDAQ. Toonaangevende fondsenhuizen zoals BlackRock, Vanguard, Fidelity en State Street beheren enkele van 's werelds grootste fondsen, met producten variërend van passieve indexfondsen tot actief beheerde beleggingsfondsen. De VS zijn ook een centrum voor private-equityfondsen en hedgefondsen, met name in financiële centra zoals New York en Boston.
2. Canada
De Canadese fondsenmarkt, met als centrum de Toronto Stock Exchange (TSX), staat bekend om een breed aanbod aan beleggingsfondsen en ETF's, waaronder fondsen met een focus op binnenlandse aandelen, energie en grondstoffen. De Canadese vermogensbeheersector breidt ook zijn aanbod in alternatieve beleggingen uit, waaronder private-equityfondsen en infrastructuurfondsen.
Europa
Europa is wereldwijd toonaangevend op het gebied van grensoverschrijdende fondsen, waarbij een aanzienlijk deel van de fondsactiviteit is geconcentreerd in Luxemburg en Ierland.
1. Verenigd Koninkrijk
De London Stock Exchange (LSE) is een belangrijk platform voor ETF's, beleggingstrusts en beleggingsfondsen. Ook na de Brexit blijft het Verenigd Koninkrijk fondsen aantrekken die zich richten op wereldwijde aandelen, vastrentende waarden en alternatieve activa, dankzij zijn diepe kapitaalmarkten en sterke regelgevingskader.
2. Duitsland
De Duitse fondsenmarkt is gecentreerd rond het platform van de Deutsche Börse (Xetra). Dit platform biedt een breed scala aan ETF's en beleggingsfondsen, gericht op zowel particuliere als institutionele beleggers, met bijzondere nadruk op Europese aandelen en vastrentende waarden.
3. Frankrijk en Nederland
Fondsen die genoteerd zijn aan Euronext Paris en Euronext Amsterdam richten zich op een gevarieerde beleggersbasis en bieden producten variërend van indexvolgende ETF's tot gespecialiseerde alternatieve beleggingsfondsen.
Azië-Pacific
Azië-Pacific is een snelgroeiende markt voor fondsen, aangedreven door toenemende welvaart en een groeiend gebruik van beleggingsvehikels.
1. Japan
De Tokyo Stock Exchange (TSE) biedt onderdak aan een groot aantal ETF's en beleggingsfondsen, waarbij veel producten gericht zijn op binnenlandse aandelen en vastrentende waarden. Ook de omvangrijke pensioenfondssector van Japan stimuleert de vraag naar institutionele beleggingsproducten.
2. Hongkong
De Hong Kong Stock Exchange (HKEX) is een knooppunt voor zowel mondiale als regionale fondsen en biedt ETF's, beleggingsfondsen en hedgefondsen. Hongkong fungeert bovendien als toegangspoort voor beleggers uit het vasteland van China via programma's zoals Stock Connect.
3. Singapore
De Singapore Exchange (SGX) staat bekend om zijn focus op ETF's en gestructureerde fondsen, met producten die gericht zijn op regionale en wereldwijde markten. Singapore fungeert tevens als domicilie voor hedgefondsen en private-equityfondsen, dankzij het gunstige regelgevende klimaat.
4. Australië
De Australian Securities Exchange (ASX) is een toonaangevend platform voor ETF’s en beheerde fondsen, met de nadruk op Australische aandelen, grondstoffen en wereldwijde spreiding.
Midden-Oosten en Afrika
1. Verenigde Arabische Emiraten (VAE)
De VAE, met name via het Dubai International Financial Centre (DIFC), ontwikkelen zich tot een knooppunt voor fondsen die zich richten op beleggers uit het Midden-Oosten. Zij bieden een platform voor zowel conventionele als sharia-conforme fondsen.
2. Zuid-Afrika
De Johannesburg Stock Exchange (JSE) biedt een reeks ETF's en beleggingsfondsen, met sterke nadruk op lokale aandelen en grondstoffen.
Belangrijke trends op de wereldwijde fondsenmarkt
- Groei van passief beleggen: ETF's winnen wereldwijd snel terrein, gedreven door de vraag van beleggers naar goedkope, gediversifieerde beleggingsvehikels.
- Alternatieve beleggingen: Hedgefondsen, private-equityfondsen en infrastructuurfondsen vergroten hun bereik naarmate institutionele beleggers diversificatie nastreven.
- Duurzaamheid en ESG-focus: Fondsen met een mandaat op het gebied van milieu, maatschappij en deugdelijk bestuur (ESG) kennen een sterke groei, hetgeen de veranderende voorkeuren van beleggers weerspiegelt.
- Technologische integratie: Digitale platforms en robo-adviseurs maken beleggen in fondsen toegankelijker voor particuliere beleggers, met name in opkomende markten.
Dit wereldwijde netwerk van fondsplatforms biedt beleggers toegang tot een breed scala aan beleggingsvehikels, van traditionele beleggingsfondsen en ETF's tot gespecialiseerde hedgefondsen en private-equityproducten. Elke markt biedt unieke kansen die worden bepaald door lokale regelgeving, beleggersvoorkeuren en macro-economische omstandigheden, waardoor de wereldwijde fondsenindustrie zowel dynamisch als onmisbaar is voor de moderne financiële wereld.
Het oprichten van een eigen beleggingsfonds omvat verschillende belangrijke stappen, waaronder het bepalen van de doelstellingen en de structuur van het fonds, het kiezen van een geschikte jurisdictie, het verkrijgen van de vereiste goedkeuringen en registraties en het opzetten van de operationele infrastructuur van het fonds.
Hieronder vindt u een stapsgewijze handleiding voor het oprichten van uw eigen beleggingsfonds:
- Beleggingsstrategie en doelstellingen bepalen: Bepaal de beleggingsdoelen van het fonds, de beoogde activa of sectoren, de beleggingsbenadering en de strategie voor risicobeheer. Houd daarbij rekening met factoren zoals marktomstandigheden, de beleggersbehoefte en uw expertise op het gekozen gebied.
- Kies de fondsstructuur: Selecteer de passende juridische structuur voor uw fonds, zoals een commanditaire vennootschap, een vennootschap of een trust. De structuur dient aan te sluiten bij de beleggingsstrategie van het fonds, de doelinvesteerders en de vereisten van de betrokken jurisdictie.
- Kies een fondsdomicilie: Kies een geschikte jurisdictie voor uw fonds, rekening houdend met factoren zoals regelgeving, fiscale overwegingen, voorkeuren van beleggers en operationele kosten. Gangbare fondsdomiciles zijn onder meer de Verenigde Staten, Luxemburg, Ierland, de Kaaimaneilanden, de Britse Maagdeneilanden, Bermuda, Hongkong, Singapore, Zwitserland en Nederland.
- Stel een team samen: Vorm een team met de vereiste vaardigheden en deskundigheid voor het beheer van het fonds, waaronder portefeuillebeheerders, analisten, risicobeheerders en ondersteunend personeel.
- De aanbiedingsdocumenten opstellen: Stel de aanbiedingsdocumenten van het fonds op, zoals het prospectus of het private placement-memorandum (PPM), waarin de beleggingsdoelstellingen, de strategie, de kostenstructuur, de risicofactoren en andere relevante informatie van het fonds worden uiteengezet. Raadpleeg een juridisch adviseur om te waarborgen dat de documenten voldoen aan de toepasselijke regelgeving.
- Het fonds registreren en regelgevende goedkeuringen verkrijgen: Afhankelijk van de gekozen vestigingsplaats en fondsstructuur dient u het fonds mogelijk te registreren bij de bevoegde toezichthouders en de vereiste vergunningen of goedkeuringen te verkrijgen. Dit kan inhouden dat de aanbiedingsdocumenten van het fonds worden ingediend, informatie over het managementteam van het fonds wordt verstrekt en aan andere regelgevende vereisten wordt voldaan.
- Dienstverleners aanstellen: Schakel de diensten in van belangrijke externe dienstverleners, zoals een fondsadministrateur, een bewaarder, een prime broker, een accountant en een juridisch adviseur. Deze dienstverleners vervullen een essentiële rol bij de werking, de compliance en de rapportage van het fonds.
- Zet de operationele infrastructuur van het fonds op: Richt de systemen en processen in die nodig zijn voor de dagelijkse werkzaamheden van het fonds, waaronder orderuitvoering, portefeuillebeheer, risicobeheer en rapportage aan beleggers.
- Het fonds onder de aandacht brengen van potentiële beleggers: Ontwikkel een marketingplan om beleggers aan te trekken, waarbij netwerken, deelname aan sectorevenementen en het benutten van bestaande relaties kunnen worden ingezet. Houd rekening met eventuele regelgevende beperkingen op marketing- en wervingsactiviteiten, met name wanneer beleggers in verschillende jurisdicties worden benaderd.
- Het fonds lanceren: Zodra de benodigde goedkeuringen en registraties zijn verkregen en de infrastructuur van het fonds is ingericht, kunt u het fonds lanceren door initiële beleggingen van beleggers te accepteren.
Het oprichten van een beleggingsfonds kan een complex en tijdrovend proces zijn, met uiteenlopende regelgevende, juridische en operationele overwegingen. Het is van cruciaal belang ervaren professionals te raadplegen, zoals juristen, accountants en fondsadviseurs, om een succesvolle lancering van het fonds en voortdurende naleving van de toepasselijke regelgeving te waarborgen.
Essentiële documentatie voor de oprichting van een IFB-fonds
Het opzetten van een fonds onder de paraplu van IFB vereist zorgvuldige voorbereiding en naleving van strenge wettelijke en regelgevende normen. Uw juridisch adviseur speelt een beslissende rol bij het opstellen van zes fundamentele documenten die essentieel zijn voor de succesvolle lancering van het fonds:
1. Private Placement Memorandum (PPM)
2. Limited Partnership Agreement (LPA)
3. Inschrijvingsovereenkomst
4. Vermogensbeheerovereenkomst
5. Operationele overeenkomst van de general partner
6. Vennootschapsovereenkomst (operating agreement) van de beheermaatschappij
Voor een Amerikaans fonds zijn doorgaans ook diverse ondersteunende diensten en indieningen vereist. Hiertoe behoren de oprichting van de commanditaire vennootschap (limited partnership), de beheermaatschappij en de general partner; het opstellen van de operating agreement van de beheermaatschappij; het voorbereiden en indienen van de EDGAR-registratie; het opstellen en indienen van kennisgevingen op staats- en federaal niveau op Form D; en, indien nodig, het voorbereiden en indienen van aanvullende registraties of vrijstellingen op staats- of federaal niveau, alsmede overige essentiële documentatie voor de oprichting van het fonds.
1. Private Placement Memorandum (PPM)
Het Private Placement Memorandum is een volledig informatiedocument voor effecten dat potentiële beleggers voorziet van alle materiële informatie over het fonds. Het doel ervan is beleggers in staat te stellen weloverwogen beslissingen te nemen over hun belegging. Vergelijkbaar met een prospectus bij een beursintroductie geeft het PPM gedetailleerd inzicht in de structuur en voorwaarden van het fonds en de achtergrond van de beheermaatschappij, en behandelt het cruciale kwesties zoals de mogelijke risico's verbonden aan de beleggingsstrategie, marktomstandigheden, beleggingsbeperkingen en meer.
Voor een diepgaandere verkenning van de inhoud van een PPM nodigen wij u uit onze publicatie te raadplegen: “What’s in a Private Placement Memorandum?”
2. Commanditaire-vennootschapsovereenkomst (LPA)
De Limited Partnership Agreement vormt het juridische fundament van het fonds. Zij beschrijft de voorwaarden van het fonds en omschrijft de rechten en verplichtingen van zowel de beleggers als de fondsbeheerder. In tegenstelling tot de PPM, die in toegankelijke taal is opgesteld, is de LPA een gedetailleerd juridisch document dat de complexe operationele aspecten van het fonds regelt. Tot de kernelementen van de LPA behoren:
- Bevoegdheid en bestuur: Een volledige beschrijving van de bevoegdheden, activiteiten en beloning van de algemeen vennoot, alsmede van het algehele bestuur van de vennootschap.
- Kosten en uitgaven: Een uitputtende uiteenzetting van alle kosten en uitgaven, waaronder beheervergoedingen, prestatievergoedingen en andere mogelijke kosten die het fonds zal maken en die uiteindelijk, direct of indirect, ten laste komen van de commanditaire vennoten.
- Toewijzing van winst en verlies: Een toelichting op de wijze waarop winsten en verliezen worden toegewezen en verdeeld onder alle vennoten, inclusief de methoden voor de berekening van winsten en het tijdstip van terugbetalingen.
- Vereisten inzake beleggingskapitaal: Gedetailleerde bepalingen met betrekking tot het beleggingskapitaal, waaronder opname- en aflossingsprocedures, kennisgevingsvereisten, minimale en maximale opnamebedragen, lock-upperioden, gates, uitkeringsdata en alle overige relevante voorwaarden.
- Levenscyclus van het fonds: Een beschrijving van de oprichting, het doel, de looptijd en de beëindigingsprocedures van het fonds, hetzij vrijwillig, hetzij onvrijwillig.
- Fiscale activiteiten: Een overzicht van de jaarlijkse activiteiten, waaronder rapportageverplichtingen, boekhoudkundige procedures, jaarrekeningen, audits (indien van toepassing), afstemming van kapitaalrekeningen en het bijhouden van boeken en bescheiden.
- Aansprakelijkheid en vrijwaring: Aansprakelijkheidsbeperkingen en vrijwaringsbepalingen ten gunste van de commanditaire vennoten, de beherend vennoot en de vermogensbeheerder.
- Volmacht: Een aanwijzing waarbij de general partner de bevoegdheid krijgt om namens de limited partners te handelen voor doeleinden zoals het uitbrengen van stemmen met betrekking tot de effecten van het fonds, het uitvoeren van beleggingen van het fonds, het toelaten van nieuwe limited partners en het wijzigen van de oprichtingsdocumenten van het fonds die nodig zijn voor de lopende activiteiten van het fonds.
- Aanvullende vereisten: Alle overige verplichtingen of stukken die het fonds van zijn partners verlangt.
Om zijn belegging formeel vast te leggen, moet een belegger een tegenhandtekeningpagina ondertekenen, waarmee hij instemt gebonden te zijn aan de bepalingen van de Limited Partnership Agreement of de Operating Agreement, al naargelang het geval.
3. Inschrijvingsovereenkomst
De inschrijvingsovereenkomst dient als contractueel instrument tussen de investeerder en het fonds. Zij bepaalt de initiële kapitaalverbintenis van de investeerder en zet de voorwaarden uiteen waaronder de belegging wordt gedaan. Dit document geeft investeerders een duidelijk stappenplan voor het verkrijgen van commanditaire belangen in het fonds en verschaft fondsbeheerders essentiële informatie over de geschiktheid van de investeerder. Investeerders moeten verklaren dat zij voldoen aan bepaalde geschiktheidscriteria, zoals het zijn van een 'accredited investor' of een 'qualified client', zoals voorgeschreven door de regelgeving van de Securities and Exchange Commission (SEC) en de toepasselijke staatswetgeving.
4. Vermogensbeheerovereenkomst
De beleggingsbeheerovereenkomst (Investment Management Agreement) legt de formele relatie vast tussen het fonds en de beheermaatschappij. Zij bepaalt welke diensten de fondsbeheerder tegen vergoeding verleent en verleent de fondsbeheerder een volmacht. Op grond van deze bevoegdheid adviseert de fondsbeheerder het fonds over zijn activa en over de bijdragen van de commanditaire vennoten, en beschikt hij over ruime discretionaire bevoegdheden om de middelen en effecten van beleggers te beheren in overeenstemming met de beleggingsstrategie van het fonds. Aangezien de fondsbeheerder en de beherend vennoot vaak door dezelfde personen (de sponsors) worden gecontroleerd, wordt deze overeenkomst doorgaans aan beide zijden door dezelfde ondertekenaars gesloten.
5. Operationele overeenkomsten
(Vennootschapsovereenkomsten (operating agreements) van de beheermaatschappij en de general partner)
De Operating Agreements van zowel de beheermaatschappij als de general partner zijn cruciale juridische documenten die de rechten, verantwoordelijkheden en bestuursstructuren van de principals van het fonds vastleggen. Elk document bepaalt hoe eigendomsbelangen en beslissingsbevoegdheden worden verdeeld over de principals van de general partner en van de beheermaatschappij. Hoewel deze overeenkomsten niet aan beleggers worden bekendgemaakt, moeten zij zorgvuldig worden opgesteld om naleving van alle toepasselijke wet- en regelgeving te waarborgen.
6. Form D-indieningen en overige registraties
Naast de kernfondsdocumenten is naleving van de regelgevende meldingen noodzakelijk. Voor Amerikaanse fondsen omvat dit het opstellen en indienen van Form D-meldingen bij de SEC en de effectentoezichthouders van de deelstaten. Afhankelijk van de activiteiten en de structuur van het fonds kan tevens registratie vereist zijn als beleggingsadviseur of als commodity pool operator bij de Commodity Futures Trading Commission (CFTC), alsmede overige essentiële documentatie voor de oprichting van het fonds.
Door ervoor te zorgen dat alle documentatie zorgvuldig is opgesteld en aansluit op de regelgevende normen, legt IFB een stevige basis voor de lancering van uw fonds. Wij zetten ons in om u te ondersteunen bij het bevorderen van het vertrouwen van beleggers, het waarborgen van compliance en het bevorderen van het succes van uw fonds op lange termijn.
Mocht u nadere toelichting of bijstand wensen bij enig onderdeel van het proces van fondsoprichting, aarzel dan niet contact op te nemen met ons team van deskundigen bij IFB. Wij staan klaar om u bij elke stap te begeleiden en te ondersteunen.
Kosten van uitgifte en instandhouding van obligaties en beleggingsfondsen
| Categorie | Kostensoort | Obligaties | Beleggingsfondsen |
|---|---|---|---|
| Initiële uitgifte en inrichting | Underwritingvergoedingen | 0,5%–2,0% van het totale uitgiftebedrag | 2,0%–6,0% (plaatsingsvergoedingen) |
| Juridische en regelgevende kosten | 0,05%–0,3% van de uitgiftegrootte (€10k–€50k) | €25k–€200k | |
| Kosten van ratingbureaus | 0,02%–0,1% van de totale uitgifte | Doorgaans n.v.t. | |
| Noteringskosten | €5k–€50k | €25k–€250k | |
| Marketing en distributie | 0,1 %–0,5 % van de omvang van de uitgifte | €20k–€200k | |
| Inrichting van bewaarder en depositaris | Doorgaans n.v.t. | €10k–€50k | |
| Controle en waardering | Doorgaans inbegrepen in de juridische kosten | €10k–€50k | |
| Regelgevende registratie | €10k–€50k | €5k–€50k | |
| Inrichting van trustee en betaalagent | €2k–€20k | Doorgaans n.v.t. | |
| Inrichting van Investor Relations | €15k–€50k | Inbegrepen in marketing (€20k–€200k) | |
| Doorlopend onderhoud | Beheerkosten | n.v.t. | 0,5%–2,0% per jaar van de AUM |
| Kosten voor bewaarneming en bewaarderschap | n.v.t. | 0,02%–0,1% p.a. van de beheerde activa | |
| Administratie en boekhouding | €10k–€100k per jaar (compliance-rapportage) | 0,05%–0,25% p.a. van de beheerde activa | |
| Auditkosten | Doorgaans opgenomen in de rapportage | €10k–€50k per jaar | |
| Vergoedingen voor trustee en betaalagent | €2k–€20k per jaar | Doorgaans n.v.t. | |
| Rapportage en compliance | €10k–€100k p.j. | €15k–€75k p.j. | |
| Investor Relations | €15k–€50k p.j. | €20k–€75k p.j. | |
| Distributie- en verkoopvergoedingen | Doorgaans n.v.t. | 0,1%–1,0% p.j. (trailer fees) | |
| Couponbetalingen | Jaarlijkse coupon van 2%–8% | Doorgaans n.v.t. | |
| Prestatievergoedingen | Doorgaans n.v.t. | 10%–20% van het extra rendement (voorwaardelijk) |
Vergelijkend overzicht en overwegingen voor kostenbeheersing
- Obligaties: dragen doorgaans aanzienlijke vaste initiële uitgiftekosten, maar verhoudingsgewijs lagere jaarlijkse onderhoudskosten (exclusief rentebetalingen). De rentekosten vormen op de lange termijn een aanzienlijke kostenpost.
- Fondsen: hebben weliswaar iets lagere opstartkosten (naar verhouding van de omvang), maar aanzienlijk hogere lopende operationele kosten die rechtstreeks verband houden met het beheerd vermogen (AUM). De kosten stijgen evenredig met de groei van het fonds, met name via beheervergoedingen en mogelijke prestatiegerelateerde vergoedingen.
Kosten verbonden aan de uitgifte en het beheer van beleggingsfondsen
Het oprichten en in stand houden van beleggingsfondsen, of het nu gaat om beleggingsinstellingen voor het grote publiek, hedgefondsen of ETF's, brengt specifieke kosten met zich mee, die hierna uitvoerig zijn opgesomd:
A. Lancering van het fonds (initiële opstartkosten)
1. Juridische en regelgevende kosten
- Het opstellen van fondsprospectussen, beleggingsbeheerovereenkomsten en compliancehandboeken. Doorgaans tussen € 25.000 en € 200.000, afhankelijk van de complexiteit en de jurisdictie.
2. Registratie- en regelgevingskosten
- Registratiekosten bij toezichthouders voor effecten (bijv. SEC, FCA, BaFin, CSSF). Circa EUR 5.000–EUR 50.000, afhankelijk van de jurisdictie.
3. Marketing en distributie
- Kosten verbonden aan marketingmateriaal voor het fonds, het ontwikkelen van een website, merkontwikkeling en promotionele activiteiten. Doorgaans variërend van € 20.000 tot € 200.000, sterk afhankelijk van de doelmarkt en de omvang van het fonds.
4. Inrichtingskosten voor bewaarnemer en depositaris
- Kosten van de bewaarbank voor bewaarnemingsregelingen. De initiële inrichting bedraagt doorgaans tussen €10.000 en €50.000.
B. Lopende operationele en onderhoudskosten
1. Beheerkosten
- Jaarlijks in rekening gebracht door vermogensbeheerders voor portefeuillebeheer. Gebruikelijke bandbreedte: 0,5%-2,0% per jaar van het beheerde vermogen (AUM).
2. Kosten voor bewaarneming en bewaarder
- Doorlopende bewaarkosten die door bewaarbanken in rekening worden gebracht. Doorgaans 0,02%–0,10% per jaar van het beheerd vermogen (AUM), soms met vaste minimumkosten.
3. Beheer- en administratiekosten
- Berekening van de intrinsieke waarde (NAV), boekhouding en rapportage aan beleggers. Bedraagt doorgaans 0,05% tot 0,25% per jaar van de fondsactiva.
4. Auditkosten
- Controle van de jaarrekening. Doorgaans tussen € 10.000 en € 50.000 per jaar.
5. Juridische en compliancekosten
- Toezicht op de naleving van regelgeving en doorlopende juridische adviesdiensten. Doorgaans tussen €15.000 en €75.000 per jaar.
6. Distributie- en verkoopvergoedingen (trailer fees)
- Betalingen aan financiële tussenpersonen en platforms voor doorlopende distributie. Vaak 0,1%–1,0% per jaar, afhankelijk van het distributiekanaal.
7. Prestatievergoedingen (optioneel/voorwaardelijk)
- Aanvullende vergoeding die in rekening wordt gebracht over fondsrendementen boven een vastgestelde benchmark. Doorgaans vastgesteld op 10%–20% van de outperformance ten opzichte van vooraf bepaalde benchmarks of high-water marks.
8. Investor Relations en communicatie
- Kosten van lopende investor relations-activiteiten, periodieke rapportages en communicatie. Jaarlijkse budgetten bedragen doorgaans circa €20.000–€75.000.