Complete gids voor het uitgeven van obligaties: stapsgewijs proces en belangrijke overwegingen
Obligaties zijn bij uitstek instrumenten in de bedrijfsfinanciering, waarmee organisaties kapitaal kunnen aantrekken door toegang te verkrijgen tot de uitgebreide liquiditeit van de financiële markten. Deze schuldinstrumenten, uitgegeven door ondernemingen, overheden of andere entiteiten, zijn gestructureerd om te voorzien in langetermijnfinancieringsbehoeften, zoals bedrijfsuitbreiding, infrastructuurontwikkeling of herfinanciering van bestaande schulden. Het uitgifteproces van obligaties is echter complex en vereist zorgvuldige voorbereiding, strategische planning en samenwerking met financiële en juridische deskundigen.
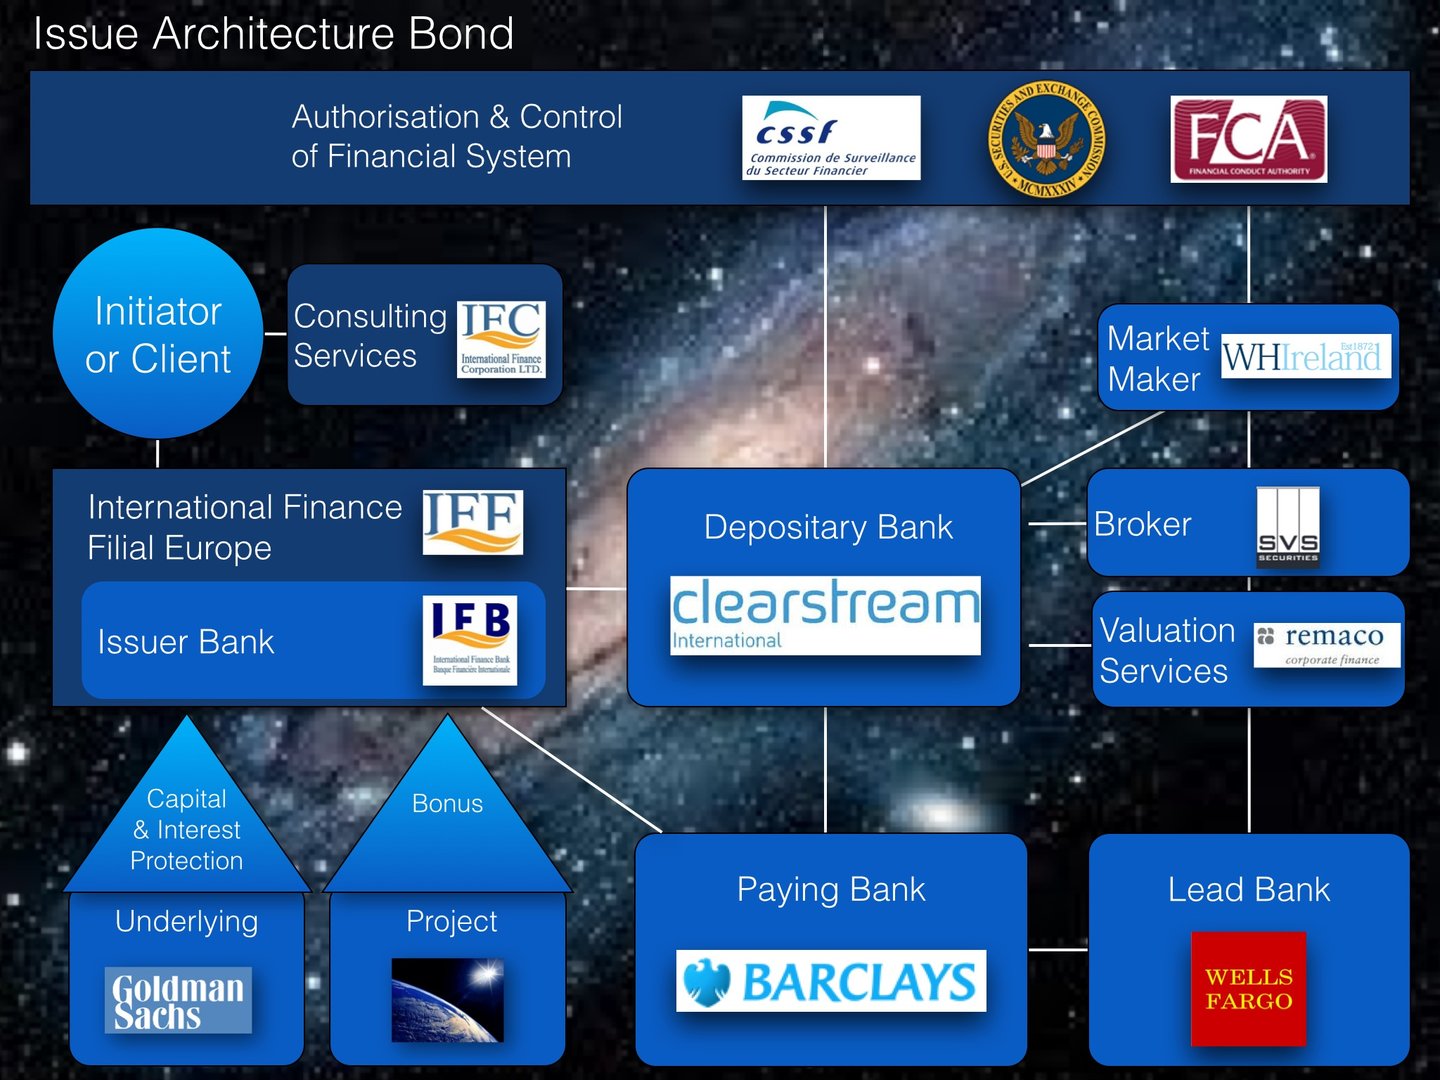
Een uitgebreide gids biedt een diepgaande verkenning van het stapsgewijze proces van de uitgifte van obligaties en belicht de professionele details die een succesvol resultaat waarborgen (zie hier). In het algemeen verloopt de procedure als volgt:
1. Initiële haalbaarheidsbeoordeling en overleg met bankpartners
Doel: Beoordelen of een obligatie-uitgifte het meest geschikte financieringsmechanisme voor de onderneming is.
Mechanisme:
- De uitgevende onderneming treedt in contact met een bank en zet haar financieringsbehoeften en strategische doelstellingen uiteen (bijvoorbeeld schuldherstructurering, kapitaaluitbreiding).
- De bank voert een grondige financiële analyse uit en beoordeelt daarbij de balans van de onderneming, de kredietkengetallen, de sectorpositie en de heersende marktomgeving.
- Marktomstandigheden en beleggerssentiment worden geanalyseerd om vast te stellen of de uitgifte aansluit bij de marktbehoefte en de timing.
Professionele overwegingen:
- De bank beoordeelt of de uitgevende partij voldoet aan de wezenlijke vereisten voor toegang tot de markt, zoals financiële stabiliteit en operationele staat van dienst.
- Het adviserende deel omvat een eerste risicobeoordeling, structureringsopties en mogelijke prijsstrategieën.
Uitkomst: Een besluit om door te gaan, gesteund door een duidelijke strategie, waarborgt dat de uitgifte haalbaar is en aansluit bij de verwachtingen van de markt.
2. Kredietratinganalyse en voorbereiding van juridische documentatie
Doel: Het vaststellen van de kredietwaardigheid van de uitgevende instelling en het scheppen van het juridische kader voor de uitgifte.
Mechanisme:
1. Kredietrating:
- Indien de uitgever niet over een kredietrating beschikt, faciliteert de bank het contact met ratingbureaus (bijv. Moody's, Fitch, S&P).
- Ratingbureaus beoordelen de financiële prestaties van de onderneming, haar schuldprofiel, de sectorrisico’s en macro-economische factoren.
- De bank ondersteunt de onderneming bij het opstellen van gedetailleerde presentaties om een gunstige ratinguitkomst te waarborgen.
2. Documentatie:
- Juridische teams, vaak met externe adviseurs, stellen de essentiële documentatie op, waaronder het obligatieprospectus, de trustakten en de plaatsingsovereenkomsten.
- Naleving van de regelgeving van de betreffende jurisdicties (bijv. de SEC in de Verenigde Staten, ESMA in Europa) wordt zorgvuldig gewaarborgd.
Professionele overwegingen:
- Een hogere kredietwaardering verlaagt de kapitaalkosten aanzienlijk, terwijl zorgvuldige juridische documentatie de risico's voor alle betrokken partijen beperkt.
Resultaat: De uitgever verwerft geloofwaardigheid in de markt, waardoor een vlotter uitgifteproces wordt gewaarborgd.
3. Betrokkenheid van beleggers en marktfeedback – De roadshow
Doel: Het wekken van belangstelling bij institutionele beleggers en het nauwkeurig afstemmen van de uitgiftevoorwaarden op basis van de feedback van de markt.
Mechanisme:
- Er wordt een roadshow georganiseerd met bijeenkomsten en presentaties in belangrijke financiële centra (bijv. Londen, New York, Frankfurt).
- Het hoger management licht, ondersteund door de bank, de bedrijfsstrategie, het kredietprofiel en de obligatiespecificaties van de onderneming toe en beantwoordt vragen van beleggers in realtime.
- De beleggersstemming wordt gepeild om de vraag, de prijsgevoeligheid en de gewenste obligatievoorwaarden (bijv. looptijd, couponrente) te beoordelen.
- Indien de reactie van de markt ongunstig is, wordt de uitgifte uitgesteld of geherstructureerd.
Professionele overwegingen:
- De roadshow is een essentieel platform voor het opbouwen van vertrouwen bij beleggers en het waarborgen van transparantie.
- De Bank biedt deskundige begeleiding aan vertegenwoordigers van ondernemingen, zodat presentaties aansluiten bij de prioriteiten van beleggers.
Uitkomst: De roadshow bepaalt of de marktomstandigheden en de belangstelling van beleggers de uitgifte tegen aanvaardbare voorwaarden ondersteunen.
4. Obligatieplaatsing en marktuitvoering
Doel: De uitgifte uitvoeren op het optimale moment en tegen de optimale prijs, met maximale deelname van beleggers.
Mechanisme:
- Op de uitgiftedag wordt tijdens een "go/no-go"-overleg beoordeeld of de heersende marktomstandigheden toelaten door te gaan of dat uitstel geboden is.
- De obligatie-uitgifte wordt aangekondigd en het "book-building"-proces begint. Hierbij wordt een digitaal grootboek aangemaakt om de orders van beleggers vast te leggen.
- Prijs- en allocatiestrategieën worden in real time aangepast op basis van het ordervolume en de vraag van beleggers.
- Na sluiting van de markt vindt een slotgesprek plaats ter bevestiging van de uitgiftevoorwaarden, waaronder de couponrente, de looptijd en de toewijzing.
Professionele overwegingen:
- Marktinzichten in real time zorgen ervoor dat de prijsstelling de vraag van beleggers weerspiegelt, zonder de doelstellingen van de emittent in het gedrang te brengen.
- Transparante communicatie met beleggers schept vertrouwen en beperkt het risico van opnames.
Resultaat: De obligatie wordt met succes op de markt geplaatst, waarmee het gewenste kapitaal tegen gunstige voorwaarden wordt aangetrokken.
5. Toewijzing, prijsbepaling en lancering op de secundaire markt
Doel: Het definitief vaststellen van de toewijzingen aan beleggers, het bepalen van de prijs van de obligatie en de voorbereiding van de handel op secundaire markten.
Mechanisme:
- De toewijzing aan beleggers wordt bepaald op basis van criteria zoals de omvang en kwaliteit van de order en de aansluiting bij de strategische doelstellingen van de emittent (bijv. het veiligstellen van langetermijnhouders).
- De definitieve prijs en coupon worden vastgesteld aan de hand van benchmarks (bijv. rendementen op staatsobligaties), vermeerderd met een voor risico gecorrigeerde premie.
- De obligatie is genoteerd aan een erkende beurs (bijv. NYSE, LSE), waardoor handel tussen beleggers mogelijk is.
Professionele overwegingen:
- De bank adviseert over de prijszetting om de behoeften van de uitgevende instelling en de verwachtingen van beleggers in evenwicht te brengen en zo de marktstabiliteit op lange termijn te waarborgen.
- Effectieve ondersteuning van de secundaire markt is van wezenlijk belang voor het behoud van liquiditeit en prijsstabiliteit.
Resultaat: De obligatie wordt een verhandelbaar instrument, waardoor beleggers liquiditeit verkrijgen en de emittent doorlopende zichtbaarheid op de markt krijgt.
Sleutelrollen bij de uitgifte van obligaties
- Active Bookrunner: stuurt het uitgifteproces aan, beheert de orders van beleggers en waarborgt een vlotte uitvoering.
- Passive Bookrunner: neemt deel aan de transactie, maar beheert het orderboek niet actief.
- Co-manager: Biedt beperkte ondersteuning, vaak als onderdeel van een cross-sellovereenkomst.
- Left-Lead of Physical Bookrunner: De als eerste genoemde leidende bookrunner in de aanbiedingsdocumenten, die het fysieke orderboek bijhoudt; bij high-yieldtransacties heeft deze rol bijzonder gewicht.
Obligaties versus leningen: een vergelijking
1. Financieringsbron:
- Leningen worden rechtstreeks door financiële instellingen verstrekt.
- Obligaties worden uitgegeven op openbare markten en trekken uiteenlopende beleggers aan.
2. Flexibiliteit:
- Leningen bieden meer flexibiliteit bij aflossing en heronderhandeling.
- Obligaties hebben vaste looptijden, waardoor zij minder goed aan te passen zijn aan veranderende omstandigheden.
3. Verhandelbaarheid:
- Obligaties worden verhandeld op secundaire markten, wat liquiditeit biedt.
- Leningen worden doorgaans aangehouden tot einde looptijd, waardoor de overdraagbaarheid beperkt is.
4. Risicobeheer:
- Leningen kunnen door onderpand zijn gedekt, waardoor het risico voor kredietverstrekkers afneemt.
- Obligaties zijn afhankelijk van de kredietwaardigheid van de emittent, waarbij ratings van invloed zijn op de perceptie van beleggers.
Het uitgeven van obligaties is een geavanceerd proces dat financiële deskundigheid, marktinzicht en zorgvuldige uitvoering vereist. Van de eerste haalbaarheidsbeoordeling tot de handel op de secundaire markt vergt elke stap strategische planning en professionele samenwerking. Door ervaren bankpartners in te schakelen en beproefde werkwijzen te hanteren, kunnen ondernemingen obligatie-uitgifte inzetten als een krachtig instrument voor langetermijnfinanciering, investeerdersrelaties en marktpositionering. Obligaties bieden niet alleen een schaalbare oplossing om kapitaal aan te trekken, maar versterken ook de geloofwaardigheid en zichtbaarheid van de emittent op de wereldwijde financiële markten.
Onderpandverlening met bedrijfsobligaties
Het collateraliseren van bedrijfsobligaties is een financieel mechanisme waarbij uitgevers specifieke activa verpanden als zekerheid voor obligatiehouders, waardoor het ervaren kredietrisico afneemt en de financieringskosten mogelijk dalen. Deze praktijk is bijzonder nuttig voor ondernemingen met een lagere kredietwaardering of voor ondernemingen die een bredere groep beleggers willen aantrekken. Collateralisatie biedt een tweeledig voordeel: zij versterkt het vertrouwen van beleggers door tastbare zekerheden te bieden en stelt uitgevers in staat om onder gunstigere voorwaarden toegang te krijgen tot de kapitaalmarkten.
De grondslagen van collateralisatie
Collateralisatie houdt in dat activa worden verpand als zekerheid voor de terugbetaling van de obligatie in geval van wanbetaling. Deze activa, bekend als onderpand, fungeren als vangnet en geven obligatiehouders de zekerheid dat zij hun belegging kunnen terugvorderen door zich op de verpande activa te verhalen indien de emittent zijn verplichtingen niet nakomt. Onderpand kan vele vormen aannemen, waaronder materiële activa zoals vastgoed of machines, immateriële activa zoals intellectuele eigendom, of financiële instrumenten zoals kasreserves en handelsvorderingen. De keuze van het onderpand hangt af van de waardering, de liquiditeit en de geschiktheid ervan om de vorderingen van de obligatiehouder te dekken.
Het proces begint met het aanwijzen van geschikt onderpand door de uitgevende instelling. Deze activa worden vervolgens onafhankelijk gewaardeerd om te waarborgen dat de waarde ervan de hoofdsom en de rentebetalingen van de obligatie toereikend dekt. Bij dit waarderingsproces worden vaak externe accountants of taxateurs betrokken, wier beoordelingen de regeling transparantie en geloofwaardigheid verlenen. Zodra het onderpand is aangewezen en gewaardeerd, wordt het juridisch vastgelegd in overeenkomsten die de voorwaarden van de obligatie bepalen, waaronder de rechten en verplichtingen van zowel de uitgevende instelling als de obligatiehouders.
Juridische structurering en mechanismen
De juridische structuur is doorslaggevend bij het zekerstellen van bedrijfsobligaties. Doorgaans wordt de regeling vastgelegd in een overeenkomst inzake gedekte obligaties, een volledig juridisch instrument waarin het type, de waarde en het beheer van de zekerheid worden beschreven. Een sleutelelement in dit proces is de vestiging van een pandrecht: een juridische aanspraak op de zekerheid die obligatiehouders bij wanbetaling voorrang geeft boven andere schuldeisers.
Ter verdere beperking van het risico kunnen emittenten het onderpand overdragen aan een Special Purpose Vehicle (SPV), een juridisch onafhankelijke entiteit die specifiek is opgericht om de verpande activa aan te houden. Door deze aanpak wordt het onderpand gescheiden van de algemene activa van de emittent, zodat het onaangetast blijft, ook als de emittent in financiële moeilijkheden komt. Een dergelijke structurering is gebruikelijk bij sterk gehefboomde of complexe transacties, zoals projectobligaties of covered bonds.
Daarnaast spelen regelgevende en openbaarmakingsvereisten een belangrijke rol bij het zekerstellen van bedrijfsobligaties door middel van onderpand. Uitgevers moeten de obligatie en de zekerheidsregeling registreren bij de relevante autoriteiten, zoals toezichthouders op effecten, en de voorwaarden bekendmaken in het obligatieprospectus. Transparantie is van cruciaal belang voor het vertrouwen van beleggers, omdat zij zekerheid biedt over de aard, de waarde en de afdwingbaarheid van het onderpand.
Waarborging van de integriteit van zekerheden
Het beheer van zekerheden eindigt niet met de uitgifte van de obligaties. Uitgevers dienen de waarde van de zekerheden gedurende de gehele looptijd van de obligatie te handhaven. Dit omvat periodieke herwaarderingen om te waarborgen dat de waarde van de zekerheden toereikend blijft om de uitstaande verplichtingen te dekken. Indien de waarde daalt als gevolg van waardevermindering of andere factoren, kan de uitgever worden verplicht de zekerheden te vervangen of aanvullende activa te verstrekken om een toereikende dekking te behouden.
Obligatiehouders eisen vaak dat uitgevers covenants opstellen: contractuele bepalingen die de uitgever bepaalde verplichtingen opleggen, zoals het handhaven van specifieke financiële ratio's of het beperken van activaverkopen. Deze covenants fungeren als waarborgen en zorgen ervoor dat de uitgever de waarde van het onderpand gedurende de looptijd van de obligatie niet aantast.
Toepassingen en varianten
Gedekte obligaties bestaan in verschillende vormen, elk afgestemd op specifieke financieringsbehoeften en marktomstandigheden. Door activa gedekte obligaties zijn bijvoorbeeld gedekt door materiële activa zoals vastgoed of vorderingen, terwijl covered bonds een dubbel verhaalsrecht bieden, waarbij obligatiehouders zowel aanspraak kunnen maken op de algemene activa van de emittent als op de zekerheidenpool. Evenzo zijn projectobligaties gedekt door de opbrengsten van specifieke projecten, zoals infrastructuurontwikkelingen, en worden zij vaak ingezet bij grootschalige financieringsinitiatieven.
Naast deze conventionele vormen bundelen gestructureerde producten zoals Collateralised Loan Obligations (CLO's) meerdere bedrijfsleningen in één effect, waardoor spreiding wordt geboden en de risico's van individuele wanbetaling worden beperkt. Elk type gedekte obligatie dient een specifiek doel, biedt uitgevers flexibiliteit bij het structureren van schuld en biedt beleggers uiteenlopende gradaties van zekerheid en risicogecorrigeerd rendement.
Uitdagingen en aandachtspunten
Hoewel zekerheidstelling onmiskenbare voordelen biedt, brengt zij ook uitdagingen met zich mee. Een belangrijke zorg is het risico van waardevermindering van de zekerheid. Indien de verpande activa in waarde dalen, kunnen obligatiehouders bij wanbetaling te maken krijgen met een lagere verhaalbaarheid. Dit risico onderstreept het belang van deugdelijke waarderingspraktijken en voortdurende monitoring van de activa.
Juridische en operationele complexiteit vormt een andere overweging. Het opstellen en afdwingen van overeenkomsten voor gedekte obligaties, het vestigen van pandrechten en het beheren van SPV's vergen aanzienlijke administratieve inspanning en juridische kosten. Bovendien kan het afdwingen van vorderingen op onderpand in rechtsgebieden met minder ontwikkelde financiële stelsels tijdrovend en onzeker zijn, waardoor het vertrouwen van beleggers kan afnemen.
Ten slotte kunnen gedekte obligaties moral hazard met zich meebrengen. Door specifieke activa te verpanden, kunnen emittenten menen dat er minder toezicht is op hun bredere financiële gezondheid, wat kan leiden tot riskantere bedrijfspraktijken. Dit onderstreept de noodzaak van sterk toezicht door de toezichthouder en zorgvuldigheid van de belegger.
Voordelen van collateralisatie
Ondanks deze uitdagingen blijft het onderpand stellen voor bedrijfsobligaties een waardevol instrument voor zowel emittenten als beleggers. Voor emittenten verlaagt de aanwezigheid van onderpand het waargenomen risico van wanbetaling, waardoor zij kapitaal kunnen aantrekken tegen lagere rentevoeten. Het verbreedt ook de beleggersbasis, omdat door onderpand gedekte obligaties aantrekkelijk zijn voor risicomijdende institutionele beleggers zoals pensioenfondsen en verzekeringsmaatschappijen.
Voor beleggers biedt zekerheidsstelling een extra beveiligingslaag en verbetert zij de verhaalsmogelijkheden bij wanbetaling. Empirisch onderzoek wijst erop dat gedekte obligaties doorgaans hogere verhaalspercentages kennen dan ongedekte schuld, waardoor zij de voorkeur genieten in conservatieve portefeuilles.
Kortom
Het stellen van onderpand voor bedrijfsobligaties is een geavanceerde financiële strategie die de kredietwaardigheid verbetert, de leenkosten verlaagt en beleggers meer zekerheid biedt. Door juridische overeenkomsten zorgvuldig te structureren, onderpand nauwkeurig te waarderen en transparantie te waarborgen, realiseren emittenten aanzienlijke voordelen en bieden zij beleggers een veilig en aantrekkelijk beleggingsinstrument. Zoals bij elk financieel mechanisme zijn echter zorgvuldige planning en uitvoering nodig om de potentiële voordelen af te wegen tegen de inherente risico’s. Naarmate de wereldwijde financiële markten zich ontwikkelen, zullen obligaties met onderpand naar verwachting een hoeksteen van de bedrijfsfinanciering blijven en zich aanpassen aan nieuwe uitdagingen en kansen in een steeds complexere economische omgeving.
Kosten van uitgifte en instandhouding van obligaties en beleggingsfondsen
| Categorie | Kostensoort | Obligaties | Beleggingsfondsen |
|---|---|---|---|
| Initiële uitgifte en inrichting | Underwritingvergoedingen | 0,5%–2,0% van het totale uitgiftebedrag | 2,0%–6,0% (plaatsingsvergoedingen) |
| Juridische en regelgevende kosten | 0,05%–0,3% van de uitgiftegrootte (€10k–€50k) | €25k–€200k | |
| Kosten van ratingbureaus | 0,02%–0,1% van de totale uitgifte | Doorgaans n.v.t. | |
| Noteringskosten | €5k–€50k | €25k–€250k | |
| Marketing en distributie | 0,1 %–0,5 % van de omvang van de uitgifte | €20k–€200k | |
| Inrichting van bewaarder en depositaris | Doorgaans n.v.t. | €10k–€50k | |
| Controle en waardering | Doorgaans inbegrepen in de juridische kosten | €10k–€50k | |
| Regelgevende registratie | €10k–€50k | €5k–€50k | |
| Inrichting van trustee en betaalagent | €2k–€20k | Doorgaans n.v.t. | |
| Inrichting van Investor Relations | €15k–€50k | Inbegrepen in marketing (€20k–€200k) | |
| Doorlopend onderhoud | Beheerkosten | n.v.t. | 0,5%–2,0% p.j. van het beheerd vermogen |
| Kosten voor bewaarneming en bewaarderschap | n.v.t. | 0,02%–0,1% p.a. van de beheerde activa | |
| Administratie en boekhouding | €10k–€100k per jaar (compliance-rapportage) | 0,05%–0,25% p.a. van de beheerde activa | |
| Auditkosten | Doorgaans opgenomen in de rapportage | €10k–€50k per jaar | |
| Vergoedingen voor trustee en betaalagent | €2k–€20k per jaar | Doorgaans n.v.t. | |
| Rapportage en compliance | €10k–€100k p.j. | €15k–€75k p.j. | |
| Investor Relations | €15k–€50k p.j. | €20k–€75k p.j. | |
| Distributie- en verkoopvergoedingen | Doorgaans n.v.t. | 0,1%–1,0% p.j. (trailer fees) | |
| Couponbetalingen | Jaarlijkse coupon van 2%–8% | Doorgaans n.v.t. | |
| Prestatievergoedingen | Doorgaans n.v.t. | 10%–20% van het extra rendement (voorwaardelijk) |
Vergelijkend overzicht en overwegingen voor kostenbeheersing
- Obligaties: dragen doorgaans aanzienlijke vaste initiële uitgiftekosten, maar verhoudingsgewijs lagere jaarlijkse onderhoudskosten (exclusief rentebetalingen). De rentekosten vormen op de lange termijn een aanzienlijke kostenpost.
- Fondsen: hebben weliswaar iets lagere opstartkosten (naar verhouding van de omvang), maar aanzienlijk hogere lopende operationele kosten die rechtstreeks verband houden met het beheerd vermogen (AUM). De kosten stijgen evenredig met de groei van het fonds, met name via beheervergoedingen en mogelijke prestatiegerelateerde vergoedingen.
Kosten verbonden aan de uitgifte van obligaties
Wanneer een onderneming, gemeente of staat of overheidsinstelling besluit obligaties uit te geven om kapitaal aan te trekken, wordt zij geconfronteerd met uiteenlopende expliciete en impliciete kosten, die hieronder nauwgezet worden opgesomd:
A. Initiële uitgiftekosten
1. Underwritingvergoedingen
- Bedragen doorgaans tussen 0,5% en 2,0% van het totaal uitgegeven bedrag. Deze vergoedingen belonen zakenbanken voor de structurering, de prijsbepaling en de plaatsing van de obligaties bij beleggers.
2. Juridische kosten
- Kosten voor het opstellen van de juridische documentatie en het prospectus. Doorgaans tussen 0,05% en 0,3% van de obligatie-uitgifte, afhankelijk van de complexiteit.
3. Vergoedingen voor ratingbureaus
- Betalingen aan ratingbureaus (Moody’s, S&P, Fitch) voor kredietbeoordelingen. Variëren van 0,02% tot 0,1% van de omvang van de uitgifte, doorgaans met een vast minimumtarief.
4. Noteringskosten
- Kosten die beurzen in rekening brengen voor de notering van de obligaties. Circa € 5.000 tot € 50.000 per jaar, afhankelijk van de jurisdictie en de beurs.
5. Toezichtkosten
- Indienings- en registratiekosten bij financiële toezichthouders (bijv. SEC, FCA, BaFin). Doorgaans een vast bedrag dat per jurisdictie aanzienlijk verschilt, gewoonlijk tussen EUR 10.000 en EUR 50.000.
6. Marketing- en distributiekosten
- Roadshow, marketingevenementen, documentatie en investeerderspresentaties. Doorgaans tussen 0,1% en 0,5% van de omvang van de uitgifte.
B. Terugkerende onderhoudskosten van obligaties
1. Vergoedingen van trustee of betaalagent
- Jaarlijkse kosten voor de verwerking van betalingen en administratief toezicht. Doorgaans tussen EUR 2.000 en EUR 20.000 per jaar, afhankelijk van de complexiteit en de omvang van de uitgifte.
2. Rapportage- en compliancekosten
- Periodieke financiële verslaggeving, openbaarmakingsvereisten en compliancedocumentatie. De kosten bedragen doorgaans € 10.000–€ 100.000 per jaar, afhankelijk van de regelgevende complexiteit en de structuur van de obligatie.
3. Investor Relations
- Kosten verbonden aan het onderhouden van doeltreffende communicatie met obligatiehouders. Jaarlijkse budgetten bedragen doorgaans circa €15.000–€50.000.
4. Couponbetalingen (rentelasten)
- Expliciete kosten van de schuldbediening, die periodiek aan obligatiehouders worden betaald. Rentebetalingen vormen de belangrijkste financiële last, doorgaans 2%–8% per jaar, afhankelijk van de kredietwaardigheid en de marktomstandigheden.