투자은행 업무
사모펀드
사모펀드 거래 일정에는 여러 단계가 포함됩니다.
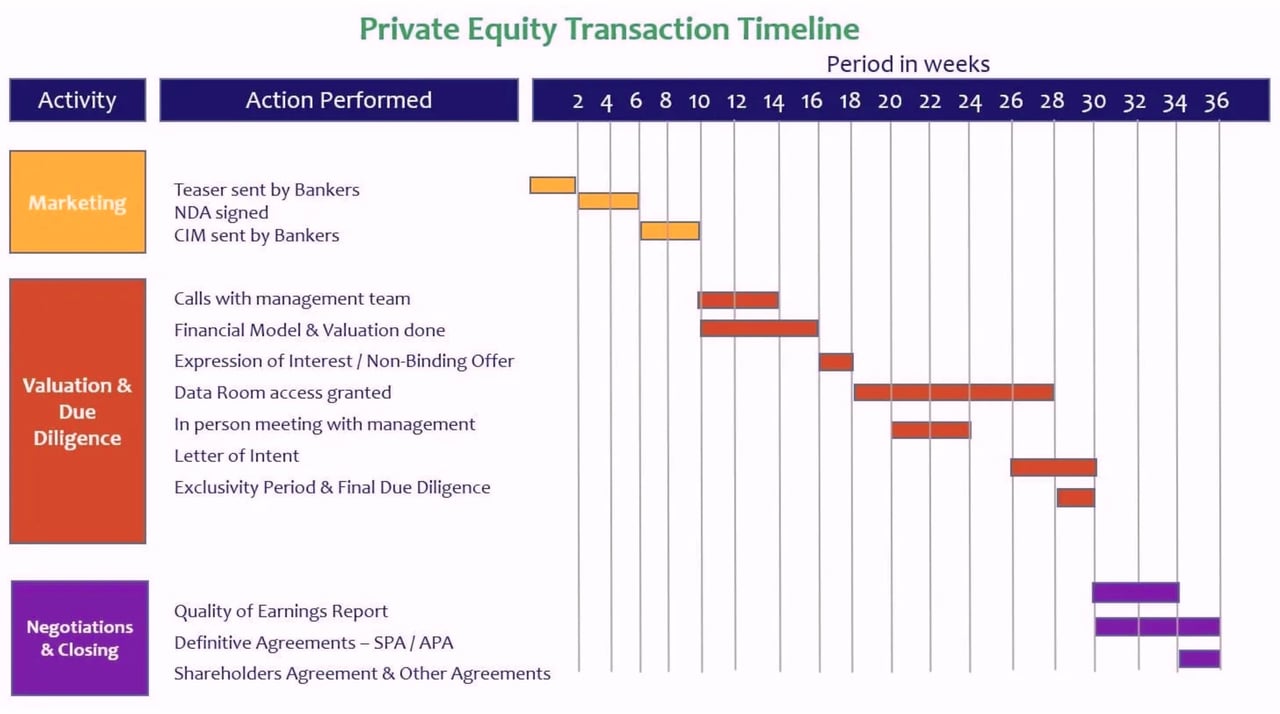
사모펀드 거래
1. 은행 담당자가 발송하는 티저
(사모펀드 거래 일정상) 매수 측 M&A의 첫 단계 중 하나는 은행가들이 사모펀드 참여자에게 티저를 발송하는 때입니다. 티저는 사업, 제품 및 서비스, 주요 재무 현황에 대한 간략한 설명을 담은 문서입니다. 이 단계에서는 매도인의 명칭을 공개하지 않기 때문에 '티저'라고 불리며, 이는 초기에 매도인의 신원을 기밀로 유지하기 위한 것입니다.
2. NDA 체결
PE 투자자들이 티저를 검토하고 해당 투자 기회를 검토하기로 결정하면, 거래 일정상 다음 단계는 비밀유지계약(NDA)의 체결입니다. NDA는 CIM에 포함될 기밀 정보를 고객 유치, 직원 스카우트 또는 이를 토대로 한 사업 전략 수립에 사용하는 것을 제한합니다.
3. 은행가가 발송하는 CIM
매도인과 인수 후보자 간에 비밀유지계약(NDA)이 교환되면, 은행가는 회사의 신원을 포함하여 회사에 관한 전체 정보를 공유합니다. 비밀 정보 메모랜덤(CIM)에는 회사의 투자 논거, 시장 및 회사 개요, 제품 및 서비스 구성, 매출 현황, 임직원 현황, 그리고 재무 정보(과거 실적, 추정치 및 자본 구조)가 담겨 있습니다. CIM의 취지는 인수 후보자가 다각적인 관점에서 회사를 검토한 후, 인수 의사 여부와 인수 시 가격을 결정할 수 있도록 하는 데 있습니다.
4. 경영진과의 통화
PE 투자자들이 CIM을 검토하기 시작하면, 통상 회사의 역량, 재무 전망의 타당성, 고객 관계 등에 관하여 확인이 필요한 사항이 발생합니다. 이러한 사항을 해소하기 위해 PE 회사의 고위 경영진이 매도 측 경영진과 전화 회의를 갖습니다. PE 팀은 또한 매도 측의 폭넓은 목표를 파악하고자 합니다.
5. 재무 모델 및 가치 평가
The acquiring company, based on the financials received in the CIM and based on their projections about the target company, performs a valuation. The valuation is based on Discounted Cash Flow (DCF) modelling and looking at the trading and transaction comparables. The valuation becomes critical, as the PE firm must quote valuation to move ahead in the process.
6. 인수의향서 / 구속력 없는 제안
인수의향서(Expression of Interest)는 PE 투자사 또는 잠재적 인수인의 진지한 관심을 나타내는 공식 제안서입니다. 인수의향서는 매도인의 사업을 특정 기업가치로 인수하고자 하는 PE 투자사의 의사를 표명하는 문서입니다. 여기에는 제안하는 기업가치, 실사 요건, 필요한 이행 지원의 유형, 거래 구조 및 최종 승인에 필요한 승인 사항이 포함됩니다. 또한 이 제안은 양 당사자 모두에게 구속력이 없음을 명시합니다.
7. 데이터룸 접근 권한 부여
은행가들이 입찰자를 선정하면 잠재 인수인에게 데이터룸을 개방합니다. 데이터룸은 재무 자료, 법률 거래, 조직 구조, 마케팅 계획, 임직원 정보 등 모든 유형의 데이터를 교환하고 보관하기 위한 가상 데이터룸입니다. 매수자가 적절한 실사를 수행하여 대상 회사의 완전성, 정확성 및 역량을 검증하도록 하는 것이 그 취지입니다.
8. 경영진과의 대면 면담
사모펀드 거래 일정의 다음 단계로, 양측 고위 경영진이 직접 만나 결합을 통해 창출할 수 있는 잠재적 시너지 효과, 거래 완료 후 각자가 맡게 될 역할 등을 논의합니다. 이 회의에서는 실사에 관한 대략적인 사항도 함께 논의합니다.
9. 의향서
의향서(Letter of Intent)는 매수인이 매도인에게 주식매매계약(SPA)의 주요 사항을 제시하는 문서입니다. 그 취지는 매수인이 요구하는 진술 및 보장 사항에 대한 전반적인 이해를 제공하는 데 있습니다. SPA 작성에는 많은 시간과 비용이 소요되므로, 의향서를 통해 매도인이 주요 조건에 대비할 수 있도록 하는 것이 목적입니다.
10. 독점 협상 기간 및 최종 실사
사모펀드 거래 일정에서 가장 중요한 단계 중 하나는 독점 협상 기간 및 최종 실사입니다. 이 기간 동안 잠재 매수인은 투자은행에 독점 협상권을 요청합니다. 투자은행은 매도인과의 협의를 거쳐 매수인 중 한 곳을 선정하여 독점 협의를 진행하고 실사 절차를 마무리합니다.
11. 이익의 질 보고서
이익의 질 보고서는 독립적인 제3자 기관이 작성합니다. 제품 및 서비스 구성, 지역별 구성, 고객별 구성 등 매출 내역에 대한 분석이 이루어집니다. 또한 현재의 추이와 향후 전망을 파악하기 위해 비용에 대한 다양한 분석도 수행됩니다. 비용은 고정비 또는 변동비, 경상비용 또는 일회성 비용 등으로 구분됩니다. 그 목적은 사업의 실질적인 질과 과거 재무 정보의 정확성을 평가하는 데 있습니다.
12. 최종 계약: SPA / APA
주식매매계약(SPA) 또는 자산매매계약(APA)은 합병, 인수, 분할 매각, 합작투자 또는 기타 전략적 제휴를 위한 계약을 체결하는 두 회사 간의 조건을 기록하는 법적 문서입니다. 이는 매수인과 매도인 쌍방을 구속하는 계약으로서 매입 대상 자산, 매입 대가, 진술 및 보증, 종결 조건 등의 조건을 포함합니다. 사모펀드 거래 일정 중 이 단계에서 투자은행가의 역할은 양 당사자가 상호 합의에 이르도록 하고 거래를 종결하는 것입니다.
13. 주주간 계약 및 기타 계약
주주 간 계약서의 초안이 작성되면, 그 밖의 계약서와 부속 문서도 작성되어 최종 계약의 일부를 이룹니다.
더 읽어 보시겠습니까?
옥스퍼드 핸드북:
사모펀드
유럽의 사모펀드 및 벤처캐피털
재무 모델링 및 가치평가