インベストメント・バンキング
プライベート・エクイティ
プライベート・エクイティ取引のタイムラインには、さまざまな段階があります。
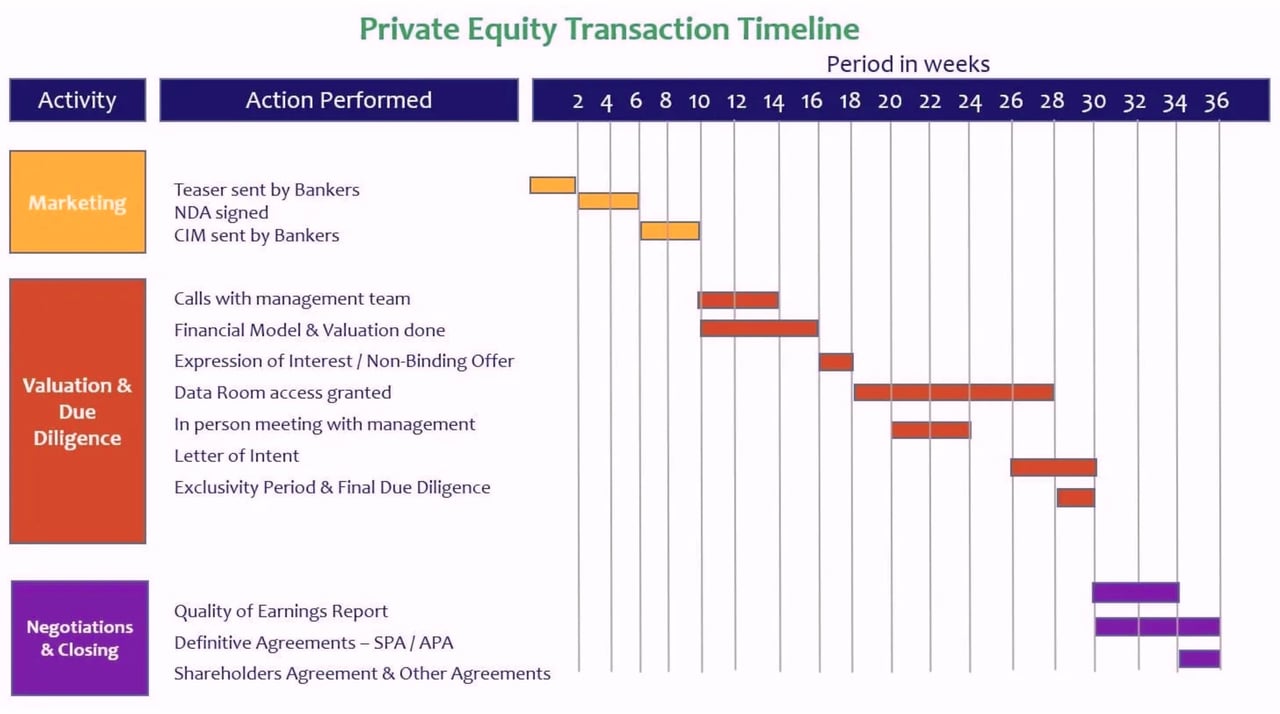
プライベート・エクイティ取引
1. 銀行担当者による概要書(ティーザー)の送付
買い手側M&A(プライベート・エクイティ取引の流れにおけるもの)の最初のステップの一つは、投資銀行がプライベート・エクイティ投資家にティーザーを送付することです。ティーザーとは、事業の概要、製品・サービスの内容、財務のハイライトを簡潔に記載した文書です。この段階では売り手の名称を開示しないことから「ティーザー」と呼ばれ、当初は売り手の身元を秘匿することを目的としています。
2. 秘密保持契約(NDA)の締結
PE各社がティーザーを確認し、案件の検討を進めることを決定した場合、取引スケジュールにおける次の段階は秘密保持契約(NDA)の締結です。NDAは、CIMに含まれる機密情報を、顧客の勧誘、従業員の引き抜き、またはそれを基にした事業戦略の策定に用いることを制限するものです。
3. 銀行担当者から送付されるCIM
売り手と買収候補者との間で秘密保持契約(NDA)が締結されると、バンカーは、会社の名称の開示を含め、当該会社に関する完全な情報を共有します。秘密情報メモランダム(CIM)には、会社の投資ストーリー、市場および会社の概要、製品・サービスの内容、収益構造、従業員の状況、ならびに財務情報(過去実績、予測および資本構成)が記載されます。CIMの趣旨は、買収候補者があらゆる観点から会社を検討したうえで、購入するか否か、また購入する場合の価格を判断できるようにすることにあります。
4. 経営陣との協議
PE投資家が事業概要書(CIM)の検討を始めると、通常、当該企業の事業能力、財務予測の妥当性、顧客との関係などについて、確認が必要となる場面が生じます。こうした事項を明らかにするため、PEファームの経営幹部と売り手の経営陣との間で電話会議が行われます。PEチームは、売り手の全体的な目的を把握することにも強い関心を持っております。
5. 財務モデルと評価
買収会社は、CIMで受領した財務情報と対象会社に関する自社の予測に基づき、企業価値評価を行います。この評価は、割引キャッシュフロー(DCF)モデルの構築と、類似上場企業比較および類似取引比較の分析に基づいて行われます。PEファームは手続きを進めるために評価額を提示しなければならないため、この評価は極めて重要となります。
6. 関心表明書/法的拘束力のない提案書
関心表明書(Expression of Interest)は、PEファンドまたは買収候補者による真摯な関心を示す正式な申出です。関心表明書は、売り手の事業を一定の評価額で取得することへのPEファンドの関心を表明するものです。関心表明書には、提示する評価額、デューデリジェンスの要件、必要とされる移行支援の種類、取引ストラクチャー、および最終承認に必要な承認事項が記載されます。また、この申出が双方にとって拘束力を有しないことが明記されます。
7. データルームへのアクセス付与
銀行担当者が入札案を選定すると、潜在的な買い手に対してデータルームが開放されます。データルームとは、財務情報、法的取引、組織構造、マーケティング計画、従業員情報など、あらゆる種類のデータを交換・保管するための仮想データルームです。買い手が適切なデューデリジェンスを行うことにより、企業の網羅性、正確性および能力を確認することが狙いです。
8. 経営陣との対面面談
プライベート・エクイティ取引の次の段階として、双方の経営幹部が直接会合し、両者が共同で実現し得るシナジー効果、取引後に各自が担う役割などについて協議します。この会合では、デューデリジェンスに関する大枠の事項についても話し合います。
9. 意向書
意向表明書(LOI)とは、買い手が株式譲渡契約(SPA)の主要な点を売り手に対して明示する文書です。全体の趣旨は、買い手が求める表明保証の内容について、大まかな理解を示すことにあります。SPAの起案には時間と費用を要するため、LOIにより、売り手が大枠の条件を受け入れる準備を整えられるようにすることが狙いです。
10. 独占交渉期間および最終デューデリジェンス
プライベート・エクイティ取引のスケジュールにおいて最も重要な段階の一つが、独占交渉期間と最終デューデリジェンスです。この期間中、買い手候補は投資銀行に対して独占交渉権を求めます。投資銀行は売り手との協議を経て、買い手候補のうち一者を選定し、独占的に協議を進め、デューデリジェンスの手続を完了させます。
11. 利益の質に関する報告書
収益の質に関する報告書は、独立した第三者機関によって作成されます。収益の内訳(製品・サービス構成、地域別構成、顧客構成など)について分析が行われます。また、現在の傾向と将来の見通しを把握するため、費用についてもさまざまな分析が行われます。費用は、固定費・変動費、経常的費用・一時的費用などに区分されます。その目的は、事業の真の質と過去の財務諸表の正確性を評価することにあります。
12. 最終契約:SPA/APA
株式譲渡契約(SPA)または資産譲渡契約(APA)は、合併、買収、事業売却、ジョイントベンチャー、またはその他の戦略的提携に関する契約を締結する二社間の条件を記録する法的文書です。これは買主と売主の双方を拘束する契約であり、取得資産、購入対価、表明保証、およびクロージングの前提条件などの条件が含まれます。プライベート・エクイティ取引の手順におけるこの段階での投資銀行担当者の役割は、双方が合意に達し、取引を完了させることを確実にすることです。
13. 株主間契約およびその他の契約
株主間契約書の起草後は、その他の契約書および別紙も作成され、最終的な契約の一部となります。
続きをお読みになりますか?
オックスフォード・ハンドブック
プライベート・エクイティ
欧州におけるプライベート・エクイティおよびベンチャー・キャピタル
財務モデリングおよびバリュエーション