インベストメント・バンキング
M&A
M&A プロセスの概要
合併・買収(M&A)のプロセスには多くの段階があり、完了までに6か月から数年を要することも少なくありません。以下では、買収プロセスを最初から最後まで概説し、買収の種類(戦略的買収と財務的買収)、シナジー(ハード・シナジーとソフト・シナジー)の重要性について論じ、取引費用を特定します。
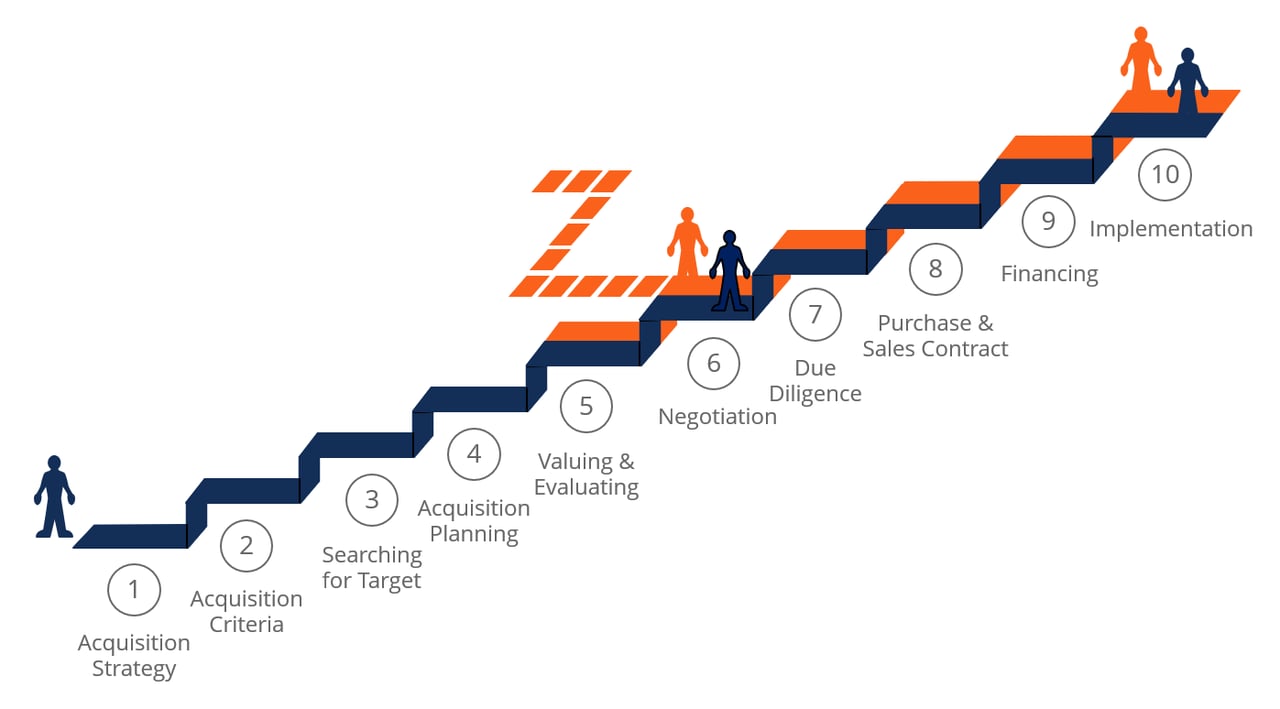
M&Aの10段階プロセス
投資銀行業務または事業開発に携わる場合には、従うべきM&Aの取引プロセスを整える必要がございます。当行は、このプロセスにおける各M&Aの段階についてお客様に助言を行っております。
典型的な10段階のM&A案件プロセスは次のとおりです。
- 買収戦略の策定 – 優れた買収戦略の策定は、買収者が買収によって何を得ようとしているのか、すなわち対象会社を買収する事業上の目的(例:製品ラインの拡大や新たな市場へのアクセスの獲得)を明確に持っているかどうかにかかっています
- M&Aの検索基準を設定する – 買収候補企業を特定するための主要な基準(例:利益率、所在地域、顧客基盤)を定めること
- 買収候補先の探索 – 買収者は、特定した探索基準に基づいて買収候補となる企業を探し、評価します。
- 買収計画の開始 – 買収者は、探索基準を満たし、妥当な価値を有すると見られる一社または複数の企業に接触します。初期の協議の目的は、より詳細な情報を得ること、および対象企業が合併または買収にどの程度前向きであるかを見極めることにあります。
- 評価分析の実施 ― 最初の接触および協議が順調に進んだ場合、買収者は対象会社に対し、同社を独立した事業として、また適切な買収対象として、さらに詳しく評価するために必要な多くの情報(現行の財務情報など)の提供を求めます
- 交渉 – 買収側は、対象会社について複数の評価モデルを作成した後、合理的な提案を構築するのに十分な情報を得ているはずです。初回の提案が提示された後、両社はより詳細な条件について交渉することができます。
- M&Aにおけるデューデリジェンス – デューデリジェンスは、買収提案が受諾された時点から始まる徹底的なプロセスです。その目的は、対象会社の事業のあらゆる側面(財務指標、資産・負債、顧客、人的資源など)を詳細に調査・分析することにより、対象会社の価値に関する買収者の評価を確認し、または修正することにあります。
- 売買契約 – デューデリジェンスが完了し、重大な問題や懸念が生じなかった場合、次の段階は最終的な売買契約の締結です。当事者は、資産購入とするか株式購入とするかなど、購入契約の種類について最終決定を行います。
- 買収のための資金調達戦略 – 買収者は、もちろん取引の早い段階で資金調達の選択肢を検討しているはずですが、資金調達の詳細は通常、売買契約の締結後に固まります
- 買収の完了と統合 – 買収取引が完了し、対象会社と買収会社の経営陣が、両社の統合に向けて協働します
M&A案件の組成
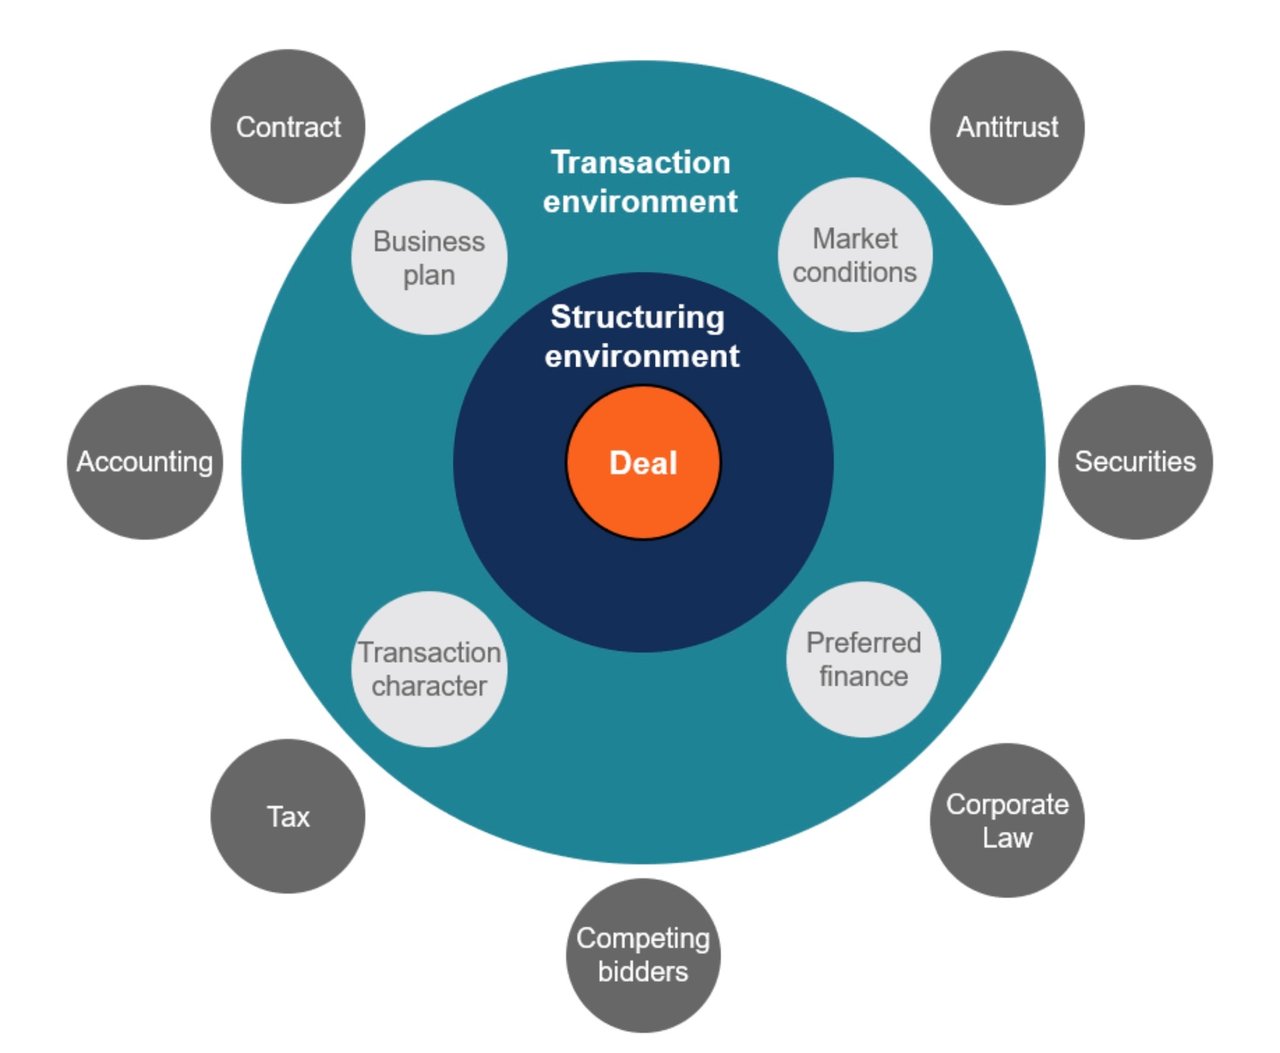
M&Aプロセスにおいて最も複雑な段階の一つは、案件を適切に組成することです。考慮すべき要素は数多くあり、たとえば次のようなものがあります。
- 独占禁止法、
- 証券関連法規、
- 会社法、
- 競合する入札者、
- 税務上の影響、
- 会計上の問題、
- 市場環境、
- 資金調達の形態、および
- M&A案件そのものにおける個別の交渉事項。
取引を組成する際の重要な書類として、ターム・シート(資金調達に用いられる書類)と、提案された取引の基本条件を定めるレター・オブ・インテント(LOI、意向書)があります。
M&Aにおける競合入札者
買収の大半は、競争的、または競争が生じる可能性のあるものです。企業は通常、対象会社を取得するために「プレミアム」を支払う必要があり、これは競合する入札者よりも高い条件を提示しなければならないことを意味します。競合する入札者よりも高い対価を支払うことを正当化するには、買収企業が、M&Aプロセスにおける他の入札者よりも、その買収をより有効に活用できる(すなわち、より大きなシナジーを生み出せる、または取引に対するより強力な戦略的根拠を有する)必要があります。
M&Aにおける事業会社と財務的投資家の違い
M&A案件における買収者には、通常、事業会社(戦略的買収者)と金融投資家(財務的買収者)の二つの類型があります。戦略的買収者は、他の企業であり、多くの場合、直接の競合企業又は隣接する業界で事業を営む企業で、対象会社が自社の中核事業によく適合するような企業です。財務的買収者は、プライベート・エクイティ会社などの機関投資家で、買収対象を所有するものの、直接には運営しないことを目的とします。財務的買収者は、買収資金の調達にレバレッジを用いることが多く、レバレッジド・バイアウト(LBO)を実施します。
合併・買収の分析
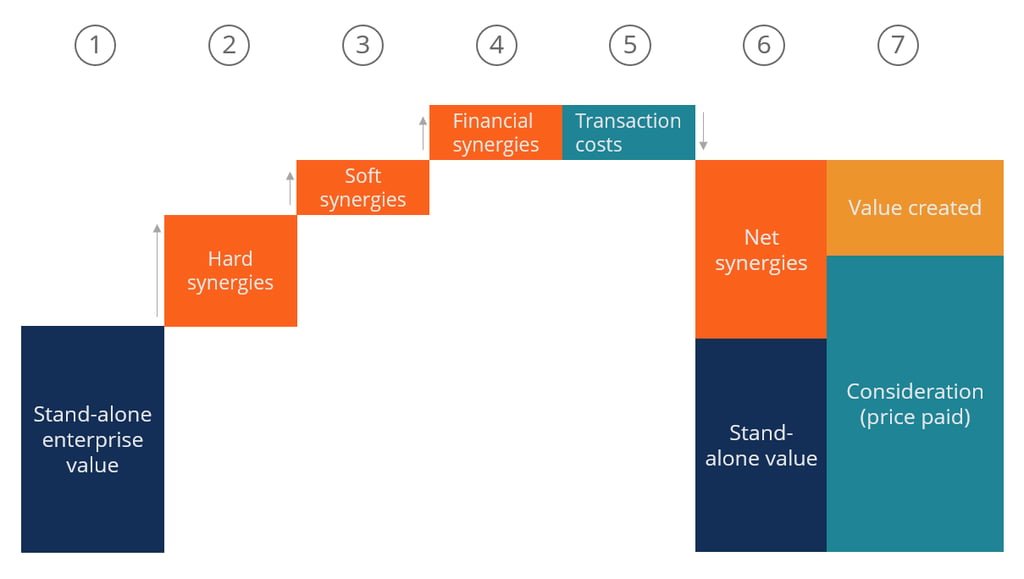
M&Aプロセスにおける最も重要な段階の一つは、買収対象の分析と評価です。通常、これは二つの段階から成ります。すなわち、対象会社を単独で評価すること、および当該取引によって見込まれるシナジーを評価することです。
シナジーを評価する際には、ハード・シナジーとソフト・シナジーの二種類を考慮する必要があります。ハード・シナジーとは、合併・買収の手続が完了した後に実現が見込まれる直接的なコスト削減を指します。オペレーティング・シナジー(営業上のシナジー)とも呼ばれ、買収側と対象会社の間で重複する人員を整理することで生じる人件費の削減など、合併・買収によってほぼ確実に生じる効果です。ソフト・シナジーは、通常は収益面のシナジーであり、取引完了後に買収側が実現を期待する収益の増加を指します。これらの効果は、ハード・シナジーであるコスト削減ほど確実ではないため、「ソフト」と呼ばれます。
続きをお読みになりますか?
合併・買収
事業売却およびその他の再編
合併・買収
最初から最後まで
合併・買収
および企業再編